
Krypto Steuer in Deutschland: Was 2026 gilt und was sich 2027 ändern soll
Kryptogewinne sind in Deutschland nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist läuft, was Staking und Verluste kosten und wo die Reform für 2027 nach dem Kabinettstermin vom 14. Oktober steht.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Aktualisiert am 24. Oktober 2026: Stand der Reform nachgezogen (Referentenentwurf vom 30. September, Kabinettstermin am 14. Oktober ohne Beschluss), Steuertabelle 2026 und Angaben des Entwurfs im Wortlaut ergänzt.
Gewinne aus Kryptowährungen sind in Deutschland steuerfrei, wenn zwischen Kauf und Verkauf mehr als zwölf Monate liegen. Verkaufst du früher, zahlst du deinen persönlichen Einkommensteuersatz von 14 bis 45 Prozent, ab höheren Einkommen plus Solidaritätszuschlag; Gewinne unter 1.000 Euro im Jahr bleiben frei. Das gilt für deine Steuererklärungen 2025 und 2026. Ein Referentenentwurf des Bundesfinanzministeriums will Käufe ab 2027 mit 25 Prozent Abgeltungsteuer belegen, das Bundeskabinett hat ihn am 14. Oktober 2026 aber nicht beschlossen.
Dieser Ratgeber erklärt die Rechtslage, wie sie jetzt gilt: welche Vorgänge Steuern auslösen, wie du die Haltefrist berechnest, was mit Staking und Verlusten passiert und was der geplante Umbau für dich bedeuten würde. Deine eigenen Zahlen rechnet der kostenlose CryptoTicker Steuerrechner aus: Er liest den Export deiner Börse, ordnet jedem Verkauf nach FIFO die Käufe zu und zeigt je Kauf den Tag, ab dem er steuerfrei ist.
Das Wichtigste in Kürze
- Rechtsgrundlage: Kryptowerte gelten im Privatvermögen als „andere Wirtschaftsgüter“. Ihr Verkauf ist ein privates Veräußerungsgeschäft nach § 23 des Einkommensteuergesetzes.
- Haltefrist zwölf Monate: Nach mehr als einem Jahr Haltedauer ist der Gewinn steuerfrei, in voller Höhe und ohne Obergrenze. Kauf am 15. März 2026 heißt steuerfrei ab dem 16. März 2027.
- Innerhalb eines Jahres: Es gilt dein persönlicher Steuersatz. 10.000 Euro Gewinn kosten bei 40.000 Euro Einkommen 3.339 Euro, bei 80.000 Euro 4.699,80 Euro (Tarif 2026).
- Freigrenze 1.000 Euro: Liegt der Gewinn eines Jahres darunter, bleibt er frei. Ab 1.000 Euro ist der gesamte Gewinn steuerpflichtig.
- Verluste: Sie lassen sich nur mit Gewinnen aus anderen privaten Veräußerungsgeschäften verrechnen, nicht mit Aktiengewinnen oder Arbeitslohn.
- Reform: Der Entwurf vom 30. September 2026 sieht 25 Prozent für Käufe nach dem 31. Dezember 2026 vor; der Kabinettsbeschluss steht seit dem 14. Oktober aus.
Besteuerung von Kryptowährungen in Deutschland
Bitcoin, Ether und andere Kryptowährungen sind steuerrechtlich keine Wertpapiere. Der Bundesfinanzhof hat das mit seinem Urteil vom 14. Februar 2023 (IX R 3/22) bestätigt: Kryptowerte sind Wirtschaftsgüter, ihr Verkauf im Privatvermögen fällt unter § 23 EStG.
Daraus folgt der Unterschied, der die gesamte deutsche Krypto-Besteuerung prägt. Aktien und Fonds unterliegen der Abgeltungsteuer: pauschal 25 Prozent plus Solidaritätszuschlag, unabhängig davon, wie lange du sie gehalten hast. Bei Kryptowährungen entscheidet dagegen die Haltedauer, und der Steuersatz ist dein persönlicher.
Die maßgebliche Verwaltungsanweisung ist das BMF-Schreiben vom 6. März 2025 zu Einzelfragen der ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte. Es hat das ältere Schreiben vom 10. Mai 2022 abgelöst. Wer im Netz auf Ratgeber stößt, die noch die Fassung von 2022 zitieren, liest einen überholten Stand.
Was überhaupt Steuern auslöst
Der häufigste Irrtum betrifft nicht die Höhe der Steuer, sondern den Zeitpunkt. Steuerpflichtig wird nicht der Gewinn auf dem Papier, sondern die Realisierung. Und als Realisierung zählt mehr, als die meisten erwarten.
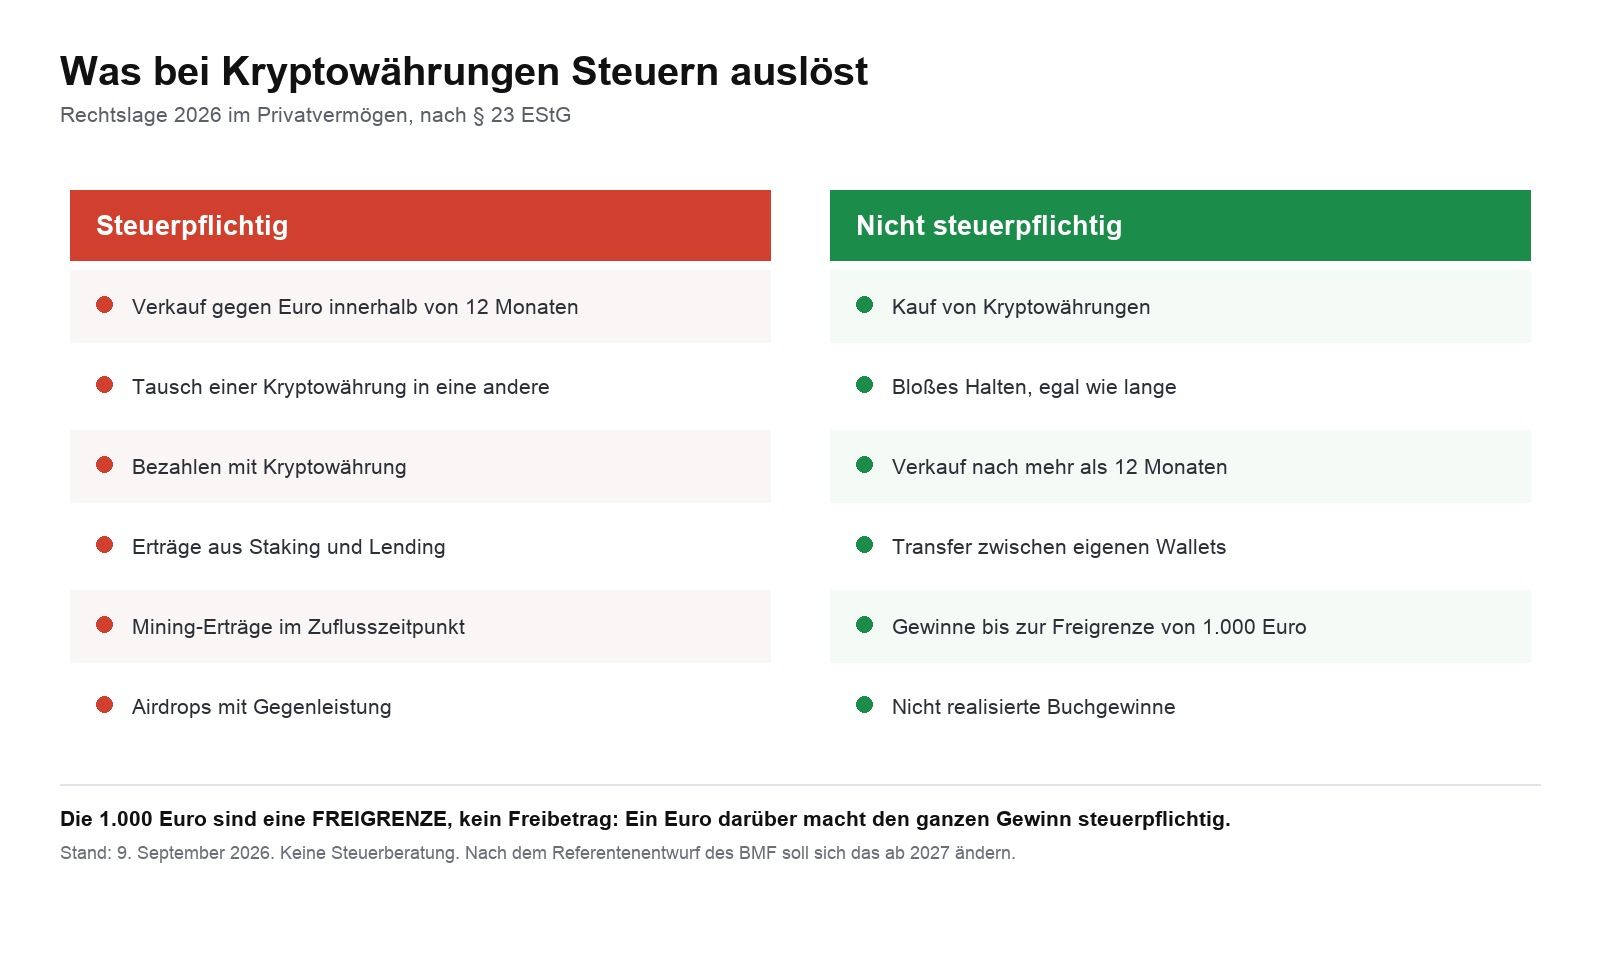
Besonders teuer wird der zweite Punkt. Der Tausch einer Kryptowährung in eine andere ist steuerlich ein Verkauf und ein Kauf zugleich. Wer Bitcoin gegen Ether tauscht, realisiert damit den Gewinn aus dem Bitcoin, auch wenn nie ein Euro geflossen ist. Für den erhaltenen Ether beginnt gleichzeitig eine neue Zwölfmonatsfrist. Warum deshalb auch die spätere Auszahlung aufs Bankkonto nichts mehr ändert, steht in Krypto-Steuern erst bei Auszahlung?.
Dasselbe gilt für das Bezahlen mit Kryptowährung. Wer einen Gegenstand mit Bitcoin bezahlt, veräußert diesen Bitcoin steuerlich.
Nicht steuerpflichtig sind dagegen der Kauf selbst, das Halten und der Transfer zwischen deinen eigenen Wallets. Ein Übertrag von der Börse auf ein Hardware-Wallet ist kein Veräußerungsvorgang, er unterbricht die Haltefrist nicht und löst keine Steuer aus.
Welcher Vorgang löst was aus
| Vorgang | Steuerlich | Rechtsgrundlage | Frist und Grenze |
|---|---|---|---|
| Kauf gegen Euro | kein Steuerfall | keine | Zwölfmonatsfrist beginnt |
| Halten im eigenen Bestand | kein Steuerfall | keine | Frist läuft weiter |
| Transfer zwischen eigenen Wallets | kein Steuerfall | keine | Frist läuft weiter, sie wird nicht unterbrochen |
| Verkauf gegen Euro | privates Veräußerungsgeschäft | § 23 EStG | nach zwölf Monaten steuerfrei, sonst Freigrenze 1.000 Euro |
| Tausch einer Kryptowährung in eine andere | Veräußerung und Anschaffung zugleich | § 23 EStG | für den erhaltenen Coin beginnt eine neue Frist |
| Bezahlen mit Kryptowährung | Veräußerung | § 23 EStG | wie beim Verkauf |
| Staking- und Lending-Erträge | sonstige Einkünfte im Zuflusszeitpunkt | § 22 Nr. 3 EStG | eigene Freigrenze 256 Euro, eigene Frist ab Zufluss |
| Airdrop ohne Gegenleistung | kein Steuerfall beim Zufluss | keine | Frist ab Zufluss |
| Airdrop mit Gegenleistung | sonstige Einkünfte | § 22 Nr. 3 EStG | Freigrenze 256 Euro |
| Mining, gelegentlich | sonstige Einkünfte | § 22 Nr. 3 EStG | Freigrenze 256 Euro |
| Mining, nachhaltig und auf Gewinn gerichtet | gewerbliche Einkünfte | § 15 EStG | Gewerbesteuer und Buchführungspflicht |
Haltefrist und Spekulationsfrist: zwölf Monate richtig berechnen
Die Haltefrist, im Alltag oft Spekulationsfrist genannt, läuft taggenau ab dem Anschaffungstag und hängt an der einzelnen Position, nicht an deinem Depot und nicht am Kalenderjahr. Ein Beispiel: Kaufst du am 15. März 2026 Ethereum, ist ein Verkauf ab dem 16. März 2027 steuerfrei.
Bei mehreren Käufen derselben Kryptowährung wird es komplizierter. Das BMF-Schreiben verlangt zunächst die Einzelbetrachtung: Wenn du nachweisen kannst, welche konkreten Coins du verkaufst, zählt deren Anschaffungsdatum. Ist das nicht möglich, gelten für die Haltefrist die zuerst angeschafften Kryptowerte als zuerst veräußert, das sogenannte FIFO-Verfahren (First in, First out). Für die Wertermittlung ist die Durchschnittsmethode anzuwenden, aus Vereinfachungsgründen darf auch dort FIFO unterstellt werden.
Zwei Punkte werden dabei regelmäßig übersehen. Erstens gilt die Betrachtung walletbezogen, jede Wallet und jedes Börsenkonto wird also für sich betrachtet; wie das bei mehreren Konten aussieht, zeigt unser Beitrag zu FIFO bei mehreren Börsen und Wallets. Zweitens bindet dich die einmal gewählte Methode bis zur vollständigen Veräußerung des Bestands.
Die früher gefürchtete Zehnjahresfrist gibt es nicht mehr. Lange war unklar, ob sich die Haltefrist auf zehn Jahre verlängert, wenn Kryptowerte als Einkunftsquelle genutzt werden, etwa beim Staking. Die Finanzverwaltung hat das ausdrücklich verneint. Auch gestakte Coins sind nach zwölf Monaten steuerfrei veräußerbar.
Für welchen Kauf die Frist an welchem Tag endet, musst du nicht von Hand auszählen: Der kostenlose Haltefrist- und FIFO-Rechner von CryptoTicker zeigt für jeden Kauf den Tag, ab dem er steuerfrei ist, und für jeden Verkauf den steuerbaren Teil. Er ist unser eigenes Werkzeug, Dateien und Eingaben bleiben in deinem Browser.
Wie hoch die Steuer auf Krypto-Gewinne ausfällt
Innerhalb der Zwölfmonatsfrist wird der Gewinn deinem übrigen Einkommen zugerechnet und mit deinem persönlichen Steuersatz belastet. Der Spitzensteuersatz von 42 Prozent beginnt 2026 bei 69.879 Euro zu versteuerndem Einkommen, 45 Prozent gelten ab 277.826 Euro. Der Solidaritätszuschlag fällt erst an, wenn die Einkommensteuer über 20.350 Euro liegt, bei Ledigen also ab rund 75.000 Euro Einkommen. Gegebenenfalls kommt Kirchensteuer hinzu.
| Übriges zu versteuerndes Einkommen | Steuer auf 10.000 Euro Kryptogewinn | Quote |
|---|---|---|
| 25.000 Euro | 2.820 Euro | 28,2 % |
| 40.000 Euro | 3.339 Euro | 33,4 % |
| 60.000 Euro | 4.031 Euro | 40,3 % |
| 80.000 Euro | 4.699,80 Euro | 47,0 % |
| 300.000 Euro | 4.747,50 Euro | 47,5 % |
Gerechnet ist der Grundtarif 2026 für Ledige mit Solidaritätszuschlag und ohne Kirchensteuer. Bei 80.000 Euro Einkommen liegt die Quote fast auf Höhe des Spitzensteuersatzes, weil der Gewinn dort in die Milderungszone des Solidaritätszuschlags fällt. Die vollständige Tabelle und ein Rechenbeispiel mit Bitcoin-Kursen von 2026 stehen in Krypto-Steuer berechnen.
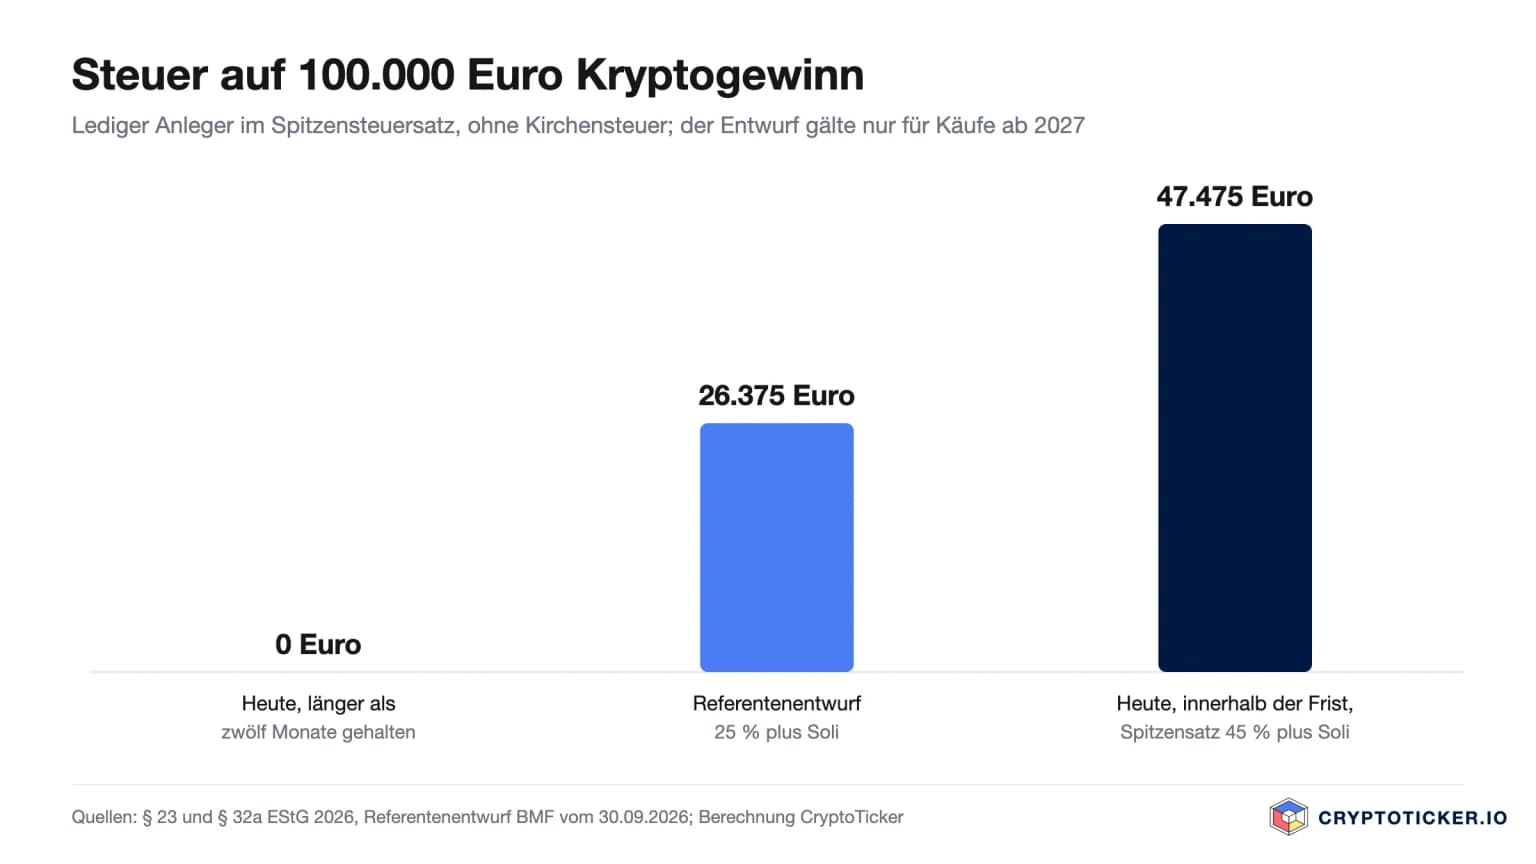
Am gleichen Gewinn von 100.000 Euro zeigt sich die Spannweite: Nach zwölf Monaten Haltedauer zahlst du null Euro. Innerhalb der Frist und im Spitzensteuersatz sind es 47.475 Euro. Nach dem Referentenentwurf wären es für Käufe ab 2027 26.375 Euro, unabhängig von der Haltedauer.
Die Freigrenze von 1.000 Euro verdient besondere Aufmerksamkeit, weil ihr Name irreführt. Eine Freigrenze ist kein Freibetrag. Bei einem Gewinn von 999 Euro zahlst du nichts. Bei 1.000 Euro versteuerst du die vollen 1.000 Euro, bei 50.000 Euro übrigem Einkommen sind das 353 Euro Steuer. Die Grenze gilt für alle privaten Veräußerungsgeschäfte eines Jahres zusammen, also auch für Gold oder Sammlerstücke, und bei Ehepaaren für jede Person getrennt.
Staking, Lending, Mining und Airdrops
Erträge aus Staking und Lending sind keine Veräußerungsgewinne, sondern Einkünfte aus sonstigen Leistungen nach § 22 Nummer 3 EStG. Sie werden im Zeitpunkt des Zuflusses mit dem Marktwert angesetzt und mit dem persönlichen Steuersatz besteuert. Für sie gilt eine eigene Freigrenze von 256 Euro im Jahr, die nichts mit den 1.000 Euro aus § 23 zu tun hat. Einzelheiten und ein Rechenbeispiel stehen im Ratgeber zu Staking-Steuern.
Der Marktwert im Zuflusszeitpunkt wird zugleich zu den Anschaffungskosten der erhaltenen Coins. Verkaufst du sie später, beginnt für sie eine eigene Zwölfmonatsfrist ab Zufluss.
Beim Mining kommt es auf den Umfang an. Gelegentliches Mining fällt unter § 22 Nummer 3, nachhaltiges und auf Gewinn gerichtetes Mining ist gewerblich, mit allen Folgen von der Gewerbesteuer bis zur Buchführungspflicht. Die Finanzverwaltung geht bei Blockbelohnungen aus dem Betrieb eigener Hardware regelmäßig von gewerblicher Tätigkeit aus.
Airdrops sind steuerfrei, wenn du dafür nichts tust und keine Gegenleistung erbringst. Verlangt der Anbieter eine Handlung, etwa das Ausfüllen eines Formulars oder Werbung in sozialen Netzwerken, liegt eine sonstige Leistung vor und der Zufluss ist steuerpflichtig.
Verluste: der Topf, der für sich steht
Verluste aus Kryptoverkäufen innerhalb der Jahresfrist lassen sich nur mit Gewinnen aus anderen privaten Veräußerungsgeschäften verrechnen. Eine Verrechnung mit Arbeitslohn, Mieteinnahmen oder Aktiengewinnen ist ausgeschlossen. Was im Jahr übrig bleibt, kannst du ein Jahr zurücktragen oder unbegrenzt in die Folgejahre vortragen.
Das ist ein Nachteil gegenüber Aktien, wo Verluste im Topf der Kapitalerträge landen. Es hat aber eine Kehrseite: Wer Kryptoverluste realisiert, kann damit Gewinne aus anderen privaten Veräußerungsgeschäften neutralisieren, etwa aus dem Verkauf von Gold innerhalb der Jahresfrist.
Wichtig ist die Verlustfeststellung. Verluste, die du nicht in der Anlage SO deiner Steuererklärung angibst, gehen für die Zukunft verloren. Das Finanzamt stellt sie nur fest, wenn sie erklärt werden. In welche Zeilen Gewinne, Verluste und Staking-Erträge gehören, zeigt unsere Anleitung zur Krypto-Steuererklärung.
Krypto-Steuerreform 2027: was der Entwurf vorsieht
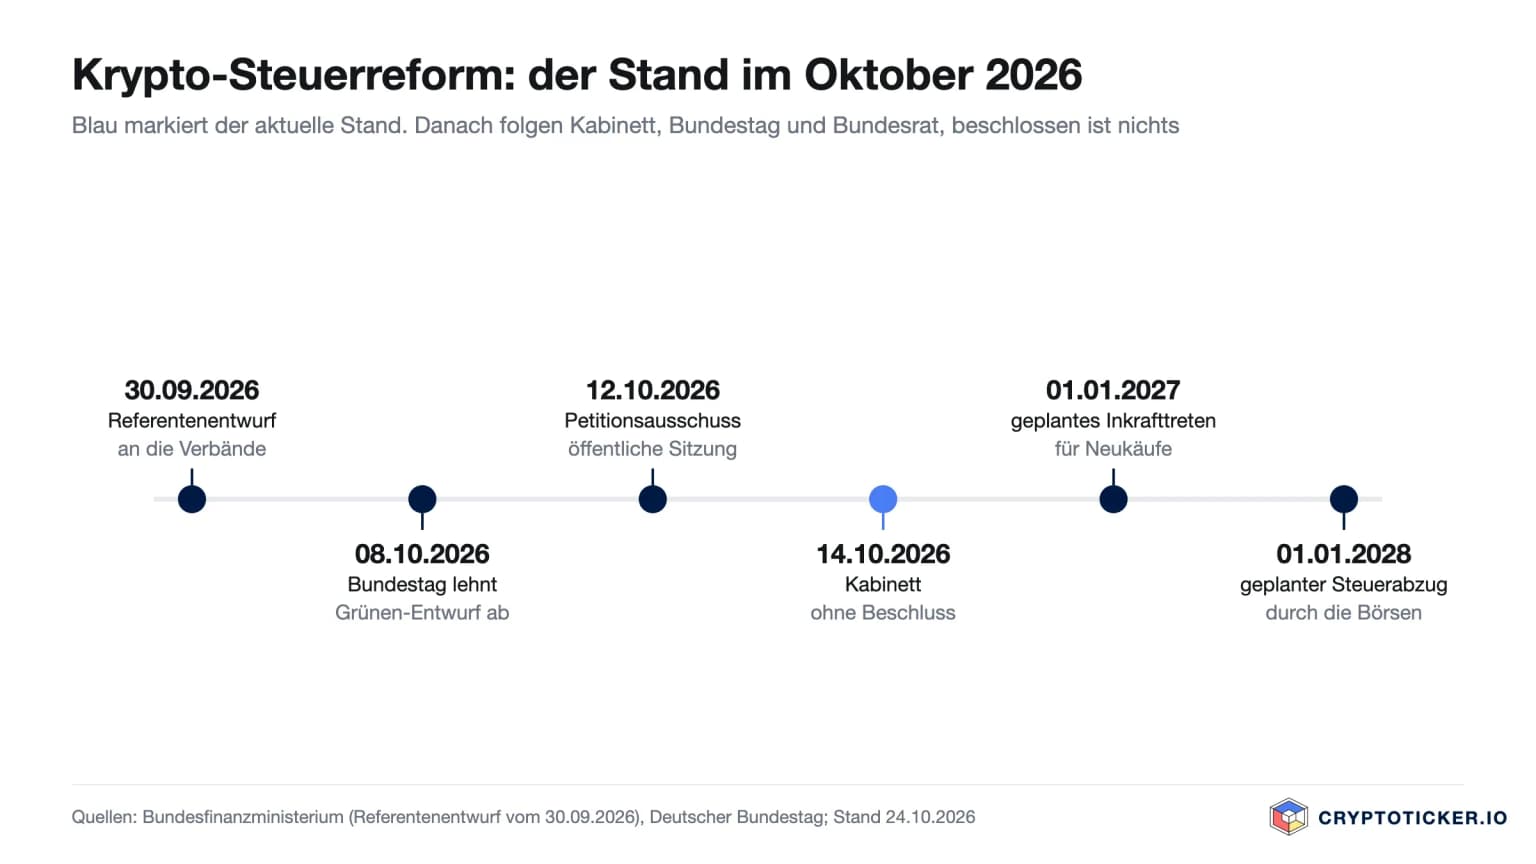
Am 30. September 2026 hat das Bundesfinanzministerium den Referentenentwurf eines Gesetzes zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen an die Verbände verschickt. Er würde Kryptowerte künftig als Einkünfte aus Kapitalvermögen nach § 20 EStG behandeln: 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag, unabhängig von der Haltedauer. Angekündigt hatte die Regierung das Vorhaben schon mit dem Bundeshaushalt 2027, der am 8. September 2026 in den Bundestag eingebracht wurde.
Für Anleger sind fünf Punkte des Entwurfs entscheidend:
- Der Stichtag liegt in der Zukunft. Erfasst würden nur Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden oder zufließen. Was du bis dahin kaufst, bliebe nach dem Entwurf in der heutigen Regelung mit Jahresfrist. Die Einzelheiten stehen in unserem Beitrag zu Bestandsschutz und Stichtag.
- Zwei Verlusttöpfe. Verluste aus Neubeständen kämen in den Topf der Kapitalerträge und wären dort mit Zinsen und anderen Kapitalerträgen verrechenbar, mit den Grenzen des § 20 Absatz 6 EStG. Für Altbestände gilt weiter der isolierte Topf des § 23.
- Die Freigrenze würde zum Freibetrag. Für Neubestände träte der Sparer-Pauschbetrag an ihre Stelle, der für alle Kapitalerträge zusammen gilt.
- Steuerabzug ab 2028. Das Gesetz soll am 1. Januar 2027 in Kraft treten, der Abzug durch Börsen und Verwahrer erst ab dem 1. Januar 2028 greifen.
- Ersatzbemessung. Kennt die Börse die Anschaffungskosten nicht, etwa bei eingelieferten Coins, soll sie die Steuer auf 50 Prozent der Verkaufseinnahmen berechnen.
Mehreinnahmen erwartet das Ministerium laut Entwurf in voller Jahreswirkung von 70 Millionen Euro für 2027, 175 Millionen Euro für 2028 und 350 Millionen Euro jährlich ab 2029. Was hinter diesen Zahlen steht, ordnen wir im Beitrag zu den 160 Millionen Euro im Bundeshaushalt ein; Dennis Weidner hat die politische Rechnung in seinem Beitrag Von 11,4 Milliarden auf 160 Millionen nachgeprüft.
Beschlossen ist nichts davon. Am 8. Oktober 2026 hat der Bundestag den weitergehenden Gesetzentwurf der Grünen, der die Haltefrist sofort abschaffen wollte, in namentlicher Abstimmung mit 445 zu 132 Stimmen abgelehnt. Am 12. Oktober verhandelte der Petitionsausschuss eine Petition für den Erhalt der Frist, und am 14. Oktober fasste das Kabinett den erwarteten Beschluss nicht; der Entwurf steckt weiter in der Ressortabstimmung. Danach folgen Kabinett, drei Lesungen im Bundestag und der Bundesrat, und auf jeder Stufe können Steuersatz und Stichtag sich noch ändern. Jeden neuen Schritt halten wir im Überblick zum Stand der Reform der Krypto-Haltefrist fest.

Was du jetzt dokumentieren solltest
Unabhängig davon, wie die Reform ausgeht, entscheidet deine Dokumentation über die Steuerlast. Seit dem 1. Januar 2026 zeichnen Kryptobörsen und Verwahrer in der EU die Umsätze ihrer Kunden auf. Nach dem Kryptowerte-Steuertransparenzgesetz melden sie die Daten jährlich bis zum 31. Juli an das Bundeszentralamt für Steuern, erstmals 2027 für das Jahr 2026. Das Finanzamt kennt deine Börsenkonten dann also.
Vier Angaben brauchst du für jede Position, und zwar dauerhaft:
- Anschaffungstag und Uhrzeit. Die Frist läuft taggenau, bei mehreren Käufen an einem Tag hilft die Uhrzeit.
- Anschaffungskosten in Euro, einschließlich Gebühren.
- Die Wallet oder Börse, auf der die Position liegt, weil die Betrachtung walletbezogen erfolgt.
- Jeder Transfer zwischen deinen eigenen Adressen, damit ein Übertrag nicht als Verkauf gewertet wird.
Kommt der Steuerabzug ab 2028, wird das noch wichtiger: Eine Börse kann nur dann korrekt abrechnen, wenn sie deine Anschaffungsdaten kennt. Bei Beständen, die du von außen einlieferst, kennt sie diese nicht, und die Ersatzbemessung mit 50 Prozent der Einnahmen fällt meist zu deinen Ungunsten aus.
Wer viele Transaktionen hat, kommt mit einer Tabellenkalkulation nicht weit. Für einfache Fälle reicht der CryptoTicker Steuerrechner, für mehrere Börsen, DeFi und Staking lohnt ein Blick auf die Krypto-Steuer-Tools und Portfolio-Tracker im Vergleich.
Für Bitcoin gelten dieselben Regeln, aber es gibt Fälle, die nur dort auftreten: ein Sparplan mit zwölf getrennten Fristen, die abweichende Besteuerung von ETPs und die Frage nach dem Gewerbe beim Mining. Diese Fälle haben wir gesondert aufgeschrieben: Bitcoin und Steuern in Deutschland; die fünf Schritte vom Kauf bis zur Erklärung stehen in Bitcoin versteuern.
Für einzelne Kryptowährungen gibt es zusätzlich Leitfäden mit den jeweiligen Besonderheiten: Ethereum und Steuern sowie XRP und Steuern.
Korrektur (24. Oktober 2026): In einer früheren Fassung stand, das Bundesfinanzministerium habe den Referentenentwurf am 8. September 2026 in die Ressortabstimmung gegeben. Der Entwurf trägt das Datum 30. September 2026; am 8. September wurde der Bundeshaushalt 2027 eingebracht. Präzisiert ist außerdem die Verlustverrechnung nach dem Entwurf: Der Topf der Kapitalerträge gälte nur für Neubestände.
Korrektur (29. September 2026): In einer früheren Fassung wurde der Gesetzentwurf 21/5752 als abgelehnt bezeichnet, als der Finanzausschuss die Ablehnung erst empfohlen hatte (Drucksache 21/6112). Abgelehnt hat ihn der Bundestag am 8. Oktober 2026.
Stand: 24. Oktober 2026. Dieser Beitrag ist keine Steuerberatung und keine Anlageberatung. Er ersetzt nicht die Beratung im Einzelfall durch eine Steuerberaterin oder einen Steuerberater. Die Rechtslage kann sich ändern.
Häufige Fragen zur Krypto-Steuer
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

14. Juli 2026 11:39
Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
2. Juli 2026 12:00
Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
14. Juli 2026 12:18
Staking Rewards dokumentieren: So vermeidest du Fehler
Staking Rewards richtig dokumentieren: Erfahre, welche Daten, Kurse und Claiming-Zeitpunkte für Steuer und späteren Verkauf wichtig sind.
6. Juli 2026 11:50
Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
10. Juli 2026 13:07
Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Wie werden Liquidity Pools besteuert? Erfahren Sie, was bei Einzahlung, Rewards, LP-Token, Impermanent Loss und Ausstieg steuerlich zu beachten ist.
15. Juli 2026 08:38
Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.
9. September 2026 00:42

Kryptosteuer 2027: 160 Millionen Euro für einen Haushalt von 555 Milliarden
Der Referentenentwurf des Bundesfinanzministeriums beziffert die Kryptosteuer erstmals: 160 Millionen Euro ab 2028. Was diese Zahl im Bundeshaushalt 2027 bedeutet, warum aus 11,4 Milliarden 160 Millionen wurden und was Anleger daraus ablesen können.
19. Februar 2026 17:42
Top 5 Tipps zur Vorbereitung auf die Krypto Steuererklärung 2026
Bereiten Sie sich auf die Krypto Steuererklärung 2026 vor. Erfahren Sie alles über die 1.000€ Freigrenze, die Haltefrist und neue Meldepflichten wie DAC8.
15. Juli 2026 09:17
Airdrops erhalten: Diese Daten sofort speichern
Airdrop erhalten? Speichere Zeitpunkt, Token-Menge, Marktwert, Bedingungen, Wallet und Transaktionsdaten für deine spätere Steuererklärung.
9. Juli 2026 11:43
Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
13. Juli 2026 08:30
Krypto-Gebühren richtig erfassen: Kauf, Verkauf, Transfer
So erfassen Sie Krypto-Gebühren bei Kauf, Verkauf, Swap und Wallet-Transfer korrekt und vermeiden falsche Anschaffungskosten und Gewinne.
13. Juli 2026 15:46
Krypto-Steuern bei vielen Trades: So vermeidest du Datenchaos
Viele Krypto-Trades? So organisierst du Börsen, Wallets, Transfers und Steuerreports, vermeidest Datenfehler und berechnest Gewinne korrekt.

1. Januar 2026 16:21
Krypto-Steuern 2026 in Deutschland: automatische Meldungen nach DAC8, was jetzt gilt
Seit dem 1. Januar 2026 müssen Krypto-Anbieter in der EU Transaktionen ihrer Kunden für das Finanzamt erfassen. Die erste Meldung für 2026 folgt 2027. Was Anleger jetzt wissen müssen.

7. Mai 2026 14:36
Bitcoin Kurs rutscht unter 81.000 $: Verkaufsdruck durch Strategy Inc und neue EU-Steuerregeln
Der Bitcoin-Kurs fällt unter 81.000 $, während Strategy Inc Verkäufe signalisiert und neue EU-Steuerregeln für Unruhe sorgen. Jetzt aktuelle Krypto-News lesen.
8. Oktober 2026 03:03

Krypto-Haltefrist: Ohne Kaufbeleg droht laut Steuerberater ein zehnfacher Steuerabzug
Die Frist für Stellungnahmen zum Krypto-Steuerentwurf ist am 6. Oktober abgelaufen, am 14. Oktober soll das Bundeskabinett ihn beschließen. Steuerberater, Banken und der Bitcoin Bundesverband haben ihre Einwände vorgelegt. Der schärfste betrifft alle, deren Kaufdaten der verkaufenden Plattform fehlen: Ein Steuerberater rechnet einen zehnfach zu hohen Abzug vor.
23. Juli 2026 12:42
Staking-Rewards verkaufen: Zwei Steuerfälle beachten
Beim Erhalt und späteren Verkauf von Staking-Rewards können zwei steuerliche Vorgänge entstehen. Diese Daten und Nachweise benötigen Anleger.
22. Juli 2026 10:22
Restaking, Liquid Staking und Steuern: Neue Produkte, alte Steuerprobleme
Restaking und Liquid Staking versprechen zusätzliche Erträge, schaffen aber neue Steuerfragen. Was Anleger bei Rewards, Token-Tausch und Haltefrist beachten müssen.
3. Oktober 2026 10:39
Bitcoin investieren mit Sparplan oder Einmalbetrag: Das ändert der Steuerstichtag am 31. Dezember
Wer jetzt in Bitcoin investiert, wählt zwischen einem Einmalbetrag, einer monatlichen Rate und einem ETN im Depot. Der Referentenentwurf des Bundesfinanzministeriums will die einjährige Haltefrist nur noch für Bestände gelten lassen, die bis zum 31. Dezember 2026 gekauft wurden.
16. Oktober 2026 17:24

Krypto-Haltefrist für Bitcoin: „Diese bleibt in der Sache abzuwarten“, so das Finanzministerium
Das Bundeskabinett hat den Entwurf zur Abschaffung der einjährigen Krypto-Haltefrist am 14. Oktober 2026 nicht beschlossen; er steckt weiter in der Ressortabstimmung. Diese Übersicht hält fest, was heute gilt, welche Termine folgen und warum der Stichtag 31. Dezember 2026 bislang ohne Gesetzeskraft ist.

22. September 2026 14:23
Fast eine Milliarde Dollar in Bitcoin-ETFs: Was du bei ETN, Depot und Haltefrist prüfst
Die US-Spot-Bitcoin-ETFs haben am 21. September netto 999 Millionen Dollar eingesammelt, den dritten Zuflusstag in Folge. Deutsche Anleger kommen an diese Fonds nicht heran: Was ETN, Haltefrist und Kaufweg für dich bedeuten.
17. Juli 2026 11:36
Bitcoin über ein Jahr halten: Diese Nachweise zählen
Bitcoin nach mehr als einem Jahr verkaufen: Welche Kaufbelege, Wallet-Daten und Transaktionsnachweise Anleger trotzdem aufbewahren sollten.
5. Oktober 2026 23:23
50 Euro im Monat in Bitcoin, 118 Raten seit 2017: Lohnt sich der Sparplan noch?
118 Monatsraten zu 50 Euro seit Januar 2017 ergeben 5.900 Euro Einzahlung und heute rund 54.500 Euro. Dieselbe Rate seit Januar 2024 liegt dagegen nur 14,5 Prozent im Plus, und seit Oktober 2025 schlägt der Sparplan den Einmalkauf um fast 39 Prozentpunkte.
3. August 2026 11:22
Bitcoin in Stablecoins tauschen: Steuer in Österreich?
Wer Bitcoin in USDT oder andere Stablecoins tauscht, zahlt in Österreich meist noch keine Steuer. Wann der Tausch dennoch steuerpflichtig wird.
4. August 2026 11:39
Bitcoin-Lending in Österreich: Wann Steuer anfällt
Bitcoin verleihen und Zinsen erhalten: Wann Lending-Erträge in Österreich mit 27,5 Prozent besteuert werden und welcher Kurswert zählt.
7. September 2026 05:32

Krypto-Haltefrist soll doch fallen: Nach der Einkommensteuerreform trifft ein eigener Entwurf alle Käufe ab 2027
Korrektur vom 8. Oktober 2026: Die Einkommensteuerreform 2027, die das Bundeskabinett am 2. September beschlossen hat, regelt Kryptowerte nicht. Daraus folgte nicht, dass die Haltefrist bleibt. Ein eigener Referentenentwurf des Bundesfinanzministeriums vom 30. September soll sie für alles streichen, was nach dem 31. Dezember 2026 angeschafft wird. Das Kabinett soll am 14. Oktober darüber beschließen.
30. Juli 2026 12:05
Bitcoin zwischen Wallets senden: Ist die Netzwerkgebühr steuerpflichtig?
Bitcoin auf die eigene Wallet übertragen: Der Transfer ist in Österreich meist steuerneutral - die Netzwerkgebühr kann dennoch Steuern auslösen.
27. Juli 2026 11:43
Krypto-Steuern erst bei Auszahlung? Wann die Steuer wirklich entsteht
Die Steuer auf Krypto-Gewinne entsteht nicht bei der Auszahlung aufs Bankkonto, sondern beim Verkauf, Tausch oder Bezahlen innerhalb eines Jahres. Welche Tauschfälle zählen, zeigt ein Rechenbeispiel mit Tageskursen 2026.
Vielleicht auch interessant