
Krypto-Haltefrist 2027: Kabinett weiter ohne Beschluss, der 1. Januar wird knapp
Die Bundesregierung hat die Abschaffung der Krypto-Haltefrist auch am 28. Oktober nicht beschlossen, laut Frank Schäffler ist im November kein Beschluss vorgesehen. Welche Termine bis Silvester bleiben, warum der Start am 1. Januar 2027 knapp wird und was ein späteres Gesetz für den Stichtag 31. Dezember bedeuten kann.


Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Die Bundesregierung hat die Abschaffung der Krypto-Haltefrist auch in ihrer Kabinettssitzung am 28. Oktober 2026 nicht beschlossen. In den Ergebnissen der 63. Sitzung kommt das Vorhaben nicht vor, und nach Angaben des früheren FDP-Bundestagsabgeordneten Frank Schäffler ist ein Beschluss auch im November nicht vorgesehen. Für den geplanten Start am 1. Januar 2027 wird die Zeit damit knapp: Der Bundesrat, ohne dessen Zustimmung das Gesetz nicht zustande kommt, tagt in diesem Jahr regulär nur noch am 20. November und am 18. Dezember. Bis zu einer Neuregelung gilt die Jahresfrist: Wer Bitcoin oder andere Kryptowerte länger als zwölf Monate hält, verkauft steuerfrei.
Der Stichtag 31. Dezember 2026, der Altbestand von Neubestand trennen soll, steht damit weiter nur in einem Referentenentwurf und hat keine Gesetzeskraft. Wie die Besteuerung heute funktioniert und was der Entwurf ändern würde, erklärt unser Ratgeber zur Krypto-Steuer in Deutschland. Dieser Beitrag rechnet den Kalender bis Silvester durch und zeigt, was ein späterer Beschluss für den Stichtag bedeuten kann.
Krypto-Haltefrist im Kabinett: Was am 28. Oktober auf der Liste stand
Die 63. Sitzung des Bundeskabinetts fand am Mittwoch, dem 28. Oktober 2026, statt. Aus dem Bundesfinanzministerium standen zwei Vorlagen auf der Liste der Beschlüsse ohne Aussprache, beide Gegenäußerungen zu Stellungnahmen des Bundesrates: zum Finanzausgleichsgesetz 2026 und zum Einkommensteuerreformgesetz 2027. Ein Gesetz zur Besteuerung von Kryptowerten fehlt, ebenso das Wort Haltefrist.
Schon die Sitzung am 14. Oktober war ohne Beschluss geblieben; den Tag haben wir im Bericht zum verstrichenen Kabinettstermin festgehalten. Das Ministerium beschreibt den Stand auf seiner Seite zum Referentenentwurf Anfang November unverändert: Der Entwurf sei in die Ressortabstimmung gegeben, eine Kabinettsbefassung sei vorgesehen. Ein Datum nennt es nicht.
Krypto-Haltefrist im November: Was Frank Schäffler zur Kabinettsplanung schreibt
Am 20. Oktober veröffentlichte Schäffler auf X einen Auszug aus der Kabinettzeitplanung und schrieb dazu: „Am 28.10. kein Kabinettsbeschluss zur #Haltefrist, und auch im November ist keiner vorgesehen.“ Er verband das mit der Forderung, die Bundesregierung solle den Plan ganz aufgeben.
Der Auszug trägt den Vermerk „Vorläufige Planung, Termine können sich jederzeit verschieben“ und zeigt nur die Sitzung vom 28. Oktober. Die beiden Vorlagen aus dem Finanzministerium, die er dort aufführt, decken sich mit den amtlichen Ergebnissen dieser Sitzung. Belegt ist mit dem Auszug also der 28. Oktober; für den November stützt sich die Aussage allein auf Schäffler, und das Ministerium hat keinen neuen Termin genannt.
Schäffler saß bis 2025 für die FDP im Bundestag und wirbt öffentlich für den Erhalt der Haltefrist. Seine Angaben zum Verfahren haben sich bisher bestätigt: Am 13. Oktober meldete er, das Vorhaben komme am nächsten Tag nicht ins Kabinett, und so kam es. Am 19. Oktober schrieb er, bis zum Bundesrat am 20. November werde es eng für Finanzminister Lars Klingbeil.
Krypto-Haltefrist 2027: Warum der Kalender bis Silvester kaum noch reicht
Soll die neue Regel für alle Käufe ab dem 1. Januar 2027 gelten, ohne an schon getätigte Käufe anzuknüpfen, muss das Gesetz vorher beschlossen und verkündet sein. Der reguläre Weg dorthin hat vier Stationen, und für jede schreibt das Grundgesetz eine Reihenfolge vor.
- Kabinettsbeschluss. Erst damit wird aus dem Referentenentwurf ein Regierungsentwurf. Ohne ihn gibt es nichts, worüber Bundestag und Bundesrat beraten könnten.
- Erster Durchgang im Bundesrat. Regierungsentwürfe gehen nach Artikel 76 Absatz 2 Grundgesetz zuerst an den Bundesrat, der sechs Wochen Zeit für eine Stellungnahme hat. Nennt die Regierung die Vorlage besonders eilbedürftig, darf sie sie nach drei Wochen an den Bundestag weiterleiten.
- Bundestag. Drei Lesungen und die Beratung im Finanzausschuss. Sitzungswochen hat der Bundestag laut seinem Sitzungskalender in diesem Jahr noch vom 2. bis 6., 9. bis 13. und 23. bis 27. November sowie vom 7. bis 11. und 14. bis 18. Dezember.
- Zustimmung des Bundesrates. Gesetze über Steuern, deren Aufkommen auch Ländern und Gemeinden zufließt, brauchen nach Artikel 105 Absatz 3 Grundgesetz die Zustimmung des Bundesrates. Das gilt für die Einkommensteuer, und der Entwurf ist entsprechend formuliert: Der Bundestag beschließe „mit Zustimmung des Bundesrates“.
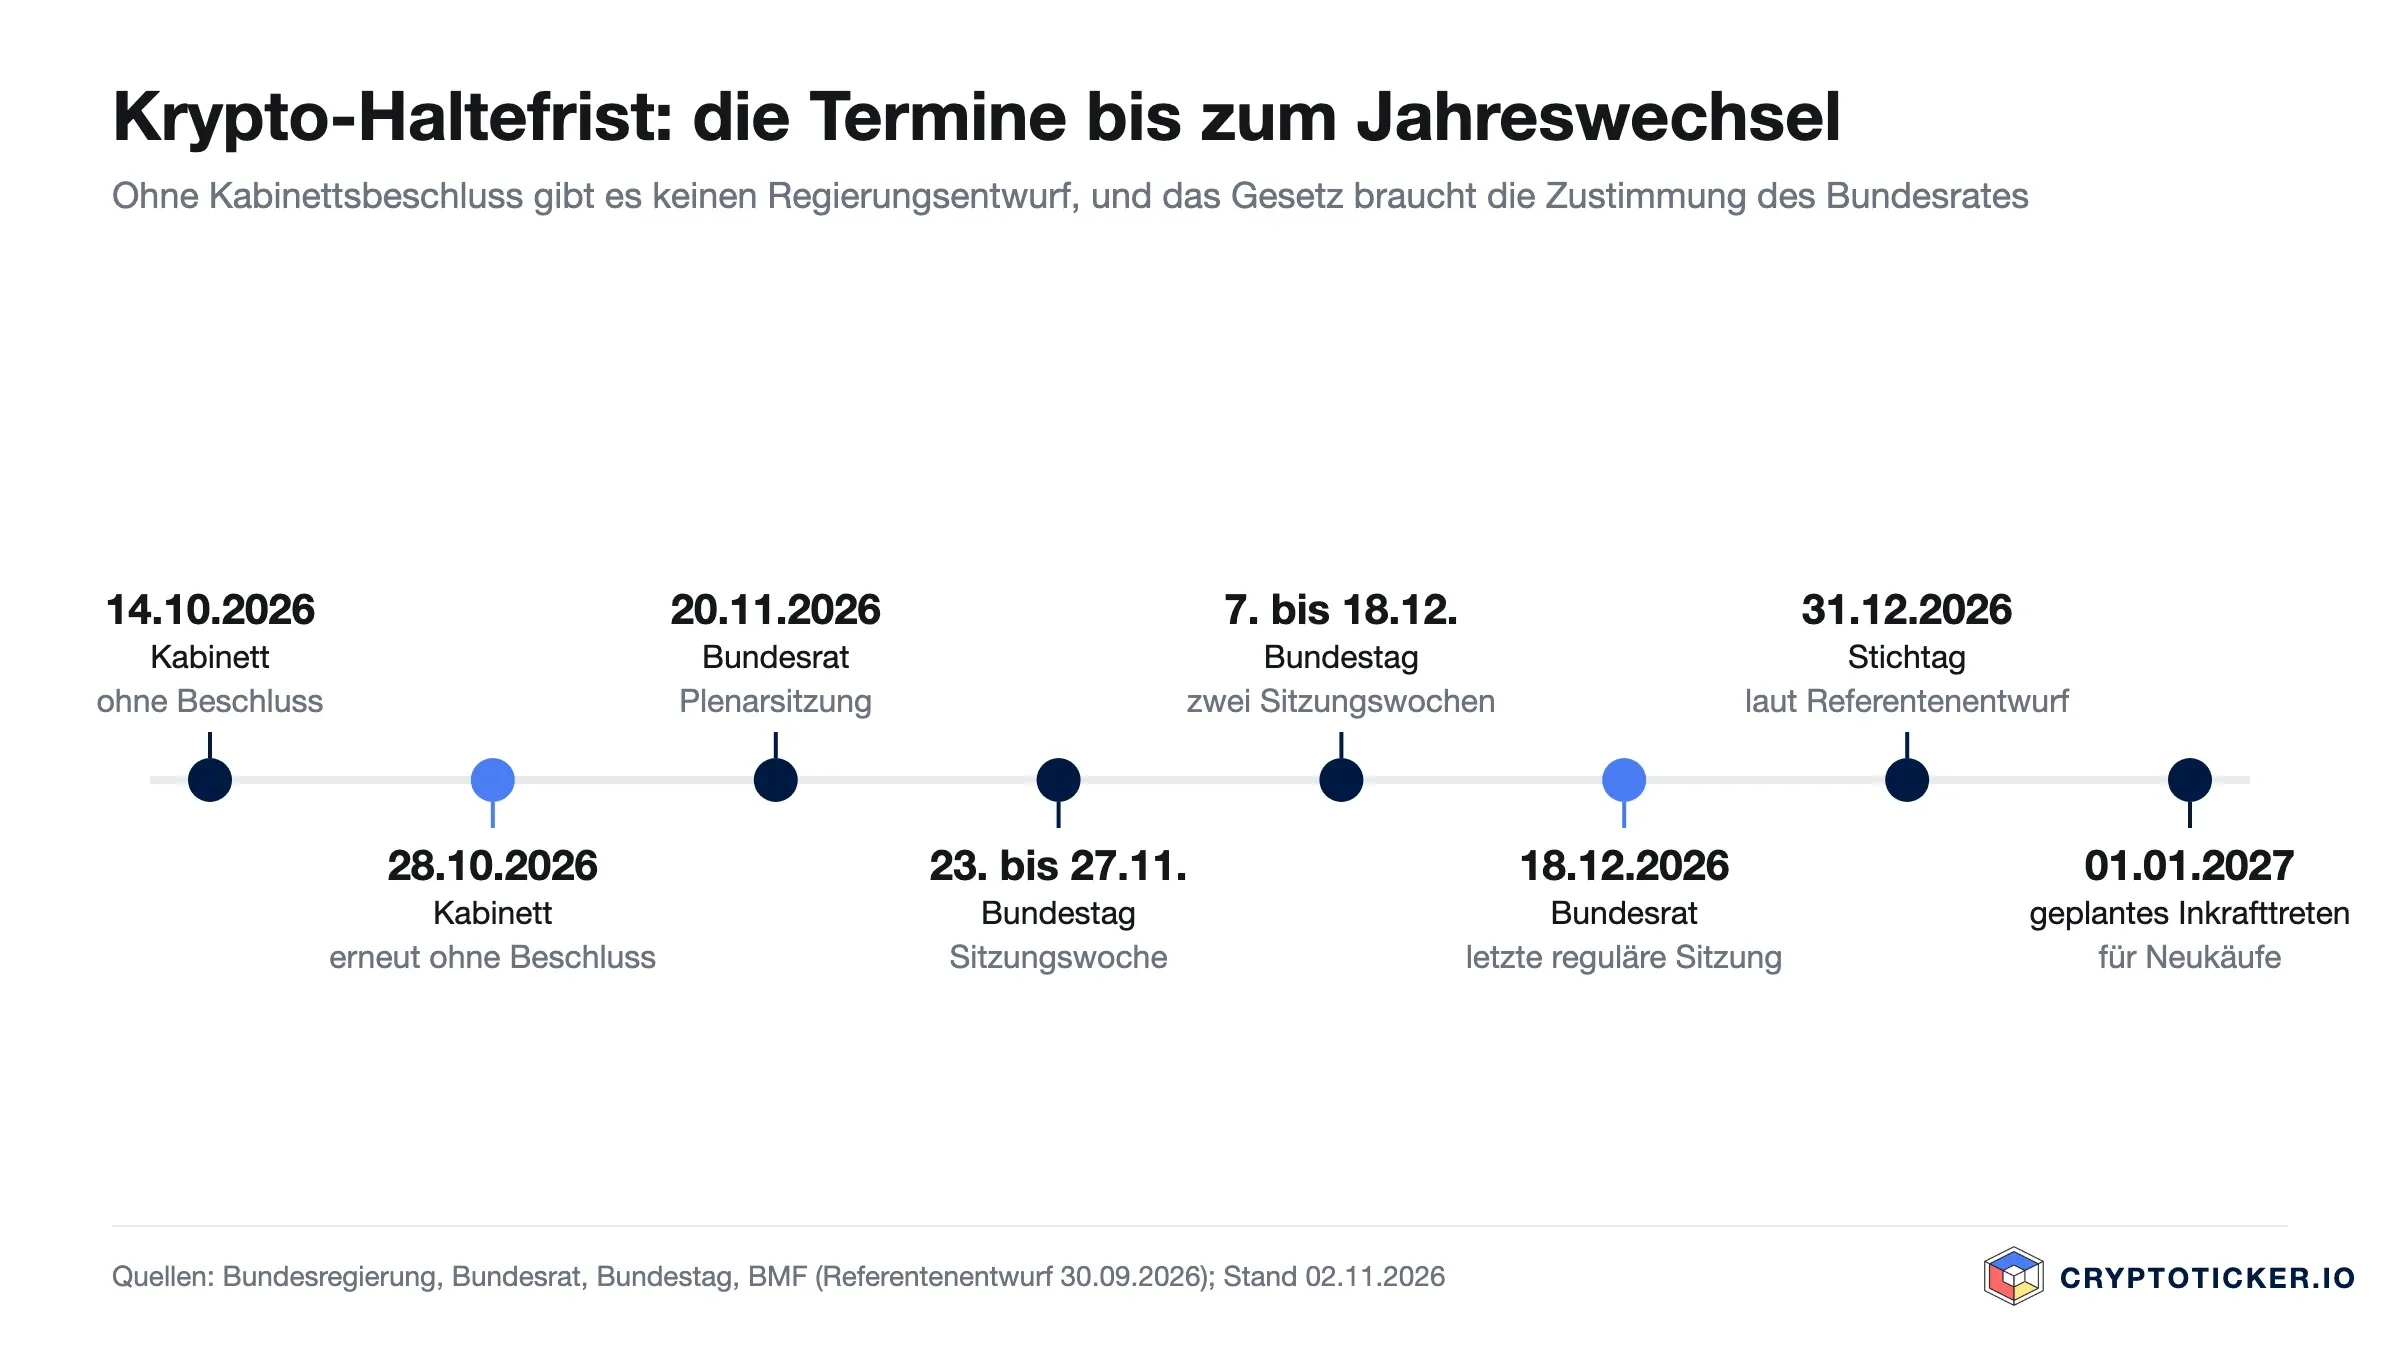
Danach muss der Bundespräsident das Gesetz ausfertigen, und es muss im Bundesgesetzblatt verkündet werden. Wie eng das wird, zeigt die Übersicht der Termine.
| Datum | Termin | Bedeutung für die Haltefrist |
|---|---|---|
| 28. Oktober 2026 | Kabinett, 63. Sitzung | kein Beschluss zur Haltefrist |
| 20. November 2026 | Bundesrat, Plenarsitzung | erster Durchgang nur mit einem Regierungsentwurf möglich |
| 23. bis 27. November 2026 | Sitzungswoche des Bundestages | Lesungen nur, wenn ein Entwurf vorliegt |
| 7. bis 18. Dezember 2026 | letzte zwei Sitzungswochen des Bundestages | zweite und dritte Lesung spätestens hier |
| 18. Dezember 2026 | letzte reguläre Plenarsitzung des Bundesrates | Zustimmung nötig, sonst kein Gesetz vor dem Jahreswechsel |
| 31. Dezember 2026 | Stichtag laut Referentenentwurf | Käufe danach fielen unter die neue Regel |
| 1. Januar 2027 | geplantes Inkrafttreten | Steuerabzug durch die Börsen erst ab 2028 |
Die Bundesratstermine stehen im Terminplan des Bundesrates für 2026: zehn reguläre Sitzungen, die letzte am Freitag, 18. Dezember. Rechnet man zurück, müssten bis dahin der erste Durchgang im Bundesrat oder die Frist von drei Wochen, drei Lesungen im Bundestag und die Zustimmung des Bundesrates Platz finden. Ohne Kabinettsbeschluss im November ist das auf dem regulären Weg nicht mehr zu schaffen; selbst mit einem Beschluss im November ginge es nur mit verkürzten Fristen und einer Zustimmung des Bundesrates noch vor Weihnachten.
Schneller wäre ein Gesetzentwurf aus der Mitte des Bundestages, also von den Koalitionsfraktionen selbst eingebracht. Er geht direkt in den Bundestag und spart den ersten Durchgang im Bundesrat. Die Zustimmung des Bundesrates am 18. Dezember bliebe trotzdem nötig, und angekündigt ist ein solcher Weg nicht.
Stichtag 31. Dezember 2026: Bestandsschutz, wenn das Gesetz erst 2027 kommt
Nach dem Referentenentwurf vom 30. September 2026 gilt die neue Besteuerung erstmals ab dem 1. Januar 2027, und zwar für Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden oder zufließen. Für Altbestände bleiben die Paragrafen 22 und 23 des Einkommensteuergesetzes unverändert anwendbar, also die Jahresfrist. Den Steuerabzug durch Börsen und Verwahrer sieht der Entwurf erst ab dem 1. Januar 2028 vor. Die Einzelheiten zu Altbestand und Nachweis stehen in unserem Beitrag zu Stichtag und Bestandsschutz.
Kommt das Gesetz erst 2027, entscheidet der Gesetzgeber neu, welcher Stichtag gilt. Er kann den 31. Dezember 2026 behalten; dann würden Käufe aus den ersten Wochen des Jahres 2027 nachträglich erfasst. Ausgeschlossen ist das nicht, denn die Einkommensteuer entsteht nach § 36 Absatz 1 EStG erst mit Ablauf des Jahres. Juristen sprechen dann von unechter Rückwirkung. Er kann den Stichtag aber auch auf ein Datum nach der Verkündung legen. Welchen Weg er wählt, ist offen.
Wo die Grenze liegt, hat das Bundesverfassungsgericht 2010 an der Spekulationsfrist für Grundstücke entschieden, die 1999 von zwei auf zehn Jahre verlängert worden war. Die Verlängerung selbst war zulässig. Nichtig war sie, soweit sie Wertzuwächse besteuerte, die bei Verkündung nach altem Recht schon steuerfrei realisiert worden waren oder hätten realisiert werden können (Aktenzeichen 2 BvL 14/02). Der Referentenentwurf geht darüber hinaus: Er lässt alle Käufe bis zum Stichtag dauerhaft im alten Recht, auch solche, deren Jahresfrist bei Verkündung noch läuft.
Unsere Einschätzung: Die Krypto-Steuerreform zum 1. Januar 2027 hängt am November
Aus Sicht der Redaktion ist ein Inkrafttreten zum 1. Januar 2027 ohne Kabinettsbeschluss im November kaum noch zu halten. Die Belege liegen offen: zwei Kabinettssitzungen ohne Beschluss, ein Ministerium ohne neuen Termin, und ein Bundesrat, dessen Zustimmung Pflicht ist und der regulär nur noch zweimal tagt. Je später der Beschluss fällt, desto wahrscheinlicher wird ein späterer Stichtag.
Dagegen spricht, dass die Bundesregierung das Vorhaben nicht zurückgezogen hat und eine Koalition mit einem eigenen Fraktionsentwurf und verkürzten Fristen auch in wenigen Wochen durch beide Häuser kommen kann. Ein ausgefallener Termin ist kein Rückzug. Eine Prognose über den Ausgang geben wir deshalb nicht ab; belastbar ist allein, dass es Anfang November keinen Beschluss gibt.

Bis zur Entscheidung gilt die Krypto-Haltefrist nach § 23 EStG
Für deine Verkäufe gilt bis zu einer Neuregelung § 23 des Einkommensteuergesetzes: Liegt zwischen Anschaffung und Veräußerung mehr als ein Jahr, ist der Gewinn steuerfrei, in voller Höhe. Innerhalb der Frist bleibt der Gewinn frei, solange alle privaten Veräußerungsgewinne eines Jahres zusammen unter 1.000 Euro liegen; darüber zählt der volle Betrag zum persönlichen Steuersatz.
Jeder Tausch, auch von Bitcoin in einen Stablecoin oder in einen anderen Coin, ist steuerlich ein Verkauf und ein neuer Kauf zugleich und startet für den erhaltenen Coin eine eigene Frist. Nach dem Entwurf gälte zusätzlich: Ein Coin, der nach dem 31. Dezember 2026 durch Tausch zugeht, fiele unter das neue Recht, auch wenn der hingegebene Coin aus dem Altbestand stammt.
Krypto-Haltefrist 2027: Bis 18. Dezember zählt jeder Kabinettstermin
Was auch immer die Bundesregierung im November entscheidet, drei Dinge helfen dir unter altem wie unter neuem Recht.
Kaufdaten sichern. Für jede Position Datum, Menge und Kaufpreis in Euro, exportiert aus Börse und Wallet und außerhalb der Plattform abgelegt. Wer seine Coins über mehrere Anbieter verteilt hat, findet im Vergleich der Krypto-Steuer-Tools Programme, die diese Daten zusammenführen.
Fristen je Kauf kennen. Der CryptoTicker Steuerrechner liest den Export deiner Börse, ordnet jedem Verkauf die Käufe zu und zeigt je Kauf den Tag, ab dem ein Verkauf steuerfrei ist. Welche Handelsplätze vollständige Historien zum Export liefern, steht im Vergleich der Krypto-Börsen.
Die Termine im Blick behalten. Ein Kabinettsbeschluss wäre der erste belastbare Schritt, danach entscheiden die Bundesratssitzungen am 20. November und am 18. Dezember. Jeden neuen Schritt halten wir im Überblick zum Stand der Reform der Krypto-Haltefrist fest.
Stand: 2. November 2026. Dieser Beitrag ist keine Steuerberatung und keine Anlageberatung. Er ersetzt nicht die Beratung im Einzelfall durch eine Steuerberaterin oder einen Steuerberater. Die Rechtslage kann sich ändern.
Häufige Fragen zur Krypto-Haltefrist 2027
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Krypto-Haltefrist für Bitcoin: „Diese bleibt in der Sache abzuwarten“, so das Finanzministerium
- Bitcoin als Altersvorsorge: Was ab 2027 gilt und was du jetzt entscheidest
- Krypto-Haltefrist: Ohne Kaufbeleg droht laut Steuerberater ein zehnfacher Steuerabzug
- Krypto Steuer und Bitcoin Steuer in Deutschland: Was 2026 gilt und was 2027 kommt
- Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

2. Juli 2026 12:00
Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
13. Juli 2026 15:32
Krypto-Steuern bei wenigen Trades: Das ist wichtig
Wenige Krypto-Trades? Erfahren Sie, wann Verkauf, Tausch, Haltefrist, Gebühren und die 1.000-Euro-Freigrenze steuerlich relevant werden.
13. Juli 2026 08:37

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
9. Oktober 2026 11:36
Krypto-Haltefrist: Bundestag lehnt Abschaffung mit 445 zu 132 Stimmen ab, gerettet ist sie damit nicht
Der Bundestag hat am 8. Oktober den Gesetzentwurf der Grünen zur Abschaffung der Krypto-Haltefrist namentlich abgelehnt, auch der Antrag der Linken fiel durch. Das Ergebnis je Fraktion, die offizielle Rede aus der Mediathek und warum die SPD in der Debatte den eigentlichen Hinweis für Anleger gab.
3. Oktober 2026 10:39
Bitcoin investieren mit Sparplan oder Einmalbetrag: Das ändert der Steuerstichtag am 31. Dezember
Wer jetzt in Bitcoin investiert, wählt zwischen einem Einmalbetrag, einer monatlichen Rate und einem ETN im Depot. Der Referentenentwurf des Bundesfinanzministeriums will die einjährige Haltefrist nur noch für Bestände gelten lassen, die bis zum 31. Dezember 2026 gekauft wurden.
6. Juli 2026 11:50
Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
19. Februar 2026 17:42
Top 5 Tipps zur Vorbereitung auf die Krypto Steuererklärung 2026
Bereiten Sie sich auf die Krypto Steuererklärung 2026 vor. Erfahren Sie alles über die 1.000€ Freigrenze, die Haltefrist und neue Meldepflichten wie DAC8.
5. Oktober 2026 23:23
50 Euro im Monat in Bitcoin, 118 Raten seit 2017: Lohnt sich der Sparplan noch?
118 Monatsraten zu 50 Euro seit Januar 2017 ergeben 5.900 Euro Einzahlung und heute rund 54.500 Euro. Dieselbe Rate seit Januar 2024 liegt dagegen nur 14,5 Prozent im Plus, und seit Oktober 2025 schlägt der Sparplan den Einmalkauf um fast 39 Prozentpunkte.

15. Mai 2026 10:47
Top 10 Altcoins zum Kaufen im Mai 2026, während Bitcoin wieder Richtung 80.000 Dollar steigt
Entdecke die Top 10 Altcoins zum Kaufen im Mai 2026, während Bitcoin wieder nahe 80.000 Dollar steht und Kapital in starke Krypto Assets fließt.
17. Juli 2026 11:36
Bitcoin über ein Jahr halten: Diese Nachweise zählen
Bitcoin nach mehr als einem Jahr verkaufen: Welche Kaufbelege, Wallet-Daten und Transaktionsnachweise Anleger trotzdem aufbewahren sollten.

1. Juli 2025 15:23
Deutschlands Bankenriesen setzen auf Krypto: Deutsche Bank und Sparkassen, der Stand zum Start 2026
Die Deutsche Bank plant bis Ende 2026 die Kryptoverwahrung für institutionelle Kunden, die Sparkassen wollen ab Mitte Oktober Kryptohandel in ihrer App anbieten. Wo beide Vorhaben stehen.
9. Juli 2026 11:43
Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
7. Mai 2026 14:36
Bitcoin Kurs rutscht unter 81.000 $: Verkaufsdruck durch Strategy Inc und neue EU-Steuerregeln
Der Bitcoin-Kurs fällt unter 81.000 $, während Strategy Inc Verkäufe signalisiert und neue EU-Steuerregeln für Unruhe sorgen. Jetzt aktuelle Krypto-News lesen.

15. März 2026 07:00
Bitcoin-ETFs verzeichnen 760 Mio. USD Zuflüsse, während Operation Epic Fury das globale Finanzwesen erschüttert
Inmitten von Operation Epic Fury verzeichneten Bitcoin-ETFs diese Woche Nettozuflüsse von 760 Mio. USD. Während die Märkte 5 Bio. USD verlieren, hält der BTC-Kurs.
29. März 2026 20:11
Ist das die erste echte globale Liquiditätskrise im Krypto Zeitalter?
Krieg, steigende Ölpreise und sinkende Liquidität belasten den Kryptomarkt. Ist das die erste globale Liquiditätskrise im Krypto Zeitalter?
1. November 2026 13:06
Bitcoin im November: Was zehn Jahre Monatsrenditen nach dem schwächsten Oktober zeigen
Bitcoin hat den Oktober 2026 mit minus 7,3 Prozent beendet, dem schwächsten Oktober seit 2016. Wir haben die Monatsrenditen der letzten zehn Jahre ausgewertet und zeigen, was sie über den November sagen und welche Termine jetzt den Kurs bewegen.

8. Oktober 2026 22:36
Krypto Crash Grund: Warum Bitcoin unter 81.000 Dollar fiel und Altcoins noch härter bluten
Bitcoin rutschte am Donnerstag bis auf 80.427 Dollar, Ethereum, Solana und BNB verloren vier bis sechs Prozent. Binnen 24 Stunden wurden Hebelwetten über 1,16 Milliarden Dollar zwangsweise geschlossen. Drei Gründe stecken hinter dem Krypto Crash, und drei Punkte solltest du jetzt prüfen.
14. August 2026 12:22
Bitcoin-Steuerreporting Österreich 2026: Das gilt
Bitcoin-Steuerreporting in Österreich: Welche Daten Anleger 2026 von Kryptobörsen verlangen können und wann der Report für die Steuer wichtig ist.

5. Juni 2026 18:11
MiCA und deine Kryptos: Sind deine Assets ab dem 1. Juli 2026 in Gefahr?
MiCAR tritt am 1. Juli 2026 in Kraft – doch was bedeutet das für Ihre Kryptowährungen? Drohen Einschränkungen, Delistings oder Verluste?
3. Juli 2026 09:07
Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
USDT, USDC und andere Stablecoins können steuerlich relevant sein. Erfahren Sie, wann Tausche, Gewinne, Haltefrist und Nachweise wichtig werden.
8. Oktober 2026 03:50
Krypto-Markt rutscht ab: Bitcoin verliert 4,2 Prozent, 651 Millionen Dollar Long-Wetten liquidiert
Bitcoin hat seit Dienstagnachmittag 4,2 Prozent verloren, Ether und XRP noch mehr. Drei Gründe lassen sich belegen: Abflüsse aus den US-ETFs, 651 Millionen Dollar an zwangsweise geschlossenen Long-Wetten und ein Fed-Protokoll, das eine weitere Zinserhöhung in Aussicht stellt. Ein Crash ist es nicht, und was du vor einem Nachkauf prüfen solltest, steht hier.
15. Juli 2026 08:38
Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.
2. November 2025 19:26
Krypto Markt zeigt sich vorsichtig im November 2025 – Was steckt hinter dem bärischen Trend?
Der Krypto Markt startet vorsichtig in den November 2025. Da die meisten Top Coins auf „Sell“ stehen, fragen sich Trader, ob das nur eine Abkühlung oder der Beginn einer tieferen Korrektur ist.
8. April 2026 17:36
Bitcoin ersetzt Ölzahlungen? Irans Hormuz Schritt könnte die globale Finanzwelt verändern
Iran könnte Bitcoin für Öltransit im Hormuz verlangen. Ersetzt Krypto den USD im Welthandel? Eine neue Finanzordnung entsteht.
Vielleicht auch interessant