
Krypto GmbH: 25,6 Prozent Steuer ab dem ersten Verkauf, privat null nach einem Jahr: Worauf es jetzt ankommt
Eine Krypto GmbH zahlt auf jeden Kursgewinn 25,6 bis 33,3 Prozent, ab dem ersten Tag. Privat bleibt derselbe Gewinn nach einem Jahr steuerfrei. Wir rechnen beide Wege durch und zeigen, wo die GmbH trotzdem gewinnt.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Eine Krypto GmbH zahlt auf jeden Verkaufsgewinn Steuern, und zwar vom ersten Tag an. Je nach Gemeinde liegt die Belastung bei 25,6 bis 33,3 Prozent. Im Privatvermögen bleibt derselbe Gewinn nach einem Jahr Haltedauer steuerfrei. Damit ist die Frage, ob sich eine GmbH für Krypto lohnt, keine Frage des Steuersatzes, sondern eine Frage des Zeithorizonts.
Wer Coins kauft, ein Jahr liegen lässt und das Geld dann privat braucht, fährt ohne Gesellschaft fast immer besser. Wer dagegen häufig handelt, die Gewinne über Jahre im Unternehmen wieder anlegt und sie nicht entnimmt, kann mit der GmbH-Struktur gewinnen. Dieser Text rechnet beide Wege mit den geltenden Sätzen durch, benennt die drei teuren Irrtümer und zeigt, was der Referentenentwurf vom 30. September 2026 an der Rechnung ändern würde.
Für dieselbe Sache kursieren mehrere Namen. Trading-GmbH, Krypto-Trading-GmbH, Bitcoin-GmbH und vermögensverwaltende GmbH meinen meist dieselbe Konstruktion: eine Kapitalgesellschaft, die Kryptowährungen im eigenen Bestand hält und handelt. Ob der Gesellschaftsvertrag als Zweck die Vermögensverwaltung oder den Handel nennt, ändert an der Krypto GmbH Steuer nichts. Maßgeblich ist allein, dass eine Kapitalgesellschaft hinter dem Bestand steht.
Krypto in der GmbH: Körperschaftsteuer und Gewerbesteuer ab dem ersten Verkauf
Kryptowerte sind steuerlich Wirtschaftsgüter. Liegen sie in einer GmbH, gehören sie zum Betriebsvermögen, also zu dem Vermögen, das dem Betrieb der Gesellschaft dient. Jeder realisierte Kursgewinn erhöht damit den Gewinn der Gesellschaft, und auf diesen Gewinn fallen Körperschaftsteuer und Gewerbesteuer an. Eine Haltedauer spielt dabei keine Rolle: Ob du Bitcoin nach drei Wochen oder nach sieben Jahren verkaufst, ändert am Steuersatz der GmbH nichts.
Besonders häufig unterschätzt wird die Gewerbesteuer. Viele rechnen damit, dass eine Gesellschaft, die nur eigenes Vermögen verwaltet und keinen Handel im landläufigen Sinn betreibt, davon frei bleibt. Das Gesetz sieht es anders. Nach § 2 Absatz 2 Satz 1 Gewerbesteuergesetz gilt „stets und in vollem Umfang“ als Gewerbebetrieb die Tätigkeit der Kapitalgesellschaften, und die GmbH ist dort ausdrücklich genannt. Die Gewerbesteuerpflicht hängt also an der Rechtsform, nicht an der Tätigkeit.
Die erweiterte Kürzung, mit der Immobiliengesellschaften die Gewerbesteuer vermeiden, hilft hier nicht: § 9 Nummer 1 Satz 2 Gewerbesteuergesetz setzt voraus, dass das Unternehmen ausschließlich eigenen Grundbesitz verwaltet. Eine Gesellschaft, die Coins hält, erfüllt das nicht. Wie die Abgrenzung aussieht, wenn Kryptowerte in einem bereits bestehenden Betrieb liegen, haben wir in unserem Beitrag zu Bitcoin im Unternehmen zwischen Privat- und Betriebsvermögen beschrieben.
Die einjährige Haltefrist nach § 23 EStG gilt nur im Privatvermögen
Der Grund, aus dem private Anleger in Deutschland bisher gut ohne Gesellschaft auskommen, steht in § 23 Absatz 1 Satz 1 Nummer 2 Einkommensteuergesetz. Steuerbar sind dort „Veräußerungsgeschäfte bei anderen Wirtschaftsgütern, bei denen der Zeitraum zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr beträgt“. Wer länger als ein Jahr hält, verwirklicht keinen steuerbaren Vorgang mehr. Der Gewinn bleibt unversteuert, unabhängig von der Höhe.
Dazu kommt eine Freigrenze. Nach § 23 Absatz 3 Satz 5 Einkommensteuergesetz bleiben Gewinne steuerfrei, wenn der aus privaten Veräußerungsgeschäften erzielte Gesamtgewinn im Kalenderjahr weniger als 1.000 Euro betragen hat. Freigrenze bedeutet dabei alles oder nichts: Bei 999 Euro Gewinn zahlst du nichts, bei 1.000 Euro wird der gesamte Betrag steuerpflichtig, nicht nur der übersteigende Teil. Ein Freibetrag würde nur den Teil darüber erfassen.
Beides gilt ausschließlich im Privatvermögen. In der GmbH gibt es weder die Jahresfrist noch die Freigrenze. Der Nachteil der Gesellschaft ist damit kein Rechenfehler, sondern im Gesetz angelegt. Den Wortlaut kannst du beim Bundesamt für Justiz in § 23 Einkommensteuergesetz nachlesen.
25,6 bis 33,3 Prozent: So setzt sich die Steuerlast der Gesellschaft zusammen
Die Belastung einer GmbH besteht aus drei Bausteinen. Die Körperschaftsteuer beträgt für Veranlagungszeiträume bis 2027 15 Prozent des Gewinns. Darauf kommt der Solidaritätszuschlag, der nach § 4 Solidaritätszuschlaggesetz 5,5 Prozent der Bemessungsgrundlage ausmacht, also 5,5 Prozent der Körperschaftsteuer. Zusammen ergibt das 15,825 Prozent.
Der dritte Baustein ist die Gewerbesteuer, und dieser Posten schwankt. Er entsteht aus der Steuermesszahl von 3,5 Prozent nach § 11 Absatz 2 Gewerbesteuergesetz, multipliziert mit dem Hebesatz der Gemeinde. Der Hebesatz ist der Prozentsatz, den jede Gemeinde selbst festlegt; wo sie nichts Eigenes beschließt, beträgt er nach § 16 Absatz 4 Satz 2 Gewerbesteuergesetz 280 Prozent. Daraus folgt die Spanne:
- Hebesatz 280 Prozent: 9,8 Prozent Gewerbesteuer, Gesamtbelastung 25,62 Prozent
- Hebesatz 400 Prozent: 14,0 Prozent Gewerbesteuer, Gesamtbelastung 29,83 Prozent
- Hebesatz 500 Prozent: 17,5 Prozent Gewerbesteuer, Gesamtbelastung 33,32 Prozent
- Privatvermögen nach einem Jahr: 0 Prozent
Der Sitz der Gesellschaft entscheidet also über rund acht Prozentpunkte der Steuerbelastung. Welcher Hebesatz für deine Gemeinde gilt, steht in der jeweiligen Gewerbesteuersatzung. Wer die Zahlen für den eigenen Bestand sauber ermitteln will, kommt um eine lückenlose Dokumentation nicht herum; die Werkzeuge dafür haben wir im Vergleich der Krypto-Steuer-Tools und Portfolio-Tracker gegenübergestellt.
Ab 2028 sinkt die Körperschaftsteuer, bis 2032 auf 10 Prozent
Eine Gesellschaft gründet man für Jahre, und in diesen Jahren bewegt sich der Steuersatz. § 23 Absatz 1 Körperschaftsteuergesetz nennt inzwischen einen Stufenplan: 15 Prozent für Veranlagungszeiträume bis 2027, dann 14 Prozent im Jahr 2028, 13 Prozent 2029, 12 Prozent 2030, 11 Prozent 2031 und ab 2032 10 Prozent.
Für die Gesamtbelastung bei einem Hebesatz von 400 Prozent heißt das einen Rutsch von 29,83 Prozent heute auf 28,77 Prozent im Jahr 2028 und 24,55 Prozent ab 2032. Bei einem Hebesatz von 280 Prozent sinkt sie im selben Zeitraum von 25,62 auf 20,35 Prozent. Eine GmbH, die 2026 noch knapp hinter dem Privatweg liegt, steht 2032 anders da, und wer heute rechnet, sollte diese Stufen mitnehmen statt nur mit dem aktuellen Satz zu kalkulieren. Der Stufenplan steht im Wortlaut in § 23 Körperschaftsteuergesetz.
Die Ausschüttung kostet ein zweites Mal: 48,3 Prozent Gesamtlast
Die bisher genannten Sätze betreffen nur die Ebene der Gesellschaft. Das Geld liegt danach in der GmbH, nicht auf dem privaten Konto. Holst du es heraus, greift die zweite Ebene. Auf eine Gewinnausschüttung an einen privaten Gesellschafter fällt Kapitalertragsteuer von 25 Prozent nach § 43a Absatz 1 Nummer 1 Einkommensteuergesetz an, zuzüglich Solidaritätszuschlag, zusammen 26,375 Prozent.
Gerechnet an 100.000 Euro Kursgewinn bei einem Hebesatz von 400 Prozent sieht das so aus: Die Gesellschaft zahlt 29.825 Euro, es bleiben 70.175 Euro. Von der Ausschüttung dieses Betrags gehen weitere 18.509 Euro ab. Privat ankommen 51.666 Euro, die Gesamtbelastung liegt bei 48,33 Prozent. Beim Mindesthebesatz von 280 Prozent sind es 45,24 Prozent. Derselbe Gewinn, privat nach einem Jahr Haltedauer erzielt, kommt nach geltendem Recht ungeschmälert an.
Damit ist die entscheidende Größe benannt. Die GmbH ist dort stark, wo das Geld drinbleibt und weiterarbeitet, weil dann nur die erste Ebene zählt und der Zinseszins auf einen größeren Betrag wirkt. Sobald die Entnahme geplant ist, kehrt sich der Vorteil um.
Steuerbefreiung über eine Holding? Warum § 8b KStG Kryptowerte nicht erfasst
In Gesprächen über Krypto-Strukturen fällt regelmäßig der Satz, eine Holding stelle 95 Prozent der Gewinne steuerfrei. Dahinter steht § 8b Körperschaftsteuergesetz, und die Vorschrift leistet das für Kryptowerte nicht. Ihr Absatz 1 lässt Bezüge im Sinne des § 20 Absatz 1 Nummer 1, 2, 9 und 10 Buchstabe a Einkommensteuergesetz außer Ansatz. Gemeint sind Gewinnausschüttungen und vergleichbare Bezüge aus Anteilen an Körperschaften, also der Fall, dass eine Gesellschaft an einer anderen Gesellschaft beteiligt ist.
Ein Bitcoin ist keine Beteiligung an einer Körperschaft. Verkauft eine GmbH Coins mit Gewinn, bleibt dieser Gewinn voll steuerpflichtig, auch wenn über der GmbH eine Holding sitzt. Die Begünstigung greift erst eine Etage höher und nur für einen anderen Vorgang: wenn die Holding die Anteile an der Tochtergesellschaft veräußert. Eine Holding kann deshalb beim späteren Verkauf der Gesellschaft sinnvoll sein; die laufenden Kursgewinne auf Coins macht sie nicht günstiger.
Wer eine Struktur allein auf dieses Versprechen baut, zahlt zweimal: einmal die Errichtungs- und Beratungskosten für eine zweite Gesellschaft und einmal die vollen Steuern, die er zu vermeiden glaubte.
Private Coins in die GmbH einlegen gilt als Veräußerung
Der zweite teure Irrtum betrifft den Weg hinein. Coins wandern nicht steuerneutral aus dem Privatvermögen in die eigene Gesellschaft. Ob du sie der GmbH verkaufst oder als Sacheinlage einbringst, in beiden Fällen gibst du als Privatperson einen Vermögenswert ab und erhältst eine Gegenleistung. Das ist eine Veräußerung im Sinne des § 23 Einkommensteuergesetz.
Daraus folgt eine klare Reihenfolge. Liegt der Kauf weniger als ein Jahr zurück, löst die Einlage Einkommensteuer zum persönlichen Satz aus, und zwar auf die gesamte stille Reserve. Ist das Jahr abgelaufen, bleibt der Vorgang privat steuerfrei, und die Gesellschaft setzt den Verkehrswert als Anschaffungskosten an. Dieser höhere Einstiegswert senkt spätere Gewinne in der GmbH. Wer die Jahresfrist vor der Einlage abwartet, verschenkt also nichts, sondern hebt die Bemessungsgrundlage der Gesellschaft.
Formal braucht die Gründung Kapital. Das Stammkapital muss nach § 5 Absatz 1 GmbH-Gesetz mindestens 25.000 Euro betragen. Vor der Anmeldung zum Handelsregister muss nach § 7 Absatz 2 auf jeden Geschäftsanteil ein Viertel des Nennbetrags eingezahlt sein, insgesamt mindestens die Hälfte des Stammkapitals, soweit keine Sacheinlagen vereinbart sind. Eine Einlage in Coins ist damit möglich, verlangt aber eine belastbare Bewertung zum Stichtag, was bei schwankenden Kursen Aufwand bedeutet.
Ab wann gilt privater Krypto-Handel als gewerblich?
Die Rechnung oben setzt voraus, dass dein Handel privat bleibt, und das ist nicht selbstverständlich. Gewerblichkeit ist in § 15 Absatz 2 Einkommensteuergesetz umschrieben: Eine „selbständige nachhaltige Betätigung, die mit der Absicht, Gewinn zu erzielen, unternommen wird und sich als Beteiligung am allgemeinen wirtschaftlichen Verkehr darstellt“, ist Gewerbebetrieb. Stuft das Finanzamt einen Privatanleger als Unternehmer ein, verschiebt sich der ganze Rahmen: Die Einkünfte werden gewerblich, die einjährige Haltefrist entfällt auch ohne Gesellschaft, und Gewerbesteuer kommt hinzu.
An einer festen Zahl von Krypto-Transaktionen ist diese Grenze nicht festgemacht. Der Handel mit eigenem Vermögen erfüllt die Merkmale nicht allein durch Häufigkeit. Kritischer wird es, wenn Leistungen für Dritte hinzukommen, etwa die Verwaltung fremden Krypto-Vermögens, oder wenn Mining und Staking in größerem Umfang betrieben werden. Wo die Finanzverwaltung beim Schürfen die Linie zieht, haben wir bei Krypto-Mining und der Frage nach dem Gewerbe aufgeschrieben.
Für die Entscheidung über eine Gesellschaft zählt das doppelt. Wer ohnehin Gefahr läuft, als gewerblich eingestuft zu werden, verliert den Hauptvorteil des Privatwegs auch ohne GmbH. Dann rückt die Unternehmensbesteuerung in der Gesellschaft näher an die Alternative heran, weil die Veräußerungsgewinne in beiden Fällen steuerpflichtig sind.
Krypto Verluste: Was die Gesellschaft verrechnen darf und das Privatvermögen nicht
Hier liegt der stärkste Punkt der GmbH, und er wird seltener genannt als die Steuersätze. Ein Kursverlust in der Gesellschaft mindert deren Gewinn insgesamt. Er lässt sich also gegen Einnahmen aus Beratung, Vermietung, Zinsen oder jeder anderen Tätigkeit der GmbH rechnen, weil die Kapitalgesellschaft nur eine Einkunftsart kennt.
Im Privatvermögen ist das anders. Verluste aus privaten Veräußerungsgeschäften dürfen nach § 23 Absatz 3 Einkommensteuergesetz nur mit Gewinnen aus ebensolchen Geschäften ausgeglichen werden, im selben Jahr oder über den Verlustvortrag in späteren Jahren. Gegen den Arbeitslohn oder gegen Aktiengewinne läuft das nicht. Was mit bereits festgestellten Altverlusten passiert, haben wir beim Prüfen des Krypto-Verlustvortrags aufgeschrieben.
Für Anleger heißt das: Wer in schlechten Jahren hohe realisierte Verluste trägt und daneben andere betriebliche Einnahmen hat, holt in der GmbH etwas zurück, was privat verfällt. Das ist ein echter Vorteil, er wirkt aber nur, wenn tatsächlich etwas zu verrechnen ist.
Stammkapital, Notar und Jahresabschluss: die laufenden Kosten der GmbH-Struktur
Eine GmbH ist eine Dauerverpflichtung. Zur Gründung gehören die notarielle Beurkundung des Gesellschaftsvertrags und die Eintragung ins Handelsregister. Danach fällt jedes Jahr dasselbe Bündel an Pflichten an: doppelte Buchführung, Jahresabschluss mit Bilanz, Offenlegung im Unternehmensregister, Körperschaftsteuer- und Gewerbesteuererklärung sowie die Umsatzsteuervoranmeldungen, soweit die Gesellschaft umsatzsteuerlich relevant tätig ist.
Höhe und Umfang dieser Posten hängen vom Einzelfall ab. Die Notarkosten richten sich nach dem Geschäftswert, die Honorare des Steuerberaters nach der Steuerberatervergütungsverordnung und dem tatsächlichen Aufwand. Belastbare Pauschalbeträge dazu gibt es nicht, und wir nennen hier bewusst keine, weil sie je nach Zahl der Transaktionen und Qualität der Vorarbeit weit auseinandergehen. Wichtig ist der Charakter dieser Kosten: Jeder dieser Posten fällt auch in einem Jahr an, in dem die Gesellschaft keinen einzigen Coin verkauft.
Daraus ergibt sich die Untergrenze für die ganze Überlegung. Unterhalb eines Bestands, dessen erwartete Steuerersparnis die jährlichen Festkosten deutlich übersteigt, rechnet sich die Struktur nicht, selbst wenn alles andere für sie spricht.
Wie prüft das Finanzamt Krypto? Aufzeichnungspflichten und Verwahrung im Betriebsvermögen
In der Gesellschaft gilt ein strengerer Maßstab als privat. Jede Anschaffung und jede Veräußerung ist ein Buchungsvorgang und muss mit Datum, Menge, Kurs und Gegenwert erfasst sein. Der Bestand erscheint in der Bilanz und ist zum Abschlussstichtag zu bewerten. Ohne saubere Einzelaufzeichnungen lässt sich der Gewinn nicht ermitteln, und eine Schätzung durch die Finanzverwaltung fällt selten zugunsten des Steuerpflichtigen aus.
Den Verwaltungsrahmen für die steuerliche Behandlung im Betriebsvermögen setzt das BMF-Schreiben vom 6. März 2025 zur ertragsteuerlichen Behandlung von Kryptowerten. Es führt den Oberbegriff Kryptowerte, ordnet die Einkünfte den Einkunftsarten zu und verlangt für die Gewinnermittlung grundsätzlich die Einzelbewertung der veräußerten Einheiten mit ihren fortgeführten Anschaffungskosten; erst wenn die Zuordnung nicht möglich ist, kommen durchschnittliche Anschaffungskosten in Betracht. An dieser Vorgabe hängt im Steuerrecht die ganze Krypto-Besteuerung der Gesellschaft, denn ohne zuordenbare Anschaffungskosten lässt sich kein Gewinn ermitteln.
Praktisch wichtig ist die Trennung der Verwahrung. Die Coins der GmbH gehören in Wallets und auf Konten, die der Gesellschaft zuzuordnen sind. Wer Gesellschafts- und Privatbestände in derselben Wallet mischt, gefährdet die Zuordnung zum Betriebsvermögen und schafft einen Streitpunkt, der sich im Nachhinein kaum auflösen lässt. Dasselbe gilt für die Schlüsselverwaltung: Wer darf auf die Bestände zugreifen, und wie ist das dokumentiert?
Dass die Finanzverwaltung Kenntnis erlangt, ist nicht mehr die Ausnahme. Handelsplattformen in der EU unterliegen Meldepflichten, und der automatische Informationsaustausch wird auf Drittstaaten ausgeweitet; den Stand dazu haben wir beim Datenaustausch nach dem CARF-Rahmen beschrieben. Die Annahme, eine Gesellschaft sei unauffälliger als eine Privatperson, trifft nicht zu: Die GmbH gibt jährlich Erklärungen ab und legt ihre Zahlen offen.
Was die geplante Reform der Haltefrist an dieser Rechnung ändern würde
Der ganze Vergleich hängt an der einjährigen Haltefrist. Genau die steht zur Disposition. Nach unserer Berichterstattung vom 16. Oktober 2026 zum Stand der Krypto-Haltefrist sieht ein Referentenentwurf vom 30. September 2026 vor, Kryptowerte aus dem privaten Veräußerungsgeschäft in die Kapitalanlage zu überführen. Zum Stand dieser Berichterstattung hatte das Kabinett nicht entschieden, und die Jahresfrist galt unverändert weiter.
Käme der Entwurf so, würden private Kursgewinne unabhängig von der Haltedauer steuerpflichtig, nach der Logik der Kapitalanlage mit 25 Prozent zuzüglich Solidaritätszuschlag, also 26,375 Prozent. Der heutige Vorteil des Privatwegs, die vollständige Steuerfreiheit nach einem Jahr, würde entfallen. Die GmbH stünde dann bei 25,62 Prozent im Mindesthebesatz etwa gleichauf und bei höheren Hebesätzen schlechter, solange ausgeschüttet wird; mit dem Stufenplan der Körperschaftsteuer ab 2028 würde sie auf der ersten Ebene günstiger.
Belastbar ist daran bisher nur der Entwurfsstand. Ein Referentenentwurf ist kein Gesetz, und die Einschätzungen der Fachwelt gehen auseinander: Es gibt Darstellungen, nach denen das Jahressteuergesetz 2026 eine Änderung des § 23 Einkommensteuergesetz gerade nicht enthält. Eine Gesellschaft auf einen Entwurf hin zu gründen, wäre eine Wette auf ein Gesetzgebungsverfahren.
Für wen sich die GmbH für Krypto rechnet und für wen nicht
Aus den Zahlen lässt sich ein Muster ablesen. Für die Gesellschaft spricht es, wenn du so häufig handelst, dass die Jahresfrist privat ohnehin nie greift, wenn die Gewinne über viele Jahre im Unternehmen wieder angelegt werden und keine Entnahme geplant ist, wenn realisierte Verluste gegen andere betriebliche Einnahmen laufen können oder wenn das Vermögen für eine geordnete Nachfolge gebündelt werden soll.
Dagegen spricht es, wenn du kaufst und länger als ein Jahr hältst, wenn du das Geld absehbar privat brauchst oder wenn der Bestand so klein ist, dass die jährlichen Festkosten den Steuereffekt aufzehren. Unterm Strich ist die GmbH ein Werkzeug für aktive, langfristig thesaurierende Anleger und kein Steuersparmodell für den Buy-and-hold-Fall.
Diese Einordnung ersetzt keine Berechnung. Welcher Weg bei deinem Handelsvolumen, deinem persönlichen Steuersatz und dem Hebesatz deiner Gemeinde günstiger ist, rechnet ein Steuerberater an deinen Zahlen durch. Die hier genannten Vorschriften und Sätze geben den Rahmen vor, in dem diese Rechnung stattfindet.
Krypto GmbH: Erst dauerhaftes Wiederanlegen schlägt die Haltefrist
- Handelsverhalten eines ganzen Jahres auszählen. Notiere, wie viele deiner Verkäufe innerhalb von zwölf Monaten nach dem Kauf stattfanden. Liegt der Anteil niedrig, bleibt der Privatweg vorn. Brauchst du für die Gesellschaft einen Handelsplatz mit Firmenkonto, hilft unsere Übersicht der regulierten Kryptobörsen.
- Entnahme und Alternative gegenrechnen. Setze der Gesamtlast von 45,24 bis 48,33 Prozent bei Ausschüttung die null Prozent nach einem Jahr im Privatvermögen gegenüber. Wenn es um ein Depot statt um eigene Coins geht, vergleiche die Konditionen im Krypto-Broker-Vergleich.
- Verwahrung und Nachweise vor der Gründung ordnen. Trenne Gesellschafts- und Privatbestände von Anfang an und halte Zugriffe nachvollziehbar fest. Passende Geräte dafür stehen im Hardware-Wallet-Vergleich.
(Stand: 19. Oktober 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Häufige Fragen zur Krypto GmbH
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

July 17, 2026 11:36 AM
Bitcoin über ein Jahr halten: Diese Nachweise zählen
Bitcoin nach mehr als einem Jahr verkaufen: Welche Kaufbelege, Wallet-Daten und Transaktionsnachweise Anleger trotzdem aufbewahren sollten.
July 3, 2026 9:07 AM
Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
USDT, USDC und andere Stablecoins können steuerlich relevant sein. Erfahren Sie, wann Tausche, Gewinne, Haltefrist und Nachweise wichtig werden.
July 6, 2026 11:50 AM
Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
July 14, 2026 11:59 AM
Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.
July 13, 2026 8:37 AM
Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
September 9, 2026 3:11 PM
Krypto Steuer in Deutschland: Was 2026 gilt und was sich 2027 ändern soll
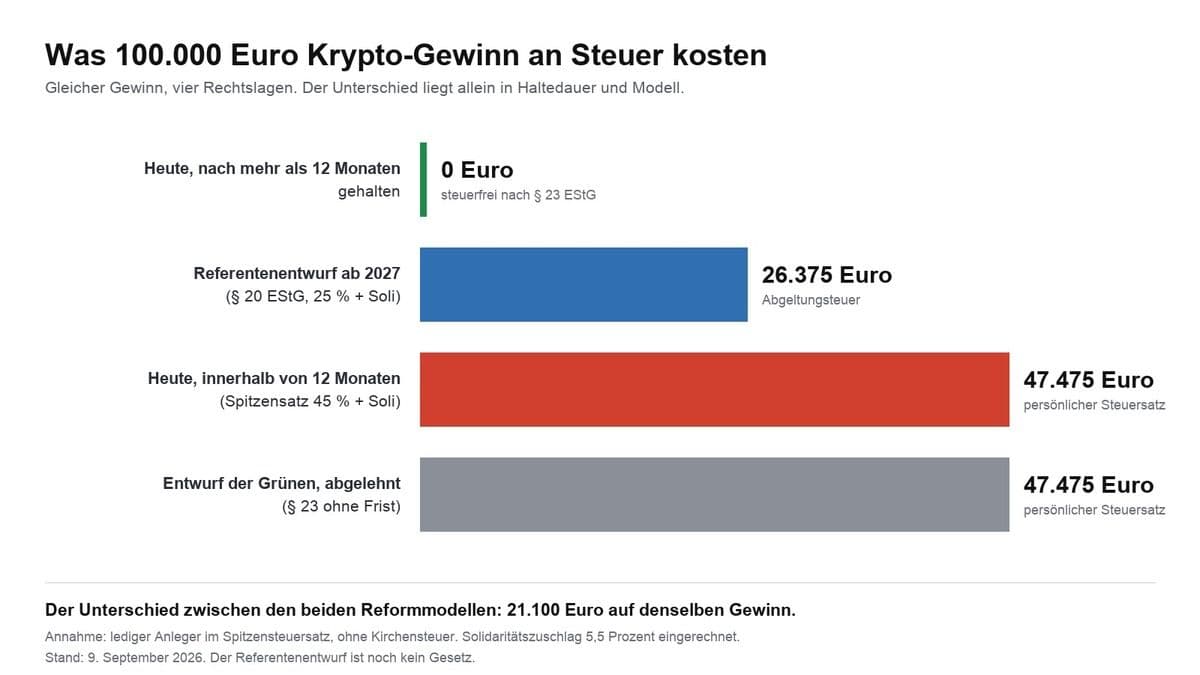
Kryptogewinne sind nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist berechnet wird, was mit Staking und Verlusten passiert und was der Referentenentwurf ab 2027 ändern würde.
October 8, 2026 3:03 AM

Krypto-Haltefrist: Ohne Kaufbeleg droht laut Steuerberater ein zehnfacher Steuerabzug
Die Frist für Stellungnahmen zum Krypto-Steuerentwurf ist am 6. Oktober abgelaufen, am 14. Oktober soll das Bundeskabinett ihn beschließen. Steuerberater, Banken und der Bitcoin Bundesverband haben ihre Einwände vorgelegt. Der schärfste betrifft alle, deren Kaufdaten der verkaufenden Plattform fehlen: Ein Steuerberater rechnet einen zehnfach zu hohen Abzug vor.
August 11, 2026 6:18 AM
Bitcoin-Sparplan und Steuer: Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen
Jede Sparplan-Rate ist steuerlich eine eigene Anschaffung mit eigener Haltefrist. Wie Freigrenze, Verwendungsreihenfolge und Nachweispflichten bei monatlichen Bitcoin-Käufen zusammenwirken, mit den Fundstellen aus Gesetz und BMF-Schreiben.
July 15, 2026 8:38 AM
Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.
October 9, 2026 11:36 AM
Krypto-Haltefrist: Bundestag lehnt Abschaffung mit 445 zu 132 Stimmen ab, gerettet ist sie damit nicht
Der Bundestag hat am 8. Oktober den Gesetzentwurf der Grünen zur Abschaffung der Krypto-Haltefrist namentlich abgelehnt, auch der Antrag der Linken fiel durch. Das Ergebnis je Fraktion, die offizielle Rede aus der Mediathek und warum die SPD in der Debatte den eigentlichen Hinweis für Anleger gab.
February 19, 2026 5:42 PM
Top 5 Tipps zur Vorbereitung auf die Krypto Steuererklärung 2026
Bereiten Sie sich auf die Krypto Steuererklärung 2026 vor. Erfahren Sie alles über die 1.000€ Freigrenze, die Haltefrist und neue Meldepflichten wie DAC8.
October 3, 2026 10:39 AM
Bitcoin investieren mit Sparplan oder Einmalbetrag: Das ändert der Steuerstichtag am 31. Dezember
Wer jetzt in Bitcoin investiert, wählt zwischen einem Einmalbetrag, einer monatlichen Rate und einem ETN im Depot. Der Referentenentwurf des Bundesfinanzministeriums will die einjährige Haltefrist nur noch für Bestände gelten lassen, die bis zum 31. Dezember 2026 gekauft wurden.
October 17, 2026 4:46 PM
Wrapped Bitcoin und die einjährige Haltefrist: Was du vor dem Tausch in WBTC tun kannst
Wer Bitcoin in WBTC umwandelt, löst nach einer Lesart ein privates Veräußerungsgeschäft aus und startet die Jahresfrist neu. Nach der anderen bleibt der Vorgang steuerneutral: Was das Gesetz sagt, was das BMF offenlässt und welche Nachweise in beiden Fällen zählen.
September 25, 2026 10:40 PM
Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
October 16, 2026 5:24 PM

Krypto-Haltefrist für Bitcoin: „Diese bleibt in der Sache abzuwarten“, so das Finanzministerium
Das Bundeskabinett hat den Entwurf zur Abschaffung der einjährigen Krypto-Haltefrist am 14. Oktober 2026 nicht beschlossen; er steckt weiter in der Ressortabstimmung. Diese Übersicht hält fest, was heute gilt, welche Termine folgen und warum der Stichtag 31. Dezember 2026 bislang ohne Gesetzeskraft ist.
September 18, 2026 10:38 AM

Bitcoin und Wegzugsbesteuerung: Was beim Umzug ins Ausland gilt
Wer mit Bitcoin auswandert, rechnet mit einer Wegzugsteuer auf die stillen Reserven und findet im Gesetz nichts davon. Wo die echten Risiken liegen, entscheidet sich an vier Punkten: Wohnsitz, Haltefrist, Rechtsform deiner Anlage und der automatischen Meldung ab 2026.
September 19, 2026 4:46 PM
Krypto-Mining und Steuer: Wann das Finanzamt dein Schürfen als Gewerbe einstuft
Wer Kryptowerte schürft, erzielt steuerpflichtige Einkünfte vom ersten Reward an; eine private Vermögensverwaltung ist Mining laut Bundesfinanzministerium nie. Dieser Ratgeber zeigt dir an den Randnummern des BMF-Schreibens, wann dein Mining gewerblich wird und was du absetzen kannst.
July 23, 2026 12:42 PM
Staking-Rewards verkaufen: Zwei Steuerfälle beachten
Beim Erhalt und späteren Verkauf von Staking-Rewards können zwei steuerliche Vorgänge entstehen. Diese Daten und Nachweise benötigen Anleger.

September 22, 2026 2:23 PM
Fast eine Milliarde Dollar in Bitcoin-ETFs: Was du bei ETN, Depot und Haltefrist prüfst
Die US-Spot-Bitcoin-ETFs haben am 21. September netto 999 Millionen Dollar eingesammelt, den dritten Zuflusstag in Folge. Deutsche Anleger kommen an diese Fonds nicht heran: Was ETN, Haltefrist und Kaufweg für dich bedeuten.
October 5, 2026 11:23 PM
50 Euro im Monat in Bitcoin, 118 Raten seit 2017: Lohnt sich der Sparplan noch?
118 Monatsraten zu 50 Euro seit Januar 2017 ergeben 5.900 Euro Einzahlung und heute rund 54.500 Euro. Dieselbe Rate seit Januar 2024 liegt dagegen nur 14,5 Prozent im Plus, und seit Oktober 2025 schlägt der Sparplan den Einmalkauf um fast 39 Prozentpunkte.
July 13, 2026 8:30 AM
Krypto-Gebühren richtig erfassen: Kauf, Verkauf, Transfer
So erfassen Sie Krypto-Gebühren bei Kauf, Verkauf, Swap und Wallet-Transfer korrekt und vermeiden falsche Anschaffungskosten und Gewinne.
July 10, 2026 1:07 PM
Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Wie werden Liquidity Pools besteuert? Erfahren Sie, was bei Einzahlung, Rewards, LP-Token, Impermanent Loss und Ausstieg steuerlich zu beachten ist.
August 3, 2026 11:22 AM
Bitcoin in Stablecoins tauschen: Steuer in Österreich?
Wer Bitcoin in USDT oder andere Stablecoins tauscht, zahlt in Österreich meist noch keine Steuer. Wann der Tausch dennoch steuerpflichtig wird.
August 4, 2026 11:39 AM
Bitcoin-Lending in Österreich: Wann Steuer anfällt
Bitcoin verleihen und Zinsen erhalten: Wann Lending-Erträge in Österreich mit 27,5 Prozent besteuert werden und welcher Kurswert zählt.
October 6, 2026 5:24 AM
Bitcoin gegen Gutschein tauschen: Was der Kauf mit Kryptowerten für deine Haltefrist bedeutet
Wer mit Bitcoin einen Gutschein bezahlt, verkauft steuerlich. Was als Veräußerungspreis gilt, wann die Haltefrist von zwölf Monaten greift und welche vier Nachweise das Finanzamt erwartet.
October 2, 2026 5:55 PM
Bitcoin oder Ethereum im vierten Quartal 2026: die beiden größten Kryptowerte im Vergleich
Bitcoin ist knapp per Protokollregel, Ethereum nur so knapp wie seine Auslastung, und bei Zugang und Steuer in Deutschland trennen sich die Wege erneut. Dieser Vergleich stellt die nachprüfbaren Zahlen zu Angebot, Nutzung, Staking und Kaufweg nebeneinander, ohne eine Kursaussage zu treffen.
Vielleicht auch interessant