
Krypto-Haltefrist für Bitcoin: „Diese bleibt in der Sache abzuwarten“, so das Finanzministerium
Das Bundeskabinett hat den Entwurf zur Abschaffung der einjährigen Krypto-Haltefrist am 14. Oktober 2026 nicht beschlossen; er steckt weiter in der Ressortabstimmung. Diese Übersicht hält fest, was heute gilt, welche Termine folgen und warum der Stichtag 31. Dezember 2026 bislang ohne Gesetzeskraft ist.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Die einjährige Haltefrist für Kryptowerte gilt weiter. Wer Bitcoin, Ether oder einen anderen Coin im Privatvermögen länger als zwölf Monate hält und dann verkauft, zahlt auf den Gewinn keine Einkommensteuer. Das Bundeskabinett hat den Entwurf, der diese Regel kippen soll, am 14. Oktober 2026 nicht beschlossen, und einen neuen Termin dafür gibt es nicht. Bis zu einem Beschluss bleibt der 31. Dezember 2026 das Datum, das im Entwurf Altbestand von Neubestand trennen würde.
Der Stand am 16. Oktober 2026: Jahresfrist gilt, das Kabinett hat nicht entschieden
Drei Sätze beschreiben die Lage vollständig. Erstens: Geltendes Recht ist unverändert § 23 Einkommensteuergesetz, also die Besteuerung als privates Veräußerungsgeschäft mit steuerfreiem Verkauf nach mehr als einem Jahr. Zweitens: Im Bundesfinanzministerium liegt ein Referentenentwurf vom 30. September 2026, der Kryptowerte in die Einkünfte aus Kapitalvermögen verschieben und die Jahresfrist für Neuanschaffungen streichen würde. Drittens: Dieser Entwurf steckt in der Ressortabstimmung zwischen den Ministerien und hat das Kabinett nicht passiert.
Die letzte Entscheidung in dieser Sache ist damit eine Nichtentscheidung. Für den 14. Oktober 2026 war die Befassung im Kabinett erwartet worden; in den Ergebnissen der Sitzung taucht das Vorhaben nicht auf. Wir haben den Tag in unserem Bericht zum verstrichenen Kabinettstermin im Einzelnen festgehalten. Einen festen Termin gibt es derzeit nur im Kalender des Bundesrates: Die nächste Plenarsitzung nach diesem Freitag steht laut bundesrat.de auf den 20. November 2026. Ohne Kabinettsbeschluss, parlamentarische Beratung und Zustimmung beider Häuser kann für das Jahr 2027 nichts in Kraft treten.
Für dich als Halter heißt das zunächst: An der Steuererklärung für 2026 ändert sich durch den Entwurf nichts. Wie sich der Kurs in dieser Zeit entwickelt, steht in unserer Bitcoin-Analyse; die steuerliche Behandlung deiner Verkäufe aus diesem Jahr richtet sich davon unabhängig nach dem heute geltenden Recht.
Was der Referentenentwurf vom 30. September 2026 vorsieht
Ein Referentenentwurf ist die Arbeitsfassung eines Gesetzes, geschrieben vom zuständigen Fachreferat eines Ministeriums. Er ist kein geltendes Recht, bindet die Bundesregierung nicht und kann sich im weiteren Verfahren noch erheblich ändern. Genau das macht den Umgang mit ihm schwierig: Er enthält Paragrafen und Daten, die sich zitieren lassen, aber keines davon ist beschlossen.
Inhaltlich steht im Kern des Entwurfs eine Verschiebung im Gesetz. Kryptowerte sollen künftig nach § 20 EStG als Einkünfte aus Kapitalvermögen behandelt werden statt wie bisher nach § 23 EStG als andere Wirtschaftsgüter. Die Jahresfrist entfällt damit, und an ihre Stelle tritt die Kapitalertragsteuer von 25 Prozent. Gelten soll die neue Behandlung ausschließlich für Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden oder zufließen.
Den Zweck hat ein Vertreter des Bundesfinanzministeriums am 12. Oktober 2026 im Petitionsausschuss des Bundestages selbst benannt: Dem Haus gehe es um eine „rechtssichere Einordnung und gerechte Besteuerung von Krypto-Assets“. Die Einordnung entspreche aus Sicht des Ministeriums eher den Kapitalanlagen, deshalb der Vorschlag, Kryptowerte in § 20 statt § 23 zu verorten. Zum Verfahrensstand sagte er an diesem Tag einen Satz, der seither die Lage beschreibt: „Diese bleibt in der Sache abzuwarten.“
Vom privaten Veräußerungsgeschäft zur Kapitalanlage: was sich im Gesetz verschiebt
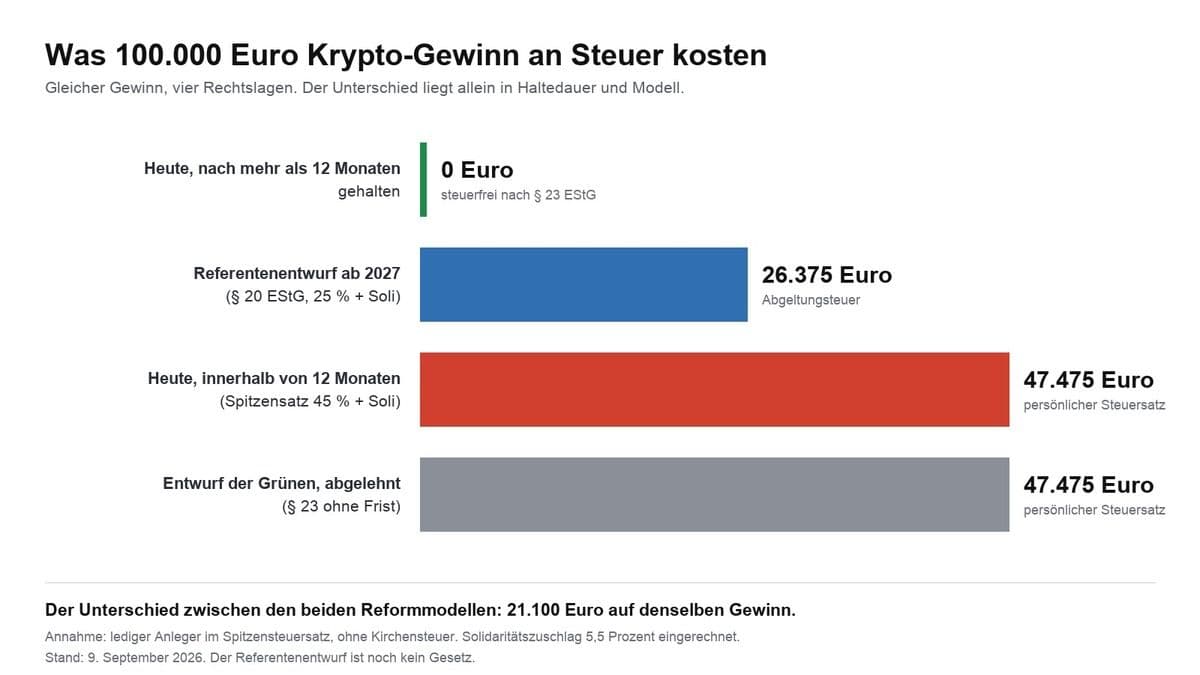
Der Unterschied zwischen den beiden Paragrafen entscheidet über die Höhe der Steuer und über die Art der Abwicklung. Unter § 23 EStG gilt heute: Gewinne innerhalb der Jahresfrist versteuerst du mit deinem persönlichen Einkommensteuersatz, der je nach Einkommen zwischen 14 und 45 Prozent liegt. Es gibt eine Freigrenze von 1.000 Euro für alle privaten Veräußerungsgeschäfte eines Jahres zusammen, und wer über diese Grenze kommt, versteuert den gesamten Gewinn, nicht nur den übersteigenden Teil. Nach Ablauf eines Jahres ist der Verkauf steuerfrei, unabhängig von der Höhe des Gewinns.
Unter § 20 EStG gilt dagegen die Abgeltungsteuer von 25 Prozent, zuzüglich Solidaritätszuschlag auf die Steuer und gegebenenfalls Kirchensteuer. Die Haltedauer spielt keine Rolle mehr. An die Stelle der Freigrenze tritt der Sparer-Pauschbetrag von 1.000 Euro für Einzelveranlagte und 2.000 Euro für zusammen veranlagte Paare, und er ist ein echter Freibetrag: Nur der Teil darüber wird besteuert.
Daraus folgt ein Ergebnis, das in der öffentlichen Debatte gern untergeht. Wer kurzfristig handelt und einen hohen persönlichen Steuersatz hat, würde durch die Reform entlastet, weil 25 Prozent weniger sind als 42 oder 45. Belastet würde, wer lange hält, denn für ihn fällt die Steuerfreiheit weg. Genau auf diesen Punkt hat die Petentin Nicole Nowak im Petitionsausschuss hingewiesen und von einem „bemerkenswerten Widerspruch“ gesprochen: Die Reform könne „kurzfristige Spekulanten mit hohen Einkommen“ entlasten, während „langfristige Sparer“ zusätzlich belastet würden.
Mit der Verschiebung ändert sich außerdem, wer die Steuer abführt. Bei Kapitalerträgen behalten Banken und Zahlstellen die Steuer in der Regel direkt ein. Für Handelsplätze und Verwahrer wäre das ein neues Verfahren mit erheblichem Vorlauf, und ein Teil der Kritik aus den Verbänden setzt genau dort an. Die Anforderungen an die Nachweise steigen dabei in beiden Modellen: Wer heute eine lückenlose Aufstellung seiner Käufe, Verkäufe und Tauschvorgänge führt, steht unter altem wie unter neuem Recht besser da.
Der 31. Dezember 2026 als Stichtag für Altbestand und Neubestand
Die folgenreichste Zahl des Entwurfs steht nicht beim Steuersatz, sondern beim Anwendungszeitpunkt. Nach der vorliegenden Fassung soll die Neuregelung nur für Kryptowerte gelten, die nach dem 31. Dezember 2026 angeschafft werden. Alles, was vorher in der Wallet oder auf dem Handelskonto liegt, bliebe nach dieser Systematik im alten Recht und damit in der Jahresfrist. Diesen Bestandsschutz haben wir ausführlich in unserem Beitrag zum Stichtag und Bestandsschutz aufgeschlüsselt.
Praktisch zieht der Stichtag eine Linie durch jedes Depot, das über den Jahreswechsel hinweg bespart wird. Ein laufender Sparplan erzeugt mit jeder Rate eine eigene Anschaffung mit eigenem Datum. Raten bis einschließlich Dezember fielen nach dem Entwurf unter das alte Recht, Raten ab Januar unter das neue. Ein Depot, das seit Jahren monatlich bespart wird, trüge danach ab 2027 zwei Gruppen von Positionen nebeneinander, für die unterschiedliches Steuerrecht gilt.
Zwei Einschränkungen gehören untrennbar dazu. Erstens steht dieser Stichtag in einem Papier ohne Gesetzeskraft, und bei früheren Steuervorhaben haben sich Anwendungszeitpunkte im parlamentarischen Verfahren mehrfach verschoben. Zweitens setzt jeder Tausch eine neue Frist in Gang: Der Wechsel von Bitcoin in einen Stablecoin oder in einen anderen Coin ist steuerlich zugleich eine Veräußerung und eine Anschaffung. Wer im Dezember umschichtet, verschiebt Bestände damit möglicherweise aus dem alten in ein künftiges Regime.
Vom Referentenentwurf zum Gesetz: die Stationen und die offene Hürde
Der Weg von einer Idee im Finanzministerium bis zu einer geänderten Vorschrift im Einkommensteuergesetz führt über vier Stationen, und jede kann dauern. Am Anfang steht der Referentenentwurf aus dem Fachreferat. Es folgt die Ressortabstimmung, in der die übrigen Ministerien den Text auf ihre eigenen Belange prüfen. Besteht dort Einigkeit, beschließt das Kabinett den Entwurf, und aus dem Referentenentwurf wird ein Regierungsentwurf. Erst dieser wird in Bundestag und Bundesrat eingebracht, wo Lesungen, Ausschussberatungen und am Ende die Zustimmung beider Häuser folgen.
An der zweiten Station hängt das Vorhaben derzeit. Das Bundesfinanzministerium hat auf Anfrage mitgeteilt, die regierungsinternen Abstimmungen liefen noch, und keinen neuen Termin für die Kabinettsbefassung genannt. Dieselbe Auskunft gab der Ministeriumsvertreter im Petitionsausschuss.
Ein ausgefallener Tagesordnungspunkt ist kein Rückzug. Regierungsvorhaben verschieben sich routinemäßig, wenn zwischen den Ressorts noch Streit über Einzelheiten besteht. Belastbar ist an dieser Stelle nur der negative Befund: Es gibt keinen Kabinettsbeschluss, und ohne ihn gibt es keinen Regierungsentwurf, über den ein Parlament überhaupt beraten könnte.
Rechnen lässt sich die Lage trotzdem. Soll eine Regelung Anschaffungen ab dem 1. Januar 2027 erfassen, müssen Kabinettsbeschluss, erste Lesung, Ausschussberatung, zweite und dritte Lesung sowie der Durchgang im Bundesrat vorher liegen. Die nächste Plenarsitzung des Bundesrates nach dem 16. Oktober ist laut dessen eigener Terminseite der 20. November 2026. Je länger die Ressortabstimmung dauert, desto enger wird dieser Korridor, und desto wahrscheinlicher wird eine Verschiebung des Anwendungszeitpunkts.
Im Petitionsausschuss: 44.439 Mitzeichnungen und die Antwort des Ministeriums
Am Montag, dem 12. Oktober 2026, hat sich der Petitionsausschuss des Bundestages in öffentlicher Sitzung mit einer Eingabe befasst, die den Erhalt der Haltefrist verlangt. Die Petentin Nicole Nowak fordert darin, die einjährige Frist nicht abzuschaffen und die Einordnung von Kryptowerten als „andere Wirtschaftsgüter“ gemäß der aktuellen Verwaltungsauffassung und Rechtsprechung ausdrücklich beizubehalten. Die Petition verzeichnet nach Angaben des Bundestages 44.439 Mitzeichnungen auf der Petitionsplattform. Den Verlauf des parlamentarischen Verfahrens haben wir in unserem Beitrag zur Anhörung im Petitionsausschuss begleitet.
Die Petentin begründete ihre Eingabe in der Sitzung damit, dass Bitcoin von ganz normalen Menschen genutzt werde, um mit kleinen zurückgelegten Beträgen ein finanzielles Polster aufzubauen, „für ihre Kinder, für ihren Ruhestand oder für mehr finanzielle Unabhängigkeit“. Für diese Menschen sei Bitcoin „kein Instrument der Zockerei oder Spekulation, sondern eine bewusste langfristige Sparentscheidung“.
Widerspruch kam vom begleitenden Steuerberater und Fachanwalt für Steuerrecht Ingo Heuel, und zwar auf der systematischen Ebene. Kryptogewinne passten nicht in die Regelung über Einkünfte aus Kapitalvermögen. Wer sie dort dennoch „steuersystemwidrig“ hineinstopfen wolle, müsse erklären, warum er etwa Gold dort nicht hineinstopfe. „Diese Erklärung finde ich im Gesetzentwurf bislang nicht“, sagte Heuel laut dem Bericht des Bundestages über die öffentliche Sitzung des Petitionsausschusses.
Eine Anhörung im Petitionsausschuss ändert das Steuerrecht nicht. Das Verfahren erzeugt politischen Druck und zwingt die Bundesregierung zu einer Stellungnahme vor laufender Kamera. Ein abschließendes Votum des Ausschusses lag am Tag der Sitzung noch nicht vor; es fällt in einer der folgenden Sitzungen.
Die Abstimmung vom 8. Oktober betraf einen anderen Entwurf
An dieser Stelle verwechseln viele Meldungen zwei Vorgänge, die in entgegengesetzte Richtungen zeigen. Am 8. Oktober 2026 hat der Bundestag in namentlicher Abstimmung einen Gesetzentwurf von Bündnis 90/Die Grünen abgelehnt, mit 445 Nein- zu 132 Ja-Stimmen bei keiner Enthaltung. Dieser Entwurf wollte die Jahresfrist in § 23 EStG für Kryptowerte streichen und Gewinne unabhängig von der Haltedauer mit dem persönlichen Einkommensteuersatz belegen. Die Einzelheiten der Abstimmung stehen in unserem Bericht zur Abstimmung im Bundestag.
Abgelehnt wurde damit eine Vorlage aus der Opposition, nicht das Vorhaben der Bundesregierung. Beide zielen auf dasselbe Ergebnis, nämlich das Ende der Steuerfreiheit nach einem Jahr, folgen aber unterschiedlichen Wegen: Der Grünen-Entwurf hätte den persönlichen Steuersatz angewandt, der Referentenentwurf des Ministeriums setzt auf die Abgeltungsteuer. Ein Nein zur Opposition sagt deshalb nichts darüber, wie dieselben Fraktionen über einen Regierungsentwurf abstimmen würden.
Ohne Kaufbeleg: was die Ersatzbemessung im Entwurf auslöst
Bis zum 6. Oktober 2026 konnten Verbände und Fachleute dem Ministerium ihre Stellungnahmen zum Entwurf schicken. Zwischen Versand am 30. September und Fristende lagen sechs Kalendertage. Die Bundessteuerberaterkammer nannte diese Frist nach Berichten über ihre Stellungnahme „deutlich zu kurz bemessen“, die Deutsche Kreditwirtschaft hält weniger als eine Woche für die Einführung eines neuen Besteuerungsverfahrens für unzureichend.
Inhaltlich sticht eine Regel heraus, und sie betrifft Anleger, die ihre Coins über mehrere Jahre und mehrere Plattformen bewegt haben. Liegen der verkaufenden Stelle die Anschaffungsdaten nicht vor, soll der Steuerabzug nach dem Entwurf aus einer Ersatzgröße berechnet werden statt aus den tatsächlichen Kosten. Der Potsdamer Steuerberater Matthias Steger hat in seiner Stellungnahme an das Ministerium ein Beispiel durchgerechnet, in dem der Abzug die tatsächlich geschuldete Steuer „um das Zehnfache“ übersteigt. Die Einwände im Einzelnen stehen in unserem Beitrag zu den Stellungnahmen und zur Ersatzbemessung.
Zu viel einbehaltene Steuer ist nicht endgültig verloren; sie lässt sich über die Steuererklärung zurückholen, wenn die Anschaffungskosten nachgewiesen werden. Der Nachweis liegt dann aber beim Anleger, und das Geld ist bis zum Bescheid gebunden. Wer alte Bestände von einer Plattform auf eine andere überträgt, sollte Kaufdatum, Kaufpreis und Menge deshalb unabhängig von der Plattform dokumentieren. Eine Übersicht der Handelsplätze samt ihrer Zulassung in der EU findest du in unserem Vergleich der Krypto-Börsen.
Die Termine bis zum Jahreswechsel
Vier Daten bestimmen, wie sich die Lage bis Silvester entwickeln kann. Offen ist derzeit nur eines davon, und ausgerechnet das wichtigste.
- Kabinettsbefassung: kein Termin bekannt. Das Ministerium nennt die Ressortabstimmung als laufend.
- 20. November 2026: nächste Plenarsitzung des Bundesrates nach dem 16. Oktober, laut der Terminübersicht des Bundesrates.
- 31. Dezember 2026: der im Entwurf genannte Stichtag, der Altbestand von Neubestand trennen soll.
- Votum des Petitionsausschusses: noch offen, es folgt in einer der nächsten Sitzungen.
Eine belastbare Wahrscheinlichkeit für das Zustandekommen der Reform gibt es nicht. Umfragen und Einschätzungen dazu kursieren seit Wochen, aus einer Stimmungslage folgt jedoch keine Rechtslage.
Unsere Einschätzung: ein Stichtag ohne Gesetzeskraft taugt nicht als Terminplan
Aus Sicht der Redaktion ist der 31. Dezember 2026 in seiner jetzigen Form eine schwache Grundlage für Entscheidungen über größere Beträge. Drei Belege sprechen dafür. Der Stichtag steht in einem Referentenentwurf, den das Kabinett am angekündigten Termin nicht beschlossen hat. Die Ressortabstimmung dauert nach Auskunft des Ministeriums an, ohne neuen Termin. Und der parlamentarische Korridor bis zum Jahresende enthält nach dem 16. Oktober nur noch eine reguläre Bundesratssitzung am 20. November.
Dagegen spricht ein Argument, das wir nicht kleinreden: Verzögerungen in der Ressortabstimmung sind alltäglich und sagen über das Ergebnis wenig aus. Das Ministerium hält dem Wortlaut nach an seinem Ziel fest, und ein Anwendungszeitpunkt lässt sich im parlamentarischen Verfahren auch nach hinten schieben, ohne das Vorhaben aufzugeben. Wer deshalb auf den vorgezogenen Kauf setzt, kauft eine Versicherung gegen ein Risiko, dessen Eintritt niemand beziffern kann, und trägt dafür das volle Kursrisiko eines Vermögenswerts, der jederzeit erheblich an Wert verlieren kann. Ein Totalverlust ist bei Kryptowerten möglich.
Die nüchterne Mitte liegt darin, zwischen dem zu trennen, was heute feststeht, und dem, was ein Papier vorschlägt. Feststeht die Jahresfrist. Vorgeschlagen ist ihr Ende für Neuanschaffungen. Alles, was du auf Grundlage des Vorschlags tust, sollte auch dann sinnvoll bleiben, wenn der Vorschlag nie Gesetz wird.
Wann der Weg zum Steuerberater der kürzere ist
Vier Konstellationen hängen so stark am Einzelfall, dass eine allgemeine Darstellung dort an ihre Grenze kommt. Gestaffelte Käufe über viele Jahre werfen die Frage auf, welche Einheiten beim Verkauf als veräußert gelten. Staking- und Lending-Erträge fließen zu einem eigenen Zeitpunkt zu und werden zunächst als sonstige Einkünfte erfasst. Übertragungen zwischen eigenen Wallets sind keine Veräußerung, müssen dem Finanzamt gegenüber aber als solche erkennbar sein. Und bei Beständen aus Zeiten ohne vollständige Belege entscheidet die Beleglage darüber, welche Anschaffungskosten überhaupt anerkannt werden.
In diesen Fällen ist ein Steuerberater günstiger als ein falscher Ansatz in der Erklärung, und zwar unabhängig davon, wie die Reform ausgeht. Die Pflicht zur richtigen Erklärung besteht schon heute.
Krypto-Haltefrist: Bis zum Kabinettsbeschluss gilt die Jahresfrist
- Belege sichern, plattformunabhängig. Zieh für jede Position Kaufdatum, Kaufpreis und Menge aus deinem Handelskonto und leg die Auszüge dort ab, wo du sie auch nach einem Anbieterwechsel noch findest. Welches Werkzeug das automatisiert und was es kostet, steht im Vergleich der Krypto-Steuer-Tools.
- Anschaffungsdaten der laufenden Käufe kennen. Jede Sparplanrate und jeder Tausch bekommt ein eigenes Datum, und jeder Tausch startet eine neue Jahresfrist. Wer vor dem Jahreswechsel Raten anpassen will, findet die Konditionen im Vergleich zum Bitcoin-Sparplan.
- Handelsplatz und Zulassung abgleichen. Nach dem Entwurf hinge der Steuerabzug daran, welche Daten der verkaufenden Stelle vorliegen. Welche Anbieter in der EU zugelassen sind und welche Daten sie führen, zeigt der Vergleich der Krypto-Börsen.
Den Wortlaut der heute geltenden Vorschrift kannst du selbst nachlesen: § 23 Einkommensteuergesetz regelt die privaten Veräußerungsgeschäfte und damit die Jahresfrist.
(Stand: 16. Oktober 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Häufige Fragen zur Krypto-Haltefrist
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Bitcoin und Wegzugsbesteuerung: Was beim Umzug ins Ausland gilt
- Krypto-Haltefrist wackelt: Was du vor dem 31. Dezember prüfen musst
- Bitcoin gegen Gutschein tauschen: Was der Kauf mit Kryptowerten für deine Haltefrist bedeutet
- Krypto-Haltefrist am 12. Oktober im Petitionsausschuss: Was jetzt wichtig ist
- Krypto-Haltefrist: Was nach dem Ende der Mitzeichnung für Petition 201716 am 15. September passiert
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

August 10, 2026 12:49 PM
Tokenisierte Aktien versteuern in Deutschland: Wann die einjährige Haltefrist gilt und wann die Abgeltungsteuer greift
Wer eine tokenisierte Aktie kauft, rechnet oft mit der Krypto-Regel: ein Jahr halten, dann steuerfrei. Bei diesen Produkten trägt die Annahme meist nicht. Der Beitrag zeigt anhand des Gesetzestextes, welches Merkmal über das Steuerregime entscheidet und wie du es in den Emittentenunterlagen findest.
July 14, 2026 11:39 AM
Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
September 25, 2026 10:40 PM
Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
October 15, 2026 4:55 AM
Krypto-Haltefrist: Der Kabinettstermin verstreicht ohne Beschluss, der Stichtag 31. Dezember bleibt
Das Bundeskabinett hat den für den 14. Oktober 2026 erwarteten Beschluss zur Abschaffung der einjährigen Krypto-Haltefrist nicht gefasst; der Entwurf steckt weiter in der Ressortabstimmung. Bis zu einer Neuregelung bleiben Gewinne nach einem Jahr Haltedauer steuerfrei, und der im Entwurf genannte Stichtag 31. Dezember 2026 trennt Altbestand von Neubestand.
July 13, 2026 3:32 PM
Krypto-Steuern bei wenigen Trades: Das ist wichtig
Wenige Krypto-Trades? Erfahren Sie, wann Verkauf, Tausch, Haltefrist, Gebühren und die 1.000-Euro-Freigrenze steuerlich relevant werden.
July 2, 2026 12:00 PM
Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
September 8, 2026 10:37 PM
Krypto-Haltefrist und Bestandsschutz: Warum der 31. Dezember 2026 im Referentenentwurf zum Stichtag wird
Ein Referentenentwurf des Bundesfinanzministeriums nennt erstmals einen Stichtag: Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden, sollen unter die Abgeltungsteuer fallen. Was das für Altbestände, laufende Sparpläne und Staking-Erträge bedeutet, und warum noch nichts beschlossen ist.
July 13, 2026 8:37 AM

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
September 22, 2026 9:18 AM
Circle beleiht Bitcoin über cirBTC: Warum der Wrapper in Deutschland die Haltefrist kosten kann
Circle hat am 21. September 2026 Kredite gegen hinterlegte Bitcoin gestartet. Der Umweg über das Token cirBTC ist in Deutschland aber mit hoher Wahrscheinlichkeit ein Tausch, und der setzt deine einjährige Haltefrist zurück.
September 17, 2026 10:56 PM
Bitcoin mit Verlust verkaufen und sofort zurückkaufen: Was das mit deiner Haltefrist macht
Deutschland kennt keine Wash-Sale-Regel: Der Verlust bleibt anerkannt, auch wenn du sofort zurückkaufst. Der Rückkauf startet aber für jede neue Einheit die Jahresfrist von vorn.
September 9, 2026 2:34 PM
Bitcoin 29 Prozent unter Vorjahr: Welche Krypto-Verluste du vor Ablauf der Jahresfrist noch nutzen kannst
Neun von zehn großen Kryptowerten notieren heute tiefer als vor genau zwölf Monaten, Bitcoin allein 29,2 Prozent. Wir haben die Kursreihen selbst gemessen und zeigen, warum über den Steuerwert deines Verlusts allein das Kaufdatum entscheidet.
July 6, 2026 11:50 AM
Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
October 9, 2026 12:00 PM
Bitcoin Steuer: Das Hoch von 126.080 Dollar ist ein Jahr her, worauf es bei Verlusten jetzt ankommt
Bitcoin notiert am Freitagvormittag bei 82.558 US-Dollar und damit 34,5 Prozent unter dem Allzeithoch, das gut ein Jahr zurückliegt. Wer damals gekauft hat, verliert mit dem Ablauf der Jahresfrist nicht nur die Aussicht auf eine schnelle Erholung, sondern auch den steuerlichen Wert seines Verlusts.
August 18, 2026 6:24 PM
Zwangsverkauf an der Krypto-Börse: Welcher Zeitpunkt für die Haltefrist zählt und was du dokumentieren musst
Bei Luno, Kraken und Valour laufen die Fristen ab, danach verwertet der Anbieter den Restbestand selbst. Steuerlich ist das eine Veräußerung, und maßgeblich ist der Zeitstempel der Börse.
September 9, 2026 3:11 PM
Krypto Steuer in Deutschland: Was 2026 gilt und was sich 2027 ändern soll
Kryptogewinne sind nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist berechnet wird, was mit Staking und Verlusten passiert und was der Referentenentwurf ab 2027 ändern würde.
October 8, 2026 3:03 AM
Krypto-Haltefrist: Ohne Kaufbeleg droht laut Steuerberater ein zehnfacher Steuerabzug
Die Frist für Stellungnahmen zum Krypto-Steuerentwurf ist am 6. Oktober abgelaufen, am 14. Oktober soll das Bundeskabinett ihn beschließen. Steuerberater, Banken und der Bitcoin Bundesverband haben ihre Einwände vorgelegt. Der schärfste betrifft alle, deren Kaufdaten der verkaufenden Plattform fehlen: Ein Steuerberater rechnet einen zehnfach zu hohen Abzug vor.
August 11, 2026 7:20 PM
Krypto-Kreditkarte und Steuer: Warum jede Zahlung ein Verkauf ist
Wer mit einer Krypto-Kreditkarte bezahlt, verkauft steuerlich seine Coins. Was das für Haltefrist, Freigrenze und Nachweispflichten bedeutet und welche Kartenbauart den Aufwand klein hält.
February 19, 2026 5:42 PM
Top 5 Tipps zur Vorbereitung auf die Krypto Steuererklärung 2026
Bereiten Sie sich auf die Krypto Steuererklärung 2026 vor. Erfahren Sie alles über die 1.000€ Freigrenze, die Haltefrist und neue Meldepflichten wie DAC8.
October 3, 2026 10:39 AM
Bitcoin investieren mit Sparplan oder Einmalbetrag: Das ändert der Steuerstichtag am 31. Dezember
Wer jetzt in Bitcoin investiert, wählt zwischen einem Einmalbetrag, einer monatlichen Rate und einem ETN im Depot. Der Referentenentwurf des Bundesfinanzministeriums will die einjährige Haltefrist nur noch für Bestände gelten lassen, die bis zum 31. Dezember 2026 gekauft wurden.
August 27, 2026 4:52 AM
Krypto-Gewinne 2026: Warum die Steuervorauszahlung am 10. September über deine Zinslast entscheidet
Am 10. September wird die dritte Einkommensteuer-Vorauszahlung fällig, für die meisten Krypto-Anleger aber gar keine festgesetzt. Wir haben vier Vorschriften im Volltext geprüft und zeigen, ab wann der Zinslauf für 2026 startet und wie du ihn selbst verkleinerst.
September 24, 2026 5:26 PM
Bitcoin als Altersvorsorge: Was ab 2027 gilt und was du jetzt entscheidest
Bitcoin ist in keinem staatlich geförderten Vorsorgeprodukt zugelassen, auch nicht im neuen Altersvorsorgedepot ab 2027. Wer Kryptowerte trotzdem für die eigene Rente nutzen will, geht den Weg über das Privatvermögen, und dort verschiebt ein Stichtag Ende 2026 gerade die Steuerregeln.
July 9, 2026 11:43 AM
Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
September 9, 2026 12:42 AM
Kryptosteuer 2027: 160 Millionen Euro für einen Haushalt von 555 Milliarden
Der Referentenentwurf des Bundesfinanzministeriums beziffert die Kryptosteuer erstmals: 160 Millionen Euro ab 2028. Was diese Zahl im Bundeshaushalt 2027 bedeutet, warum aus 11,4 Milliarden 160 Millionen wurden und was Anleger daraus ablesen können.
July 17, 2026 11:36 AM
Bitcoin über ein Jahr halten: Diese Nachweise zählen
Bitcoin nach mehr als einem Jahr verkaufen: Welche Kaufbelege, Wallet-Daten und Transaktionsnachweise Anleger trotzdem aufbewahren sollten.

October 16, 2026 6:53 AM
Bitcoin Kurs 81.963 Dollar, die ETF-Zuflüsse schrumpfen auf 5 Millionen: Was jetzt wichtig ist
Die US-Bitcoin-Fonds haben am Donnerstag netto 5,06 Millionen Dollar aufgenommen, einen Tag nach 261,5 Millionen Dollar Abfluss. Der Kurs steht am Freitagmorgen bei 81.963 Dollar und hängt seit Mitternacht in einer Spanne von 521 Dollar.
October 14, 2026 2:59 PM
Bitcoin Kurs 25 Prozent unter dem Stand von vor einem Jahr: Was du jetzt tun kannst
Vor einem Jahr kostete ein Bitcoin 99.310 Euro, heute sind es 74.239 Euro. Für den Jahrgang vom Oktober 2025 läuft damit die Spekulationsfrist ab, und das ändert die Rechnung hinter jedem Verkauf.
Vielleicht auch interessant