
Shiba Inu, zehn Tage vor dem fünften Jahrestag des Rekords: Worauf es bei der Haltefrist jetzt ankommt
Am 27. Oktober wird das Allzeithoch von Shiba Inu fünf Jahre alt, der Kurs steht 94,2 Prozent darunter. Für Halter in Deutschland hängt daran keine Kursfrage, sondern die Jahresfrist aus Paragraf 23 Einkommensteuergesetz.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
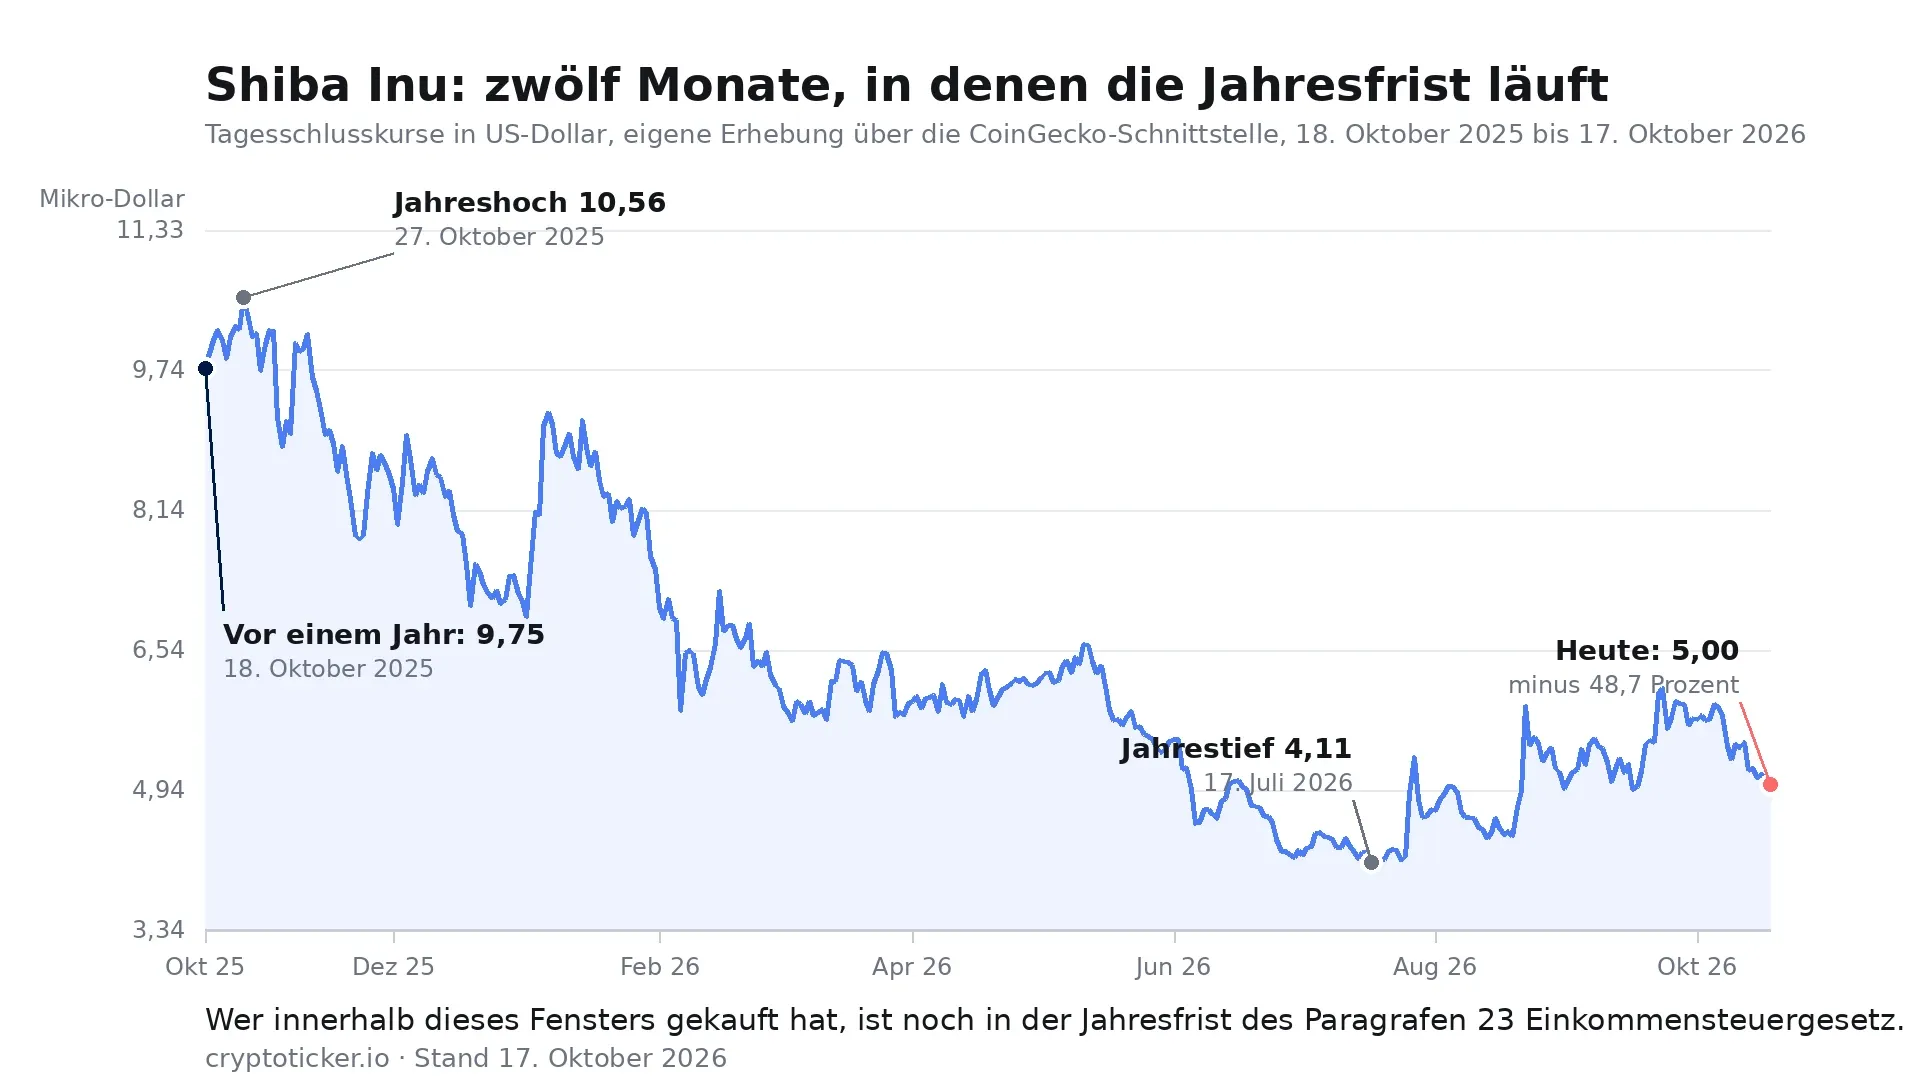
Am 27. Oktober wird das Allzeithoch von Shiba Inu fünf Jahre alt. Der Kurs steht am Samstagabend bei 0,00000500 Dollar und damit 94,2 Prozent unter dem Rekord. An diesem Jubiläum hängt für Anleger in Deutschland aber keine Kursfrage, sondern eine Frist. Wer SHIB verkauft, entscheidet über die Steuer nicht am Kursstand, sondern am Anschaffungsdatum, und die Trennlinie liegt bei zwölf Monaten. Die Kursreihe der vergangenen zwölf Monate zeigt, wie viel dabei auf dem Spiel steht.
Was am 27. Oktober 2021 geschah
Am 27. Oktober 2021 um 19:54 Uhr UTC notierte SHIB bei 0,00008616 Dollar. Das ist bis heute der höchste je erfasste Stand, so weist ihn die Kursdatenbank CoinGecko aus, aus der auch alle weiteren Kurszahlen dieses Artikels stammen. In Euro lag der Höchststand am selben Tag bei 0,00007424 Euro.
Vom Rekord bis zum Samstagabend sind 94,2 Prozent verloren gegangen. Diese Zahl ist die bekannteste zu Shiba Inu und zugleich die, aus der sich am wenigsten ableiten lässt. Der Rekord beschreibt einen Zeitraum, in dem die allermeisten heutigen Halter gar nicht investiert waren.
Der Kurs am Samstagabend: Spanne, Umsatz, Marktwert
Am Samstagabend, Stand 17. Oktober, kostet ein SHIB 0,00000500 Dollar oder 0,00000445 Euro. In den vergangenen 24 Stunden bewegte sich der Kurs zwischen 0,00000495 und 0,00000511 Dollar, ein Abstand von gut drei Prozent zwischen Tagestief und Tageshoch. Der Marktwert aller umlaufenden Token liegt bei 2,95 Milliarden Dollar, das entspricht Rang 37 unter allen Kryptowerten. Innerhalb von 24 Stunden wechselten SHIB im Wert von 34,2 Millionen Dollar den Besitzer.
Über längere Zeiträume ergibt sich ein uneinheitliches Bild. Auf Sieben-Tage-Sicht steht ein Minus von 8,6 Prozent, über 30 Tage sind es 3,3 Prozent, über 60 Tage dagegen ein Plus von 12,3 Prozent. Über zwölf Monate bleibt ein Minus von 48,6 Prozent. Der August und der September haben also einen Teil des Absturzes aus dem Frühjahr aufgefangen, ohne ihn auszugleichen.
Was sich seit dem 16. Oktober geändert hat
Am 16. Oktober haben wir an dieser Stelle über die 42,48 Milliarden SHIB auf der Solana-Blockchain berichtet, die dort zu diesem Zeitpunkt rund 218.000 Dollar wert waren. Seitdem hat sich am Kurs wenig, an der Richtung nichts geändert: Der Tagesschlusskurs vom 16. Oktober lag bei 0,00000512 Dollar, der aktuelle Stand liegt 2,4 Prozent darunter.
Die Marke, die in jenem Artikel als Untergrenze der Oktober-Spanne stand, hält damit weiterhin. Spannender als die Bewegung ist das, was ausblieb: Der Umsatz von 34,2 Millionen Dollar am Samstag liegt in derselben Größenordnung wie an den Vortagen. Von einer neuen Welle an Käufern oder Verkäufern ist in den Zahlen nichts zu sehen.
Die Menge erklärt einen Teil des Abstands
Ein Teil des Abstands zum Rekord steckt nicht im Kurs, sondern in der Menge. Von der Startmenge einer Billiarde Token führt CoinGecko heute noch 589,50 Billionen als Gesamtmenge, davon sind 589,24 Billionen im Umlauf. Die Lücke von rund 410 Billionen Token geht im Kern auf das Jahr 2021 zurück, als der größte Teil der an Ethereum-Mitgründer Vitalik Buterin übertragenen Menge vernichtet wurde.
Für den Marktwert heißt das: Die 2,95 Milliarden Dollar verteilen sich heute auf eine deutlich kleinere Menge als zum Start des Projekts. Ein Kursvergleich über fünf Jahre vergleicht deshalb zwei unterschiedliche Rechnungen miteinander. Wer die Entwicklung sauber messen will, nimmt den Marktwert und nicht den Preis je Token.
Die laufenden Verbrennungen über die Gebühren der Shibarium-Blockchain ändern an dieser Größenordnung wenig. Der Umfang liegt seit Wochen im Bereich einiger hundert Millionen Token im Monat, gemessen an 589 Billionen im Umlauf ist das ein Bruchteil von weniger als einem Promille im Jahr.
Die Jahresfrist steht in Paragraf 23 Einkommensteuergesetz
Kryptowerte gelten steuerlich als andere Wirtschaftsgüter. Das hat der Bundesfinanzhof am 14. Februar 2023 im Verfahren IX R 3/22 für Bitcoin, Ether und Monero entschieden und damit die Einordnung bestätigt, die das Bundesfinanzministerium seit 2022 vertritt. Die Folge steht in Paragraf 23 Absatz 1 Satz 1 Nummer 2 Einkommensteuergesetz: Ein privates Veräußerungsgeschäft liegt vor, wenn der Zeitraum zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr beträgt.
Ein privates Veräußerungsgeschäft ist der steuerliche Vorgang, der entsteht, wenn ein Wirtschaftsgut des Privatvermögens innerhalb der Frist gekauft und wieder verkauft wird. Als Veräußerung zählt dabei nicht nur der Rücktausch in Euro, sondern laut dem BFH-Urteil auch der Tausch in einen anderen Kryptowert. Wer SHIB gegen USDT tauscht, löst denselben Vorgang aus wie beim Verkauf gegen Euro.
Welche Tranche bei mehreren Käufen zuerst verkauft wird, regelt das Gesetz ausdrücklich nur für gleichartige Fremdwährungsbeträge, dort gilt die zuerst angeschaffte Menge als zuerst veräußert. Für Kryptowerte bestimmt das BMF-Schreiben vom 6. März 2025, Aktenzeichen IV C 1 - S 2256/00042/064/043, die Einzelheiten der Zuordnung und der Aufzeichnung. Es hat das Schreiben vom 10. Mai 2022 abgelöst und führt den Sammelbegriff Kryptowerte ein.
Tag 365 und Tag 366: die steuerliche Trennlinie
Die Frist wirkt hart, und sie wirkt in beide Richtungen. Innerhalb der zwölf Monate ist ein Gewinn steuerpflichtig, und zwar zum persönlichen Einkommensteuersatz, nicht zur Abgeltungsteuer von 25 Prozent. Ein Verlust innerhalb der zwölf Monate ist dafür steuerlich verwertbar.
Nach Ablauf der zwölf Monate dreht sich das Vorzeichen des Vorteils. Ein Gewinn bleibt dann vollständig steuerfrei, unabhängig von seiner Höhe. Ein Verlust aber ist steuerlich wirkungslos: Er entsteht außerhalb eines privaten Veräußerungsgeschäfts und lässt sich mit nichts verrechnen.
Genau hier liegt der Punkt, den eine Kursreihe sichtbar macht. Wer am 18. Oktober 2025 für 1.000 Dollar kaufte, bekam bei einem Kurs von 0,00000975 Dollar rund 102,5 Millionen SHIB. Diese Menge ist am Samstagabend noch 513 Dollar wert, ein Minus von 487 Dollar. Für diesen Kauf läuft die Jahresfrist in diesen Tagen ab. Wird er vorher verkauft, entsteht ein verwertbarer Verlust von 487 Dollar. Wird er danach verkauft, entsteht steuerlich gar nichts.
Die Rechnung steht in Dollar, weil die Kursreihe in Dollar vorliegt. Fürs Finanzamt zählt der Euro-Betrag zum jeweiligen Tageskurs, und den liefert ein Steuerreport der Börse oder ein Portfolio-Werkzeug. Welche Anbieter die Haltefrist je Tranche sauber ausweisen, zeigt unser Vergleich der Krypto-Steuer-Tools.
Die Freigrenze von 1.000 Euro ist eine Grenze, kein Freibetrag
Paragraf 23 Absatz 3 Satz 5 sagt es wörtlich: Gewinne bleiben steuerfrei, wenn der aus den privaten Veräußerungsgeschäften erzielte Gesamtgewinn im Kalenderjahr weniger als 1.000 Euro betragen hat. Die Schwelle liegt seit dem Jahr 2024 bei 1.000 Euro, davor waren es 600 Euro.
Zwei Feinheiten entscheiden über die Steuerrechnung. Erstens zählt der Gesamtgewinn aus allen privaten Veräußerungsgeschäften des Kalenderjahres zusammen, nicht der einzelne Verkauf. Wer neben SHIB auch Gold oder eine Sammlung innerhalb der Frist mit Gewinn verkauft, rechnet alles in einen Topf. Zweitens ist es eine Freigrenze. Bei 999 Euro Gesamtgewinn bleibt alles steuerfrei, bei 1.000 Euro wird der volle Betrag steuerpflichtig, nicht nur der eine Euro darüber.
Für kleine SHIB-Positionen hat das eine beruhigende Folge: Wer im gesamten Jahr unter der Schwelle bleibt, muss die Frist nicht auf den Tag genau treffen. Die Aufzeichnungspflicht bleibt davon unberührt, denn ob die Grenze gehalten hat, muss im Zweifel belegt werden können.
Verluste aus 2026: womit sie sich verrechnen lassen
Ein Verlust aus einem privaten Veräußerungsgeschäft wandert nicht in den allgemeinen Verlusttopf. Absatz 3 Satz 7 begrenzt ihn ausdrücklich: Verluste dürfen nur bis zur Höhe des Gewinns ausgeglichen werden, den der Steuerpflichtige im gleichen Kalenderjahr aus privaten Veräußerungsgeschäften erzielt hat. Mit Arbeitslohn, Mieteinnahmen oder Aktiengewinnen lässt sich ein SHIB-Verlust also nicht verrechnen.
Bleibt etwas übrig, geht es nach Satz 8 nicht verloren. Der Rest mindert die Einkünfte aus privaten Veräußerungsgeschäften des unmittelbar vorangegangenen Jahres oder der folgenden Jahre. Ein Verlust aus 2026 kann also ins Jahr 2025 zurückgetragen werden, wenn dort Gewinne derselben Art standen, und sonst zeitlich unbegrenzt in die Zukunft wandern. Festgestellt wird der verbleibende Betrag vom Finanzamt, und dafür muss er in der Anlage SO erklärt werden.
Wichtig ist der Unterschied zum Totalverlust, etwa bei einem eingestellten Projekt oder einer verlorenen Wallet. Dort greift die Frist nicht in derselben Weise, weil es an einer Veräußerung fehlt. Was in diesen Fällen gilt, haben wir in unserem Beitrag zum steuerlichen Umgang mit dem Totalverlust aufgeschrieben.
Der Stichtag für all das ist der 31. Dezember 2026. Ein Verkauf am 2. Januar fällt in ein neues Kalenderjahr und trifft dort auf andere Gewinne oder auf gar keine.
Eine Reform der Haltefrist steht weiter aus
Die zwölf Monate sind keine Naturkonstante. Seit Jahren wird in Berlin darüber gesprochen, die Haltefrist für Kryptowerte zu streichen oder zu verlängern, und mit jeder Legislaturperiode taucht der Punkt neu auf. Käme eine Änderung, verschöbe sie genau die Linie, um die es in diesem Artikel geht.
Verlässliche Aussagen gibt es bislang nicht. Wie der Stand aktuell ist, welche Formulierungen im Raum stehen und was aus dem Finanzministerium dazu zu hören war, halten wir laufend auf unserer Seite zum Stand der Krypto-Haltefrist-Reform nach. Bis dort etwas anderes steht, gilt das geltende Recht, und das geltende Recht kennt die Jahresfrist.
Unsere Einschätzung: der Abstand zum Rekord ist die lauteste Zahl
Aus Sicht der Redaktion sind die 94,2 Prozent Abstand zum Rekord die am häufigsten zitierte und die am wenigsten brauchbare Zahl zu Shiba Inu. Der Wert misst einen Zeitraum von fünf Jahren, in dem sich die Umlaufmenge, der Markt und der Halterkreis verändert haben. Die Belege dafür stehen oben: 589,24 Billionen Token im Umlauf gegenüber einer Startmenge von einer Billiarde, und ein Marktwert von 2,95 Milliarden Dollar, der sich anders zusammensetzt als 2021.
Brauchbar ist dagegen das Zwölf-Monats-Fenster, weil es sich mit der steuerlichen Frist deckt. Dort stehen 48,6 Prozent Minus, ein Jahreshoch von 0,00001056 Dollar am 27. Oktober 2025 und ein Jahrestief von 0,00000411 Dollar am 17. Juli 2026. Wer in diesem Fenster gekauft hat, hat eine Entscheidung zu treffen, und sie hat ein Datum. Wer früher gekauft hat, hat steuerlich nichts mehr zu entscheiden.
Dagegen spricht, dass die Steuer nie allein über einen Verkauf entscheiden sollte. Ein Verlust, der nur realisiert wird, um ihn verrechnen zu können, ist ein echter Verlust und kein Buchungstrick. Und die Freigrenze sorgt dafür, dass die Frage für viele Positionen schlicht keine Rolle spielt.
Haltefrist bei SHIB: Nach einem Jahr zählt der Verlust nicht mehr
- Den Steuerreport oder den Transaktionsexport der eigenen Börse ziehen und je Tranche das Anschaffungsdatum notieren. Welche Handelsplätze einen brauchbaren Export liefern, steht in unserem Vergleich der Krypto-Börsen.
- Markieren, welche Tranchen am 31. Dezember 2026 noch unter zwölf Monaten liegen. Nur für diese ist ein Verkauf steuerlich überhaupt ein Vorgang.
- Gegenrechnen, ob es 2026 andere Gewinne aus privaten Veräußerungsgeschäften gibt, mit denen sich ein Verlust verrechnen ließe. Ein Portfolio-Werkzeug nimmt diese Rechnung ab, die Belegpflicht bleibt.
(Stand: 17. Oktober 2026. Dieser Beitrag ist keine Anlageberatung und keine Steuerberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst. Der Totalverlust des eingesetzten Kapitals ist bei Kryptowerten möglich.)
Häufige Fragen zu Shiba Inu und der Haltefrist
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Shiba Inu Prognose vor dem Dreiecks-Apex am 4. Oktober: Welche Marken jetzt entscheiden
- Shiba Inu Kurs 93,4 Prozent unter dem Rekord: Das ändert sich für Anleger in Deutschland
- Shiba Inu Kurs 0,00000538 Dollar, 8,6 Prozent Minus an einem Tag: Halten oder verkaufen?
- Shiba Inu Kurs Prognose für März 2025 – Community warnt vor Gefahren
- Krypto-Haltefrist für Bitcoin: „Diese bleibt in der Sache abzuwarten“, so das Finanzministerium
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

March 29, 2025 11:30 AM
Shiba Inu Kurs Prognose: Kann SHIB in diesem Bärenmarkt auf $0 fallen?
Shiba Inu (SHIB) steht unter Druck, während der Bärenmarkt den Kryptosektor dominiert. Könnte SHIB wirklich auf $0.000001 abstürzen – oder steht eine Umkehr bevor? Das solltest du jetzt wissen, während die Volatilität steigt.

September 25, 2026 11:35 PM
Krypto-Haltefrist wackelt: Was du vor dem 31. Dezember prüfen musst
Ein CDU-Bundestagsabgeordneter stellt klar: Der Koalitionsvertrag garantiert den Fortbestand der einjährigen Haltefrist für Kryptowerte nicht. Was das für deine Anschaffungen vor dem geplanten Stichtag 31. Dezember 2026 bedeutet.

September 26, 2026 2:53 PM
Shiba Inu Kurs: Welche Marken und welchen Spread du vor der nächsten Order prüfst
Shiba Inu notiert am 26. September 2026 bei 0,00000589 Dollar, sieben Tage zuvor waren es 7,54 Prozent weniger. Welche drei Marken jetzt zählen, warum derselbe Kauf je nach Börse den dreissigfachen Spread kostet und was du bei Verwahrung und Jahresfrist prüfst.
October 6, 2026 10:37 PM
Krypto-Haltefrist am 12. Oktober im Petitionsausschuss: Was jetzt wichtig ist
Der Petitionsausschuss des Bundestages verhandelt die Krypto-Haltefrist am Montag, dem 12. Oktober 2026, ab 12 Uhr in öffentlicher Sitzung, mit Vertretern der Bundesregierung für Rückfragen. Zwei Tage später soll das Kabinett über den Referentenentwurf entscheiden, der die einjährige Frist für Käufe ab 2027 streicht.
September 27, 2026 8:51 AM
Shiba Inu Prognose: Was du vor dem Stichtag 31. Dezember bei SHIB prüfst
SHIB steht am 27. September 2026 bei 0,00000592 US-Dollar und rund 93 Prozent unter dem Allzeithoch. Wichtiger als der Chart ist für deutsche Anleger gerade ein Datum: der 31. Dezember 2026.
September 18, 2026 10:38 AM
Bitcoin und Wegzugsbesteuerung: Was beim Umzug ins Ausland gilt
Wer mit Bitcoin auswandert, rechnet mit einer Wegzugsteuer auf die stillen Reserven und findet im Gesetz nichts davon. Wo die echten Risiken liegen, entscheidet sich an vier Punkten: Wohnsitz, Haltefrist, Rechtsform deiner Anlage und der automatischen Meldung ab 2026.
June 17, 2025 9:47 PM
SHIBA INU Kurs Prognose: Bereitet sich $SHIB auf einen Ausbruch vor?
SHIBA INU ($SHIB) zeigt vermehrte Walaktivität und wachsende Shibarium Nutzung – steht ein Ausbruch bevor? Entdecke die neuesten SHIB News, Kurslevel und Prognosen für Juni 2025.
October 6, 2026 5:24 AM
Bitcoin gegen Gutschein tauschen: Was der Kauf mit Kryptowerten für deine Haltefrist bedeutet
Wer mit Bitcoin einen Gutschein bezahlt, verkauft steuerlich. Was als Veräußerungspreis gilt, wann die Haltefrist von zwölf Monaten greift und welche vier Nachweise das Finanzamt erwartet.
September 7, 2026 11:25 PM
Krypto-Haltefrist: Was nach dem Ende der Mitzeichnung für Petition 201716 am 15. September passiert
Stand 27.09.2026, Rückblick: Die Mitzeichnungsfrist der Bundestags-Petition 201716 zum Erhalt der einjährigen Haltefrist lief am 15. September 2026 ab. Der Beitrag erklärt, was an diesem Tag endete, wie es im Petitionsausschuss weitergeht und warum kein Anleger deshalb verkaufen muss.
August 18, 2026 6:24 PM
Zwangsverkauf an der Krypto-Börse: Welcher Zeitpunkt für die Haltefrist zählt und was du dokumentieren musst
Bei Luno, Kraken und Valour laufen die Fristen ab, danach verwertet der Anbieter den Restbestand selbst. Steuerlich ist das eine Veräußerung, und maßgeblich ist der Zeitstempel der Börse.

January 17, 2026 4:08 PM
Shiba Inu Prognose: Löscht SHIB 2026 eine Null?
SHIB notiert im September 2026 bei rund 0,0000059 $, nach 0,0000085 $ im Januar. Was bis Jahresende nötig wäre, um eine Null zu streichen, und was sich seitdem geändert hat.
September 29, 2026 6:54 PM
Shiba Inu Kurs hält 5,50 Millionstel Dollar: über 30 Tage stärker als Dogecoin
Shiba Inu steht am Dienstagabend bei 5,742 Millionstel Dollar. Entscheidend ist aber die Tiefe des Euro-Orderbuchs: Es trug nur 28 Prozent des Dollar-Umsatzes, und zum besten Briefkurs lagen darin rund 10 Euro.
October 13, 2026 11:01 PM
Shiba Inu heute: Tiefster Tagesstand seit dem 18. September
Shiba Inu steht bei 0,00000521 Dollar und markiert mit 0,00000516 Dollar den tiefsten Tageswert seit dem 18. September. Auf 30 Tage gerechnet ist der Coin trotzdem fast unverändert, und die Umsatzquote erklärt, warum SHIB härter fällt als Dogecoin.
February 10, 2026 6:33 PM
Shiba Inu Kurs Prognose: Ist SHIB im Jahr 2026 noch ein gutes Investment?
Shiba Inu steht 2026 an einem Wendepunkt. Erfahre alles zur Shiba Inu Kurs Prognose, Shibarium-Updates und ob SHIB noch ein Kauf ist.
August 11, 2026 7:20 PM
Krypto-Kreditkarte und Steuer: Warum jede Zahlung ein Verkauf ist
Wer mit einer Krypto-Kreditkarte bezahlt, verkauft steuerlich seine Coins. Was das für Haltefrist, Freigrenze und Nachweispflichten bedeutet und welche Kartenbauart den Aufwand klein hält.
August 10, 2026 12:49 PM
Tokenisierte Aktien versteuern in Deutschland: Wann die einjährige Haltefrist gilt und wann die Abgeltungsteuer greift
Wer eine tokenisierte Aktie kauft, rechnet oft mit der Krypto-Regel: ein Jahr halten, dann steuerfrei. Bei diesen Produkten trägt die Annahme meist nicht. Der Beitrag zeigt anhand des Gesetzestextes, welches Merkmal über das Steuerregime entscheidet und wie du es in den Emittentenunterlagen findest.
October 15, 2026 4:55 AM
Krypto-Haltefrist: Der Kabinettstermin verstreicht ohne Beschluss, der Stichtag 31. Dezember bleibt
Das Bundeskabinett hat den für den 14. Oktober 2026 erwarteten Beschluss zur Abschaffung der einjährigen Krypto-Haltefrist nicht gefasst; der Entwurf steckt weiter in der Ressortabstimmung. Bis zu einer Neuregelung bleiben Gewinne nach einem Jahr Haltedauer steuerfrei, und der im Entwurf genannte Stichtag 31. Dezember 2026 trennt Altbestand von Neubestand.
July 30, 2025 11:18 AM
Wird der SHIB Kurs im August auf 0 abstürzen?
SHIB Kurs hat in nur 24 Stunden über 600 Millionen Token verbrannt, aber der Preis von Shiba Inu fällt weiterhin.
September 27, 2024 11:15 AM
Shiba Inu führt, während den Markt Meme Coins dominieren: Wie es SHIB Kurs anstieg?
Shiba Inu hat die Kryptowelt mit seinem explosiven SHIB Kurs anstieg im Sturm erobert. Was treibt diese Rallye an und könnte der SHIB Kurs eine weitere Null löschen?

July 17, 2025 5:00 PM
Erreicht der SHIB Coin irgendwann die 1 $? Der Chart sieht nach was Großem aus
Shiba Inu heizt die Charts auf und durchbricht einen wichtigen Widerstand, während der RSI über 74 steigt.

June 1, 2025 7:28 PM

Wird der Shiba Inu Kurs im Juni auf 0 fallen?
Shiba Inu hängt am seidenen Faden. Der Kurs fällt unter wichtige Zonen, während sich bärische Muster häufen.
July 23, 2025 11:49 AM
SHIB Kurs kurz vor dem Ausbruch... Zeit zum Kaufen?
Shiba Inu steht gerade an einem wichtigen Widerstand. Der nächste Move könnte alles für August verändern.
October 8, 2026 9:58 PM
Shiba Inu Prognose: Zamas Zielfenster Q2 2026 ist verstrichen, Shibarium hält 159.561 Dollar
Die Kursziele für SHIB hängen an einem Upgrade, dessen Zielfenster im Juni verstrichen ist. Shibarium trägt heute 159.561 Dollar und 1.323 Transaktionen am Tag, und genau daran lässt sich die Prognose nachrechnen.

September 27, 2026 11:52 AM
Dogecoin Kurs: Was du vor dem Jahreswechsel bei Haltefrist und Verwahrung prüfst
Der Dogecoin Kurs steht am 27. September 2026 bei 0,0977 Dollar und bewegt sich seit einem Tag kaum. Genau diese Ruhe ist der Moment, in dem du Haltefrist, Meldepflicht ab 2026 und Verwahrung ohne Zeitdruck durchrechnest.
May 29, 2025 3:00 PM
Shiba Inu Kurs Prognose: Steht der SHIB Coin vor einem 60% Ausbruch?
Der SHIB Coin macht sich bereit – mit stabiler Unterstützung und einer spannenden Chartstruktur. Kommt bald der nächste Hype? Wir checken die aktuelle Lage im Chart.
October 17, 2026 4:46 PM
Wrapped Bitcoin und die einjährige Haltefrist: Was du vor dem Tausch in WBTC tun kannst
Wer Bitcoin in WBTC umwandelt, löst nach einer Lesart ein privates Veräußerungsgeschäft aus und startet die Jahresfrist neu. Nach der anderen bleibt der Vorgang steuerneutral: Was das Gesetz sagt, was das BMF offenlässt und welche Nachweise in beiden Fällen zählen.
September 25, 2026 10:40 PM
Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
Vielleicht auch interessant