
Krypto-Steuererklärung: Wo du Gewinne, Verluste und Staking in der Anlage SO einträgst
Kryptogewinne gehören in die Anlage SO, Staking und Lending in einen eigenen Abschnitt derselben Anlage. Welche Zeilen der Formulare 2025 gelten, wann du gar nichts eintragen musst, wie Verluste erhalten bleiben und welche Fristen jetzt laufen.

Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Aktualisiert am 24. Oktober 2026: neu gefasst mit den Zeilen der Anlage SO 2025 nach der amtlichen Anleitung, den Abgabefristen für 2025 und 2026, einer Anleitung für ELSTER und dem Stand der geplanten Reform.
Krypto gehört in der Steuererklärung in die Anlage SO. Gewinne und Verluste aus Verkauf, Tausch und Bezahlen innerhalb eines Jahres nach dem Kauf trägst du im Formular 2025 in den Zeilen 45 bis 49 sowie 56 und 57 ein, Erträge aus Staking, Lending, Mining und Airdrops in den Zeilen 14 bis 21. Wer länger als ein Jahr gehalten hat oder im ganzen Jahr weniger als 1.000 Euro Gewinn aus privaten Veräußerungsgeschäften erzielt, trägt keinen Gewinn ein. Verluste gibst du immer an, sonst verfallen sie.
Diese Regeln gelten unverändert für deine Steuererklärung 2025 und für die Erklärung 2026. Der Referentenentwurf des Bundesfinanzministeriums vom 30. September 2026 würde erst Käufe ab 2027 erfassen, und das Bundeskabinett hat ihn am 14. Oktober 2026 nicht beschlossen. Die Zeilenangaben stammen aus der Anleitung zur Einkommensteuererklärung 2025 auf ELSTER. Deine Zahlen für die Anlage SO liefert der kostenlose CryptoTicker Steuerrechner: Er liest den Export deiner Börse, rechnet nach FIFO und zeigt je Jahr den steuerpflichtigen Gewinn und die Freigrenze.
Das Wichtigste in Kürze
- Anlage SO, Zeilen 45 bis 49 sowie 56 und 57: Verkäufe, Tauschvorgänge und Zahlungen mit Kryptowerten, wenn zwischen Kauf und Verkauf nicht mehr als ein Jahr lag.
- Anlage SO, Zeilen 14 bis 21: Staking, Lending, Mining, Forging und Airdrops, solange sie keiner anderen Einkunftsart zuzurechnen sind.
- Freigrenze 1.000 Euro: Bleibt dein Gesamtgewinn aus privaten Veräußerungsgeschäften 2025 unter 1.000 Euro, musst du ihn nicht eintragen. Bei Zusammenveranlagung gilt die Grenze für jede Person.
- Freigrenze 256 Euro: Für Erträge aus Staking und Lending gilt eine eigene Grenze, ebenfalls je Person.
- Verluste immer eintragen: Nur erklärte Verluste stellt das Finanzamt fest und verrechnet sie mit späteren Gewinnen, Zeile 66 regelt den Rücktrag.
- Fristen: Mit Steuerberatung läuft die Erklärung 2025 bis zum 1. März 2027, die Erklärung 2026 ohne Beratung bis zum 2. August 2027.
Wann Krypto in die Steuererklärung gehört
Die Pflicht hängt am einzelnen Vorgang, nicht an deinem Bestand. Wer Bitcoin nur kauft und hält, hat in der Steuererklärung nichts anzugeben, egal wie stark der Kurs gestiegen ist. Steuerlich zählt erst die Veräußerung, und dafür sieht § 23 Einkommensteuergesetz eine Frist von einem Jahr vor.
Diese Vorgänge gehören in die Erklärung:
- Verkauf gegen Euro innerhalb eines Jahres nach dem Kauf, wenn der Gesamtgewinn aus allen privaten Veräußerungsgeschäften des Jahres 1.000 Euro oder mehr beträgt.
- Tausch einer Kryptowährung in eine andere innerhalb der Frist, auch in einen Stablecoin und auch dann, wenn nie ein Euro geflossen ist.
- Bezahlen mit Krypto, etwa für einen Gutschein oder eine Dienstleistung. Steuerlich ist das ein Verkauf.
- Staking Rewards, Lending-Zinsen, Mining-Erträge und Airdrops mit Gegenleistung, sobald sie im Jahr zusammen 256 Euro erreichen.
- Verluste aus Verkäufen innerhalb der Frist, damit du sie mit späteren Gewinnen verrechnen kannst.
Keine Zeile brauchst du für den Kauf, das Halten, Überträge zwischen deinen eigenen Wallets und Börsenkonten und für Verkäufe nach mehr als einem Jahr. Die Nachweise über Kaufdatum und Übertrag bewahrst du trotzdem auf, denn sie belegen im Zweifel, dass die Spekulationsfrist abgelaufen war.
Ob du überhaupt eine Einkommensteuererklärung abgeben musst, entscheidet sich oft genau hier. Wer als Arbeitnehmer mehr als 410 Euro Einkünfte ohne Lohnsteuerabzug hat, ist nach § 46 Absatz 2 Nummer 1 EStG zur Abgabe verpflichtet, und ein steuerpflichtiger Kryptogewinn liegt wegen der Freigrenze immer darüber. Welche Vorgänge im Einzelnen steuerpflichtig sind, erklärt unser Ratgeber zur Krypto-Steuer in Deutschland.
Krypto-Gewinne in der Anlage SO: welche Zeile wofür
Die Anlage SO heißt „Sonstige Einkünfte“ und trägt zwei Abschnitte, die bei Krypto vorkommen. Für das Steuerjahr 2025 nennt die amtliche Anleitung diese Zeilen:
| Vorgang | Anlage SO 2025 | Was du einträgst |
|---|---|---|
| Staking, Lending, Mining, Forging, Airdrops | Leistungen, Zeilen 14 bis 21 | Einnahmen zum Marktwert im Zeitpunkt des Zuflusses, abzüglich direkt zuordenbarer Kosten |
| Verlust aus Leistungen | Zeile 22 | Entscheidung über den Rücktrag ins Vorjahr; der Verlust mindert Gewinne aus Leistungen |
| Verkauf, Tausch oder Bezahlen mit Kryptowerten innerhalb eines Jahres | Private Veräußerungsgeschäfte, Zeilen 45 bis 49 sowie 56 und 57 | Veräußerungspreis, Anschaffungskosten und Werbungskosten, daraus Gewinn oder Verlust |
| Gold, Silber, Fremdwährungen und andere Wirtschaftsgüter | Zeilen 52 bis 57 | dieselben Angaben; die Zeilen 56 und 57 teilen sich Kryptowerte und andere Wirtschaftsgüter |
| Verlust aus privaten Veräußerungsgeschäften | Zeile 66 | Entscheidung über den Rücktrag; der Vortrag in spätere Jahre läuft über die Feststellung |
| Verkauf nach mehr als einem Jahr | keine | nichts eintragen, Nachweise aufbewahren |
Die Zeilennummern ändern sich von Formularjahr zu Formularjahr. Eine Anleitung mit festen Zeilen aus 2022 oder 2023 führt dich deshalb ins falsche Feld. Verlässlich sind die Überschriften der Abschnitte: „Leistungen“ für Erträge, „Private Veräußerungsgeschäfte“ mit dem Unterpunkt Kryptowerte für Verkäufe. In ELSTER führt dich die Eingabemaske ohnehin über diese Überschriften.
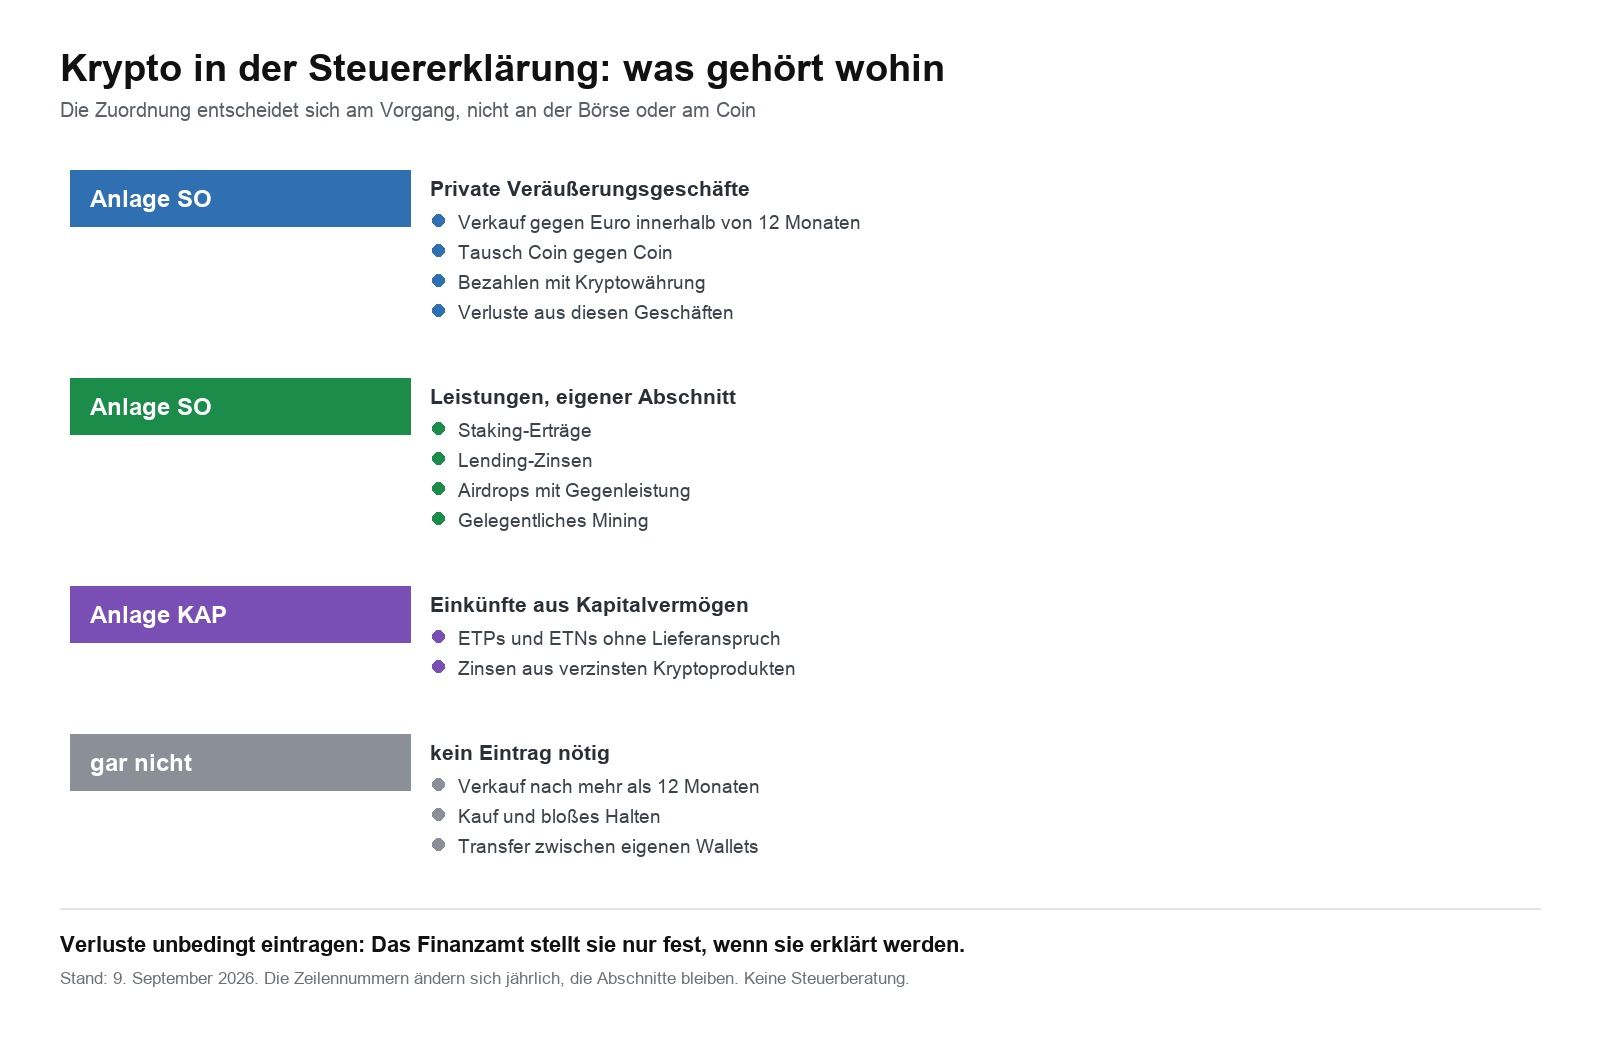
Die Anlage KAP betrifft dich bei Krypto nur in Sonderfällen, dazu weiter unten mehr.
Krypto-Steuererklärung in ELSTER: Schritt für Schritt
Die Reihenfolge spart Zeit: erst sammeln, dann rechnen, dann eintragen. Wer mit dem Eintragen beginnt, sucht mitten in der Erklärung nach Kursen von vor zehn Monaten.
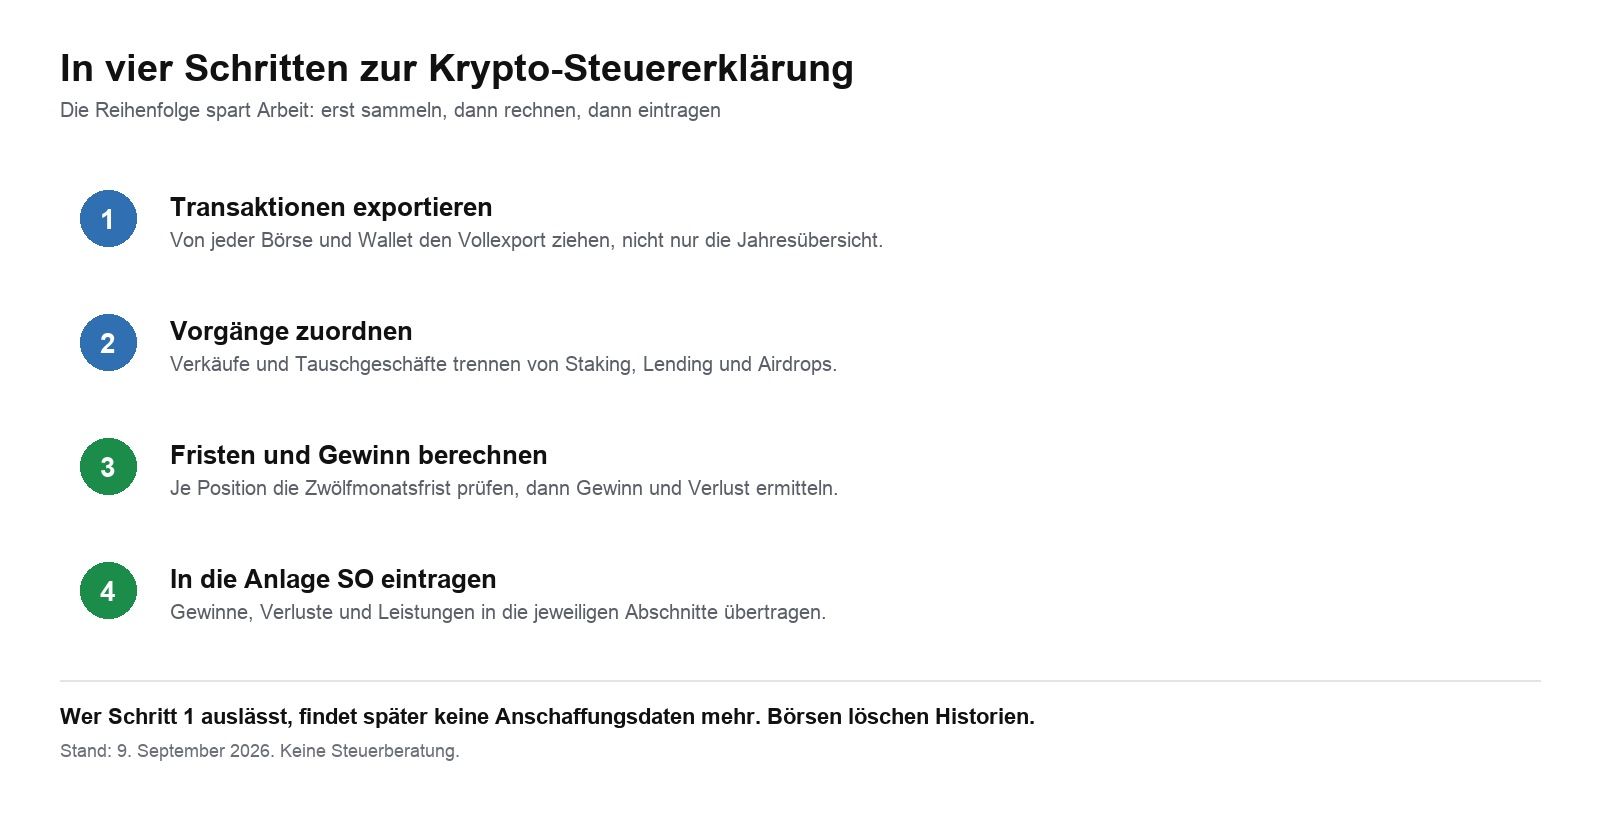
- Krypto-Transaktionen exportieren. Lade von jeder Börse und jeder Wallet den vollständigen Transaktionsexport herunter, nicht nur die Jahresübersicht. Du brauchst jede Transaktion mit Datum, Uhrzeit, Menge, Kurs und Gebühr. Börsen kürzen Historien oder stellen den Betrieb ein, deshalb ist dieser Schritt der wichtigste.
- Vorgänge trennen. Verkäufe und Tauschvorgänge gehören in den Abschnitt private Veräußerungsgeschäfte, Staking Rewards und Lending-Zinsen in den Abschnitt Leistungen. Überträge zwischen eigenen Wallets markierst du, damit sie nicht als Verkauf zählen.
- Haltedauer und Gewinn berechnen. Für jede verkaufte Position prüfst du, ob mehr als ein Jahr seit dem Kauf vergangen ist. Bei mehreren Käufen derselben Währung gilt nach dem BMF-Schreiben vom 6. März 2025 zuerst die Einzelbetrachtung, sonst gelten die zuerst gekauften Coins als zuerst verkauft (First in, First out), und zwar je Wallet. Wie das bei mehreren Börsen und Wallets aussieht, zeigt unser Beitrag zu FIFO bei mehreren Börsen und Wallets.
- Anlage SO in ELSTER hinzufügen. In Mein ELSTER öffnest du die Einkommensteuererklärung für 2025 und wählst bei den Anlagen die Anlage SO. Unter „Private Veräußerungsgeschäfte“ trägst du die Kryptowerte ein, unter „Leistungen“ die Erträge.
- Summen eintragen und Aufstellung bereithalten. In die Anlage gehören die Summen. Die Einzelaufstellung je Transaktion musst du nicht von dir aus mitschicken, das Finanzamt kann sie aber anfordern. Bei vielen Vorgängen ist es sinnvoll, sie gleich als Beleg beizufügen.
- Prüfen und absenden. ELSTER prüft die Eingaben auf Plausibilität. Speichere die Übertragungsbestätigung zusammen mit deinem Export.
Für Schritt 3 kannst du den Krypto-Steuerrechner von CryptoTicker nutzen: Er ordnet jedem Verkauf die verbrauchten Käufe zu, zeigt die Haltedauer und den steuerpflichtigen Gewinn und rechnet die Freigrenze je Jahr mit. Die Summen überträgst du danach in die Anlage SO. Wer mehrere Börsen, DeFi und Staking zusammenführen will, findet die passenden Programme im Vergleich der Krypto-Steuer-Tools. Die Rechenformel samt Steuertabelle 2026 steht in Krypto-Steuer berechnen.
Staking und Lending in der Steuererklärung
Staking Rewards und Lending-Zinsen sind keine Veräußerungsgewinne, sondern Einkünfte aus Leistungen nach § 22 Nummer 3 EStG. Du setzt sie mit dem Marktwert im Zeitpunkt des Zuflusses an, also mit dem Kurs des Tages, an dem die Belohnung in deiner Wallet ankommt. Das gilt auch, wenn du die Coins nie verkaufst.
Bleiben die Erträge eines Jahres unter 256 Euro, musst du sie nach der amtlichen Anleitung nicht eintragen. Ab 256 Euro ist der volle Betrag steuerpflichtig, nicht nur der Teil darüber. Der Wert beim Zufluss wird zugleich zu den Anschaffungskosten der erhaltenen Coins, und für sie beginnt eine eigene Jahresfrist. Verkaufst du sie innerhalb dieses Jahres, gehört der Verkauf zusätzlich in den Abschnitt private Veräußerungsgeschäfte.
Wie du den Zuflusswert bei täglichen Belohnungen ermittelst und was das BMF zum Claiming sagt, erklärt unser Ratgeber zu Staking-Steuern.
Krypto-Verluste in der Steuererklärung angeben
Verluste aus Kryptoverkäufen innerhalb der Jahresfrist mindern deine Steuer nur, wenn du sie erklärst. Du trägst sie an derselben Stelle wie Gewinne ein, im Abschnitt private Veräußerungsgeschäfte, mit negativem Ergebnis.
Verrechnen lassen sie sich nach § 23 Absatz 3 Satz 7 und 8 EStG nur mit Gewinnen aus privaten Veräußerungsgeschäften, also auch mit Gewinnen aus Gold oder Fremdwährungen, nicht aber mit Arbeitslohn oder Aktiengewinnen. Was im Jahr übrig bleibt, geht ein Jahr zurück oder unbegrenzt in die Folgejahre. Über den Rücktrag entscheidest du in Zeile 66. Wer ein Verlustjahr weglässt, weil ohnehin keine Steuer anfällt, verschenkt die Verrechnung mit künftigen Gewinnen.
Ein Beispiel: Du hast 2025 mit Ether 3.000 Euro verloren und 2026 mit Solana 5.000 Euro gewonnen. Steht der Verlust in der Erklärung 2025, stellt das Finanzamt ihn fest, und 2026 versteuerst du nur 2.000 Euro. Fehlt er, versteuerst du 2026 die vollen 5.000 Euro.
Krypto-Derivate, ETNs und Futures: wann die Anlage KAP gilt
Nicht jeder Kryptobezug gehört in die Anlage SO. Futures, Perpetuals und Optionen auf Kryptowährungen sind Termingeschäfte und fallen unter § 20 EStG, also unter die Kapitalerträge mit 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag. Bei einer deutschen Bank behält sie die Steuer ein, bei einer ausländischen Börse erklärst du die Erträge selbst in der Anlage KAP. Einzelheiten stehen in unserem Beitrag zu Steuern auf Krypto-Futures und Perpetuals.
Bei Bitcoin-ETNs und ETPs im Depot hängt die Einordnung von der Ausgestaltung des Produkts ab. Depotbanken behalten in der Regel Abgeltungsteuer ein und bescheinigen die Erträge für die Anlage KAP; ob für Produkte mit Lieferanspruch wie bei Xetra-Gold § 23 EStG gilt, ist nicht abschließend geklärt. Mehr dazu steht in unserem Beitrag zu Bitcoin, Sparplan und ETPs.
Fristen für die Krypto-Steuererklärung 2025 und 2026
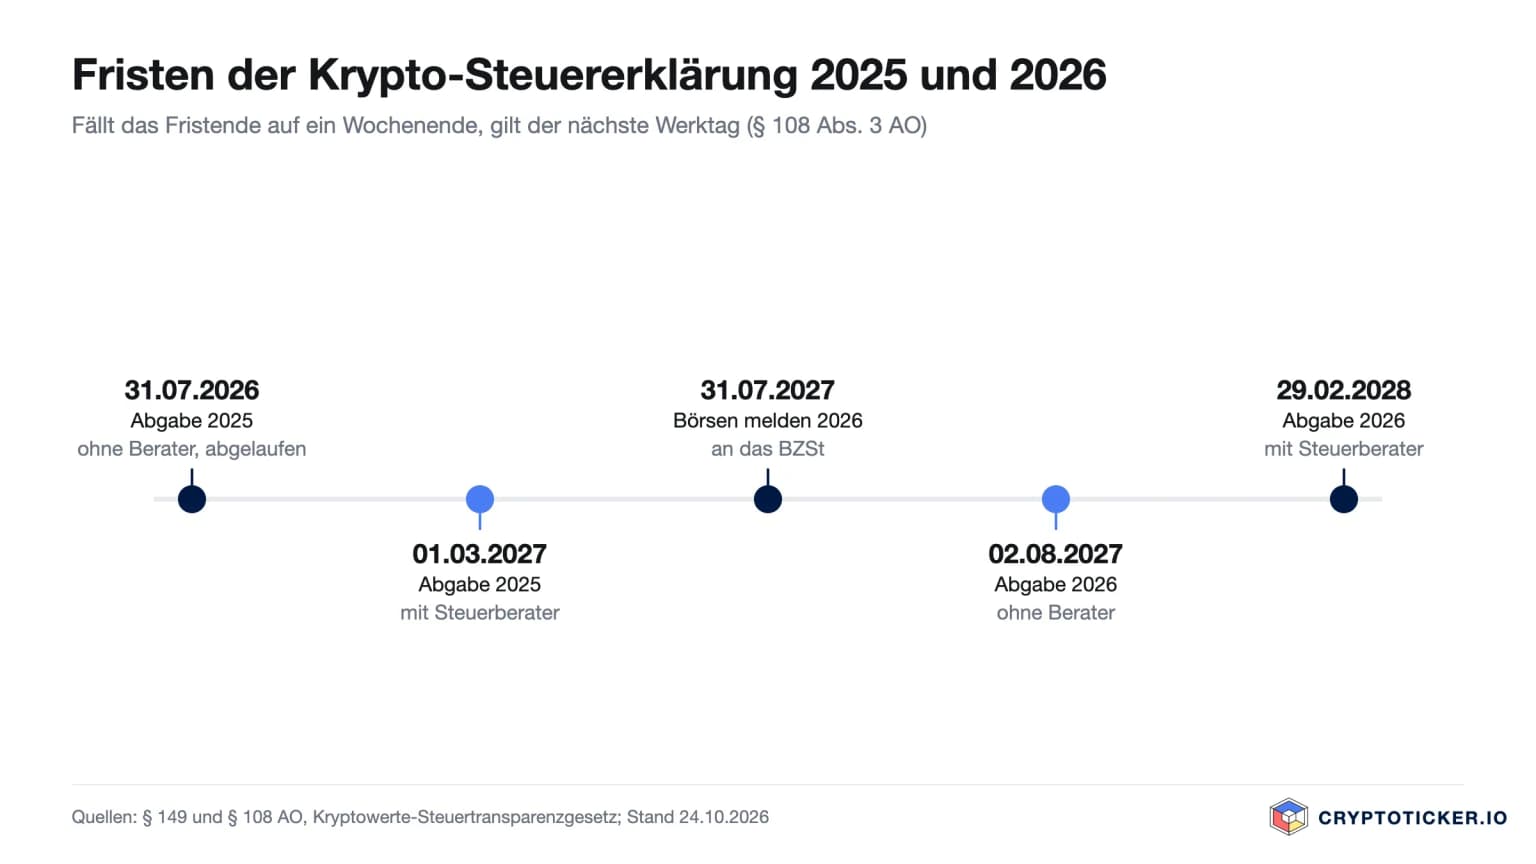
Wer seine Erklärung selbst macht, musste die Erklärung 2025 nach § 149 Abgabenordnung bis zum 31. Juli 2026 abgeben. Mit Steuerberatung läuft die Frist bis Ende Februar des übernächsten Jahres. Weil der 28. Februar 2027 ein Sonntag ist, endet sie nach § 108 Absatz 3 AO am Montag, dem 1. März 2027.
| Steuerjahr | ohne Steuerberatung | mit Steuerberatung |
|---|---|---|
| 2025 | 31. Juli 2026 (abgelaufen) | 1. März 2027 |
| 2026 | 2. August 2027, weil der 31. Juli ein Samstag ist | 29. Februar 2028 |
Wer die Frist verpasst, riskiert einen Verspätungszuschlag. Er beträgt nach § 152 Absatz 5 AO je angefangenem Monat 0,25 Prozent der festgesetzten Steuer abzüglich Vorauszahlungen und Steuerabzügen, mindestens 25 Euro im Monat. Wer nicht zur Abgabe verpflichtet ist und freiwillig erklärt, etwa um einen Verlust feststellen zu lassen, hat dafür vier Jahre Zeit: Die Erklärung 2025 geht noch bis zum 31. Dezember 2029.
Woher das Finanzamt von deinen Krypto-Transaktionen weiß
Seit dem 1. Januar 2026 zeichnen Kryptobörsen und Verwahrer in der EU die Umsätze ihrer Kunden nach der Richtlinie DAC8 auf. In Deutschland regelt das Kryptowerte-Steuertransparenzgesetz: Die Anbieter melden die Daten jährlich bis zum 31. Juli an das Bundeszentralamt für Steuern, erstmals 2027 für das Jahr 2026. Dein Finanzamt kann dann abgleichen, ob die gemeldeten Verkäufe in deiner Erklärung stehen.
Für 2025 und frühere Jahre gibt es diese automatische Meldung noch nicht. Das Finanzamt kann Börsen aber im Einzelfall um Auskunft ersuchen. Was DAC8 im Einzelnen meldet, steht in unserem Beitrag zur Meldepflicht der Kryptobörsen.
Wer steuerpflichtige Vorgänge nicht angibt, riskiert eine Steuerhinterziehung nach § 370 AO, und für hinterzogene Steuern verlängert sich die Festsetzungsfrist auf zehn Jahre. Eine Selbstanzeige nach § 371 AO ist möglich, solange die Tat nicht entdeckt ist, und sie muss vollständig sein. Wer Unterlagen nicht mehr lückenlos zusammenbekommt, legt das offen und schätzt nachvollziehbar, statt Vorgänge wegzulassen.
Häufige Fehler bei der Krypto-Steuererklärung
- Tausch vergessen: Bitcoin gegen Ether oder gegen einen Stablecoin ist ein Verkauf. Viele erklären nur, was am Ende in Euro auf dem Konto landet, wie unser Beitrag Krypto-Steuern erst bei Auszahlung? zeigt.
- Freigrenze als Freibetrag behandelt: Bei 1.000 Euro Gewinn ist der ganze Betrag steuerpflichtig, nicht nur der Teil über einer Grenze. Mehr dazu im Beitrag zur Freigrenze von 1.000 Euro.
- Verluste weggelassen: Ohne Eintrag stellt das Finanzamt keinen Verlust fest, und er ist für spätere Jahre verloren.
- Eigene Überträge als Verkauf gezählt: Ein Transfer von der Börse auf die Hardware-Wallet ist kein Steuerfall und unterbricht die Haltefrist nicht.
- FIFO über alle Börsen gerechnet: Die Verbrauchsfolge gilt je Wallet. Wer alle Konten in einen Topf wirft, rechnet die Haltedauer falsch.
- Staking zum Jahresendkurs bewertet: Maßgeblich ist der Kurs am Tag des Zuflusses, nicht der Kurs am 31. Dezember.
- Gebühren vergessen: Kaufgebühren erhöhen die Anschaffungskosten, Verkaufsgebühren mindern den Gewinn.
Was die geplante Krypto-Steuerreform an der Erklärung ändern würde
Für die Steuererklärungen 2025 und 2026 ändert der Entwurf nichts. Der Referentenentwurf vom 30. September 2026 würde Kryptowerte, die nach dem 31. Dezember 2026 gekauft werden, zu Kapitalvermögen machen. Gewinne daraus kämen dann in die Anlage KAP statt in die Anlage SO, und ab dem 1. Januar 2028 sollen Börsen die Steuer direkt einbehalten. Bestände, die du bis Ende 2026 kaufst, blieben nach dem Entwurf in der Anlage SO mit Jahresfrist.
Beschlossen ist davon nichts. Wie es im Kabinett und im Bundestag weitergeht, halten wir in unserem Überblick zum Stand der Reform der Krypto-Haltefrist fest.
Stand: 24. Oktober 2026. Dieser Beitrag ist keine Steuerberatung und ersetzt nicht die Beratung im Einzelfall durch eine Steuerberaterin oder einen Steuerberater. Zeilennummern und Fristen ändern sich mit jedem Formularjahr.

Häufige Fragen zur Krypto-Steuererklärung
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Krypto News der Woche: Was seit Anfang November passiert ist und welche Termine bis 15. November zählen
- Bitcoin in Stablecoins tauschen: Warum daraus ein steuerpflichtiger Verkauf wird
- Was ist eine Kryptowährung? Wie digitales Geld ohne Bank entsteht
- Bitcoin Crash Historie: Alle Abstürze über 50 Prozent seit 2011
- Staking- und Lending-Coins verkaufen: Steuer Österreich
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

30. September 2026 12:49
Bitcoin spenden: Welche Steuerregeln Österreich hat
Bitcoin an eine Organisation spenden? Warum die Übertragung nicht automatisch steuerpflichtig ist und private Krypto-Sachspenden oft nicht absetzbar sind.
25. September 2026 22:40
Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
19. September 2026 05:21
Krypto-Verluste mit Aktiengewinnen verrechnen: Was in Deutschland wirklich erlaubt ist
Krypto-Verluste und Aktiengewinne liegen in Deutschland in getrennten Verlusttöpfen, eine Verrechnung zwischen beiden gibt es nicht. Wo die Grenze verläuft, warum Krypto-Termingeschäfte die Ausnahme sind und wie du Verluste über Rücktrag und Vortrag trotzdem nutzt.

10. September 2026 14:30
BW-Bank öffnet den Bitcoin-Handel im Depot: Was du vor dem ersten Kauf prüfen musst
Seit dem 9. September 2026 können BW-Bank-Kunden zehn Kryptowerte über ihr Wertpapierdepot handeln, abgewickelt und verwahrt von Bitpanda. Der vertraute Depot-Rahmen verdeckt dabei drei Punkte, die du vor der ersten Order klären solltest.
27. August 2026 10:05
Bitcoin-Steuererklärung Österreich: Wann sie nötig ist
Trotz Kryptobörse kann in Österreich eine Steuererklärung nötig sein - etwa bei Auslandsbörsen, fehlendem KESt-Abzug oder anbieterübergreifenden Verlusten.
26. August 2026 08:11
Bitcoin mit Verlust verkaufen: Verlustausgleich in Österreich
Bitcoin mit Verlust verkauft? Österreich erlaubt die Verrechnung mit bestimmten Kapitalerträgen. Wann der Verlustausgleich möglich ist und welche Grenzen gelten.
21. August 2026 14:33
Bitcoin-Verluste mit Aktiengewinnen verrechnen in Österreich
Bitcoin-Verluste mit Aktiengewinnen verrechnen? Österreich erlaubt das grundsätzlich – aber nur unter bestimmten Voraussetzungen und meist per Steuererklärung.
10. August 2026 09:57
Bitcoin-Gewinne und Dividenden in Österreich verrechnen
Bitcoin-Verluste mit Dividenden verrechnen? So funktioniert der Verlustausgleich in Österreich und wann eine Steuererklärung nötig ist.
5. August 2026 12:37
Bitcoin am Automaten verkaufen: Steuer in Österreich
Bitcoin am Automaten gegen Bargeld verkaufen: Wann in Österreich 27,5 Prozent Steuer anfallen und welche Nachweise Nutzer benötigen.
4. August 2026 11:39
Bitcoin-Lending in Österreich: Wann Steuer anfällt
Bitcoin verleihen und Zinsen erhalten: Wann Lending-Erträge in Österreich mit 27,5 Prozent besteuert werden und welcher Kurswert zählt.
3. August 2026 11:22
Bitcoin in Stablecoins tauschen: Steuer in Österreich?
Wer Bitcoin in USDT oder andere Stablecoins tauscht, zahlt in Österreich meist noch keine Steuer. Wann der Tausch dennoch steuerpflichtig wird.

31. Juli 2026 12:28
Krypto-Steuer 2025: Was du nach Ablauf der Abgabefrist am 31. Juli wissen solltest
Stand 27.09.2026, Rückblick: Die Frist für die Steuererklärung 2025 lief am 31. Juli 2026 um 24 Uhr ab. Wer über einen Steuerberater oder Lohnsteuerhilfeverein abgibt, hat bis zum 1. März 2027 Zeit. Der Beitrag beschreibt die Lage am Tag der Frist: was ins Formular gehört, was steuerfrei bleibt und was ein Verspätungszuschlag kostet.
23. Juli 2026 12:42
Staking-Rewards verkaufen: Zwei Steuerfälle beachten
Beim Erhalt und späteren Verkauf von Staking-Rewards können zwei steuerliche Vorgänge entstehen. Diese Daten und Nachweise benötigen Anleger.
16. Juli 2026 10:29
Krypto-Verluste dokumentieren: Nachweise richtig sichern
Krypto-Verluste können steuerlich relevant sein. Diese Transaktionsdaten, Kursnachweise und Belege sollten Anleger vollständig sichern.
16. Juli 2026 09:44
Krypto-Steuererklärung 2026: Diese Unterlagen sollten Anleger jetzt vorbereiten
Welche Belege brauchen Krypto-Anleger für die Steuererklärung 2026? Diese Unterlagen, Exporte und Nachweise sollten jetzt vollständig vorbereitet werden.
15. Juli 2026 09:02
Krypto-Steuererklärung in 7 Schritten vorbereiten
Bereite deine Krypto-Steuererklärung in 7 Schritten vor: Daten sichern, Transfers verbinden, Gewinne prüfen und Nachweise vollständig archivieren.
15. Juli 2026 08:38
Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.
14. Juli 2026 11:59
Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.
14. Juli 2026 11:39
Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
13. Juli 2026 15:32
Krypto-Steuern bei wenigen Trades: Das ist wichtig
Wenige Krypto-Trades? Erfahren Sie, wann Verkauf, Tausch, Haltefrist, Gebühren und die 1.000-Euro-Freigrenze steuerlich relevant werden.
13. Juli 2026 08:37

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
13. Juli 2026 08:30
Krypto-Gebühren richtig erfassen: Kauf, Verkauf, Transfer
So erfassen Sie Krypto-Gebühren bei Kauf, Verkauf, Swap und Wallet-Transfer korrekt und vermeiden falsche Anschaffungskosten und Gewinne.
9. Juli 2026 11:43
Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
6. Juli 2026 11:50
Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
Vielleicht auch interessant