
Bitcoin und Steuern in Deutschland: Haltefrist, Sparplan, ETP und Mining
Bitcoin-Gewinne sind nach zwölf Monaten steuerfrei. Was das für einen Sparplan mit zwölf Fristen bedeutet, warum ETPs anders besteuert werden und was bei Mining, Schenkung und Verlusten gilt.

Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Gewinne aus dem Verkauf von Bitcoin sind in Deutschland steuerfrei, wenn zwischen Kauf und Verkauf mehr als zwölf Monate liegen. Verkaufst du früher, versteuerst du den Gewinn mit deinem persönlichen Einkommensteuersatz von bis zu 45 Prozent plus Solidaritätszuschlag. Eine Freigrenze von 1.000 Euro im Jahr bleibt steuerfrei.
So weit die Regel. In der Praxis scheitern die meisten nicht an ihr, sondern an den Fällen, die sie nicht abdeckt: einem Sparplan mit zwölf verschiedenen Fristen, einem Bitcoin-ETP, das nach anderen Regeln besteuert wird, oder dem Übertrag von der Börse ins eigene Wallet. Dieser Artikel geht die bitcoinspezifischen Fälle durch. Die allgemeinen Grundlagen zu allen Kryptowährungen stehen in unserem Ratgeber zur Krypto-Steuer in Deutschland.
Die Grundregel für Bitcoin in zwei Sätzen
Bitcoin ist steuerrechtlich kein Wertpapier, sondern ein „anderes Wirtschaftsgut". Der Verkauf im Privatvermögen ist ein privates Veräußerungsgeschäft nach Paragraf 23 des Einkommensteuergesetzes, und dort entscheidet die Haltedauer über die Steuer. Der Bundesfinanzhof hat das mit Urteil vom 14. Februar 2023 bestätigt (Aktenzeichen IX R 3/22).
Daraus folgt der Unterschied zur Aktie: Wer Aktien verkauft, zahlt immer 25 Prozent Abgeltungsteuer, egal wie lange er gehalten hat. Wer Bitcoin nach dreizehn Monaten verkauft, zahlt nichts, und zwar auch bei einem Gewinn von 500.000 Euro.
Bitcoin-Sparplan: zwölf Käufe, zwölf Fristen
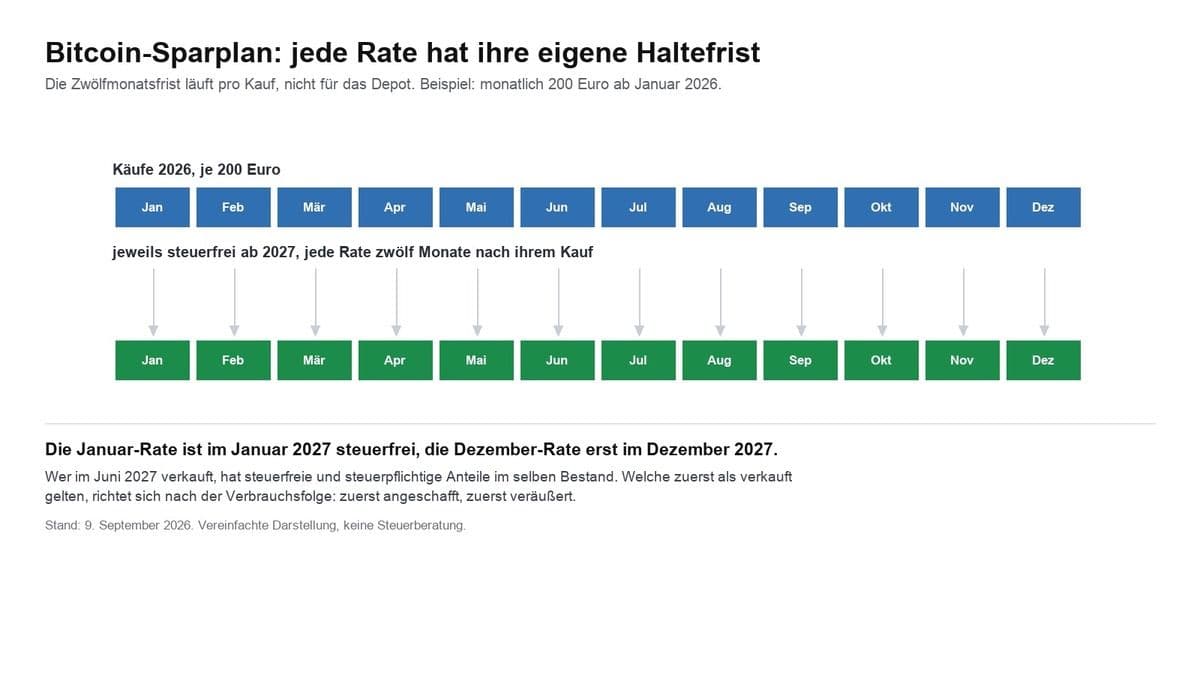
Der häufigste Irrtum betrifft den Sparplan. Die Zwölfmonatsfrist gilt nicht für dein Depot und nicht für das Kalenderjahr, sondern für jede einzelne Anschaffung.
Wer ab Januar 2026 monatlich 200 Euro anlegt, hat Ende des Jahres zwölf Positionen mit zwölf verschiedenen Stichtagen. Die Januarrate ist im Januar 2027 steuerfrei, die Dezemberrate erst im Dezember 2027.
Verkaufst du im Juni 2027 einen Teil deines Bestands, liegen darin steuerfreie und steuerpflichtige Anteile nebeneinander. Welche als verkauft gelten, regelt die Verbrauchsfolge: Nach dem BMF-Schreiben vom 6. März 2025 gilt zunächst die Einzelbetrachtung, und wenn die nicht möglich ist, gelten die zuerst angeschafften Coins als zuerst veräußert. Diese Reihenfolge arbeitet für dich, denn sie verbraucht zuerst die ältesten und damit steuerfreien Positionen.
Praktisch heißt das: Führe für jede Sparplanrate Datum, Betrag und Kurs. Die meisten Broker liefern diese Aufstellung, aber nicht alle in einer Form, die das Finanzamt akzeptiert. Wie sich das automatisieren lässt, zeigt unser Vergleich der Bitcoin-Sparpläne.
Bei zwölf Raten im Jahr führst du die Fristen besser nicht im Kopf. Lädst du den Export deiner Börse in unseren kostenlosen Bitcoin-Steuerrechner, siehst du für jede Sparplan-Rate den Tag, ab dem sie steuerfrei verkauft werden kann. Das Werkzeug stammt von cryptoticker selbst und rechnet ohne Anmeldung im Browser.
Was bei Bitcoin als Verkauf gilt
Steuerlich ist nicht nur der Verkauf gegen Euro eine Veräußerung. Auch diese drei Vorgänge lösen die Steuer aus, wenn die Position jünger als zwölf Monate ist:
- Der Tausch in eine andere Kryptowährung. Wer Bitcoin gegen Ether tauscht, realisiert den Bitcoin-Gewinn, obwohl kein Euro fließt. Für den Ether beginnt gleichzeitig eine neue Frist.
- Das Bezahlen mit Bitcoin. Der Einkauf ist steuerlich eine Veräußerung zum Tageskurs.
- Der Tausch in einen Stablecoin. Auch USDT und USDC sind Kryptowerte, der Tausch ist deshalb ein Veräußerungsgeschäft.
Nicht steuerbar ist dagegen der Übertrag zwischen deinen eigenen Adressen. Wer Bitcoin von der Börse auf ein Hardware-Wallet schickt, veräußert nichts, unterbricht keine Frist und löst keine Steuer aus. Die Anschaffungsdaten musst du allerdings mitnehmen, sonst kann später niemand nachweisen, wann die Coins gekauft wurden.
Bitcoin-ETP, ETN und ETC: die zweite Steuerwelt
Wer Bitcoin nicht direkt kauft, sondern über ein börsengehandeltes Produkt, landet steuerlich möglicherweise woanders. Das betrifft Produkte wie die physisch besicherten ETPs von CoinShares, Invesco oder 21Shares, die viele Anleger über ihr normales Wertpapierdepot kaufen.
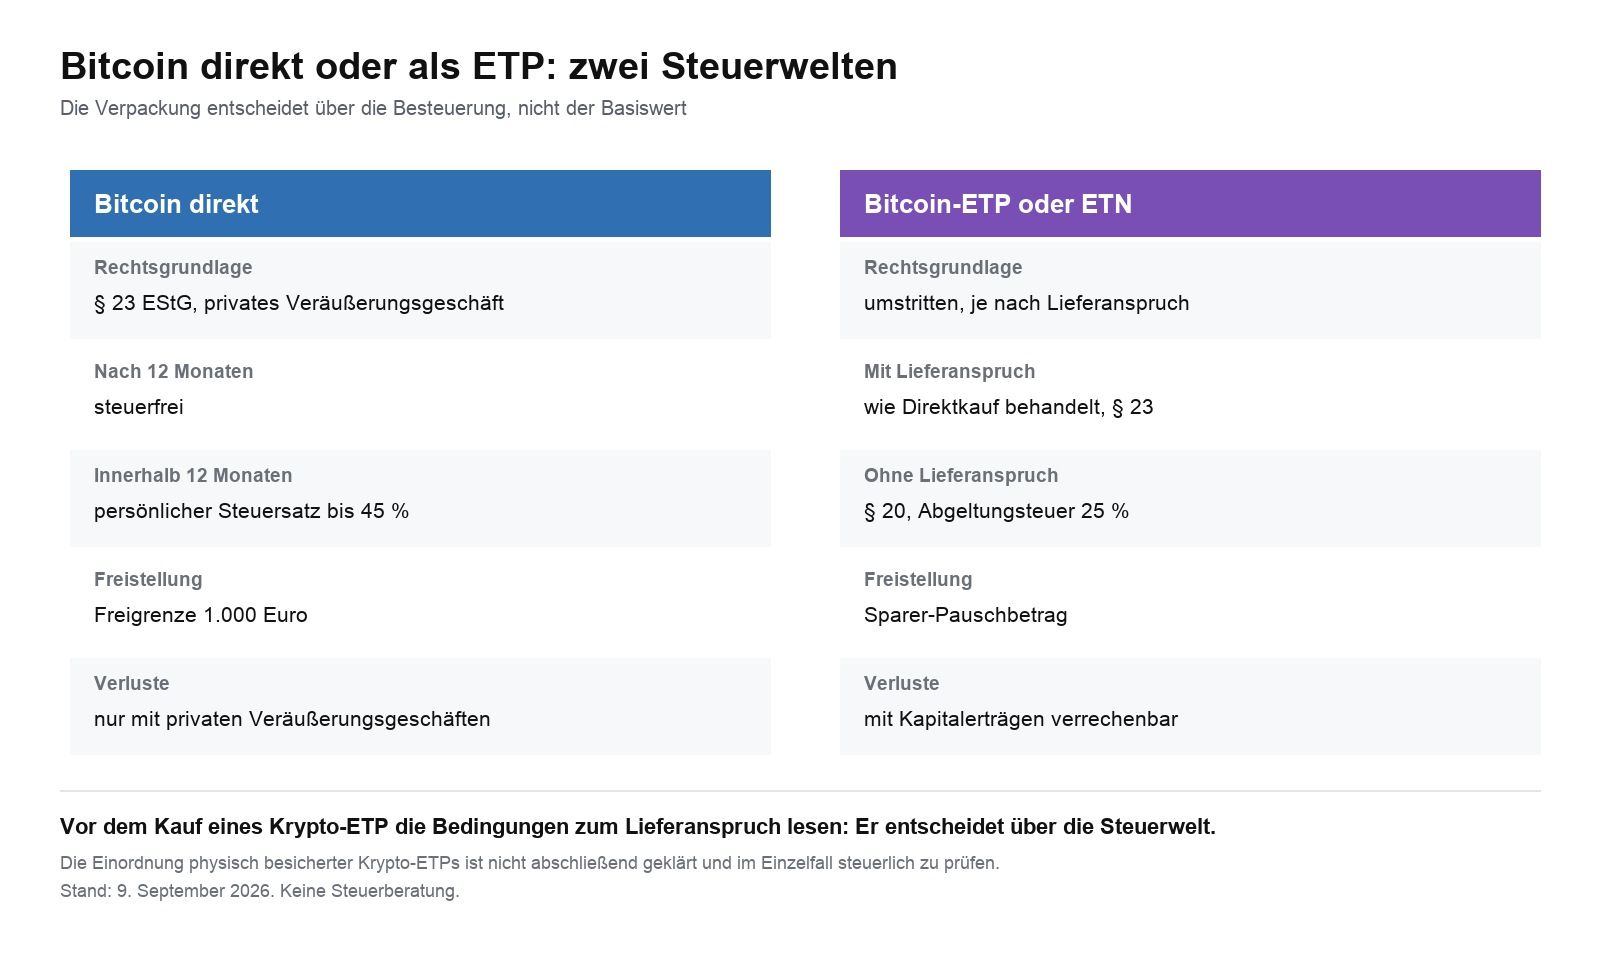
Der entscheidende Punkt ist der Lieferanspruch. Räumt das Produkt dir das Recht ein, die Auslieferung der hinterlegten Bitcoin zu verlangen, spricht viel dafür, es wie den Direktbesitz zu behandeln: Paragraf 23 EStG mit Zwölfmonatsfrist. Diese Linie stützt sich auf die Rechtsprechung zu Xetra-Gold, wo der Bundesfinanzhof genauso entschieden hat.
Fehlt der Lieferanspruch, liegt eine sonstige Kapitalforderung nahe. Dann greift Paragraf 20 EStG mit 25 Prozent Abgeltungsteuer, unabhängig von der Haltedauer, dafür mit Verlustverrechnung im Kapitaleinkünftetopf.
Diese Einordnung ist nicht abschließend geklärt. Es gibt dazu keine höchstrichterliche Entscheidung für Krypto-ETPs, und die depotführenden Banken behandeln die Produkte nicht einheitlich. Manche behalten Abgeltungsteuer ein, obwohl der Anleger die Zwölfmonatsfrist für sich beansprucht. Wer hier Klarheit braucht, kommt an einer Beratung im Einzelfall nicht vorbei. Vor dem Kauf lohnt ein Blick in die Produktbedingungen: Der Lieferanspruch steht dort ausdrücklich drin oder eben nicht.
| So hältst du Bitcoin | Rechtsgrundlage | Haltefrist | Was zu beachten ist |
|---|---|---|---|
| Direktkauf an einer Börse | § 23 EStG | zwölf Monate je Kauf | nach Ablauf steuerfrei, ohne Obergrenze |
| Sparplan mit monatlichen Käufen | § 23 EStG | eigene Frist je Rate | zwölf Käufe sind zwölf Fristen, jede läuft für sich |
| ETP oder ETC mit Lieferanspruch | § 23 EStG | zwölf Monate | Linie nach der Rechtsprechung zu Xetra-Gold |
| ETP oder ETN ohne Lieferanspruch | § 20 EStG | keine | Abgeltungsteuer von 25 Prozent, Einordnung nicht abschließend geklärt |
| Staking oder Lending von Bitcoin | § 22 Nr. 3 EStG | eigene Frist ab Zufluss | Freigrenze 256 Euro im Jahr |
| Mining, gelegentlich | § 22 Nr. 3 EStG | eigene Frist ab Zufluss | Freigrenze 256 Euro im Jahr |
| Mining, nachhaltig | § 15 EStG | — | gewerblich, mit Gewerbesteuer und Buchführungspflicht |
| Schenkung an Angehörige | ErbStG | Frist läuft beim Beschenkten weiter | Freibeträge alle zehn Jahre, kein Veräußerungsvorgang |
Bitcoin-Mining und die Frage nach dem Gewerbe
Beim Mining kommt es auf den Umfang an. Wer gelegentlich mined, erzielt Einkünfte aus sonstigen Leistungen nach Paragraf 22 Nummer 3 EStG, mit einer Freigrenze von 256 Euro im Jahr. Wer nachhaltig und mit Gewinnerzielungsabsicht mined, ist gewerblich tätig, und dann kommen Gewerbesteuer, Buchführungspflichten und die Abgrenzung von Betriebsvermögen dazu.
Die Finanzverwaltung nimmt bei Blockbelohnungen aus dem Betrieb eigener Hardware regelmäßig eine gewerbliche Tätigkeit an. Der Wert der geschürften Coins im Zuflusszeitpunkt ist die Betriebseinnahme, gleichzeitig sind es die Anschaffungskosten für einen späteren Verkauf.
Wichtig für Miner im Betriebsvermögen: Dort gibt es keine Zwölfmonatsfrist. Die Steuerfreiheit nach Ablauf eines Jahres gilt nur im Privatvermögen.
Bitcoin verschenken und vererben
Eine Schenkung ist keine Veräußerung, sie löst also keine Einkommensteuer aus. Stattdessen greift die Schenkungsteuer mit ihren Freibeträgen: 500.000 Euro unter Ehegatten, 400.000 Euro je Kind, 20.000 Euro unter Nichtverwandten, jeweils alle zehn Jahre.
Der Beschenkte tritt in die Fußstapfen des Schenkers: Er übernimmt dessen Anschaffungszeitpunkt und dessen Anschaffungskosten. Hat der Schenker die Coins vor mehr als zwölf Monaten gekauft, kann der Beschenkte sie sofort steuerfrei verkaufen. Beim Erbfall gilt dasselbe Prinzip.
Damit das funktioniert, muss die Herkunft dokumentiert sein. Ohne Nachweis über Anschaffungszeitpunkt und Kosten unterstellt das Finanzamt im Zweifel die für dich ungünstigere Variante.
Verluste mit Bitcoin
Verluste aus Bitcoin-Verkäufen innerhalb der Jahresfrist verrechnest du nur mit Gewinnen aus anderen privaten Veräußerungsgeschäften desselben Jahres. Eine Verrechnung mit Arbeitslohn oder Aktiengewinnen ist ausgeschlossen. Was übrig bleibt, geht ein Jahr zurück oder unbegrenzt in die Zukunft.
Ein Punkt wird oft übersehen: Verluste musst du erklären, sonst existieren sie steuerlich nicht. Das Finanzamt stellt sie nur fest, wenn sie in der Anlage SO stehen. Wer ein Verlustjahr nicht erklärt, verschenkt die Verrechnung mit künftigen Gewinnen.
Ein Totalverlust, etwa durch eine insolvente Börse oder einen verlorenen Schlüssel, ist steuerlich schwieriger. Er ist keine Veräußerung, und die Finanzverwaltung erkennt ihn nur unter engen Voraussetzungen an.
Bitcoin über Broker und Neobroker
Wer Bitcoin über einen Neobroker kauft, sollte prüfen, was er tatsächlich erwirbt. Manche Anbieter liefern echte Coins in eine Wallet, andere bilden den Kurs über ein Derivat oder ein ETP ab. Für die Steuer macht das den Unterschied zwischen Paragraf 23 und Paragraf 20 aus.
Ein zweiter Punkt betrifft die Auszahlbarkeit. Kannst du deine Bitcoin auf eine eigene Adresse abziehen, sprechen die besseren Argumente für echten Besitz. Geht das nicht, ist die Einordnung heikler. Was das für einen konkreten Anbieter bedeutet, haben wir am Beispiel von Trade Republic durchgerechnet.
Was sich 2027 ändern soll
Am 8. September 2026 hat das Bundesfinanzministerium einen Referentenentwurf in die Ressortabstimmung gegeben. Er würde Bitcoin künftig als Einkunft aus Kapitalvermögen behandeln: 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag, unabhängig von der Haltedauer.
Für Bitcoin-Anleger sind zwei Punkte entscheidend. Erstens soll der Stichtag in der Zukunft liegen: Erfasst würden nur Coins, die nach dem 31. Dezember 2026 angeschafft werden. Was du bis dahin kaufst, bliebe nach dem Entwurfsstand in der heutigen Regelung. Zweitens ist nichts beschlossen. Vor dem Entwurf liegen Verbändeanhörung, Kabinett, drei Lesungen im Bundestag und der Bundesrat.
Die Einzelheiten zum Stichtag stehen in unserem Beitrag zu Bestandsschutz und Stichtag, die beiden diskutierten Modelle im Vergleich der Steuermodelle.
Häufige Fragen zur Bitcoin-Steuer
Wie viel Steuer zahle ich auf Bitcoin-Gewinne?
Nach mehr als zwölf Monaten Haltedauer nichts. Innerhalb der Frist gilt dein persönlicher Einkommensteuersatz von 14 bis 45 Prozent plus Solidaritätszuschlag.
Wann sind Bitcoin-Gewinne steuerfrei?
Wenn zwischen Anschaffung und Verkauf mehr als ein Jahr liegt, oder wenn dein gesamter Gewinn aus privaten Veräußerungsgeschäften im Jahr unter 1.000 Euro bleibt.
Muss ich Bitcoin in der Steuererklärung angeben?
Steuerpflichtige Verkäufe gehören in die Anlage SO. Verkäufe nach Ablauf der Jahresfrist musst du nicht angeben, Verluste solltest du angeben.
Gilt die Haltefrist auch für einen Sparplan?
Ja, aber für jede Rate einzeln. Jede monatliche Ausführung ist eine eigene Anschaffung mit eigenem Stichtag.
Wie werden Bitcoin-ETPs besteuert?
Das hängt von der Ausgestaltung ab. Mit Lieferanspruch spricht viel für die Behandlung wie Direktbesitz mit Zwölfmonatsfrist, ohne Lieferanspruch für die Abgeltungsteuer. Die Frage ist nicht abschließend geklärt.
Ist der Transfer aufs Hardware-Wallet steuerpflichtig?
Nein. Ein Übertrag zwischen eigenen Adressen ist keine Veräußerung und unterbricht die Haltefrist nicht.
Was passiert, wenn ich Bitcoin verschenke?
Die Schenkung löst keine Einkommensteuer aus, gegebenenfalls aber Schenkungsteuer. Der Beschenkte übernimmt Anschaffungszeitpunkt und Anschaffungskosten.
Quellen
- Bundesfinanzhof, Urteil vom 14. Februar 2023, Aktenzeichen IX R 3/22
- BMF-Schreiben vom 6. März 2025, Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte, Geschäftszeichen IV C 1 - S 2256/00042/064/043
- Paragraf 23 und Paragraf 22 Nummer 3 des Einkommensteuergesetzes, Paragraf 20 EStG für Kapitalerträge
- Erbschaftsteuer- und Schenkungsteuergesetz, Paragraf 16 zu den Freibeträgen
- Deutscher Bundestag, Einbringung des Bundeshaushalts 2027: bundestag.de
- Angaben zum Referentenentwurf nach der Berichterstattung vom 8. September 2026. Der Volltext ist bislang nicht amtlich veröffentlicht.
Zu den börsengehandelten Produkten gibt es einen eigenen Leitfaden mit den Einzelheiten zur Ausgestaltung: ETP Bitcoin Steuer.
(Stand: 9. September 2026. Dieser Beitrag ist keine Steuerberatung und keine Anlageberatung. Er ersetzt nicht die Beratung im Einzelfall. Die Rechtslage kann sich ändern.)
Partnerlinks: Einige Links auf dieser Seite sind Partnerlinks. Wirst du über einen davon Kunde, erhalten wir unter Umständen eine Provision, für dich ohne Mehrkosten. Auswahl, Bewertung und Reihenfolge entstehen unabhängig davon in der Redaktion. Ethik und Unabhängigkeit · Eigentümer und Finanzierung
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.
Mehr zu Bitcoin: Alle Bitcoin News im Überblick
Verwandte Artikel
- Krypto-Haltefrist soll bleiben: BILD meldet das Aus der Krypto-Steuer
- Bitcoin-Mining-Rechner 2026: Was ein Miner in Deutschland einbringt
- Bitcoin in Stablecoins tauschen: Warum daraus ein steuerpflichtiger Verkauf wird
- Cloud-Mining ohne eigene Hardware: Lohnt sich der Einstieg noch?
- Krypto GmbH: 25,6 Prozent Steuer ab dem ersten Verkauf, privat null nach einem Jahr: Worauf es jetzt ankommt
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

17. Oktober 2026 16:46

Wrapped Bitcoin und die einjährige Haltefrist: Was du vor dem Tausch in WBTC tun kannst
Wer Bitcoin in WBTC umwandelt, löst nach einer Lesart ein privates Veräußerungsgeschäft aus und startet die Jahresfrist neu. Nach der anderen bleibt der Vorgang steuerneutral: Was das Gesetz sagt, was das BMF offenlässt und welche Nachweise in beiden Fällen zählen.
16. Oktober 2026 17:24

Krypto-Haltefrist für Bitcoin: „Diese bleibt in der Sache abzuwarten“, so das Finanzministerium
Die Krypto-Haltefrist gilt weiter: Nach mehr als einem Jahr sind Gewinne aus Bitcoin (BTC) und anderen Kryptowährungen steuerfrei. Wie die 1-Jahres-Regel funktioniert, was für Freigrenze, FIFO und Staking gilt und wo die geplante Abschaffung ab 2027 am 9. November 2026 steht.
14. Oktober 2026 12:03
Solana-ETF in Hongkong mit 0,6 Prozent Verwaltung: Was sich für Anleger in Deutschland ändert
In Hongkong startet der zweite Spot-ETF auf Solana zu 0,6 Prozent Verwaltungsgebühr. Kaufen kannst du ihn hier nicht, doch die Zahl rückt die deutschen Kosten ins Licht: An der Xetra trennt zwei Solana-Hüllen ein voller Prozentpunkt im Jahr.
9. Oktober 2026 11:36
Krypto-Haltefrist: Bundestag lehnt Abschaffung mit 445 zu 132 Stimmen ab, gerettet ist sie damit nicht
Der Bundestag hat am 8. Oktober den Gesetzentwurf der Grünen zur Abschaffung der Krypto-Haltefrist namentlich abgelehnt, auch der Antrag der Linken fiel durch. Das Ergebnis je Fraktion, die offizielle Rede aus der Mediathek und warum die SPD in der Debatte den eigentlichen Hinweis für Anleger gab.
8. Oktober 2026 03:03

Krypto-Haltefrist: Ohne Kaufbeleg droht laut Steuerberater ein zehnfacher Steuerabzug
Die Frist für Stellungnahmen zum Krypto-Steuerentwurf ist am 6. Oktober abgelaufen, am 14. Oktober soll das Bundeskabinett ihn beschließen. Steuerberater, Banken und der Bitcoin Bundesverband haben ihre Einwände vorgelegt. Der schärfste betrifft alle, deren Kaufdaten der verkaufenden Plattform fehlen: Ein Steuerberater rechnet einen zehnfach zu hohen Abzug vor.
7. Oktober 2026 05:28
Bitcoin-Zertifikat, ETN oder Coin: Die drei Wege im Vergleich
Bitcoin-Zertifikat, ETN und der Coin selbst führen zum gleichen Kurs, aber zu drei verschiedenen Steuerformen und drei verschiedenen Risiken. Der Vergleich zeigt, welcher Weg zu deinem Depot passt und warum der 31. Dezember 2026 dabei zum Stichtag wird.
6. Oktober 2026 05:24
Bitcoin gegen Gutschein tauschen: Was der Kauf mit Kryptowerten für deine Haltefrist bedeutet
Wer mit Bitcoin einen Gutschein bezahlt, verkauft steuerlich. Was als Veräußerungspreis gilt, wann die Haltefrist von zwölf Monaten greift und welche vier Nachweise das Finanzamt erwartet.
5. Oktober 2026 23:23
50 Euro im Monat in Bitcoin, 118 Raten seit 2017: Lohnt sich der Sparplan noch?
118 Monatsraten zu 50 Euro seit Januar 2017 ergeben 5.900 Euro Einzahlung und heute rund 54.500 Euro. Dieselbe Rate seit Januar 2024 liegt dagegen nur 14,5 Prozent im Plus, und seit Oktober 2025 schlägt der Sparplan den Einmalkauf um fast 39 Prozentpunkte.
3. Oktober 2026 10:39
Bitcoin investieren mit Sparplan oder Einmalbetrag: Das ändert der Steuerstichtag am 31. Dezember
Wer jetzt in Bitcoin investiert, wählt zwischen einem Einmalbetrag, einer monatlichen Rate und einem ETN im Depot. Der Referentenentwurf des Bundesfinanzministeriums will die einjährige Haltefrist nur noch für Bestände gelten lassen, die bis zum 31. Dezember 2026 gekauft wurden.
2. Oktober 2026 17:55
Bitcoin oder Ethereum im vierten Quartal 2026: die beiden größten Kryptowerte im Vergleich
Bitcoin ist knapp per Protokollregel, Ethereum nur so knapp wie seine Auslastung, und bei Zugang und Steuer in Deutschland trennen sich die Wege erneut. Dieser Vergleich stellt die nachprüfbaren Zahlen zu Angebot, Nutzung, Staking und Kaufweg nebeneinander, ohne eine Kursaussage zu treffen.

26. September 2026 23:29
Bitcoin-ETFs drehen die Jahresbilanz ins Plus: Woran du erkennst, ob die Nachfrage trägt
Die US-Spot-Bitcoin-ETFs haben in der Woche zum 25. September rund 2,4 Milliarden Dollar eingesammelt, die stärkste Woche seit Oktober 2025, und drehen damit die Jahresbilanz 2026 ins Plus. Warum der Tageszufluss innerhalb derselben Woche um 87 Prozent gefallen ist und was du bei Kaufweg, Haltefrist und Verwahrung prüfst.
25. September 2026 22:40
Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
24. September 2026 17:26
Bitcoin als Altersvorsorge: Was ab 2027 gilt und was du jetzt entscheidest
Bitcoin ist in keinem staatlich geförderten Vorsorgeprodukt zugelassen, auch nicht im neuen Altersvorsorgedepot ab 2027. Wer Kryptowerte trotzdem für die eigene Rente nutzen will, geht den Weg über das Privatvermögen, und dort verschiebt ein Stichtag Ende 2026 gerade die Steuerregeln.
23. September 2026 15:18
Bitcoin-Mining als Gewerbe: Steuer in Österreich
Wann wird Bitcoin-Mining in Österreich zum Gewerbebetrieb? Welche Folgen das für Einkommensteuertarif, Betriebskosten und spätere Gewinne hat.
22. September 2026 14:23
Fast eine Milliarde Dollar in Bitcoin-ETFs: Was du bei ETN, Depot und Haltefrist prüfst
Die US-Spot-Bitcoin-ETFs haben am 21. September netto 999 Millionen Dollar eingesammelt, den dritten Zuflusstag in Folge. Deutsche Anleger kommen an diese Fonds nicht heran: Was ETN, Haltefrist und Kaufweg für dich bedeuten.
22. September 2026 11:34
Bitcoin verkaufen und Euro auszahlen lassen: So läuft es in Deutschland ab
Zwischen der Verkaufsorder und dem Euro auf dem Girokonto liegen die Börse, deine Bank und das Finanzamt. Wer die Reihenfolge kennt, spart Gebühren, Wartezeit und im besten Fall die komplette Steuer auf den Gewinn.
21. September 2026 07:56
Bitcoin an Ehepartner schenken: Steuer in Österreich
Bitcoin an den Ehepartner verschenken? Wann in Österreich eine Schenkungsmeldung nötig ist und welche Anschaffungskosten weitergelten.
9. September 2026 15:11
Krypto Steuer und Bitcoin Steuer in Deutschland: Was 2026 gilt und was 2027 kommt
Kryptogewinne sind in Deutschland nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist läuft, was Staking und Verluste kosten und wo die Reform für 2027 nach zwei Kabinettssitzungen ohne Beschluss steht.
8. September 2026 12:27
Bitcoin-Mining Österreich: So werden Rewards besteuert
Bitcoin-Mining in Österreich: Wann Mining-Rewards mit 27,5 % besteuert werden und wann eine gewerbliche Tätigkeit zum Einkommensteuertarif führt.
7. September 2026 09:47
Bitcoin an Kinder schenken: Steuerregeln in Österreich
Bitcoin an Kinder verschenken? Wann in Österreich eine Schenkungsmeldung nötig ist und welche Anschaffungskosten das Kind übernimmt.
24. August 2026 08:56
Bitcoin-Sparplan Österreich: So wird der Kaufpreis berechnet
Bitcoin per Sparplan gekauft? Österreich nutzt bei mehreren Käufen grundsätzlich den gleitenden Durchschnittspreis zur Berechnung steuerpflichtiger Gewinne.
21. August 2026 14:33
Bitcoin-Verluste mit Aktiengewinnen verrechnen in Österreich
Bitcoin-Verluste mit Aktiengewinnen verrechnen? Österreich erlaubt das grundsätzlich – aber nur unter bestimmten Voraussetzungen und meist per Steuererklärung.
11. August 2026 06:18
Bitcoin-Sparplan und Steuer: Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen
Jede Sparplan-Rate ist steuerlich eine eigene Anschaffung mit eigener Haltefrist. Wie Freigrenze, Verwendungsreihenfolge und Nachweispflichten bei monatlichen Bitcoin-Käufen zusammenwirken, mit den Fundstellen aus Gesetz und BMF-Schreiben.
13. Juli 2026 08:37

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
9. Juli 2026 11:43
Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
Vielleicht auch interessant