


Krypto-Gewinne reichst du in Deutschland mit deiner Einkommensteuererklärung ein: Verkäufe, Tauschgeschäfte und Zahlungen mit Krypto innerhalb eines Jahres nach dem Kauf trägst du in der Anlage SO ein, ebenso Erträge aus Staking und Lending. Steuerpflichtig wird ein Verkauf nur, wenn zwischen Kauf und Verkauf höchstens ein Jahr liegt und dein Gesamtgewinn aus solchen privaten Veräußerungsgeschäften im Jahr 1.000 Euro oder mehr beträgt (§ 23 EStG). Dann zählt der ganze Gewinn zu deinem Einkommen und wird mit deinem persönlichen Steuersatz von 14 bis 45 Prozent besteuert. Wer länger als ein Jahr hält, verkauft steuerfrei.
Dieser Ratgeber zeigt den Ablauf Schritt für Schritt: welche Vorgänge zählen, welche Nachweise du brauchst, wie du den Gewinn berechnest, wo die Zahlen in ELSTER stehen, welche Fristen gelten und wann ein Steuer-Tool oder eine Steuerberatung hilft. Alle Regeln im Detail, auch die geplante Reform, findest du in unserem großen Überblick zur Krypto-Steuer in Deutschland.
Krypto-Steuer einreichen: das Wichtigste in Kürze
- Haltefrist ein Jahr: Verkauf oder Tausch nach mehr als einem Jahr ist steuerfrei; umgangssprachlich heißt die Haltefrist auch Spekulationsfrist.
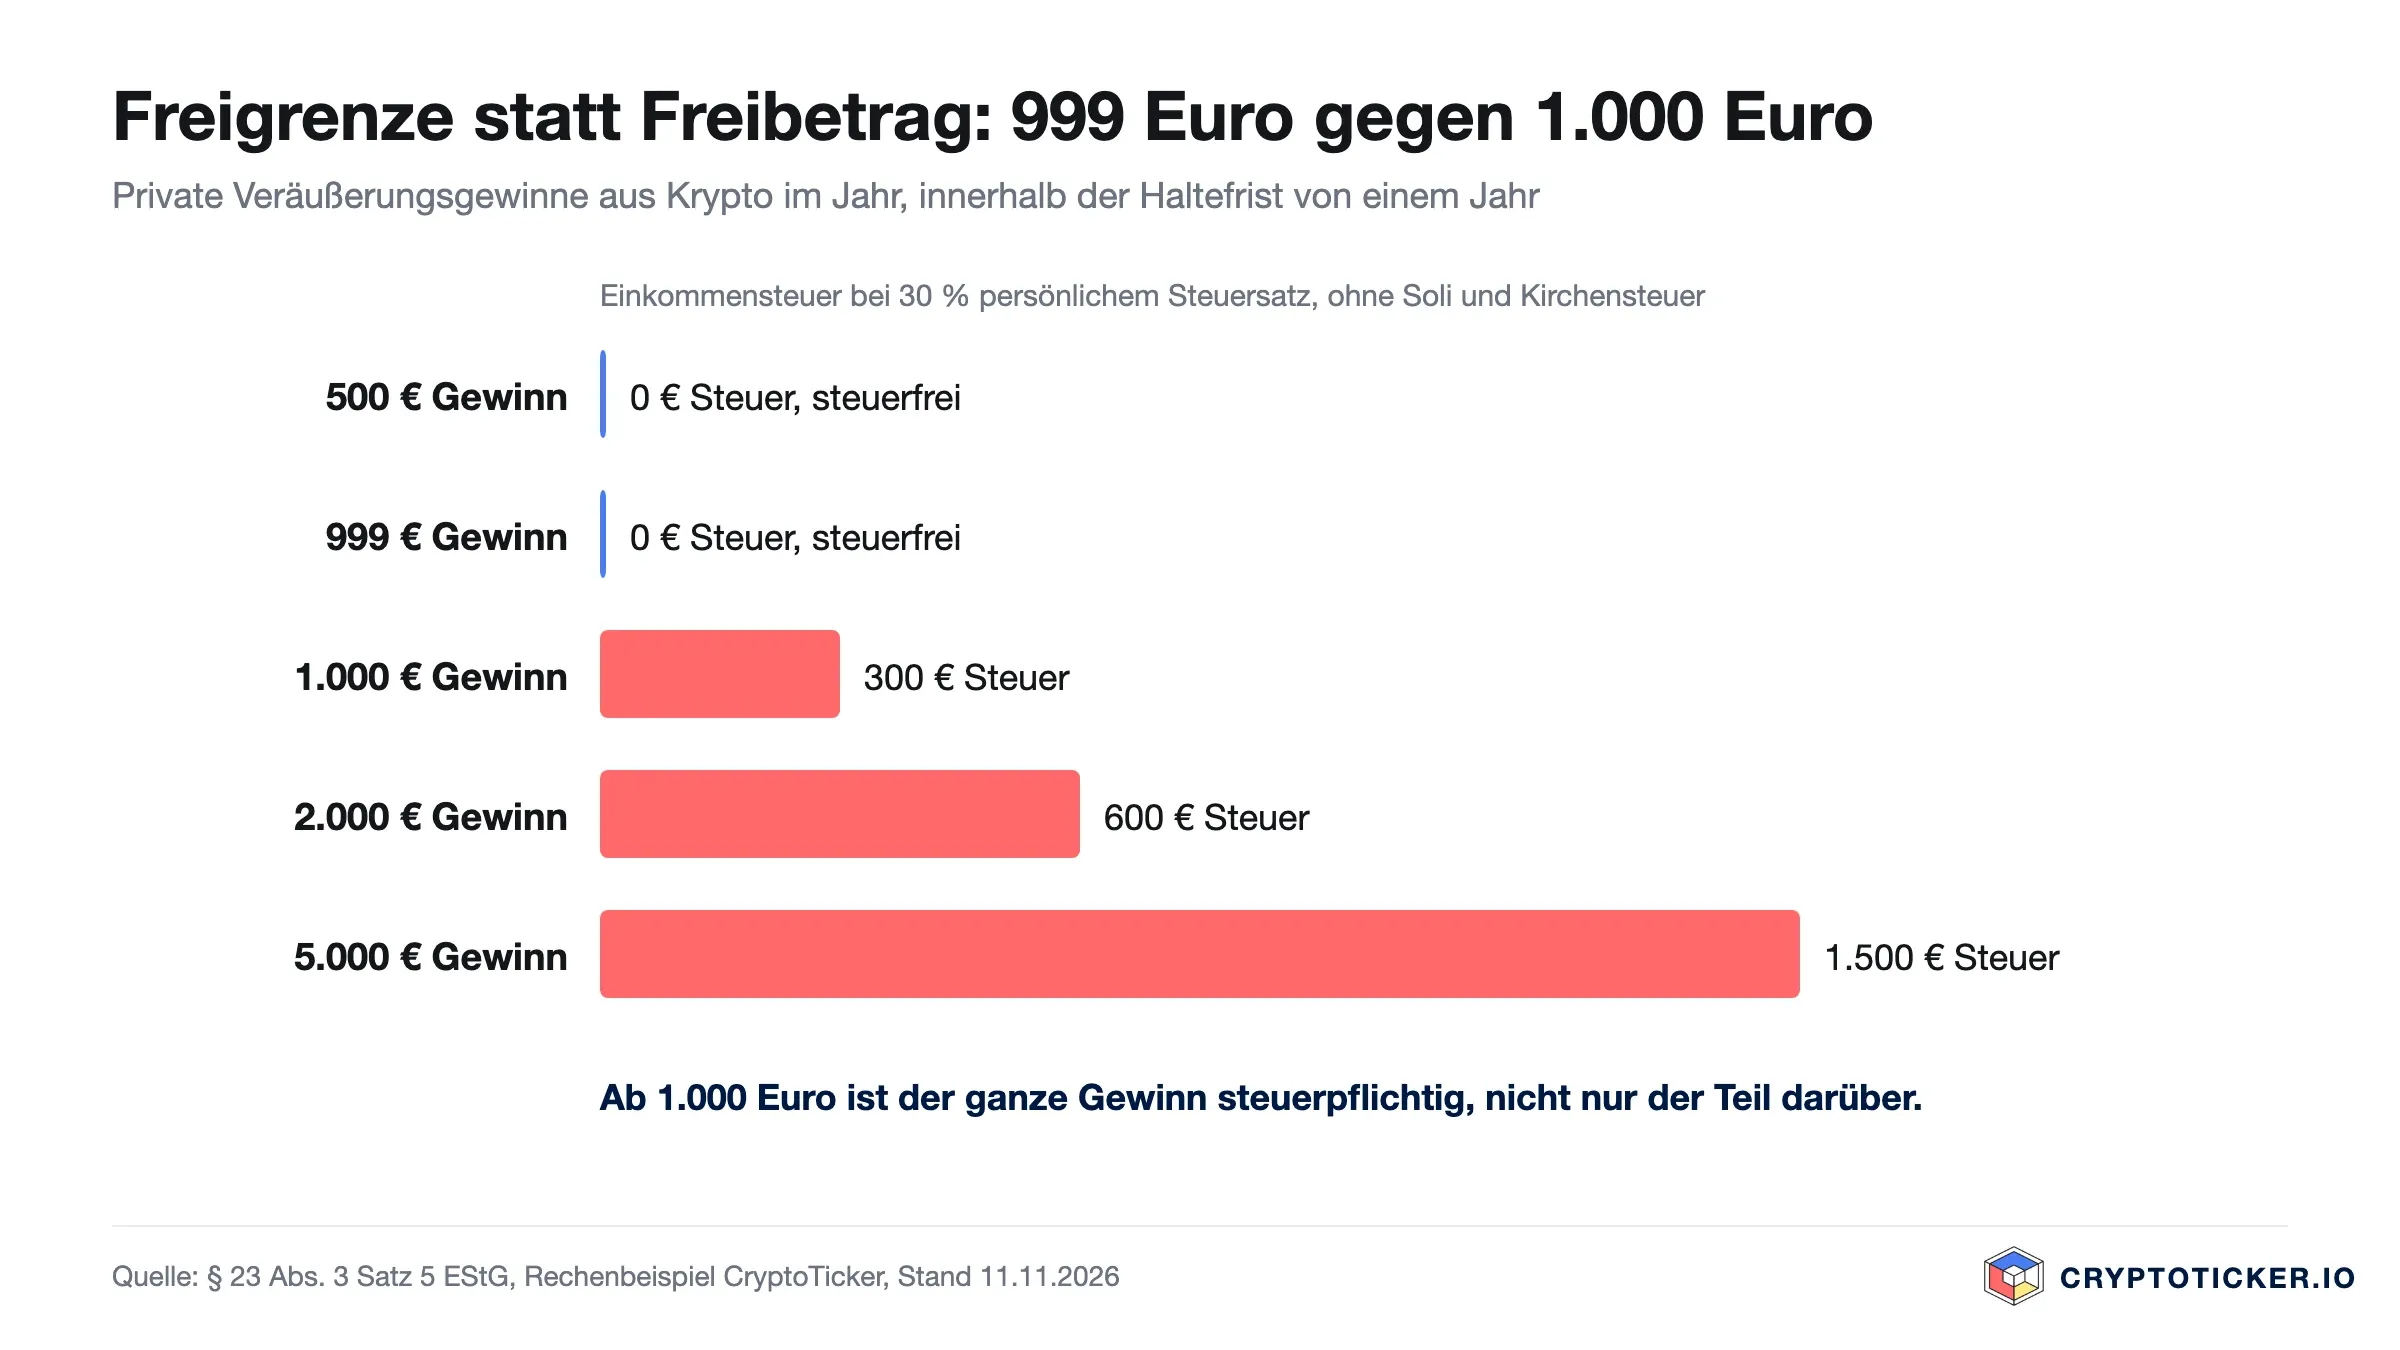
- Freigrenze 1.000 Euro: Liegt dein Gesamtgewinn aus privaten Veräußerungsgeschäften im Jahr unter 1.000 Euro, bleibt er steuerfrei; ab 1.000 Euro ist alles steuerpflichtig.
- Tausch ist Verkauf: Wer Bitcoin gegen Ether tauscht, verkauft steuerlich Bitcoin und kauft Ether.
- Staking und Lending: Erträge sind sonstige Einkünfte nach § 22 Nr. 3 EStG, steuerfrei nur unter 256 Euro im Jahr.
- Formular: Anlage SO, im Formular 2025 die Zeilen 45 bis 49 sowie 56 und 57 für Verkäufe und die Zeilen 14 bis 21 für Staking und Lending.
- Frist: Die Erklärung für 2025 war ohne Steuerberatung bis 31. Juli 2026 fällig.
- Kontrolle: Seit 1. Januar 2026 zeichnen Kryptobörsen in der EU die Umsätze ihrer Kunden auf; ab 2027 melden sie sie an das Bundeszentralamt für Steuern.
Besteuerung von Kryptowährungen: private Veräußerungsgeschäfte
Kryptowährungen wie Bitcoin und Ethereum sind für das deutsche Steuerrecht keine Währung, sondern andere Wirtschaftsgüter im Privatvermögen. Steuerlich zählt daher nicht der Kauf, sondern was du danach mit den Coins tust. Die Tabelle zeigt die häufigsten Vorgänge.
| Vorgang | Steuerlich | In der Steuererklärung |
|---|---|---|
| Kauf mit Euro | kein Steuerfall | nicht angeben |
| Halten | kein Steuerfall, keine Vermögensteuer | nicht angeben |
| Verkauf gegen Euro innerhalb eines Jahres | privates Veräußerungsgeschäft nach § 23 EStG | Anlage SO |
| Tausch gegen eine andere Kryptowährung innerhalb eines Jahres | Veräußerung des abgegebenen Coins | Anlage SO |
| Bezahlen mit Krypto innerhalb eines Jahres | Veräußerung | Anlage SO |
| Verkauf nach mehr als einem Jahr | steuerfrei | nicht angeben |
| Erträge aus Staking und Lending | sonstige Einkünfte nach § 22 Nr. 3 EStG | Anlage SO |
| Mining mit Gewinnerzielungsabsicht | in der Regel gewerblich | Anlage G und Einnahmenüberschussrechnung |
Wann musst du Krypto in der Steuererklärung angeben?
Zur Abgabe verpflichtet bist du als Arbeitnehmer unter anderem, wenn deine Einkünfte ohne Lohnsteuerabzug mehr als 410 Euro im Jahr betragen (§ 46 Abs. 2 Nr. 1 EStG). Ein steuerpflichtiger Krypto-Gewinn liegt wegen der Freigrenze immer darüber. Verluste solltest du auch dann angeben, wenn du keine Pflicht hast: Nur so stellt das Finanzamt sie fest, und du kannst sie mit späteren Gewinnen verrechnen.


So reichst du die Krypto-Steuer ein: Schritt für Schritt
Schritt 1: Alle Krypto-Transaktionen sammeln
Lade von jeder Krypto-Börse und jedem Broker die vollständige Transaktionshistorie als CSV-Datei herunter, für alle Jahre seit deinem ersten Kauf. Für Hardware- und Software-Wallets notierst du die öffentlichen Adressen. Wichtig sind auch Transfers zwischen deinen eigenen Wallets, damit ein Übertrag nicht als Verkauf erscheint. Wie du die Exporte richtig ziehst, zeigt unsere Anleitung zum Steuerreport-Export; liegen deine Coins auf mehreren Wallets, hilft unser Beitrag zu mehreren Wallets.
Schritt 2: Krypto-Gewinne berechnen nach First in, first out
Der Gewinn ist der Verkaufserlös minus Anschaffungskosten minus Gebühren. Hast du denselben Coin mehrmals gekauft, gilt nach dem BMF-Schreiben vom 6. März 2025 die FiFo-Methode (first in, first out) je Wallet: Was du zuerst gekauft hast, gilt als zuerst verkauft. Auch die Haltefrist berechnest du so für jede Teilmenge einzeln. Ein Beispiel:
| Posten | Betrag |
|---|---|
| Kauf von 0,1 BTC am 15.03.2025 | 6.000 € |
| Kaufgebühr | 15 € |
| Verkauf am 10.01.2026, nach 301 Tagen | 8.500 € |
| Verkaufsgebühr | 20 € |
| Gewinn | 2.465 € |
| Einkommensteuer bei 30 % persönlichem Steuersatz | rund 740 € |
Hätte die Anlegerin bis zum 16. März 2026 gewartet, wäre derselbe Gewinn steuerfrei gewesen. Wie die Frist taggenau läuft, erklärt unsere Krypto-Steueranleitung.
Schritt 3: Freigrenze von 1.000 Euro prüfen
Zähle alle Gewinne und Verluste aus privaten Veräußerungsgeschäften eines Jahres zusammen, auch aus anderen Wirtschaftsgütern. Liegt die Summe unter 1.000 Euro, bleibt sie steuerfrei (§ 23 Abs. 3 Satz 5 EStG). Das ist eine Freigrenze, kein Freibetrag: Ab 1.000 Euro ist der ganze Gewinn steuerpflichtig, wie das Schaubild zeigt. Für Erträge aus Staking und Lending gilt getrennt davon die Freigrenze von 256 Euro (§ 22 Nr. 3 EStG).
Schritt 4: Anlage SO in ELSTER ausfüllen
In Mein ELSTER oder deiner Steuersoftware fügst du der Einkommensteuererklärung die Anlage SO hinzu. Verkäufe und Tauschgeschäfte innerhalb der Haltefrist stehen im Formular 2025 in den Zeilen 45 bis 49 sowie 56 und 57: Bezeichnung des Wirtschaftsguts (etwa „Bitcoin“), Anschaffungs- und Veräußerungsdatum, Veräußerungspreis, Anschaffungskosten und Werbungskosten wie Gebühren. Bei vielen Transaktionen tragen viele Anleger die Summen je Coin ein und reichen den Steuerreport als Beleg nach; frag im Zweifel dein Finanzamt, welche Form es wünscht. Erträge aus Staking und Lending gehören in die Zeilen 14 bis 21.
Schritt 5: Verluste angeben
Verluste aus privaten Veräußerungsgeschäften darfst du nur mit Gewinnen aus solchen Geschäften verrechnen, nicht mit deinem Gehalt (§ 23 Abs. 3 EStG). Was im Jahr nicht aufgeht, wird ins Vorjahr zurückgetragen oder in die Folgejahre vorgetragen. Dafür musst du den Verlust in der Anlage SO angeben, sonst geht er verloren. Verkäufe mit Verlust nach mehr als einem Jahr zählen nicht. Was bei einem Totalverlust gilt, steht in unserem Beitrag zum Totalverlust.
Schritt 6: Frist einhalten
Ohne Steuerberatung endet die Abgabefrist am 31. Juli des Folgejahres, für 2025 also am 31. Juli 2026. Mit Steuerberatung oder Lohnsteuerhilfeverein hast du bis Ende Februar des übernächsten Jahres Zeit. Wer abgeben muss und zu spät kommt, riskiert einen Verspätungszuschlag. Hast du Krypto-Gewinne in früheren Jahren vergessen, korrigierst du die Erklärung besser von dir aus, bevor das Finanzamt fragt; sprich dafür mit einer Steuerberatung.
Schritt 7: Steuerbescheid prüfen und Belege aufbewahren
Vergleiche den Bescheid mit deinen Zahlen; gegen Fehler kannst du innerhalb eines Monats Einspruch einlegen. Bewahre Exporte, Steuerreports und Wallet-Adressen dauerhaft auf, denn die Haltefrist eines Coins kann viele Jahre zurückreichen.

Sonderfälle: Staking, DeFi, Airdrops, NFTs und Mining
- Staking und Lending: Belohnungen und Zinsen sind beim Zufluss sonstige Einkünfte nach § 22 Nr. 3 EStG; verkaufst du die erhaltenen Coins binnen eines Jahres, gilt zusätzlich § 23 EStG. Neue Produkte ordnet unser Beitrag zu Restaking und Steuern ein.
- DeFi: Swaps sind Tauschgeschäfte, und auch Einzahlungen in Liquiditätspools können je nach Ausgestaltung als Tausch gelten. Dokumentiere jede Transaktion mit Zeitpunkt und Euro-Wert.
- Airdrops: Musst du für einen Airdrop etwas tun oder Daten preisgeben, sind die Token sonstige Einkünfte nach § 22 Nr. 3 EStG; mehr in unserem Airdrop-Ratgeber.
- NFTs: Das BMF-Schreiben klammert NFTs ausdrücklich aus (Randnummer 5). Dokumentiere Kauf- und Verkaufspreise und kläre die Einordnung mit einer Steuerberatung; Grundlagen in unserem NFT-Ratgeber.
- Mining: Wer regelmäßig und mit Gewinnerzielungsabsicht schürft, ist in der Regel gewerblich tätig; Einzelheiten in unserem Beitrag zur Mining-Steuer.
- Spenden: Spendest du Krypto an eine gemeinnützige Organisation, ist das eine Sachspende. Liegt der Kauf noch kein Jahr zurück, darfst du höchstens die Anschaffungskosten ansetzen (§ 10b Abs. 3 EStG).

Wie viel Steuern zahlst du auf Krypto-Gewinne?
Innerhalb der Jahresfrist wird der Gewinn deinem übrigen Einkommen zugerechnet und mit deinem persönlichen Einkommensteuersatz von 14 bis 45 Prozent besteuert, nicht mit der Abgeltungsteuer von 25 Prozent. Der Spitzensteuersatz von 42 Prozent beginnt 2026 bei 69.879 Euro zu versteuerndem Einkommen, 45 Prozent gelten ab 277.826 Euro. Der Solidaritätszuschlag fällt erst an, wenn die Einkommensteuer über 20.350 Euro liegt; gegebenenfalls kommt Kirchensteuer hinzu. Wer seine Kryptowerte länger als ein Jahr im Privatvermögen hält, zahlt auf den Gewinn gar nichts. Eine Tabelle mit der Steuer bei verschiedenen Einkommen steht in unserem Überblick zur Krypto-Steuer.
Steuer-Tool oder Steuerberater?
Ab einigen Dutzend Transaktionen oder mehreren Börsen lohnt sich ein Krypto-Steuer-Tool wie Blockpit, CoinTracking oder Koinly. Es liest Exporte und Wallet-Adressen ein, rechnet nach FiFo je Wallet, trennt Staking und Airdrops und erstellt einen Steuerreport für die Anlage SO. Welche Tools es gibt und was sie kosten, zeigt unser Vergleich der Krypto-Steuer-Tools; weitere Helfer stehen in unserer Liste der Krypto-Tools. Ein Steuerberater mit Krypto-Erfahrung lohnt sich bei hohen Gewinnen, DeFi, Mining, vergessenen Vorjahren oder wenn das Finanzamt Fragen stellt. Auch einen fertigen Report solltest du prüfen: So erkennst und korrigierst du Fehler im Steuerreport der Börse.
Woher weiß das Finanzamt von deinen Krypto-Gewinnen?
Bisher sah das Finanzamt vor allem, was du selbst angibst, und konnte bei Auffälligkeiten Belege anfordern. Das ändert sich: Seit 1. Januar 2026 zeichnen Kryptobörsen und Verwahrer in der EU die Umsätze ihrer Kunden auf. Nach dem Kryptowerte-Steuertransparenzgesetz, der deutschen Umsetzung der EU-Richtlinie DAC8, melden sie die Daten jährlich bis 31. Juli an das Bundeszentralamt für Steuern, erstmals 2027 für das Jahr 2026. Dafür fragen die Börsen deine Steuer-Identifikationsnummer ab. Was das für dein Konto bedeutet, erklären unser Beitrag zu DAC8 und der Steuer-ID und unsere Übersicht zur automatischen Meldung.
Häufige Fehler bei der Krypto-Steuererklärung
- Den Tausch von Coin zu Coin vergessen, weil kein Euro geflossen ist; warum ein Coin-Tausch wie ein Verkauf wirkt.
- Transfers zwischen eigenen Wallets als Verkauf gezählt.
- Gebühren nicht abgezogen.
- Die Freigrenze mit einem Freibetrag verwechselt.
- Verluste nicht angegeben, sodass sie verfallen.
- Erträge aus Staking ab 256 Euro vergessen.
- Unterlagen alter Jahre weggeworfen, obwohl die Haltefrist eines Coins dorthin zurückreicht.
Krypto-Steuern ab 2027: was die geplante Reform ändern würde
Am 30. September 2026 hat das Bundesfinanzministerium den Referentenentwurf zur Reform der Besteuerung von Kryptowerten im Privatvermögen an die Verbände verschickt. Danach würden Kryptowerte künftig als Einkünfte aus Kapitalvermögen nach § 20 EStG besteuert: 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag, unabhängig von der Haltedauer. Erfasst würden nur Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden oder zufließen; was du bis dahin kaufst, bliebe in der heutigen Regelung mit Jahresfrist. Das Gesetz soll am 1. Januar 2027 in Kraft treten, der Steuerabzug durch Börsen und Verwahrer ab 1. Januar 2028 greifen. Das Bundeskabinett hat den Entwurf in zwei Sitzungen im Oktober 2026 nicht beschlossen; noch ist es also ein Entwurf, und für deine Erklärungen zu 2025 und 2026 gelten die bisherigen Regeln. Den Stand verfolgt unser Überblick zur Krypto-Steuer.
Fazit: Wer sauber dokumentiert, reicht die Krypto-Steuer schnell ein
Die Krypto-Steuererklärung ist kein Hexenwerk, wenn die Daten vollständig sind: alle Exporte sammeln, Gewinne nach FiFo je Wallet berechnen, Freigrenzen prüfen, die Anlage SO ausfüllen, Verluste angeben und die Frist einhalten. Weil die Börsen ab 2027 ihre Daten melden, fällt eine lückenhafte Erklärung künftig schneller auf. Alle Grundlagen findest du in unserer Ratgeber-Übersicht.
Krypto-Steuer-FAQ
Dennis Weidner
Dennis Weidner ist Geschäftsführer der Cryptoticker.io GmbH mit Sitz in Berlin und verantwortet die Redaktion von CryptoTicker, das seit 2017 auf Deutsch, Englisch, Französisch und Spanisch erscheint. Als Gründer und Investor arbeitet er seit über zwanzig Jahren mit digitalen Geschäftsmodellen. Er schreibt vor allem dort, wo Regulierung auf die Praxis von Anlegern trifft: MiCA und die Zulassung von Handelsplätzen, Besteuerung und DAC8, Selbstverwahrung und Staking. Sein Maßstab sind nachprüfbare Primärquellen statt Kursfantasie: Behördenregister, Post-Mortems der Hersteller, Originalspezifikationen. Seine Beiträge sind Einordnung, keine Anlageberatung.