Krypto-Mining und Steuer: Wann das Finanzamt dein Schürfen als Gewerbe einstuft
Wer Kryptowerte schürft, erzielt steuerpflichtige Einkünfte vom ersten Reward an; eine private Vermögensverwaltung ist Mining laut Bundesfinanzministerium nie. Dieser Ratgeber zeigt dir an den Randnummern des BMF-Schreibens, wann dein Mining gewerblich wird und was du absetzen kannst.

Wer in Deutschland Kryptowerte schürft, erzielt steuerpflichtige Einkünfte, und zwar vom ersten Reward an. Die einzige offene Frage ist, in welche Einkunftsart dein Mining fällt: in Einkünfte aus Gewerbebetrieb nach § 15 EStG oder in sonstige Einkünfte aus Leistungen nach § 22 Nummer 3 EStG. Von dieser Einordnung hängt alles Weitere ab, vom Steuersatz über die Gewerbesteuer bis zu der Frage, ob du ein Gewerbe anmelden musst. Dieser Ratgeber führt dich an der Linie entlang, die das Bundesfinanzministerium gezogen hat, und zeigt dir an jeder Stelle, was du selbst prüfen kannst.
Maßgeblich ist das BMF-Schreiben vom 6. März 2025 zu Einzelfragen der ertragsteuerrechtlichen Behandlung von Kryptowerten. Es hat das ältere Schreiben vom 10. Mai 2022 neu gefasst und behandelt die Blockerstellung in den Randnummern 35 bis 47. Alle Aussagen dieses Textes zur Besteuerung von Kryptowährungen stammen aus dieser Quelle oder unmittelbar aus dem Gesetz.
Krypto-Mining ist steuerlich nie private Vermögensverwaltung
Das ist der Satz, an dem die meisten Missverständnisse hängen. Viele Anlegerinnen und Anleger übertragen das, was sie über den Kauf von Bitcoin gelernt haben, einfach auf das Schürfen: ein Jahr halten, dann steuerfrei verkaufen. Beim Mining greift diese Logik auf der Ertragsseite nicht.
Randnummer 39 des BMF-Schreibens stellt ausdrücklich fest, dass die Blockerstellung keine private Vermögensverwaltung darstellt. Die Begründung ist schlüssig: Blockerstellende bekommen die Blockbelohnung und die Transaktionsgebühren im Tausch für eine erbrachte Rechenleistung. Die Tätigkeit entspricht damit dem Bild eines Dienstleisters. Wer eine Leistung erbringt und dafür ein Entgelt bekommt, verwaltet kein Vermögen, sondern erwirtschaftet Einkommen.
Private Vermögensverwaltung bezeichnet im Steuerrecht das bloße Halten und Umschichten eigenen Vermögens, ohne dass eine eigene Leistung am Markt angeboten wird. Genau daran fehlt es beim Mining. Die Folge: Jeder Zufluss aus der Blockerstellung ist steuerbares Einkommen im Jahr des Zuflusses, unabhängig davon, ob du die Coins anschließend verkaufst oder liegen lässt.
Gewerbliches Mining oder sonstige Einkünfte: An diesen drei Merkmalen entscheidet sich die Einstufung
Ob deine Mining-Tätigkeit eine gewerbliche Tätigkeit ist, richtet sich nach den Voraussetzungen des § 15 Absatz 2 EStG. Das BMF arbeitet sie für die Blockerstellung in den Randnummern 36 bis 38 einzeln ab.
Nachhaltigkeit (Randnummer 36): Die Blockerstellung ist nachhaltig, wenn sie auf Wiederholung angelegt ist. Ein einmaliger Versuch über ein Wochenende ist es nicht, ein dauerhaft laufender Rechner schon.
Gewinnerzielungsabsicht (Randnummer 37): Die Tätigkeit muss auf Dauer geeignet sein, einen Totalgewinn zu erzielen. Wer über Jahre mehr Strom bezahlt, als die Rewards wert sind, erfüllt dieses Merkmal nicht.
Teilnahme am allgemeinen wirtschaftlichen Verkehr (Randnummer 38): Dieses Merkmal ist beim Mining praktisch immer erfüllt. Schon dadurch, dass du dem Netzwerk deine Rechnerleistung zur Verifikation von Transaktionen zur Verfügung stellst, nimmst du am wirtschaftlichen Verkehr teil. Dass dein Entgelt von der erfolgreichen Erstellung des Blocks abhängt, steht dem laut BMF ausdrücklich nicht entgegen.
In der Praxis entscheidet damit vor allem der Umfang. Liegen alle drei Merkmale vor, hast du Einkünfte aus Gewerbebetrieb. Fehlt eines, greift § 22 Nummer 3 EStG. Randnummer 45 nennt genau diesen Fall als Beispiel: Wenn es an der Nachhaltigkeit fehlt, sind die Mining-Erträge als Leistung nach § 22 Nummer 3 EStG steuerbar.
Eine harte Zahlengrenze, ab wie vielen Grafikkarten Mining gewerblich wird, gibt es nicht. Das BMF-Schreiben nennt keine, und das Gesetz auch nicht. Wer dir eine solche Grenze nennt, gibt eine Faustregel wieder, keine Rechtslage.
Muss ich mich für Krypto-Mining als Gewerbe anmelden?
Ja, sobald deine Tätigkeit die Merkmale des § 15 Absatz 2 EStG erfüllt. Die Pflicht folgt dabei aus dem Gewerberecht, nämlich aus § 14 Absatz 1 GewO: Wer den selbständigen Betrieb eines stehenden Gewerbes anfängt, muss dies der zuständigen Behörde anzeigen. Zuständig ist das Gewerbeamt deiner Gemeinde. Die Gewerbeanmeldung kostet je nach Kommune üblicherweise einen zweistelligen Eurobetrag.
Wichtig ist die Reihenfolge: Die Gewerbeanmeldung ist die Folge deiner steuerlichen Einordnung, nicht deren Ursache. Du wirst nicht dadurch gewerblich, dass du ein Gewerbe anmeldest, und du entgehst der gewerblichen Einstufung auch nicht dadurch, dass du keines anmeldest. Das Finanzamt prüft die tatsächlichen Verhältnisse. Umgekehrt gilt: Wer nur gelegentlich schürft und unter § 22 Nummer 3 EStG fällt, braucht keine Gewerbeanmeldung.
Nach der Anmeldung schickt dir das Finanzamt in der Regel den Fragebogen zur steuerlichen Erfassung. Darin gibst du unter anderem an, welche Gewinne du erwartest und ob du die Kleinunternehmerregelung nutzen willst.
Die 256-Euro-Freigrenze bei sonstigen Einkünften und ihre Tücke
Fällt dein Mining unter § 22 Nummer 3 EStG, gilt eine Freigrenze. Randnummer 45 formuliert sie so: Die Einkünfte sind nicht einkommensteuerpflichtig, wenn sie zusammen mit anderen Einkünften aus Leistungen weniger als 256 Euro im Kalenderjahr betragen haben (§ 22 Nummer 3 Satz 2 EStG).
Zwei Details werden dabei regelmäßig falsch wiedergegeben. Erstens ist das eine Freigrenze, kein Freibetrag: Bei 255 Euro bleibt alles steuerfrei, bei 256 Euro ist der volle Betrag steuerpflichtig. Ein Freibetrag würde dagegen nur den übersteigenden Teil erfassen. Zweitens bezieht sich die Grenze auf die Einkünfte, also auf den Betrag nach Abzug der Werbungskosten, und sie gilt für alle Leistungseinkünfte eines Jahres zusammen. Wer neben dem Mining noch eine andere Leistung nach § 22 Nummer 3 EStG erbringt, muss beides addieren.
Rechenbeispiel, gerundet und nur zur Veranschaulichung: Deine Pool-Auszahlungen summieren sich im Jahr auf Zuflusswerte von 470 Euro. Du weist Stromkosten und Abschreibung von zusammen 200 Euro nach. Deine Einkünfte betragen 270 Euro, liegen damit über der Freigrenze, und die vollen 270 Euro unterliegen deinem persönlichen Einkommensteuersatz. Wären die nachgewiesenen Kosten 215 Euro gewesen, lägen die Einkünfte bei 255 Euro und es fiele keine Einkommensteuer an. An dieser Stelle lohnt sich saubere Buchhaltung mehr als jede Optimierung.
Stromkosten, Hardware und Abschreibung: Was du beim Mining absetzen kannst
Randnummer 47 des BMF-Schreibens ist für private Miner die wichtigste Zeile des ganzen Dokuments. Dort stehen als Werbungskosten ausdrücklich die Aufwendungen für den Erwerb der erforderlichen Hard- und Software, gegebenenfalls in Form von Absetzungen für Abnutzung, sowie die Kosten für den Stromverbrauch.
Absetzung für Abnutzung (AfA) bedeutet, dass du die Anschaffungskosten eines Geräts über die betriebsgewöhnliche Nutzungsdauer verteilst, statt sie im Kaufjahr vollständig abzuziehen. Für Computerhardware lässt die Finanzverwaltung seit 2021 eine Nutzungsdauer von einem Jahr zu, was faktisch auf einen Sofortabzug hinausläuft.
Für den Strom brauchst du eine nachvollziehbare Abgrenzung. Ein eigener Zwischenzähler an der Steckdose ist der sauberste Weg, weil er den Verbrauch der Mining-Hardware vom Haushaltsstrom trennt. Ohne eine solche Messung schätzt du, und eine Schätzung musst du gegenüber dem Finanzamt begründen können. Bei gewerblichem Mining heißen dieselben Posten Betriebsausgaben, die Systematik ist dieselbe.
Eine Grenze gilt in beiden Fällen: Anteile, die auf die private Nutzung des Rechners entfallen, sind nicht abziehbar. Wer auf derselben Grafikkarte abends spielt, kann nicht die vollen Stromkosten ansetzen.
Gewerbliches Mining: Gewerbesteuer, Freibetrag von 24.500 Euro und Buchführungspflicht
Wird deine Tätigkeit als Gewerbebetrieb eingestuft, kommen zu der Einkommensteuer weitere Steuerarten und Pflichten hinzu. Der wichtigste Posten ist die Gewerbesteuer.
Berechnet wird diese nach § 11 GewStG: Der Gewerbeertrag wird auf volle 100 Euro abgerundet und bei natürlichen Personen sowie Personengesellschaften um einen Freibetrag von 24.500 Euro gekürzt. Auf den Rest wird die Steuermesszahl von 3,5 Prozent angewandt, und den so ermittelten Messbetrag multipliziert die Gemeinde mit ihrem Hebesatz.
Rechenbeispiel, gerundet: Bei einem Gewerbeertrag von 30.000 Euro bleiben nach dem Freibetrag 5.500 Euro. Das ergibt einen Messbetrag von 192,50 Euro. Bei einem Hebesatz von 400 Prozent zahlst du 770 Euro Gewerbesteuer. Entscheidend ist der zweite Schritt: Nach § 35 Absatz 1 EStG ermäßigt sich deine tarifliche Einkommensteuer um das Vierfache des Messbetrags, hier also ebenfalls um bis zu 770 Euro. Bei einem Hebesatz um 400 Prozent wird die Gewerbesteuer für natürliche Personen dadurch weitgehend neutralisiert. Liegt der Hebesatz deiner Gemeinde deutlich höher, bleibt eine echte Mehrbelastung übrig. Die Anrechnung ist zudem auf die tatsächlich gezahlte Gewerbesteuer und auf den Ermäßigungshöchstbetrag begrenzt.
Zur Buchhaltung: Eine Buchführungspflicht nach § 141 AO entsteht erst, wenn das Finanzamt sie dir mitteilt und dein Betrieb einen Gesamtumsatz von mehr als 800.000 Euro im Kalenderjahr oder einen Gewinn von mehr als 80.000 Euro im Wirtschaftsjahr erreicht hat. Darunter genügt die Einnahmenüberschussrechnung nach § 4 Absatz 3 EStG. Für diesen Fall hält Randnummer 44 eine Besonderheit bereit, die leicht übersehen wird: Die geschürften Kryptowerte führen im Zeitpunkt des Zugangs zu Betriebseinnahmen, ihre Anschaffungskosten darfst du aber erst im Zeitpunkt des Zuflusses des Veräußerungserlöses oder der Entnahme als Betriebsausgaben abziehen. Die Coins gehören dazu in das laufend zu führende Verzeichnis nach § 4 Absatz 3 Satz 5 EStG.
Ein Unterschied zum Privatvermögen ist besonders teuer: Im Betriebsvermögen gibt es keine einjährige Haltefrist. Jeder spätere Verkauf der geschürften Coins ist ein steuerpflichtiger Vorgang, egal wie lange sie im Betrieb lagen.
Zeitpunkt des Zuflusses: So bestimmst du den Wert eines Mining-Rewards
Steuerpflichtig ist nicht erst der Verkauf, sondern schon der Zufluss. Randnummer 47 legt fest, dass die im Wege der Blockerstellung erlangten Kryptowerte nach § 8 Absatz 2 Satz 1 EStG mit dem Marktkurs im Zeitpunkt der Anschaffung anzusetzen sind. Dieser Wert ist deine Einnahme, und er bleibt es auch dann, wenn der Kurs danach fällt.
Als Marktkurs kannst du laut Randnummer 43 den Kurs einer Handelsplattform oder einer webbasierten Kursliste ansetzen; das BMF nennt dort ausdrücklich Coinmarketcap und CoinGecko als Beispiele. Randnummer 91 enthält zusätzlich eine Nichtbeanstandungsregelung, nach der statt des Kurses im exakten Zeitpunkt auch ein Tageskurs angesetzt werden darf. Für Pool-Auszahlungen im Minutentakt ist das eine erhebliche Erleichterung.
Ein Beispiel mit einem an diesem Tag gemessenen Kurs: Am 19. September 2026 um 12:38 UTC notierte Bitcoin laut CoinGecko bei 70.785 Euro. Eine Pool-Auszahlung von 0,0005 BTC wäre an diesem Tag mit rund 35 Euro als Einnahme anzusetzen. Verkaufst du diese 0,0005 BTC drei Monate später zu einem niedrigeren Kurs, ändert das an den 35 Euro nichts; es entsteht lediglich zusätzlich ein Verlust aus einem privaten Veräußerungsgeschäft. Genau diese Trennung von Zufluss und Verkauf bringt Miner in Jahren mit fallenden Kursen in Bedrängnis, weil die Steuer auf den hohen Zuflusswert auch dann fällig wird, wenn die Coins inzwischen weniger wert sind. Wer das früh einplant, legt einen Teil jedes Rewards für die Nachzahlung beiseite.
Haltefrist nach dem Zufluss: Warum geminte Coins als angeschafft gelten
Für die Zeit nach dem Zufluss kehrt die vertraute Systematik zurück, und hier steckt die gute Nachricht. Randnummer 42 stellt klar, dass die für die Blockerstellung zugeteilten Kryptowerte angeschafft werden, weil ein tauschähnlicher Vorgang vorliegt. Randnummer 54 zählt sie ausdrücklich zu den entgeltlich erworbenen Wirtschaftsgütern.
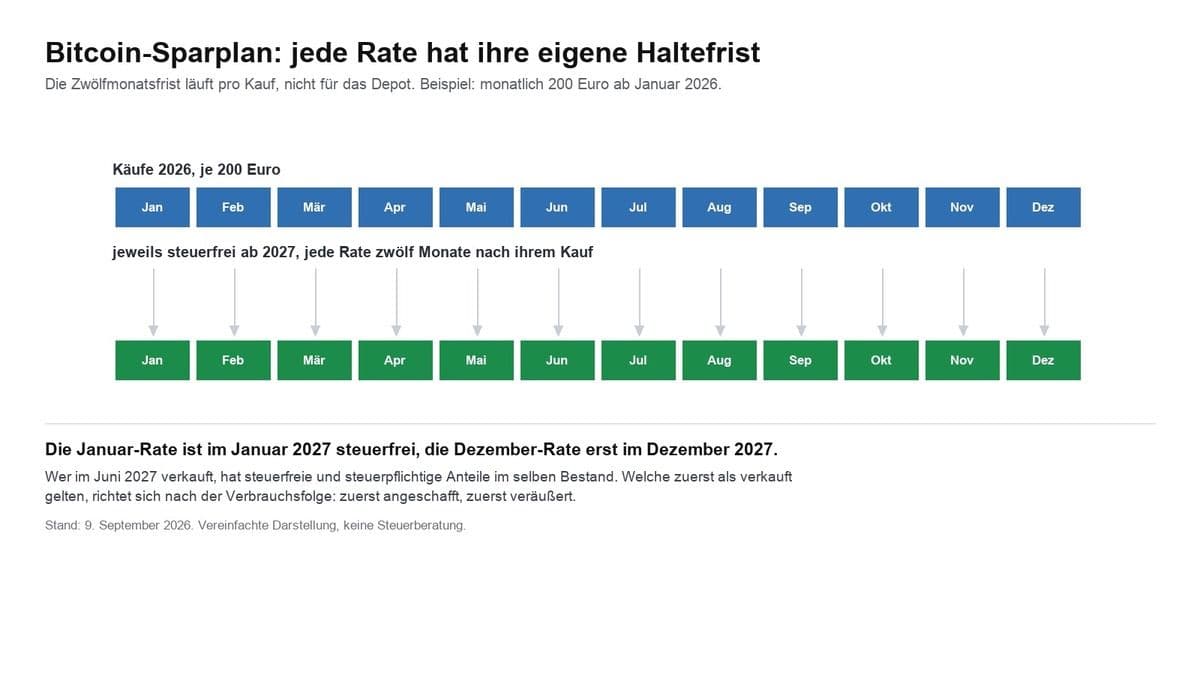
Damit gilt für geschürfte Coins im Privatvermögen dieselbe Regel wie für gekaufte: Ein Verkauf innerhalb eines Jahres nach dem Zufluss ist ein privates Veräußerungsgeschäft nach § 23 Absatz 1 Satz 1 Nummer 2 EStG, ein Verkauf danach ist nicht steuerbar. Die Jahresfrist beginnt mit dem Zufluss des jeweiligen Rewards, also für jede Auszahlung einzeln. Nach § 23 Absatz 3 Satz 5 EStG bleiben Gewinne außerdem steuerfrei, wenn die Summe aller privaten Veräußerungsgeschäfte des Kalenderjahres unter 1.000 Euro liegt; bis zum Veranlagungszeitraum 2023 waren es 600 Euro. Wie diese Fristen mit Sparplänen und FIFO zusammenspielen, haben wir im Überblick zu Bitcoin und Steuern in Deutschland aufgeschrieben.
Diese Zweiteilung ist der Kern der steuerlichen Behandlung von Mining: eine Besteuerung beim Zufluss nach § 22 Nummer 3 oder § 15 EStG, danach die normalen Regeln für private Veräußerungsgeschäfte. Wer nur eine der beiden Ebenen erklärt, erklärt die Hälfte.
Wie prüft das Finanzamt Krypto-Gewinne? Diese Unterlagen musst du vorhalten
Die Mitwirkungs- und Aufbewahrungspflichten im Privatvermögen stehen in den Randnummern 100 bis 103. Der Text dort ist deutlicher, als viele erwarten.
Die Finanzbehörde kann dich unter Beachtung der allgemeinen Beweislastregeln zur Nachweisführung auffordern, etwa über Fragebögen. Plausibel erscheinende Steuerreports können der Nachvollziehbarkeit dienen, aber die Behörde darf die zugrunde liegenden Unterlagen und Dateien anfordern, etwa Transaktionsübersichten oder CSV-Dateien. Nach dem Ausschöpfen der eigenen Ermittlungen, zu denen ausdrücklich die Nutzung eines Block Explorers gehört, hält das BMF sogar die Anforderung von Screenshots aus einer Wallet oder einem Börsenkonto für verhältnismäßig.
Randnummer 103 listet auf, was deine Darstellung umfassen kann. Für Mining sind das vor allem: Anschaffungszeitpunkt, zugeflossene Menge und die Art des Vorgangs, wobei Mining und Forging dort eigens genannt sind, die genutzte Plattform, der angesetzte Marktkurs samt Quelle, sowie bei einem späteren Verkauf der Veräußerungszeitpunkt, die Menge, der Erlös und die Veräußerungskosten. Jedes private Veräußerungsgeschäft muss sich laut Randnummer 102 einzeln und für sich nachvollziehen lassen.
Praktisch heißt das: Exportiere die Auszahlungshistorie deines Pools regelmäßig selbst, statt dich auf die Oberfläche des Anbieters zu verlassen, und halte die Kursquelle je Tag fest. Ein Steuer-Tool oder Portfolio-Tracker nimmt dir diese Arbeit weitgehend ab, indem es Zuflüsse mit Tageskursen bewertet und die Haltefristen je Zufluss mitführt. Die Verantwortung für die Richtigkeit bleibt aber bei dir.
Pool-Mining, Solo-Mining und Cloud-Mining im steuerlichen Vergleich
An der Einkunftsart ändert die gewählte Form des Schürfens nichts, an den Details schon.
Solo-Mining bezeichnet das Schürfen auf eigene Rechnung ohne Zusammenschluss. Der Fall ist steuerlich der einfachste: Du bekommst selten etwas, und wenn, dann den vollen Block-Reward, der im Zuflusszeitpunkt zu bewerten ist.
Pool-Mining bündelt die Rechenleistung vieler Teilnehmer. Randnummer 40 hält fest, dass auf Ebene des Mining-Pools je nach vertraglicher Gestaltung im Einzelfall eine Mitunternehmerschaft vorliegen kann. Eine solche liegt jedenfalls dann nicht vor, wenn die Miner den Betreibern lediglich Rechnerleistung gegen Entgelt im Rahmen eines Dienstleistungsverhältnisses zur Verfügung stellen. Das ist bei den gängigen Pools der Regelfall. Randnummer 46 ergänzt, dass zwischen Blockbelohnung und Transaktionsgebühren steuerlich nicht zu unterscheiden ist.
Cloud-Mining bedeutet, dass du Rechenleistung anmietest, statt eigene Hardware zu betreiben. Randnummer 46 bezieht die Beteiligung an einem Cloud-Mining-Dienst ausdrücklich in dieselbe Behandlung ein. Steuerlich ist der Fall also nicht günstiger. Wirtschaftlich ist er riskanter, weil du die Anlage nicht kontrollierst und Anbieter aus diesem Segment in der Vergangenheit wiederholt ausgefallen sind.
Verkaufst du deine Rewards später, läuft das über eine Handelsplattform. Welche Plätze in Deutschland zugelassen sind und wie sie sich bei Gebühren und Steuerreports unterscheiden, zeigt unser Vergleich der Krypto-Börsen.
Fällt Umsatzsteuer auf Krypto-Mining an?
Nein. Das BMF-Schreiben vom 27. Februar 2018 zur umsatzsteuerlichen Behandlung von Bitcoin und anderen sogenannten virtuellen Währungen ordnet die Leistungen der Miner als nicht steuerbare Vorgänge ein. Die Begründung: Es fehlt an einem Leistungsaustausch mit einem identifizierbaren Leistungsempfänger. Die Transaktionsgebühr wird freiwillig gezahlt und steht in keinem unmittelbaren Zusammenhang mit der Leistung der Miner, und auch die Entlohnung in Form neuer Bitcoin durch das System selbst ist kein Entgelt im umsatzsteuerlichen Sinn.
Diese Aussage betrifft ausschließlich die Umsatzsteuer. An der Einkommensteuer- und gegebenenfalls Gewerbesteuerpflicht ändert sie nichts. Verkaufst du als Unternehmer andere Leistungen, etwa Hosting für fremde Miner, ist das eine eigene Frage und in der Regel umsatzsteuerpflichtig.
Liquidity Mining und Staking sind kein Mining
Drei Begriffe werden regelmäßig verwechselt, und die Verwechslung führt zu falschen Steuererklärungen.
Mining im Sinne dieses Textes ist die Blockerstellung mittels Proof of Work. Forging ist das Gegenstück beim Proof of Stake, also die aktive Blockerstellung als Validator; das BMF behandelt es in denselben Randnummern wie das Mining. Passives Staking dagegen, also das Bereitstellen eines Stakes über einen Pool oder eine Plattform, ohne selbst Blöcke zu erstellen, unterliegt laut Randnummer 48 als der privaten Vermögensverwaltung unterfallende Fruchtziehung der Besteuerung nach § 22 Nummer 3 EStG. Die Einordnung sieht ähnlich aus, der Weg dorthin ist ein anderer, und eine gewerbliche Einstufung kommt hier regelmäßig nicht in Betracht. Die Einzelheiten stehen in unserem Ratgeber zu Staking und Steuern in Deutschland.
Liquidity Mining schließlich hat mit Blockerstellung nichts zu tun. Gemeint ist das Bereitstellen von Kapital in einem dezentralen Handelspool gegen eine Vergütung. Der Begriff trägt das Wort Mining, die steuerliche Behandlung folgt aber den Regeln für Lending und Liquidity Pools, nicht denen der Blockerstellung.
Krypto-Mining Steuer: Was du daraus mitnimmst
- Ordne deine Tätigkeit ehrlich ein. Prüfe Nachhaltigkeit, Gewinnerzielungsabsicht und Umfang an den Randnummern 36 bis 38 des BMF-Schreibens. Ergibt die Prüfung eine gewerbliche Tätigkeit, melde das Gewerbe an, statt auf eine Nachfrage zu warten. Einen Überblick über den gesamten Rahmen gibt unser Ratgeber zur Krypto-Steuer in Deutschland.
- Erfasse jeden Zufluss am Tag des Zuflusses. Menge, Datum, Tageskurs und Kursquelle gehören in eine Datei, die du selbst führst. Wenn du das nicht von Hand machen willst, übernimmt ein Krypto-Steuer-Tool die Bewertung und die Haltefristen je Reward.
- Lege Geld für die Steuer zurück, bevor du verkaufst. Die Steuer auf den Zuflusswert fällt auch dann an, wenn der Kurs später sinkt. Ein fester Anteil jedes Rewards, den du beim Verkauf über eine regulierte Handelsplattform zur Seite legst, verhindert die böse Überraschung im Steuerbescheid.
Quellen
- BMF-Schreiben vom 6. März 2025, Einzelfragen zur ertragsteuerrechtlichen Behandlung von Kryptowerten (Randnummern 35 bis 47, 53 bis 55 und 100 bis 103)
- BMF-Schreiben vom 27. Februar 2018 zur umsatzsteuerlichen Behandlung von Bitcoin und anderen virtuellen Währungen
- § 15, § 22 Nummer 3, § 23 und § 35 EStG, § 11 GewStG, § 141 AO, § 14 GewO (Gesetzestexte, abgerufen am 19. September 2026)
- Bitcoin-Kurs am 19. September 2026, 12:38 UTC: CoinGecko, 70.785 Euro
(Stand: 19. September 2026. Dieser Beitrag ist keine Anlageberatung und keine Steuerberatung. Ob dein Mining im Einzelfall gewerblich ist, entscheidet das Finanzamt; Kurse und Gebührenmodelle ändern sich, prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
- Staking Rewards dokumentieren: So vermeidest du Fehler
- Bitcoin-Sparplan und Steuer: Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen
- Zwangsverkauf an der Krypto-Börse: Welcher Zeitpunkt für die Haltefrist zählt und was du dokumentieren musst
- Airdrops erhalten: Diese Daten sofort speichern