
Staking Steuern: Wie Staking Rewards in Deutschland versteuert werden
Staking Rewards werden zweimal steuerlich relevant: beim Zufluss als sonstige Einkunft mit eigener Freigrenze von 256 Euro und beim Verkauf innerhalb eines Jahres. Mit Claiming-Regel aus dem BMF-Schreiben und einem Rechenbeispiel mit echten Ether-Kursen 2026.

Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Aktualisiert am 21. Oktober 2026: neu gefasst mit der Claiming-Regel aus dem BMF-Schreiben, einem Rechenbeispiel mit Ether-Kursen aus 2026 und dem Stand der Reform.
Staking Rewards sind in Deutschland beim Zufluss steuerpflichtig, auch wenn du sie nicht verkaufst. Sie gelten als sonstige Einkünfte nach § 22 Nummer 3 EStG, werden mit dem Marktkurs am Tag der Gutschrift bewertet und mit deinem persönlichen Steuersatz besteuert. Steuerfrei bleiben sie nur, wenn alle solchen Einkünfte eines Kalenderjahres zusammen unter 256 Euro liegen. Verkaufst du die erhaltenen Coins später, gilt zusätzlich § 23 EStG: Innerhalb eines Jahres ist der Kursgewinn seit dem Zufluss steuerpflichtig, danach ist der Verkauf steuerfrei.
Das gilt unverändert für 2026. Die Grundlagen zu allen Kryptowährungen stehen im Ratgeber Krypto Steuer in Deutschland, die Schritte für Bitcoin in der Anleitung Bitcoin versteuern.
Das Wichtigste in Kürze
- Zwei Zeitpunkte: Staking wird beim Zufluss der Rewards besteuert und beim späteren Verkauf innerhalb eines Jahres noch einmal, dann aber nur die Wertänderung.
- 256 Euro Freigrenze: Unter 256 Euro im Kalenderjahr bleiben alle sonstigen Einkünfte steuerfrei, ab 256 Euro ist der ganze Betrag steuerpflichtig.
- Claiming: Nach dem BMF-Schreiben vom 6. März 2025 darfst du als Zuflusszeitpunkt die Einbuchung in der Wallet ansetzen, spätestens aber das Jahresende (Randnummer 48a).
- Zwölf Monate, nicht zehn Jahre: Für Ether und andere Currency Token gibt es keine verlängerte Haltefrist (Randnummer 63).
- Anschaffungskosten: Der Wert beim Zufluss ist der Einstandspreis für den späteren Verkauf.
- Rechenbeispiel: 10 ETH im Stake brachten 2026 bei 3 Prozent Rendite 649,84 Euro Rewards und 228 Euro Steuer bei 50.000 Euro Einkommen.
Warum Staking Steuern zweimal anfallen
Beim Staking stellst du einem Proof-of-Stake-Netzwerk wie Ethereum, Solana oder Cardano deine Coins zur Verfügung, damit es neue Blöcke bestätigen kann. Dafür bekommst du Rewards. Anders als beim Mining nach Proof of Work rechnest du dafür nicht selbst, sondern hinterlegst Kapital. Das BMF-Schreiben vom 6. März 2025 ordnet die Rewards aus passivem Staking über einen Pool oder eine Plattform deshalb als Fruchtziehung aus privater Vermögensverwaltung ein: sonstige Einkünfte aus Leistungen nach § 22 Nummer 3 EStG (Randnummer 48).
Der zweite Vorgang ist der Verkauf der erhaltenen Coins. Rewards gelten als angeschafft (Randnummer 54), für sie gilt beim Verkauf also dieselbe Regel wie für gekaufte Coins. Zwischen beiden liegt die Brücke, an der viele Rechnungen scheitern: Der Marktwert beim Zufluss ist zugleich der Anschaffungspreis. Wer Rewards im Wert von 100 Euro erhält und sie für 130 Euro verkauft, versteuert einmal 100 Euro als sonstige Einkunft und einmal 30 Euro als Veräußerungsgewinn, nicht zweimal 130 Euro.
Der Zufluss: wann Staking Rewards steuerpflichtig werden
Die erhaltenen Kryptowerte werden mit dem Marktkurs im Zeitpunkt der Anschaffung angesetzt (Randnummer 48). Statt des sekundengenauen Kurses darfst du einen Tageskurs verwenden, etwa den Tagesschlusskurs, solange du alle Vorgänge nach derselben Quelle und Methode bewertest (Randnummer 91).
Für den Zeitpunkt gibt es eine Vereinfachung, die viele Ratgeber noch nicht kennen. Das Finanzamt beanstandet nicht, wenn du unterjährig den Zeitpunkt der Einbuchung in deiner Wallet ansetzt, also das Claiming. Rewards, die du noch nicht geclaimt hast, musst du aber spätestens zum Ende des Kalenderjahres berücksichtigen (Randnummer 48a). Wer Rewards bis ins nächste Jahr liegen lässt, schiebt die Steuer damit nicht auf.
Die Freigrenze von 256 Euro beim Staking
Für sonstige Einkünfte aus Leistungen gilt nach § 22 Nummer 3 Satz 2 EStG eine Freigrenze: Sie sind nicht einkommensteuerpflichtig, wenn sie weniger als 256 Euro im Kalenderjahr betragen haben. Wie bei jeder Freigrenze gilt: Bei 255 Euro zahlst du nichts, bei 256 Euro ist der gesamte Betrag steuerpflichtig.
Die Grenze gilt für alle sonstigen Leistungen eines Jahres zusammen, nicht je Coin und nicht je Plattform. Staking bei drei Netzwerken und Zinsen aus Lending (Randnummer 65) ergeben einen gemeinsamen Betrag. Mit der Freigrenze von 1.000 Euro für private Veräußerungsgeschäfte hat sie nichts zu tun, beide Töpfe stehen nebeneinander.
| Vorgang beim Staking | steuerliche Folge | Grundlage | Grenze und Frist |
|---|---|---|---|
| Coins in den Stake geben | kein Steuerfall | keine Veräußerung | die Haltefrist der eingesetzten Coins läuft weiter |
| Staking Rewards fließen zu | sonstige Einkunft | § 22 Nr. 3 EStG | Freigrenze 256 Euro, Marktwert beim Zufluss |
| Rewards halten | kein Steuerfall | keine Veräußerung | eigene Zwölfmonatsfrist ab Zufluss |
| Rewards innerhalb eines Jahres verkaufen | privates Veräußerungsgeschäft | § 23 EStG | Freigrenze 1.000 Euro, eigener Topf |
| Rewards nach mehr als einem Jahr verkaufen | steuerfrei | § 23 EStG | keine Obergrenze |
| Eingesetzte Coins abziehen (Unstaking) | kein Steuerfall | keine Veräußerung | Frist läuft weiter |
| Rewards gegen einen anderen Coin tauschen | Veräußerung und Anschaffung | § 23 EStG | neue Frist für den erhaltenen Coin |
Rechenbeispiel: Staking Steuern mit Ether-Kursen aus 2026
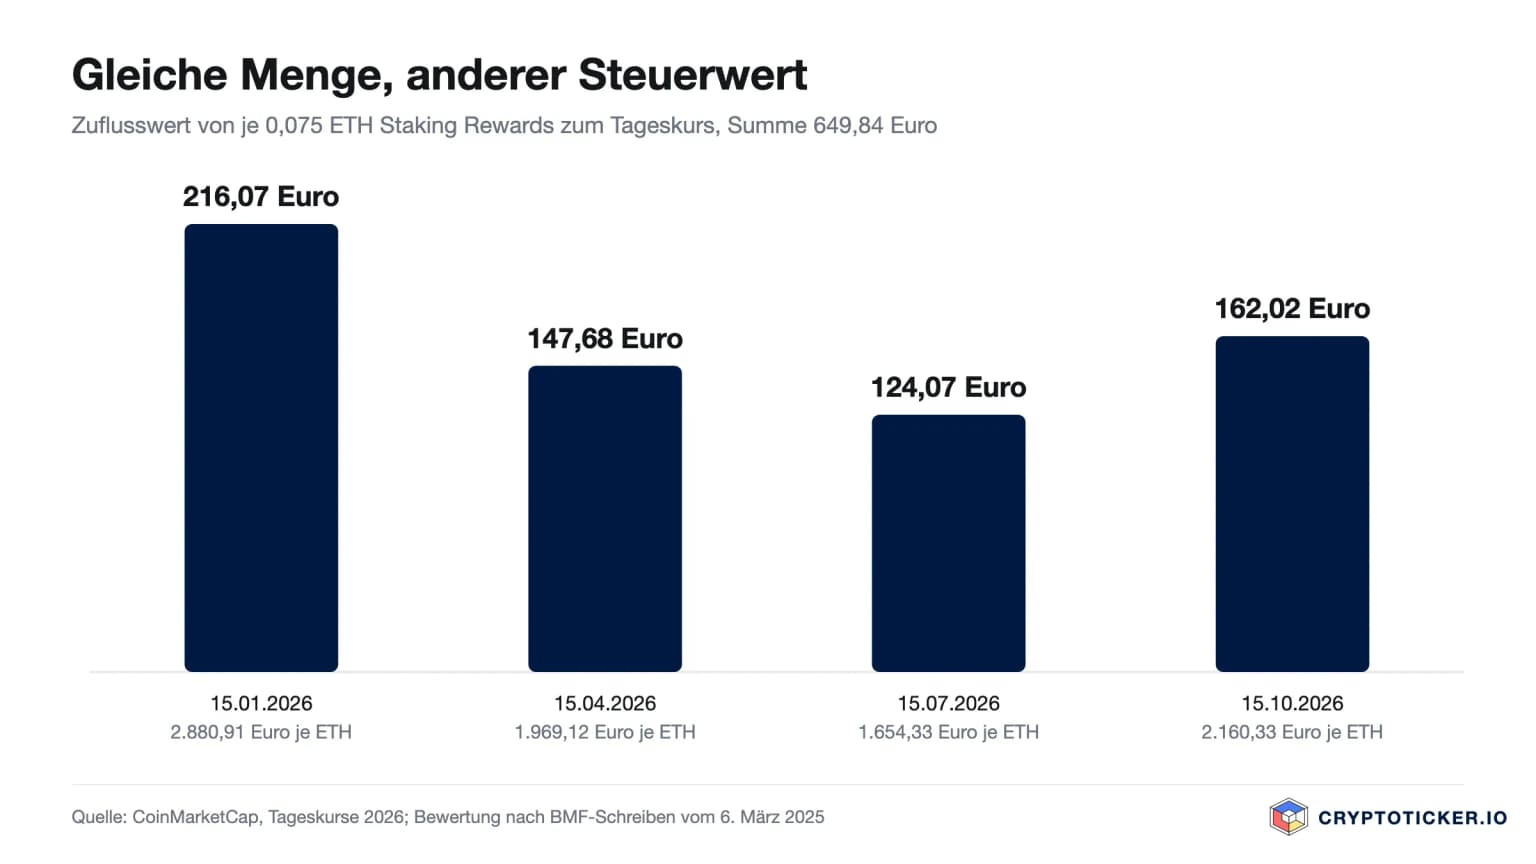
Angenommen, du hast 2026 durchgehend 10 ETH bei einer Plattform gestaked, die Rendite liegt bei 3 Prozent im Jahr, und die Rewards werden vierteljährlich gutgeschrieben, je 0,075 ETH. Bewertet wird zum Tageskurs von CoinMarketCap am Tag der Gutschrift:
| Gutschrift | Menge | Tageskurs je ETH | Zuflusswert |
|---|---|---|---|
| 15. Januar 2026 | 0,075 ETH | 2.880,91 Euro | 216,07 Euro |
| 15. April 2026 | 0,075 ETH | 1.969,12 Euro | 147,68 Euro |
| 15. Juli 2026 | 0,075 ETH | 1.654,33 Euro | 124,07 Euro |
| 15. Oktober 2026 | 0,075 ETH | 2.160,33 Euro | 162,02 Euro |
| Summe 2026 | 0,3 ETH | 649,84 Euro |
Die Summe liegt über 256 Euro, also sind die vollen 649,84 Euro steuerpflichtig. Bei 50.000 Euro übrigem zu versteuerndem Einkommen kostet das nach dem Tarif 2026 zusätzlich 228 Euro Einkommensteuer. Auffällig ist die Spanne: Dieselbe Menge Ether war im Januar 216,07 Euro wert, im Juli nur 124,07 Euro. Besteuert wird der Wert am Tag des Zuflusses, nicht der heutige.
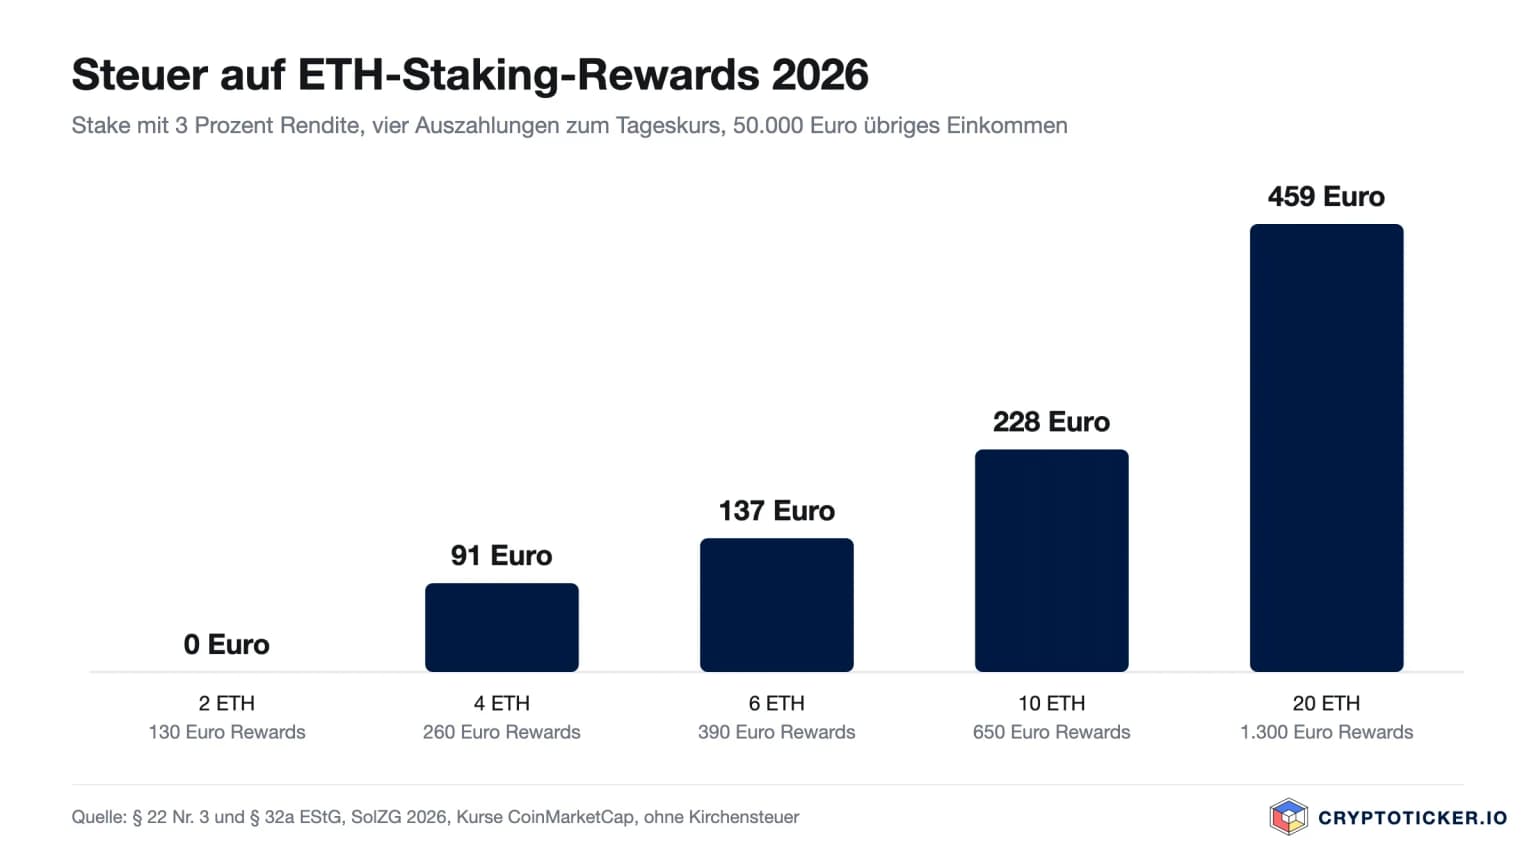
Wie stark die Freigrenze wirkt, zeigt derselbe Fall mit anderen Stake-Größen. Mit 2 ETH bleiben die Rewards 2026 bei 129,96 Euro und damit steuerfrei. Mit 4 ETH sind es 259,94 Euro, knapp über der Grenze, und es fallen 91 Euro Steuer an. Mit 20 ETH sind es 1.299,71 Euro Rewards und 459 Euro Steuer.
Der Verkauf: Haltefrist für Staking Rewards
Für jede Gutschrift läuft eine eigene Zwölfmonatsfrist ab ihrem Zufluss. Verkaufst du am 21. Oktober 2026 die Rewards vom 15. April zum Kurs von 2.196,13 Euro, erhältst du 164,71 Euro. Abzüglich des Zuflusswerts von 147,68 Euro bleibt ein Veräußerungsgewinn von 17,03 Euro, der unter die Freigrenze von 1.000 Euro fällt, solange du im selben Jahr keine weiteren Gewinne aus privaten Veräußerungsgeschäften hast. Verkaufst du stattdessen die Rewards vom 15. Januar, entsteht ein Verlust von 51,36 Euro, den du mit anderen Veräußerungsgewinnen verrechnen kannst.
Welche Rewards als verkauft gelten, bestimmst du über die Einzelbetrachtung oder, wenn sie nicht möglich ist, nach FIFO je Wallet: Die zuerst erhaltenen Coins gelten als zuerst veräußert (Randnummer 61). Wer täglich Rewards erhält, sammelt dreihundertfünfundsechzig Fristen im Jahr. Ohne Steuersoftware behält da kaum jemand die Übersicht.
Die Sorge, Staking verlängere die Haltefrist der eingesetzten Coins auf zehn Jahre, ist erledigt. Bei Currency oder Payment Token, zu denen das BMF-Schreiben ausdrücklich Bitcoin und Ether zählt (Randnummer 3), kommt die Verlängerung aus § 23 Absatz 1 Satz 1 Nummer 2 Satz 4 EStG nicht zur Anwendung (Randnummer 63). Mehr zu den Fallen beim Verkauf steht im Beitrag Staking Rewards verkaufen.
Krypto Staking: was bei welcher Form gilt
Staking ist ein Sammelbegriff. Steuerlich entscheidet vor allem, ob du eine Belohnung erhältst oder einen anderen Vermögensgegenstand.
| Form | steuerliche Einordnung | Grundlage | Worauf es ankommt |
|---|---|---|---|
| Staking über eine Börse | Rewards als sonstige Einkunft | § 22 Nr. 3 EStG | Zufluss mit der Gutschrift, Steuerreport der Börse als Beleg |
| Pool-Staking | Rewards als sonstige Einkunft | § 22 Nr. 3 EStG | angesetzt wird, was nach der Poolgebühr zufließt |
| Eigener Validator | Blockerstellung, privat oder gewerblich | § 22 Nr. 3 oder § 15 EStG | bei Umfang und Nachhaltigkeit Prüfung nach § 15 Abs. 2 EStG |
| Liquid Staking mit Token wie stETH | Einordnung des Tokens offen | § 23 oder § 22 Nr. 3 EStG | gilt der Tausch in den Token als Veräußerung, beginnt eine neue Frist |
| Restaking | zusätzliche Rewards | § 22 Nr. 3 EStG | zwei Ströme, zwei Bewertungen je Zufluss |
| Staking-ETP im Depot | je nach Ausgestaltung | § 20 oder § 23 EStG | Ausschüttung und Thesaurierung unterscheiden sich |
| Lending statt Staking | Zinsen als sonstige Einkunft | § 22 Nr. 3 EStG | gemeinsamer Topf mit Staking für die 256 Euro |
Für Liquid Staking und Restaking haben wir die Einordnung im Beitrag Restaking, Liquid Staking und Steuern aufgeschrieben, für börsengehandelte Produkte im Beitrag Staking-ETP: Ausschüttung oder Thesaurierung. Wer selbst Blöcke erstellt, betreibt nach Randnummer 34 je nach Umfang eine private oder gewerbliche Tätigkeit.
Staking Erträge dokumentieren und in der Steuererklärung angeben
Das Finanzamt braucht beim Staking zwei Werte je Vorgang: den Zuflusswert und später den Verkaufserlös. Nach Randnummer 102 des BMF-Schreibens muss sich jeder Vorgang nachvollziehen lassen. Für die Praxis heißt das:
- Je Zufluss: Datum, Menge, Tageskurs mit Quelle und der Euro-Wert. Die Kursquelle bleibt über das Jahr dieselbe.
- Je Verkauf: Datum, Menge, Erlös und welche Rewards verkauft wurden.
- Belege der Plattform: Transaktionsübersichten und Exporte als CSV, solange das Konto besteht.
In der Steuererklärung gehören die Staking Einnahmen in die Anlage SO zu den Leistungen, Verkäufe innerhalb der Frist in denselben Vordruck zu den privaten Veräußerungsgeschäften. Welche Felder das sind, zeigt unser Ratgeber Krypto in der Steuererklärung eintragen. Wie du Rewards ohne Tabellenkalkulation erfasst, steht im Beitrag Staking Rewards dokumentieren. Programme, die jeden Zufluss automatisch bewerten, vergleichen wir im Vergleich der Krypto-Steuer-Tools.
Seit 2026 erfassen Krypto-Börsen in der EU die Umsätze ihrer Kunden und melden sie ab 2027 an das Bundeszentralamt für Steuern. Was dabei übermittelt wird, steht in unserem Beitrag DAC8 und KStTG.
Was sich bei der Besteuerung ab 2027 ändern soll
Ein Referentenentwurf des Bundesfinanzministeriums will Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden, mit 25 Prozent Abgeltungsteuer belegen, unabhängig von der Haltedauer. Das Bundeskabinett hat ihn am 14. Oktober 2026 nicht beschlossen, einen neuen Termin gibt es nicht. Für Staking Rewards gilt bis zu einem Gesetzesbeschluss unverändert § 22 Nummer 3 EStG mit der Freigrenze von 256 Euro. Den laufenden Stand hält unser Überblick zur Krypto-Haltefrist-Reform fest, die Regeln für Altbestände der Beitrag Bestandsschutz und Stichtag.
Dieser Beitrag beschreibt die Rechtslage am 21. Oktober 2026 und ist keine Steuerberatung. Bei Liquid Staking, Restaking und eigenen Validatoren lohnt die Beratung im Einzelfall.

Häufige Fragen zu Staking Steuern
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.
Verwandte Artikel
- Solana Kurs 108,46 Euro: 2,4 Prozent Plus in Euro, 2,5 Prozent Minus in Dollar: Das prüfst du jetzt
- Staking- und Lending-Coins verkaufen: Steuer Österreich
- Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
- Staking nach MiCA: Welche Anbieter eine Zulassung brauchen und wie deine Rewards besteuert werden
- Bitcoin-Lending in Österreich: Wann Steuer anfällt
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

27. Juli 2026 11:43
Krypto-Steuern erst bei Auszahlung? Wann die Steuer wirklich entsteht
Die Steuer auf Krypto-Gewinne entsteht nicht bei der Auszahlung aufs Bankkonto, sondern beim Verkauf, Tausch oder Bezahlen innerhalb eines Jahres. Welche Tauschfälle zählen, zeigt ein Rechenbeispiel mit Tageskursen 2026.
23. Juli 2026 12:42
Staking-Rewards verkaufen: Zwei Steuerfälle beachten
Beim Erhalt und späteren Verkauf von Staking-Rewards können zwei steuerliche Vorgänge entstehen. Diese Daten und Nachweise benötigen Anleger.
22. Juli 2026 10:22
Restaking, Liquid Staking und Steuern: Neue Produkte, alte Steuerprobleme
Restaking und Liquid Staking versprechen zusätzliche Erträge, schaffen aber neue Steuerfragen. Was Anleger bei Rewards, Token-Tausch und Haltefrist beachten müssen.
20. Juli 2026 10:58
Memecoins verkaufen: Diese Steuerregeln gelten
Memecoins mit Gewinn verkauft? Erfahren Sie, wann Steuern anfallen, welche Haltefrist gilt und wie Anleger Käufe, Verkäufe und Verluste dokumentieren.
16. Juli 2026 10:07
Krypto-Steuern selbst machen oder professionelle Hilfe nutzen?
Krypto-Steuern selbst erledigen oder beraten lassen? Wann Software genügt und wann professionelle Unterstützung sinnvoll sein kann.
15. Juli 2026 09:17
Airdrops erhalten: Diese Daten sofort speichern
Airdrop erhalten? Speichere Zeitpunkt, Token-Menge, Marktwert, Bedingungen, Wallet und Transaktionsdaten für deine spätere Steuererklärung.
15. Juli 2026 09:02
Krypto-Steuererklärung in 7 Schritten vorbereiten
Bereite deine Krypto-Steuererklärung in 7 Schritten vor: Daten sichern, Transfers verbinden, Gewinne prüfen und Nachweise vollständig archivieren.
15. Juli 2026 08:38
Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.
14. Juli 2026 12:18
Staking Rewards dokumentieren: So vermeidest du Fehler
Staking Rewards richtig dokumentieren: Erfahre, welche Daten, Kurse und Claiming-Zeitpunkte für Steuer und späteren Verkauf wichtig sind.
14. Juli 2026 11:59
Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.
14. Juli 2026 11:39
Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
13. Juli 2026 15:46
Krypto-Steuern bei vielen Trades: So vermeidest du Datenchaos
Viele Krypto-Trades? So organisierst du Börsen, Wallets, Transfers und Steuerreports, vermeidest Datenfehler und berechnest Gewinne korrekt.
13. Juli 2026 15:32
Krypto-Steuern bei wenigen Trades: Das ist wichtig
Wenige Krypto-Trades? Erfahren Sie, wann Verkauf, Tausch, Haltefrist, Gebühren und die 1.000-Euro-Freigrenze steuerlich relevant werden.
13. Juli 2026 08:37

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
10. Juli 2026 13:07
Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Wie werden Liquidity Pools besteuert? Erfahren Sie, was bei Einzahlung, Rewards, LP-Token, Impermanent Loss und Ausstieg steuerlich zu beachten ist.
9. Juli 2026 11:43
Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
6. Juli 2026 11:50
Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
3. Juli 2026 09:07
Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
USDT, USDC und andere Stablecoins können steuerlich relevant sein. Erfahren Sie, wann Tausche, Gewinne, Haltefrist und Nachweise wichtig werden.
2. Juli 2026 12:00
Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
25. Februar 2020 22:05

Bitcoin versteuern: Anleitung in fünf Schritten mit Rechenbeispiel
Bitcoin versteuerst du nur, wenn du innerhalb eines Jahres nach dem Kauf verkaufst oder tauschst. Diese Anleitung zeigt in fünf Schritten, wie du Haltefrist, Gewinn, Freigrenze und Steuer bestimmst, mit Rechenbeispiel zum Kurs vom 21. Oktober 2026.
Vielleicht auch interessant