
Krypto-Steuern erst bei Auszahlung? Wann die Steuer wirklich entsteht
Die Steuer auf Krypto-Gewinne entsteht nicht bei der Auszahlung aufs Bankkonto, sondern beim Verkauf, Tausch oder Bezahlen innerhalb eines Jahres. Welche Tauschfälle zählen, zeigt ein Rechenbeispiel mit Tageskursen 2026.

Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Aktualisiert am 22. Oktober 2026: neu gefasst mit den Tauschfällen, einem Rechenbeispiel zu Tageskursen 2026 und dem Stand der geplanten Reform. Korrigiert: Für die Höhe des Gewinns lässt das BMF-Schreiben neben FIFO auch die Durchschnittsmethode zu.
Krypto-Steuern entstehen nicht erst bei der Auszahlung aufs Bankkonto. Steuerpflichtig wird ein Gewinn in dem Moment, in dem du Bitcoin, Ether oder einen anderen Coin innerhalb eines Jahres nach dem Kauf verkaufst, gegen einen anderen Coin tauschst oder damit bezahlst. Das ist ein privates Veräußerungsgeschäft nach § 23 Einkommensteuergesetz. Die spätere Überweisung der Euro auf dein Girokonto löst keine Steuer aus und verschiebt den Gewinn auch nicht ins nächste Jahr.
Das gilt für 2026 und für deine nächste Steuererklärung. Ein Referentenentwurf des Bundesfinanzministeriums vom 30. September 2026 will Kryptowerte, die nach dem 31. Dezember 2026 gekauft werden, mit 25 Prozent Abgeltungsteuer belegen. Das Bundeskabinett hat ihn am 14. Oktober 2026 nicht beschlossen. Den laufenden Stand hält unser Überblick zur Krypto-Haltefrist-Reform fest, die Grundlagen stehen im Ratgeber Krypto Steuer in Deutschland.
Das Wichtigste in Kürze
- Steuer beim Verkauf und Tausch: Verkauf, Tausch und Bezahlen innerhalb von zwölf Monaten sind steuerpflichtig, die Auszahlung in Euro ist es nicht.
- Krypto gegen Krypto zählt: Als Erlös gilt der Marktkurs der erhaltenen Coins im Tauschzeitpunkt (BMF-Schreiben vom 6. März 2025, Randnummer 58).
- Neue Frist nach jedem Tausch: Für den erhaltenen Coin beginnt die Jahresfrist am Tauschtag neu (Randnummer 55).
- 1.000 Euro Freigrenze: Liegt der Gesamtgewinn eines Jahres darunter, bleibt er steuerfrei; ab 1.000 Euro ist der ganze Gewinn steuerpflichtig.
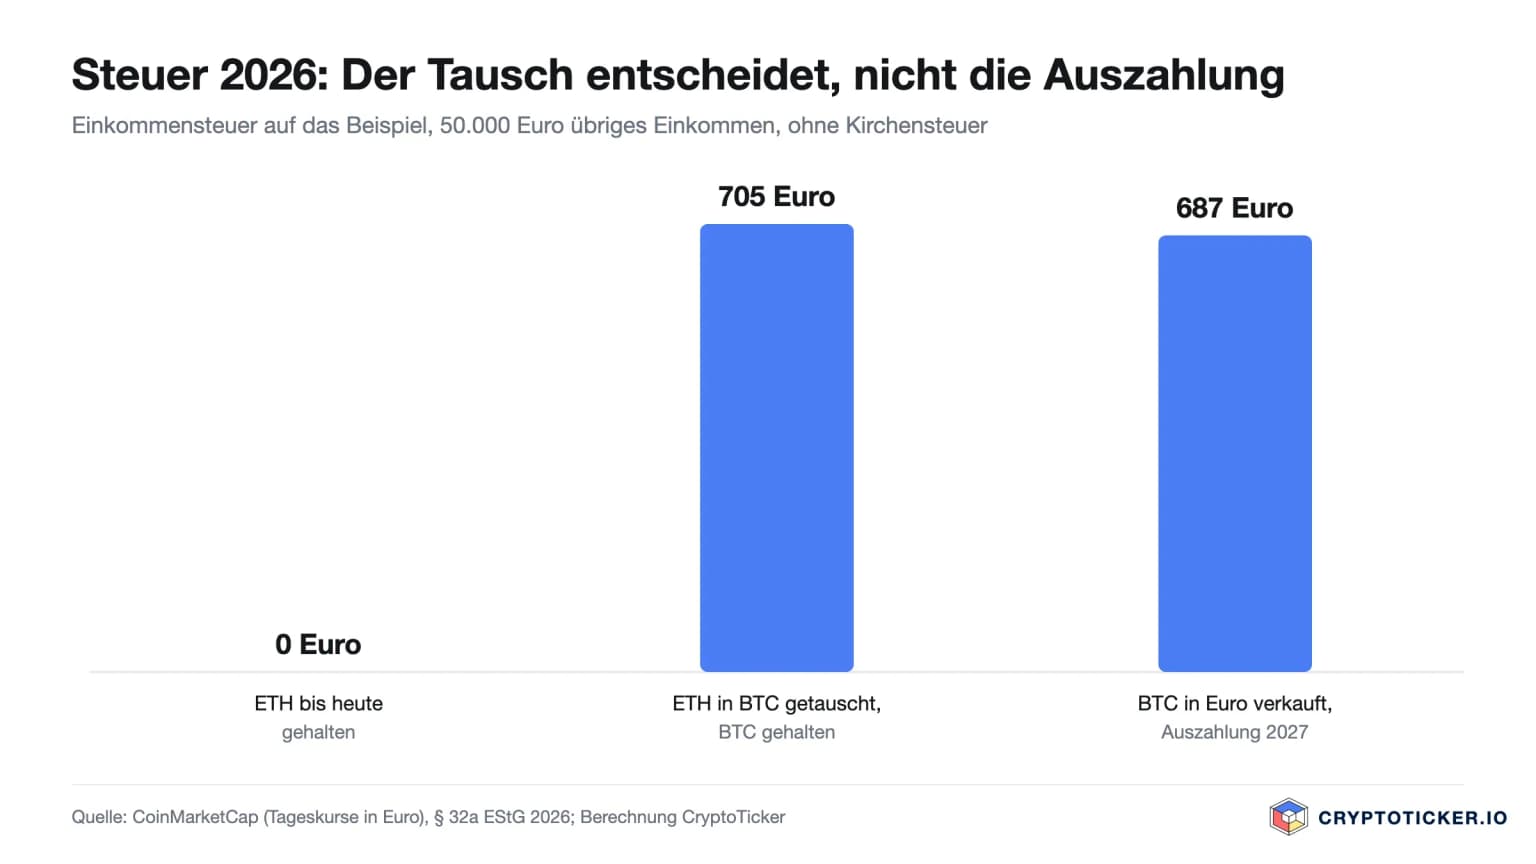
- Beispiel 2026: Zwei Ether, im Juli gekauft und im Oktober in Bitcoin getauscht, kosten bei 50.000 Euro Einkommen 705 Euro Steuer, auch ohne jede Auszahlung.
- Meldung ab 2027: Krypto-Börsen melden die Umsätze des Jahres 2026 bis zum 31. Juli 2027 an das Bundeszentralamt für Steuern.
Wann Krypto-Steuern entstehen: beim Verkauf und Tausch, nicht bei der Auszahlung
Kryptowerte sind steuerlich keine Währung, sondern „andere Wirtschaftsgüter“ (Randnummer 53 des BMF-Schreibens zu Kryptowerten, gestützt auf das BFH-Urteil IX R 3/22). Steuerlich zählt deshalb jeder Vorgang, bei dem du einen Coin entgeltlich an einen Dritten abgibst: gegen Euro, gegen einen anderen Kryptowert, gegen eine Ware oder eine Dienstleistung (Randnummer 54). Die Euro, die danach auf deinem Börsenkonto liegen, sind bereits das Ergebnis dieses Verkaufs. Wann du sie aufs Girokonto überweist, ändert an der Steuer nichts.
| Vorgang | innerhalb von zwölf Monaten nach dem Kauf | nach mehr als zwölf Monaten |
|---|---|---|
| Kauf mit Euro | keine Steuer, die Frist beginnt | keine Steuer |
| Verkauf gegen Euro | steuerpflichtig | steuerfrei |
| Tausch gegen einen anderen Coin, etwa Bitcoin in Ether | steuerpflichtig, neue Frist für den erhaltenen Coin | steuerfrei, neue Frist für den erhaltenen Coin |
| Tausch in einen Stablecoin, etwa Ether in USDC | steuerpflichtig | steuerfrei |
| Stablecoin gegen Euro, etwa USDT in Euro | steuerpflichtig, auch Gewinne aus dem Dollarkurs | steuerfrei |
| Bezahlen einer Ware, einer Leistung oder eines NFT | steuerpflichtig | steuerfrei |
| Übertrag zwischen eigenen Wallets und Börsenkonten | keine Steuer, die Frist läuft weiter | keine Steuer |
| Auszahlung der Euro aufs Bankkonto | keine Steuer | keine Steuer |
| Staking- oder Lending-Ertrag erhalten | sonstige Einkunft beim Zufluss nach § 22 Nr. 3 EStG, eigene Freigrenze 256 Euro, mehr im Ratgeber Staking Steuern | |
Krypto-Tausch: Warum schon Bitcoin gegen Ether Steuer auslöst
Viele Anleger rechnen erst mit Steuer, wenn Euro fließen. Das Steuerrecht sieht im Tausch aber zwei Geschäfte zugleich: Du verkaufst den hingegebenen Coin und kaufst den neuen. Als Verkaufserlös setzt das Finanzamt den Marktkurs der erhaltenen Coins im Tauschzeitpunkt an (Randnummer 58). Der Marktkurs der hingegebenen Coins bildet zugleich die Anschaffungskosten des neuen Coins, die Gebühren des Tauschs ziehst du als Werbungskosten ab (Randnummer 59).
Daraus folgen drei Regeln für jeden Tausch innerhalb der Jahresfrist:
- Der Gewinn oder Verlust des alten Coins ist im Jahr des Tauschs realisiert, auch wenn du nie Euro siehst.
- Für den neuen Coin beginnt am Tauschtag eine neue Jahresfrist (Randnummer 55). Maßgeblich sind die Zeitpunkte, die deine Börse aufzeichnet.
- Ein Verlust beim Tausch ist ebenso realisiert und mindert andere Gewinne aus privaten Veräußerungsgeschäften desselben Jahres.
Tauschfälle, die beim Thema Auszahlung oft übersehen werden
Tausch in einen Stablecoin
Ein Stablecoin wie USDC oder USDT ist kein Euro, sondern ein Kryptowert (Randnummer 1). Wer bei hohen Kursen „in Stablecoins parkt“, verkauft innerhalb der Jahresfrist steuerpflichtig. Weil USDT und USDC an den US-Dollar gebunden sind, schwankt außerdem ihr Wert in Euro: 1.000 USDT kosteten am 5. Januar 2026 853,90 Euro und brachten am 20. Oktober 2026 890,70 Euro (Tageskurse von CoinMarketCap). Die 36,80 Euro Gewinn zählen zum Gesamtgewinn des Jahres.
Bezahlen mit Krypto und NFT-Kauf
Bezahlst du eine Ware oder Dienstleistung mit Krypto, gilt der vereinbarte Preis in Euro als Erlös der hingegebenen Coins (Randnummer 60). Kaufst du mit Ether ein NFT, gibst du steuerlich ebenfalls Ether hin und realisierst dessen Wertzuwachs seit dem Kauf.
Übertrag auf die eigene Wallet
Schickst du Coins von der Börse auf deine Hardware-Wallet oder zurück, wechselt kein Eigentümer. Eine Veräußerung setzt die Übertragung auf einen Dritten voraus (Randnummer 54), deshalb fällt keine Steuer an und die Haltefrist läuft weiter. Halte den Übertrag trotzdem fest, damit du später zeigen kannst, dass es dieselben Coins sind.
Rechenbeispiel: Ether getauscht, Euro erst 2027 ausgezahlt
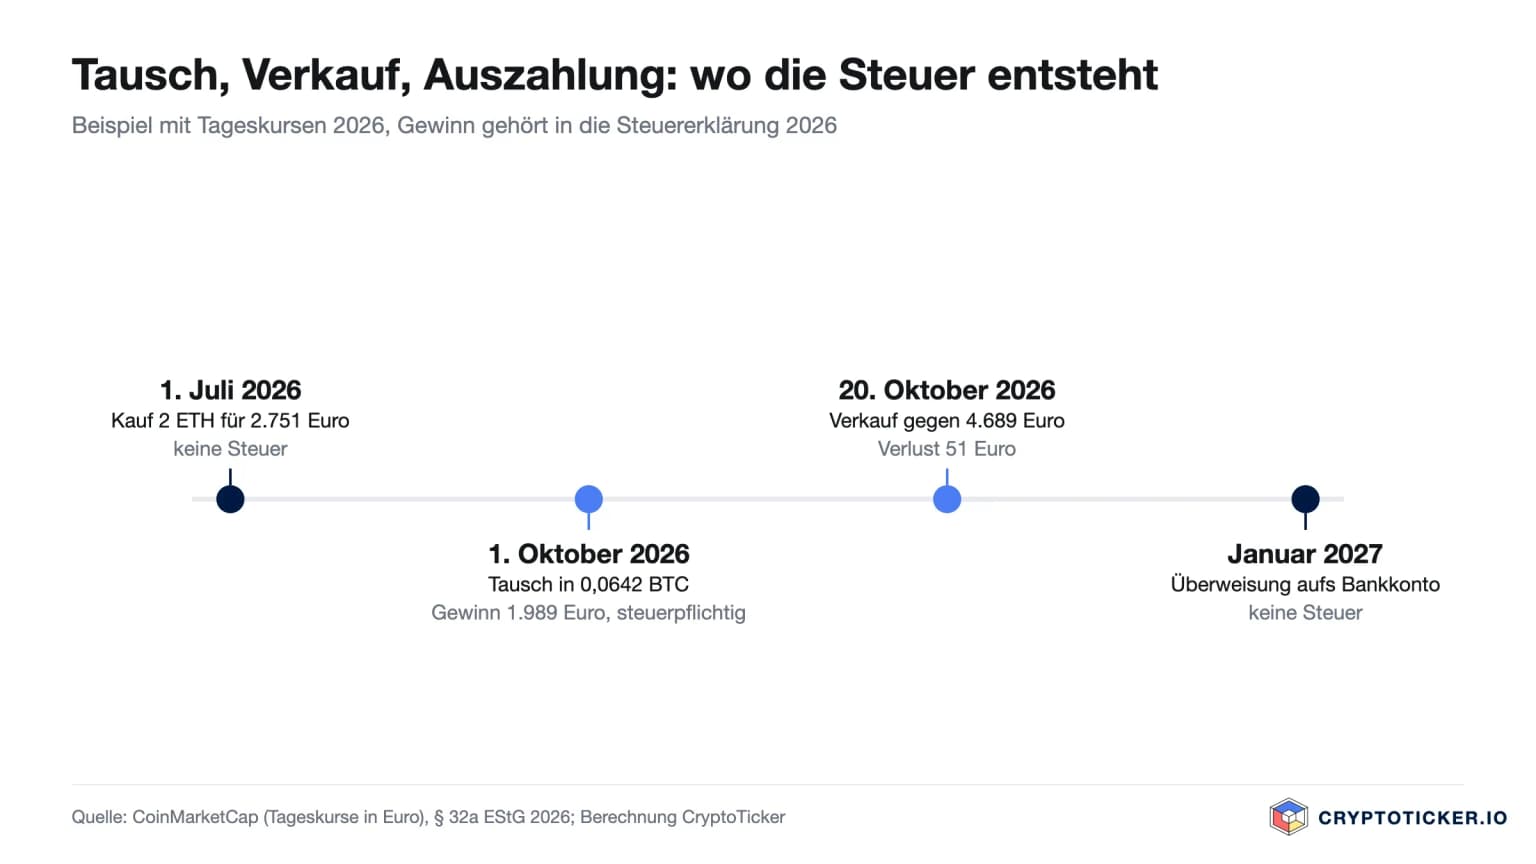
Lena kauft am 1. Juli 2026 zwei Ether zum Tageskurs von 1.375,39 Euro, zusammen 2.750,78 Euro. Am 1. Oktober 2026 tauscht sie beide Ether in Bitcoin, Ether steht an diesem Tag bei 2.369,81 Euro. Am 20. Oktober verkauft sie die Bitcoin gegen Euro. Das Geld bleibt auf dem Börsenkonto, überweisen will sie es erst im Januar 2027. Grundlage sind die Tageskurse in Euro von CoinMarketCap, Gebühren sind der Übersicht halber weggelassen.
| Schritt | Datum | Rechnung | Ergebnis |
|---|---|---|---|
| Kauf von 2 ETH | 01.07.2026 | 2 × 1.375,39 Euro | Anschaffungskosten 2.750,78 Euro |
| Tausch von 2 ETH in 0,064243 BTC | 01.10.2026 | Erlös 2 × 2.369,81 = 4.739,62 Euro, minus 2.750,78 Euro | Gewinn 1.988,84 Euro |
| Verkauf von 0,064243 BTC | 20.10.2026 | 0,064243 × 72.986,73 = 4.688,89 Euro, minus 4.739,62 Euro | Verlust 50,73 Euro |
| Gesamtgewinn 2026 | 1.988,84 minus 50,73 Euro | 1.938,11 Euro, über der Freigrenze | |
| Einkommensteuer darauf | Steuerjahr 2026 | Tarif 2026, 50.000 Euro übriges Einkommen | 687 Euro |
| Auszahlung aufs Bankkonto | Januar 2027 | Überweisung eigener Euro | keine Steuer |
Für 2026 fallen 687 Euro Einkommensteuer an, ohne Kirchensteuer; ein Solidaritätszuschlag entsteht bei diesem Einkommen nicht. Hätte Lena die Bitcoin nach dem Tausch einfach behalten, wären es sogar 705 Euro gewesen, denn schon der Tauschgewinn liegt über 1.000 Euro. Hätte sie die Ether bis zum 20. Oktober gehalten, wäre 2026 keine Steuer angefallen; die zwei Ether waren an dem Tag 4.289,54 Euro wert. Deinen eigenen Fall rechnest du mit dem CryptoTicker Steuerrechner nach.
 Zum Steuer Tools Vergleich
Krypto auszahlen: Was beim Überweisen aufs Bankkonto passiert
Für das Steuerjahr zählt, wann dir der Verkaufserlös zufließt (§ 11 EStG). Bei einer Börse ist das die Gutschrift der Euro auf deinem Börsenkonto, denn ab dann kannst du über das Geld verfügen. Wer im Dezember verkauft und im Januar überweist, versteuert den Gewinn deshalb im alten Jahr. Umgekehrt bleiben Gewinne aus Coins, die du länger als ein Jahr gehalten hast, auch dann steuerfrei, wenn du das Geld erst Jahre später auszahlst.
Anders als bei Aktien behält eine Krypto-Börse in Deutschland keine Steuer ein, du erklärst die Gewinne selbst. Seit 2026 zeichnen Krypto-Dienstleister die Umsätze ihrer Kunden nach dem Kryptowerte-Steuertransparenzgesetz auf und melden sie jährlich bis zum 31. Juli an das Bundeszentralamt für Steuern (§ 9 KStTG), erstmals 2027 für das Jahr 2026. Was dabei übermittelt wird, erklärt unser Beitrag zu DAC8 und den Meldungen der Krypto-Börsen.
Bei größeren Eingängen von einer Krypto-Börse kann deine Bank nach der Herkunft des Geldes fragen. Das Geldwäschegesetz verpflichtet sie, Transaktionen zu überwachen und dabei, soweit erforderlich, die Herkunft der Vermögenswerte einzubeziehen (§ 10 Abs. 1 Nr. 5 GwG). Kauf- und Verkaufsbelege, der Steuerreport deiner Börse und die Auszüge des Börsenkontos beantworten diese Frage.
Haltefrist und Freigrenze: wann Krypto-Gewinne steuerfrei bleiben
Zwei Regeln halten Krypto-Gewinne steuerfrei. Die erste ist die Jahresfrist: Liegen mehr als zwölf Monate zwischen Kauf und Verkauf oder Tausch, ist der Gewinn nicht steuerbar, egal wie hoch er ist. Für Coins wie Bitcoin und Ether verlängert sich die Frist auch dann nicht auf zehn Jahre, wenn du sie für Staking oder Lending eingesetzt hast (Randnummer 63). Die zweite ist die Freigrenze: Liegt der Gesamtgewinn aus allen privaten Veräußerungsgeschäften eines Jahres unter 1.000 Euro, bleibt er steuerfrei. Erreicht er 1.000 Euro, ist der ganze Betrag steuerpflichtig. Was das für Ehepaare und bei Verlusten bedeutet, zeigt unser Beitrag zur Krypto-Freigrenze von 1.000 Euro.
Krypto-Steuererklärung: So hältst du jeden Tausch fest
Für jeden Vorgang brauchst du Datum, Menge, Kurs in Euro, Plattform und Gebühren. Hast du dieselbe Sorte mehrfach gekauft, bestimmst du die verkauften Coins so: Lässt sich nicht jeder Coin einzeln zuordnen, gelten für die Haltefrist die zuerst gekauften als zuerst verkauft. Für die Höhe des Gewinns gilt dann die Durchschnittsmethode, vereinfachend darfst du auch hier nach FIFO rechnen (Randnummer 61). Die gewählte Methode gilt je Wallet und je Coin, bis der Bestand in dieser Wallet ganz verkauft ist.
Praktisch heißt das: Lade nach jedem Jahr die Transaktionsliste jeder Börse und jeder Wallet herunter. Ein Krypto-Steuer-Tool liest die Daten per Schnittstelle ein, ordnet Tauschgeschäfte zu und erstellt den Bericht für die Anlage SO. In welche Zeilen die Werte gehören, steht im Beitrag Krypto in der Steuererklärung: wo eintragen; die Schritte am Beispiel Bitcoin zeigt der Ratgeber Bitcoin versteuern.
Dieser Beitrag erklärt die Rechtslage am 22. Oktober 2026 und ist keine Steuerberatung. Für deinen Einzelfall hilft eine Steuerberaterin oder ein Steuerberater.
Häufige Fragen zu Krypto-Steuern bei der Auszahlung
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

3. August 2026 11:22
Bitcoin in Stablecoins tauschen: Steuer in Österreich?
Wer Bitcoin in USDT oder andere Stablecoins tauscht, zahlt in Österreich meist noch keine Steuer. Wann der Tausch dennoch steuerpflichtig wird.
9. Juli 2026 11:43
Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
10. Juli 2026 13:07
Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Wie werden Liquidity Pools besteuert? Erfahren Sie, was bei Einzahlung, Rewards, LP-Token, Impermanent Loss und Ausstieg steuerlich zu beachten ist.
2. Juli 2026 12:00
Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
2. November 2026 16:30
Bitcoin in Stablecoins tauschen: Warum daraus ein steuerpflichtiger Verkauf wird
Wer im Kursrutsch in einen Dollar-Token ausweicht, löst in Deutschland einen steuerpflichtigen Verkauf aus, auch ohne einen Euro auf dem Konto. Dazu kommt der Stichtag 31. Dezember 2026: Ein Tausch jetzt kann den Altbestand dauerhaft kosten.
13. Juli 2026 08:30
Krypto-Gebühren richtig erfassen: Kauf, Verkauf, Transfer
So erfassen Sie Krypto-Gebühren bei Kauf, Verkauf, Swap und Wallet-Transfer korrekt und vermeiden falsche Anschaffungskosten und Gewinne.
13. Juli 2026 15:46
Krypto-Steuern bei vielen Trades: So vermeidest du Datenchaos
Viele Krypto-Trades? So organisierst du Börsen, Wallets, Transfers und Steuerreports, vermeidest Datenfehler und berechnest Gewinne korrekt.
6. Juli 2026 11:50
Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
22. September 2026 11:34
Bitcoin verkaufen und Euro auszahlen lassen: So läuft es in Deutschland ab
Zwischen der Verkaufsorder und dem Euro auf dem Girokonto liegen die Börse, deine Bank und das Finanzamt. Wer die Reihenfolge kennt, spart Gebühren, Wartezeit und im besten Fall die komplette Steuer auf den Gewinn.
14. Juli 2026 12:18
Staking Rewards dokumentieren: So vermeidest du Fehler
Staking Rewards richtig dokumentieren: Erfahre, welche Daten, Kurse und Claiming-Zeitpunkte für Steuer und späteren Verkauf wichtig sind.
13. Juli 2026 08:37

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
2. Oktober 2026 23:24
Null Euro Anschaffungskosten im Krypto-Steuerentwurf: Das prüfst du bei Gehalt in Bitcoin
Der Referentenentwurf setzt Kryptowerte, die für nicht neu besteuerte Leistungen zufließen, mit Anschaffungskosten von null Euro an. Bei Gehalt, Miete und Honorar in Bitcoin ginge derselbe Betrag damit zweimal in die Steuerrechnung.
5. Oktober 2026 23:23
50 Euro im Monat in Bitcoin, 118 Raten seit 2017: Lohnt sich der Sparplan noch?
118 Monatsraten zu 50 Euro seit Januar 2017 ergeben 5.900 Euro Einzahlung und heute rund 54.500 Euro. Dieselbe Rate seit Januar 2024 liegt dagegen nur 14,5 Prozent im Plus, und seit Oktober 2025 schlägt der Sparplan den Einmalkauf um fast 39 Prozentpunkte.

13. Mai 2025 07:00
US EU Handelskonflikt Spitzt Sich Zu Während US China Streit Abkühlt
Gerade als der langjährige Handelskrieg zwischen den USA und China nachlässt, tauchen neue Spannungen zwischen den USA und der Europäischen Union auf. Mit Trumps Aussage, Europa sei „fieser als China“, steht der nächste transatlantische Handelskonflikt schon vor der Tür?
17. August 2026 10:09
Wrapped Bitcoin Österreich: Ist BTC zu WBTC steuerneutral?
BTC in Wrapped Bitcoin tauschen: Wann der Wechsel zu WBTC in Österreich steuerneutral sein kann und welche steuerlichen Risiken Anleger kennen sollten.
16. Juli 2026 10:07
Krypto-Steuern selbst machen oder professionelle Hilfe nutzen?
Krypto-Steuern selbst erledigen oder beraten lassen? Wann Software genügt und wann professionelle Unterstützung sinnvoll sein kann.
15. Juli 2026 08:38
Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.

11. Oktober 2026 18:51
Stablecoin-Tausch: Frankreich plant die Steuer, die Deutschland längst hat
Wer in Frankreich Bitcoin in einen Stablecoin tauscht, zahlt darauf bisher keine Steuer. Das soll sich ab 2027 ändern, der Finanzausschuss der Nationalversammlung hat zugestimmt. In Deutschland ist so ein Tausch längst ein Steuerfall, mit einer Folge, die viele übersehen: Die Haltefrist beginnt neu.
27. März 2025 06:00
Bitcoin oder Stablecoins: Was ist 2025 am besten zu halten?
GameStop fügt Bitcoin zu seiner Reserve hinzu, während Fidelity mit einem eigenen Stablecoin experimentiert. Doch was bedeutet das für Anleger, und was sollte man 2025 lieber halten?
9. September 2026 15:11
Krypto Steuer und Bitcoin Steuer in Deutschland: Was 2026 gilt und was 2027 kommt
Kryptogewinne sind in Deutschland nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist läuft, was Staking und Verluste kosten und wo die Reform für 2027 nach zwei Kabinettssitzungen ohne Beschluss steht.
17. August 2026 12:22
Euro-Handelspaare bei Krypto-Börsen: Bei Coinbase Exchange haben 34 von 399 Werten ein Euro-Orderbuch
Wir haben am 17. August 2026 die Marktverzeichnisse von vier Krypto-Börsen ausgezählt: 2.629 aktive Handelspaare, 821 Basiswerte. Fehlt das Euro-Paar, wird aus einem Kauf eine Kette aus zwei Geschäften, und der Zwischenschritt ist steuerlich ein eigener Vorgang.
5. August 2026 12:37
Bitcoin am Automaten verkaufen: Steuer in Österreich
Bitcoin am Automaten gegen Bargeld verkaufen: Wann in Österreich 27,5 Prozent Steuer anfallen und welche Nachweise Nutzer benötigen.

9. April 2025 19:00

Bitcoin Jahresfrist vor dem Aus? SPD will Steuer-Vorteil für Krypto kippen
Laut Berichten aus Berlin wird die SPD (Sozialdemokratische Partei Deutschlands) voraussichtlich das Finanzministerium in der kommenden Regierung leiten—was bedeutende Änderungen in der Besteuerung von Kryptowährungen mit sich bringen könnte.
15. Juli 2026 09:17
Airdrops erhalten: Diese Daten sofort speichern
Airdrop erhalten? Speichere Zeitpunkt, Token-Menge, Marktwert, Bedingungen, Wallet und Transaktionsdaten für deine spätere Steuererklärung.
28. Juli 2025 10:57
BREAKING: 1 Milliarde USDT wurden gerade gemintet... Ist das gut oder schlecht?
Whale Alert schlägt Alarm: Tether hat gerade über 1 Milliarde USDT neu gemintet. Heißt das, der Kryptomarkt steht vor einem Push – oder ist das einfach nur Routine?

Vielleicht auch interessant