Bitcoin an Kinder verschenken: Freibetrag, Haltefrist und die Anzeige ans Finanzamt
Wer seinem Kind Bitcoin überträgt, verschenkt auch die eigene Haltefrist und den eigenen Einstiegskurs. Dieser Ratgeber zeigt, was in Deutschland an Freibetrag, Anzeigefrist, Vertretung und Verwahrung wirklich gilt.

Wenn du deinem Kind Bitcoin schenkst, überträgst du zwei Dinge auf einmal: den heutigen Wert und die steuerliche Vorgeschichte. Der Wert entscheidet darüber, ob überhaupt Schenkungsteuer anfällt. Bei eigenen Kindern bleiben 400.000 Euro je Elternteil innerhalb von zehn Jahren steuerfrei, und so viel erreichen die wenigsten Übertragungen. Die Vorgeschichte entscheidet darüber, was passiert, wenn dein Kind die Coins später verkauft: Anschaffungszeitpunkt und Anschaffungskosten wandern mit. Dein Kind übernimmt also deine Haltefrist und deinen Einstiegskurs.
Das ist die kurze Antwort, und sie klingt entspannter, als die Praxis ist. Zwischen Freibetrag und Verkauf liegen eine Anzeigefrist von drei Monaten, die Frage, wer die Schlüssel verwahren darf, und die weniger beachtete Nebenwirkung, dass ein Verkaufsgewinn beim Kind die beitragsfreie Familienversicherung berühren kann. Dieser Text geht die Punkte der Reihe nach durch, jeweils nach deutschem Recht.
Bitcoin an Kinder verschenken: Was steuerlich wirklich übertragen wird
Kryptowerte sind steuerlich keine Währung und kein Wertpapier, sondern Wirtschaftsgüter. Ein Wirtschaftsgut ist jeder vermögenswerte Vorteil, der sich selbstständig bewerten lässt. Das Bundesfinanzministerium hat diese Einordnung im Schreiben vom 6. März 2025 bestätigt und den Bundesfinanzhof zitiert, der sie mit Urteil vom 14. Februar 2023 (IX R 3/22) für Bitcoin und vergleichbare Coins festgestellt hatte.
Aus dieser Einordnung folgt alles Weitere. Weil Bitcoin ein Wirtschaftsgut ist, greift bei einer unentgeltlichen Übertragung das Erbschaftsteuer- und Schenkungsteuergesetz. Und weil es ein anderes Wirtschaftsgut im Sinne des Einkommensteuerrechts ist, greift beim späteren Verkauf die Ein-Jahres-Regel für private Veräußerungsgeschäfte. Beide Gesetze laufen nebeneinander und schließen sich nicht aus. Eine Schenkung kann schenkungsteuerfrei sein und trotzdem Jahre später zu einer Einkommensteuerpflicht beim Kind führen.
Wer die allgemeinen Regeln für Übertragungen ohne Gegenleistung nachlesen will, findet sie in unserem Überblick zu Krypto-Schenkungen und Erbschaft. Hier geht es um den Sonderfall, der dort nicht ausgeführt ist: den minderjährigen Beschenkten.
Schenkungsteuer: Der Freibetrag von 400.000 Euro gilt je Elternteil
Der persönliche Freibetrag ist der Betrag, bis zu dem ein Erwerb steuerfrei bleibt. Er hängt am Verwandtschaftsverhältnis zwischen Schenker und Beschenktem, nicht am Vermögen. Für Kinder nennt das Gesetz 400.000 Euro, für Enkel 200.000 Euro und für Ehegatten 500.000 Euro.
Zwei Details entscheiden in der Praxis mehr als die Zahl selbst. Erstens gilt der Freibetrag je schenkender Person. Vater und Mutter können also zusammen 800.000 Euro auf dasselbe Kind übertragen, ohne dass Schenkungsteuer entsteht, sofern jeder Elternteil aus eigenem Vermögen schenkt. Zweitens füllt sich der Freibetrag über zehn Jahre wieder auf. Alle Erwerbe derselben Person von derselben Person innerhalb von zehn Jahren werden zusammengerechnet; nach Ablauf steht der volle Betrag erneut zur Verfügung.
Für Bitcoin heißt das nüchtern: Die Schenkungsteuer ist bei üblichen Beträgen kein Thema. Wer seinem Kind Coins im Wert einiger tausend Euro überträgt, bleibt weit unter jeder Grenze. Relevant wird der Freibetrag erst, wenn Krypto neben Immobilien oder Unternehmensanteilen Teil einer größeren Vermögensübertragung ist, und dann gehört die gesamte Konstruktion in fachkundige Hände.
Wie das Finanzamt den Wert der geschenkten Bitcoin bestimmt
Maßgeblich ist der gemeine Wert am Tag der Ausführung der Schenkung. Der gemeine Wert ist der Preis, der im gewöhnlichen Geschäftsverkehr zu erzielen wäre. Bei Bitcoin ist das der Marktkurs zum Zeitpunkt der Übertragung, nicht dein Einstiegskurs und nicht ein Durchschnitt über das Jahr.
Ausgeführt ist die Schenkung, wenn dein Kind die Verfügungsmacht erlangt hat. Bei einer On-Chain-Übertragung ist das der Zeitpunkt, zu dem die Transaktion in einem Block bestätigt wurde und die Coins auf einer Adresse liegen, über die dein Kind verfügen kann. Genau hier liegt eine Schwelle, die viele Eltern unterschätzen: Solange du weiter allein die Schlüssel kontrollierst, ist zivilrechtlich fraglich, ob überhaupt etwas übertragen wurde.
Was du dokumentieren solltest
Halte fest, welche Coin-Menge wann an welche Adresse ging, welcher Kurs an diesem Tag galt und auf welcher Quelle dieser Kurs beruht. Ein kurzer schriftlicher Schenkungsvertrag kostet nichts und erspart später die Diskussion, ob es eine Schenkung, ein Darlehen oder eine bloße Verwahrung war. Ohne Beleg trägt im Zweifel derjenige die Folgen, der sich auf die für ihn günstige Version beruft.
Fußstapfentheorie: Warum dein Kind deine Haltefrist erbt
Die Fußstapfentheorie bezeichnet den Grundsatz, dass ein unentgeltlicher Erwerber steuerlich in die Position seines Vorgängers eintritt. Das Einkommensteuergesetz formuliert es in § 23 Absatz 1 Satz 3 so: Bei unentgeltlichem Erwerb ist dem Einzelrechtsnachfolger die Anschaffung durch den Rechtsvorgänger zuzurechnen. Das Bundesfinanzministerium wendet diesen Satz in Randnummer 73 seines Schreibens ausdrücklich auf Kryptowerte an.
Die praktische Wirkung ist erheblich und läuft meistens zugunsten der Familie. Hältst du deine Bitcoin bereits seit mehr als einem Jahr, ist die Haltefrist bei deinem Kind sofort erfüllt. Verkauft es die Coins am Tag nach der Schenkung, bleibt der Gewinn einkommensteuerfrei, weil zwischen deiner Anschaffung und der Veräußerung mehr als ein Jahr liegt. Eine Schenkung ist selbst keine Veräußerung, sie setzt die Frist also nicht zurück.
Umgekehrt gilt das genauso. Hast du erst vor drei Monaten gekauft, startet dein Kind mit drei Monaten gelaufener Frist und muss weitere neun Monate warten, um steuerfrei verkaufen zu können. Für die Fristberechnung stellt das Bundesfinanzministerium bei zentralen Handelsplätzen auf die dort aufgezeichneten Zeitpunkte ab, bei Direktübertragungen auf die Zeitpunkte aus der Wallet. Übernimm deshalb mit den Coins auch die Kaufbelege.
Eine dritte Größe wandert ebenfalls mit: die Anschaffungskosten. Dein Kind rechnet später gegen deinen ursprünglichen Kaufpreis, nicht gegen den Kurs am Schenkungstag. Wer 2019 günstig gekauft hat, verschiebt damit stille Reserven mit, und das ist für die Haltefristfrage gut, für die Gewinnhöhe innerhalb der Frist aber der ungünstigere Ausgangspunkt.
Anzeigepflicht nach § 30 ErbStG: Drei Monate, und zwar für beide Seiten
Das Erbschaftsteuer- und Schenkungsteuergesetz verlangt in § 30, dass jeder steuerpflichtige Erwerb dem zuständigen Finanzamt binnen drei Monaten nach Kenntnis schriftlich angezeigt wird. Bei einer Schenkung unter Lebenden ist zusätzlich derjenige zur Anzeige verpflichtet, aus dessen Vermögen der Erwerb stammt. Es trifft also beide: das beschenkte Kind, vertreten durch die Eltern, und den schenkenden Elternteil.
Ein verbreitetes Missverständnis lautet, unterhalb des Freibetrags müsse man nichts melden. Die Anzeigepflicht knüpft nicht an die Höhe der Steuer an, sondern an den Erwerb. Die Pflicht entfällt nur in den im Gesetz genannten Fällen, etwa wenn die Schenkung notariell beurkundet wurde und das Gericht oder der Notar die Anzeige übernimmt. Bei einer On-Chain-Übertragung zwischen Eltern und Kind ist das regelmäßig nicht der Fall.
Die Anzeige selbst ist formlos. Ein Brief mit Namen, Anschriften, Verwandtschaftsverhältnis, Datum der Ausführung, der übertragenen Coin-Menge und dem angesetzten Wert genügt. Die Anzeige ist kein Steuerbescheid und kein Schuldeingeständnis, sondern die Grundlage, auf der das Finanzamt entscheidet, ob es eine Erklärung anfordert. Wer sie unterlässt, riskiert bei größeren Beträgen den Vorwurf einer Steuerordnungswidrigkeit, und dieser Vorwurf ist deutlich unangenehmer als die Anzeige selbst.
Wer über die Bitcoin des Kindes entscheiden darf
Eine Schenkung an ein minderjähriges Kind ist zivilrechtlich unkompliziert, solange sie dem Kind ausschließlich einen rechtlichen Vorteil bringt. Nach § 107 BGB braucht ein Minderjähriger die Einwilligung des gesetzlichen Vertreters nur für Erklärungen, durch die er nicht lediglich einen rechtlichen Vorteil erlangt. Der bloße Empfang von Bitcoin ohne Auflagen fällt nicht darunter.
Gemeinsame Vertretung nach § 1629 BGB
Ab dem Moment, in dem die Coins dem Kind gehören, dürfen die Eltern nicht mehr frei über sie verfügen. Die elterliche Sorge umfasst zwar die Vertretung des Kindes, und die Eltern vertreten es nach § 1629 Absatz 1 BGB gemeinschaftlich. Das heißt aber: gemeinsam handeln, im Interesse des Kindes, mit fremdem Vermögen. Ein Elternteil, der die Coins des Kindes allein verkauft, um eine eigene Rechnung zu bezahlen, handelt nicht im Rahmen dieser Vertretung.
Wirtschaftliche Vermögensverwaltung nach § 1642 BGB
Selten zitiert, hier aber einschlägig: § 1642 BGB verpflichtet Eltern, das ihrer Verwaltung unterliegende Geld des Kindes nach den Grundsätzen einer wirtschaftlichen Vermögensverwaltung anzulegen. Der Katalog der Geschäfte, die zusätzlich eine Genehmigung des Familiengerichts brauchen, steht in § 1643 BGB in Verbindung mit den §§ 1850 ff. BGB und nennt Grundstücke, eingetragene Schiffe, Erbschaftsangelegenheiten und Erwerbsgeschäfte. Kryptowerte stehen dort nicht.
Eine Genehmigungspflicht für den Verkauf von Bitcoin eines Kindes lässt sich aus dem Wortlaut also nicht ableiten. Der Maßstab des § 1642 BGB bleibt trotzdem bestehen, und er ist bei einem volatilen Vermögenswert alles andere als eine Formalie. Wer eine größere Summe für ein Kind verwaltet, sollte das mit anwaltlichem Rat tun und seine Entscheidungen begründen können.
Konto, Depot und Wallet für Minderjährige: Was in der Praxis geht
Rechtlich kann ein Kind Bitcoin besitzen. Praktisch scheitert es meistens am Zugang zum Handelsplatz. Krypto-Börsen lassen in ihren Nutzungsbedingungen regelmäßig nur volljährige Kundinnen und Kunden zu, und die Identitätsprüfung nach dem Geldwäschegesetz ist auf ausweisfähige, voll geschäftsfähige Personen zugeschnitten. Prüfe die Bedingungen des Anbieters, bevor du ein Konto auf den Namen deines Kindes eröffnen willst; verlässlich ist nur, was dort schriftlich steht.
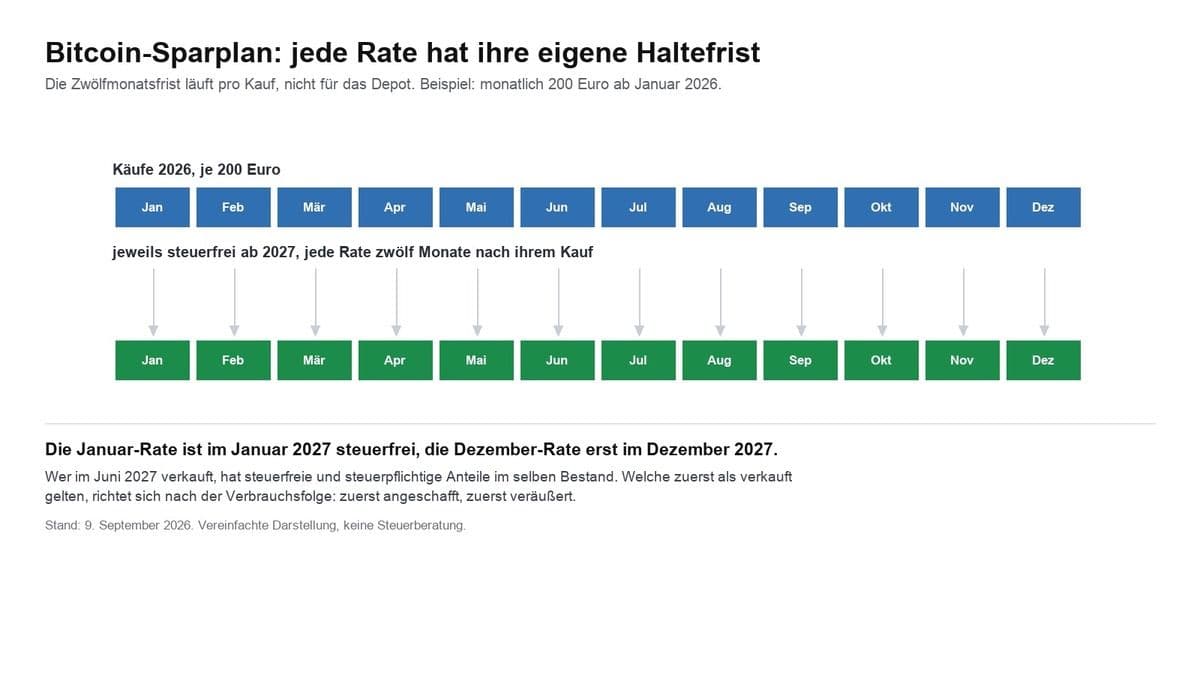
Damit bleiben in der Praxis zwei Wege. Der erste ist die Übertragung auf eine Wallet, deren Schlüssel für das Kind verwahrt werden, ohne dass ein Konto bei einem Anbieter nötig wäre. Der zweite ist, die Coins bis zur Volljährigkeit in einer klar getrennten Position zu halten und die Schenkung erst dann auszuführen; dann allerdings zählt für den Freibetrag und für den gemeinen Wert erst dieser spätere Zeitpunkt, und der Zehnjahreszeitraum beginnt entsprechend später. Wenn du ohnehin regelmäßig zukaufst, ist ein Bitcoin-Sparplan die einfachere Grundlage, weil er jeden Kauf mit Datum und Kurs dokumentiert und du die Belege später sauber weiterreichen kannst.
Verwahrung: Wer den Schlüssel hält, muss die Zurechnung begründen können
Steuerlich zugerechnet wird ein Wirtschaftsgut demjenigen, der die tatsächliche Herrschaft darüber ausübt. Bei Bitcoin ist das derjenige, der über den privaten Schlüssel verfügt. Für eine Schenkung an ein Kind entsteht daraus eine Spannung, die sich nicht wegdefinieren lässt: Ein Achtjähriger kann keine Seed-Phrase sichern, aber wenn die Eltern den Schlüssel behalten und frei darüber verfügen, sieht die Übertragung von außen aus wie eine Umbuchung im eigenen Bestand.
Auflösen lässt sich das über Trennung und Dokumentation. Verwende für die Coins des Kindes eine eigene Wallet, die nichts mit deinem sonstigen Bestand zu tun hat, und mische nie eigene Coins hinzu. Das ist zusätzlich aus einem technischen Grund sinnvoll: Das Bundesfinanzministerium schreibt für die Verwendungsreihenfolge eine walletbezogene Betrachtung vor. Wer Bestände mischt, macht die spätere Zuordnung von Anschaffungszeitpunkten für alle Beteiligten schwerer. Halte außerdem schriftlich fest, dass du die Schlüssel treuhänderisch für dein Kind verwahrst und ab wann es selbst darüber verfügen soll.
Wenn dein Kind verkauft: Freigrenze, Grundfreibetrag und eigene Steuererklärung
Verkauft dein Kind die geschenkten Bitcoin innerhalb der übernommenen Jahresfrist mit Gewinn, liegt ein privates Veräußerungsgeschäft vor. Der Gewinn ist die Differenz zwischen Verkaufserlös und den übernommenen Anschaffungskosten. Steuerpflichtig ist das Kind selbst, nicht du, denn Einkünfte werden demjenigen zugerechnet, der sie erzielt.
Zwei Beträge entlasten dabei. Die Freigrenze des § 23 Absatz 3 Satz 5 EStG stellt Gewinne steuerfrei, wenn der Gesamtgewinn aus allen privaten Veräußerungsgeschäften im Kalenderjahr weniger als 1.000 Euro beträgt. Eine Freigrenze ist kein Freibetrag: Wird sie überschritten, ist der gesamte Gewinn steuerpflichtig, nicht nur der übersteigende Teil. Darüber liegt der Grundfreibetrag, der 2026 bei 12.348 Euro liegt und für den Nachwuchs genauso gilt wie für jeden anderen. Ein Kind ohne weitere Einkünfte zahlt also auch bei einem Gewinn von einigen tausend Euro im Ergebnis keine Einkommensteuer, muss den Vorgang aber erklären.
Wer die Fristen und Einstandswerte über Jahre sauber führen will, kommt an einer Software kaum vorbei, sobald mehr als eine Handvoll Transaktionen zusammenkommt. Achte bei der Auswahl darauf, ob das Programm übernommene Anschaffungsdaten aus einer Schenkung überhaupt abbilden kann; viele Oberflächen kennen nur den eigenen Kauf. Beachte außerdem die Warnung aus dem BMF-Schreiben: Sogenannte Steuerreports privater Anbieter ähneln äußerlich einer Steuerbescheinigung der Banken, sind aber keine. Die Verantwortung für die erklärten Zahlen bleibt beim Steuerpflichtigen.
Familienversicherung, Unterhalt und BAföG: Wo Krypto-Gewinne durchschlagen
Der Punkt, der in Beratungsgesprächen am häufigsten überrascht, hat mit Steuern nichts zu tun. Kinder sind in der gesetzlichen Krankenversicherung beitragsfrei familienversichert, solange ihr regelmäßiges Gesamteinkommen eine Grenze nicht übersteigt. Für 2026 nennt der Verband der Ersatzkassen 565 Euro im Monat, bei geringfügiger Beschäftigung 603 Euro.
Ob und wie ein einmaliger Veräußerungsgewinn in dieses Gesamteinkommen eingeht, hängt an der Auslegung der Krankenkassen und daran, ob das Einkommen als regelmäßig gilt. Eine pauschale Antwort gibt es hier nicht, und wer eine liest, sollte skeptisch werden. Wenn bei deinem Kind ein nennenswerter Gewinn ansteht, frag vorher schriftlich bei der Krankenkasse nach, wie sie den Vorgang behandelt. Dieselbe Vorsicht gilt bei BAföG-Anträgen, wo Vermögen des Auszubildenden gesondert angerechnet wird, und bei Unterhaltsfragen, wo eigenes Vermögen des Kindes eine Rolle spielen kann.
Beim Kindergeld ist die Lage entspannter: Eine Einkommensgrenze für volljährige Kinder in Ausbildung gibt es seit der Reform von 2012 nicht mehr. Ein Krypto-Gewinn gefährdet den Anspruch also nicht.
Der Taschengeldparagraf: Was Jugendliche mit eigenem Geld dürfen
Viele Eltern stolpern über die umgekehrte Frage: Das Kind hat selbst gekauft, aus eigenem Taschengeld. § 110 BGB, der sogenannte Taschengeldparagraf, bestimmt, dass ein von einem Minderjährigen ohne Zustimmung geschlossener Vertrag von Anfang an wirksam ist, wenn er die Leistung mit Mitteln bewirkt, die ihm zu diesem Zweck oder zur freien Verfügung überlassen wurden.
Auf einen Bitcoin-Kauf aus dem Taschengeld lässt sich die Vorschrift dem Wortlaut nach anwenden, sofern das Geld tatsächlich zur freien Verfügung stand und der Kauf vollständig bezahlt ist. Das ändert allerdings nichts daran, dass der Anbieter den Vertrag nach seinen eigenen Bedingungen wegen Minderjährigkeit beenden und das Konto schließen kann. Und steuerlich gilt ohne Abstriche: Erzielt dein Kind aus diesen Coins einen Gewinn innerhalb eines Jahres, ist es selbst erklärungspflichtig, Taschengeld hin oder her.
Häufige Fehler beim Verschenken von Bitcoin an Kinder
- Die Anzeige wird vergessen, weil der Wert weit unter dem Freibetrag liegt. Die Frist von drei Monaten läuft trotzdem, und sie hängt am Erwerb, nicht an der Steuerlast.
- Die Kaufbelege bleiben bei den Eltern. Ohne sie kann das Kind Jahre später weder die übernommene Haltefrist noch die Anschaffungskosten nachweisen, und beides braucht es genau dann, wenn es steuerfrei verkaufen will.
- Coins des Kindes und eigene Coins liegen in derselben Wallet. Das macht die walletbezogene Zuordnung angreifbar und lässt die Schenkung wie eine interne Umbuchung aussehen.
- Die Schenkung wird zurückgeholt, weil der Kurs gestiegen ist oder Geld gebraucht wird. Übertragenes Vermögen gehört dem Kind; ein späterer Zugriff ist keine Korrektur, sondern ein eigener Vorgang mit eigenen Folgen.
- Auflagen werden mündlich vereinbart. Eine Schenkung unter Bedingungen ist nicht mehr lediglich rechtlich vorteilhaft und kann die zivilrechtliche Wirksamkeit berühren.
Bitcoin an Kinder verschenken: Was du daraus mitnimmst
- Dokumentiere vor der Übertragung, nicht danach. Halte Coin-Menge, Zieladresse, Datum, Tageskurs und deine ursprünglichen Kaufbelege in einer Datei fest und gib eine Kopie an die Verwahrung des Kindes. Welche Software übernommene Anschaffungsdaten sauber fortschreibt, zeigt der Vergleich der Krypto-Steuer-Tools.
- Richte eine eigene Verwahrung für das Kind ein. Eine separate Wallet, nie gemischt mit deinem Bestand, und eine schriftliche Notiz, dass du die Schlüssel treuhänderisch hältst. Welche Geräte sich für eine langfristig getrennte Verwahrung eignen, steht im Hardware-Wallet-Vergleich.
- Zeige die Schenkung binnen drei Monaten an und plane den Verkauf erst danach. Formloser Brief ans Finanzamt, und vor einem Verkauf die übernommene Jahresfrist gegen das Kaufdatum prüfen. Wo dein Kind die Coins später überhaupt veräußern kann, sobald es volljährig ist, zeigt die Übersicht der besten Krypto-Börsen.
Die beiden Rechtsgrundlagen, auf die es ankommt, kannst du selbst nachlesen: den Freibetrag in § 16 ErbStG und die Behandlung von Kryptowerten im BMF-Schreiben vom 6. März 2025, dort besonders die Randnummern 53 ff. und 73.
Dieser Text ersetzt keine steuerliche Beratung im Einzelfall. Sobald größere Beträge, mehrere Kinder oder eine geplante Vermögensnachfolge im Spiel sind, gehört der Vorgang vor einer Übertragung in die Hände einer Steuerberaterin oder eines Fachanwalts.
(Stand: 17. September 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.