Krypto-Verluste mit Aktiengewinnen verrechnen: Was in Deutschland wirklich erlaubt ist
Krypto-Verluste und Aktiengewinne liegen in Deutschland in getrennten Verlusttöpfen, eine Verrechnung zwischen beiden gibt es nicht. Wo die Grenze verläuft, warum Krypto-Termingeschäfte die Ausnahme sind und wie du Verluste über Rücktrag und Vortrag trotzdem nutzt.

Die kurze Antwort lautet: Nein. Verluste aus dem Verkauf von Bitcoin oder anderen Kryptowährungen darfst du in Deutschland nicht mit Gewinnen aus Aktien verrechnen. Beide Vorgänge gehören zu verschiedenen Einkunftsarten, und das Einkommensteuergesetz hält deren Verlusttöpfe streng getrennt. Eine Ausnahme gibt es trotzdem, und sie betrifft mehr Anleger, als man denkt: Verluste aus Krypto-Termingeschäften fallen unter dieselbe Vorschrift wie Aktiengewinne und sind dort verrechenbar. Welcher deiner Verluste in welchen Topf gehört, in welcher Reihenfolge das Finanzamt rechnet und was du bis zum Jahresende noch steuern kannst, steht in diesem Leitfaden.
Warum Krypto-Verluste und Aktiengewinne in verschiedenen Einkunftsarten landen
Kaufst du Coins im Privatvermögen und verkaufst sie innerhalb eines Jahres wieder, ist das ein privates Veräußerungsgeschäft nach § 23 EStG. Ein privates Veräußerungsgeschäft ist der Verkauf eines Wirtschaftsguts innerhalb der gesetzlichen Spekulationsfrist, bei Kryptowerten also innerhalb der einjährigen Haltefrist. Der Gewinn daraus wird mit deinem persönlichen Einkommensteuersatz belastet, nicht mit der Abgeltungsteuer.
Aktien laufen dagegen über § 20 EStG, die Einkünfte aus Kapitalvermögen. Dort greift der gesonderte Steuertarif von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer, und die Bank behält die Steuer direkt ein. Zwei Vorschriften, zwei Systeme, zwei Verlustkreise: Das ist der ganze Grund, warum dein Krypto-Verlust den Gewinn aus dem Aktiendepot nicht kleiner rechnet.
Ein Verlusttopf ist dabei nichts anderes als ein gesetzlich abgegrenzter Verrechnungskreis, innerhalb dessen Gewinne und Verluste saldiert werden dürfen. Über die Grenzen dieser Kreise hinweg findet keine Verrechnung statt, auch dann nicht, wenn beide Geschäfte im selben Jahr auf demselben Konto passiert sind.
Womit du Verluste aus privaten Veräußerungsgeschäften tatsächlich verrechnen darfst
§ 23 Absatz 3 Satz 7 EStG sagt es wörtlich: Verluste aus privaten Veräußerungsgeschäften dürfen nur bis zur Höhe des Gewinns abgezogen werden, den du im selben Kalenderjahr aus anderen privaten Veräußerungsgeschäften erzielt hast. Das ist eng, aber nicht so eng, wie viele glauben. In diesen Topf gehören nämlich nicht nur Coins.
- Gewinne aus dem Verkauf anderer Kryptowerte innerhalb der Haltefrist, vom großen Coin bis zum kleinen Altcoin
- Gewinne aus dem Tausch von Coin gegen Coin, denn steuerlich ist ein Tausch ein Verkauf mit anschließendem Kauf
- Gewinne aus dem Verkauf physischer Edelmetalle wie Goldbarren oder Silbermünzen innerhalb eines Jahres
- Gewinne aus dem Verkauf von Kunst, Sammlerstücken, Oldtimern und ähnlichen beweglichen Wirtschaftsgütern innerhalb der Frist
- Gewinne aus dem Verkauf einer Immobilie innerhalb der zehnjährigen Frist, soweit sie nicht selbst genutzt war
Ein Krypto-Verlust kann also durchaus den Gewinn aus deinem Goldverkauf neutralisieren. Er kann nur eben die Dividende und den Kursgewinn aus dem Aktiendepot nicht anfassen. Wichtig ist außerdem die Freigrenze: Bleibt dein gesamter Gewinn aus privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 Euro, bleibt er steuerfrei. Eine Freigrenze ist kein Freibetrag, sie fällt bei Überschreiten vollständig weg, und dann ist der gesamte Gewinn steuerpflichtig.
Verluste aus Coins, die du länger als ein Jahr gehalten hast, sind steuerlich gar nichts wert. Nach Ablauf der Haltefrist ist der Verkauf steuerfrei, und diese Steuerfreiheit gilt in beide Richtungen. Dass die einjährige Frist im laufenden Gesetzgebungsverfahren erhalten bleibt, haben wir am 7. September 2026 in unserem Bericht zum Jahressteuergesetz eingeordnet.
Ein Sonderfall, der in der Praxis oft auftaucht: Coins, die durch eine Insolvenz der Börse, einen Hack oder einen abgeschalteten Token faktisch weg sind. Ein solcher Totalverlust ist kein Veräußerungsvorgang, weil niemand etwas kauft. Wie du in diesem Fall vorgehst und welche Nachweise das Finanzamt sehen will, haben wir im Ratgeber zum Krypto-Totalverlust beschrieben.
Die Ausnahme: Krypto-Termingeschäfte treffen im Kapitaltopf auf Aktiengewinne
Jetzt wird es für alle interessant, die nicht nur Coins halten, sondern gehebelt handeln. Ein Termingeschäft ist ein Vertrag, dessen Wert sich von einem Basiswert ableitet und der auf einen Differenzausgleich in Geld gerichtet ist. Krypto-CFDs, Futures auf Bitcoin und vergleichbare Derivate fallen darunter. Gewinne und Verluste daraus gehören nach § 20 Absatz 2 Nummer 3 EStG zu den Einkünften aus Kapitalvermögen, also in genau den Topf, in dem auch deine Aktiengewinne liegen.
Bis einschließlich 2023 half das wenig, weil Verluste aus Termingeschäften nur bis 20.000 Euro im Jahr und nur gegen gleichartige Gewinne verrechenbar waren. Diese Beschränkung in § 20 Absatz 6 Sätze 5 und 6 EStG hat der Gesetzgeber mit dem Jahressteuergesetz 2024 ersatzlos gestrichen, und zwar rückwirkend für alle offenen Fälle über die Anwendungsregelung in § 52 Absatz 28 EStG. Seitdem sind Verluste aus Termingeschäften mit allen Einkünften aus Kapitalvermögen verrechenbar: mit Gewinnen aus Aktienverkäufen, mit Dividenden, mit Zinsen, mit Erträgen aus Fonds.
Die Gegenrichtung bleibt gesperrt. Verluste aus dem Verkauf von Aktien dürfen nach § 20 Absatz 6 Satz 4 EStG weiterhin ausschließlich mit Gewinnen aus Aktienverkäufen verrechnet werden. Für dich heißt das konkret: Der Verlust aus dem Bitcoin-Future darf den Aktiengewinn drücken, der Verlust aus der Aktie darf den Future-Gewinn nicht anfassen.
Praktisch hängt viel davon ab, wo du handelst. Führt dein Anbieter ein inländisches Depot, verrechnet er innerhalb des Kalenderjahres selbst und behält nur die verbleibende Kapitalertragsteuer ein. Handelst du über einen ausländischen Broker, musst du die Erträge in der Anlage KAP selbst erklären. Welche Anbieter deutsche Steuerdaten liefern und welche nicht, zeigt unser Vergleich der Krypto-Broker. Eine Verlustbescheinigung deiner Bank brauchst du übrigens nur, wenn du Verluste aus einem Depot in ein anderes mitnehmen willst; sie muss bis zum 15. Dezember des laufenden Jahres beantragt sein.
Staking, Lending und Zinsen: § 22 Nummer 3 EStG macht einen dritten Topf auf
Wer Coins verleiht oder im Netzwerk einsetzt, sammelt oft Einnahmen, die gar nicht aus einem Verkauf stammen. Staking Rewards, Lending-Zinsen und Entgelte für das Bereitstellen von Liquidität sind Einkünfte aus sonstigen Leistungen nach § 22 Nummer 3 EStG. Eine sonstige Leistung ist jedes Tun oder Dulden, das eine Gegenleistung auslöst und weder Veräußerung noch Kapitalanlage im engeren Sinn ist.
Dieser dritte Kreis ist der engste von allen. Verluste aus sonstigen Leistungen darfst du nur mit Einkünften derselben Art ausgleichen, und auch hier gibt es eine Freigrenze, die bei 256 Euro im Kalenderjahr liegt. Ein Krypto-Verlust aus einem Verkauf kann eine hohe Staking-Rendite also nicht neutralisieren, obwohl beides auf derselben Wallet passiert ist. Wer Rewards bezieht, sollte deren Zufluss tagesgenau bewerten, denn der Wert im Zuflusszeitpunkt ist zugleich der spätere Anschaffungswert für die Haltefrist.
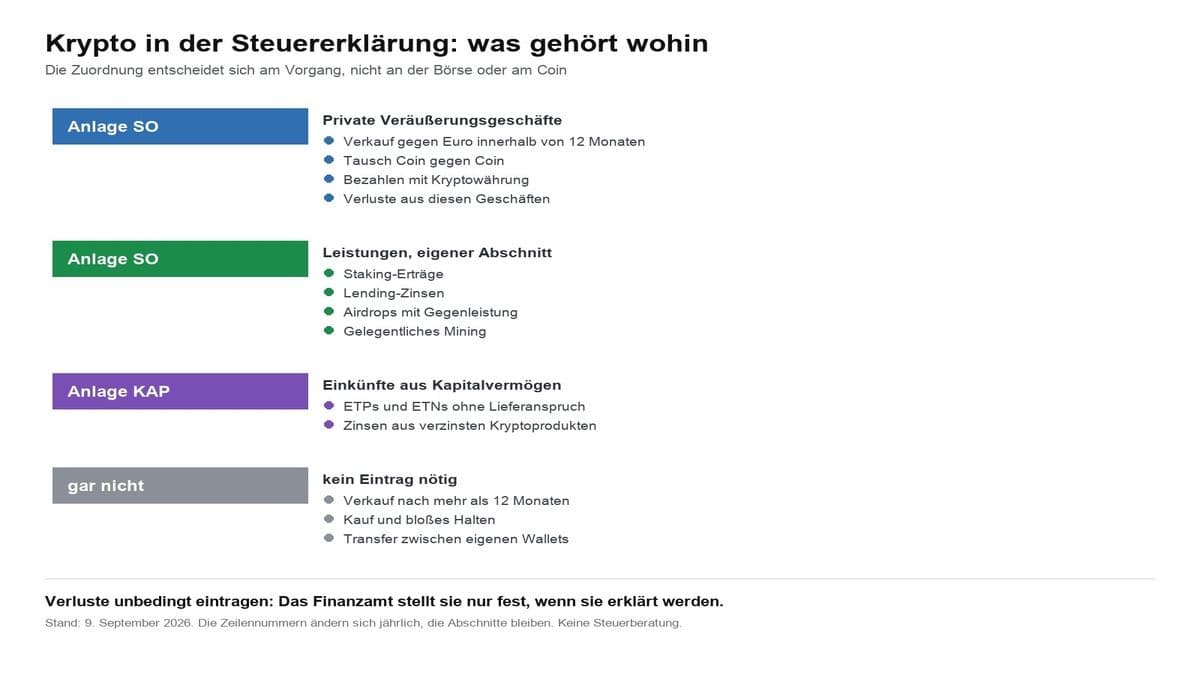
Damit hast du drei Verrechnungskreise vor dir, und jeder gehorcht eigenen Regeln: der Kreis der privaten Veräußerungsgeschäfte mit Coins, Gold und Kunst, der Kapitaltopf mit Aktien, Dividenden und Derivaten, und der Kreis der sonstigen Leistungen mit Staking und Lending. Kein Euro wandert über diese Grenzen.
In welcher Reihenfolge Gewinne und Verluste verrechnet werden
Innerhalb eines Verrechnungskreises rechnet das Finanzamt in einer festen Abfolge, und sie ist wichtiger als jede Einzeloptimierung, weil sie bestimmt, wann Geld zurückkommt.
- Zuerst die Verrechnung im laufenden Jahr: Alle Gewinne und Verluste desselben Kreises aus demselben Kalenderjahr werden saldiert. Erst wenn dabei ein Minus bleibt, geht es weiter.
- Dann der Verlustrücktrag: Der verbleibende Verlust darf ein Jahr zurückgetragen werden, also gegen den Gewinn des Vorjahres aus demselben Kreis. Rechtsgrundlage ist § 23 Absatz 3 Satz 8 EStG in Verbindung mit § 10d EStG. Das Finanzamt ändert dafür den alten Bescheid und erstattet zu viel gezahlte Steuer.
- Zuletzt der Verlustvortrag: Was dann noch übrig ist, wandert zeitlich unbegrenzt in die Folgejahre und wartet dort auf den nächsten Gewinn aus demselben Kreis.
Ob sich der Rücktrag lohnt, hängt an deinem Steuersatz. War dein zu versteuerndes Einkommen im Vorjahr hoch und ist es in diesem Jahr niedrig, bringt der Rücktrag mehr als der Vortrag. Auf Antrag kannst du auf den Rücktrag verzichten und den vollen Betrag vortragen lassen; dieser Verzicht steht dir in der Steuererklärung ausdrücklich offen.
Verlustfeststellung: Warum der Vortrag ohne Bescheid wertlos ist
Ein vorgetragener Verlust existiert steuerlich erst, wenn das Finanzamt ihn gesondert feststellt. Die Verlustfeststellung nach § 10d Absatz 4 EStG ist ein eigener Bescheid, der den Betrag zum Jahresende verbindlich festhält und im nächsten Gewinnjahr automatisch gegengerechnet wird. Du bekommst ihn nur, wenn du den Verlust in der Steuererklärung des Verlustjahres angibst.
Genau daran scheitern die meisten. Wer in einem Jahr nur Verluste hatte und deshalb keine Steuererklärung abgibt, verschenkt den Vortrag. Prüfe deshalb den Feststellungsbescheid jedes Jahr auf den ausgewiesenen Betrag und lege ihn zu den Unterlagen, die du dauerhaft aufbewahrst. Weicht die Zahl von deiner eigenen Berechnung ab, hast du einen Monat Zeit für den Einspruch.
Die Zahlen dafür müssen belastbar sein. Nach dem BMF-Schreiben vom 6. März 2025 zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte treffen dich erweiterte Aufzeichnungs- und Mitwirkungspflichten, gerade bei ausländischen Börsen. Das Schreiben ersetzt die Fassung von 2022 und beschreibt, welche Unterlagen die Finanzverwaltung erwartet. Ein sauberer Jahresbericht aus einem Steuer-Tool ist damit die Grundlage deiner Erklärung und keine Bequemlichkeit mehr; welche Programme deutsche Formulare und FIFO korrekt abbilden, zeigt unser Vergleich der Krypto-Steuer-Tools.
Tax Loss Harvesting vor dem Jahresende: Was innerhalb der Spekulationsfrist geht
Tax Loss Harvesting bezeichnet das bewusste Realisieren von Buchverlusten, um sie mit Gewinnen desselben Verrechnungskreises zu saldieren. Ein Buchverlust ist ein reiner Kursverlust auf dem Papier; steuerlich zählt er erst, wenn du verkaufst oder tauschst. Weil die Verrechnung kalenderjahrbezogen ist, ist der Dezember der Monat, in dem sich das entscheidet.
Der Ablauf ist überschaubar. Du sammelst deine Transaktionen aus allen Wallets und Börsen an einer Stelle, bestimmst je Position den Einstandswert nach dem FIFO-Verfahren, prüfst, welche Positionen im Minus stehen und noch innerhalb der Haltefrist sind, und rechnest aus, wie viel Verlust du brauchst, um deine steuerpflichtigen Gewinne aus privaten Veräußerungsgeschäften auf null zu bringen. FIFO bedeutet, dass die zuerst gekauften Coins als zuerst verkauft gelten; für Kryptowerte im Privatvermögen ist dieses Verfahren die Vorgabe der Finanzverwaltung, eine freie Wahl der günstigsten Anschaffung gibt es nicht.
Zwei Grenzen solltest du kennen. Erstens bringt die Aktion nichts, wenn du im selben Jahr gar keine Gewinne aus demselben Kreis hast; dann erzeugst du nur einen Vortrag, der Jahre liegen bleiben kann. Zweitens verliert eine Position, die kurz vor dem Ende der Haltefrist steht, durch den Verkauf ihre künftige Steuerfreiheit. Wer eine Position zwei Wochen vor dem Jahrestag mit kleinem Verlust verkauft, tauscht einen sicheren steuerfreien Gewinn gegen einen kleinen Steuereffekt.
Rückkauf am selben Tag: Wash-Sale-Risiko und Gestaltungsmissbrauch
Die Frage kommt sofort, wenn das Depot im Minus steht: Kann ich verkaufen, den Verlust mitnehmen und sofort zurückkaufen? Eine Wash-Sale-Regel, die das verbietet, kennt das deutsche Steuerrecht nicht; solche Sperrfristen gibt es etwa in den USA. In Deutschland stellt sich stattdessen die Frage nach dem Gestaltungsmissbrauch, also nach einer rechtlichen Konstruktion, die nur der Steuerersparnis dient und wirtschaftlich nicht zu erklären ist.
Der Bundesfinanzhof hat dazu für Wertpapiere entschieden: Wer Papiere mit Verlust verkauft und am selben Tag in gleicher Art und Menge, aber zu einem anderen Preis zurückkauft, betreibt keinen Missbrauch von Gestaltungsmöglichkeiten im Sinne von § 42 AO (Urteil vom 25. August 2009, Aktenzeichen IX R 60/07). Die Entscheidung erging zu privaten Veräußerungsgeschäften nach § 23 EStG und ist deshalb auf Kryptowerte gut übertragbar. Eine höchstrichterliche Entscheidung speziell zu Coins liegt bislang nicht vor.
Für die Praxis heißt das: Der Rückkauf ist möglich, er startet aber eine neue Haltefrist für die zurückgekauften Coins, und der Kurs zwischen Verkauf und Rückkauf kann sich bewegen. Dokumentiere beide Geschäfte mit Zeitstempel, Menge und Kurs, damit im Zweifel nachvollziehbar ist, dass zwei echte Marktgeschäfte stattgefunden haben.
Anlage SO: Wo Krypto-Verluste in der Steuererklärung stehen
Private Veräußerungsgeschäfte gehören in die Anlage SO deiner Einkommensteuererklärung, im Abschnitt zu den Veräußerungsgeschäften bei anderen Wirtschaftsgütern. Du trägst dort je Vorgang den Veräußerungserlös, die Anschaffungskosten und die Werbungskosten ein; das Minus ergibt sich aus der Rechnung, ein eigenes Feld für den Verlust gibt es nicht. Gewinne aus Termingeschäften und Aktien laufen dagegen über die Anlage KAP, Staking- und Lending-Einnahmen über die Anlage SO im Abschnitt zu den sonstigen Leistungen.
Wer viele Trades hat, reicht die Einzelaufstellung als Anlage zur Erklärung ein und verweist im Formular darauf. Dass die Finanzverwaltung die Daten inzwischen auch von anderer Seite bekommt, ist der zweite Grund, es genau zu machen: Seit dem 1. Januar 2026 melden Krypto-Dienstleister Stammdaten und aggregierte Transaktionen an die Finanzbehörden, und wie wir am 13. September 2026 berichtet haben, sind es dabei Bruttobeträge und keine Gewinne, die übermittelt werden. Eine Erklärung, die von diesen Meldungen abweicht, fällt auf.
Fünf Fallstricke, die die Verlustverrechnung kosten
- Die Steuererklärung im reinen Verlustjahr bleibt aus. Ohne Erklärung kein Feststellungsbescheid, ohne Bescheid kein Vortrag.
- Der Verlust wird beim falschen Topf angesetzt. Ein CFD-Verlust in der Anlage SO ist genauso falsch wie ein Coin-Verlust in der Anlage KAP.
- Coin-gegen-Coin-Tauschvorgänge werden übersehen. Jeder Tausch ist steuerlich eine Veräußerung mit anschließender Anschaffung, auch ohne Euro auf dem Konto.
- Die Haltefrist wird je Wallet statt je Anschaffung geführt. Maßgeblich ist der einzelne Zugang nach FIFO, nicht der Ort, an dem die Coins liegen.
- Gebühren bleiben unberücksichtigt. Handels- und Netzwerkgebühren erhöhen die Anschaffungskosten oder mindern den Erlös und vergrößern damit den abziehbaren Verlust.
Keiner dieser Punkte ist spektakulär. Zusammen entscheiden sie aber darüber, ob deine Steuerlast am Ende um den Betrag sinkt, den dir das Gesetz zugesteht, oder ob ein Teil deiner Verluste ungenutzt bleibt.
Krypto-Verluste verrechnen: Was du daraus mitnimmst
- Sortiere deine Positionen nach Verrechnungskreis, bevor du irgendetwas verkaufst: Coins und Edelmetalle in den Topf der privaten Veräußerungsgeschäfte, CFDs und Futures zu den Kapitalerträgen, Staking und Lending zu den sonstigen Leistungen. Wo dein Anbieter deutsche Steuerdaten liefert und wo du selbst erklären musst, siehst du im Broker-Vergleich.
- Zieh vor dem Jahreswechsel einen vollständigen Transaktionsbericht über alle Wallets und Börsen und prüfe darin, welche Buchverluste noch innerhalb der Haltefrist liegen. Ein Werkzeug, das FIFO und die deutschen Formulare abbildet, findest du im Vergleich der Steuer-Tools.
- Gib auch ein reines Verlustjahr in der Steuererklärung an und kontrolliere den Bescheid über die Verlustfeststellung. Wenn du im nächsten Schritt Gewinne planst, hilft dir derselbe Steuer-Tool-Vergleich dabei, den vorgetragenen Betrag sauber gegenzurechnen.
(Stand: 19. September 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst. Dieser Text ersetzt keine steuerliche Beratung im Einzelfall.)
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Krypto-Totalverlust absetzen: Wann das Finanzamt wertlose Coins anerkennt
- Bitcoin 29 Prozent unter Vorjahr: Welche Krypto-Verluste du vor Ablauf der Jahresfrist noch nutzen kannst
- Krypto-Verluste dokumentieren: Nachweise richtig sichern
- Bitcoin-Verluste mit Aktiengewinnen verrechnen in Österreich
- Krypto-Verlustvortrag prüfen: Was mit deinen Altverlusten passiert, wenn die Abgeltungsteuer kommt