
Krypto-Steuer berechnen: Formel, Rechenbeispiel und Steuertabelle 2026
Veräußerungspreis minus Anschaffungskosten minus Gebühren: Die Formel ist einfach, die Verbrauchsfolge und der Tarif sind es nicht. Mit Bitcoin-Beispiel zu Kursen von 2026, exakter Steuertabelle und der Stelle, an der der Solidaritätszuschlag am stärksten zuschlägt.

Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Aktualisiert am 24. Oktober 2026: Steuertabelle nach dem Tarif 2026 exakt neu gerechnet, Solidaritätszuschlag mit der Freigrenze 2026 von 20.350 Euro, neues Rechenbeispiel mit Bitcoin-Kursen von 2026 und Stand der geplanten Reform.
Die Krypto-Steuer berechnest du in drei Schritten: Veräußerungspreis minus Anschaffungskosten minus Gebühren ergibt den Gewinn. Liegt der Kauf weniger als ein Jahr zurück und erreicht dein Gesamtgewinn aus privaten Veräußerungsgeschäften im Jahr 1.000 Euro, kommt er zu deinem übrigen Einkommen. Die Steuer ist dann der Unterschied zwischen der Einkommensteuer mit und ohne Kryptogewinn, plus Solidaritätszuschlag.
Wie hoch das ausfällt, hängt stark vom übrigen Einkommen ab: Bei 40.000 Euro zu versteuerndem Einkommen kosten 10.000 Euro Kryptogewinn 3.339 Euro, bei 80.000 Euro sind es 4.699,80 Euro, also 47 Prozent. Diese Regeln gelten für 2025 und 2026 unverändert. Der Referentenentwurf vom 30. September 2026 würde erst Käufe ab 2027 erfassen, und das Kabinett hat ihn am 14. Oktober 2026 nicht beschlossen.
Mit deinen eigenen Zahlen rechnen: Der kostenlose Krypto-Steuer-Rechner von CryptoTicker liest den CSV-Export von Coinbase, Bitpanda, Kraken, Binance oder Trade Republic, ordnet jedem Verkauf nach FIFO die verbrauchten Käufe zu und zeigt Haltedauer, steuerpflichtigen Gewinn und die Freigrenze je Jahr. Er braucht keine Anmeldung, und deine Daten bleiben in deinem Browser.
Die Formel: so berechnest du die Krypto-Steuer
Den Gewinn aus einem privaten Veräußerungsgeschäft bestimmt § 23 Absatz 3 Einkommensteuergesetz:
Veräußerungspreis minus Anschaffungskosten minus Werbungskosten = Gewinn oder Verlust
- Veräußerungspreis: der Erlös in Euro. Beim Tausch von Coin gegen Coin der Marktwert der erhaltenen Coins im Tauschzeitpunkt, beim Bezahlen der Wert der Ware.
- Anschaffungskosten: der Kaufpreis einschließlich Kaufgebühr. Bei Staking Rewards der Marktwert am Tag des Zuflusses.
- Werbungskosten: Verkaufsgebühren und Netzwerkgebühren, die dem einzelnen Verkauf zuzuordnen sind. Eine Hardware-Wallet oder ein Abo für ein Steuer-Tool gehören nicht dazu.
Aus dem Gewinn wird erst dann eine Steuer, wenn zwei Bedingungen zusammenkommen: Zwischen Kauf und Verkauf lag nicht mehr als ein Jahr, und der Gesamtgewinn aus allen privaten Veräußerungsgeschäften des Jahres beträgt mindestens 1.000 Euro. Die Steuer selbst ist keine feste Quote, sondern der Betrag, um den der Kryptogewinn deine Einkommensteuer nach § 32a EStG erhöht.
Rechenbeispiel mit Bitcoin-Kursen 2026: FIFO, Durchschnitt und Haltefrist
Das Beispiel zeigt, warum die Reihenfolge der Käufe über die Steuer entscheidet. Du kaufst zweimal je 0,1 Bitcoin und verkaufst später 0,1 Bitcoin. Die Kurse sind die Tageskurse in Euro von CoinMarketCap, Gebühren lassen wir der Übersicht halber weg.
| Vorgang | Datum | Kurs je Bitcoin | Betrag für 0,1 BTC |
|---|---|---|---|
| Kauf A | 15. Januar 2026 | 83.241,24 Euro | 8.324,12 Euro |
| Kauf B | 1. Juli 2026 | 51.300,51 Euro | 5.130,05 Euro |
| Verkauf | 20. Oktober 2026 | 72.986,73 Euro | 7.298,67 Euro |
Welcher Kauf als verkauft gilt, regelt das BMF-Schreiben vom 6. März 2025: Für die Haltefrist gelten die zuerst gekauften Coins als zuerst verkauft (First in, First out), je Wallet. Für die Höhe des Gewinns sieht das Schreiben die Durchschnittsmethode vor und lässt aus Vereinfachungsgründen auch FIFO zu. Das Ergebnis unterscheidet sich erheblich:
| Methode | angesetzte Anschaffungskosten | Ergebnis |
|---|---|---|
| FIFO (Kauf A gilt als verkauft) | 8.324,12 Euro | Verlust 1.025,45 Euro |
| Durchschnittsmethode | 6.727,09 Euro | Gewinn 571,58 Euro |
| Zum Vergleich: zuletzt gekauft zuerst verkauft (LIFO, nicht zulässig) | 5.130,05 Euro | Gewinn 2.168,62 Euro |
Mit FIFO entsteht ein Verlust von 1.025,45 Euro, den du in der Steuererklärung angibst und mit anderen Gewinnen aus privaten Veräußerungsgeschäften verrechnen kannst. Mit der Durchschnittsmethode bleibt ein Gewinn von 571,58 Euro, der unter der Freigrenze liegt, solange du im Jahr keine weiteren Gewinne hast. Wer dagegen den günstigen Juli-Kauf ansetzt, würde 2.168,62 Euro versteuern; bei 50.000 Euro übrigem Einkommen wären das 769 Euro Steuer für einen Ansatz, den das BMF nicht vorsieht.
Die Haltefrist läuft für jeden Kauf getrennt. Kauf A ist ab dem 16. Januar 2027 steuerfrei verkaufbar, Kauf B ab dem 2. Juli 2027. Wie das bei mehreren Börsen und Wallets aussieht, zeigt unser Beitrag zu FIFO bei mehreren Börsen und Wallets.
Krypto-Steuer-Tabelle 2026: was von 10.000 Euro Gewinn bleibt
Die Tabelle zeigt die zusätzliche Steuer auf 10.000 Euro Kryptogewinn innerhalb der Jahresfrist, je nach übrigem zu versteuerndem Einkommen. Gerechnet ist der Grundtarif 2026 für Ledige mit Solidaritätszuschlag, ohne Kirchensteuer. Anders als viele Tabellen im Netz multipliziert sie nicht einfach den Grenzsteuersatz mit dem Gewinn, sondern rechnet die Einkommensteuer mit und ohne Gewinn aus, denn ein großer Gewinn schiebt dich durch mehrere Stufen der Progression.
| Übriges zu versteuerndes Einkommen | Mehr Einkommensteuer | Mehr Solidaritätszuschlag | Steuer gesamt | Was übrig bleibt | Quote |
|---|---|---|---|---|---|
| 15.000 Euro | 2.415 Euro | 0 Euro | 2.415 Euro | 7.585 Euro | 24,1 % |
| 25.000 Euro | 2.820 Euro | 0 Euro | 2.820 Euro | 7.180 Euro | 28,2 % |
| 40.000 Euro | 3.339 Euro | 0 Euro | 3.339 Euro | 6.661 Euro | 33,4 % |
| 60.000 Euro | 4.031 Euro | 0 Euro | 4.031 Euro | 5.969 Euro | 40,3 % |
| 80.000 Euro | 4.200 Euro | 499,80 Euro | 4.699,80 Euro | 5.300,20 Euro | 47,0 % |
| 120.000 Euro | 4.200 Euro | 231 Euro | 4.431 Euro | 5.569 Euro | 44,3 % |
| 300.000 Euro | 4.500 Euro | 247,50 Euro | 4.747,50 Euro | 5.252,50 Euro | 47,5 % |
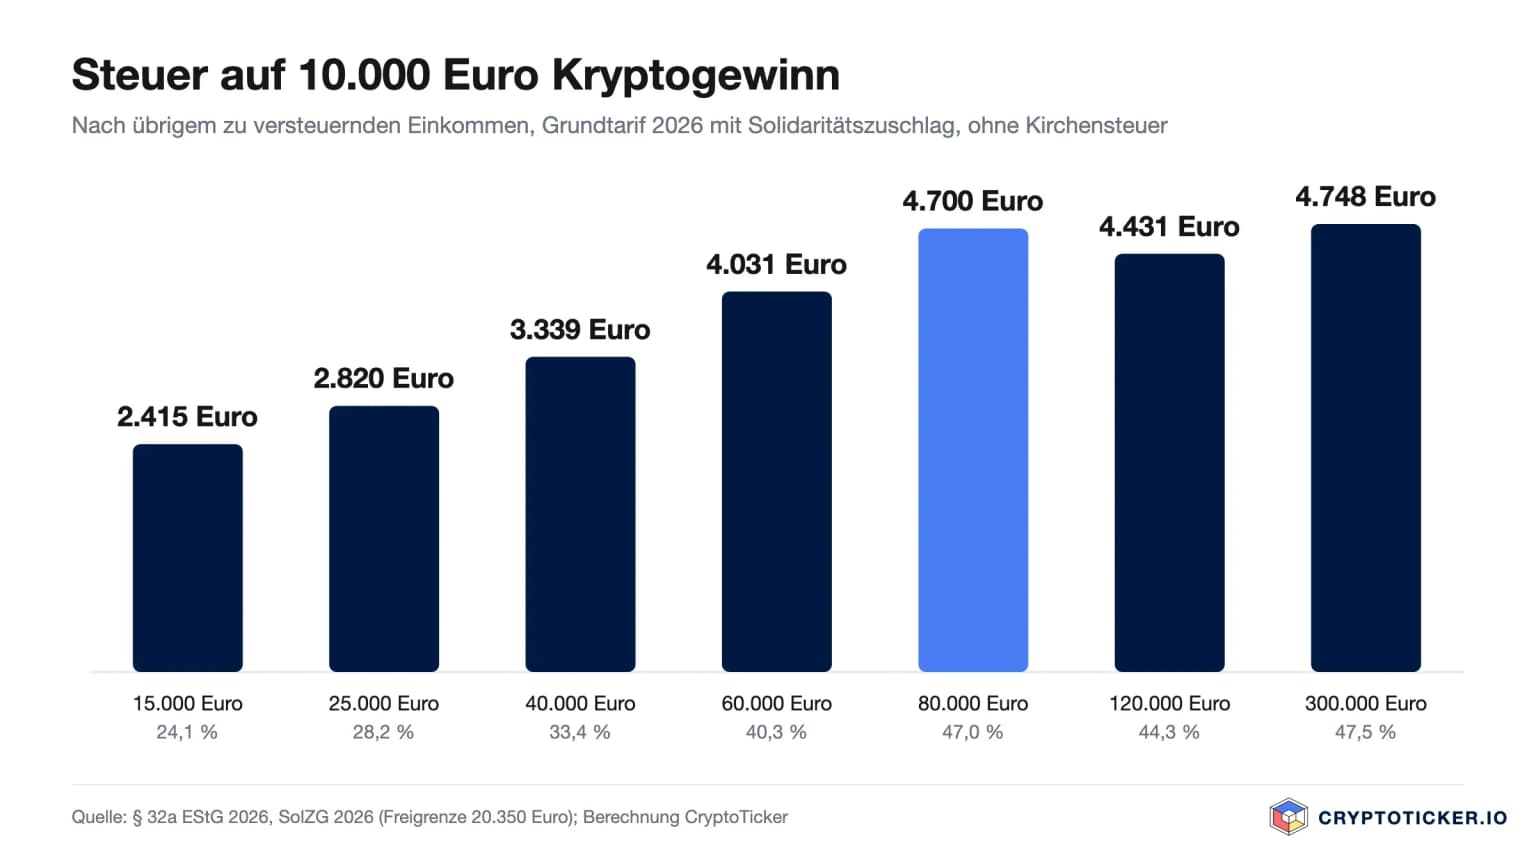
Zwei Punkte fallen auf. Erstens der Solidaritätszuschlag: Er fällt nach § 3 Solidaritätszuschlaggesetz erst an, wenn die Einkommensteuer 2026 über 20.350 Euro liegt, also bei Ledigen ab rund 75.000 Euro zu versteuerndem Einkommen. In den ersten vier Zeilen der Tabelle entsteht er deshalb gar nicht. Rechner, die ihn pauschal mit 5,5 Prozent aufschlagen, rechnen zu hoch.
Zweitens die Milderungszone. Oberhalb der Freigrenze steigt der Zuschlag nicht sofort auf 5,5 Prozent, sondern wächst mit 11,9 Prozent des übersteigenden Betrags hinein. Wer mit 80.000 Euro Einkommen 10.000 Euro Kryptogewinn macht, landet genau in diesem Bereich: Der Gewinn erhöht die Einkommensteuer um 4.200 Euro und den Zuschlag um 499,80 Euro. Mit 47,0 Prozent ist die Belastung dort fast so hoch wie im Spitzensteuersatz. Kirchensteuer von acht oder neun Prozent der Einkommensteuer kommt gegebenenfalls hinzu.
Die Freigrenze von 1.000 Euro: der teuerste Euro
Gewinne aus privaten Veräußerungsgeschäften bleiben steuerfrei, wenn der Gesamtgewinn eines Jahres weniger als 1.000 Euro beträgt. Es ist eine Freigrenze, kein Freibetrag: Bei 999 Euro zahlst du nichts, bei 1.000 Euro versteuerst du den ganzen Betrag. Bei 50.000 Euro übrigem Einkommen kostet dieser eine Euro 353 Euro Steuer. Die Grenze gilt für alle privaten Veräußerungsgeschäfte zusammen, auch für Gold, und bei Ehepaaren für jede Person getrennt. Mehr dazu im Beitrag zur Freigrenze von 1.000 Euro.
Was du für die Berechnung brauchst
Für jede verkaufte Position brauchst du vier Angaben. Fehlt eine davon, wird die Rechnung zur Schätzung:
- Anschaffungsdatum mit Uhrzeit, weil die Frist taggenau läuft.
- Anschaffungskosten in Euro einschließlich Kaufgebühr.
- Veräußerungsdatum und Veräußerungspreis, ebenfalls in Euro.
- Die Wallet oder Börse, weil die Verbrauchsfolge je Wallet gilt.
Bei einem Tausch von Coin zu Coin gibt es keinen Europreis. Dann setzt du den Marktwert im Zeitpunkt des Tauschs an, für beide Seiten des Geschäfts. Das BMF erlaubt dafür einen Tageskurs einer Börse oder eines Kursportals, solange du ihn einheitlich verwendest.
Die Stelle, an der einfache Rechner ungenau werden
Solange du einmal gekauft und einmal verkauft hast, ist die Rechnung einfach. Sobald du mehrfach gekauft hast, entscheidet die Verbrauchsfolge, welche Coins als verkauft gelten, und damit über die Steuer, wie das Beispiel oben zeigt.
FIFO arbeitet oft zu deinen Gunsten, weil es zuerst die ältesten und damit häufig schon steuerfreien Positionen verbraucht. Korrekt umsetzen lässt es sich aber nur mit einer lückenlosen Historie je Wallet. Wie sich das bei einem Sparplan auswirkt, zeigt unser Beitrag zu Bitcoin, Sparplan und Steuern, die fünf Schritte vom Kauf bis zur Erklärung stehen in Bitcoin versteuern.
Wann ein Rechner reicht und wann ein Steuer-Tool
Ein Rechner genügt, wenn du wenige Käufe hast, alle auf derselben Börse, und ausschließlich gegen Euro handelst. Dann liefert der CryptoTicker Steuerrechner die Summen für die Anlage SO in wenigen Minuten.
Ein spezialisiertes Programm lohnt sich, sobald einer dieser Punkte zutrifft:
- Du handelst auf mehreren Börsen oder überträgst zwischen Wallets.
- Du tauschst Coin gegen Coin, weil dann für jeden Vorgang zwei Marktwerte nötig sind.
- Du hast einen Sparplan mit vielen Einzelraten.
- Du beziehst Staking- oder Lending-Erträge, die zum Zuflusszeitpunkt bewertet werden müssen.
Welche Programme das leisten und was sie kosten, steht im Vergleich der Krypto-Steuer-Tools. Wo die Ergebnisse in der Steuererklärung hingehören, zeigt unsere Anleitung zur Krypto-Steuererklärung.
Was sich ab 2027 an der Rechnung ändern würde
Nach dem Referentenentwurf des Bundesfinanzministeriums vom 30. September 2026 würden Kryptowerte, die nach dem 31. Dezember 2026 gekauft werden, als Kapitalvermögen besteuert: 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag auf den Gewinn, unabhängig von der Haltedauer. Die Tabelle oben schrumpfte für diese Käufe auf eine Zahl, 26,375 Prozent vor Kirchensteuer. Ab dem 1. Januar 2028 sollen die Börsen die Steuer direkt einbehalten. Kennt die Börse die Anschaffungskosten nicht, sieht der Entwurf als Ersatz 50 Prozent der Einnahmen aus dem Verkauf vor.
Für alles, was du bis Ende 2026 kaufst, bliebe die Rechnung so, wie sie hier steht. Beschlossen ist nichts; das Kabinett hat den Entwurf am 14. Oktober 2026 nicht verabschiedet. Den aktuellen Stand halten wir im Überblick zur Reform der Krypto-Haltefrist fest, die Rechtslage insgesamt im Ratgeber zur Krypto-Steuer in Deutschland.
Stand: 24. Oktober 2026. Alle Beispiele sind vereinfacht, für Ledige im Grundtarif 2026 und ohne Kirchensteuer gerechnet. Dieser Beitrag ist keine Steuerberatung.
Häufige Fragen zur Berechnung der Krypto-Steuer
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Krypto News der Woche: Was seit Anfang November passiert ist und welche Termine bis 15. November zählen
- Hebel Trading mit Krypto: So funktioniert Leverage Trading
- Was ist eine Kryptowährung? Wie digitales Geld ohne Bank entsteht
- Bitcoin spenden: Welche Steuerregeln Österreich hat
- Bitcoin aus Insolvenz zurück: Steuer in Österreich
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

25. September 2026 22:40
Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
25. September 2026 09:13
Bitcoin über P2P verkaufen: Steuer in Österreich
Bitcoin direkt über eine P2P-Plattform verkauft? Wann österreichische Nutzer 27,5 % Steuer auf Gewinne selbst erklären müssen.
18. September 2026 12:28
Bitcoin ohne KESt-Abzug verkauft: Was jetzt zu tun ist
Bitcoin verkauft, aber keine österreichische KESt einbehalten? Wann Anleger den Gewinn selbst erklären und 27,5 % Einkommensteuer berücksichtigen müssen.
9. September 2026 15:11
Krypto Steuer und Bitcoin Steuer in Deutschland: Was 2026 gilt und was 2027 kommt
Kryptogewinne sind in Deutschland nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist läuft, was Staking und Verluste kosten und wo die Reform für 2027 nach zwei Kabinettssitzungen ohne Beschluss steht.
31. August 2026 09:51
Bitcoin im Ausland: Welche Steuerpflicht Österreicher selbst haben
Bitcoin über eine ausländische Plattform verkauft? Wann österreichische Anleger Gewinne selbst erklären und 27,5 % Steuer berücksichtigen müssen.
26. August 2026 08:11
Bitcoin mit Verlust verkaufen: Verlustausgleich in Österreich
Bitcoin mit Verlust verkauft? Österreich erlaubt die Verrechnung mit bestimmten Kapitalerträgen. Wann der Verlustausgleich möglich ist und welche Grenzen gelten.
21. August 2026 14:33
Bitcoin-Verluste mit Aktiengewinnen verrechnen in Österreich
Bitcoin-Verluste mit Aktiengewinnen verrechnen? Österreich erlaubt das grundsätzlich – aber nur unter bestimmten Voraussetzungen und meist per Steuererklärung.
10. August 2026 09:57
Bitcoin-Gewinne und Dividenden in Österreich verrechnen
Bitcoin-Verluste mit Dividenden verrechnen? So funktioniert der Verlustausgleich in Österreich und wann eine Steuererklärung nötig ist.
4. August 2026 11:39
Bitcoin-Lending in Österreich: Wann Steuer anfällt
Bitcoin verleihen und Zinsen erhalten: Wann Lending-Erträge in Österreich mit 27,5 Prozent besteuert werden und welcher Kurswert zählt.
3. August 2026 11:22
Bitcoin in Stablecoins tauschen: Steuer in Österreich?
Wer Bitcoin in USDT oder andere Stablecoins tauscht, zahlt in Österreich meist noch keine Steuer. Wann der Tausch dennoch steuerpflichtig wird.
31. Juli 2026 07:52

Mit Bitcoin nach Österreich ziehen: Was wird steuerpflichtig?
Wer mit Bitcoin nach Österreich zieht, muss spätere Gewinne versteuern. Welcher Wert beim Zuzug zählt und welche Bestände betroffen sind.
30. Juli 2026 12:05
Bitcoin zwischen Wallets senden: Ist die Netzwerkgebühr steuerpflichtig?
Bitcoin auf die eigene Wallet übertragen: Der Transfer ist in Österreich meist steuerneutral - die Netzwerkgebühr kann dennoch Steuern auslösen.
29. Juli 2026 13:10
Bitcoin geerbt: Anschaffungskosten in Österreich
Bitcoin geerbt in Österreich? Welche Anschaffungskosten gelten, wann 27,5 Prozent Steuer anfallen und welche Nachweise Erben benötigen.
15. Juli 2026 09:02
Krypto-Steuererklärung in 7 Schritten vorbereiten
Bereite deine Krypto-Steuererklärung in 7 Schritten vor: Daten sichern, Transfers verbinden, Gewinne prüfen und Nachweise vollständig archivieren.
14. Juli 2026 12:18
Staking Rewards dokumentieren: So vermeidest du Fehler
Staking Rewards richtig dokumentieren: Erfahre, welche Daten, Kurse und Claiming-Zeitpunkte für Steuer und späteren Verkauf wichtig sind.
14. Juli 2026 11:59
Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.
14. Juli 2026 11:39
Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
13. Juli 2026 15:46
Krypto-Steuern bei vielen Trades: So vermeidest du Datenchaos
Viele Krypto-Trades? So organisierst du Börsen, Wallets, Transfers und Steuerreports, vermeidest Datenfehler und berechnest Gewinne korrekt.
13. Juli 2026 15:32
Krypto-Steuern bei wenigen Trades: Das ist wichtig
Wenige Krypto-Trades? Erfahren Sie, wann Verkauf, Tausch, Haltefrist, Gebühren und die 1.000-Euro-Freigrenze steuerlich relevant werden.
13. Juli 2026 08:37

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
13. Juli 2026 08:30
Krypto-Gebühren richtig erfassen: Kauf, Verkauf, Transfer
So erfassen Sie Krypto-Gebühren bei Kauf, Verkauf, Swap und Wallet-Transfer korrekt und vermeiden falsche Anschaffungskosten und Gewinne.
10. Juli 2026 13:07
Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Wie werden Liquidity Pools besteuert? Erfahren Sie, was bei Einzahlung, Rewards, LP-Token, Impermanent Loss und Ausstieg steuerlich zu beachten ist.
9. Juli 2026 11:43
Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
6. Juli 2026 11:50
Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
Vielleicht auch interessant