Krypto-Haltefrist: Ohne Kaufbeleg droht laut Steuerberater ein zehnfacher Steuerabzug
Die Frist für Stellungnahmen zum Krypto-Steuerentwurf ist am 6. Oktober abgelaufen, am 14. Oktober soll das Bundeskabinett ihn beschließen. Steuerberater, Banken und der Bitcoin Bundesverband haben ihre Einwände vorgelegt. Der schärfste betrifft alle, deren Kaufdaten der verkaufenden Plattform fehlen: Ein Steuerberater rechnet einen zehnfach zu hohen Abzug vor.


Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Die Frist ist vorbei, jetzt ist das Kabinett am Zug. Bis zum 6. Oktober 2026 konnten Verbände und Fachleute dem Bundesfinanzministerium ihre Stellungnahmen zum Referentenentwurf eines Gesetzes zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen schicken. Der Entwurf vom 30. September soll die einjährige Haltefrist für alle Kryptowerte abschaffen, die nach dem 31. Dezember 2026 angeschafft werden. Am Montag, dem 12. Oktober, berät der Petitionsausschuss des Bundestages öffentlich über die Petition 201716 zum Erhalt der Haltefrist, am Mittwoch, dem 14. Oktober, soll das Bundeskabinett den Entwurf beschließen. Gesetz ist er damit noch nicht: Danach entscheiden Bundesrat und Bundestag.
Die Stellungnahmen, die inzwischen öffentlich sind, gehen in dieselbe Richtung. Die Frist sei zu kurz, der Zeitplan für Banken und Börsen nicht zu halten, und eine Regel im Entwurf treffe ausgerechnet Anleger, deren Kaufdaten der verkaufenden Plattform fehlen. Der Potsdamer Steuerberater Matthias Steger hat das in seiner Stellungnahme an das Ministerium durchgerechnet: In seinem Beispiel übersteigt der Steuerabzug die tatsächlich geschuldete Steuer „um das Zehnfache“.
Stellungnahmefrist am 6. Oktober abgelaufen: sechs Tage für eine neue Steuer
Das Ministerium hat den Entwurf mit einem Schreiben vom 30. September 2026 an die Verbände verschickt und am selben Tag auf seiner Internetseite veröffentlicht. Nach diesem Anschreiben, aus dem Krypto-Fachmedien zitieren, endete die Frist für Stellungnahmen am 6. Oktober, die Befassung im Kabinett ist für den 14. Oktober vorgesehen. Zwischen Versand und Fristende lagen sechs Kalendertage, darunter ein Wochenende, dessen Samstag der Tag der Deutschen Einheit war.
Die Kritik an diesem Tempo kommt aus Lagern, die sonst selten zusammen auftreten. Die Bundessteuerberaterkammer nennt eine Frist von „nur vier vollen Werktagen“ nach Berichten über ihre Stellungnahme „deutlich zu kurz bemessen“. Die Deutsche Kreditwirtschaft, der Zusammenschluss der Bankenverbände, hält eine Frist von „nicht einmal einer Woche für die Einführung eines neuen Besteuerungsverfahrens“ für „unzureichend“. Der FDP-Politiker Frank Schäffler, der den Versand am 30. September öffentlich gemacht hatte, hatte dieselben sechs Tage schon damals auf X vorgerechnet.
Für dich ist die kurze Frist kein Verfahrensdetail. Die Stellungnahmen sind die letzte Gelegenheit, den Text vor dem Kabinettsbeschluss zu ändern. Danach wird aus dem Referentenentwurf ein Gesetzentwurf der Bundesregierung, und Änderungen laufen nur noch über das Parlament.
Zehnmal so viel Steuerabzug: Was die Ersatzbemessung im Entwurf bedeutet
Der Entwurf verschiebt Gewinne aus sogenannten Tauschkryptowerten wie Bitcoin und Ether von § 23 in § 20 Einkommensteuergesetz, also zu den Kapitaleinkünften. Ab dem 1. Januar 2028 soll die verkaufende Plattform die Steuer direkt einbehalten, so wie es Banken heute bei Aktien tun: 25 Prozent Kapitalertragsteuer plus Solidaritätszuschlag. Dafür muss sie wissen, wann und zu welchem Preis du gekauft hast.
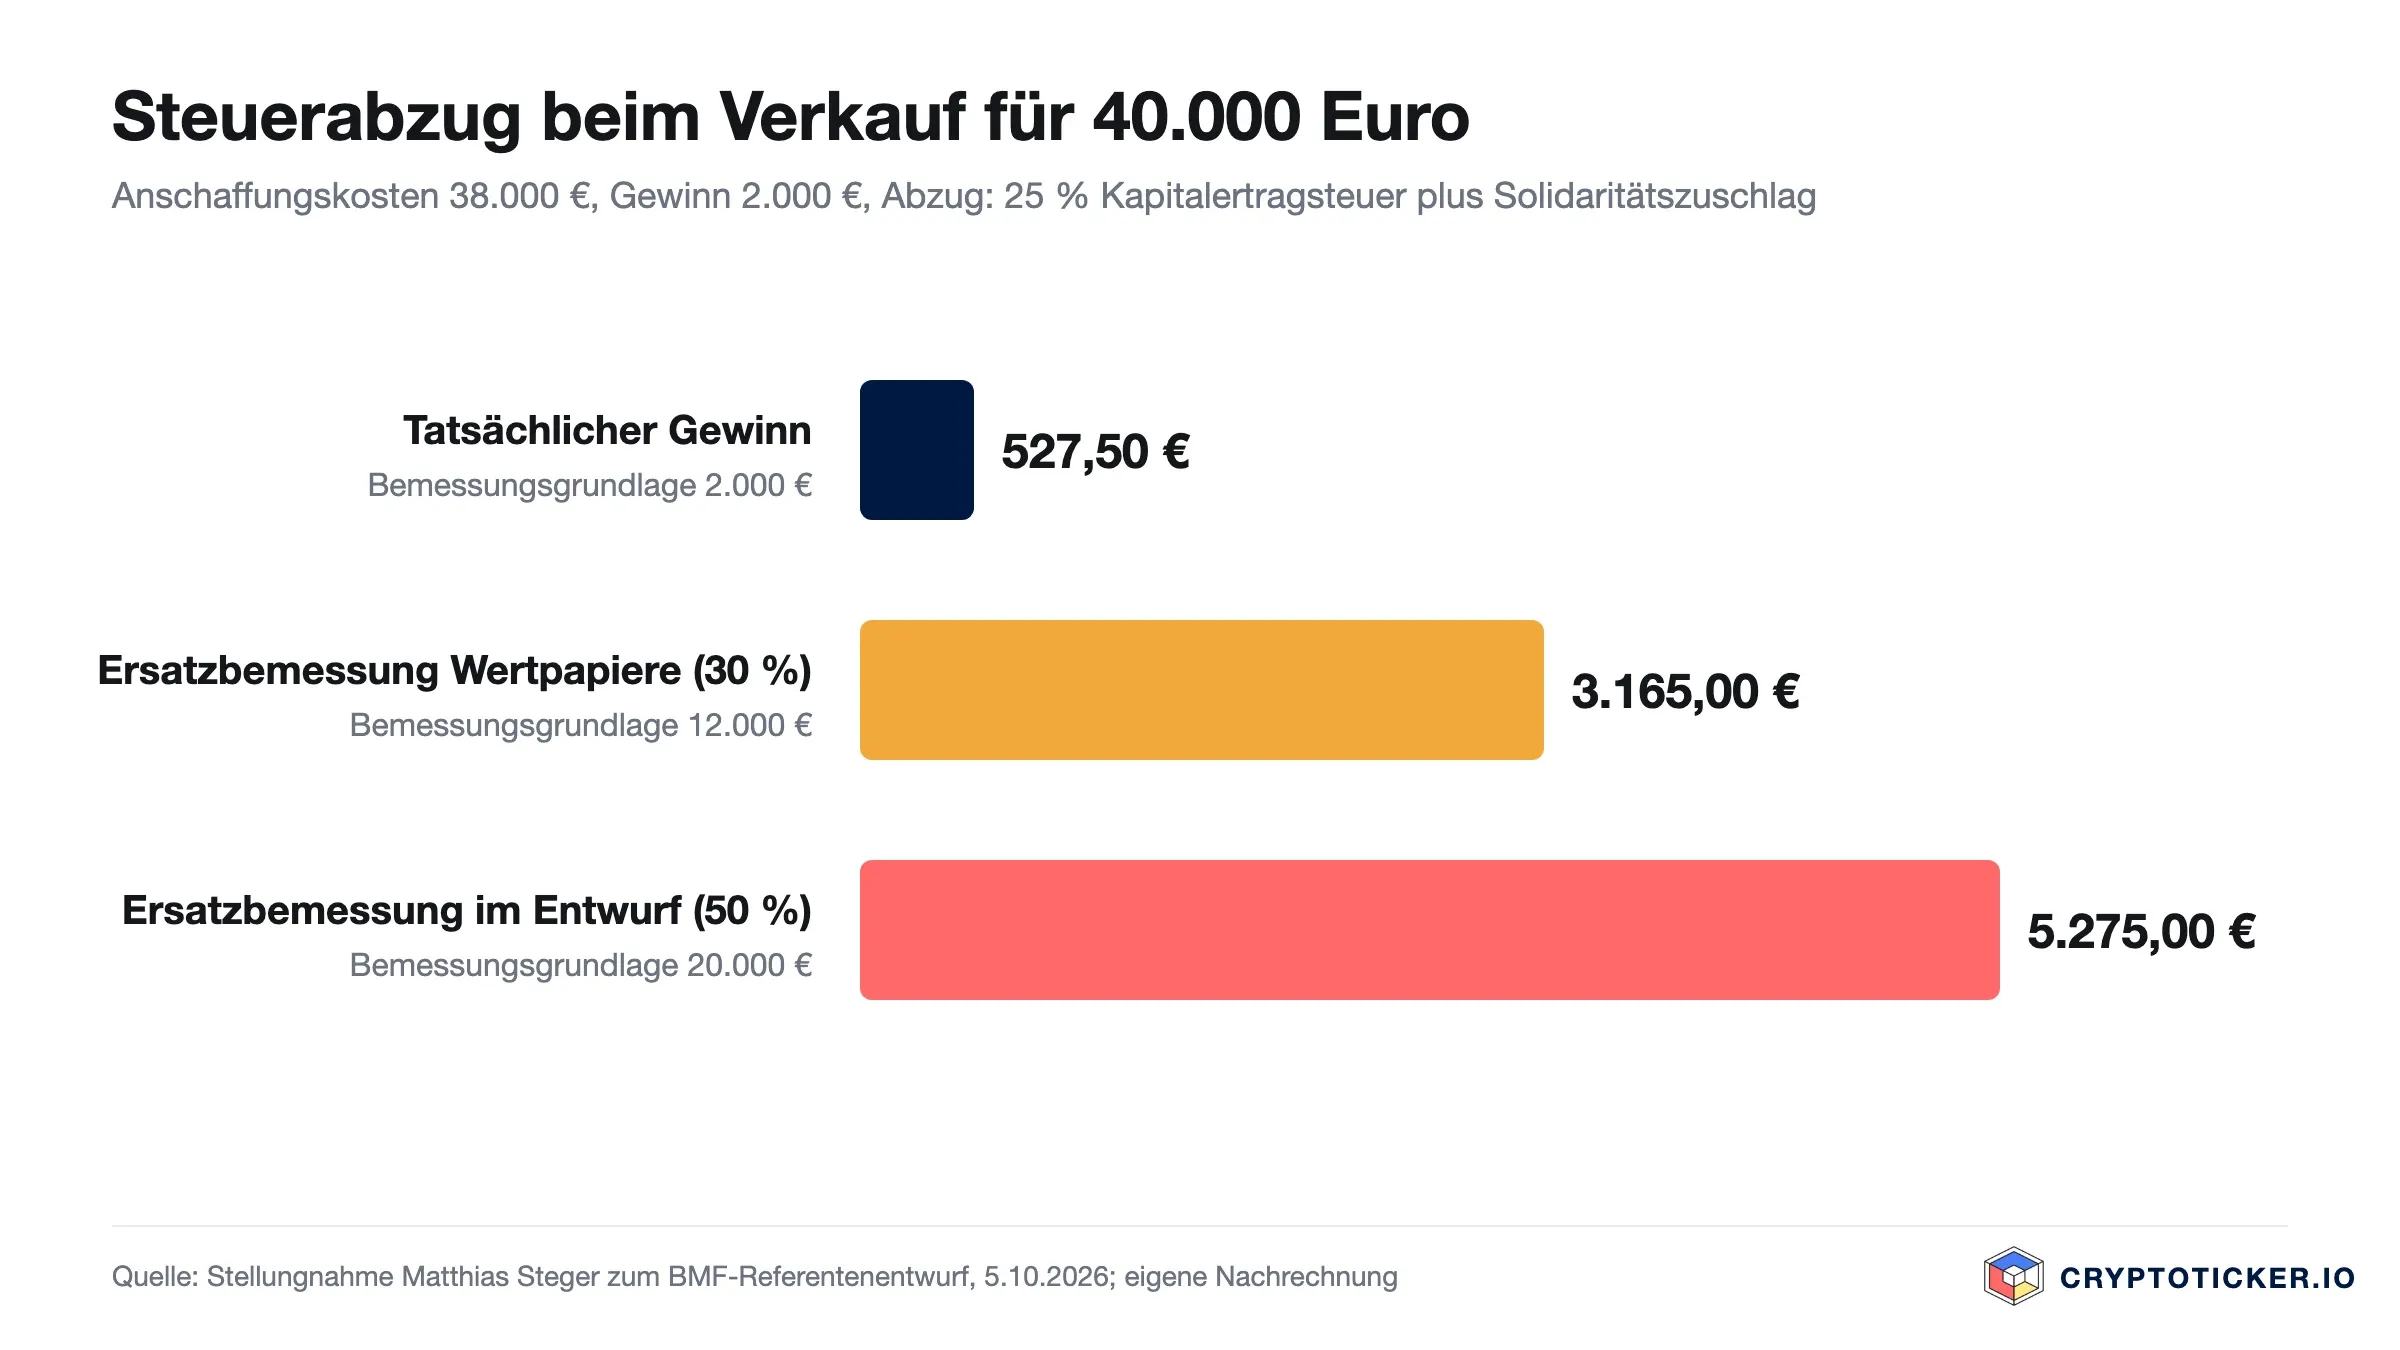
Fehlt ihr das, greift eine Ersatzregel. Kennt die auszahlende Stelle Anschaffungszeitpunkt und Anschaffungskosten nicht und kann sie sich nicht auf deine Angaben stützen, ist laut Entwurf „von einer Anschaffung nach dem 31. Dezember 2026 auszugehen“, und der Steuerabzug „bemisst sich nach 50 Prozent der Einnahmen“. Bei Wertpapieren liegt diese Ersatzbemessungsgrundlage heute bei 30 Prozent. Einen Grund für den höheren Satz nennt die Begründung des Entwurfs nicht, kritisiert Steger.
Seine Beispielrechnung: Du verkaufst Bitcoin für 40.000 Euro, gekauft hast du für 38.000 Euro, der Gewinn liegt bei 2.000 Euro. Auf den echten Gewinn fielen 527,50 Euro Abzug an. Mit der Ersatzbemessung setzt die Plattform 20.000 Euro an und behält 5.275 Euro ein. „Der Abzug übersteigt die geschuldete Steuer um das Zehnfache; die Differenz wird erst in der Veranlagung (§ 32d Abs. 4 EStG) erstattet“, schreibt Steger in seiner Stellungnahme vom 5. Oktober. Das Geld käme also erst mit dem Steuerbescheid zurück, Monate nach dem Verkauf.
Am härtesten trifft die Regel Altbestände. Ein Bitcoin, den du 2021 gekauft hast, wäre nach heutigem Recht und nach dem Entwurf steuerfrei. Fehlen der verkaufenden Plattform die Kaufdaten, behandelt sie ihn trotzdem als Kauf nach 2026 und zieht Steuer ab, die du dir über die Steuererklärung zurückholen musst. Steger nennt die Behauptung „Altbestand“ deshalb die zentrale Tatsache des neuen Systems, die weder Anbieter noch Finanzamt ohne Daten prüfen können.
Was daraus folgt, gilt unabhängig vom Ausgang des Verfahrens: Kaufdaten sichern. Exportiere die Transaktionshistorie jeder Börse, solange das Konto besteht, und halte Überträge zwischen Wallets mit Datum fest. Eine ausdrückliche Pflicht, Anschaffungsdaten beim Wechsel des Anbieters mitzugeben, enthält der Entwurf bisher nicht. Programme, die diese Daten über mehrere Börsen hinweg zusammenführen, findest du im Vergleich der Krypto-Steuer-Tools und Portfolio-Tracker. Mehr zur Ersatzbemessung steht in unserem Beitrag Ohne Kaufbeleg die Hälfte des Verkaufspreises.
Was Banken, Bitcoin-Verband und Steuerberater vom Ministerium fordern
Die Deutsche Kreditwirtschaft hält eine technische Umsetzung des Steuerabzugs nach Berichten über ihre Stellungnahme realistisch erst zum 1. Januar 2029 für machbar, ein Jahr später als im Entwurf vorgesehen. Sie weist außerdem darauf hin, dass langfristig orientierte Anleger, die heute nach Ablauf der Haltefrist steuerfrei verkaufen, mit neuen Beständen künftig dauerhaft steuerpflichtig wären.
Der Bitcoin Bundesverband bittet in seiner Stellungnahme vom 3. Oktober darum, „die einjährige Haltefrist für unmittelbar gehaltene Bitcoin im Privatvermögen beizubehalten“. Sein Kernargument ist die Verwahrung in eigener Hand: „Self-Custody ist ein strukturelles Merkmal von Bitcoin.“ Wer Coins bei einer Börse kauft, jahrelang selbst verwahrt und später bei einer anderen verkauft, hinterlässt bei der verkaufenden Plattform keine Kaufdaten. Der Verband verlangt deshalb einheitliche, übertragbare Anschaffungsdaten, bevor ein Steuerabzug Pflicht wird, und hält fest: „Private Schlüssel oder Seed-Phrasen dürfen nicht als steuerlicher Nachweis verlangt werden.“ Wer seine Coins selbst verwahrt, findet die passenden Geräte im Hardware-Wallet-Vergleich.
Steger geht am weitesten. Er empfiehlt, § 23 Einkommensteuergesetz beizubehalten und zuerst die Meldedaten auszuwerten, die Kryptobörsen seit dem Meldejahr 2026 nach der EU-Richtlinie DAC8 erfassen: „Erst messen, dann entscheiden.“ Hält der Gesetzgeber am Systemwechsel fest, soll die Ersatzbemessung nach seinem Vorschlag auf 30 Prozent sinken. Der Fondsverband BVI möchte, dass das Gesetz bei der Abgrenzung der Tauschkryptowerte die Ausnahmen der EU-Kryptoverordnung MiCA berücksichtigt.
Petitionsausschuss am 12. Oktober: Die Regierung muss sich öffentlich äußern
Zwei Tage vor dem Kabinett steht die Haltefrist im Bundestag auf der Tagesordnung. Der Petitionsausschuss verhandelt am Montag, dem 12. Oktober, ab 12 Uhr öffentlich über die Petition 201716, die den Erhalt der einjährigen Haltefrist fordert und 44.439 Mitzeichnungen gesammelt hat. Laut der Ankündigung des Ausschusses stehen für Rückfragen der Abgeordneten Vertreterinnen und Vertreter der Bundesregierung zur Verfügung. Wer im Saal dabei sein will, muss sich bis Freitag, den 9. Oktober, 12 Uhr anmelden, alle anderen können die Sitzung im Livestream verfolgen. Ablauf und Ort stehen in unserem Beitrag zum Petitionsausschuss am 12. Oktober.
Kabinett am 14. Oktober: Was ein Beschluss bedeutet und was nicht
Beschließt das Kabinett den Entwurf am 14. Oktober, wird daraus ein Gesetzentwurf der Bundesregierung. Der Bundesrat hat dann nach Artikel 76 des Grundgesetzes in der Regel sechs Wochen Zeit für eine Stellungnahme, danach berät der Bundestag in drei Lesungen. Erst wenn beide Kammern zugestimmt haben und das Gesetz im Bundesgesetzblatt verkündet ist, ändert sich die Rechtslage. Bis dahin gilt die einjährige Haltefrist nach § 23 Einkommensteuergesetz unverändert.
Der Entwurf sieht vor, dass das Gesetz am 1. Januar 2027 in Kraft tritt. Nach dem Kabinettstermin blieben dafür rund elf Wochen für das gesamte parlamentarische Verfahren. Der Stichtag 31. Dezember 2026 entscheidet nach dem Entwurf, welche Bestände die Haltefrist behalten: Was bis dahin angeschafft wurde oder dir zugegangen ist, bleibt nach einem Jahr Haltedauer steuerfrei. Warum dieser Tag zum Stichtag wird, erklärt unser Beitrag zum Bestandsschutz für Altbestände, die Eckpunkte des Entwurfs der Beitrag zum Referentenentwurf vor dem Kabinett.
Krypto-Haltefrist: Was du daraus mitnimmst
- Termine im Blick behalten: 12. Oktober Petitionsausschuss, 14. Oktober Kabinett. Ein Kabinettsbeschluss ist noch kein Gesetz, die Haltefrist gilt bis zur Verkündung unverändert.
- Kaufdaten jetzt sichern: Ohne verwendbare Anschaffungsdaten soll die Plattform ab 2028 die Hälfte des Erlöses als Gewinn ansetzen. Exportiere die Historie jeder Börse und dokumentiere Überträge zwischen Wallets.
- Altbestand getrennt führen: Was bis zum 31. Dezember 2026 angeschafft ist, behält nach dem Entwurf die einjährige Frist. Halte fest, welche Coins dazugehören, besonders wenn du zwischen Börse und eigener Wallet wechselst.
- Nicht auf Verdacht kaufen: Eine Anschaffung nur wegen des Stichtags bleibt eine Anlageentscheidung mit Kursrisiko, die Steuerregel nimmt dir dieses Risiko nicht ab.
Häufige Fragen zur Krypto-Haltefrist vor dem Kabinett
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Krypto-Steuer vor dem Kabinett am 14. Oktober: „Stellungnahmen sind nur bis zum 6. Oktober möglich"
- Kryptosteuer 2027: 160 Millionen Euro für einen Haushalt von 555 Milliarden
- Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
- Gehalt in Bitcoin: So funktioniert die Besteuerung
- Null Euro Anschaffungskosten im Krypto-Steuerentwurf: Das prüfst du bei Gehalt in Bitcoin
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

July 13, 2026 3:32 PM
Krypto-Steuern bei wenigen Trades: Das ist wichtig
Wenige Krypto-Trades? Erfahren Sie, wann Verkauf, Tausch, Haltefrist, Gebühren und die 1.000-Euro-Freigrenze steuerlich relevant werden.
July 9, 2026 11:43 AM
Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
July 2, 2026 12:00 PM
Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
October 5, 2026 11:23 PM
50 Euro im Monat in Bitcoin, 118 Raten seit 2017: Lohnt sich der Sparplan noch?
118 Monatsraten zu 50 Euro seit Januar 2017 ergeben 5.900 Euro Einzahlung und heute rund 54.500 Euro. Dieselbe Rate seit Januar 2024 liegt dagegen nur 14,5 Prozent im Plus, und seit Oktober 2025 schlägt der Sparplan den Einmalkauf um fast 39 Prozentpunkte.
July 17, 2026 11:36 AM
Bitcoin über ein Jahr halten: Diese Nachweise zählen
Bitcoin nach mehr als einem Jahr verkaufen: Welche Kaufbelege, Wallet-Daten und Transaktionsnachweise Anleger trotzdem aufbewahren sollten.
July 3, 2026 9:07 AM
Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
USDT, USDC und andere Stablecoins können steuerlich relevant sein. Erfahren Sie, wann Tausche, Gewinne, Haltefrist und Nachweise wichtig werden.
July 6, 2026 11:50 AM
Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
July 14, 2026 11:59 AM
Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.
July 13, 2026 8:37 AM

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
September 9, 2026 3:11 PM

Krypto Steuer in Deutschland: Was 2026 gilt und was sich 2027 ändern soll
Kryptogewinne sind nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist berechnet wird, was mit Staking und Verlusten passiert und was der Referentenentwurf ab 2027 ändern würde.

September 24, 2026 5:26 PM
Bitcoin als Altersvorsorge: Was ab 2027 gilt und was du jetzt entscheidest
Bitcoin ist in keinem staatlich geförderten Vorsorgeprodukt zugelassen, auch nicht im neuen Altersvorsorgedepot ab 2027. Wer Kryptowerte trotzdem für die eigene Rente nutzen will, geht den Weg über das Privatvermögen, und dort verschiebt ein Stichtag Ende 2026 gerade die Steuerregeln.
August 11, 2026 6:18 AM
Bitcoin-Sparplan und Steuer: Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen
Jede Sparplan-Rate ist steuerlich eine eigene Anschaffung mit eigener Haltefrist. Wie Freigrenze, Verwendungsreihenfolge und Nachweispflichten bei monatlichen Bitcoin-Käufen zusammenwirken, mit den Fundstellen aus Gesetz und BMF-Schreiben.
July 15, 2026 8:38 AM
Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.
October 3, 2026 10:39 AM
Bitcoin investieren mit Sparplan oder Einmalbetrag: Das ändert der Steuerstichtag am 31. Dezember
Wer jetzt in Bitcoin investiert, wählt zwischen einem Einmalbetrag, einer monatlichen Rate und einem ETN im Depot. Der Referentenentwurf des Bundesfinanzministeriums will die einjährige Haltefrist nur noch für Bestände gelten lassen, die bis zum 31. Dezember 2026 gekauft wurden.
September 25, 2026 11:35 PM

Krypto-Haltefrist wackelt: Was du vor dem 31. Dezember prüfen musst
Ein CDU-Bundestagsabgeordneter stellt klar: Der Koalitionsvertrag garantiert den Fortbestand der einjährigen Haltefrist für Kryptowerte nicht. Was das für deine Anschaffungen vor dem geplanten Stichtag 31. Dezember 2026 bedeutet.
February 19, 2026 5:42 PM
Top 5 Tipps zur Vorbereitung auf die Krypto Steuererklärung 2026
Bereiten Sie sich auf die Krypto Steuererklärung 2026 vor. Erfahren Sie alles über die 1.000€ Freigrenze, die Haltefrist und neue Meldepflichten wie DAC8.
September 25, 2026 10:40 PM
Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
September 21, 2026 4:54 PM
Bitcoin in Gold tauschen: Was in Deutschland steuerlich passiert
Der Wechsel von Coins in Gold ist für das Finanzamt ein Verkauf, und die Jahresfrist entscheidet über die Rechnung. Wo Barren, Gold-ETC und tokenisiertes Gold steuerlich auseinandergehen und welche Nachweise du brauchst.
September 16, 2026 5:22 PM

Bitcoin beleihen statt verkaufen: Wann in Deutschland trotzdem Steuer anfällt
Bitcoin als Kreditsicherheit zu hinterlegen ist in Deutschland kein Verkauf, denn die Coins bleiben dir nach § 39 der Abgabenordnung steuerlich zugerechnet. Steuerpflichtig wird erst die Verwertung, und dann entscheidet allein, wie lange du die Coins vorher gehalten hast.
October 6, 2026 10:37 PM
Krypto-Haltefrist am 12. Oktober im Petitionsausschuss: Was jetzt wichtig ist
Der Petitionsausschuss des Bundestages verhandelt die Krypto-Haltefrist am Montag, dem 12. Oktober 2026, ab 12 Uhr in öffentlicher Sitzung, mit Vertretern der Bundesregierung für Rückfragen. Zwei Tage später soll das Kabinett über den Referentenentwurf entscheiden, der die einjährige Frist für Käufe ab 2027 streicht.
October 6, 2026 5:24 AM
Bitcoin gegen Gutschein tauschen: Was der Kauf mit Kryptowerten für deine Haltefrist bedeutet
Wer mit Bitcoin einen Gutschein bezahlt, verkauft steuerlich. Was als Veräußerungspreis gilt, wann die Haltefrist von zwölf Monaten greift und welche vier Nachweise das Finanzamt erwartet.
September 7, 2026 5:32 AM
Krypto-Haltefrist soll doch fallen: Nach der Einkommensteuerreform trifft ein eigener Entwurf alle Käufe ab 2027
Korrektur vom 8. Oktober 2026: Die Einkommensteuerreform 2027, die das Bundeskabinett am 2. September beschlossen hat, regelt Kryptowerte nicht. Daraus folgte nicht, dass die Haltefrist bleibt. Ein eigener Referentenentwurf des Bundesfinanzministeriums vom 30. September soll sie für alles streichen, was nach dem 31. Dezember 2026 angeschafft wird. Das Kabinett soll am 14. Oktober darüber beschließen.
September 18, 2026 10:38 AM
Bitcoin und Wegzugsbesteuerung: Was beim Umzug ins Ausland gilt
Wer mit Bitcoin auswandert, rechnet mit einer Wegzugsteuer auf die stillen Reserven und findet im Gesetz nichts davon. Wo die echten Risiken liegen, entscheidet sich an vier Punkten: Wohnsitz, Haltefrist, Rechtsform deiner Anlage und der automatischen Meldung ab 2026.
September 7, 2026 11:25 PM

Krypto-Haltefrist: Was nach dem Ende der Mitzeichnung für Petition 201716 am 15. September passiert
Stand 27.09.2026, Rückblick: Die Mitzeichnungsfrist der Bundestags-Petition 201716 zum Erhalt der einjährigen Haltefrist lief am 15. September 2026 ab. Der Beitrag erklärt, was an diesem Tag endete, wie es im Petitionsausschuss weitergeht und warum kein Anleger deshalb verkaufen muss.
July 23, 2026 12:42 PM
Staking-Rewards verkaufen: Zwei Steuerfälle beachten
Beim Erhalt und späteren Verkauf von Staking-Rewards können zwei steuerliche Vorgänge entstehen. Diese Daten und Nachweise benötigen Anleger.

September 22, 2026 2:23 PM
Fast eine Milliarde Dollar in Bitcoin-ETFs: Was du bei ETN, Depot und Haltefrist prüfst
Die US-Spot-Bitcoin-ETFs haben am 21. September netto 999 Millionen Dollar eingesammelt, den dritten Zuflusstag in Folge. Deutsche Anleger kommen an diese Fonds nicht heran: Was ETN, Haltefrist und Kaufweg für dich bedeuten.
Vielleicht auch interessant