
Bitcoin investieren mit Sparplan oder Einmalbetrag: Das ändert der Steuerstichtag am 31. Dezember
Wer jetzt in Bitcoin investiert, wählt zwischen einem Einmalbetrag, einer monatlichen Rate und einem ETN im Depot. Der Referentenentwurf des Bundesfinanzministeriums will die einjährige Haltefrist nur noch für Bestände gelten lassen, die bis zum 31. Dezember 2026 gekauft wurden.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Wer heute Geld in Bitcoin steckt, entscheidet zuerst über die Form: einen einzelnen Betrag auf einmal, eine feste monatliche Rate oder ein börsengehandeltes Wertpapier im Depot. Diese Entscheidung über das Bitcoin investieren hat im Oktober 2026 einen zusätzlichen Grund, genau hingesehen zu werden. Der Referentenentwurf des Bundesfinanzministeriums zur Krypto-Besteuerung sieht vor, dass die einjährige Haltefrist nur für Bestände weitergilt, die bis zum 31. Dezember 2026 angeschafft wurden. Was danach gekauft wird, soll unter die Abgeltungsteuer fallen. Das Kabinett soll den Entwurf am 14. Oktober beschließen.
Dieser Text rechnet die drei Wege an den Kursen der vergangenen zehn Jahre nach, erklärt die deutsche Steuerlage für jeden von ihnen und benennt, was bei welchem Weg schiefgehen kann. Er gibt keine Kaufempfehlung und nennt kein Kursziel. Den aktuellen Stand und die Analystenstimmen zu Bitcoin findest du auf unserer Prognoseseite.
Bitcoin investieren: Diese drei Wege stehen in Deutschland offen
Alle drei Wege führen zu einer Beteiligung an der Kursentwicklung von Bitcoin, aber sie unterscheiden sich darin, was du am Ende besitzt und wie der Fiskus das behandelt.
Der Direktkauf bedeutet, dass du echte Bitcoin erwirbst und sie entweder bei der Handelsplattform liegen lässt oder auf eine eigene Wallet überträgst. Eine Wallet ist dabei keine Geldbörse, sondern die Verwaltung eines kryptografischen Schlüsselpaars, mit dem du über eine Blockchain-Adresse verfügen kannst. Ob du den gesamten Betrag auf einmal einsetzt oder monatlich eine Rate, ist bei diesem Weg eine reine Timing-Frage.
Der Sparplan ist ein Dauerauftrag auf einen Direktkauf: Ein Anbieter kauft in festem Rhythmus für einen festen Eurobetrag Bitcoin, unabhängig vom Kurs. Der Fachbegriff dafür lautet Dollar-Cost-Averaging, zu Deutsch Durchschnittskosteneffekt. Er beschreibt, dass eine feste Rate bei niedrigen Kursen mehr Bitcoin kauft als bei hohen und der Durchschnittspreis dadurch unter dem Mittelwert der Kurse liegt. Wie sich dieser Effekt in einem Einbruch verhält, haben wir im Juni 2026 am Durchschnittskosteneffekt im Krypto-Crash durchgerechnet.
Das Wertpapier ist der dritte Weg. In der EU gibt es keinen Bitcoin-Fonds nach UCITS-Regeln, weil ein Fonds dieser Art nicht sein gesamtes Vermögen in einen einzigen Vermögenswert legen darf. Was in Deutschland als Bitcoin-ETF angeboten wird, ist deshalb fast immer ein ETN oder ETP, also eine börsengehandelte Schuldverschreibung, die mit Bitcoin besichert ist. Welche Produkte das sind und worauf du bei ihnen achten musst, haben wir im Überblick zu Krypto-ETFs in Deutschland zusammengetragen.
Der Stichtag 31. Dezember 2026 und die einjährige Haltefrist
Heute gilt für privat gehaltene Bitcoin Paragraf 23 des Einkommensteuergesetzes: Wer länger als ein Jahr hält, verkauft steuerfrei, unabhängig von der Höhe des Gewinns. Wer vorher verkauft, zahlt den persönlichen Einkommensteuersatz auf den Gewinn, sobald die Summe aller privaten Veräußerungsgewinne im Kalenderjahr 1.000 Euro erreicht. Diese 1.000 Euro sind eine Freigrenze und kein Freibetrag: Ab einem Euro darüber ist der ganze Gewinn steuerpflichtig, nicht nur der übersteigende Teil.
Der Referentenentwurf, mit dem sich das Kabinett nach Angaben des Bitcoin-Portals Blocktrainer am 14. Oktober befassen soll, würde diese Systematik für Neukäufe beenden. Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden, sollen der Abgeltungsteuer unterliegen, also einem festen Satz unabhängig von der Haltedauer. Für alles, was vorher im Bestand war, ist Bestandsschutz vorgesehen: Dort bliebe die Jahresfrist erhalten.
Für deine Entscheidung ist das der entscheidende Unterschied zwischen den beiden Direktkauf-Varianten. Ein Einmalbetrag, der im Oktober oder November fließt, liegt vollständig im alten Recht. Ein Sparplan, der im Oktober beginnt und zwei Jahre laufen soll, verteilt sich über den Stichtag: Die Raten aus 2026 wären geschützt, die aus 2027 und später nicht. Steuerlich entstehen damit innerhalb desselben Sparplans zwei Gruppen von Beständen, die getrennt behandelt werden müssen.
Wichtig bleibt dabei: Der Entwurf ist ein Entwurf. Bis zur Verkündung im Bundesgesetzblatt kann sich der Stichtag verschieben, und die Stellungnahmefrist der Verbände endete nach Darstellung desselben Berichts bereits am 6. Oktober, also sechs Tage nach dem Versand. Was am Ende im Gesetz steht, entscheiden Bundestag und Bundesrat.
Freigrenze, Nachweispflicht und die Meldungen der Handelsplätze
Unabhängig vom Entwurf hat sich die Durchsetzungsseite 2026 verschoben. Seit dem 1. Januar 2026 greifen die Meldepflichten aus der EU-Richtlinie DAC8, die in Deutschland über das Krypto-Steuer-Transparenz-Gesetz umgesetzt wurde. Anbieter mit Sitz oder Zulassung in der EU melden Konten und Transaktionen ihrer Kunden an die Finanzverwaltung. Das heißt für dich: Die Annahme, ein Verkauf innerhalb der Jahresfrist bleibe unbemerkt, trägt nicht mehr.
Daraus folgt eine praktische Pflicht, die bei einem Sparplan schwerer wiegt als bei einem Einmalkauf. Jede einzelne Rate ist ein eigener Anschaffungsvorgang mit eigenem Datum und eigenem Kurs. Bei monatlicher Rate und fünf Jahren Laufzeit sind das sechzig Vorgänge, die du beim Verkauf nach dem Verfahren First-in-First-out zuordnen musst, also in der Reihenfolge, in der sie gekauft wurden. Wer diese Belege nicht hat, hat nach dem Referentenentwurf ein zusätzliches Problem: Ohne Nachweis der Anschaffungskosten sollen pauschal 50 Prozent des Verkaufserlöses als Bemessungsgrundlage gelten. Was diese Ersatzbemessung im Einzelnen bedeutet, haben wir am 1. Oktober 2026 unter Krypto-Anschaffungskosten und Ersatzbemessung aufgeschrieben.
Ein weiterer Punkt des Entwurfs betrifft die Jahre ab 2028: Dann sollen die Handelsplätze die Steuer direkt abführen, so wie es Banken bei Aktien tun. Die Einzelheiten dazu und was der Abzug für deine Liquidität bedeutet, stehen in unserem Beitrag zur Quellensteuer bei Krypto-Börsen vom 1. Oktober 2026.
Einmalbetrag gegen Sparplan: Die Rechnung über zehn, fünf und ein Jahr
Die Frage, welcher der beiden Direktwege mehr aus demselben Geld gemacht hätte, lässt sich an den tatsächlichen Kursen nachrechnen. Wir haben die Wochenkurse des Paares Bitcoin gegen Euro an der Handelsplattform Kraken bis zurück ins Jahr 2013 ausgewertet und für jeden Monatsanfang den Eröffnungskurs genommen. Verglichen werden zwei Varianten mit identischer Einzahlung: einmal 100 Euro pro Monat über den ganzen Zeitraum, einmal die gesamte Summe am ersten Tag. Bewertet wird beides zum Eröffnungskurs des Oktober 2026 von 73.775 Euro.
| Zeitraum ab Oktober | Einzahlung | Kurs am Start | Sparplan am Ende | Einmalbetrag am Ende |
|---|---|---|---|---|
| 2016, zehn Jahre | 12.000 Euro | 550 Euro | 138.300 Euro | 1.608.500 Euro |
| 2021, fünf Jahre | 6.000 Euro | 47.800 Euro | 11.105 Euro | 9.260 Euro |
| 2023, drei Jahre | 3.600 Euro | 26.448 Euro | 4.339 Euro | 10.042 Euro |
| 2024, zwei Jahre | 2.400 Euro | 54.902 Euro | 2.395 Euro | 3.225 Euro |
| 2025, ein Jahr | 1.200 Euro | 101.066 Euro | 1.331 Euro | 876 Euro |
Das Bild ist nicht einheitlich, und genau darin liegt die Aussage. Über zehn Jahre schlägt der Einmalbetrag den Sparplan um mehr als das Elffache, weil die 12.000 Euro bei 550 Euro je Bitcoin eine Menge kauften, die keine späte Rate mehr erreichen konnte. Über fünf Jahre ab Oktober 2021 dreht sich das Verhältnis: Dort lag der Startkurs mit 47.800 Euro nahe am damaligen Hoch, der Sparplan kaufte den folgenden Einbruch mit ein und liegt am Ende 1.845 Euro vor dem Einmalbetrag. Über das vergangene Jahr ist der Abstand am deutlichsten. Wer im Oktober 2025 bei 101.066 Euro 1.200 Euro auf einmal einsetzte, hält heute Bitcoin im Wert von 876 Euro, also 27 Prozent weniger. Die gleiche Summe in zwölf Monatsraten brachte 1.331 Euro, ein Plus von knapp 11 Prozent.
Warum der Einmalbetrag in 88 von 98 Fünfjahresfenstern vorn lag
Ein einzelner Zeitraum kann glücklich oder unglücklich gewählt sein. Deshalb haben wir dieselbe Rechnung über jedes mögliche Fünfjahresfenster laufen lassen, das die Kursreihe hergibt: 98 Fenster, jeweils 60 Monatsraten gegen eine Einmalzahlung von 6.000 Euro, bewertet am Ende des jeweiligen Fensters. In 88 dieser 98 Fälle lag der Einmalbetrag vorn, in 10 der Sparplan.
Der Grund liegt in der Richtung des Marktes, nicht in einer Eigenschaft des Sparplans. Bitcoin ist über die gesamte bisherige Kursreihe gestiegen. In einem steigenden Markt ist Geld, das früher investiert ist, länger investiert, und früh gekaufte Mengen werden zu keinem Zeitpunkt wieder billiger. Der Sparplan hält definitionsgemäß einen Teil des Kapitals zurück und kauft es zu späteren, im Schnitt höheren Kursen nachträglich ein.
Die zehn Fenster, in denen der Sparplan gewann, haben eine gemeinsame Eigenschaft: Ihr Startmonat lag jeweils kurz vor einem der großen Einbrüche. Das ist die eigentliche Lesart dieser Zahl. Der Einmalbetrag gewinnt häufiger, aber er verliert auch deutlicher, wenn der Einstieg schlecht liegt, und er verlangt eine Entscheidung, die niemand im Voraus mit Daten absichern kann. Der Sparplan kauft dagegen die Unsicherheit mit ein und nimmt dir die Frage nach dem richtigen Tag aus der Hand. Welche der beiden Risikoarten du eher trägst, ist eine Frage an dich und nicht an die Kursreihe.
Zwei Grenzen dieser Erhebung gehören dazu. Gerechnet wird ohne Gebühren und ohne Spread, also ohne den Abstand zwischen An- und Verkaufskurs, und ohne Steuern. Beides belastet den Sparplan stärker, weil er aus vielen kleinen Käufen besteht. Und sie bewertet nur den Stand von heute. Jeder andere Bewertungstag liefert andere Zahlen.
Sparrate, Intervall und Gebühren: Woran ein Bitcoin-Sparplan hängt
Wenn die Entscheidung auf den Sparplan fällt, bestimmen drei Stellschrauben, wie viel vom eingezahlten Geld tatsächlich in Bitcoin landet. Die Mindestrate liegt bei den in Deutschland verfügbaren Anbietern nach den Erhebungen der Vergleichsportale zwischen einem Cent und zehn Euro, bei den meisten großen Häusern bei einem Euro. Das Intervall reicht von wöchentlich bis vierteljährlich, wobei ein kürzeres Intervall den Durchschnittseffekt verstärkt und gleichzeitig mehr Einzelvorgänge für die Steuererklärung erzeugt.
Entscheidend ist die Kostenseite, und sie besteht aus zwei Teilen, die getrennt ausgewiesen werden müssen: der Ordergebühr und dem Spread. Eine feste Ordergebühr von einem Euro ist bei einer Rate von 500 Euro eine Nebensache, bei einer Rate von 25 Euro sind es vier Prozent des Kaufbetrags, die sofort fehlen. Der Spread kommt oben darauf und wird nicht immer als Gebühr bezeichnet. Wer eine kleine Rate besparen will, sollte die Gesamtkosten deshalb als Prozentsatz der eigenen Rate rechnen und nicht die beworbene Gebührenangabe vergleichen. Die aktuellen Konditionen der Anbieter stehen in unserem Vergleich der Bitcoin-Sparpläne.
Zur Auswahl des Anbieters selbst gehört seit dem Geltungsbeginn der EU-Verordnung MiCA Ende Dezember 2024 ein harter Prüfpunkt: Ein Handelsplatz, der in der EU Privatkunden bedient, braucht eine Zulassung als Anbieter von Kryptowerte-Dienstleistungen. Die Zulassung sagt nichts über die Kursentwicklung, aber sie regelt Eigenkapital, Verwahrung und Beschwerdewege. Welche Häuser sie haben, führen wir unter regulierte Krypto-Börsen. Die Gebührenstrukturen ändern sich häufig, deshalb lohnt der Blick auf die Preisliste des Anbieters am Tag des Abschlusses.
Krypto-ETN im Depot: Der Lieferanspruch entscheidet über die Steuerregel
Der dritte Weg läuft nicht über eine Krypto-Plattform, sondern über das Wertpapierdepot bei Bank oder Broker. Gehandelt werden ETN, also besicherte Schuldverschreibungen auf den Bitcoin-Kurs. Praktisch hat das Vorteile: kein eigener Schlüssel, kein zusätzliches Konto, Kauf und Sparplan über die gewohnte Depotmaske, und die Abrechnung landet automatisch in der Jahressteuerbescheinigung.
Steuerlich ist dieser Weg der komplizierteste, und die Unterscheidung hängt an einem einzigen Merkmal: dem Lieferanspruch. Gibt dir das Produkt das verbriefte Recht, die Auslieferung der hinterlegten Bitcoin zu verlangen, spricht viel dafür, es wie den Direktbesitz zu behandeln, also mit der Jahresfrist nach Paragraf 23. Fehlt dieses Recht, liegt eine reine Forderung vor, und die Erträge sind Kapitaleinkünfte mit Abgeltungsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer, ohne jede Haltefrist. Eine abschließende, für alle Produkte verbindliche Festlegung der Finanzverwaltung gibt es dazu nicht, und die Einordnung wird am Ende vom konkreten Prospekt abhängen. Bei größeren Summen ist das der Punkt, an dem sich der Gang zu einem Steuerberater rechnet.
Dazu kommt ein Risiko, das der Direktkauf nicht kennt: das Emittentenrisiko. Du hältst eine Forderung gegen die ausgebende Gesellschaft. Ist die Besicherung treuhänderisch getrennt verwahrt, ist dieses Risiko klein, aber es ist nicht null, und es gehört in die Abwägung gegen das Risiko, einen eigenen Schlüssel zu verlieren.
Verwahrung nach dem Kauf: Wer den Schlüssel hält, hält die Bitcoin
Beim Direktkauf ist der Kauf nicht der letzte Schritt. Lässt du die Bitcoin auf dem Handelskonto liegen, hältst du eine Gutschrift gegen den Anbieter, und dessen Zahlungsfähigkeit und Sicherheitsarchitektur sind Teil deines Risikos. Überträgst du sie auf eine eigene Wallet, trägst du dieses Risiko nicht mehr, dafür aber die vollständige Verantwortung für den Schlüssel. Es gibt keine Stelle, die ein verlorenes Wiederherstellungswort ersetzt.
Für die Entscheidung hilft die Höhe des Betrags. Bei einer Rate von 25 Euro im Monat ist ein Hardware-Gerät im ersten Jahr teurer als der Bestand, den es schützt; dort ist das Konto bei einem zugelassenen Anbieter eine vertretbare Zwischenlösung, solange du die Zwei-Faktor-Absicherung nicht über SMS laufen lässt. Sobald der Bestand in den vierstelligen Bereich wächst, verschiebt sich das Verhältnis. Ein Hardware-Gerät hält den Schlüssel dauerhaft getrennt vom Internet und gibt Zahlungen erst nach einer Bestätigung am Gerät frei. Steuerlich ist der Übertrag auf die eigene Wallet kein Verkauf und löst keine Steuer aus, solange du Eigentümer bleibst.
Positionsgröße und Totalverlust: Die Risikoseite der Entscheidung
Bitcoin hat in seiner Geschichte mehrfach mehr als 70 Prozent vom Hoch verloren und sich danach erholt. Dass das wieder geschieht, ist keine Prognose, sondern die Beschreibung einer Eigenschaft: Dieser Markt kennt Einbrüche in dieser Größenordnung. Ein Totalverlust ist möglich, und er ist weder durch eine Einlagensicherung noch durch einen Entschädigungsfonds abgedeckt. Die 100.000 Euro Einlagensicherung einer Bank gelten für Guthaben in Euro, nicht für Kryptowerte.
Daraus folgt kein Rat zur Höhe, sondern eine Rechenprobe, die du selbst machen kannst: Setze den Betrag an, den du investieren willst, und ziehe davon 80 Prozent ab. Bleibt die Differenz ein Betrag, der deine Miete, deinen Notgroschen oder eine absehbare Ausgabe nicht berührt, ist die Positionsgröße tragfähig. Berührt er sie, ist sie zu groß, unabhängig davon, für welchen der drei Wege du dich entscheidest. Wer auf Kredit oder mit Hebel arbeitet, verlässt diese Rechnung vollständig, weil dort schon ein Rücksetzer zur Zwangsliquidation führen kann, lange bevor sich ein Kurs wieder erholt.
Ein letzter Punkt zum Zeitpunkt. Der Stichtag am 31. Dezember 2026 ist ein steuerlicher Vorteil für Käufe, die bis dahin stattfinden, aber er ist kein Grund, eine Entscheidung vorzuziehen, die du inhaltlich noch nicht getroffen hast. Ein Bestand, der unter Zeitdruck zu groß ausfällt, kostet im nächsten Einbruch mehr, als die Haltefrist je einbringt.
Bitcoin investieren: Deine nächsten drei Schritte
- Weg und Betrag festlegen, bevor du ein Konto öffnest. Entscheide zuerst, ob du eine Summe auf einmal oder eine monatliche Rate einsetzen willst, und prüfe die Zahl mit der Rechenprobe aus dem vorigen Abschnitt. Erst danach wird die Anbieterfrage konkret: Konditionen und Mindestraten stehen im Vergleich der Bitcoin-Sparpläne.
- Belege von der ersten Transaktion an sammeln. Lege für jeden Kauf Datum, Menge, Kurs und Gebühr ab, am besten automatisiert. Wer das erst beim Verkauf nachholt, zahlt nach dem Entwurf im Zweifel auf die Hälfte des Erlöses Steuer. Welche Programme die Zuordnung übernehmen, zeigt unsere Übersicht der Krypto-Steuer-Tools und Portfolio-Tracker.
- Die Verwahrung mit dem Bestand mitwachsen lassen. Lege eine Schwelle fest, ab der du den Bestand vom Handelskonto auf eine eigene Wallet überträgst, und halte sie ein. Die Geräte und ihre Unterschiede findest du im Hardware-Wallet-Vergleich.
(Stand: 3. Oktober 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Häufige Fragen zum Bitcoin investieren
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
- Krypto-Steuern bei wenigen Trades: Das ist wichtig
- Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
- Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
- Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

August 11, 2026 6:18 AM
Bitcoin-Sparplan und Steuer: Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen
Jede Sparplan-Rate ist steuerlich eine eigene Anschaffung mit eigener Haltefrist. Wie Freigrenze, Verwendungsreihenfolge und Nachweispflichten bei monatlichen Bitcoin-Käufen zusammenwirken, mit den Fundstellen aus Gesetz und BMF-Schreiben.
September 9, 2026 3:11 PM

Krypto Steuer in Deutschland: Was 2026 gilt und was sich 2027 ändern soll
Kryptogewinne sind nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist berechnet wird, was mit Staking und Verlusten passiert und was der Referentenentwurf ab 2027 ändern würde.
August 24, 2026 10:39 AM
Bitcoin nachkaufen bei 77.000 Dollar: Sparplan oder Einmalkauf
Bitcoin steht bei 77.256 US-Dollar nach plus 22,78 Prozent in einer Woche. Diese Anleitung zeigt dir, wie du bei diesem Kurs sauber nachkaufst und welche Methode zu welcher Ausgangslage passt.
February 19, 2026 5:42 PM
Top 5 Tipps zur Vorbereitung auf die Krypto Steuererklärung 2026
Bereiten Sie sich auf die Krypto Steuererklärung 2026 vor. Erfahren Sie alles über die 1.000€ Freigrenze, die Haltefrist und neue Meldepflichten wie DAC8.

September 22, 2026 2:23 PM
Fast eine Milliarde Dollar in Bitcoin-ETFs: Was du bei ETN, Depot und Haltefrist prüfst
Die US-Spot-Bitcoin-ETFs haben am 21. September netto 999 Millionen Dollar eingesammelt, den dritten Zuflusstag in Folge. Deutsche Anleger kommen an diese Fonds nicht heran: Was ETN, Haltefrist und Kaufweg für dich bedeuten.
July 9, 2026 11:43 AM
Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
August 9, 2026 4:20 PM

Krypto-Haltefrist vor der Abschaffung: Was Petition 201716 und der Kabinettsbeschluss für deine Steuer bedeuten
Petition 201716 im Bundestag fordert den Erhalt der einjährigen Haltefrist für Kryptowerte und hat das Quorum von 30.000 Mitzeichnungen bereits überschritten. Der Beitrag ordnet ein, was der Kabinettsbeschluss vom 6. Juli 2026 vorsieht, was davon verbindlich ist und welche Unterlagen du jetzt zusammenstellen solltest.
July 17, 2026 11:36 AM
Bitcoin über ein Jahr halten: Diese Nachweise zählen
Bitcoin nach mehr als einem Jahr verkaufen: Welche Kaufbelege, Wallet-Daten und Transaktionsnachweise Anleger trotzdem aufbewahren sollten.
July 3, 2026 9:07 AM
Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
USDT, USDC und andere Stablecoins können steuerlich relevant sein. Erfahren Sie, wann Tausche, Gewinne, Haltefrist und Nachweise wichtig werden.
August 24, 2026 8:56 AM
Bitcoin-Sparplan Österreich: So wird der Kaufpreis berechnet
Bitcoin per Sparplan gekauft? Österreich nutzt bei mehreren Käufen grundsätzlich den gleitenden Durchschnittspreis zur Berechnung steuerpflichtiger Gewinne.
July 14, 2026 11:59 AM
Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.
September 9, 2026 3:20 PM
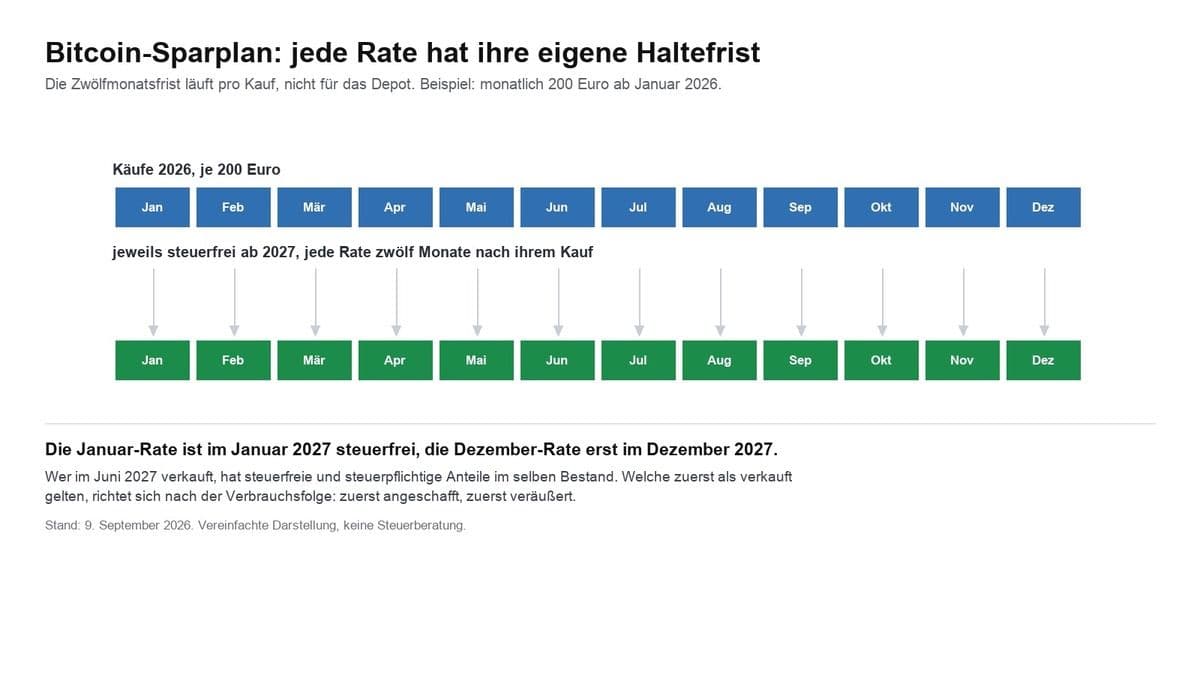
Bitcoin und Steuern in Deutschland: Haltefrist, Sparplan, ETP und Mining
Bitcoin-Gewinne sind nach zwölf Monaten steuerfrei. Was das für einen Sparplan mit zwölf Fristen bedeutet, warum ETPs anders besteuert werden und was bei Mining, Schenkung und Verlusten gilt.
July 14, 2026 12:18 PM
Staking Rewards dokumentieren: So vermeidest du Fehler
Staking Rewards richtig dokumentieren: Erfahre, welche Daten, Kurse und Claiming-Zeitpunkte für Steuer und späteren Verkauf wichtig sind.

August 12, 2026 12:12 PM
Bitcoin-KESt in Österreich: Wann Börsen 27,5 % einbehalten
Wann österreichische Kryptobörsen 27,5 % KESt automatisch abziehen, welche Bitcoin-Gewinne betroffen sind und wann Anleger selbst erklären müssen.
August 14, 2026 12:22 PM

Bitcoin-Steuerreporting Österreich 2026: Das gilt
Bitcoin-Steuerreporting in Österreich: Welche Daten Anleger 2026 von Kryptobörsen verlangen können und wann der Report für die Steuer wichtig ist.
August 7, 2026 9:52 AM
Bitcoin vor März 2021: Verkauf in Österreich steuerfrei?
Bitcoin vor März 2021 gekauft? Warum Altbestände in Österreich 2026 noch steuerfrei verkauft werden können und welche Ausnahmen gelten.
July 15, 2026 8:38 AM
Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.
June 6, 2026 4:36 PM
DCA Krypto: Wie du mit Dollar Cost Averaging Krypto-Crashs überstehst und langfristig investierst
Bitcoin von $120.000 auf $60.000? Mit der DCA-Strategie investierst du Schritt für Schritt und nutzt Krypto-Crashs als Chance statt in Panik zu verkaufen.

September 10, 2026 2:30 PM
BW-Bank öffnet den Bitcoin-Handel im Depot: Was du vor dem ersten Kauf prüfen musst
Seit dem 9. September 2026 können BW-Bank-Kunden zehn Kryptowerte über ihr Wertpapierdepot handeln, abgewickelt und verwahrt von Bitpanda. Der vertraute Depot-Rahmen verdeckt dabei drei Punkte, die du vor der ersten Order klären solltest.
September 25, 2026 10:40 PM
Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
September 21, 2026 4:54 PM
Bitcoin in Gold tauschen: Was in Deutschland steuerlich passiert
Der Wechsel von Coins in Gold ist für das Finanzamt ein Verkauf, und die Jahresfrist entscheidet über die Rechnung. Wo Barren, Gold-ETC und tokenisiertes Gold steuerlich auseinandergehen und welche Nachweise du brauchst.
September 16, 2026 5:22 PM

Bitcoin beleihen statt verkaufen: Wann in Deutschland trotzdem Steuer anfällt
Bitcoin als Kreditsicherheit zu hinterlegen ist in Deutschland kein Verkauf, denn die Coins bleiben dir nach § 39 der Abgabenordnung steuerlich zugerechnet. Steuerpflichtig wird erst die Verwertung, und dann entscheidet allein, wie lange du die Coins vorher gehalten hast.
September 24, 2026 5:26 PM
Bitcoin als Altersvorsorge: Was ab 2027 gilt und was du jetzt entscheidest
Bitcoin ist in keinem staatlich geförderten Vorsorgeprodukt zugelassen, auch nicht im neuen Altersvorsorgedepot ab 2027. Wer Kryptowerte trotzdem für die eigene Rente nutzen will, geht den Weg über das Privatvermögen, und dort verschiebt ein Stichtag Ende 2026 gerade die Steuerregeln.

March 18, 2026 8:30 AM
Top 5 Kryptos zum Kaufen im März 2026: Die besten unterbewerteten Altcoins
Bitcoin liegt 50 % unter seinem ATH und bietet eine riesige Chance. Entdecken Sie die Top 5 Kryptos für März 2026, während der Markt zur Erholung ansetzt.
September 18, 2026 10:38 AM

Bitcoin und Wegzugsbesteuerung: Was beim Umzug ins Ausland gilt
Wer mit Bitcoin auswandert, rechnet mit einer Wegzugsteuer auf die stillen Reserven und findet im Gesetz nichts davon. Wo die echten Risiken liegen, entscheidet sich an vier Punkten: Wohnsitz, Haltefrist, Rechtsform deiner Anlage und der automatischen Meldung ab 2026.
Vielleicht auch interessant