
Bitcoin versteuern: Anleitung in fünf Schritten mit Rechenbeispiel
Bitcoin versteuerst du nur, wenn du innerhalb eines Jahres nach dem Kauf verkaufst oder tauschst. Diese Anleitung zeigt in fünf Schritten, wie du Haltefrist, Gewinn, Freigrenze und Steuer bestimmst, mit Rechenbeispiel zum Kurs vom 21. Oktober 2026.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Aktualisiert am 21. Oktober 2026: neu gefasst als Schritt-für-Schritt-Anleitung mit Rechenbeispiel, Steuertarif 2026 und dem Stand der geplanten Reform.
Bitcoin versteuerst du in Deutschland nur dann, wenn du ihn innerhalb eines Jahres nach dem Kauf verkaufst, tauschst oder damit bezahlst. Der Gewinn ist dann ein privates Veräußerungsgeschäft nach § 23 Einkommensteuergesetz und wird mit deinem persönlichen Steuersatz besteuert, sobald alle privaten Veräußerungsgewinne des Jahres zusammen 1.000 Euro erreichen. Liegen mehr als zwölf Monate zwischen Kauf und Verkauf, bleibt der Gewinn steuerfrei, egal wie hoch er ist.
Das gilt unverändert für 2026 und für deine nächste Steuererklärung. Ein Referentenentwurf des Bundesfinanzministeriums will Kryptowerte, die nach dem 31. Dezember 2026 gekauft werden, künftig mit 25 Prozent Abgeltungsteuer belegen. Das Bundeskabinett hat ihn am 14. Oktober 2026 nicht beschlossen, einen neuen Termin gibt es nicht. Den laufenden Stand hält unser Überblick zur Krypto-Haltefrist-Reform fest, die Grundlagen zu allen Kryptowährungen stehen im Ratgeber Krypto Steuer in Deutschland.
Das Wichtigste in Kürze
- Zwölf Monate: Wer Bitcoin länger als ein Jahr hält, verkauft steuerfrei. Kauf am 10. März 2026 heißt steuerfrei ab dem 11. März 2027.
- 1.000 Euro Freigrenze: Erst ab einem Gesamtgewinn von 1.000 Euro im Jahr wird besteuert, dann aber der ganze Betrag.
- Tausch zählt als Verkauf: Bitcoin gegen Ether oder einen Stablecoin zu tauschen löst innerhalb der Frist Steuer aus.
- Steuersatz 14 bis 45 Prozent: Der Gewinn wird zu deinem Einkommen addiert, Tarif 2026 mit Grundfreibetrag 12.348 Euro.
- FIFO je Wallet: Ohne Einzelnachweis gelten die zuerst gekauften Bitcoin als zuerst verkauft (BMF-Schreiben vom 6. März 2025).
- Meldung ab 2027: Börsen melden die Umsätze des Jahres 2026 bis zum 31. Juli 2027 an das Bundeszentralamt für Steuern.
Wann du Bitcoin versteuern musst und wann nicht
Steuerpflichtig wird nicht der Kauf, sondern erst die Veräußerung innerhalb der Jahresfrist. Kryptowerte sind nach dem BMF-Schreiben vom 6. März 2025 „andere Wirtschaftsgüter“ im Sinne von § 23 EStG (Randnummer 53). Als Veräußerung zählt jeder Vorgang, bei dem du Bitcoin gegen etwas anderes hergibst: Euro, eine andere Kryptowährung, eine Ware oder eine Dienstleistung (Randnummer 54).
| Vorgang mit Bitcoin | innerhalb von zwölf Monaten | nach mehr als zwölf Monaten |
|---|---|---|
| Kauf mit Euro | keine Steuer | keine Steuer |
| Halten, Kursgewinn auf dem Papier | keine Steuer | keine Steuer |
| Verkauf gegen Euro | steuerpflichtig nach § 23 EStG | steuerfrei |
| Tausch gegen Ether, Solana oder einen Stablecoin | steuerpflichtig, neue Frist für den erhaltenen Coin | steuerfrei, neue Frist für den erhaltenen Coin |
| Bezahlen einer Ware oder Leistung | steuerpflichtig | steuerfrei |
| Übertrag zwischen eigenen Wallets | keine Steuer, Frist läuft weiter | keine Steuer |
| Staking-Belohnung erhalten | sonstige Einkunft nach § 22 Nr. 3 EStG beim Zufluss, eigene Freigrenze 256 Euro | |
Besteuerung von Kryptowährungen: dieselben Regeln für Ethereum und Co.
Steuerlich ist Bitcoin keine Währung, sondern ein anderes Wirtschaftsgut, umgangssprachlich ein Spekulationsobjekt. Daher kommt auch der Begriff Spekulationsfrist für die Haltefrist von einem Jahr. Was in dieser Anleitung für Bitcoin steht, gilt für alle Kryptowährungen im Privatvermögen gleich: Ethereum, Solana, XRP, Litecoin und jeder andere Coin. FIFO und Durchschnittsmethode rechnest du dabei je Handelsbezeichnung und je Wallet getrennt, also einen eigenen Bestand für Bitcoin und einen für Ether.
Staking und Lending, Mining: Einkünfte statt Veräußerungsgewinne
Eine Sonderrolle haben Erträge, die du für das Bereitstellen deiner Coins bekommst. Belohnungen aus Staking und Zinsen aus Lending sind sonstige Einkünfte nach § 22 Nummer 3 EStG und werden im Zeitpunkt des Zuflusses mit dem Marktkurs angesetzt (Randnummern 48 und 65). Für sie gilt eine eigene Freigrenze: Unter 256 Euro im Jahr bleiben diese Einkünfte steuerfrei. Die erhaltenen Coins gelten als angeschafft, für ihren späteren Verkauf beginnt eine eigene Spekulationsfrist ab dem Zufluss (Randnummer 54).
Mining kann je nach Umfang eine private oder eine gewerbliche Tätigkeit sein (Randnummer 34). Wie das beim Staking im Einzelnen läuft, steht im Ratgeber Staking Steuern, die Regeln für Mining im Beitrag Krypto-Mining und Steuer.
Schritt 1: Die Haltefrist für jeden Kauf bestimmen
Die Spekulationsfrist läuft für jeden Kauf einzeln. Sie beginnt am Tag nach der Anschaffung und endet mit Ablauf des Tages, der im Folgejahr dem Kaufdatum entspricht. Wer am 10. März 2026 kauft, verkauft am 11. März 2027 steuerfrei. Maßgeblich sind bei einer zentralen Börse die Zeitstempel, die sie aufzeichnet, bei einer eigenen Wallet die Zeitpunkte aus der Blockchain (Randnummer 55 des BMF-Schreibens).
Zwei Punkte entscheiden in der Praxis über die Frist:
- Jeder Tausch startet die Frist neu. Tauschst du Bitcoin in Ether, beginnt für den Ether eine neue Jahresfrist, und der Tausch selbst ist eine Veräußerung des Bitcoin.
- Keine Verlängerung auf zehn Jahre. Bei Bitcoin und anderen Zahlungs-Token gilt die Zehnjahresfrist aus § 23 EStG nicht, auch wenn du sie verleihst oder einsetzt (Randnummer 63).
Schritt 2: Welche Bitcoin du verkaufst: FIFO und Einzelbetrachtung
Hast du zu verschiedenen Zeitpunkten gekauft, musst du festlegen, welche Coins du verkaufst. Das BMF-Schreiben verlangt zuerst die Einzelbetrachtung: Kannst du nachweisen, welche konkreten Einheiten du verkaufst, zählt deren Kaufdatum. Ist das nicht möglich, gelten für die Haltefrist die zuerst angeschafften Bitcoin als zuerst verkauft, das sogenannte First in, first out (FIFO). Für die Höhe des Gewinns schreibt das Schreiben die Durchschnittsmethode vor und erlaubt aus Vereinfachungsgründen ebenfalls FIFO (Randnummer 61).
Die Betrachtung gilt je Wallet. Die gewählte Methode behältst du in dieser Wallet bei, bis alle Bitcoin darin verkauft sind. Das ist mehr als eine Formalie, wie das Beispiel zeigt:
| Vorgang | Datum | Menge | Preis |
|---|---|---|---|
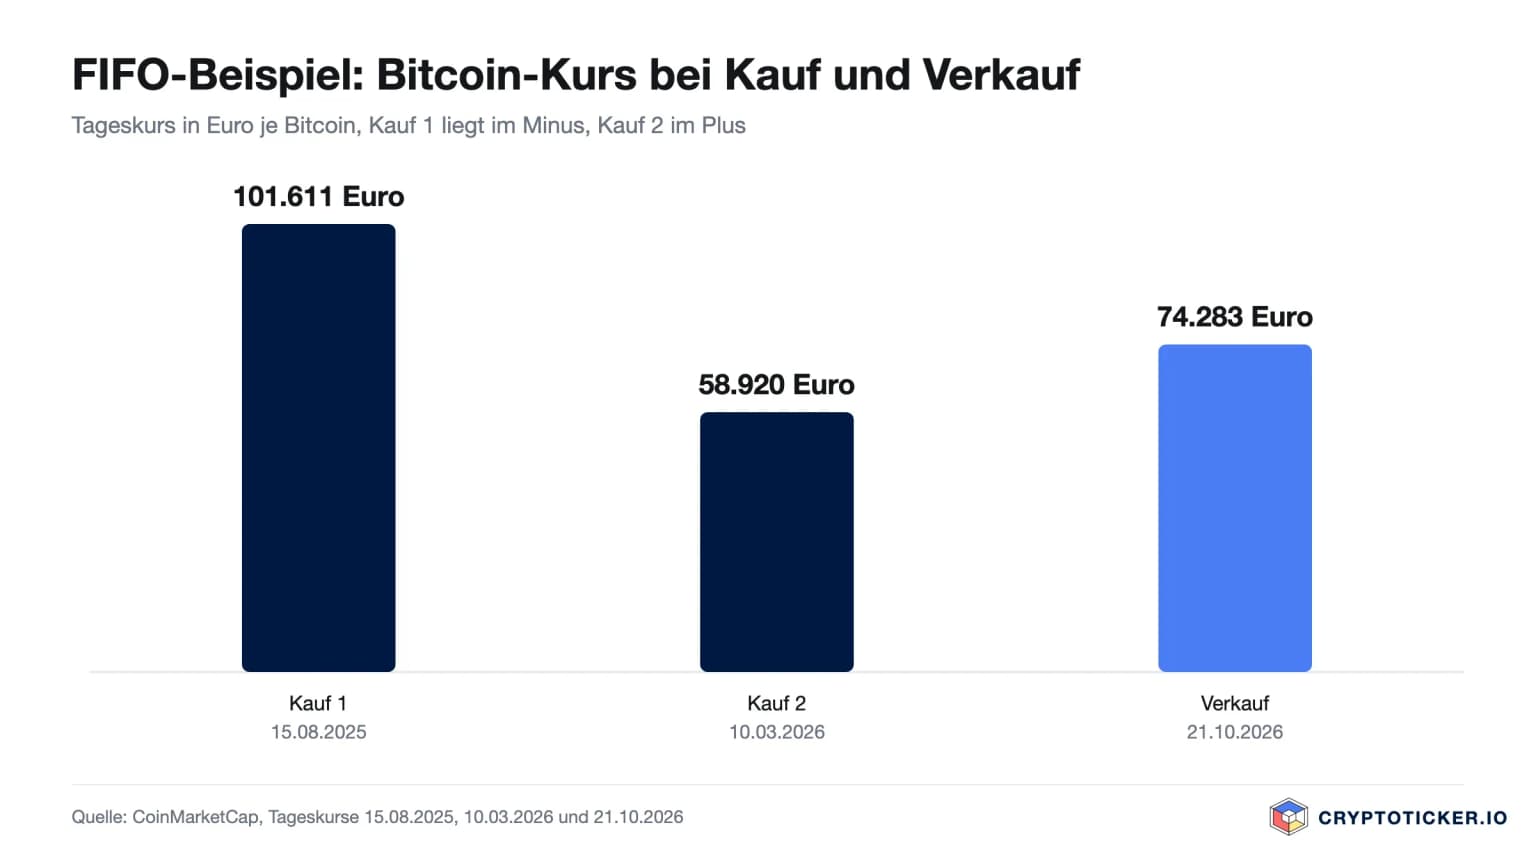
| Kauf 1 | 15. August 2025 | 0,05 BTC | 5.080,55 Euro (101.610,99 Euro je BTC) |
| Kauf 2 | 10. März 2026 | 0,05 BTC | 2.946,00 Euro (58.919,97 Euro je BTC) |
| Verkauf | 21. Oktober 2026 | 0,05 BTC | 3.714,16 Euro (74.283,11 Euro je BTC) |
Die Kurse sind die Tageskurse von CoinMarketCap. Nach FIFO verkaufst du die Bitcoin aus Kauf 1. Zwischen dem 15. August 2025 und dem 21. Oktober 2026 liegen mehr als zwölf Monate, der Verkauf ist nicht steuerbar, und es fällt keine Steuer an. Der Kursverlust von 1.366,39 Euro spielt dann steuerlich keine Rolle. Hältst du Kauf 2 in einer eigenen Wallet und verkaufst gezielt daraus, entsteht ein Gewinn von 768,16 Euro innerhalb der Frist. Er bleibt nur steuerfrei, solange dein Gesamtgewinn des Jahres unter 1.000 Euro liegt. Wer seine Käufe auf Wallets verteilt, entscheidet also mit, welche Kaufposition zuerst veräußert wird.
Schritt 3: Den Gewinn berechnen
Der Gewinn ist der Veräußerungserlös abzüglich der Anschaffungskosten und der Werbungskosten (Randnummer 57). Gebühren beim Kauf erhöhen die Anschaffungskosten, Gebühren beim Verkauf ziehst du als Werbungskosten ab (Randnummer 59). Beim Tausch gilt als Erlös der Marktkurs der Coins, die du erhältst, zum Zeitpunkt des Tauschs (Randnummer 58). Bezahlst du mit Bitcoin, ist der vereinbarte Euro-Preis der Erlös (Randnummer 60).
Für die Kurse darfst du statt des sekundengenauen Marktkurses einen Tageskurs verwenden, etwa den Tagesschlusskurs einer Kursquelle. Bedingung ist, dass du Kauf und Verkauf nach derselben Quelle und Methode bewertest (Randnummer 91). Wer die günstigste Quelle für den Kauf und eine andere für den Verkauf wählt, verliert diese Vereinfachung.
Handel mit Kryptowährungen: wann er gewerblich wird
Diese Anleitung gilt für Privatanleger, die Bitcoin im Privatvermögen halten. Wer sehr häufig kauft und verkauft, kann die Grenze zum Gewerbe überschreiten. Dann sind die Gewinne aus dem Handel gewerbliche Einkünfte, ohne Spekulationsfrist und ohne Freigrenze. Für die Abgrenzung zieht das BMF-Schreiben die Kriterien des gewerblichen Wertpapierhandels heran (Randnummer 52). Bei Privatanlegern mit gelegentlichen Krypto-Transaktionen ist das die Ausnahme.
Schritt 4: Die Freigrenze von 1.000 Euro prüfen
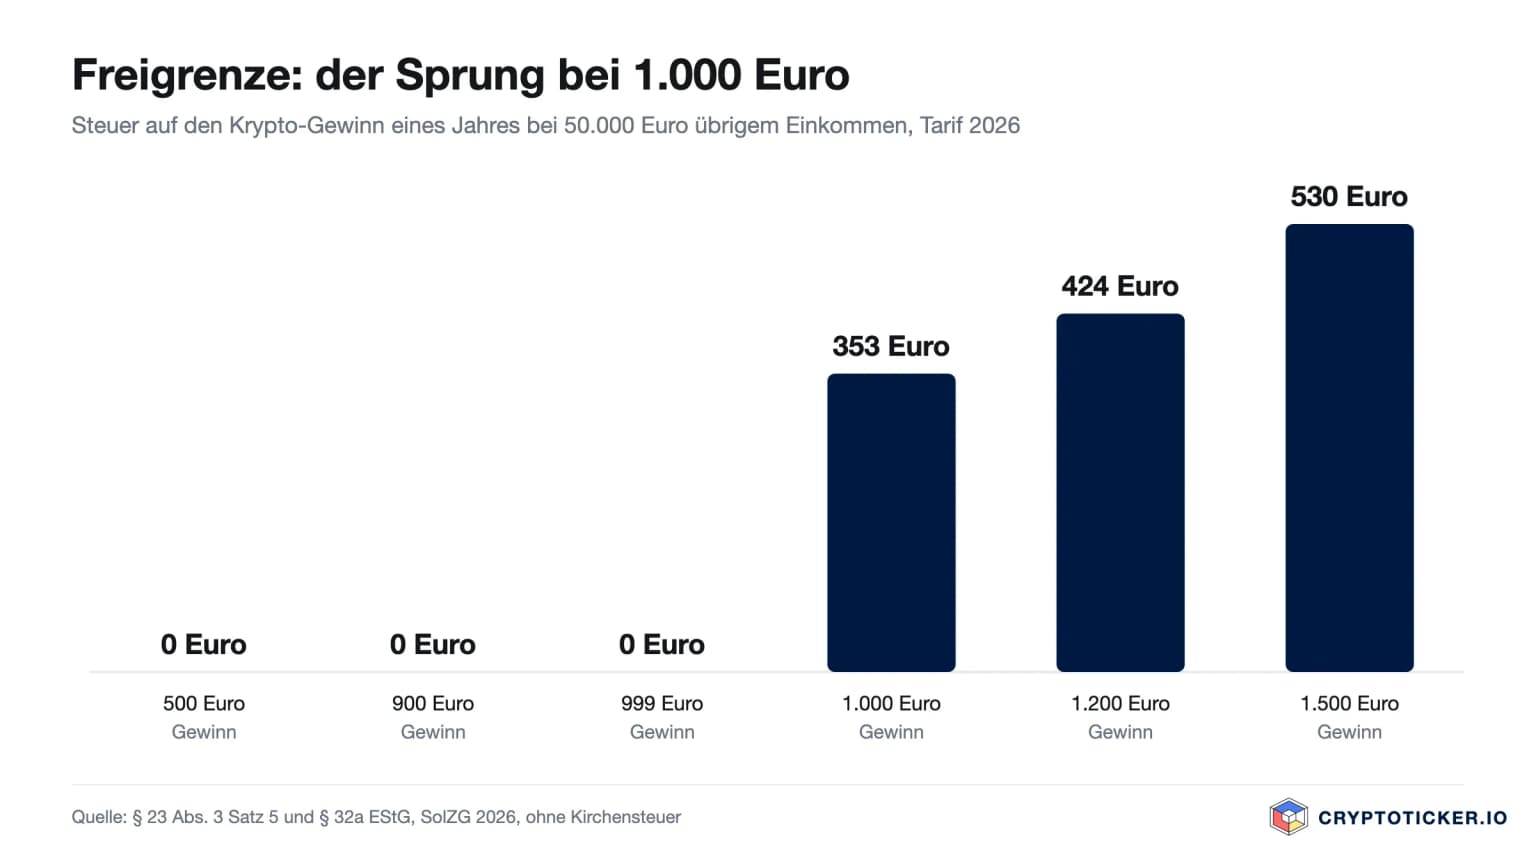
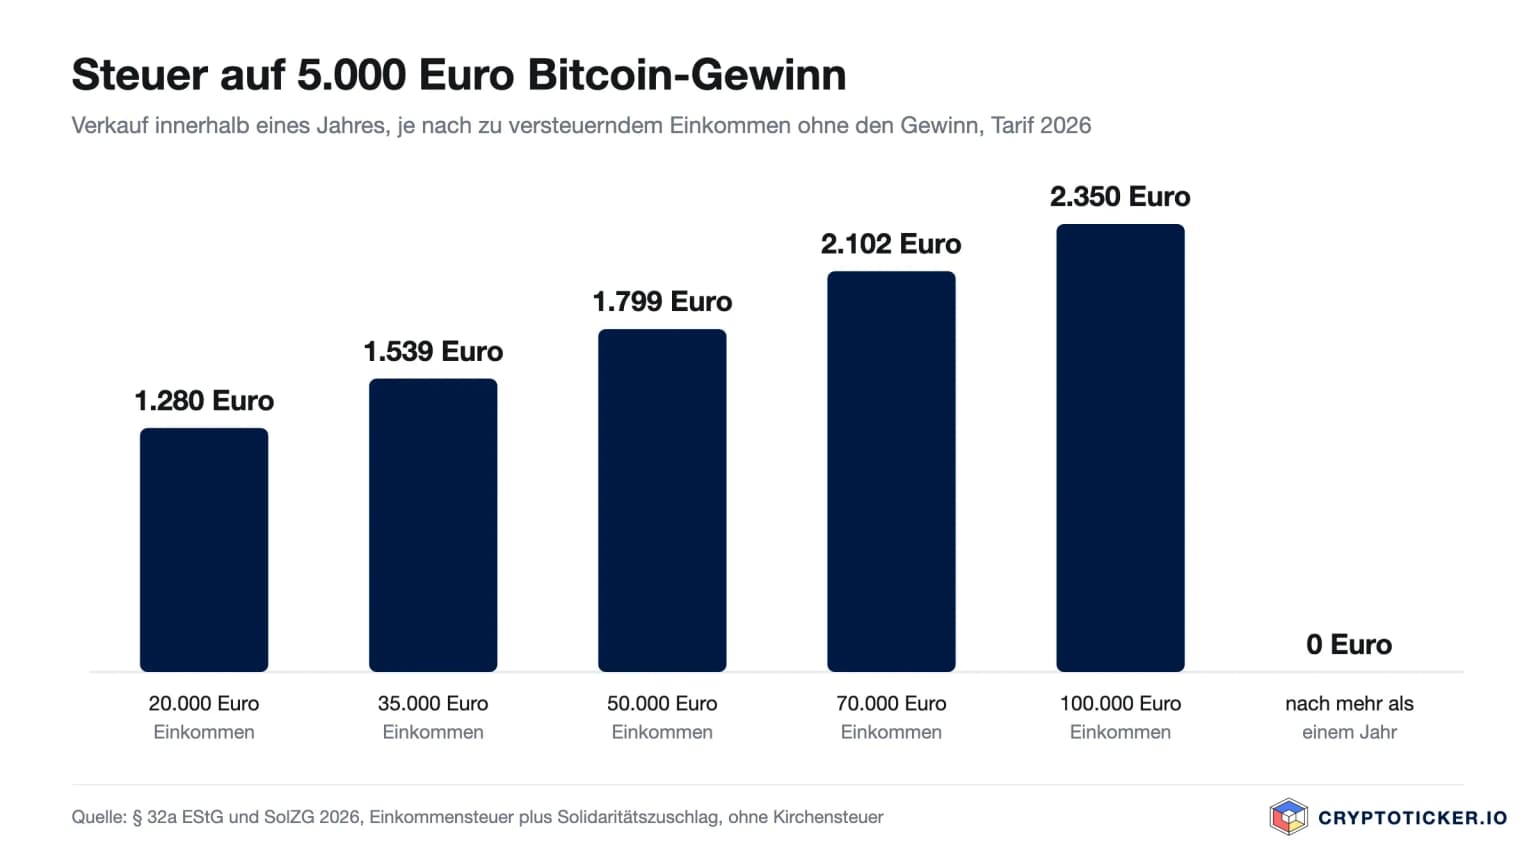
Gewinne bleiben steuerfrei, wenn der Gesamtgewinn aus allen privaten Veräußerungsgeschäften im Kalenderjahr weniger als 1.000 Euro beträgt (§ 23 Absatz 3 Satz 5 EStG). Die Grenze gilt seit 2024, vorher lag sie bei 600 Euro. Wie scharf diese Kante ist, zeigt die Grafik unten: Mit 50.000 Euro übrigem Einkommen kostet ein Gewinn von genau 1.000 Euro 353 Euro Steuer.
Wichtig ist das Wort Freigrenze. Bei 999 Euro Gesamtgewinn zahlst du nichts, bei 1.000 Euro versteuerst du den vollen Betrag, nicht nur den Teil über der Grenze. In die Summe fallen alle Verkäufe innerhalb der Frist, also auch Ether, Solana, Gold oder andere Wirtschaftsgüter. Bei Ehepaaren hat jeder Partner seine eigene Freigrenze von 1.000 Euro.
Verluste aus Verkäufen innerhalb der Frist verrechnest du mit Gewinnen aus privaten Veräußerungsgeschäften desselben Jahres. Was übrig bleibt, geht in das Vorjahr zurück oder in die Folgejahre vor (§ 23 Absatz 3 Satz 7 und 8 EStG). Das Finanzamt stellt einen solchen Verlust nur fest, wenn du ihn erklärst. Mehr zu dieser Grenze und den typischen Fehlern steht im Beitrag 1.000 Euro Freigrenze bei Krypto-Gewinnen.
Schritt 5: Bitcoin in der Steuererklärung angeben
Verkäufe innerhalb der Jahresfrist trägst du in der Anlage SO im Abschnitt zu den privaten Veräußerungsgeschäften ein. Das gilt auch für Gewinne unter 1.000 Euro, die Freigrenze wendet das Finanzamt an. Verkäufe nach Ablauf der Frist sind nicht steuerbar und gehören nicht in die Anlage SO. Welche Felder du konkret ausfüllst, zeigt unser Ratgeber Krypto in der Steuererklärung eintragen.
Belege musst du der Erklärung nicht beilegen, aber auf Anfrage vorlegen können. Nach Randnummer 102 des BMF-Schreibens soll sich jedes Geschäft einzeln nachvollziehen lassen: Coin, Menge, Anschaffungskosten, Erlös, Zeitpunkte, Kurse und Haltedauer. Ein Steuerreport einer Krypto-Steuersoftware erfüllt das, wenn er plausibel ist; das Finanzamt kann die zugrunde liegenden CSV-Dateien mit allen Transaktionen anfordern (Randnummer 101). Welche Programme das gut können, vergleichen wir im Vergleich der Krypto-Steuer-Tools. Wer viele Wallets und Börsen nutzt, lässt die Kryptogewinne zusätzlich von einem Steuerberater prüfen.
Rechenbeispiel: Bitcoin versteuern mit dem Kurs von heute
Du kaufst am 10. März 2026 0,1 Bitcoin zum Tageskurs von 58.919,97 Euro, also für 5.892 Euro, und zahlst 15 Euro Gebühr. Am 21. Oktober 2026 verkaufst du zum Kurs von 74.283,11 Euro je Bitcoin (CoinMarketCap, 13:58 Uhr) und zahlst wieder 15 Euro Gebühr. Zwischen Kauf und Verkauf liegen gut sieben Monate.
| Position | Betrag |
|---|---|
| Veräußerungserlös 0,1 BTC × 74.283,11 Euro | 7.428,31 Euro |
| minus Anschaffungskosten inklusive Kaufgebühr | 5.907,00 Euro |
| minus Verkaufsgebühr als Werbungskosten | 15,00 Euro |
| Gewinn nach § 23 EStG | 1.506,31 Euro |
| Freigrenze von 1.000 Euro erreicht? | ja, der ganze Gewinn ist steuerpflichtig |
Wie viel Steuer daraus wird, hängt von deinem übrigen Einkommen ab. Die Tabelle zeigt die zusätzliche Einkommensteuer samt Solidaritätszuschlag nach dem Tarif 2026, ohne Kirchensteuer:
| zu versteuerndes Einkommen ohne den Gewinn | zusätzliche Steuer auf 1.506,31 Euro | Anteil am Gewinn |
|---|---|---|
| 20.000 Euro | 377 Euro | 25,0 % |
| 35.000 Euro | 454 Euro | 30,1 % |
| 50.000 Euro | 533 Euro | 35,4 % |
| 70.000 Euro | 632 Euro | 42,0 % |
| 100.000 Euro | 707,21 Euro | 46,9 % |
Hättest du bis zum 11. März 2027 gewartet, wäre derselbe Verkauf steuerfrei gewesen. Auch nach dem Referentenentwurf bliebe das so, denn dieser Bitcoin wurde vor dem 1. Januar 2027 gekauft. Dein eigenes Szenario rechnest du mit dem kostenlosen Krypto-Steuer-Rechner von cryptoticker durch, er zeigt für jeden Kauf auch den Tag, ab dem er steuerfrei ist.
Wie hoch ist die Steuer auf Bitcoin-Gewinne?
Gewinne innerhalb der Frist werden deinem übrigen Einkommen zugerechnet und mit dem Tarif aus § 32a EStG besteuert. Für 2026 gilt: Bis 12.348 Euro zu versteuerndem Einkommen fällt keine Einkommensteuer an, danach beginnt der Satz bei 14 Prozent. Ab 69.879 Euro liegt der Grenzsteuersatz bei 42 Prozent, ab 277.826 Euro bei 45 Prozent.
Dazu kommt der Solidaritätszuschlag von 5,5 Prozent, aber erst, wenn deine Einkommensteuer über 20.350 Euro liegt, mit einer Übergangszone darüber. Die meisten Anleger zahlen ihn deshalb nicht. Kirchenmitglieder zahlen zusätzlich 8 oder 9 Prozent Kirchensteuer auf die Einkommensteuer.
Wie stark das Einkommen den Betrag verschiebt, zeigt die Grafik für einen Gewinn von 5.000 Euro: Bei 20.000 Euro Einkommen kostet er 1.280 Euro, bei 100.000 Euro 2.350 Euro. Nach mehr als zwölf Monaten Haltedauer sind es in jedem Fall null Euro.
Wie erfährt das Finanzamt von Bitcoin-Gewinnen?
Seit dem 1. Januar 2026 zeichnen Krypto-Börsen und Broker die Umsätze ihrer Kunden für das Finanzamt auf. Grundlage ist das Kryptowerte-Steuertransparenzgesetz, mit dem Deutschland die EU-Richtlinie DAC8 umsetzt. Die Anbieter melden jährlich bis zum 31. Juli die Daten des Vorjahres an das Bundeszentralamt für Steuern (§ 9 KStTG), die erste Meldung für 2026 also bis zum 31. Juli 2027.
Gemeldet werden Name, Anschrift, Steuer-Identifikationsnummer und je Kryptowert die Summen der Käufe, Verkäufe, Tausche und Übertragungen. Ein Steuerbescheid entsteht daraus nicht, aber das Finanzamt kann die Angaben mit deiner Erklärung abgleichen. Was genau übermittelt wird und was das für dich heißt, erklärt unser Beitrag DAC8 und die Meldepflicht der Krypto-Börsen.
Was sich bei der Bitcoin-Steuer ab 2027 ändern soll
Der Referentenentwurf des Bundesfinanzministeriums sieht vor, Kryptowerte künftig als Einkünfte aus Kapitalvermögen nach § 20 EStG zu behandeln. Gewinne würden dann mit 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag besteuert, unabhängig von der Haltedauer. An die Stelle der Freigrenze träte der Sparer-Pauschbetrag von 1.000 Euro, für Paare 2.000 Euro. Gelten soll das nur für Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden.
Beschlossen ist davon nichts: Das Kabinett hat den Entwurf am 14. Oktober 2026 nicht verabschiedet, danach müssten Bundestag und Bundesrat zustimmen. Für Bitcoin, die du bis Ende 2026 kaufst, bleibt nach dem Entwurf die Jahresfrist erhalten. Wer heute kauft, sollte das Kaufdatum deshalb besonders sauber dokumentieren.
Bitcoin steuerfrei verkaufen: diese Wege sind legal
- Spekulationsfrist abwarten: Der sicherste Weg. Ein Verkauf ab dem Tag nach dem ersten Jahrestag des Kaufs ist steuerfrei.
- Älteste Coins zuerst verkaufen: Mit FIFO und getrennten Wallets steuerst du, welche Kaufpositionen zuerst veräußert werden.
- Freigrenze nutzen: Bleibt dein Gesamtgewinn eines Jahres unter 1.000 Euro, zahlst du keine Steuer. Bei kleinen Beträgen lohnt es sich, Verkäufe auf zwei Kalenderjahre zu verteilen.
- Verluste erklären: Verluste innerhalb der Frist mindern Gewinne desselben Jahres, des Vorjahres oder späterer Jahre, wenn das Finanzamt sie festgestellt hat. Wer in den vergangenen zwölf Monaten zu höheren Kursen gekauft hat als heute, kann einen solchen Verlust nur innerhalb der Frist steuerlich nutzen.
Dieser Beitrag erklärt die Rechtslage am 21. Oktober 2026 und ist keine Steuerberatung. Für deinen Einzelfall hilft eine Steuerberaterin oder ein Steuerberater.
Häufige Fragen zum Bitcoin versteuern
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.
Mehr zu Bitcoin: Alle Bitcoin News im Überblick
Verwandte Artikel
- Gehalt in Bitcoin: So funktioniert die Besteuerung
- Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
- Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
- Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
- Krypto-Steuern bei wenigen Trades: Das ist wichtig
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

3. Juli 2026 09:07
Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
USDT, USDC und andere Stablecoins können steuerlich relevant sein. Erfahren Sie, wann Tausche, Gewinne, Haltefrist und Nachweise wichtig werden.
14. Juli 2026 11:39
Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
14. Juli 2026 11:59
Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.
11. August 2026 06:18
Bitcoin-Sparplan und Steuer: Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen
Jede Sparplan-Rate ist steuerlich eine eigene Anschaffung mit eigener Haltefrist. Wie Freigrenze, Verwendungsreihenfolge und Nachweispflichten bei monatlichen Bitcoin-Käufen zusammenwirken, mit den Fundstellen aus Gesetz und BMF-Schreiben.
14. Juli 2026 12:18
Staking Rewards dokumentieren: So vermeidest du Fehler
Staking Rewards richtig dokumentieren: Erfahre, welche Daten, Kurse und Claiming-Zeitpunkte für Steuer und späteren Verkauf wichtig sind.
15. Juli 2026 09:17
Airdrops erhalten: Diese Daten sofort speichern
Airdrop erhalten? Speichere Zeitpunkt, Token-Menge, Marktwert, Bedingungen, Wallet und Transaktionsdaten für deine spätere Steuererklärung.
15. Juli 2026 09:02
Krypto-Steuererklärung in 7 Schritten vorbereiten
Bereite deine Krypto-Steuererklärung in 7 Schritten vor: Daten sichern, Transfers verbinden, Gewinne prüfen und Nachweise vollständig archivieren.
6. Oktober 2026 05:24
Bitcoin gegen Gutschein tauschen: Was der Kauf mit Kryptowerten für deine Haltefrist bedeutet
Wer mit Bitcoin einen Gutschein bezahlt, verkauft steuerlich. Was als Veräußerungspreis gilt, wann die Haltefrist von zwölf Monaten greift und welche vier Nachweise das Finanzamt erwartet.
24. September 2026 05:17
Krypto-Trading-Bot und Steuer: Was bei tausenden Trades im Jahr gilt
Ein Bot erzeugt aus einer Anlageentscheidung hunderte Veräußerungsgeschäfte, und jedes einzelne zählt das Finanzamt mit. Dieser Ratgeber erklärt Haltefrist, FIFO, Freigrenze und Aufzeichnungspflichten – und was du einrichtest, bevor der Bot den ersten Trade macht.
16. Mai 2026 13:22
CoinTracking Test 2026 – Krypto Steuern, Portfolio Tracking & Full-Service Support
Krypto-Steuern mühelos im Griff: Unser umfassender CoinTracking-Test zeigt Ihnen, wie Sie Transaktionen fehlerfrei tracken und Ihre Steuererklärung im Handumdrehen erledigen.
4. August 2026 11:39
Bitcoin-Lending in Österreich: Wann Steuer anfällt
Bitcoin verleihen und Zinsen erhalten: Wann Lending-Erträge in Österreich mit 27,5 Prozent besteuert werden und welcher Kurswert zählt.
10. Juli 2026 13:07
Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Wie werden Liquidity Pools besteuert? Erfahren Sie, was bei Einzahlung, Rewards, LP-Token, Impermanent Loss und Ausstieg steuerlich zu beachten ist.
14. September 2026 10:36
Ethereum-Gewinne mitnehmen oder die Haltefrist abwarten? Was der Kurssprung für deine Steuer bedeutet
Ether erreichte am 11. September 2026 den höchsten Stand seit Ende Januar, und viele fragen sich, ob sie jetzt verkaufen sollen. Die Antwort hängt in Deutschland zuerst am Kaufdatum: Wir rechnen nach, welche Tranchen steuerfrei sind und welche davon überhaupt im Gewinn stehen.
24. August 2026 04:38
XRP-Gewinne mitnehmen: Was die Haltefrist nach 53 Prozent Wochenplus kostet
XRP notiert bei 1,51 US-Dollar nach gut 50 Prozent Wochenplus, doch über deinen Nettogewinn entscheidet das Kaufdatum. Der Text rechnet Haltefrist, Freigrenze und FIFO an gemessenen Stichtagskursen durch.

31. Juli 2026 12:28
Krypto-Steuer 2025: Was du nach Ablauf der Abgabefrist am 31. Juli wissen solltest
Stand 27.09.2026, Rückblick: Die Frist für die Steuererklärung 2025 lief am 31. Juli 2026 um 24 Uhr ab. Wer über einen Steuerberater oder Lohnsteuerhilfeverein abgibt, hat bis zum 1. März 2027 Zeit. Der Beitrag beschreibt die Lage am Tag der Frist: was ins Formular gehört, was steuerfrei bleibt und was ein Verspätungszuschlag kostet.
3. August 2026 11:22
Bitcoin in Stablecoins tauschen: Steuer in Österreich?
Wer Bitcoin in USDT oder andere Stablecoins tauscht, zahlt in Österreich meist noch keine Steuer. Wann der Tausch dennoch steuerpflichtig wird.
29. Juli 2026 13:10
Bitcoin geerbt: Anschaffungskosten in Österreich
Bitcoin geerbt in Österreich? Welche Anschaffungskosten gelten, wann 27,5 Prozent Steuer anfallen und welche Nachweise Erben benötigen.
25. August 2026 08:33
Bitcoin verschenken in Österreich: Wann eine Meldung nötig ist
Bitcoin verschenken: Österreich erhebt keine allgemeine Schenkungssteuer, doch ab bestimmten Wertgrenzen kann eine Meldung beim Finanzamt erforderlich sein.

26. Mai 2022 00:08
Wie erfährt das Finanzamt vom Bitcoin? – Wir beantworten diese Frage!
Wie erfährt das Finanzamt vom Bitcoin, wenn du mit der Kryptowährung Gewinne erzielst? Wir klären diese Frage in diesem Artikel auf.
5. Oktober 2026 08:57
Solana Kurs 108,46 Euro: 2,4 Prozent Plus in Euro, 2,5 Prozent Minus in Dollar: Das prüfst du jetzt
Solana notiert am Montagvormittag bei 108,46 Euro und 121,30 Dollar. In Euro steht damit für 2026 ein Plus von 2,4 Prozent, in Dollar ein Minus von 2,5 Prozent. Der Unterschied kommt allein vom Wechselkurs, und er entscheidet in Deutschland über Haltefrist, Freigrenze und die Zahl, die am Ende in der Steuererklärung steht.

10. September 2026 14:30
BW-Bank öffnet den Bitcoin-Handel im Depot: Was du vor dem ersten Kauf prüfen musst
Seit dem 9. September 2026 können BW-Bank-Kunden zehn Kryptowerte über ihr Wertpapierdepot handeln, abgewickelt und verwahrt von Bitpanda. Der vertraute Depot-Rahmen verdeckt dabei drei Punkte, die du vor der ersten Order klären solltest.
10. September 2026 00:03
Staking Steuern: Wie Staking Rewards in Deutschland versteuert werden
Staking Rewards werden zweimal steuerlich relevant: beim Zufluss als sonstige Einkunft mit eigener Freigrenze von 256 Euro und beim Verkauf innerhalb eines Jahres. Mit Claiming-Regel aus dem BMF-Schreiben und einem Rechenbeispiel mit echten Ether-Kursen 2026.
30. Juli 2026 12:05
Bitcoin zwischen Wallets senden: Ist die Netzwerkgebühr steuerpflichtig?
Bitcoin auf die eigene Wallet übertragen: Der Transfer ist in Österreich meist steuerneutral - die Netzwerkgebühr kann dennoch Steuern auslösen.
5. August 2026 12:37
Bitcoin am Automaten verkaufen: Steuer in Österreich
Bitcoin am Automaten gegen Bargeld verkaufen: Wann in Österreich 27,5 Prozent Steuer anfallen und welche Nachweise Nutzer benötigen.
13. August 2026 11:46
Bitcoin gegen Gold: Ist der Tausch in Österreich steuerpflichtig?
Bitcoin direkt gegen Gold tauschen? In Österreich kann dabei bereits 27,5 % Steuer auf Kursgewinne anfallen. Was Anleger wissen sollten.
Vielleicht auch interessant