
DAC8 und KStTG: Was Krypto-Börsen ab 2027 an das Finanzamt melden
Mit DAC8 und dem Kryptowerte-Steuertransparenzgesetz erfassen Krypto-Börsen seit Januar 2026 die Umsätze ihrer Kunden und melden sie bis zum 31. Juli 2027 an das Bundeszentralamt für Steuern. Was gemeldet wird, wer betroffen ist und was du jetzt tun solltest.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Aktualisiert am 21. Oktober 2026: neu gefasst mit dem Wortlaut des Kryptowerte-Steuertransparenzgesetzes, dem Zeitplan bis zur ersten Meldung und den Pflichten für Bestandskunden.
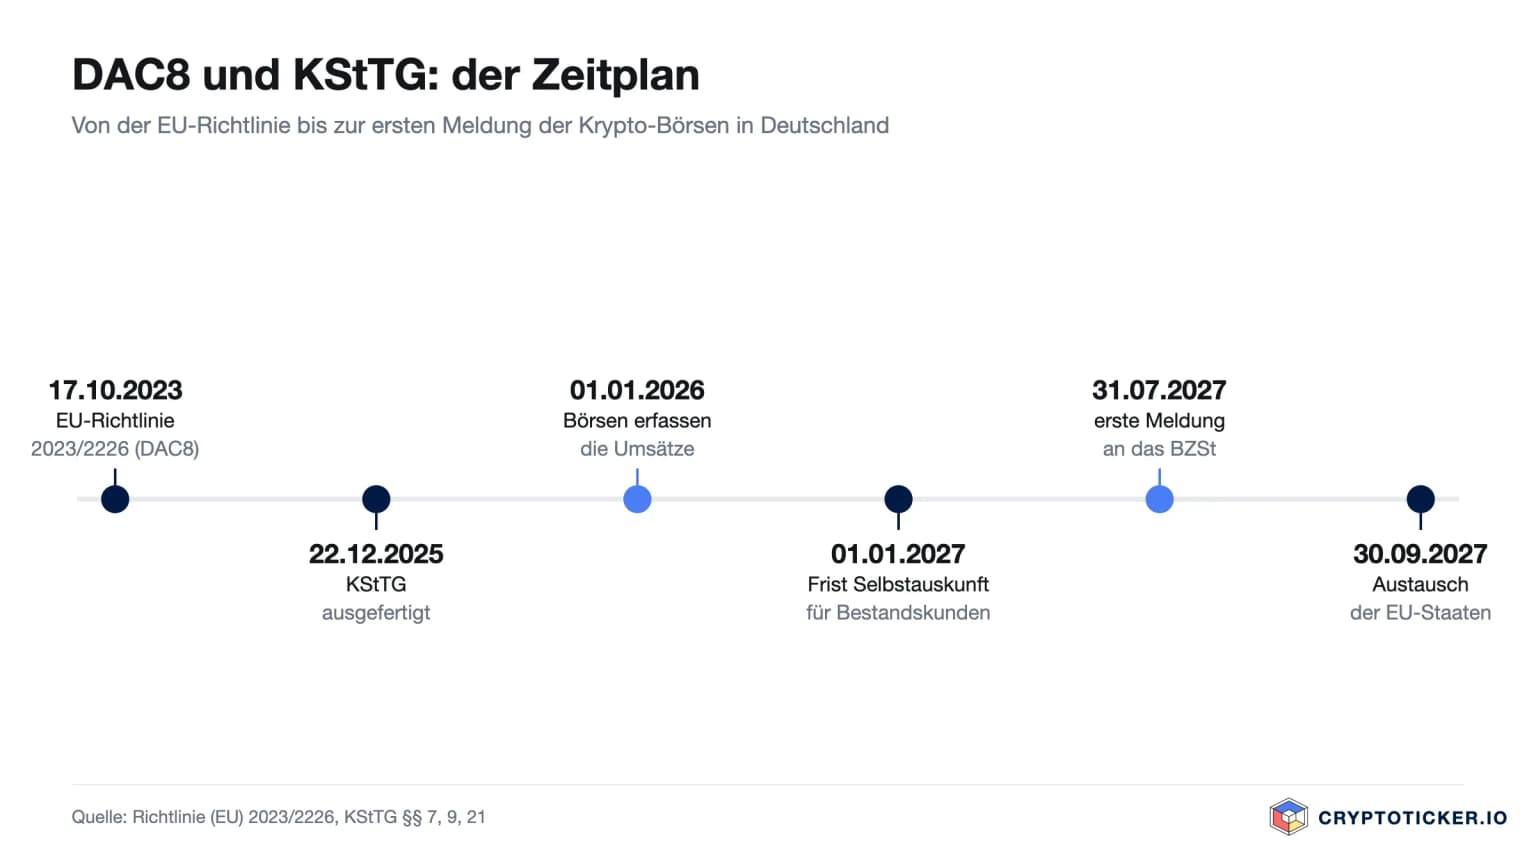
DAC8 ist die EU-Richtlinie, nach der Krypto-Börsen und Broker die Umsätze ihrer Kunden an die Steuerbehörden melden. Deutschland setzt sie mit dem Kryptowerte-Steuertransparenzgesetz (KStTG) um, das am 22. Dezember 2025 ausgefertigt wurde. Seit dem 1. Januar 2026 erfassen die Anbieter Käufe, Verkäufe, Tausche und Übertragungen. Die erste Meldung für das Jahr 2026 geht bis zum 31. Juli 2027 an das Bundeszentralamt für Steuern (BZSt), das die Daten an die Finanzämter und an die anderen EU-Staaten weitergibt.
Für Anleger ändert sich an der Besteuerung selbst nichts: Gewinne aus Kryptowährungen sind weiter nach einem Jahr Haltedauer steuerfrei, wie unser Ratgeber Krypto Steuer in Deutschland erklärt. Neu ist, dass das Finanzamt deine Angaben mit den Daten der Börsen abgleichen kann.
Das Wichtigste in Kürze
- Seit 1. Januar 2026: Krypto-Börsen in der EU erfassen die Transaktionsdaten ihrer Kunden für das Finanzamt.
- 31. Juli 2027: erste Meldung an das BZSt für das Kalenderjahr 2026, danach jedes Jahr bis zum 31. Juli.
- Brutto statt Gewinn: Gemeldet werden Summen, Mengen und Zahl der Transaktionen je Kryptowert, kein Gewinn.
- 1. Januar 2027: Bis dahin müssen Bestandskunden eine Selbstauskunft mit Steuer-ID abgeben.
- 60 bis 90 Tage: Wer trotz Mahnung keine Selbstauskunft liefert, wird für meldepflichtige Transaktionen gesperrt.
- Bis zu 50.000 Euro Bußgeld: Diesen Rahmen nennt § 18 KStTG für Anbieter, die nicht oder falsch melden, und für Kunden, die eine Selbstauskunft vorsätzlich oder leichtfertig nicht oder falsch abgeben.
Was ist DAC8?
DAC8 steht für die achte Änderung der EU-Amtshilferichtlinie (Directive on Administrative Cooperation). Die Richtlinie (EU) 2023/2226 vom 17. Oktober 2023 verpflichtet Anbieter von Kryptowerte-Dienstleistungen, die Daten ihrer Kunden zu erheben und an die nationale Steuerbehörde zu melden. Die Staaten tauschen diese Informationen anschließend automatisch untereinander aus, für 2026 erstmals bis zum 30. September 2027.
Vorbild ist der Common Reporting Standard, über den Banken seit Jahren Kontodaten ins Ausland melden. Für Kryptowerte hat die OECD einen eigenen Standard geschaffen, das Crypto-Asset Reporting Framework (CARF). DAC8 übernimmt ihn für die EU, und über CARF fließen Daten auch mit Staaten außerhalb der EU, die den Standard umsetzen.
Das Kryptowerte-Steuertransparenzgesetz: DAC8 in Deutschland
Das deutsche Umsetzungsgesetz zu DAC8 ist das Kryptowerte-Steuertransparenzgesetz. Seine Pflichten sind nach § 21 KStTG erstmals für das Kalenderjahr 2026 zu erfüllen. Meldezeitraum ist jeweils das Kalenderjahr (§ 10), gemeldet wird jährlich bis zum 31. Juli für das Vorjahr (§ 9). Zuständig ist das BZSt, das die Daten an die Landesfinanzbehörden und an die Behörden anderer Staaten weiterleitet.
Bevor ein Anbieter erstmals meldet, muss er seine Kunden informieren, dass ihre Daten für das Besteuerungsverfahren erhoben und weitergegeben werden (§ 13). Viele Börsen verschicken diese Hinweise zusammen mit der Bitte um eine Selbstauskunft.
Welche Daten Krypto-Börsen melden
Die Meldung verbindet Angaben zur Person mit Transaktionsdaten. Wichtig ist die Form: Gemeldet werden je Kryptowert aggregierte Summen, Mengen und die Zahl der Transaktionen eines Jahres, keine Einzelbelege und kein Gewinn (§ 11 KStTG).
| Kategorie | was gemeldet wird |
|---|---|
| Person | Vor- und Nachname, Anschrift, jeder Ansässigkeitsstaat, Steuer-ID, Geburtsdatum |
| Käufe gegen Euro oder andere Fiat-Währung | gezahlter Gesamtbruttobetrag, Zahl der Einheiten, Zahl der Transaktionen |
| Verkäufe gegen Fiat-Währung | erhaltener Gesamtbruttobetrag, Einheiten, Transaktionen |
| Tausch gegen andere Kryptowerte | Marktwert der Erwerbe und der Verkäufe, Einheiten, Transaktionen |
| Zahlungen an Händler | Marktwert, Einheiten und Zahl der Massenzahlungstransaktionen |
| Übertragungen an und vom Kunden | Marktwert, Einheiten, Transaktionen, nach Übertragungsart, soweit bekannt |
| Auszahlungen an fremde Wallet-Adressen | Marktwert und Einheiten der Übertragungen an Adressen ohne bekannten Dienstleister |
Die letzte Zeile ist für Anleger mit Hardware-Wallet die wichtigste. Was in deiner eigenen Wallet passiert, meldet niemand. Dass Coins von der Börse dorthin gewandert sind, steht aber in der Meldung.
Wer meldet: Kryptowerte-Dienstleister in der EU und außerhalb
Meldepflichtig sind Kryptowerte-Dienstleister, die nach der MiCA-Verordnung in Deutschland zugelassen sind, also Crypto-Asset Service Provider mit Herkunftsstaat Deutschland. Dazu kommen Kryptowerte-Betreiber aus Drittstaaten, die hier steuerlich ansässig sind, ihren Sitz oder ihre Verwaltung haben oder ihre reguläre Geschäftstätigkeit ausüben (§ 2 KStTG). Wer in einem anderen EU-Staat zugelassen ist, meldet dort, und die Daten kommen über den Informationsaustausch nach Deutschland.
Für die großen Börsen heißt das: Ob Bitpanda, Coinbase oder Kraken, jeder Anbieter mit EU-Zulassung meldet die Daten deutscher Kunden, entweder direkt an das BZSt oder an die Behörde seines Zulassungsstaats. Welche Börsen eine MiCA-Lizenz haben, zeigt unser Vergleich Bitcoin kaufen.
Selbstauskunft und Steuer-ID: was Kunden jetzt tun müssen
Damit die Meldung dem richtigen Staat zugeordnet werden kann, verlangen die Anbieter eine Selbstauskunft. Sie enthält Name, Anschrift, jeden Staat, in dem du steuerlich ansässig bist, die Steuer-ID für jeden dieser Staaten und dein Geburtsdatum (§ 6 KStTG). Neukunden geben sie vor der ersten meldepflichtigen Transaktion ab. Zur Auskunft innerhalb einer angemessenen Frist bist du gesetzlich verpflichtet (§ 4 Absatz 1). Wer sie vorsätzlich oder leichtfertig nicht oder falsch erteilt, handelt ordnungswidrig, der Bußgeldrahmen reicht bis 50.000 Euro (§ 18 KStTG).
Für Bestandskunden, die ihr Konto bis zum 31. Dezember 2025 eröffnet haben, läuft die Frist bis zum 1. Januar 2027 (§ 7 Absatz 2). Kommst du der Aufforderung nicht nach, erinnert und mahnt der Anbieter. Liefert ein Bestandskunde auch dann nichts, muss die Börse ihn frühestens 60 und spätestens 90 Tage nach der ersten Aufforderung für meldepflichtige Transaktionen sperren (§ 8 Absatz 3). Sobald die Angaben vorliegen, geht der Handel weiter.
Ist DAC8 rückwirkend?
Nein. Die Meldepflicht beginnt mit dem Kalenderjahr 2026, Transaktionen aus früheren Jahren stehen nicht in der DAC8-Meldung. Das heißt aber nicht, dass ältere Jahre außen vor sind. Die Finanzverwaltung kann bei Börsen schon heute einzelne Auskünfte und Sammelauskünfte verlangen. Die Festsetzungsfrist beträgt regulär vier Jahre, bei leichtfertiger Steuerverkürzung fünf und bei Steuerhinterziehung zehn Jahre (§ 169 Abgabenordnung).
Was DAC8 für Anleger bedeutet
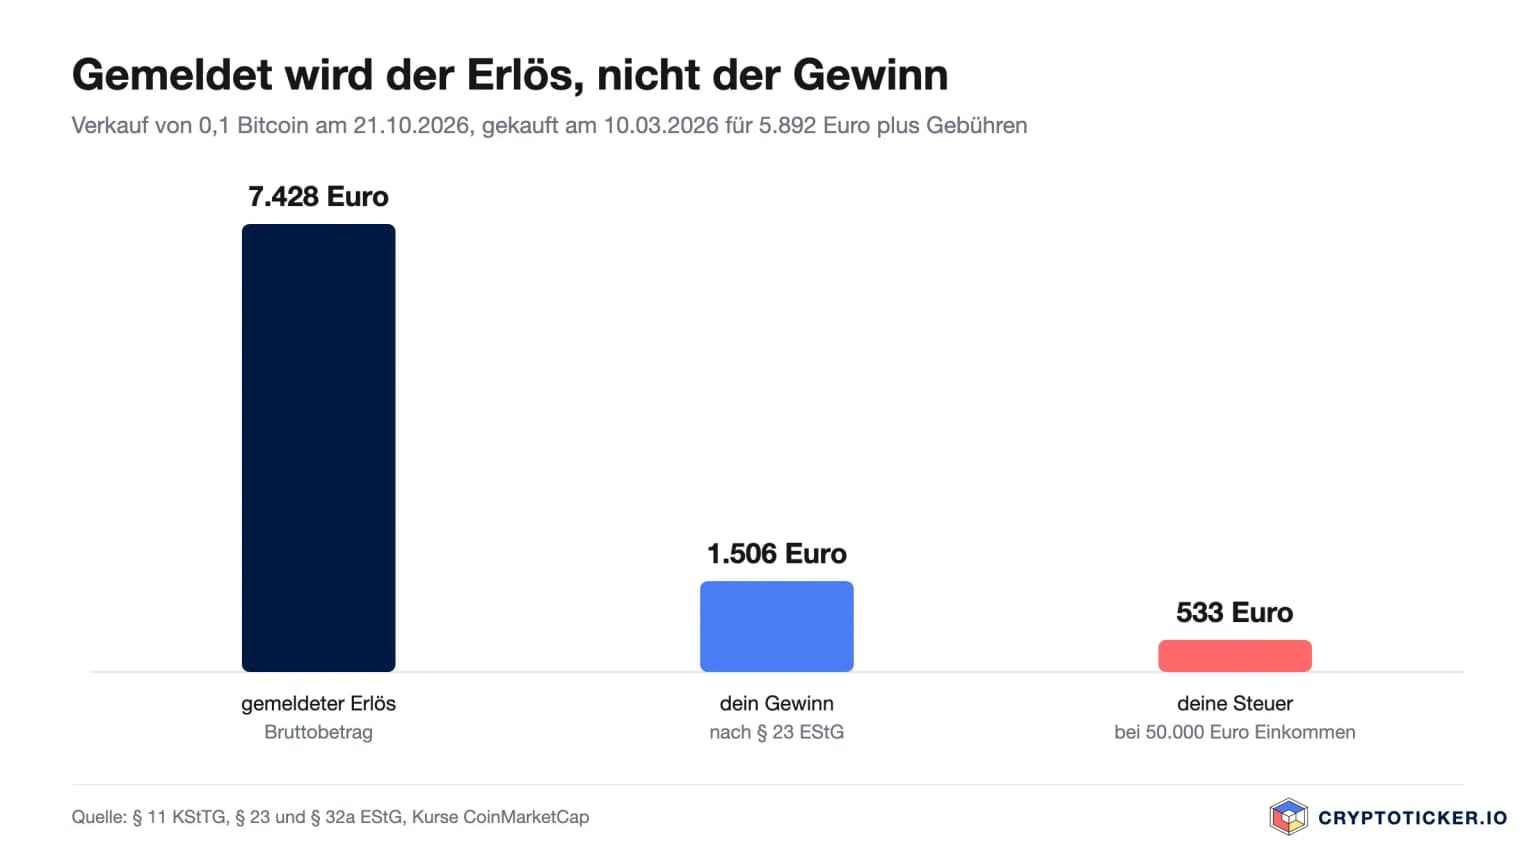
Die Meldung zeigt Bruttoerlöse, keine Gewinne. Ein Beispiel aus unserer Anleitung Bitcoin versteuern: Wer am 10. März 2026 0,1 Bitcoin für 5.892 Euro gekauft und am 21. Oktober 2026 für 7.428 Euro verkauft hat, erscheint in der Meldung mit einem Verkaufserlös von 7.428 Euro. Steuerpflichtig ist der Gewinn von 1.506 Euro, die Steuer liegt bei 50.000 Euro übrigem Einkommen bei 533 Euro. Hätte derselbe Bitcoin länger als ein Jahr im Depot gelegen, wäre der Verkauf steuerfrei, gemeldet würde er trotzdem.
Daraus folgt: Die Daten der Börse ersetzen deine Steuererklärung nicht. Du brauchst eine eigene Aufstellung mit Kaufdatum, Anschaffungskosten und Haltedauer, die erklärt, warum aus 7.428 Euro Erlös 1.506 Euro Gewinn werden oder gar keiner. Ein Steuerreport aus einer Krypto-Steuersoftware leistet das; die passenden Programme vergleichen wir im Vergleich der Krypto-Steuer-Tools.
So bereitest du dich auf die erste Meldung vor
- Selbstauskunft abgeben: Beantworte die Anfrage deiner Börse mit Steuer-ID, bevor die Frist am 1. Januar 2027 abläuft.
- Exporte sichern: Lade für jedes Jahr die Transaktionsliste jeder Börse und Wallet als CSV herunter, solange die Konten bestehen.
- Haltefristen dokumentieren: Kaufdatum und Kaufkurs entscheiden, ob ein gemeldeter Verkauf steuerfrei war. Der Krypto-Steuer-Rechner zeigt dir für jeden Kauf den Tag, ab dem er steuerfrei ist.
- Alte Jahre prüfen: Wer frühere Gewinne nicht oder falsch erklärt hat, kann die Erklärung nach § 153 Abgabenordnung berichtigen. Bei vorsätzlich verschwiegenen Einkünften ist eine Selbstanzeige nach § 371 Abgabenordnung der Weg, den eine Steuerberaterin oder ein Rechtsanwalt begleiten sollte.
Unabhängig davon läuft die Diskussion über die künftige Besteuerung: Ein Referentenentwurf des Bundesfinanzministeriums will Kryptowerte, die ab 2027 gekauft werden, mit 25 Prozent Abgeltungsteuer belegen. Das Kabinett hat ihn am 14. Oktober 2026 nicht beschlossen. Den laufenden Stand hält unser Überblick zur Krypto-Haltefrist-Reform fest.
Dieser Beitrag beschreibt die Rechtslage am 21. Oktober 2026 und ist keine Steuer- oder Rechtsberatung.
Häufige Fragen zu DAC8
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Krypto-Meldepflicht: Was deine Börse ans Finanzamt meldet und warum die Summe nicht dein Gewinn ist
- Selbstauskunft bei der Krypto-Börse: Wer bis zum 1. Januar 2027 nicht antwortet, darf nicht mehr handeln
- Krypto-Nacherklärung beim Finanzamt: Wann die Selbstanzeige nach § 371 AO noch strafbefreiend wirkt
- Krypto-Haltefrist soll doch fallen: Nach der Einkommensteuerreform trifft ein eigener Entwurf alle Käufe ab 2027
- DAC8: Ausländische Bitcoin-Konten in Österreich sichtbar?
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

19. Februar 2026 17:42
Top 5 Tipps zur Vorbereitung auf die Krypto Steuererklärung 2026
Bereiten Sie sich auf die Krypto Steuererklärung 2026 vor. Erfahren Sie alles über die 1.000€ Freigrenze, die Haltefrist und neue Meldepflichten wie DAC8.
17. September 2026 10:44
Krypto-Meldepflichtgesetz: Was Österreich über Bitcoin meldet
Österreichs Krypto-Meldepflichtgesetz gilt seit 2026. Welche Bitcoin-Käufe, Verkäufe, Tauschgeschäfte und Wallet-Transfers Anbieter melden müssen.
5. September 2026 22:55
Gefälschte BMF-Schreiben: Warum niemand 19 Prozent Mehrwertsteuer auf deinen Krypto-Kauf verlangen darf
Das Bundesfinanzministerium warnt seit dem 1. September 2026 vor gefälschten Schreiben, die 19 Prozent Mehrwertsteuer auf den Kauf von Kryptowährung fordern und dabei echte Transaktionen nennen. Diese Steuer gibt es nicht, und so erkennst du die Fälschung.
14. August 2026 12:22
Bitcoin-Steuerreporting Österreich 2026: Das gilt
Bitcoin-Steuerreporting in Österreich: Welche Daten Anleger 2026 von Kryptobörsen verlangen können und wann der Report für die Steuer wichtig ist.

31. Juli 2026 12:28
Krypto-Steuer 2025: Was du nach Ablauf der Abgabefrist am 31. Juli wissen solltest
Stand 27.09.2026, Rückblick: Die Frist für die Steuererklärung 2025 lief am 31. Juli 2026 um 24 Uhr ab. Wer über einen Steuerberater oder Lohnsteuerhilfeverein abgibt, hat bis zum 1. März 2027 Zeit. Der Beitrag beschreibt die Lage am Tag der Frist: was ins Formular gehört, was steuerfrei bleibt und was ein Verspätungszuschlag kostet.
6. Oktober 2026 22:37

Krypto-Haltefrist am 12. Oktober im Petitionsausschuss: Was jetzt wichtig ist
Der Petitionsausschuss des Bundestages verhandelt die Krypto-Haltefrist am Montag, dem 12. Oktober 2026, ab 12 Uhr in öffentlicher Sitzung, mit Vertretern der Bundesregierung für Rückfragen. Zwei Tage später soll das Kabinett über den Referentenentwurf entscheiden, der die einjährige Frist für Käufe ab 2027 streicht.
23. September 2026 10:54
Krypto-Börse wechseln: Was mit Haltefrist und Steuer beim Übertragen passiert
Ein Transfer auf eine andere Börse oder in die eigene Wallet löst keine Steuer aus und setzt die Jahresfrist nicht zurück. Verloren gehen dabei die Anschaffungsdaten, und genau die brauchst du später als Nachweis.
24. August 2026 08:29
Krypto-Steuer: Warum du die Transaktionshistorie sichern musst, bevor die Börse dein Konto schließt
Bis Anfang September laufen bei mehreren Krypto-Börsen Fristen ab, nach denen Konten schließen und Bestände zwangsweise verkauft werden. Wer den Handelsverlauf vorher nicht exportiert, steht bei der Steuererklärung ohne Nachweis für Anschaffungsdatum und Kaufpreis da.
26. September 2026 17:13
Coins beim Börsen-Hack gestohlen: Was das Finanzamt als Verlust anerkennt
Nach dem Angriff auf Bitget am 24. September stellt sich für Betroffene in Deutschland eine Frage, die in den Meldungen fehlt: Lässt sich ein gestohlenes Guthaben steuerlich absetzen? Die Antwort hängt an einem einzigen Begriff im Einkommensteuergesetz, und sie entscheidet sich an deinen Unterlagen.
23. September 2026 10:39
Airdrop versteuern: Wann Gratis-Coins in Deutschland steuerpflichtig sind
Ob du einen Airdrop versteuern musst, entscheidet eine einzige Frage: Hast du für die Coins etwas getan? Dieser Ratgeber führt durch beide Fälle, die Bewertung zum Marktkurs und die Nachweise, die das Finanzamt seit dem Veranlagungszeitraum 2025 verlangt.
18. September 2026 10:38

Bitcoin und Wegzugsbesteuerung: Was beim Umzug ins Ausland gilt
Wer mit Bitcoin auswandert, rechnet mit einer Wegzugsteuer auf die stillen Reserven und findet im Gesetz nichts davon. Wo die echten Risiken liegen, entscheidet sich an vier Punkten: Wohnsitz, Haltefrist, Rechtsform deiner Anlage und der automatischen Meldung ab 2026.
16. September 2026 17:22

Bitcoin beleihen statt verkaufen: Wann in Deutschland trotzdem Steuer anfällt
Bitcoin als Kreditsicherheit zu hinterlegen ist in Deutschland kein Verkauf, denn die Coins bleiben dir nach § 39 der Abgabenordnung steuerlich zugerechnet. Steuerpflichtig wird erst die Verwertung, und dann entscheidet allein, wie lange du die Coins vorher gehalten hast.
11. August 2026 06:18
Bitcoin-Sparplan und Steuer: Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen
Jede Sparplan-Rate ist steuerlich eine eigene Anschaffung mit eigener Haltefrist. Wie Freigrenze, Verwendungsreihenfolge und Nachweispflichten bei monatlichen Bitcoin-Käufen zusammenwirken, mit den Fundstellen aus Gesetz und BMF-Schreiben.
14. Juli 2026 11:39
Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
13. Juli 2026 15:32
Krypto-Steuern bei wenigen Trades: Das ist wichtig
Wenige Krypto-Trades? Erfahren Sie, wann Verkauf, Tausch, Haltefrist, Gebühren und die 1.000-Euro-Freigrenze steuerlich relevant werden.
9. Juli 2026 11:43
Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
13. Juli 2026 15:46
Krypto-Steuern bei vielen Trades: So vermeidest du Datenchaos
Viele Krypto-Trades? So organisierst du Börsen, Wallets, Transfers und Steuerreports, vermeidest Datenfehler und berechnest Gewinne korrekt.
6. Juli 2026 11:50
Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
13. Juli 2026 08:30
Krypto-Gebühren richtig erfassen: Kauf, Verkauf, Transfer
So erfassen Sie Krypto-Gebühren bei Kauf, Verkauf, Swap und Wallet-Transfer korrekt und vermeiden falsche Anschaffungskosten und Gewinne.
10. Juli 2026 13:07
Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Wie werden Liquidity Pools besteuert? Erfahren Sie, was bei Einzahlung, Rewards, LP-Token, Impermanent Loss und Ausstieg steuerlich zu beachten ist.
15. Juli 2026 09:02
Krypto-Steuererklärung in 7 Schritten vorbereiten
Bereite deine Krypto-Steuererklärung in 7 Schritten vor: Daten sichern, Transfers verbinden, Gewinne prüfen und Nachweise vollständig archivieren.
2. Juli 2026 12:00
Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
3. Juli 2026 09:07
Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
USDT, USDC und andere Stablecoins können steuerlich relevant sein. Erfahren Sie, wann Tausche, Gewinne, Haltefrist und Nachweise wichtig werden.
14. Juli 2026 11:59
Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.
13. Juli 2026 08:37
Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
9. September 2026 15:11
Krypto Steuer in Deutschland: Was 2026 gilt und was sich 2027 ändern soll
Kryptogewinne sind in Deutschland nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist läuft, was Staking und Verluste kosten und wo die Reform für 2027 nach dem Kabinettstermin vom 14. Oktober steht.
Vielleicht auch interessant