
Bitcoin spenden: Wann zählt der volle Kurswert, wann nur der Kaufpreis?
Eine Bitcoin-Spende an eine gemeinnützige Organisation ist als Sachspende absetzbar, und die Spende selbst löst keinen steuerpflichtigen Gewinn aus. Über die Höhe des Abzugs entscheidet allein, ob ein Verkauf am Tag der Zuwendung steuerpflichtig gewesen wäre.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Eine Bitcoin-Spende an eine gemeinnützige Organisation ist steuerlich absetzbar, und zwar als Sachspende. Wie viel du absetzen darfst, hängt an einer einzigen Frage, die im Gesetz steht und die sonst kaum jemand erwähnt: Wäre ein Verkauf dieses Bitcoin im Moment der Spende steuerpflichtig gewesen?
Lautet die Antwort nein, weil die Haltefrist von einem Jahr abgelaufen ist, darfst du den gemeinen Wert ansetzen, also den Kurswert am Tag der Spende. Lautet sie ja, weil du den Bitcoin erst vor acht Monaten gekauft hast, ist der Abzug auf die fortgeführten Anschaffungskosten begrenzt, also auf das, was du bezahlt hast. Bei einer Position, die sich vervierfacht hat, ist das ein Unterschied um den Faktor vier, allein durch das Datum.
Diese Regel steht in § 10b Absatz 3 des Einkommensteuergesetzes. Weil die Spende selbst dabei kein Verkauf ist, entsteht durch sie auch kein steuerpflichtiger Gewinn. Beides zusammen führt zu einem Ergebnis, das viele überrascht: Eine Spende aus einem alten, hoch im Gewinn stehenden Bestand ist steuerlich günstiger als der Umweg über den Verkauf.
Die Spende selbst löst keinen steuerpflichtigen Gewinn aus
Private Veräußerungsgeschäfte mit Kryptowerten erfasst § 23 des Einkommensteuergesetzes. Steuerpflichtig wird dort ein Gewinn aus einer Veräußerung, und eine Veräußerung setzt eine Gegenleistung voraus. Eine Spende ist unentgeltlich: Du gibst den Bitcoin her und bekommst nichts dafür. Damit fehlt der Tatbestand, an den die Steuer anknüpft.
Das Gesetz selbst bestätigt diese Logik an einer verräterischen Stelle. § 10b Absatz 3 fragt, ob die Veräußerung des zugewendeten Wirtschaftsguts „im Zeitpunkt der Zuwendung keinen Besteuerungstatbestand erfüllen würde". Die Frage ist im Konjunktiv gestellt, also hypothetisch. Wäre die Zuwendung selbst schon eine Veräußerung, bräuchte man diesen Konjunktiv nicht.
Dieselbe Systematik gilt bei anderen unentgeltlichen Übertragungen. Wer Bitcoin verschenkt, löst damit ebenfalls kein privates Veräußerungsgeschäft aus; dort kommen stattdessen Schenkungsteuer und Freibeträge ins Spiel, was wir für den Fall von Schenkungen an Kinder getrennt aufgeschrieben haben. Bei der Spende an eine steuerbegünstigte Organisation fällt keine Schenkungsteuer an, weil gemeinnützige Empfänger davon befreit sind.
§ 10b Absatz 3 EStG: Der Abzugsbetrag hängt an der Haltefrist
Der entscheidende Mechanismus in Satz 3 und Satz 4 der Vorschrift lässt sich in zwei Zeilen fassen.
Fall eins, Haltefrist abgelaufen. Ein Verkauf wäre am Tag der Spende steuerfrei gewesen, weil mehr als ein Jahr zwischen Anschaffung und Spende liegt. Dann bestimmt sich die Zuwendungshöhe nach dem gemeinen Wert, also dem Kurswert.
Fall zwei, Haltefrist läuft noch. Ein Verkauf wäre steuerpflichtig gewesen. Dann dürfen bei der Ermittlung der Zuwendungshöhe die fortgeführten Anschaffungskosten nicht überschritten werden. Der Wertzuwachs bleibt beim Abzug also außen vor.
Die Vorschrift ist im Volltext bei § 10b EStG nachzulesen, die Haltefrist selbst bei § 23 EStG. Beachte dabei eine Feinheit, die oft übersehen wird: Für den Fall zwei kommt es nicht darauf an, ob du mit einem Verkauf tatsächlich einen Gewinn gemacht hättest. Maßgeblich ist, ob der Besteuerungstatbestand erfüllt wäre, und das ist er innerhalb des Jahres unabhängig vom Ergebnis.
Eine zweite Feinheit betrifft die 1.000-Euro-Freigrenze aus § 23. Diese Freigrenze macht den Tatbestand nicht ungeschehen, sie stellt nur den Gewinn im Ergebnis frei. Wer sich darauf verlassen will, dass eine Spende innerhalb des Jahres deshalb wie Fall eins behandelt wird, bewegt sich auf unsicherem Boden; die häufigsten Denkfehler bei dieser Grenze haben wir in einem eigenen Beitrag zur Freigrenze gesammelt.
Ein Rechenbeispiel mit 20.000 Euro Kaufpreis und 80.000 Euro Kurswert
Angenommen, du hast Bitcoin für 20.000 Euro gekauft, und die Position steht am Tag der Spende bei 80.000 Euro. Beide Zahlen sind frei gewählt, um die Mechanik zu zeigen.
- Spende nach vierzehn Monaten: Ein Verkauf wäre steuerfrei. Abziehbar sind 80.000 Euro als Sachspende.
- Spende nach acht Monaten: Ein Verkauf wäre steuerpflichtig. Abziehbar sind 20.000 Euro.
Der Unterschied beträgt 60.000 Euro Sonderausgaben, bei identischer Spende und identischem Empfänger. Was dieser Betrag an Steuer spart, hängt von deinem persönlichen Steuersatz und vom Höchstbetrag ab, dazu weiter unten mehr. Die Richtung ist aber in jedem Fall dieselbe: Sechs Monate Geduld entscheiden hier über die Größenordnung des Abzugs.
Verkaufen und dann Geld spenden: Dieser Weg kann Steuer auslösen
Der naheliegende Weg ist oft der teurere. Wer den Bitcoin zuerst auf einer Börse verkauft und anschließend den Euro-Betrag überweist, hat zwei getrennte Vorgänge ausgelöst: einen Verkauf und eine Geldspende.
Innerhalb der Jahresfrist ist dieser Verkauf ein privates Veräußerungsgeschäft, und der Gewinn wird mit dem persönlichen Einkommensteuersatz belastet. Die anschließende Geldspende ist in Höhe des gespendeten Betrags abziehbar, sie wirkt aber als Sonderausgabe und nicht als Verrechnung mit dem Gewinn. Nach Ablauf der Jahresfrist ist der Verkauf steuerfrei, und dann führen beide Wege zum gleichen Ergebnis.
Daraus folgt eine schlichte Reihenfolge-Regel: Liegt die Anschaffung weniger als ein Jahr zurück, ist die direkte Sachspende der steuerlich sauberere Weg, auch wenn der Abzug dann nur die Anschaffungskosten umfasst. Wer stattdessen verkauft, zahlt auf den Gewinn und spendet aus dem versteuerten Rest.
Wer als Empfänger in Frage kommt und wo du das nachsiehst
Abziehbar sind Zuwendungen zur Förderung steuerbegünstigter Zwecke nach den §§ 52 bis 54 der Abgabenordnung. Als Empfänger nennt das Gesetz drei Gruppen: juristische Personen des öffentlichen Rechts und öffentliche Dienststellen, nach § 5 Absatz 1 Nummer 9 des Körperschaftsteuergesetzes steuerbefreite Körperschaften, sowie entsprechende Einrichtungen in einem anderen Mitgliedstaat der Europäischen Union oder im Europäischen Wirtschaftsraum.
Praktisch heißt das: Der Verein oder die Stiftung muss als gemeinnützig anerkannt sein. Ein Sammel-Aufruf einer losen Initiative, ein Projekt ohne Rechtsform oder eine Wallet-Adresse in einem Forenbeitrag erfüllen diese Voraussetzung nicht, so sinnvoll die Sache auch sein mag. Der Zweck allein genügt nicht, es kommt auf den anerkannten Status des Empfängers an.
Nachsehen lässt sich das beim Empfänger selbst: Eine gemeinnützige Organisation weist den Status auf Nachfrage nach und stellt die Bestätigung aus, die du für den Abzug brauchst. Wer keine Bestätigung ausstellen kann oder will, kann auch keine abziehbare Spende annehmen.
Zuwendungsbestätigung nach amtlichem Muster, vereinfachter Nachweis bis 300 Euro
Für den Abzug brauchst du einen Nachweis. Oberhalb von 300 Euro ist das die Zuwendungsbestätigung nach amtlichem Muster, die der Empfänger ausstellt. Bis einschließlich 300 Euro genügt ein vereinfachter Nachweis, wenn der Empfänger eine inländische juristische Person des öffentlichen Rechts, eine inländische öffentliche Dienststelle oder eine nach § 5 Absatz 1 Nummer 9 des Körperschaftsteuergesetzes steuerbefreite Körperschaft ist.
Bei einer Sachspende hat die Bestätigung eine Besonderheit, die bei Kryptowerten regelmäßig zu Rückfragen führt: Der Wert der Sache muss darin ausgewiesen werden, und dieser Wert ist genau der Betrag, den die Regel aus § 10b Absatz 3 vorgibt. Der Empfänger kennt deine Anschaffungsdaten aber nicht. In der Praxis liefert deshalb der Spender die Angaben, auf die die Organisation ihre Bestätigung stützt: Anschaffungszeitpunkt, Anschaffungskosten, Menge und der Kurswert am Tag der Übertragung.
Damit wird die eigene Aufzeichnung zur Voraussetzung des Abzugs. Wer seine Käufe über mehrere Börsen und Wallets verteilt hat, sollte die Historie vollständig zusammenziehen, bevor er spendet; welche Programme das automatisch erledigen und einen Bericht für das Finanzamt bauen, steht in unserem Vergleich der Krypto-Steuer-Tools. Fehlt der Kaufbeleg ganz, bleibt bei einer Spende innerhalb der Jahresfrist am Ende kein nachweisbarer Abzugsbetrag übrig, denn ohne Anschaffungskosten gibt es keine Obergrenze, die sich belegen ließe. Die Handelsabrechnungen bekommst du im Nachhinein meist noch im Konto deines Handelsplatzes; welche Anbieter wie lange exportieren, zeigt unser Börsenvergleich.
20 Prozent des Gesamtbetrags der Einkünfte als Höchstgrenze
Der Abzug ist nicht unbegrenzt. Zuwendungen sind insgesamt bis zu 20 Prozent des Gesamtbetrags der Einkünfte abziehbar, alternativ bis zu 4 Promille der Summe aus Umsätzen, Löhnen und Gehältern. Für eine Privatperson ohne Betrieb ist in der Regel die erste Grenze maßgeblich.
Bei einer großen Sachspende aus einem alten Bestand ist diese Grenze schnell erreicht. Wer 80.000 Euro spendet und einen Gesamtbetrag der Einkünfte von 70.000 Euro hat, kann in diesem Jahr nur 14.000 Euro ansetzen. Der Rest geht allerdings nicht verloren: Abziehbare Zuwendungen über den Höchstbeträgen werden in die folgenden Jahre vorgetragen, der sogenannte Spendenvortrag.
Für die Planung heißt das, dass eine sehr große Spende steuerlich über mehrere Jahre wirkt. Das ist bei einem Gewinn, der über Jahre aufgelaufen ist, ein wichtiger Punkt, weil der Abzug anders als der Wertzuwachs an deine laufenden Einkünfte gekoppelt ist. Wie Verluste und andere Abzugsposten daneben wirken, haben wir am Beispiel eines Totalverlusts aufgeschrieben.
Was passiert, wenn die Organisation den Bitcoin sofort verkauft?
Viele Empfänger halten keine Kryptowerte, sondern tauschen eine Spende unmittelbar in Euro. Für deinen Abzug ändert das nichts. Maßgeblich ist der Zeitpunkt der Zuwendung, also der Moment, in dem der Bitcoin bei der Organisation ankommt, und maßgeblich ist der Wert zu diesem Zeitpunkt.
Verkauft die gemeinnützige Organisation anschließend, ist das ihr Vorgang und nicht deiner. Der Erlös, den sie dabei erzielt, kann wegen der Kursbewegung etwas über oder unter dem Wert vom Zuwendungstag liegen. Für die Bestätigung gilt der Wert am Zuwendungstag, und an diesem Wert hältst du dich auch in der Steuererklärung fest.
Wichtig ist die saubere Abgrenzung bei Spendenportalen und Zahlungsdienstleistern. Läuft die Übertragung über einen Dienstleister, der den Kryptowert annimmt, verkauft und den Euro-Betrag weiterleitet, stellt sich die Frage, wer eigentlich dein Empfänger war. Eine abziehbare Sachspende setzt voraus, dass die gemeinnützige Organisation den Kryptowert erhält. Wird zuerst in Euro getauscht und erst der Euro-Betrag zugewendet, liegt wirtschaftlich eine Geldspende vor, und für den Verkauf gilt dann wieder § 23.
Mitgliedsbeiträge und Sportvereine: Wo der Abzug ausgeschlossen bleibt
Das Gesetz behandelt Spenden und Mitgliedsbeiträge zwar im selben Satz, zieht bei den Beiträgen aber eine Reihe von Grenzen. Nicht abziehbar sind Mitgliedsbeiträge an Körperschaften, die den Sport fördern, an Körperschaften für kulturelle Betätigungen, die in erster Linie der Freizeitgestaltung dienen, sowie an Körperschaften für Heimatpflege und Heimatkunde.
Abziehbar bleiben dagegen echte Spenden an genau dieselben Vereine. Wer dem Sportverein im Ort Bitcoin zuwendet, kann das als Spende ansetzen; der Jahresbeitrag für die Mitgliedschaft dagegen bleibt außen vor. Mitgliedsbeiträge an Körperschaften, die Kunst und Kultur fördern, sind ausdrücklich abziehbar, selbst wenn den Mitgliedern dafür Vergünstigungen gewährt werden.
Für eine Kryptospende ist diese Trennung selten das Problem, weil ein Mitgliedsbeitrag kaum in Bitcoin entrichtet wird. Relevant wird sie dort, wo ein Verein eine Zuwendung pauschal als „Unterstützung" verbucht. Steht am Ende auf der Bestätigung Mitgliedsbeitrag statt Spende, ist der Abzug bei den genannten Zwecken verloren.
Krypto-Spenden ins Ausland und die Grenzen des Europäischen Wirtschaftsraums
Dass eine Blockchain-Überweisung nicht an Grenzen halt macht, ändert an der steuerlichen Grenze nichts. Der Empfänger muss im Inland, in einem Mitgliedstaat der Europäischen Union oder in einem Staat des Europäischen Wirtschaftsraums belegen sein. Eine Zuwendung an eine Organisation außerhalb dieses Raums ist nach § 10b nicht abziehbar, so leicht die Übertragung technisch auch fällt.
Bei nicht im Inland ansässigen Empfängern kommt eine weitere Hürde dazu: Der betreffende Staat muss Amtshilfe beim Auskunftsaustausch und Unterstützung bei der Beitreibung leisten. Verwirklicht eine inländische öffentliche Stelle die begünstigten Zwecke ausschließlich im Ausland, verlangt das Gesetz zusätzlich, dass Personen mit Wohnsitz in Deutschland gefördert werden oder dass die Tätigkeit auch zum Ansehen der Bundesrepublik beitragen kann.
In der Praxis ist der Weg über eine in Deutschland anerkannte Organisation, die im Ausland arbeitet, deshalb fast immer der tragfähigere als die direkte Übertragung an eine Einrichtung in einem Drittstaat. Die erste Variante liefert dir eine Bestätigung, die das Finanzamt kennt.
Ab 2027 verschiebt der Referentenentwurf diese Rechnung
Die Regel aus § 10b Absatz 3 knüpft an die Frage an, ob ein Verkauf im Zeitpunkt der Zuwendung steuerpflichtig wäre. Genau diese Frage will der Referentenentwurf des Bundesfinanzministeriums zur Besteuerung von Kryptowerten neu beantworten, der am 14. Oktober 2026 ins Kabinett gehen soll.
Fällt die einjährige Haltefrist für Bestände weg, die nach dem 31. Dezember 2026 angeschafft werden, wäre deren Verkauf dauerhaft steuerpflichtig. Nach dem heutigen Wortlaut von § 10b Absatz 3 wäre der Spendenabzug für solche Bestände dann auf die Anschaffungskosten begrenzt, und das auch nach zehn Jahren Haltedauer. Für Altbestände, die bis Ende 2026 angeschafft wurden, soll die bisherige Rechtslage weiter gelten; der Stichtag und sein Bestandsschutz stehen in unserer Analyse zum Entwurf.
Das ist eine Folge, die im Entwurf nicht ausdrücklich geregelt wird, sondern sich erst aus dem Zusammenspiel mit dem Spendenrecht ergibt. Ob der Gesetzgeber sie so beabsichtigt, lässt sich heute nicht sagen, und der Entwurf ist noch kein Gesetz. Wer eine größere Spende aus einem Bestand plant, den er erst künftig aufbaut, sollte diesen Punkt im Blick behalten.
Bitcoin spenden: Was du daraus mitnimmst
Drei Schritte führen von der Absicht zum belegten Abzug.
- Anschaffungsdatum und Kaufpreis für die konkrete Menge feststellen. Daran entscheidet sich, ob du den Kurswert oder nur die Anschaffungskosten ansetzen darfst. Liegt der Kauf weniger als ein Jahr zurück und ist die Spende nicht eilig, verschiebt Warten den Abzug deutlich nach oben. Die Belege holst du aus dem Konto deines Handelsplatzes; welcher Anbieter welche Historie herausgibt, steht in unserer Übersicht regulierter Kryptobörsen.
- Empfängerstatus und Bestätigung vorab klären. Frage vor der Übertragung, ob die Organisation den Status nach § 5 Absatz 1 Nummer 9 des Körperschaftsteuergesetzes hat und ob sie eine Zuwendungsbestätigung für eine Sachspende in Kryptowerten ausstellt. Nach der Übertragung ist das kaum noch zu reparieren. Die Wertangabe, auf die sie ihre Bestätigung stützt, lieferst du selbst; den Beleg dafür erzeugen die Programme aus unserem Vergleich der Krypto-Steuer-Tools.
- Übertragung dokumentieren. Transaktionskennung, Zeitpunkt, Menge und Kurswert am Tag der Zuwendung gehören zusammen in deine Unterlagen. Wer aus einer eigenen Wallet sendet, ist dafür allein verantwortlich; welche Programme Adressen und Verläufe dauerhaft festhalten, zeigt unser Software-Wallet-Vergleich.
Ein Hinweis zum Schluss, der über die Steuer hinausgeht: Keiner dieser Schritte ist ein Grund, eine Spende zu unterlassen oder aufzuschieben, wenn die Hilfe jetzt gebraucht wird. Die Haltefrist bestimmt die Höhe des Abzugs, nicht den Wert der Spende.
(Stand: 1. Oktober 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Häufige Fragen zum Spenden von Bitcoin
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Bitcoin spenden: Welche Steuerregeln Österreich hat
- Circle beleiht Bitcoin über cirBTC: Warum der Wrapper in Deutschland die Haltefrist kosten kann
- Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
- Bitcoin durch Betrug verloren: Steuer in Österreich
- Bitcoin Golden Cross: Was zwölf Signale seit 2014 wirklich hergeben
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

September 25, 2026 10:40 PM
Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
September 18, 2026 10:38 AM

Bitcoin und Wegzugsbesteuerung: Was beim Umzug ins Ausland gilt
Wer mit Bitcoin auswandert, rechnet mit einer Wegzugsteuer auf die stillen Reserven und findet im Gesetz nichts davon. Wo die echten Risiken liegen, entscheidet sich an vier Punkten: Wohnsitz, Haltefrist, Rechtsform deiner Anlage und der automatischen Meldung ab 2026.
September 16, 2026 5:22 PM

Bitcoin beleihen statt verkaufen: Wann in Deutschland trotzdem Steuer anfällt
Bitcoin als Kreditsicherheit zu hinterlegen ist in Deutschland kein Verkauf, denn die Coins bleiben dir nach § 39 der Abgabenordnung steuerlich zugerechnet. Steuerpflichtig wird erst die Verwertung, und dann entscheidet allein, wie lange du die Coins vorher gehalten hast.
July 10, 2026 1:07 PM
Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Wie werden Liquidity Pools besteuert? Erfahren Sie, was bei Einzahlung, Rewards, LP-Token, Impermanent Loss und Ausstieg steuerlich zu beachten ist.
September 17, 2026 10:56 PM
Bitcoin mit Verlust verkaufen und sofort zurückkaufen: Was das mit deiner Haltefrist macht
Deutschland kennt keine Wash-Sale-Regel: Der Verlust bleibt anerkannt, auch wenn du sofort zurückkaufst. Der Rückkauf startet aber für jede neue Einheit die Jahresfrist von vorn.
September 7, 2026 11:25 PM

Krypto-Haltefrist: Was nach dem Ende der Mitzeichnung für Petition 201716 am 15. September passiert
Stand 27.09.2026, Rückblick: Die Mitzeichnungsfrist der Bundestags-Petition 201716 zum Erhalt der einjährigen Haltefrist lief am 15. September 2026 ab. Der Beitrag erklärt, was an diesem Tag endete, wie es im Petitionsausschuss weitergeht und warum kein Anleger deshalb verkaufen muss.

September 24, 2026 11:32 AM
Fed-Zinserhöhung im Oktober: Was du nach dem PMI-Sprung bei Hebel, Liquidation und Haltefrist prüfst
Der vorläufige US-Einkaufsmanagerindex ist auf 58,4 Punkte gesprungen, den höchsten Stand seit Juli 2021, und die Einkaufspreise ziehen so stark an wie seit Oktober 2022 nicht mehr. Der Terminmarkt preist dadurch eine weitere Fed-Zinserhöhung am 28. Oktober mit knapp 70 Prozent ein, und der Kryptomarkt gibt breit nach.
August 9, 2026 4:20 PM

Krypto-Haltefrist vor der Abschaffung: Was Petition 201716 und der Kabinettsbeschluss für deine Steuer bedeuten
Petition 201716 im Bundestag fordert den Erhalt der einjährigen Haltefrist für Kryptowerte und hat das Quorum von 30.000 Mitzeichnungen bereits überschritten. Der Beitrag ordnet ein, was der Kabinettsbeschluss vom 6. Juli 2026 vorsieht, was davon verbindlich ist und welche Unterlagen du jetzt zusammenstellen solltest.
July 17, 2026 11:36 AM
Bitcoin über ein Jahr halten: Diese Nachweise zählen
Bitcoin nach mehr als einem Jahr verkaufen: Welche Kaufbelege, Wallet-Daten und Transaktionsnachweise Anleger trotzdem aufbewahren sollten.

September 24, 2026 3:19 PM
Bitcoin Cash gibt nach der 50-Prozent-Woche 5,5 Prozent ab: Was du bei Hebel, Kaufweg und Haltefrist prüfst
Bitcoin Cash fällt am 24. September 2026 auf 335,19 US-Dollar, nachdem der Kurs binnen sieben Tagen fast 50 Prozent zugelegt hatte. Auslöser der Rallye war die CME-Ankündigung vom 22. September; was daraus für Kaufweg, Hebel, Haltefrist und Verwahrung folgt, steht hier.
August 11, 2026 6:18 AM
Bitcoin-Sparplan und Steuer: Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen
Jede Sparplan-Rate ist steuerlich eine eigene Anschaffung mit eigener Haltefrist. Wie Freigrenze, Verwendungsreihenfolge und Nachweispflichten bei monatlichen Bitcoin-Käufen zusammenwirken, mit den Fundstellen aus Gesetz und BMF-Schreiben.
July 14, 2026 11:39 AM
Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
September 9, 2026 3:20 PM
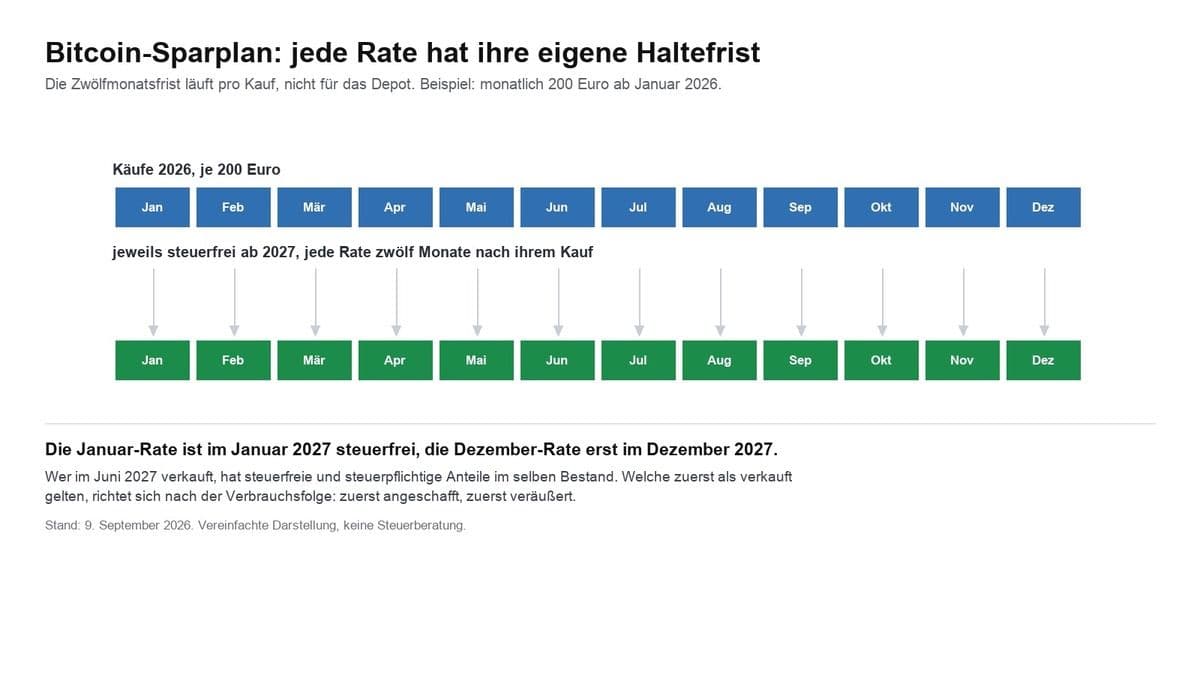
Bitcoin und Steuern in Deutschland: Haltefrist, Sparplan, ETP und Mining
Bitcoin-Gewinne sind nach zwölf Monaten steuerfrei. Was das für einen Sparplan mit zwölf Fristen bedeutet, warum ETPs anders besteuert werden und was bei Mining, Schenkung und Verlusten gilt.
August 17, 2026 10:09 AM
Wrapped Bitcoin Österreich: Ist BTC zu WBTC steuerneutral?
BTC in Wrapped Bitcoin tauschen: Wann der Wechsel zu WBTC in Österreich steuerneutral sein kann und welche steuerlichen Risiken Anleger kennen sollten.

September 26, 2026 11:29 PM
Bitcoin-ETFs drehen die Jahresbilanz ins Plus: Woran du erkennst, ob die Nachfrage trägt
Die US-Spot-Bitcoin-ETFs haben in der Woche zum 25. September rund 2,4 Milliarden Dollar eingesammelt, die stärkste Woche seit Oktober 2025, und drehen damit die Jahresbilanz 2026 ins Plus. Warum der Tageszufluss innerhalb derselben Woche um 87 Prozent gefallen ist und was du bei Kaufweg, Haltefrist und Verwahrung prüfst.
September 22, 2026 11:34 AM
Bitcoin verkaufen und Euro auszahlen lassen: So läuft es in Deutschland ab
Zwischen der Verkaufsorder und dem Euro auf dem Girokonto liegen die Börse, deine Bank und das Finanzamt. Wer die Reihenfolge kennt, spart Gebühren, Wartezeit und im besten Fall die komplette Steuer auf den Gewinn.

September 23, 2026 5:19 PM
Bitcoin-Staatsreserve per Gesetz: Was der US-Entwurf H.R. 8957 für deutsche Halter bedeutet
Der Finanzausschuss des US-Repräsentantenhauses hat am 16. September 2026 einen Entwurf beschlossen, der staatliche Bitcoin-Bestände 20 Jahre lang unverkäuflich machen würde. Was im Gesetzestext tatsächlich steht, was Sachsens Verkauf von 49.858 Bitcoin dagegenhält und welche drei Punkte du als deutscher Halter jetzt prüfst.
September 22, 2026 2:23 PM
Fast eine Milliarde Dollar in Bitcoin-ETFs: Was du bei ETN, Depot und Haltefrist prüfst
Die US-Spot-Bitcoin-ETFs haben am 21. September netto 999 Millionen Dollar eingesammelt, den dritten Zuflusstag in Folge. Deutsche Anleger kommen an diese Fonds nicht heran: Was ETN, Haltefrist und Kaufweg für dich bedeuten.
September 3, 2026 10:41 AM

Bitcoin durch Wallet-Hack verloren: Steuer in Österreich?
Bitcoin durch Hacker verloren? In Österreich führt der Diebstahl im Privatvermögen grundsätzlich nicht automatisch zu einem steuerlich nutzbaren Verlust.
July 2, 2026 12:00 PM
Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
September 25, 2026 6:53 PM
Bitcoin Prognose: Was du vor dem Quartalswechsel bei Marken, Haltefrist und Kaufweg prüfst
Bitcoin notiert am 25. September 2026 um 16:40 Uhr UTC bei 83.877 Dollar, und die gemessene Schwankungsbreite der vergangenen 30 Tage spannt für den kommenden Monat ein Band von 73.600 bis 94.200 Dollar auf. Wichtiger als dieses Band sind vor dem Quartalswechsel drei Prüfungen: Haltefrist, Kaufweg unter MiCA und die Meldepflicht, die seit Januar 2026 gilt.
September 24, 2026 5:26 PM
Bitcoin als Altersvorsorge: Was ab 2027 gilt und was du jetzt entscheidest
Bitcoin ist in keinem staatlich geförderten Vorsorgeprodukt zugelassen, auch nicht im neuen Altersvorsorgedepot ab 2027. Wer Kryptowerte trotzdem für die eigene Rente nutzen will, geht den Weg über das Privatvermögen, und dort verschiebt ein Stichtag Ende 2026 gerade die Steuerregeln.
September 24, 2026 5:15 PM

Bitcoin Prognose: Was du vor der Zinsentscheidung am 28. Oktober bei Marken, Haltefrist und Hebel prüfst
Bitcoin notiert bei rund 83.800 Dollar und damit ein Drittel unter dem Hoch vom Oktober 2025, während der Stimmungsindex Gier anzeigt. Welche Termine, Marken und Fristen in den nächsten Wochen wirklich über deinen Nettogewinn entscheiden, und welche davon du selbst steuerst.
September 19, 2026 10:55 AM
Cost-Average-Effekt bei Bitcoin: Was zwölf Raten wirklich bringen
Zwölf Monatsraten zu 100 Euro ergaben einen Schnittpreis von 66.472 Euro und lagen 33,6 Prozentpunkte vor dem Einmalkauf am selben Starttag. Die Rechnung zeigt aber auch, wann der Sparplan der schlechtere Weg ist.
September 19, 2026 3:17 AM
Bitcoin Cash springt zweistellig: Was der Grayscale-ETF-Antrag für dich in Deutschland wirklich bedeutet
Bitcoin Cash legt am 18. September zweistellig zu, weil Grayscale seinen BCH-Trust in ein börsengehandeltes Produkt umwandeln will. Im Antrag steht allerdings, dass die Grundlage dafür noch gar nicht genehmigt ist.
September 8, 2026 10:37 PM

Krypto-Haltefrist und Bestandsschutz: Warum der 31. Dezember 2026 im Referentenentwurf zum Stichtag wird
Ein Referentenentwurf des Bundesfinanzministeriums nennt erstmals einen Stichtag: Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden, sollen unter die Abgeltungsteuer fallen. Was das für Altbestände, laufende Sparpläne und Staking-Erträge bedeutet, und warum noch nichts beschlossen ist.
Vielleicht auch interessant