
Krypto-Freigrenze 1.000 Euro: Rechenbeispiele für Singles und Ehepaare
Gewinne aus privaten Veräußerungsgeschäften bleiben steuerfrei, solange sie im Jahr unter 1.000 Euro liegen. Ab 1.000 Euro ist der ganze Gewinn steuerpflichtig. Was für Ehepaare und mit Verlusten gilt, zeigen Rechenbeispiele mit dem Tarif 2026.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Aktualisiert am 22. Oktober 2026: neu gefasst mit Rechenbeispielen zum Tarif 2026, den Regeln für Ehepaare und für Verluste sowie dem Stand der geplanten Reform.
Die Krypto-Freigrenze beträgt 1.000 Euro im Jahr. Gewinne aus privaten Veräußerungsgeschäften bleiben steuerfrei, wenn ihre Summe im Kalenderjahr weniger als 1.000 Euro beträgt (§ 23 Abs. 3 Satz 5 EStG). Erreicht der Gesamtgewinn 1.000 Euro, ist er vollständig steuerpflichtig, nicht nur der Teil darüber. Die Grenze gilt seit dem Steuerjahr 2024, vorher lag sie bei 600 Euro. Bei zusammen veranlagten Ehepaaren steht sie jedem Partner für seine eigenen Gewinne zu.
Die Freigrenze betrifft nur Gewinne innerhalb der Jahresfrist: Wer Bitcoin oder Ether länger als zwölf Monate hält, verkauft ohnehin steuerfrei. Ein Referentenentwurf des Bundesfinanzministeriums vom 30. September 2026 würde Kryptowerte, die nach dem 31. Dezember 2026 gekauft werden, der Abgeltungsteuer unterwerfen; an die Stelle der Freigrenze träte für sie der Sparer-Pauschbetrag. Das Bundeskabinett hat den Entwurf am 14. Oktober 2026 nicht beschlossen. Den Stand hält unser Überblick zur Krypto-Haltefrist-Reform fest, die Grundlagen stehen im Ratgeber Krypto Steuer in Deutschland.
Das Wichtigste in Kürze
- Unter 1.000 Euro steuerfrei: Bei 999 Euro Gesamtgewinn im Jahr zahlst du 0 Euro Steuer.
- Ab 1.000 Euro der ganze Gewinn: Bei 1.000 Euro Gewinn und 50.000 Euro übrigem Einkommen sind es 353 Euro Einkommensteuer (Tarif 2026).
- Alle Geschäfte zusammen: Krypto, Gold, Fremdwährungen und andere private Veräußerungen innerhalb der Frist zählen gemeinsam.
- Ehepaare je 1.000 Euro: Jeder Partner hat eine eigene Freigrenze, ein ungenutzter Rest lässt sich nicht übertragen.
- Verluste zuerst: Verluste desselben Jahres mindern den Gesamtgewinn, an dem die Freigrenze gemessen wird.
- Staking getrennt: Für Staking- und Lending-Erträge gilt eine eigene Freigrenze von 256 Euro.
Freigrenze statt Freibetrag: die Rechnung an der 1.000-Euro-Kante
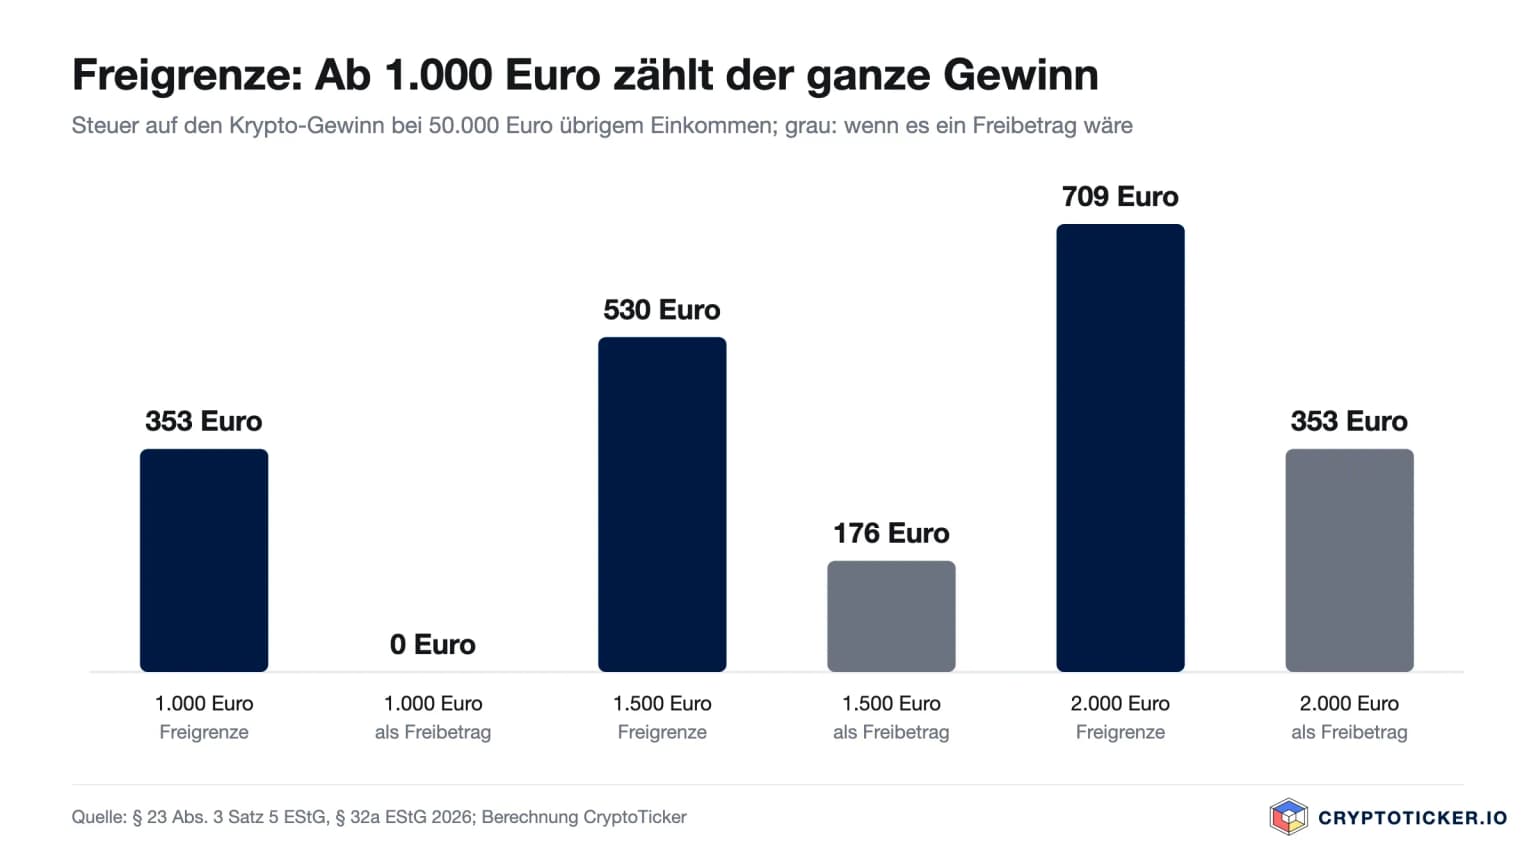
Ein Freibetrag zieht immer einen festen Betrag ab, besteuert wird nur der Rest. Eine Freigrenze wirkt wie eine Schwelle: Darunter ist alles frei, ab der Schwelle ist alles steuerpflichtig. Das Gesetz ist dabei genau. Steuerfrei bleibt ein Gesamtgewinn, der „weniger als 1 000 Euro“ beträgt, bei genau 1.000 Euro greift die Steuer also schon.
Wie groß der Unterschied ist, zeigt die Rechnung für eine ledige Person mit 50.000 Euro zu versteuerndem Einkommen ohne die Krypto-Gewinne, Tarif 2026 nach § 32a EStG, ohne Kirchensteuer:
| Gesamtgewinn im Jahr | Steuer mit Freigrenze (geltendes Recht) | Steuer, wenn es ein Freibetrag wäre |
|---|---|---|
| 999 Euro | 0 Euro | 0 Euro |
| 1.000 Euro | 353 Euro | 0 Euro |
| 1.200 Euro | 424 Euro | 70 Euro |
| 1.500 Euro | 530 Euro | 176 Euro |
| 2.000 Euro | 709 Euro | 353 Euro |
Ein Euro mehr Gewinn kostet an der Kante also 353 Euro Steuer. Von 1.000 Euro Gewinn bleiben nach Steuer 647 Euro übrig, weniger als von 999 Euro. Erst ab einem Gewinn von 1.546 Euro bleibt in diesem Beispiel nach Steuer wieder mindestens so viel wie bei 999 Euro.
Was in die Krypto-Freigrenze zählt
Die 1.000 Euro gelten nicht je Coin und nicht je Börse, sondern für den Gesamtgewinn aus allen privaten Veräußerungsgeschäften eines Kalenderjahres (Randnummer 53 des BMF-Schreibens zu Kryptowerten vom 6. März 2025). Dazu gehören:
- Verkäufe und Tausche von Kryptowerten innerhalb von zwölf Monaten nach dem Kauf, auch der Tausch in einen Stablecoin (mehr dazu im Beitrag Krypto-Steuern erst bei Auszahlung),
- physisches Gold, Silber und Fremdwährungen, die du innerhalb eines Jahres nach dem Kauf wieder verkaufst,
- Grundstücke und Wohnungen, die du innerhalb von zehn Jahren nach dem Kauf verkaufst; für selbst bewohnte Immobilien gelten Ausnahmen.
Nicht dazu gehören Aktien, Fonds und Zinsen, denn das sind Einkünfte aus Kapitalvermögen mit eigenem Pauschbetrag. Auch Belohnungen aus Staking und Zinsen aus Lending zählen nicht mit: Sie sind sonstige Einkünfte nach § 22 Nr. 3 EStG mit einer eigenen Freigrenze von 256 Euro, Einzelheiten im Ratgeber Staking Steuern.
Krypto-Freigrenze für Ehepaare: jeder Partner hat 1.000 Euro
Bei zusammen veranlagten Ehepaaren wird die Freigrenze weder verdoppelt noch geteilt, sondern je Person geprüft. Nach den amtlichen Hinweisen zum Einkommensteuergesetz (H 23 EStH, Stichwort Freigrenze) steht jedem Ehegatten die Freigrenze zu, „höchstens jedoch bis zur Höhe seines Gesamtgewinns“. Ein ungenutzter Rest des einen Partners hilft dem anderen also nicht.
| Fall | Gewinn Partner A | Gewinn Partner B | Einkommensteuer darauf |
|---|---|---|---|
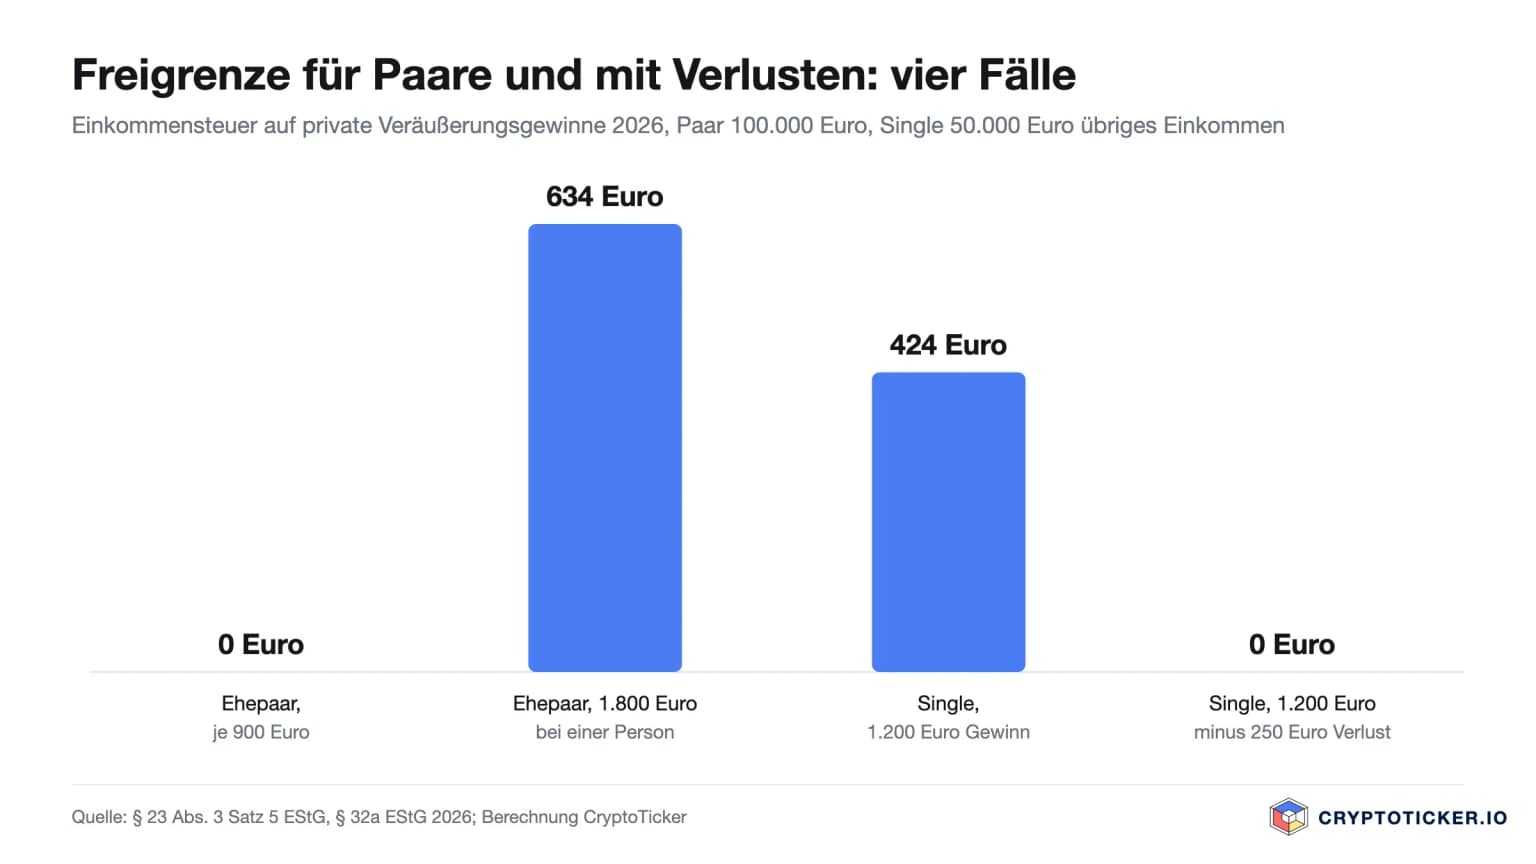
| Paar 1 | 900 Euro | 900 Euro | 0 Euro, beide unter der Grenze |
| Paar 2 | 1.800 Euro | 0 Euro | 634 Euro |
Beide Paare haben zusammen 1.800 Euro Krypto-Gewinn und 100.000 Euro übriges Einkommen im Splittingtarif. Paar 1 zahlt darauf nichts, Paar 2 zahlt 634 Euro, weil der ganze Gewinn bei einer Person liegt. Wer gemeinsam anlegt, hält deshalb fest, wem welcher Bestand gehört. Was bei einer Schenkung von Coins unter Ehepartnern gilt, steht im Beitrag Bitcoin an den Ehepartner schenken.
Verluste und Freigrenze: erst verrechnen, dann prüfen
Verluste aus privaten Veräußerungsgeschäften gleichst du zuerst mit den Gewinnen desselben Jahres aus (§ 23 Abs. 3 Satz 7 EStG). Erst der Saldo ist der Gesamtgewinn, an dem die Freigrenze gemessen wird. Wer 1.200 Euro Gewinn aus Ether hat und im selben Jahr einen anderen Coin mit 250 Euro Verlust verkauft, kommt auf 950 Euro und bleibt steuerfrei. Ohne den Verlust wären bei 50.000 Euro übrigem Einkommen 424 Euro Einkommensteuer fällig.
Verluste, die im selben Jahr nicht aufgebraucht werden, mindern die Gewinne aus privaten Veräußerungsgeschäften des Vorjahres oder der Folgejahre (§ 23 Abs. 3 Satz 8 EStG). Mit Lohn, Mieten oder Aktiengewinnen lassen sie sich nicht verrechnen. Damit ein Verlust später zählt, gehört er in die Steuererklärung des Verlustjahres; das Finanzamt stellt ihn dann gesondert fest (§ 10d Abs. 4 EStG).
Ein Verlust entsteht wie ein Gewinn erst mit dem Verkauf oder Tausch. Ein Coin, der nur auf dem Papier im Minus steht, zählt nicht.
Krypto-Freigrenze und Sparer-Pauschbetrag: zweimal 1.000 Euro, zwei Regeln
Die gleiche Zahl führt oft zu Verwechslungen. Für Zinsen, Dividenden und Aktiengewinne gilt der Sparer-Pauschbetrag von 1.000 Euro, für zusammen veranlagte Ehepaare 2.000 Euro (§ 20 Abs. 9 EStG). Er ist ein echter Freibetrag: Nur der Teil darüber wird mit 25 Prozent Abgeltungsteuer belastet, und die Bank berücksichtigt ihn über den Freistellungsauftrag. Die Krypto-Freigrenze nach § 23 EStG ist dagegen eine Schwelle, die das Finanzamt erst in der Steuererklärung anwendet.
So prüfst du die Krypto-Freigrenze vor einem Verkauf
- Haltefrist prüfen: Liegt der Kauf mehr als zwölf Monate zurück, zählt der Verkauf nicht zur Freigrenze. Den Kaufzeitpunkt zeigt deine Börse, und nach jedem Tausch beginnt eine neue Frist.
- Gewinn richtig rechnen: Erlös minus Anschaffungskosten minus Gebühren. Bei mehreren Käufen derselben Sorte gelten für die Haltefrist die zuerst gekauften Coins als zuerst verkauft (Randnummer 61).
- Alles im Jahr addieren: Gewinne und Verluste aus allen Börsen und Wallets, dazu Gold und Devisen, vom 1. Januar bis zum 31. Dezember.
- Abstand zur Grenze kennen: Wer knapp unter 1.000 Euro liegt, sieht vor jedem weiteren Verkauf, ob dieser die Schwelle überschreitet.
- Belege sichern: Transaktionslisten exportieren; ein Krypto-Steuer-Tool erstellt daraus den Bericht für die Anlage SO.
Deinen Fall rechnest du mit dem CryptoTicker Steuerrechner durch. Schritt für Schritt am Beispiel Bitcoin führt der Ratgeber Bitcoin versteuern, die Zeilen der Anlage SO erklärt der Beitrag Krypto in der Steuererklärung: wo eintragen.
Dieser Beitrag erklärt die Rechtslage am 22. Oktober 2026 und ist keine Steuerberatung. Für deinen Einzelfall hilft eine Steuerberaterin oder ein Steuerberater.
Häufige Fragen zur Krypto-Freigrenze
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

2. Juli 2026 12:00
Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
24. September 2026 05:17
Krypto-Trading-Bot und Steuer: Was bei tausenden Trades im Jahr gilt
Ein Bot erzeugt aus einer Anlageentscheidung hunderte Veräußerungsgeschäfte, und jedes einzelne zählt das Finanzamt mit. Dieser Ratgeber erklärt Haltefrist, FIFO, Freigrenze und Aufzeichnungspflichten – und was du einrichtest, bevor der Bot den ersten Trade macht.
16. Juli 2026 10:29
Krypto-Verluste dokumentieren: Nachweise richtig sichern
Krypto-Verluste können steuerlich relevant sein. Diese Transaktionsdaten, Kursnachweise und Belege sollten Anleger vollständig sichern.
15. Juli 2026 09:02
Krypto-Steuererklärung in 7 Schritten vorbereiten
Bereite deine Krypto-Steuererklärung in 7 Schritten vor: Daten sichern, Transfers verbinden, Gewinne prüfen und Nachweise vollständig archivieren.
10. Juli 2026 13:07
Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Wie werden Liquidity Pools besteuert? Erfahren Sie, was bei Einzahlung, Rewards, LP-Token, Impermanent Loss und Ausstieg steuerlich zu beachten ist.
21. Juli 2026 11:14
Krypto-Börse insolvent: Sind verlorene Coins absetzbar?
Nach einer Krypto-Börseninsolvenz sind Coins oft nicht sofort steuerlich absetzbar. Wann Verluste anerkannt werden können und welche Nachweise nötig sind.
20. Juli 2026 10:58
Memecoins verkaufen: Diese Steuerregeln gelten
Memecoins mit Gewinn verkauft? Erfahren Sie, wann Steuern anfallen, welche Haltefrist gilt und wie Anleger Käufe, Verkäufe und Verluste dokumentieren.
14. Juli 2026 12:18
Staking Rewards dokumentieren: So vermeidest du Fehler
Staking Rewards richtig dokumentieren: Erfahre, welche Daten, Kurse und Claiming-Zeitpunkte für Steuer und späteren Verkauf wichtig sind.
17. September 2026 17:17
Bitcoin an Kinder verschenken: Freibetrag, Haltefrist und die Anzeige ans Finanzamt
Wer seinem Kind Bitcoin überträgt, verschenkt auch die eigene Haltefrist und den eigenen Einstiegskurs. Dieser Ratgeber zeigt, was in Deutschland an Freibetrag, Anzeigefrist, Vertretung und Verwahrung wirklich gilt.
15. Juli 2026 09:17
Airdrops erhalten: Diese Daten sofort speichern
Airdrop erhalten? Speichere Zeitpunkt, Token-Menge, Marktwert, Bedingungen, Wallet und Transaktionsdaten für deine spätere Steuererklärung.
6. Juli 2026 11:50
Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
14. September 2026 10:36
Ethereum-Gewinne mitnehmen oder die Haltefrist abwarten? Was der Kurssprung für deine Steuer bedeutet
Ether erreichte am 11. September 2026 den höchsten Stand seit Ende Januar, und viele fragen sich, ob sie jetzt verkaufen sollen. Die Antwort hängt in Deutschland zuerst am Kaufdatum: Wir rechnen nach, welche Tranchen steuerfrei sind und welche davon überhaupt im Gewinn stehen.
24. August 2026 04:38
XRP-Gewinne mitnehmen: Was die Haltefrist nach 53 Prozent Wochenplus kostet
XRP notiert bei 1,51 US-Dollar nach gut 50 Prozent Wochenplus, doch über deinen Nettogewinn entscheidet das Kaufdatum. Der Text rechnet Haltefrist, Freigrenze und FIFO an gemessenen Stichtagskursen durch.
6. Oktober 2026 05:24
Bitcoin gegen Gutschein tauschen: Was der Kauf mit Kryptowerten für deine Haltefrist bedeutet
Wer mit Bitcoin einen Gutschein bezahlt, verkauft steuerlich. Was als Veräußerungspreis gilt, wann die Haltefrist von zwölf Monaten greift und welche vier Nachweise das Finanzamt erwartet.
9. September 2026 14:34
Bitcoin 29 Prozent unter Vorjahr: Welche Krypto-Verluste du vor Ablauf der Jahresfrist noch nutzen kannst
Neun von zehn großen Kryptowerten notieren heute tiefer als vor genau zwölf Monaten, Bitcoin allein 29,2 Prozent. Wir haben die Kursreihen selbst gemessen und zeigen, warum über den Steuerwert deines Verlusts allein das Kaufdatum entscheidet.
11. August 2026 06:18
Bitcoin-Sparplan und Steuer: Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen
Jede Sparplan-Rate ist steuerlich eine eigene Anschaffung mit eigener Haltefrist. Wie Freigrenze, Verwendungsreihenfolge und Nachweispflichten bei monatlichen Bitcoin-Käufen zusammenwirken, mit den Fundstellen aus Gesetz und BMF-Schreiben.

25. Januar 2025 20:23
EZB Bereitet Sich auf Mögliche Einführung des Digitalen Euros Vor – Trumps Krypto-Revolution im Fokus
Im Gegensatz zu den USA, die CBDCs verbieten, plant die EZB einen digitalen Euro, eine von der Regierung geführte CBDC, um mit der Krypto-Revolution Schritt zu halten, die sich 2025 mit Trump im Amt abzeichnet. Welche Auswirkungen hätte dieser Start?
21. August 2026 14:33
Bitcoin-Verluste mit Aktiengewinnen verrechnen in Österreich
Bitcoin-Verluste mit Aktiengewinnen verrechnen? Österreich erlaubt das grundsätzlich – aber nur unter bestimmten Voraussetzungen und meist per Steuererklärung.
11. August 2026 19:20
Krypto-Kreditkarte und Steuer: Warum jede Zahlung ein Verkauf ist
Wer mit einer Krypto-Kreditkarte bezahlt, verkauft steuerlich seine Coins. Was das für Haltefrist, Freigrenze und Nachweispflichten bedeutet und welche Kartenbauart den Aufwand klein hält.

31. Juli 2026 12:28
Krypto-Steuer 2025: Was du nach Ablauf der Abgabefrist am 31. Juli wissen solltest
Stand 27.09.2026, Rückblick: Die Frist für die Steuererklärung 2025 lief am 31. Juli 2026 um 24 Uhr ab. Wer über einen Steuerberater oder Lohnsteuerhilfeverein abgibt, hat bis zum 1. März 2027 Zeit. Der Beitrag beschreibt die Lage am Tag der Frist: was ins Formular gehört, was steuerfrei bleibt und was ein Verspätungszuschlag kostet.
26. August 2026 08:11
Bitcoin mit Verlust verkaufen: Verlustausgleich in Österreich
Bitcoin mit Verlust verkauft? Österreich erlaubt die Verrechnung mit bestimmten Kapitalerträgen. Wann der Verlustausgleich möglich ist und welche Grenzen gelten.
10. August 2026 09:57
Bitcoin-Gewinne und Dividenden in Österreich verrechnen
Bitcoin-Verluste mit Dividenden verrechnen? So funktioniert der Verlustausgleich in Österreich und wann eine Steuererklärung nötig ist.
25. September 2026 22:40
Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
25. Februar 2020 22:05
Bitcoin versteuern: Anleitung in fünf Schritten mit Rechenbeispiel
Bitcoin versteuerst du nur, wenn du innerhalb eines Jahres nach dem Kauf verkaufst oder tauschst. Diese Anleitung zeigt in fünf Schritten, wie du Haltefrist, Gewinn, Freigrenze und Steuer bestimmst, mit Rechenbeispiel zum Kurs vom 21. Oktober 2026.
13. Juli 2026 08:30
Krypto-Gebühren richtig erfassen: Kauf, Verkauf, Transfer
So erfassen Sie Krypto-Gebühren bei Kauf, Verkauf, Swap und Wallet-Transfer korrekt und vermeiden falsche Anschaffungskosten und Gewinne.
13. Juli 2026 08:37
Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
Vielleicht auch interessant