
Plazo de tenencia de criptomonedas: el Consejo de Ministros alemán no decide y el 31 de diciembre sigue siendo la fecha clave
El Consejo de Ministros alemán no adoptó el acuerdo esperado para el 14 de octubre de 2026 sobre la supresión del plazo de tenencia de un año para las cripto; el borrador sigue en consulta interministerial. Hasta que haya una nueva norma, las ganancias siguen exentas tras un año de tenencia, y la fecha límite del 31 de diciembre de 2026 que cita el borrador separa las tenencias antiguas de las nuevas.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El Consejo de Ministros alemán no abordó el miércoles 14 de octubre de 2026 la supresión del plazo de tenencia de un año para los criptoactivos. Los resultados publicados de su 62.ª sesión no mencionan el proyecto, y la rueda de prensa del Gobierno posterior tampoco entró en el asunto. Sigue vigente, por tanto, el derecho actual: quien mantenga bitcoin, ether u otro criptoactivo más de un año y después lo venda no paga impuesto sobre la renta por la ganancia.
Para los inversores en Alemania es un respiro, no un resultado. El Ministerio Federal de Finanzas comunicó a Blocktrainer, a preguntas de este medio, que los acuerdos internos del Gobierno seguían en curso. El ministerio no indicó ninguna fecha nueva para que el Consejo de Ministros trate el expediente. El borrador que debe eliminar el plazo de un año sigue siendo así lo que es desde finales de septiembre: un texto de trabajo salido de la casa del ministro de Finanzas que todavía no ha pasado por el Consejo de Ministros.
Qué ocurrió el 14 de octubre en el Consejo de Ministros y qué no llegó
El 14 de octubre figuraba como fecha fijada en la cobertura informativa desde principios de mes. Nosotros mismos la citamos el 3 de octubre, en nuestra información sobre el borrador, como el siguiente paso del procedimiento. No se produjo.
Blocktrainer informa de que ya el día anterior el ministerio había dicho que no tenía constancia de ninguna fecha de ese tipo. Frank Schäffler, antiguo diputado del FDP en el Bundestag, escribió en X que la supresión del plazo de tenencia seguía atascada en la consulta interministerial. Ambos datos coinciden con la respuesta oficial del ministerio.
Un punto que falta en el orden del día no es una retirada. Los proyectos del Gobierno se retrasan de forma rutinaria cuando entre los ministerios sigue habiendo discusión sobre los detalles. Solo una cosa es firme ese día: no hay acuerdo del Consejo de Ministros y, sin él, no hay proyecto de ley del Gobierno.
Consulta interministerial: por qué un borrador todavía no es una ley
El camino desde una idea en el Ministerio de Finanzas hasta una modificación de la ley del impuesto sobre la renta tiene varias estaciones, y cada una puede alargarse. El borrador ministerial es la versión de trabajo del departamento técnico de un ministerio. Todavía no tiene efecto jurídico y no vincula al Gobierno federal.
En la consulta interministerial, los demás ministerios examinan el texto desde sus propias competencias. Solo cuando hay acuerdo puede el Consejo de Ministros aprobar el proyecto. Con esa aprobación, el borrador se convierte en un proyecto de ley del Gobierno, que se presenta en el Bundestag y en el Bundesrat. Después llegan las lecturas, el trabajo en comisión y, al final, la aprobación de ambas cámaras.
Justo en esa segunda estación se encuentra ahora el proyecto. Las asociaciones y los representantes de intereses tuvieron ocasión de presentar alegaciones; según Blocktrainer, las respuestas se pedían para el 6 de octubre. El Colegio Federal de Asesores Fiscales puso en duda públicamente que esas aportaciones pudieran evaluarse con rigor en el tiempo restante.
Artículos 23 y 20 de la ley del impuesto sobre la renta: la diferencia decide tu factura fiscal
Hoy, las ganancias por la venta de criptoactivos se encuadran en el artículo 23 de la ley alemana del impuesto sobre la renta, el de las operaciones privadas de enajenación. Esa norma tiene dos particularidades de las que los inversores en cripto se benefician desde hace años. La primera, el plazo de un año: pasados más de doce meses de tenencia, la ganancia está exenta. La segunda, el límite de exención de 1.000 euros para las ganancias obtenidas dentro del plazo.
El borrador del Ministerio de Finanzas traslada los criptoactivos al artículo 20, es decir, a los rendimientos del capital. Allí rige la retención liberatoria del 25 %, más el recargo de solidaridad y, en su caso, el impuesto eclesiástico, con independencia de cuánto tiempo haya mantenido alguien sus monedas. En lugar del plazo de un año aparece el mínimo exento del ahorrador.
En la práctica, el traslado significa algo más que otro número de artículo. Afectaría también a la compensación de pérdidas, a la cuestión de quién retiene el impuesto y al alcance de los justificantes que exige la Agencia Tributaria. Cómo documentar tus operaciones con limpieza ya hoy lo muestra nuestra comparativa de programas fiscales para cripto y rastreadores de cartera; las exigencias de prueba aumentan en los dos modelos.
El 31 de diciembre de 2026 separa las tenencias antiguas de las nuevas
La cifra más importante del borrador no está en el tipo impositivo, sino en la fecha de primera aplicación. Según la versión disponible, la nueva norma solo se aplicaría a los criptoactivos adquiridos después del 31 de diciembre de 2026. Todo lo que esté antes de esa fecha en una cuenta de valores o en una cartera quedaría bajo el derecho anterior y, por tanto, dentro del plazo de un año.
De ahí resulta para los inversores una línea de separación clara, mientras el borrador se mantenga en esta forma. Las compras hasta el cambio de año siguen la regla actual. Las posteriores quedarían bajo la retención liberatoria. Entre hoy y esa fecha hay algo más de once semanas.
Una matización forma parte de esto, y no es un formalismo: esa fecha límite está en un borrador que ni el Consejo de Ministros ha aprobado ni el Bundestag ha debatido. Puede moverse durante el procedimiento, y en reformas fiscales anteriores eso ocurrió varias veces. Quien hoy apoye sus decisiones solo en esa fecha planifica con una cifra sin fuerza de ley.
Hasta que haya una nueva norma, el plazo de un año se aplica sin cambios
Para el ejercicio fiscal en curso, la cita fallida no cambia nada. Quien vendió criptoactivos en 2026 liquida según el artículo 23 vigente: una tenencia superior a un año significa exención; por debajo se aplica el tipo personal del impuesto sobre la renta, siempre que la suma de las ganancias por operaciones privadas de enajenación supere el límite de 1.000 euros.
Esto vale también para los canjes. Pasar de bitcoin a una stablecoin o a otra moneda es, a efectos fiscales, una enajenación y una adquisición a la vez. Cada canje pone en marcha un nuevo plazo de un año para el criptoactivo recibido. Quien reorganice su cartera en diciembre puede, por tanto, mover tenencias del régimen antiguo a uno futuro.
Comisión de peticiones y colegio de asesores fiscales: de dónde viene el viento en contra
En paralelo al procedimiento del Gobierno corre una segunda línea. El lunes 12 de octubre de 2026, la Comisión de Peticiones del Bundestag trató en sesión pública una petición para mantener el plazo de tenencia. Del estado del procedimiento parlamentario informamos en nuestro artículo sobre el tratamiento del plazo de tenencia de criptomonedas en el Bundestag.
Una audiencia en la Comisión de Peticiones no cambia el derecho fiscal. El trámite genera presión política y obliga al Gobierno federal a pronunciarse. Unido a las críticas del Colegio Federal de Asesores Fiscales al calendario, se forma un cuadro que hace plausible el retraso: el proyecto está discutido en lo técnico y en lo político, y el plazo de alegaciones era corto.
La resistencia está así documentada en dos niveles. Lo que no está documentado es cómo reaccionará el Gobierno federal. Si mejorará el borrador, estirará el calendario o lo llevará sin cambios al Consejo de Ministros es, a día de hoy, una cuestión abierta.
El oro en la conversación: hasta dónde podría llegar la reforma
Una línea secundaria del debate no afecta solo a los criptoactivos. Según una información de BTC-Echo, el Ministerio de Finanzas ha puesto sobre la mesa propuestas para extender una nueva norma al oro físico. Allí rige hoy también el plazo de especulación de un año del artículo 23.
Para valorar el proyecto, este punto es revelador. Si la reforma fuera más allá de las cripto, se verían afectados muchos más inversores, y la resistencia política crecería en consecuencia. Eso eleva la probabilidad de nuevos retrasos, pero no dice nada sobre si la reforma llegará al final.
Nuestra valoración: el calendario del 1 de enero de 2027 es ambicioso
Desde el punto de vista de la redacción, la entrada en vigor el 1 de enero de 2027 resulta menos probable con cada cita que pasa. Los datos están a la vista. El borrador fue a consulta de las asociaciones a finales de septiembre, las respuestas se pedían para el 6 de octubre y el acuerdo del Consejo de Ministros esperado para el 14 de octubre no llegó. Después del Consejo de Ministros quedan tres lecturas en el Bundestag, el trabajo en comisión y el paso por el Bundesrat. Al año le queda algo más de once semanas.
En contra de esa lectura está que el Gobierno federal no ha retirado el proyecto y que el ministerio habla expresamente de acuerdos en curso. Leyes fiscales se han sacado adelante en menos tiempo a final de año cuando existía voluntad política. No damos ningún pronóstico sobre el resultado; falta cualquier base firme para ello.
Lo que de ahí se deduce para la práctica es más modesto de lo que sugiere más de una publicación en la red: la situación jurídica actual es segura, la futura no lo es. Quien haga depender sus decisiones de una ley que todavía no existe carga él mismo con el riesgo.
Documentación: fecha de compra y coste de adquisición por posición
Con independencia de cómo acabe el procedimiento, una norma con fecha límite tiene una consecuencia: la fecha de adquisición de cada posición individual se convierte en el justificante decisivo. Quien en 2027 tenga que demostrar que una tenencia se adquirió antes de la fecha límite necesita para ello más que un extracto de cuenta.
Hacen falta, por posición, la fecha, la cantidad, el coste de adquisición en euros y el exchange o la cartera donde se produjo la compra. Con compras repartidas en varios años y varias plataformas, ese justificante no se genera después por sí solo. Los exchanges emiten informes fiscales de calidad desigual; algunos entregan historiales completos de operaciones para exportar, otros solo resúmenes anuales. La profundidad de esos historiales varía de una plataforma a otra.
Un segundo punto afecta al orden. En los criptoactivos, la Agencia Tributaria liquida por norma general según el método FIFO, es decir, lo primero comprado es lo primero vendido. Vender parte de una tenencia toca por tanto primero las posiciones más antiguas y, bajo una futura norma con fecha límite, esas son precisamente las protegidas.
Plazo de tenencia de criptomonedas: cada fecha de compra cuenta hasta el 31 de diciembre
La cita en el Consejo de Ministros ha pasado; el proyecto, no. Estos tres pasos tienen sentido con independencia de cómo acabe el procedimiento:
- Registra tus tenencias con la fecha de compra. Extrae de tus exchanges y carteras la fecha, la cantidad y el coste de adquisición de cada posición, y guarda las exportaciones fuera de la plataforma. Un programa fiscal o un rastreador de cartera se encarga del cuadre entre varios proveedores.
- Comprueba dónde están tus tenencias más antiguas. Por la regla FIFO, el orden de las compras decide a qué monedas afecta primero una venta. Esa información te hace falta antes de reorganizar la cartera a final de año. En los exchanges cripto regulados, el historial completo suele poder exportarse.
- Revisa tus mercados por la calidad de los justificantes. Quien no pueda exportar su historial completo tendrá después un problema de prueba. Nuestra comparativa de exchanges cripto muestra qué proveedores entregan informes fiscales aprovechables.
Para el procedimiento en sí no hay ninguna fecha siguiente conocida. En cuanto el Consejo de Ministros apruebe el borrador comenzará la parte parlamentaria, y solo entonces se sabrá si el 31 de diciembre de 2026 sigue siendo la línea de separación.
(15 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)

Preguntas frecuentes sobre el plazo de tenencia de criptomonedas
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
- Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
- El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
- Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
October 9, 2026 2:25 PM
Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.
September 8, 2026 11:25 PM
Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.
October 2, 2026 5:39 AM
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
September 8, 2026 2:20 AM
Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
September 18, 2026 11:19 AM
Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
September 16, 2026 8:18 PM
Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
September 10, 2026 2:17 AM
Impuestos del staking en Alemania: percepción, límite de 256 euros y plazo de tenencia
El staking tributa dos veces: una al percibir la recompensa y otra al venderla más tarde. Este artículo explica los dos momentos, el límite de 256 euros, el plazo propio de doce meses y qué se aplica al liquid staking, al restaking y a los ETP de staking.
August 18, 2026 8:16 AM
Informe fiscal de Bitcoin en Austria 2026: esto es lo que se aplica
Informe fiscal de Bitcoin en Austria: qué datos puedes exigir a los exchanges de criptomonedas en 2026 y cuándo importa el informe para la declaración.
October 6, 2026 11:29 PM
El plazo de tenencia de criptomonedas ante la comisión de peticiones el 12 de octubre: lo que importa ahora
La comisión de peticiones del Bundestag debate el plazo de tenencia de criptomonedas el lunes 12 de octubre de 2026 a partir de las 12 horas en sesión pública, con representantes del Gobierno federal para responder preguntas. Dos días después, el Consejo de Ministros debe decidir sobre el anteproyecto que suprime el plazo de un año para las compras a partir de 2027.
September 9, 2026 5:18 PM
Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
October 8, 2026 5:22 AM
Plazo de tenencia cripto: sin justificante de compra la retención multiplica por diez el impuesto debido
El plazo de alegaciones al anteproyecto fiscal cripto alemán venció el 6 de octubre y el Consejo de Ministros debe aprobarlo el 14 de octubre, con las objeciones ya presentadas por asesores fiscales, bancos y la Bitcoin Bundesverband. La más severa afecta a todos aquellos cuyos datos de compra no obran en poder de la plataforma vendedora: un asesor fiscal calcula una retención diez veces superior al impuesto debido.
October 2, 2026 2:37 PM
Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
El Ministerio Federal de Finanzas de Alemania envió el anteproyecto de ley sobre la tributación de criptoactivos a las asociaciones el 30 de septiembre de 2026 y el consejo de ministros debe decidir el 14 de octubre. Para tu saldo cuenta sobre todo una fecha: el 31 de diciembre de 2026.
August 12, 2026 10:15 AM
Bitcoin y dividendos en Austria: así funciona la compensación de pérdidas
¿Puede una pérdida en bitcoin compensar los dividendos? Así funciona la compensación de pérdidas en Austria. Y así sabes cuándo hace falta declararla.

September 27, 2026 2:22 PM
Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
October 14, 2026 5:27 PM
Precio de Bitcoin un 25 % por debajo del nivel de hace un año: qué puedes hacer ahora
Hace un año un Bitcoin costaba 99.310 euros, hoy son 74.239 euros. Para la cosecha de octubre de 2025 vence el plazo de especulación, y eso cambia el cálculo detrás de cada venta.
September 26, 2026 8:29 PM
Monedas robadas en el hackeo de un exchange: qué acepta Hacienda como pérdida
Tras el ataque a Bitget del 24 de septiembre, a los afectados en Alemania se les plantea una pregunta que falta en las informaciones: ¿se puede deducir fiscalmente un saldo robado? La respuesta depende de un único término de la Ley del impuesto sobre la renta, y se decide con tu documentación.
September 22, 2026 11:17 AM
Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
September 19, 2026 5:31 PM
Minería cripto e impuestos: cuándo Hacienda considera tu minado una actividad económica
Quien mina criptoactivos obtiene ingresos gravables desde la primera recompensa; según el Ministerio Federal de Hacienda, minar nunca es gestión de patrimonio privado. Esta guía recorre los números marginales de la circular para mostrar cuándo tu minería pasa a ser actividad económica y qué puedes deducir.
August 12, 2026 7:33 PM
Fiscalidad de las acciones tokenizadas en Alemania: cuándo se aplica el plazo de tenencia de un año y cuándo entra el impuesto del 25 %
Cuando compras una acción tokenizada, sueles aplicar la regla de las criptomonedas: un año de tenencia y queda exenta. En estos productos esa suposición casi nunca se sostiene, y este artículo muestra, a partir del texto legal, qué rasgo decide el régimen fiscal y cómo localizarlo en la documentación del emisor.
August 16, 2026 7:18 AM
Tarjeta de crédito cripto e impuestos en Alemania: por qué cada pago es una venta
Pagar con una tarjeta de crédito cripto equivale fiscalmente a vender tus monedas. Qué supone eso para el plazo de tenencia, el umbral de exención y tus obligaciones de prueba, y qué modelo de tarjeta reduce el trabajo.
September 14, 2026 11:28 AM
¿Recoger las plusvalías de Ethereum o esperar al plazo de tenencia? Lo que el salto del precio significa para tus impuestos
El éter alcanzó el 11 de septiembre de 2026 su nivel más alto desde finales de enero y muchos se preguntan si conviene vender ahora. En Alemania la respuesta depende primero de la fecha de compra: calculamos qué tramos están exentos y cuáles de ellos están realmente en ganancia.
September 16, 2026 2:24 PM
Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
September 24, 2026 5:28 AM
Bot de trading cripto e impuestos: qué se aplica con miles de operaciones al año
Un bot convierte una decisión de inversión en cientos de enajenaciones, y la administración tributaria cuenta cada una. Esta guía explica el plazo de tenencia, el FIFO, el límite exento y los deberes de registro, y qué preparar antes de que el bot haga su primera operación.
October 11, 2026 5:29 AM
Coinbase Card sin comisión por transacción: lo que hay que saber sobre el canje y el plazo de tenencia
Coinbase no cobra comisión por transacción al pagar con la tarjeta. Se vuelve cara en dos puntos que no figuran en ningún tique de caja: el canje del saldo y el plazo de tenencia.
September 9, 2026 5:33 PM
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
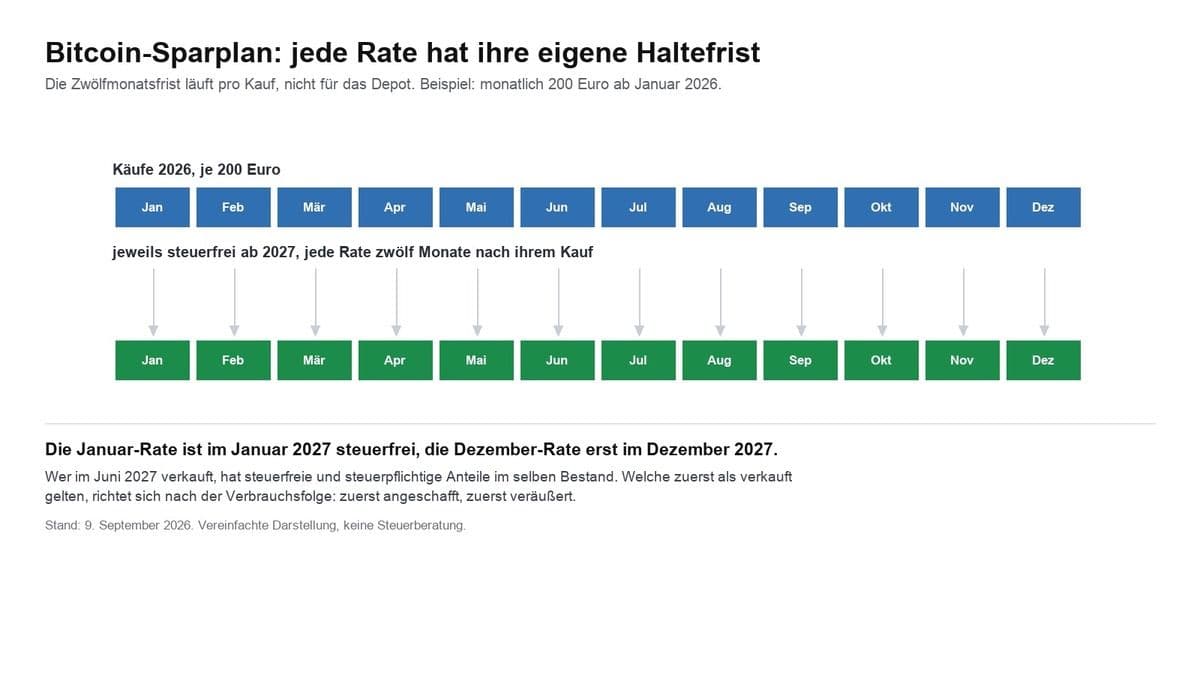
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
October 11, 2026 8:29 PM
Canje a stablecoins: Francia prepara el impuesto que Alemania ya aplica
Quien en Francia cambia bitcoin por una stablecoin no paga hasta ahora ningún impuesto por ello. Eso debe cambiar a partir de 2027, después de que la comisión de finanzas de la Asamblea Nacional diera su aprobación. En Alemania ese canje es desde hace tiempo un hecho imponible, con una consecuencia que muchos pasan por alto: el plazo de tenencia vuelve a empezar.
September 23, 2026 11:35 AM
Cambiar de exchange de criptomonedas: qué pasa con el plazo de tenencia y los impuestos al transferir
Una transferencia a otro exchange o a tu propia cartera no desencadena impuestos ni reinicia el plazo de un año. Lo que se pierde por el camino son los datos de adquisición, y son precisamente esos los que necesitarás después como prueba.
También te podría interesar