
Plazo de tenencia cripto: sin justificante de compra la retención multiplica por diez el impuesto debido
El plazo de alegaciones al anteproyecto fiscal cripto alemán venció el 6 de octubre y el Consejo de Ministros debe aprobarlo el 14 de octubre, con las objeciones ya presentadas por asesores fiscales, bancos y la Bitcoin Bundesverband. La más severa afecta a todos aquellos cuyos datos de compra no obran en poder de la plataforma vendedora: un asesor fiscal calcula una retención diez veces superior al impuesto debido.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El plazo ha terminado y ahora le toca al Consejo de Ministros. Hasta el 6 de octubre de 2026, las asociaciones y los especialistas podían enviar al Ministerio Federal de Finanzas sus alegaciones al anteproyecto de ley para reformar la tributación de determinados criptoactivos en el patrimonio privado. El texto del 30 de septiembre suprimiría el plazo de tenencia de un año para todos los criptoactivos adquiridos después del 31 de diciembre de 2026. El lunes 12 de octubre, la Comisión de Peticiones del Bundestag debate en sesión pública la petición 201716, que reclama mantener el plazo; el miércoles 14 de octubre, el Consejo de Ministros debe aprobar el anteproyecto. Con eso todavía no será ley: después deciden el Bundesrat y el Bundestag.
Las alegaciones, ya públicas, apuntan todas en la misma dirección. El plazo fue demasiado corto, el calendario resulta inasumible para bancos y exchanges, y una regla del texto golpea precisamente a los inversores cuyos datos de compra no obran en poder de la plataforma vendedora. Matthias Steger, asesor fiscal en Potsdam, hizo el cálculo en su escrito al ministerio: en su ejemplo, la retención supera el impuesto realmente debido «en diez veces».
Fiscalidad cripto: el plazo de alegaciones venció el 6 de octubre, seis días para un impuesto nuevo
El ministerio remitió el anteproyecto a las asociaciones con un escrito del 30 de septiembre de 2026 y lo publicó ese mismo día en su web. Según esa carta, citada por los medios especializados en cripto, el plazo de alegaciones terminaba el 6 de octubre y el examen en el Consejo de Ministros estaba previsto para el 14 de octubre. Entre el envío y el vencimiento mediaron seis días naturales, entre ellos un fin de semana cuyo sábado fue el Día de la Unidad Alemana.
La crítica a ese ritmo llega de ámbitos que rara vez coinciden. La Cámara Federal de Asesores Fiscales califica un plazo de «solo cuatro días laborables completos», según su escrito, de «claramente demasiado breve». La Deutsche Kreditwirtschaft, la organización que agrupa a las asociaciones bancarias alemanas, considera «insuficiente» un plazo de «ni una semana para introducir un nuevo procedimiento de tributación». Frank Schäffler, el diputado liberal que hizo público el envío del 30 de septiembre, ya había desglosado entonces esos mismos seis días en X.
Para un particular, el plazo corto no es un detalle de procedimiento. Estas alegaciones son la última ocasión de cambiar el texto antes de que lo apruebe el Consejo de Ministros. Después, el anteproyecto se convierte en proyecto de ley del Gobierno y las enmiendas pasan únicamente por el Parlamento.
 Software fiscal cripto comparado
Diez veces más retención: qué significa la base de valoración sustitutiva
El texto traslada las ganancias de los llamados criptoactivos de intercambio, como bitcoin y ether, del artículo 23 al artículo 20 de la ley alemana del impuesto sobre la renta, es decir, a las rentas del capital. A partir del 1 de enero de 2028, la plataforma vendedora deberá retener el impuesto directamente, igual que hoy hacen los bancos con las acciones: un 25 % de impuesto sobre las rentas del capital más el recargo de solidaridad. Para eso tiene que saber cuándo y a qué precio compraste.
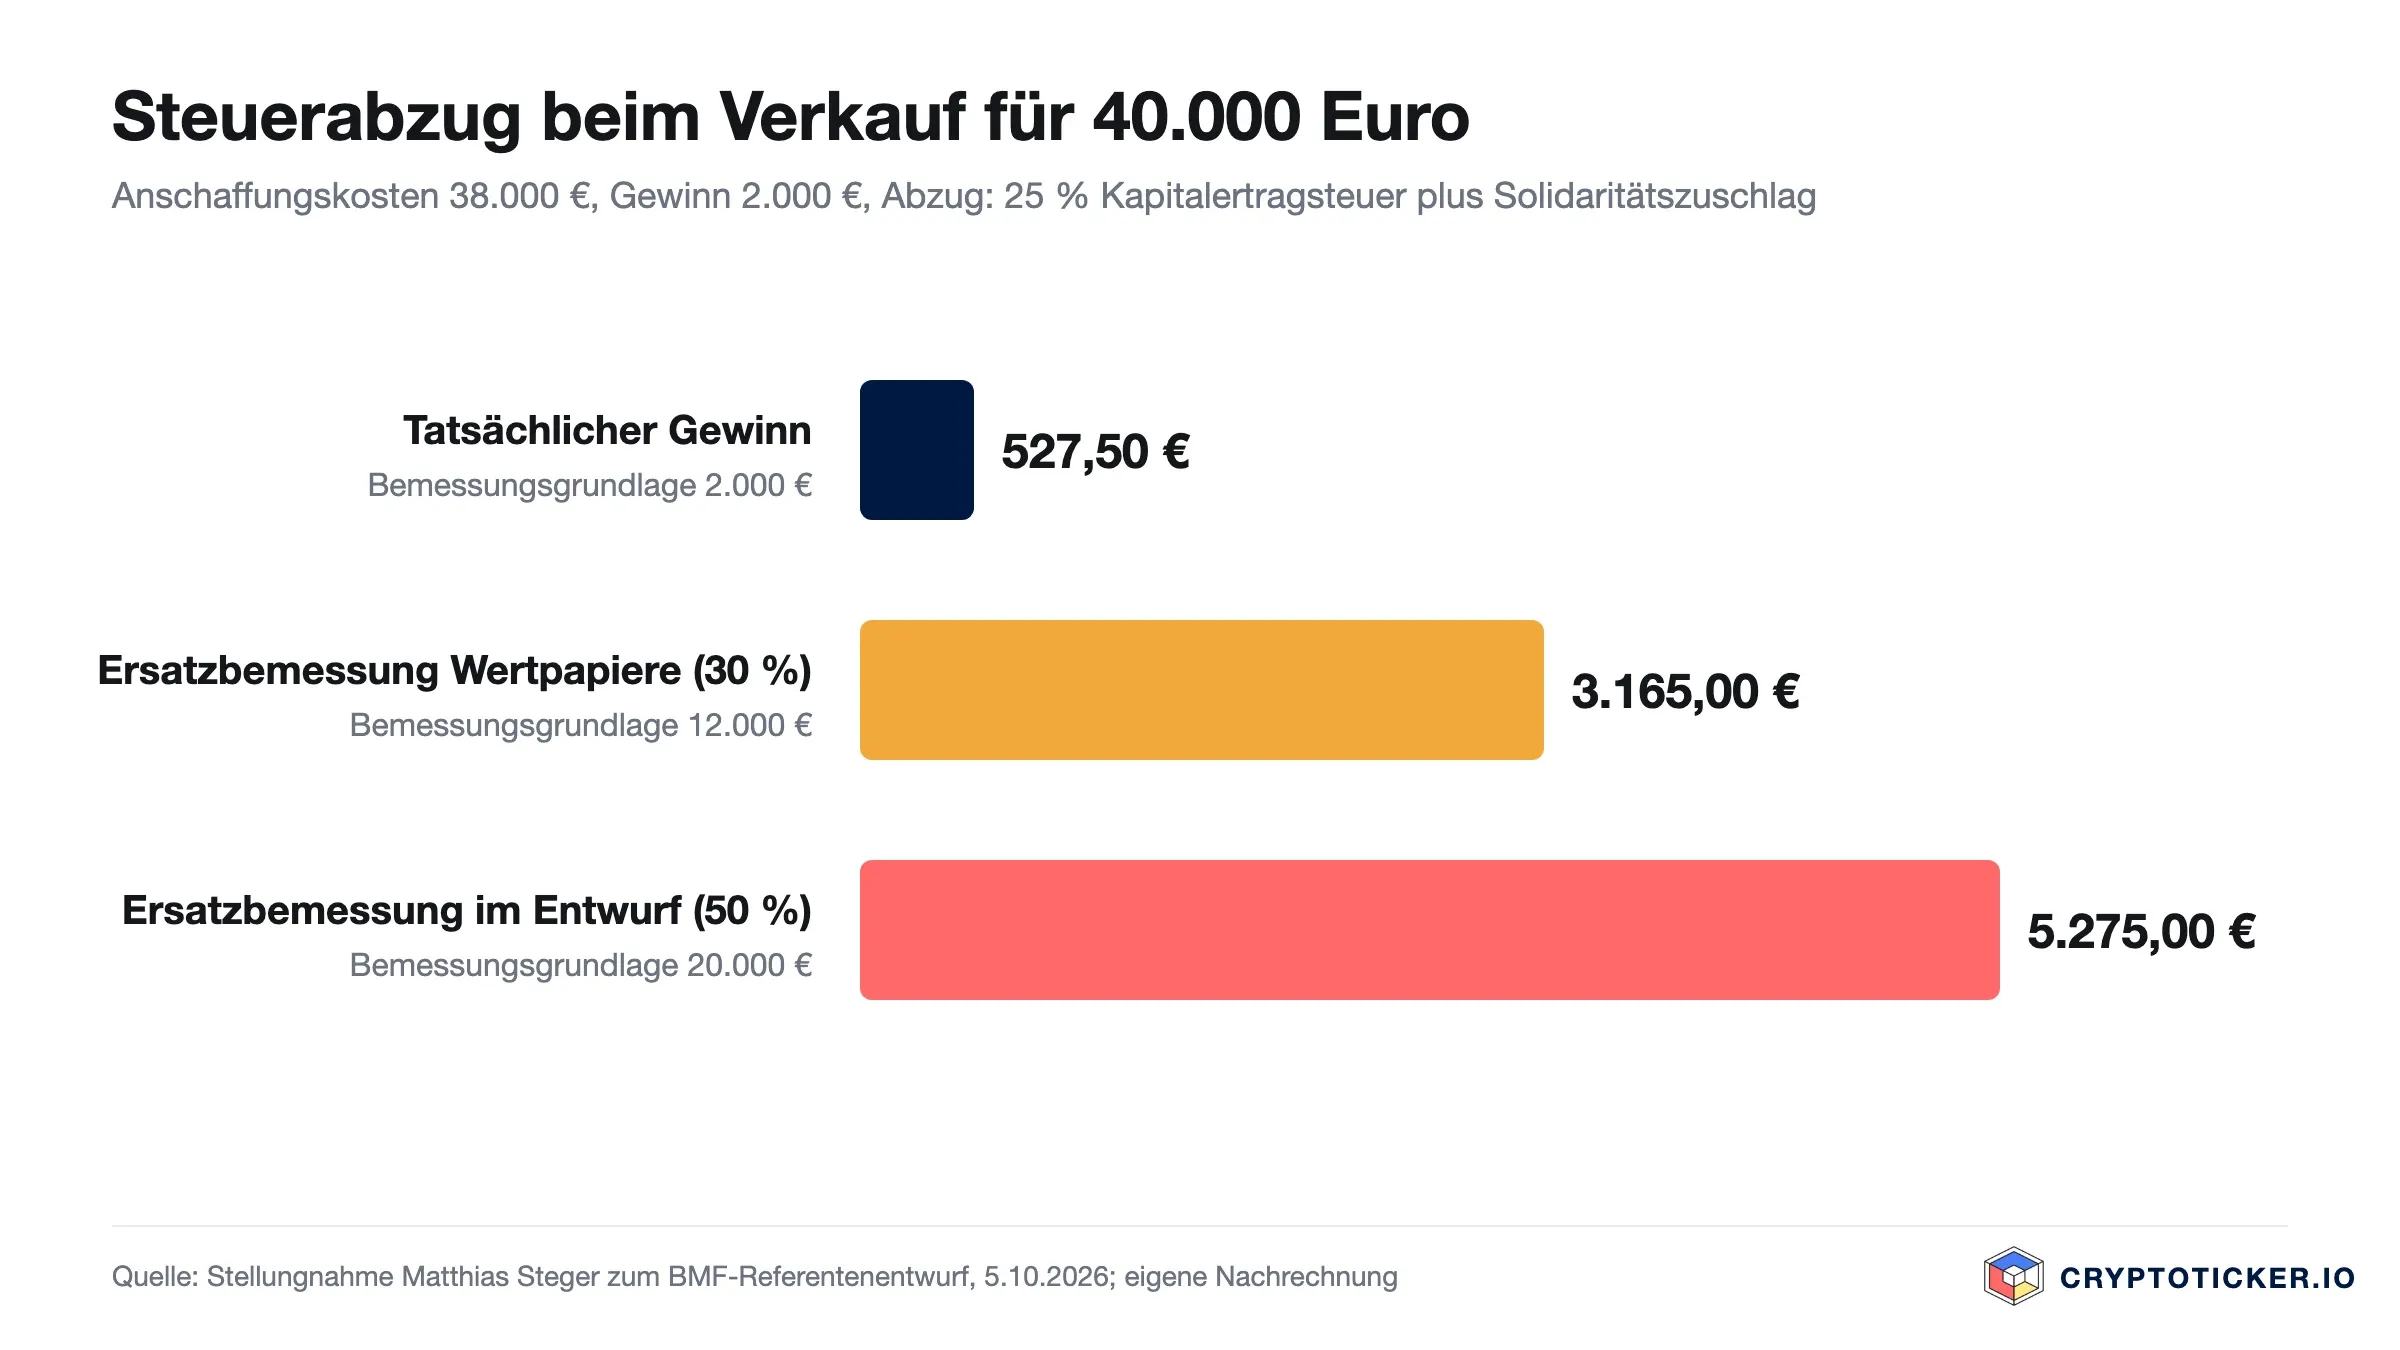
Si no lo sabe, entra en juego una regla sustitutiva. Cuando la entidad pagadora desconoce la fecha y el coste de adquisición y no puede apoyarse en tus datos, el anteproyecto dispone que «se presumirá una adquisición posterior al 31 de diciembre de 2026» y que la retención «se calculará sobre el 50 % de los ingresos». En valores mobiliarios, esa base sustitutiva es hoy del 30 %. La exposición de motivos no da ninguna razón para el tipo más alto, señala Steger.
Su ejemplo: vendes bitcoin por 40.000 euros, lo compraste por 38.000 euros y la ganancia es de 2.000 euros. Sobre la ganancia real, la retención sería de 527,50 euros. Con la base sustitutiva, la plataforma computa 20.000 euros y retiene 5.275 euros. «La retención supera en diez veces el impuesto debido; la diferencia solo se devuelve en la liquidación (artículo 32d, apartado 4)», escribe Steger en su escrito del 5 de octubre. El dinero volvería, por tanto, con la liquidación tributaria, meses después de la venta.
La regla castiga sobre todo a las posiciones antiguas. Un bitcoin comprado en 2021 estaría exento tanto con la ley actual como con el anteproyecto. Si a la plataforma vendedora le faltan los datos de compra, lo trata igualmente como una adquisición posterior a 2026 y retiene un impuesto que tendrás que recuperar por la declaración. Steger llama por eso a la afirmación de «posición antigua» el hecho central del nuevo sistema, y uno que ni el proveedor ni la Agencia Tributaria pueden comprobar sin datos.
Una conclusión vale al margen de cómo acabe el procedimiento: asegura tus datos de compra. Exporta el historial de operaciones de cada exchange mientras exista la cuenta y anota los traspasos entre carteras con su fecha. El anteproyecto no recoge por ahora ninguna obligación expresa de trasladar los datos de adquisición al cambiar de proveedor. Los programas que reúnen esos datos de varios exchanges están en nuestra comparativa de software fiscal y seguidores de cartera. Hay más sobre la base sustitutiva en nuestro artículo sin justificante de compra se tributa la mitad del precio de venta.
Qué piden al ministerio los bancos, la asociación Bitcoin y los asesores fiscales
Según lo publicado sobre su escrito, la Deutsche Kreditwirtschaft considera que una implantación técnica de la retención solo es realista a partir del 1 de enero de 2029, un año más tarde de lo que prevé el texto. Advierte además de que los inversores a largo plazo, que hoy venden exentos una vez cumplido el plazo, pasarían a tributar de forma permanente por las posiciones nuevas.
La Bitcoin Bundesverband pide en su escrito del 3 de octubre «mantener el plazo de tenencia de un año para el bitcoin mantenido directamente en el patrimonio privado». Su argumento central es la custodia en manos propias: «La autocustodia es un rasgo estructural de bitcoin». Quien compra sus monedas en un exchange, las custodia él mismo durante años y las vende más tarde en otro no deja datos de compra en la plataforma vendedora. La asociación reclama por ello datos de adquisición uniformes y transferibles antes de que la retención sea obligatoria, y deja claro: «No se pueden exigir claves privadas ni frases de recuperación como prueba fiscal». Si custodias tú mismo tus monedas, los dispositivos adecuados están en nuestra comparativa de carteras hardware.
Steger va más lejos. Recomienda mantener el artículo 23 y evaluar primero los datos que los exchanges de cripto vienen recopilando desde el ejercicio declarativo de 2026 en virtud de la directiva europea DAC8: «Primero medir, después decidir». Si el legislador mantiene el cambio de sistema, su propuesta rebajaría la base sustitutiva al 30 %. La asociación de gestoras BVI quiere que la ley tenga en cuenta las excepciones del reglamento europeo MiCA al delimitar los criptoactivos de intercambio.
 Carteras hardware comparadas
Comisión de Peticiones el 12 de octubre: el Gobierno tendrá que explicarse en público
Dos días antes del Consejo de Ministros, el plazo de tenencia entra en el orden del día del Bundestag. La Comisión de Peticiones debate en sesión pública, el lunes 12 de octubre a partir del mediodía, la petición 201716, que reclama mantener el plazo de un año y ha reunido 44.439 firmas de apoyo. Según el anuncio de la comisión, habrá representantes del Gobierno federal para responder a las preguntas de los diputados. Quien quiera estar en la sala tiene que inscribirse antes del viernes 9 de octubre a las doce del mediodía; los demás podrán seguir la sesión en directo. El desarrollo y el lugar están en nuestro artículo sobre la Comisión de Peticiones del 12 de octubre.
Consejo de Ministros el 14 de octubre: qué resuelve una aprobación y qué no
Si el Consejo de Ministros aprueba el texto el 14 de octubre, se convierte en proyecto de ley del Gobierno. El Bundesrat dispone entonces, por regla general, de seis semanas para emitir su informe al amparo del artículo 76 de la Ley Fundamental, y después el Bundestag lo debate en tres lecturas. La situación jurídica solo cambia cuando ambas cámaras han dado su conformidad y la ley se publica en el Boletín Oficial Federal. Hasta entonces, el plazo de tenencia de un año del artículo 23 se aplica sin cambios.
El texto prevé que la ley entre en vigor el 1 de enero de 2027. Contando desde la fecha del Consejo de Ministros, quedarían unas once semanas para todo el procedimiento parlamentario. Según el anteproyecto, el 31 de diciembre de 2026 es la fecha que decide qué posiciones conservan el plazo: lo adquirido o recibido hasta ese día sigue exento tras un año de tenencia. Nuestro artículo sobre la protección de las posiciones antiguas explica por qué ese día se convierte en fecha límite, y el dedicado al anteproyecto ante el Consejo de Ministros detalla sus puntos clave.
Plazo de tenencia cripto: qué te llevas
- Ten las fechas presentes: 12 de octubre, Comisión de Peticiones; 14 de octubre, Consejo de Ministros. Una aprobación en Consejo todavía no es una ley, y el plazo de tenencia se aplica sin cambios hasta la publicación.
- Asegura ya tus datos de compra: sin datos de adquisición utilizables, la plataforma deberá computar la mitad del importe como ganancia a partir de 2028. Exporta el historial de cada exchange y documenta los traspasos entre carteras.
- Lleva aparte las posiciones antiguas: lo adquirido hasta el 31 de diciembre de 2026 conserva el plazo de un año según el texto. Anota qué monedas pertenecen a ese grupo, sobre todo si te mueves entre el exchange y tu propia cartera.
- No compres por si acaso: una adquisición hecha solo por la fecha límite sigue siendo una decisión de inversión con riesgo de precio, y la regla fiscal no te libra de ese riesgo.
(8 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre el plazo de tenencia cripto en Alemania
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
- Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
- El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
- El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
- Reforma fiscal cripto en Alemania: sin justificante de compra se tributa la mitad del precio de venta
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
October 2, 2026 2:37 PM
Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
El Ministerio Federal de Finanzas de Alemania envió el anteproyecto de ley sobre la tributación de criptoactivos a las asociaciones el 30 de septiembre de 2026 y el consejo de ministros debe decidir el 14 de octubre. Para tu saldo cuenta sobre todo una fecha: el 31 de diciembre de 2026.
September 8, 2026 11:25 PM
Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.
September 16, 2026 2:24 PM

Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
September 27, 2026 11:40 AM
Informe fiscal del exchange incorrecto: así lo corriges antes de que lo haga Hacienda
Costes de adquisición ausentes, transferencias contabilizadas como ventas, plazos de tenencia reiniciados: el informe de tu exchange es una ayuda y no una prueba. Cómo comprobarlo, cómo corregirlo y qué plazo corre.
September 18, 2026 11:19 AM
Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
October 1, 2026 8:41 PM
Impuesto sobre criptomonedas y retención en origen desde 2028: qué revisar ahora
El borrador del Ministerio alemán de Finanzas pasa por el consejo de ministros el 14 de octubre de 2026. La parte menos atendida es la retención en origen a partir de 2028: qué proveedores deberán retener el impuesto sobre los rendimientos del capital, por qué la custodia propia y las plataformas extranjeras quedan excluidas y qué deberías documentar antes del 31 de diciembre.
October 2, 2026 11:44 PM
0 euros de coste de adquisición en el proyecto fiscal cripto: cómo comprobar un salario pagado en bitcoins
El anteproyecto computa con un coste de adquisición de cero euros los criptoactivos recibidos por servicios no gravados conforme al nuevo régimen. Con salario, alquiler y honorarios en bitcoins, el mismo importe entraría dos veces en el cálculo fiscal.
September 27, 2026 11:19 AM
Predicción de Shiba Inu: qué revisar en SHIB antes de la fecha límite del 31 de diciembre
SHIB cotiza a 0,00000592 dólares el 27 de septiembre de 2026, alrededor de un 93 % por debajo de su máximo histórico. Para el inversor alemán hay ahora una fecha que pesa más que el gráfico: el 31 de diciembre de 2026.
September 23, 2026 11:29 AM
Fiscalidad de los airdrops: cuándo tributan los tokens gratuitos en Alemania
Si tienes que tributar por un airdrop lo decide una sola pregunta: ¿hiciste algo a cambio de esos tokens? Esta guía recorre ambos casos, la valoración al precio de mercado y los justificantes que la administración tributaria exige desde el periodo impositivo 2025.
September 24, 2026 11:23 PM
Bitcoin para la jubilación: qué rige desde 2027 y qué decides ahora
Bitcoin no está admitido en ningún producto de jubilación subvencionado, tampoco en la nueva cuenta de ahorro para la jubilación desde 2027. Quien aun así quiera usar criptoactivos para su pensión va por el patrimonio privado, y ahí una fecha límite a finales de 2026 está moviendo las reglas fiscales.
October 6, 2026 11:29 PM
El plazo de tenencia de criptomonedas ante la comisión de peticiones el 12 de octubre: lo que importa ahora
La comisión de peticiones del Bundestag debate el plazo de tenencia de criptomonedas el lunes 12 de octubre de 2026 a partir de las 12 horas en sesión pública, con representantes del Gobierno federal para responder preguntas. Dos días después, el Consejo de Ministros debe decidir sobre el anteproyecto que suprime el plazo de un año para las compras a partir de 2027.
September 9, 2026 5:18 PM

Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
October 7, 2026 5:22 PM
Predicción del precio de XRP, 1,4445 dólares y un estreno bursátil de XRPN aplazado: qué vigilar ahora
XRP se sitúa en 1,4445 dólares el 7 de octubre, un 4,4 % por debajo del día anterior. Tres citas marcan la semana: el estreno bursátil de XRPN el 12 de octubre, la audiencia sobre el plazo de tenencia ese mismo día y el consejo de ministros el 14 de octubre.
September 8, 2026 2:20 AM

Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
August 24, 2026 11:22 AM
Fiscalidad cripto: por qué debes guardar el historial de transacciones antes de que el exchange cierre tu cuenta
Hasta principios de septiembre vencen plazos en varios exchanges de criptomonedas tras los cuales se cierran cuentas y se venden saldos de forma forzosa. Quien no exporte antes el registro de operaciones llega a la declaración sin prueba de la fecha de adquisición ni del precio de compra.
October 7, 2026 5:34 PM
Precio de Shiba Inu en 0,00000538 dólares, un 8,6 % de caída en un día: el plazo de un año decide la venta
Shiba Inu pierde un 8,6 % el miércoles por la tarde y cotiza a 0,00000538 dólares. En Alemania, que una venta tenga sentido lo decide menos el gráfico que la fecha de compra de cada tramo, porque de ella depende el plazo de un año.

October 2, 2026 11:22 PM
Dogecoin cae por debajo de 0,093 dólares: el fondo BWOW convierte todos sus DOGE en efectivo el 14 de octubre
Dogecoin cuesta 0,0914 dólares el viernes por la tarde y ha perdido un 3,4 % en 24 horas. El 14 de octubre el fondo estadounidense BWOW vende toda su posición y, el mismo día, el consejo de ministros alemán aborda la reforma fiscal de las criptomonedas.
September 27, 2026 2:22 PM

Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
September 25, 2026 5:25 AM
Criptomonedas como aportación propia para la hipoteca: qué exigen los bancos alemanes
Desde abril de 2023 una casa en Alemania ya no puede pagarse con bitcoins: el artículo 16a de la ley contra el blanqueo lo prohíbe expresamente. Tu saldo en criptomonedas sirve aun así como aportación propia si pasas por el euro y acreditas el origen sin lagunas.
September 17, 2026 11:27 PM
Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
Alemania no conoce la regla del wash sale: la pérdida sigue siendo deducible aunque recompres de inmediato. La recompra, eso sí, reinicia el plazo anual para cada unidad nueva.

September 24, 2026 5:17 PM
Bitcoin Cash cede un 5,5 % tras una semana del 50 %: revisa vía de compra, apalancamiento y plazo de tenencia
Bitcoin Cash cae a 335,19 dólares el 24 de septiembre de 2026, después de sumar casi un 50 % en siete días. El rally lo desencadenó el anuncio de CME del 22 de septiembre; qué se deriva de ello para la vía de compra, el apalancamiento, el plazo de tenencia y la custodia está aquí.
September 24, 2026 11:15 AM
XRP cae un 9,7 por ciento: qué comprobar ahora en plazo de tenencia y vía de compra
XRP pierde alrededor de un 9,7 por ciento en la mañana del 24 de septiembre, el doble que el gran criptoactivo típico. Nuestro recuento de 18 monedas muestra a quién golpea la corrección y qué tres cosas se mantienen al margen del precio.
September 22, 2026 11:17 AM

Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
September 22, 2026 8:27 AM
Regalar bitcoins al cónyuge: mínimo exento, plazo de tenencia y la comunicación a Hacienda
Gracias al mínimo exento de 500.000 euros, una donación al cónyuge queda casi siempre libre del impuesto sobre donaciones, y tampoco es una enajenación. Lo decisivo es lo que viaja con las monedas: tu fecha de compra, tu precio de compra y con ellos el estado del plazo de tenencia de un año.
September 17, 2026 8:17 PM
Regalar Bitcoin a los hijos: exención, plazo de tenencia y la comunicación a Hacienda
Quien transmite Bitcoin a su hijo le regala también su plazo de tenencia y su precio de entrada. Esta guía muestra qué rige realmente en Alemania en cuanto a exención, plazo de comunicación, representación y custodia.
September 9, 2026 5:33 PM
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
October 6, 2026 2:28 AM
50 euros al mes en Bitcoin, 118 cuotas desde 2017: ¿merece la pena el plan de ahorro?
118 cuotas mensuales de 50 euros desde enero de 2017 suponen 5.900 euros aportados y unos 54.500 euros hoy. La misma cuota desde enero de 2024 solo está un 14,5 % en positivo, y desde octubre de 2025 el plan de ahorro gana a la compra única por casi 39 puntos.
También te podría interesar