
Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, es decir, 73.577 euros. El máximo histórico de 126.080 dólares se alcanzó el 6 de octubre de 2025, de modo que la distancia hasta ese nivel es del 34,5 %. Medido en euros, faltan 31,7 % para recuperar el récord de 107.662 euros, porque el dólar ha cedido terreno desde entonces. Los precios proceden de CoinGecko.
Esa fecha es la razón para hablar hoy del bitcoin y los impuestos. El 6 de octubre de 2025 queda a más de doce meses de distancia. Quien compró aquel lunes, o en los días siguientes, ha superado el plazo de tenencia de un año del artículo 23 de la ley alemana del impuesto sobre la renta. Una venta estaría exenta desde hoy mismo. Suena a ventaja y se convierte en lo contrario con una caída de alrededor de un tercio: exento significa también que Hacienda ya no reconoce la pérdida.
Bitcoin e impuestos: qué regula el artículo 23 en octubre de 2026
Alemania considera los criptoactivos como otros bienes económicos. Entran por tanto en las transmisiones patrimoniales privadas del artículo 23 de la ley del impuesto sobre la renta, y no en la retención a cuenta que se aplica a acciones y fondos. De ahí la regla que casi todo inversor conoce: quien mantiene un bitcoin más de un año lo vende sin tributar. Quien vende dentro del año tributa la ganancia a su tipo marginal del impuesto sobre la renta.
Una transmisión patrimonial privada no nace solo de una venta contra euros. El canje por otro criptoactivo cuenta igualmente como transmisión, y la moneda recibida se considera adquirida en ese mismo instante. Su plazo de un año empieza de nuevo. Quien en mayo cambió bitcoin por ether desencadenó así dos hechos imponibles, aunque no circulase un solo euro.
El plazo se cuenta día a día. Una compra el 15 de enero hace que el plazo arranque el 16 de enero y termine el 16 de enero del año siguiente. Lo determinante es la fecha del negocio obligacional, no el día en que las monedas llegan al monedero. En las compras en exchange ambas fechas suelen coincidir; en las transferencias entre monederos, no.
El máximo del 6 de octubre de 2025: desde el 7 de octubre la pérdida contable no vale nada
El plazo de tenencia actúa en las dos direcciones, y esa segunda mitad suele pasar desapercibida. Una vez transcurrido el año, la operación resulta irrelevante a efectos fiscales. La ganancia sigue exenta y, en contrapartida, la pérdida queda inservible. No entra ni en la compensación hacia atrás ni en la compensación hacia adelante, y no reduce un solo euro de factura fiscal.
Para quien entró al precio récord el 6 de octubre de 2025 eso significa algo muy concreto. Hasta el 6 de octubre de 2026, una venta habría generado una pérdida aprovechable fiscalmente. Desde el 7 de octubre de 2026, la misma venta no genera nada. Con una inversión de 10.000 euros y una caída del 31,7 % medida en euros, son 3.170 euros de posición en pérdidas que han caducado.
La pérdida tiene que realizarse de verdad, además. Una caída de precio dentro del monedero no es nada a efectos fiscales. Solo la venta o el canje convierten la pérdida contable en una pérdida que la declaración conoce. Quien espera precios mejores y deja pasar el plazo está tomando una decisión, aunque no lo parezca.
El límite exento de 1.000 euros: un euro por encima hace tributar toda la ganancia
Las ganancias por transmisiones patrimoniales privadas quedan exentas mientras sumen menos de 1.000 euros en el año natural. El importe se elevó desde los 600 euros anteriores y se aplica por persona y año. La palabra importante es límite: no se trata de una reducción de la que solo tributaría la parte que excede. En cuanto se alcanza el umbral, la ganancia completa pasa a tributar, desde el primer euro.
El umbral se calcula sobre todas las transmisiones patrimoniales privadas del año, no solo sobre cripto. Quien, además de la ganancia en bitcoin, vendió con beneficio una colección de monedas u oro dentro del plazo de un año, suma las dos. Los cónyuges se valoran por separado y cada uno dispone de su propio umbral.
Hay un orden que se pasa por alto con facilidad: el límite exento se comprueba antes de deducir una compensación de pérdidas de ejercicios anteriores ya declarada. Una pérdida antigua no te sitúa, por tanto, por debajo del umbral de forma retroactiva. Solo reduce el importe sujeto en un segundo paso.
FIFO y seguimiento individual: la circular del 6 de marzo de 2025 calcula por monedero
Quien compró por tramos se pregunta qué bitcoin salen realmente de casa en una venta. La circular del Ministerio Federal de Finanzas del 6 de marzo de 2025, con referencia IV C 1 - S 2256/00042/064/043, resuelve este punto. El principio es el seguimiento individual: cuando las adquisiciones sucesivas pueden distinguirse, cuenta el lote efectivamente vendido.
Cuando el seguimiento individual no es posible, los criptoactivos de una misma denominación adquiridos primero se consideran transmitidos primero a efectos del plazo. Según los apartados 61 y siguientes, este método de primera entrada, primera salida puede asumirse también para simplificar la valoración. La valoración se hace por monedero. Dentro de un monedero debes mantener el método elegido hasta que todos los bitcoin de ese monedero se hayan transmitido. Solo después puedes calcular de otra manera en una nueva adquisición.
En la práctica, el FIFO decide si una venta genera pérdida o ganancia. Quien compró barato en 2023 y caro en octubre de 2025 vende primero, según el FIFO, los lotes antiguos y baratos. Esos superan el plazo de un año desde hace tiempo, la venta sigue exenta, y el lote caro de 2025 se queda en cartera con su pérdida. Quien quiera rescatar esa pérdida necesita el seguimiento individual y, con él, una estructura de monederos que lo permita. Un monedero separado por periodo de compra es trabajoso y resuelve el problema de raíz. Un software fiscal con asignación por monedero te quita los cálculos de encima, pero no sustituye a los justificantes que los sostienen.
Compensación de pérdidas en bitcoin: con qué ganancias encaja una pérdida
Una pérdida realizada dentro del plazo de un año no es un cheque en blanco. Solo puede compensarse con ganancias de otras transmisiones patrimoniales privadas, es decir, con ganancias en cripto del mismo ejercicio o con ganancias de otros bienes del artículo 23. Queda excluida la compensación con el salario, con rendimientos del capital procedentes de acciones o intereses y con los rendimientos corrientes de staking y préstamos.
Si después de esa compensación queda un saldo negativo, la ley conoce dos vías. La compensación hacia atrás va al ejercicio inmediatamente anterior y reduce allí los rendimientos positivos de transmisiones patrimoniales privadas. La compensación hacia adelante corre sin límite temporal y espera ganancias adecuadas. Ambas exigen que la pérdida se declare y que Hacienda la reconozca de forma separada. Una pérdida que nadie ha declarado no existe a efectos fiscales.
La reforma prevista añade peso a este punto. Si las futuras ganancias en cripto pasaran al artículo 20 de la ley del impuesto sobre la renta, las pérdidas antiguas del artículo 23 no podrían compensarse con ellas, porque las dos categorías de renta siguen separadas. Una compensación de pérdidas reconocida hoy solo podría esperar transmisiones patrimoniales privadas que apenas existirían ya con esa forma.
Ejemplo con 73.577 euros: lo que cuesta vender dentro del plazo de un año
Supongamos que compraste medio bitcoin por 45.000 euros el 15 de febrero de 2026. Este viernes ese mismo medio bitcoin vale 36.789 euros, lo que arroja un menos de 8.211 euros. El plazo de un año corre hasta el 16 de febrero de 2027, así que la pérdida todavía se puede rescatar.
Si ese mismo año lograste en otra operación 6.000 euros de ganancia en una venta de cripto dentro del plazo, la pérdida realizada reduce esa ganancia a cero. Con un tipo marginal del 42 % te ahorras alrededor de 2.520 euros. Los 2.211 euros restantes pasan al reconocimiento y quedan disponibles el año siguiente, o en la compensación hacia atrás sobre 2025.
La misma operación con una compra del 6 de octubre de 2025 pinta de otra manera. En medio bitcoin la pérdida rondaría los 17.000 euros, y desde el 7 de octubre de 2026 ya no es aprovechable. El ahorro fiscal es cero. El único consuelo: una ganancia posterior de ese lote quedará también exenta, por alta que resulte.
Cuatro casos para quien tiene bitcoin: compra en 2024, compra en el máximo, compra en 2026, plan de ahorro a caballo del año
| Adquisición | Plazo de un año | Pérdida aprovechable | Ganancia exenta |
|---|---|---|---|
| Compra en 2024 | vencido | no | sí |
| Compra el 6 de octubre de 2025 | vencido desde el 7 de octubre de 2026 | no | sí |
| Compra en 2026 | todavía en curso | sí, hasta el vencimiento | solo después del vencimiento |
| Cuota de plan de ahorro posterior al 31 de diciembre de 2026 | desaparecería según el anteproyecto | abierto, anteproyecto no aprobado | no, se prevé retención a cuenta |
Esa cuarta fila explica por qué los planes de ahorro merecen una atención especial este trimestre. Según el anteproyecto, un plan de ahorro a caballo del fin de año se partiría en dos grupos: las cuotas hasta el 31 de diciembre de 2026 seguirían en el derecho antiguo con su plazo de un año, y las de enero de 2027 caerían en el nuevo. En una sola posición de la aplicación del exchange convivirían entonces dos mundos fiscales.
Justificantes para Hacienda: obligaciones de documentación y las comunicaciones desde enero de 2026
La circular de 2025 contiene por primera vez un apartado propio sobre deberes de colaboración y documentación, los apartados 87 a 112. Por cada operación hay que documentar la fecha, el tipo, la cantidad y el valor en euros, además de las comisiones soportadas y el método de asignación elegido. Quien usa FIFO lo anota; quien sigue sus lotes de forma individual, también. En la práctica del asesoramiento se añaden la plataforma, la dirección del monedero y el hash de la transacción.
Desde el 1 de enero de 2026 rigen además las obligaciones de comunicación de la directiva europea DAC8. Los proveedores comunican los datos de las transacciones a la administración tributaria, que puede cruzarlos con tu declaración. La época en la que una posición en cripto simplemente no aparecía ha terminado. Y al revés: lo que se comunica, deberías poder explicarlo tú mismo con limpieza.
El asunto se complica con los exchanges que han cesado su actividad, o cuando has perdido el acceso. Quien no puede acreditar la fecha de adquisición de un lote lo tendrá difícil para invocar un plazo de un año ya vencido. Para los datos de adquisición que falten, el anteproyecto fija de forma global el 50 % del precio de transmisión como base imponible en la futura retención. Documentar los lotes antiguos asegura por tanto una ventaja que después ya no se puede reconstruir. Antes de vender conviene mirar las vías para cambiar bitcoin por euros, junto con la pregunta de qué justificantes emite cada plataforma.
Staking y préstamos: un plazo de un año propio desde el cobro
En el bitcoin los ingresos por staking pesan menos que en ethereum o solana, pero no carecen de importancia. Quien obtiene ingresos mediante construcciones de wrapped bitcoin o mediante préstamos percibe rendimientos que deben computarse por su valor en euros en el momento del cobro. Para los tokens recibidos empieza un plazo de un año propio, contado desde ese cobro.
Si vendes esos tokens dentro de los doce meses siguientes al cobro, la ganancia entra en el artículo 23. Después queda exenta. Los rendimientos corrientes en sí no se ven afectados: hay que declararlos en el año del cobro, aunque no hayas vendido nada. Esta doble lectura es el error más frecuente en las hojas de cálculo caseras.
El anteproyecto y el 31 de diciembre de 2026: qué cambia para las compras nuevas
El Bundestag rechazó el 8 de octubre de 2026 el proyecto de ley de Los Verdes sobre la tributación de los criptoactivos, documento 21/5752, por 445 votos contra 132 de 577 emitidos. Una moción de La Izquierda sobre el mismo asunto, documento 21/5824, también fracasó; votaron a favor Los Verdes y en contra la CDU/CSU, AfD y SPD. Los detalles están en el archivo de textos del Bundestag y en nuestra crónica de la votación sobre el plazo de tenencia de cripto.
Lo decisivo para tu planificación es, sin embargo, el anteproyecto del propio Gobierno. El Ministerio Federal de Finanzas lo puso en consulta el 30 de septiembre de 2026, las asociaciones tuvieron hasta el 6 de octubre para pronunciarse y el Consejo de Ministros debe abordarlo el 14 de octubre de 2026. Se prevé adscribir el bitcoin y otros criptoactivos de intercambio a los rendimientos del capital del artículo 20. El plazo de un año desaparecería para los lotes de nueva adquisición, y la tributación sería independiente del tiempo de tenencia, con un 25 % de retención a cuenta más el recargo de solidaridad, en conjunto alrededor del 26,375 %. El ministerio espera a largo plazo 350 millones de euros más de ingresos al año.
El anteproyecto sitúa la fecha de corte para la protección del régimen antiguo en el 31 de diciembre de 2026. Todo lo adquirido o cobrado después caería en el derecho nuevo. Los lotes más antiguos seguirían en el artículo 23 y, por tanto, exentos al cabo de un año. La retención en origen por parte de los proveedores no se aplicaría hasta el 1 de enero de 2028. Nada de esto está aprobado: el Bundestag y el Bundesrat todavía tienen que sacar adelante la ley, y las fechas de corte ya se han aplazado más de una vez durante la tramitación. El 12 de octubre de 2026, además, la comisión de peticiones aborda públicamente el plazo de tenencia.
Impuesto del bitcoin: sin venta antes del 31 de diciembre, la pérdida se pierde
El plazo de un año no es este otoño un asunto teórico. Vence lote por lote y, al vencer, se lleva la pérdida consigo. Tres pasos tienen sentido antes de fin de año:
- Ordena tus lotes por fecha de compra. Anota para cada adquisición la fecha, la cantidad y el valor en euros, y marca qué posiciones no han alcanzado todavía el plazo de un año. Un seguidor de cartera con función fiscal se encarga de ello mediante la importación del exchange; el control sigue siendo tu tarea.
- Repasa tus posiciones en pérdidas antes del vencimiento. Quien compró en 2026 y está en negativo solo puede realizar la pérdida mientras el plazo siga corriendo. Qué vías de venta ofrecen las comisiones más bajas y los mejores justificantes decide el resto.
- Asegura los justificantes del régimen antiguo. Exporta el historial de transacciones de cada plataforma que hayas usado y guárdalo fuera del exchange. Al cambiar de proveedor, los exchanges con informe fiscal completo ayudan a evitar huecos posteriores.
(9 de octubre de 2026. Este artículo no constituye asesoramiento de inversión ni asesoramiento fiscal. Los precios, los proyectos de ley y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar y tu situación fiscal con un asesor fiscal.)
 Encuentra el exchange cripto adecuado
Preguntas frecuentes sobre el impuesto del bitcoin
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Más sobre Bitcoin: Todas las noticias de Bitcoin de un vistazo
Artículos relacionados
- Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
- El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
- Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
- Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
- Cambiar bitcoin por oro: qué significa para el plazo y los impuestos
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
27 de septiembre de 2026 14:22
Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.

16 de septiembre de 2026 20:18
Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
16 de septiembre de 2026 14:24
Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
22 de septiembre de 2026 11:17
Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
8 de septiembre de 2026 23:25
Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.
15 de octubre de 2026 05:18
Plazo de tenencia de criptomonedas: el Consejo de Ministros alemán no decide y el 31 de diciembre sigue siendo la fecha clave
El Consejo de Ministros alemán no adoptó el acuerdo esperado para el 14 de octubre de 2026 sobre la supresión del plazo de tenencia de un año para las cripto; el borrador sigue en consulta interministerial. Hasta que haya una nueva norma, las ganancias siguen exentas tras un año de tenencia, y la fecha límite del 31 de diciembre de 2026 que cita el borrador separa las tenencias antiguas de las nuevas.
10 de septiembre de 2026 02:17
Impuestos del staking en Alemania: percepción, límite de 256 euros y plazo de tenencia
El staking tributa dos veces: una al percibir la recompensa y otra al venderla más tarde. Este artículo explica los dos momentos, el límite de 256 euros, el plazo propio de doce meses y qué se aplica al liquid staking, al restaking y a los ETP de staking.
19 de octubre de 2026 23:47
GmbH cripto en Alemania: 25,6 % de impuestos desde la primera venta, cero en privado tras un año: lo que importa ahora
Una GmbH cripto paga del 25,6 al 33,3 % por cada ganancia, desde el primer día. En privado, la misma ganancia queda exenta tras un año. Calculamos las dos vías y mostramos dónde gana la sociedad de todos modos.
6 de octubre de 2026 05:37
Bitcoin por una tarjeta regalo: qué significa pagar con cripto para tu plazo de tenencia
Pagar una tarjeta regalo con Bitcoin es una venta a efectos fiscales. Qué cuenta como precio de transmisión, cuándo se aplica el plazo de tenencia de doce meses y los cuatro justificantes que espera Hacienda.
2 de octubre de 2026 05:39
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
26 de septiembre de 2026 02:23

El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
6 de octubre de 2026 23:29
El plazo de tenencia de criptomonedas ante la comisión de peticiones el 12 de octubre: lo que importa ahora
La comisión de peticiones del Bundestag debate el plazo de tenencia de criptomonedas el lunes 12 de octubre de 2026 a partir de las 12 horas en sesión pública, con representantes del Gobierno federal para responder preguntas. Dos días después, el Consejo de Ministros debe decidir sobre el anteproyecto que suprime el plazo de un año para las compras a partir de 2027.

20 de octubre de 2026 14:33
60,6 % de caída en doce meses y solo el puesto 12: cómo comprobar el aniversario de tu compra
Dogecoin ha perdido un 60,6 % en doce meses, más del doble que Bitcoin, y ocupa ya solo el puesto 12 por capitalización. Para un inversor en Alemania pesa más el calendario que el próximo nivel: el aniversario de la compra decide si una ganancia queda exenta y si una pérdida todavía cuenta.
16 de octubre de 2026 20:30
Plazo de tenencia cripto para Bitcoin: «Eso está por ver en cuanto al fondo», dice el Ministerio de Finanzas
El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto de supresión del plazo de tenencia cripto de un año; sigue atascado en la consulta entre ministerios. Este panorama recoge qué rige hoy, qué fechas vienen y por qué el 31 de diciembre de 2026 carece hasta ahora de fuerza de ley.
12 de agosto de 2026 10:15
Bitcoin y dividendos en Austria: así funciona la compensación de pérdidas
¿Puede una pérdida en bitcoin compensar los dividendos? Así funciona la compensación de pérdidas en Austria. Y así sabes cuándo hace falta declararla.
18 de septiembre de 2026 11:19
Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
12 de agosto de 2026 19:33
Fiscalidad de las acciones tokenizadas en Alemania: cuándo se aplica el plazo de tenencia de un año y cuándo entra el impuesto del 25 %
Cuando compras una acción tokenizada, sueles aplicar la regla de las criptomonedas: un año de tenencia y queda exenta. En estos productos esa suposición casi nunca se sostiene, y este artículo muestra, a partir del texto legal, qué rasgo decide el régimen fiscal y cómo localizarlo en la documentación del emisor.
11 de agosto de 2026 06:15
Bitcoin comprado antes de marzo de 2021: ¿la venta está exenta de impuestos en Austria?
¿Compraste bitcoin antes de marzo de 2021? Por qué esos saldos antiguos aún pueden venderse sin impuestos en Austria en 2026 y qué excepciones se aplican.
25 de septiembre de 2026 23:27
Vender bitcoin de forma privada: qué impuesto se paga en Alemania y qué justificantes necesitas
En la venta directa a un particular rige el mismo plazo de un año que en un exchange, pero el informe fiscal no existe. Esta guía te muestra el cálculo, el límite de 1.000 euros y los justificantes que quiere ver la administración.
17 de octubre de 2026 23:21
Shiba Inu a diez días de los cinco años de su récord: lo que importa ahora es el plazo de tenencia
El 27 de octubre, el máximo histórico de Shiba Inu cumple cinco años y el precio está un 94,2 % por debajo. Para quien tiene SHIB en Alemania, de esa fecha no cuelga una cuestión de precio, sino el plazo de un año del párrafo 23 de la ley del impuesto sobre la renta.
22 de septiembre de 2026 08:27
Regalar bitcoins al cónyuge: mínimo exento, plazo de tenencia y la comunicación a Hacienda
Gracias al mínimo exento de 500.000 euros, una donación al cónyuge queda casi siempre libre del impuesto sobre donaciones, y tampoco es una enajenación. Lo decisivo es lo que viaja con las monedas: tu fecha de compra, tu precio de compra y con ellos el estado del plazo de tenencia de un año.
9 de septiembre de 2026 17:26
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
En Alemania, las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal de hasta el 45 %. Qué genera impuesto, cómo corre el plazo de tenencia, qué pasa con el staking y las pérdidas, y dónde está la reforma de 2027 tras el Consejo de Ministros del 14 de octubre.
9 de septiembre de 2026 17:33
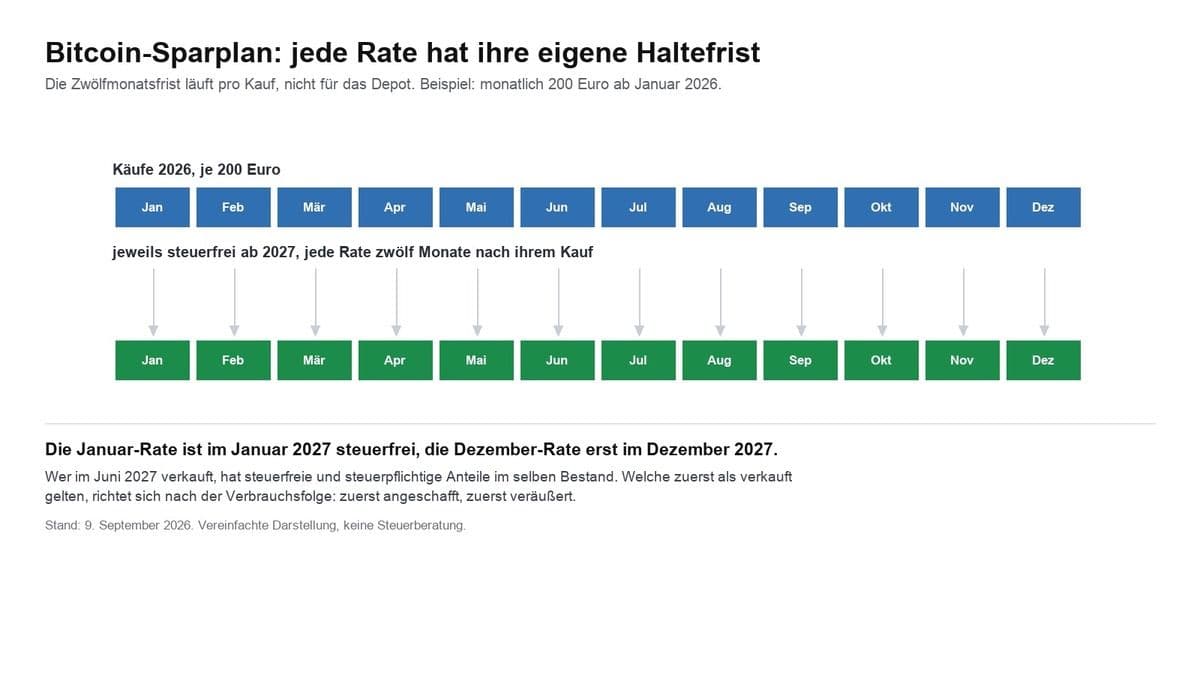
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
16 de agosto de 2026 07:18
Tarjeta de crédito cripto e impuestos en Alemania: por qué cada pago es una venta
Pagar con una tarjeta de crédito cripto equivale fiscalmente a vender tus monedas. Qué supone eso para el plazo de tenencia, el umbral de exención y tus obligaciones de prueba, y qué modelo de tarjeta reduce el trabajo.
14 de septiembre de 2026 11:28
¿Recoger las plusvalías de Ethereum o esperar al plazo de tenencia? Lo que el salto del precio significa para tus impuestos
El éter alcanzó el 11 de septiembre de 2026 su nivel más alto desde finales de enero y muchos se preguntan si conviene vender ahora. En Alemania la respuesta depende primero de la fecha de compra: calculamos qué tramos están exentos y cuáles de ellos están realmente en ganancia.
25 de agosto de 2026 11:16
Regalar bitcoin en Austria: cuándo es obligatorio declararlo
Austria no aplica un impuesto general sobre las donaciones de bitcoin. A partir de ciertos límites de valor, sin embargo, puede ser obligatorio declararlo ante Hacienda.
24 de septiembre de 2026 05:28
Bot de trading cripto e impuestos: qué se aplica con miles de operaciones al año
Un bot convierte una decisión de inversión en cientos de enajenaciones, y la administración tributaria cuenta cada una. Esta guía explica el plazo de tenencia, el FIFO, el límite exento y los deberes de registro, y qué preparar antes de que el bot haga su primera operación.
También te podría interesar