¿Recoger las plusvalías de Ethereum o esperar al plazo de tenencia? Lo que el salto del precio significa para tus impuestos
El éter alcanzó el 11 de septiembre de 2026 su nivel más alto desde finales de enero y muchos se preguntan si conviene vender ahora. En Alemania la respuesta depende primero de la fecha de compra: calculamos qué tramos están exentos y cuáles de ellos están realmente en ganancia.


Si quieres vender Ethereum en Alemania, lo primero que decide es la fecha de compra y solo después el precio. Si la compra se remonta a más de un año, la ganancia queda exenta según el artículo 23 de la Ley alemana del impuesto sobre la renta. Si no es así, la ganancia se suma a la renta imponible y tributa a tu tipo impositivo personal. Justo por eso la pregunta que plantea el salto del precio del 11 de septiembre de 2026 es una cuestión de calendario antes que de gráfico: ¿cuáles de tus unidades son lo bastante antiguas y cuáles de ellas están realmente en ganancia? Este texto calcula ambas cosas a partir del texto legal, de la instrucción de la administración tributaria y de un análisis propio de dos años de precios diarios de Ethereum.
Qué pasó el 11 de septiembre y por qué se convierte en una cuestión fiscal
El 11 de septiembre de 2026 el éter subió hasta 2.664,81 dólares estadounidenses en el máximo de la sesión en el exchange Kraken. Fue el nivel más alto desde el 31 de enero de 2026, cuando el precio alcanzó por última vez los 2.710,35 dólares. Medido por los precios de cierre diarios de los mismos pares, ni una sola sesión intermedia cerró más arriba. Las cifras proceden de la interfaz pública OHLC de Kraken, consultada el 14 de septiembre de 2026 a las 06:40 UTC; describen la negociación en esta única plaza y pueden diferir en algunos dólares en otros exchanges.
Desde entonces el movimiento se ha corregido a la mitad. En ese mismo momento de consulta, el éter cotizaba en torno a 2.519 dólares estadounidenses y 2.179 euros. Quien lee el titular del máximo de ocho meses y deduce que su posición está ahora en ese nivel está calculando con un precio que solo existió unas pocas horas. Para la fiscalidad, además, no cuenta el máximo. Cuenta el precio en el momento de tu venta.
El impulso vino de las entradas en los ETF al contado estadounidenses sobre el éter. El proveedor de datos SoSoValue registró para el 11 de septiembre una entrada neta de 216,41 millones de dólares, de los cuales 148,82 millones en el fondo ETHA de BlackRock; los ETF de Bitcoin anotaron ese mismo día su cuarta jornada consecutiva de salidas, por 13,29 millones de dólares netos. Estas cifras son atribuibles al proveedor de datos y se publicaron el 12 de septiembre de 2026, entre otros por Bitcoin.com News en alemán. Un trasvase de dinero institucional indica demanda. No es una promesa de nuevas subidas. Cómo situó el mercado el umbral anterior lo explica nuestro análisis sobre la prueba de la media de 200 días en los 2.100 dólares del 19 de agosto de 2026.
¿Cuánto dura el plazo de tenencia en Ethereum y cuándo está exenta una venta?
Plazo de tenencia significa el periodo que media entre la adquisición y la transmisión de un bien. Para los criptoactivos del patrimonio privado es de un año. El texto del artículo 23, apartado 1, frase 1, número 2 de la Ley del impuesto sobre la renta habla de operaciones de transmisión de otros bienes en las que el periodo entre adquisición y transmisión no supera un año. Solo esas operaciones son gravables. Todo lo que se ha mantenido más tiempo queda fuera del precepto, con independencia del importe de la ganancia.
Para el cálculo rige el cómputo habitual de plazos del Código Civil alemán: el día de la adquisición no cuenta y el plazo anual termina al expirar el día que se corresponde con el día de adquisición. Quien compró el 13 de septiembre de 2025 pudo vender exento el 14 de septiembre de 2026. Quien compró el 14 de septiembre de 2025 tiene que esperar al 15 de septiembre de 2026. Un solo día decide aquí sobre la totalidad de la carga fiscal, y lo hace como un umbral de todo o nada, sin ninguna graduación proporcional.
Qué se considera transmisión
No solo la venta contra euros activa la comprobación. También el canje de éter por otra moneda o por una stablecoin es una transmisión, igual que pagar un bien o un servicio con éter. La instrucción del Ministerio Federal de Hacienda alemán del 6 de marzo de 2025 toma, para el canje por bienes y servicios, el precio pactado en euros como importe de la transmisión y recurre de forma subsidiaria al precio de mercado. Quien aparca su posición en una stablecoin para volver a cambiarla más tarde ya ha activado con ello el hecho imponible e inicia un nuevo plazo anual para la nueva posición.
El límite exento de 1.000 euros: qué protege y dónde vuelca
Para las ventas gravables dentro del plazo anual existe un límite exento, es decir, un umbral cuya superación hace tributar el importe íntegro. Según el artículo 23, apartado 3, frase 5 de la Ley, las ganancias quedan exentas cuando la ganancia total obtenida en operaciones privadas de transmisión durante el año natural ha sido inferior a 1.000 euros. La palabra inferior hay que tomarla al pie de la letra: con 999 euros de ganancia no pagas nada; con exactamente 1.000 euros tributa el importe completo, y no solo el euro que excede.
Dos matices se pasan por alto con regularidad. Primero, el límite rige para el conjunto de las operaciones privadas de transmisión del año, así que también alcanza a la venta de oro o a la ganancia de otra moneda. Segundo, es un importe anual: quien realiza 900 euros de ganancia en diciembre y otros 900 en enero se queda dos veces por debajo. Quien mete ambas en el mismo diciembre queda por encima. Un informe fiscal como el que emiten los proveedores de nuestra comparativa de software fiscal cripto y rastreadores de cartera muestra esa suma anual antes de la venta, y eso es justo lo que importa al planificar.
FIFO, método del precio medio, identificación individual: qué éteres vende Hacienda
Quien ha comprado a lo largo de meses no posee una posición uniforme, sino muchos tramos con distintas fechas y precios de compra. Cuál de ellos se considera transmitido al vender lo regula el orden de utilización. La instrucción del Ministerio de Hacienda del 6 de marzo de 2025 antepone en el punto 61 el principio de la identificación individual: si la unidad concreta puede asignarse de forma específica, es la determinante. Si eso no resulta posible, para el plazo de tenencia se consideran transmitidos los criptoactivos de una misma denominación comercial adquiridos en primer lugar, y para la valoración se aplica el método del precio medio. Por razones de simplificación, también en la valoración puede presumirse que las unidades adquiridas primero se transmitieron primero. Ese es el procedimiento FIFO, abreviatura de first in, first out.
Decisiva en la práctica es una frase que figura en ese mismo punto: Rige una consideración por cartera. Cada cartera y cada cuenta de exchange se examina, por tanto, por separado. El método elegido debe mantenerse dentro de una cartera hasta que todas las unidades de esa denominación comercial se hayan transmitido allí por completo; solo después, y tras una nueva adquisición, cabe cambiarlo. Para monedas con una denominación comercial distinta en la misma cartera existe en cada caso una opción separada.
Qué se deduce de esto en la práctica
La visión por cartera es una palanca que muchos ni siquiera conocen. Si los éteres antiguos y exentos están en una cartera de hardware y los jóvenes y gravables en la cuenta del exchange, una venta en el exchange solo alcanza la posición que hay allí. El plazo de las unidades antiguas queda intacto. A la inversa surge un problema si lo reúnes todo en una única dirección: los tramos se mezclan entonces y el orden determina qué se vende. Quien traslada posiciones debería documentar esos movimientos; la instrucción exige expresamente en el punto 103 una documentación de los traslados dentro de las carteras para la aplicación por cartera del método del precio medio o del método FIFO.

Cuentas hechas: qué compras de Ethereum están hoy realmente en ganancia
La decisión entre vender y esperar depende de una pregunta que rara vez se formula: ¿está el tramo exento siquiera en ganancia? Para este artículo hemos analizado los precios de cierre diarios del par éter contra euro de Kraken, consultados el 14 de septiembre de 2026 a las 06:40 UTC. La ventana de la interfaz llega 721 sesiones atrás, es decir, hasta el 24 de septiembre de 2024. Cada cierre diario se comparó con el precio actual de unos 2.179 euros. El método es deliberadamente tosco, presupone una compra al cierre del día correspondiente y deja fuera las comisiones.
El resultado es claro. De los 355 días de compra de la ventana que va del 24 de septiembre de 2024 al 13 de septiembre de 2025, es decir, aquellos días cuyo plazo anual ya ha vencido, solo 89 quedan por debajo del precio actual. Eso supone el 25 %. Tres de cada cuatro días de compra exentos están, por tanto, hoy en pérdidas. En la ventana siguiente, del 14 de septiembre de 2025 al 13 de septiembre de 2026, cuyas compras siguen siendo gravables, 225 de 365 días quedan por debajo del precio actual, o sea el 62 %.
El motivo lo aporta la propia evolución del precio. En septiembre de 2025 un éter costaba entre 3.324 y 4.014 euros, con una mediana de 3.686 euros. Quien compró entonces acumula hoy una caída de alrededor del 41 %. El punto bajo de la ventana cayó en cambio en el verano de 2026, y esas compras ventajosas todavía no tienen doce meses.
La trampa: lo exento suele ser justo el tramo que está en pérdidas
De ambas series de cifras se deriva una constelación incómoda que afecta ahora mismo a muchas carteras. Las unidades que podrías vender exentas son mayoritariamente las que compraste caras. Las unidades que están en ganancia son mayoritariamente jóvenes y, por tanto, gravables. Así que quien oye que puede vender exento al cabo de un año y por eso echa mano del tramo más antiguo realiza en muchos casos una pérdida y regala al mismo tiempo la exención que se ha ganado a lo largo de doce meses.
Una pérdida procedente de una venta exenta carece de valor fiscal: lo que queda fuera del plazo anual sencillamente no es gravable, ni en ganancia ni en pérdida. Una pérdida dentro del plazo, en cambio, sí puede compensarse, aunque de forma muy acotada. El artículo 23, apartado 3, frase 7 de la Ley permite la compensación solo hasta el importe de la ganancia obtenida en operaciones privadas de transmisión del mismo año natural; queda excluida la deducción de otros rendimientos. Conforme a la frase 8 se mantienen el traslado hacia atrás al ejercicio anterior y el traslado hacia delante a los ejercicios siguientes, en ambos casos de nuevo solo contra operaciones privadas de transmisión.
El orden de comprobación antes de vender
Lo razonable es por eso una secuencia que empiece por el calendario y solo al final mire el precio. Primero: ¿qué tramos tienen más de un año y en qué cartera están? Segundo: ¿cuál es el precio de coste de esos tramos, están en ganancia o en pérdida? Tercero: ¿cuánta ganancia por operaciones privadas de transmisión has realizado ya en este año natural y en qué punto estás respecto al límite exento de 1.000 euros? Solo después tiene sentido responder a la pregunta por el nivel del precio. Nuestra redacción planteó el mismo cálculo el 24 de agosto de 2026 para XRP, entonces tras una subida semanal del 53 %; la estructura de la decisión es idéntica, solo cambian las cifras.
Lo que cuesta realmente una venta dentro del plazo
La ganancia de una venta gravable no soporta la retención liberatoria del 25 % que se aplicaría a intereses o dividendos. Cuenta como rendimiento diverso conforme al artículo 22, número 2, en relación con el artículo 23 de la Ley, forma parte de la renta imponible y tributa al tipo impositivo personal, más el recargo de solidaridad y, en su caso, el impuesto eclesiástico. Quien ya está en el tipo marginal máximo pierde por tanto bastante más de una cuarta parte de la ganancia; quien gana poco, proporcionalmente menos.
La ganancia misma es, según el artículo 23, apartado 3, frase 1 de la Ley, la diferencia entre el precio de transmisión por un lado y los costes de adquisición junto con los gastos deducibles por otro. Las comisiones de transacción en la compra y en la venta reducen así la ganancia gravable, siempre que puedas acreditarlas. En una venta a través de un exchange la comisión figura en la liquidación; en una venta desde la propia cartera entra en el cálculo la comisión de red. Qué comisiones cobra cada plaza depende mucho del volumen y cambia de forma continua.
Staking y préstamo: ¿se alarga el plazo a diez años?
Esta inquietud recorre los foros desde hace años y tiene un fundamento real. El artículo 23, apartado 1, frase 1, número 2, frase 4 de la Ley amplía el periodo a diez años cuando del uso de un bien se obtienen rendimientos al menos en un año natural. Trasladado a las criptomonedas significaría que quien pone sus éteres en staking o los presta y cobra recompensas por ello tendría que esperar diez años.
La administración tributaria lo ha despejado. La instrucción del Ministerio de Hacienda del 6 de marzo de 2025 dice literalmente en el punto 63: En los tokens de moneda o de pago no resulta de aplicación la ampliación del plazo de transmisión prevista en el artículo 23, apartado 1, frase 1, número 2, frase 4 de la Ley del impuesto sobre la renta. Para el éter, como token de moneda y de pago, sigue rigiendo por tanto el plazo anual, aunque las unidades hayan producido rendimientos entretanto.
Aparte hay que considerar las recompensas mismas. Esos rendimientos cuentan como ingresos propios y las unidades recibidas se consideran adquiridas. Para ellas empieza un plazo anual propio desde el día de su percepción, valoradas al precio de mercado en ese momento. Quien recibe recompensas de staking cada semana acumula así cada semana nuevos tramos con sus propios plazos. Cuánto retiene cada proveedor de esa recompensa lo desglosó nuestra redacción el 12 de septiembre de 2026 para catorce proveedores.

Qué cambiaría el borrador con la fecha límite del 31 de diciembre de 2026
Sobre el futuro del plazo de tenencia hay ahora mismo una disputa política. Se informa de un borrador del Ministerio Federal de Hacienda que prevé una fecha límite el 31 de diciembre de 2026: para los criptoactivos adquiridos después de esa fecha desaparecería el plazo de un año, mientras que las posiciones adquiridas antes seguirían bajo el derecho vigente. Nada de esto está aprobado. Mientras no haya una ley en el Boletín Federal, el artículo 23 rige en su redacción actual, y es con esa redacción con la que liquidarás tu venta este año.
Para tu decisión de hoy eso significa dos cosas. Primero, una venta adelantada solo por un posible cambio legal es una apuesta sobre un borrador. Segundo, una protección así de las posiciones existentes sería un argumento para no deshacer precisamente los tramos ya constituidos, porque una posición de reemplazo comprada de nuevo podría caer bajo el derecho nuevo. Cómo ha evolucionado el debate desde el verano lo reconstruyó nuestra redacción el 8 de septiembre de 2026 en su artículo sobre la protección de las posiciones y la fecha límite.
Límite exento, pérdidas, cambio de año: las tres palancas
Una vez tomada la decisión de una venta parcial, quedan tres magnitudes que gobiernas tú. La primera es el momento dentro del año natural. Como el límite exento rige de nuevo para cada año natural, repartir una venta a caballo del cambio de año puede desplazar la ganancia gravable a dos ejercicios y quedar dos veces por debajo del umbral. La segunda es la cartera desde la que vendes, porque el orden de utilización opera por cartera. La tercera es la compensación con pérdidas de otras operaciones privadas de transmisión del mismo año, expresamente posible según el artículo 23, apartado 3, frase 7 de la Ley.
Dos cosas, en cambio, no son palancas. Cambiar de exchange no altera el plazo, porque lo que cuenta es la adquisición y no el lugar de custodia. Y un traspaso a otra dirección propia no es una transmisión, así que ni reinicia el plazo ni lo termina; eso sí, puede dificultar la asignación de los tramos si no queda documentado.
Qué documentación necesitas para la venta
La carga de la prueba recae en ti. La instrucción del Ministerio de Hacienda enumera en los puntos 102 y 103 lo que las oficinas tributarias pueden requerir. Ahí entran el momento de la adquisición, la cantidad adquirida y el tipo de operación de adquisición, los costes de adquisición y accesorios en euros, el momento de la transmisión con cantidad y plataforma, el importe y los gastos de la transmisión en euros, así como el precio de mercado empleado junto con su fuente si no se negoció en euros. Se exige además de forma expresa la documentación del orden de utilización elegido por cartera y la documentación de los traslados entre carteras.
En la práctica esto significa que el informe fiscal no es papeleo posterior. Es la condición para que puedas acreditar siquiera la exención de un tramo antiguo. Quien ya no conserva los justificantes de compra de 2021 porque el exchange ha cerrado entretanto se queda sin prueba en caso de duda. Los extractos de la cuenta bancaria de la que salió el dinero entonces sirven a menudo como justificante de apoyo.
Cuándo puede compensar una venta pese al impuesto
El impuesto es un factor de coste, no una prohibición. Hay casos en los que una venta gravable es la decisión más sensata. Quien atiende un crédito con intereses altos obtiene un rendimiento seguro al amortizarlo, mientras que el precio sigue abierto. Quien tiene una única posición tan grande que una caída a la mitad tocaría su planificación vital compra tranquilidad con el impuesto. Y quien necesita dinero para un gasto fijo dentro de pocos meses no debería dejarlo en un activo que este año ha oscilado entre 1.405 y 2.881 euros.
A la inversa, la regla general de recoger ganancias por principio tras una subida sale cara en Alemania mientras siga corriendo el plazo anual. Entre una venta gravable hoy y una venta exenta dentro de unos meses hay casi la mitad de la ganancia con un tipo impositivo personal del 42 %. Esa diferencia tiene que aportarla antes el precio.
Plusvalías de Ethereum y plazo de tenencia: lo que te llevas de aquí
- Comprueba las fechas de compra antes que los precios. Saca una lista de tus tramos con fecha, cantidad y precio de coste por cartera y marca cuáles tienen más de un año. Un informe fiscal de la comparativa de software fiscal cripto y rastreadores de cartera entrega esta panorámica en pocos minutos y documenta al mismo tiempo el orden de utilización elegido.
- Vende desde la cartera correcta. Decide de forma consciente qué posición se transmite e incorpora al cálculo las comisiones de la plaza; las condiciones difieren bastante, así que merece la pena mirar la comparativa de los mejores exchanges de criptomonedas antes de lanzar la orden.
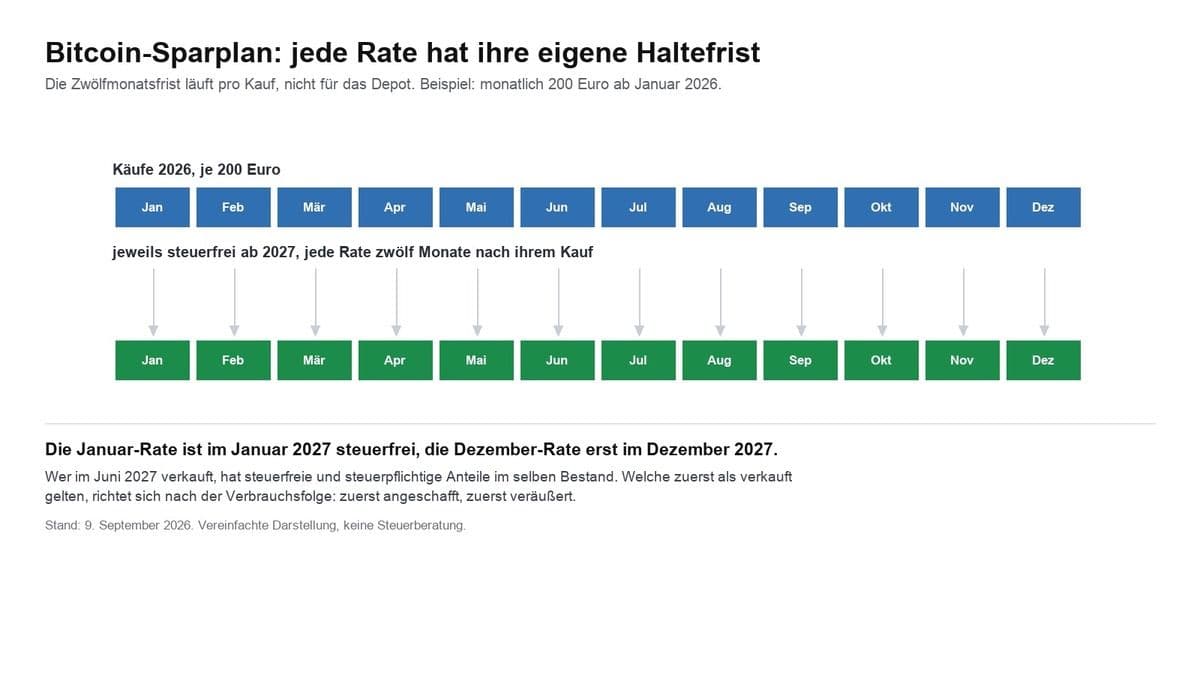
- Deja correr el resto con un plan. Quien no quiera salir del todo fija, para la posición restante, cuándo quedan libres los próximos tramos y continúa sus compras de forma ordenada; cómo se monta una compra periódica lo muestra la comparativa de proveedores de planes de ahorro.
Este texto describe la situación jurídica conforme al texto legal y a la instrucción de la administración tributaria; no sustituye un asesoramiento fiscal para el caso concreto. Quien tenga que reunir varias carteras, rendimientos de staking y compras de varios años sale más barato con una persona asesora fiscal que con una estimación.
Las fuentes íntegras: el texto del artículo 23 de la Ley alemana del impuesto sobre la renta y la instrucción del Ministerio Federal de Hacienda del 6 de marzo de 2025 sobre cuestiones concretas del tratamiento fiscal de determinados criptoactivos.
(14 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Vender XRP tras un 53 % semanal: qué cuesta el plazo de tenencia
- Bitcoin comprado antes de marzo de 2021: ¿la venta está exenta de impuestos en Austria?
- Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
- Plazo de tenencia cripto: la petición 201716 termina el 15 de septiembre y qué ocurre después