
El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
Corrección del 8 de octubre de 2026: la ley de reforma del impuesto sobre la renta 2027, aprobada por el Consejo de Ministros alemán el 2 de septiembre, no regula los criptoactivos. De ello no se seguía que el plazo de tenencia se mantenga. Un anteproyecto aparte del Ministerio Federal de Finanzas, fechado el 30 de septiembre, lo suprimiría para todo lo adquirido después del 31 de diciembre de 2026. El Consejo de Ministros debe decidir el 14 de octubre.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Corrección del 8 de octubre de 2026: hasta hoy este artículo se titulaba «El plazo de tenencia cripto se mantiene: la reforma del impuesto sobre la renta 2027 deja intacto el artículo 23». Ese titular ha quedado desfasado. Sigue siendo correcto que la reforma del impuesto sobre la renta 2027 no regula los criptoactivos. Era errónea la conclusión de que, por ello, el plazo de tenencia se mantiene.
Situación a 8 de octubre de 2026: qué prevé el anteproyecto del 30 de septiembre
El 30 de septiembre de 2026 el Ministerio Federal de Finanzas publicó su anteproyecto de ley para reformar la tributación de determinados criptoactivos del patrimonio privado. Traslada las ganancias de los llamados criptoactivos de intercambio, como Bitcoin y Ether, de las operaciones privadas de enajenación del artículo 23 a los rendimientos del capital del artículo 20 de la ley alemana del impuesto sobre la renta, donde no existe plazo de tenencia. Se aplicaría a los criptoactivos adquiridos o recibidos después del 31 de diciembre de 2026; las tenencias anteriores conservan el plazo de un año. A partir del 1 de enero de 2028, los proveedores retendrían el impuesto directamente.
Todavía no es ley. Las asociaciones podían presentar alegaciones hasta el 6 de octubre, la comisión de peticiones del Bundestag celebra el 12 de octubre una sesión pública sobre la petición 201716 para mantener el plazo, y el Consejo de Ministros debe aprobar el texto el 14 de octubre. Después deciden el Bundestag y el Bundesrat. Hasta entonces, el artículo 23 se aplica sin cambios. Nuestro artículo sobre el anteproyecto ante el Consejo de Ministros explica su contenido, y el dedicado a la audiencia de la comisión de peticiones del 12 de octubre recoge la cita en el Bundestag.
Artículo original del 7 de septiembre de 2026
El texto siguiente describe la situación anterior al anteproyecto y se mantiene sin cambios como registro.
El plazo de tenencia de un año para las ganancias cripto privadas sigue vigente. El Consejo de Ministros alemán aprobó el 2 de septiembre de 2026 el proyecto de una ley de reforma del impuesto sobre la renta 2027, y en él no se dice nada sobre la tributación de los criptoactivos. Quien mantenga su posición más de un año y la venda después sigue exento conforme al derecho vigente.
Esa es la información prácticamente más importante de la semana para cualquiera que desde el verano se haya planteado adelantar ventas para anticiparse a una reforma anunciada. El anuncio existe. La ley que lo llevaría a cabo sigue sin existir.
Qué aprobó el Consejo de Ministros el 2 de septiembre de 2026
El Ministerio Federal de Hacienda publicó el acuerdo el mismo día. El proyecto se denomina ley de reforma del impuesto sobre la renta 2027 y se dirige a aliviar a las rentas bajas y medias y a las familias con hijos. El ministerio cifra el volumen total del alivio en unos diez mil millones de euros; las medidas desplegarán plenos efectos a partir de 2028.
En detalle, el comunicado menciona un mínimo exento de 12.564 euros para 2027 y de 12.900 euros para 2028, una prestación por hijo de 267 euros mensuales y de 272 euros respectivamente, y una reducción a tanto alzado para trabajadores que sube de 1.230 a 1.430 euros. En el tramo alto se añade un nuevo escalón del 47 % a partir de 280.000 euros de renta anual, mientras que el tipo del 45 % para rentas altas pasaría a aplicarse ya desde 250.000 euros. Según los cálculos del ministerio, las familias con dos hijos conservarían más de 600 euros al año.
Los criptoactivos no aparecen en esa enumeración. Ni el artículo 23 de la ley del impuesto sobre la renta ni una recalificación de las ganancias cripto privadas como rendimientos del capital forman parte del proyecto. El comunicado íntegro está en la web del Ministerio Federal de Hacienda.
Por qué una omisión es una noticia
Desde la primavera se venía hablando de suprimir el plazo de tenencia. Toda ley fiscal que desde entonces pasa por el Consejo de Ministros es, por tanto, un vehículo posible para ese cambio. Cuando una pasa sin él, la fecha más temprana posible de entrada en vigor se desplaza hacia atrás. Para la planificación fiscal del año en curso, es una afirmación sólida.
Artículo 23 de la ley del impuesto sobre la renta: qué regula hoy el plazo de un año
Una operación de transmisión privada es la venta de un bien del patrimonio privado dentro de un plazo fijado por la ley. Según el criterio administrativo, los criptoactivos se encuadran entre los demás bienes del artículo 23, apartado 1, número 2 de esa ley.
Dos magnitudes deciden. Primera, el plazo: la ganancia solo tributa si el periodo entre adquisición y transmisión no supera un año. Segunda, el límite exento: conforme al artículo 23, apartado 3, frase 5, las ganancias quedan exentas si la ganancia total obtenida de operaciones de transmisión privadas en el año natural ha sido inferior a 1.000 euros. El texto legal puede consultarse en gesetze-im-internet.de.
Límite exento significa esto: si se supera el importe, tributa la ganancia completa y no solo la parte que excede. Esa es la diferencia con un mínimo exento, y se confunden con frecuencia. Con 999 euros de ganancia anual por ventas a corto plazo no se paga nada; con 1.001 euros, el importe íntegro se grava al tipo personal del impuesto sobre la renta.
Ambas magnitudes siguen igual y constituyen el patrón con el que hay que medir cada venta que aún realices este año. Si has perdido la pista de las fechas de adquisición y de las ventas parciales, en nuestra comparativa de software fiscal y gestores de cartera cripto están los programas que llevan justamente esa asignación de forma automática.
¿Hasta dónde ha llegado realmente la reforma fiscal cripto en Alemania?
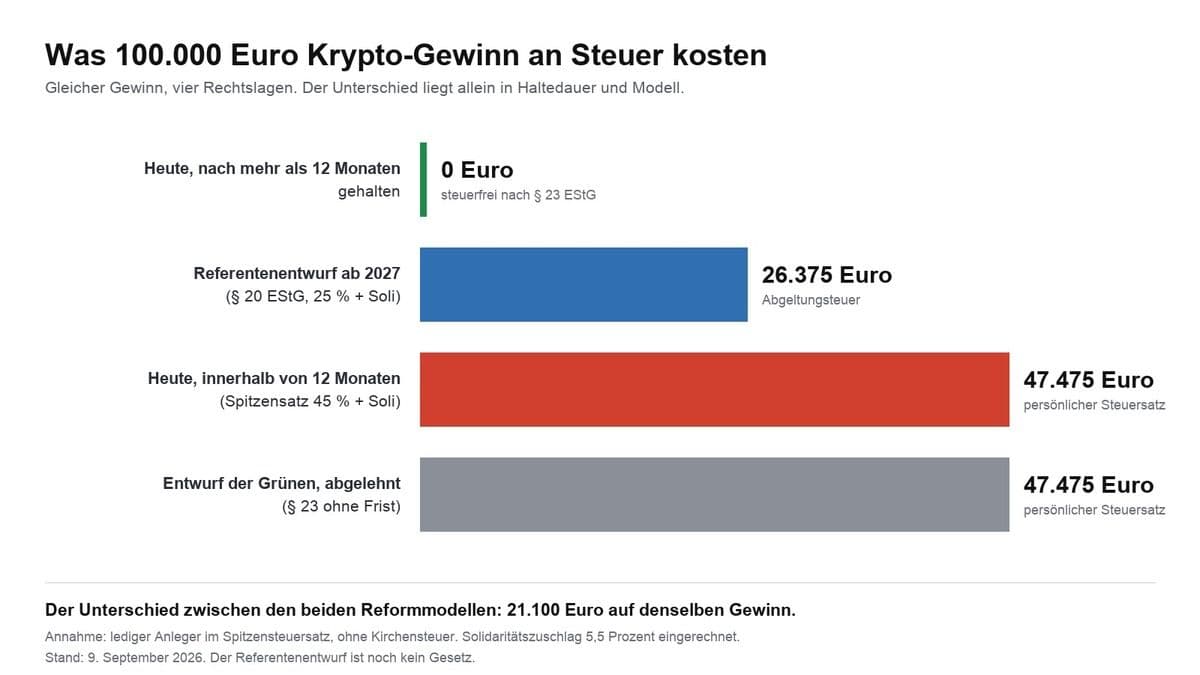
La secuencia temporal está documentada. Según el despacho fiscal Flick Gocke Schaumburg, el ministro federal de Hacienda Lars Klingbeil anunció la reforma el 29 de abril de 2026. A principios de julio siguió un proyecto de presupuestos cuyas líneas maestras para 2027 prevén la desaparición del plazo de tenencia actual; los medios especializados informan de forma coincidente de que el Consejo de Ministros aprobó esas líneas maestras y de que las ganancias cripto privadas pasarían a gravarse al 26,375 % con independencia del periodo de tenencia. Ese tipo es la retención liberatoria del 25 % más el recargo de solidaridad.
Un documento de líneas maestras no es una base jurídica. Describe una intención política y no vincula a nadie. Entre él y una obligación tributaria median un proyecto de ley redactado, tres lecturas en el Bundestag, el Bundesrat y la publicación en el boletín oficial federal.
El anteproyecto de la ley fiscal anual 2026 publicado hasta ahora tampoco contiene la modificación del artículo 23, según informó BTC-Echo el 24 de julio de 2026. Con ello, dos iniciativas legislativas de 2026 que habrían podido soportar la reforma avanzan sin ella.
Qué modelos hay sobre la mesa del Bundestag
La dirección de la reforma está abierta, porque varios proyectos coexisten y difieren en un punto decisivo: el tratamiento de las carteras ya constituidas.
Supresión con protección de lo adquirido
En el documento parlamentario 21/5752, BÜNDNIS 90/DIE GRÜNEN proponen suprimir el plazo de tenencia de un año, unido a una protección de lo adquirido para los activos comprados antes del 1 de enero de 2026. Según ese modelo, quien compró pronto permanecería en el sistema antiguo.
Recalificación como rendimientos del capital
Die Linke va más lejos en el documento 21/5824 y quiere adscribir las ganancias cripto a los rendimientos del capital, junto con una retención liberatoria y un impuesto de salida. Impuesto de salida significa gravar las plusvalías latentes en el momento en que un obligado tributario traslada su residencia al extranjero.
Un tipo más alto en lugar de un sistema nuevo
Del SPD llega además la exigencia de integrar la cripto en el régimen del impuesto sobre rendimientos del capital y subir el tipo del 25 al 30 %. Dentro de la coalición el proyecto es objeto de discrepancia según informan varios medios especializados, con Klingbeil y el SPD empujando y la Unión frenando. De ahí no cabe deducir qué versión se impondrá, y aquí no formulamos ninguna valoración.
Cómo se traducen en concreto los dos modelos básicos sobre un cálculo de ejemplo lo hemos desarrollado en nuestra comparación de los dos modelos fiscales. El curso del debate público lo documenta nuestro artículo sobre la petición contra la supresión del plazo de tenencia.
 Documenta bien tu fiscalidad cripto
Por qué la fecha de adquisición importa más que la cotización
Los tres modelos se anudan al momento de la adquisición, ya sea para el cómputo del plazo o para una protección de lo adquirido. La fecha de referencia del 1 de enero de 2026 de la propuesta de los Verdes lo pone especialmente de manifiesto.
De ahí se sigue una medida poco espectacular, pero eficaz. Cada posición necesita una fecha de adquisición documentada, un precio de adquisición documentado y una asignación trazable de las ventas parciales. Hoy ya hace falta para el plazo de un año, y lo haría con más razón en cualquier modelo de reforma imaginable.
Resulta especialmente incómodo con carteras que se han movido entre varios exchanges y carteras digitales. Un traspaso a otra dirección no es una venta y no genera impuesto, pero interrumpe con frecuencia el historial automático de los proveedores. Quien haya hecho esos traspasos en los últimos años debería cerrar los huecos ahora, mientras todavía se puedan conseguir los justificantes.
FIFO y la cuestión de qué unidad estás vendiendo
FIFO significa first in, first out y designa la hipótesis de que las unidades adquiridas primero son también las primeras en transmitirse. Para el plazo de tenencia la asignación es decisiva, porque determina si una unidad vendida ya había superado el límite del año. En una cartera formada a lo largo de años, las fechas de adquisición están muy separadas, y una sola venta puede afectar a unidades de varios periodos.
Quien compra con regularidad, por ejemplo mediante un plan de ahorro en Bitcoin, genera con cada cuota un plazo propio. Fiscalmente no es una desventaja, pero exige una contabilidad limpia.
Ley de transparencia fiscal de criptoactivos y DAC8: qué comunicarán los exchanges a Hacienda desde 2026
En paralelo al debate sobre el plazo de tenencia avanza una iniciativa que ya es derecho vigente. La ley alemana de transparencia fiscal de criptoactivos traspone la directiva europea DAC8 al derecho interno y obliga a los proveedores de servicios sobre criptoactivos a registrar y comunicar las operaciones de sus usuarios con relevancia fiscal.
El primer periodo de comunicación es el año natural 2026. La primera transmisión electrónica a la oficina federal central de impuestos se producirá en 2027, a más tardar el 31 de julio. Según la información disponible, se comunican datos personales como nombre, dirección, fecha de nacimiento y número de identificación fiscal, además de datos de las transacciones. Ante incumplimientos de los deberes de comunicación y documentación, los proveedores se exponen a multas de hasta 50.000 euros.
Para ti la consecuencia es sencilla: las cifras que tu exchange comunique para 2026 se encontrarán después con las cifras de tu declaración. Si divergen, habrá que dar explicaciones. Si tu proveedor entra siquiera en el ámbito de aplicación y con qué limpieza exporta los datos se ha convertido así en un criterio de selección tangible; nuestro panorama de los mejores exchanges cripto ordena a los proveedores también por este punto.
Qué cuesta fiscalmente una venta adelantada
Por temor a la reforma, muchos inversores se plantearon en verano adelantar ganancias. Tras el acuerdo del Consejo de Ministros del 2 de septiembre está claro que ese paso, al menos por esta ley, no viene impuesto.
En términos de cálculo, una venta adelantada solo carece de consecuencias fiscales si las unidades vendidas ya han superado el plazo de un año. Si la adquisición es de hace menos de un año, surge una ganancia sujeta al tipo personal del impuesto sobre la renta en cuanto se alcanza el límite exento de 1.000 euros en el año natural. Una venta destinada a evitar una reforma puede así generar un impuesto que sin ella no habría existido.
A eso se suman los costes de operación y el diferencial, que vuelven a pagarse en una recompra posterior. En Bitcoin y otros activos líquidos pesa menos que en posiciones pequeñas, pero no desaparece.
Cuándo puede tener sentido vender de todos modos
Hay motivos para vender que nada tienen que ver con la legislación: una posición que ha crecido demasiado, una necesidad de liquidez próxima, una valoración del riesgo que ha cambiado. Esos motivos quedan intactos tras el debate sobre la reforma. Lo que cambia es solo la urgencia: en este momento no hay ningún motivo legal para acelerar una decisión.
Qué habrá que observar en los próximos meses
Tres puntos deciden si la situación cambia. El primero es un anteproyecto que contenga efectivamente una modificación del artículo 23; hasta ahora no existe. El segundo es si un texto así prevé una protección de lo adquirido con fecha de referencia, porque de ello depende que las carteras antiguas se vean afectadas. El tercero es el plazo entre la publicación y la entrada en vigor.
Mientras ninguno de estos puntos esté acreditado, el marco jurídico sigue siendo el que hoy figura en la ley. Deliberadamente no escribimos aquí qué probabilidad tiene una reforma, porque eso no se deduce de los documentos disponibles.
Plazo de tenencia cripto: qué te llevas de aquí
- Documentar antes que reaccionar. Reúne para cada posición la fecha de adquisición, el precio de adquisición y las ventas parciales antes de pensar en vender. Necesitas esos datos con el derecho actual y con cualquiera de los modelos en discusión. Qué programas los llevan de forma automática lo muestra la comparativa de software fiscal y gestores de cartera cripto.
- Nada de ventas por sospecha. Antes de cualquier venta adelantada, comprueba si las unidades afectadas ya han superado el plazo de un año y si la ganancia anual rebasa el límite exento de 1.000 euros. Los costes de operación y el diferencial entran en el mismo cálculo; cómo difieren entre proveedores está en el panorama de los mejores exchanges cripto.
- Prepárate para el cruce de datos de 2027. Coteja el resumen anual de tu proveedor para 2026 con tus propios registros mientras el año siga corriendo y los justificantes estén a mano. Quien compra con regularidad hace bien en dejar los plazos bien planteados desde el principio; cómo funciona con cuotas periódicas está en la comparativa comprar Bitcoin con un plan de ahorro.
(7 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión ni asesoramiento fiscal. Los precios, el marco legal y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar y haz que un profesional revise las cuestiones fiscales en tu caso concreto.)
 Exchanges con exportación fiscal limpia
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
- Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
- Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
- Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
- Plazo de tenencia de criptomonedas: el Consejo de Ministros alemán no decide y el 31 de diciembre sigue siendo la fecha clave
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
September 9, 2026 5:26 PM
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
Las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal, de hasta el 45 %. Qué genera impuestos, cómo se calcula el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué cambiaría el anteproyecto a partir de 2027.
October 16, 2026 8:30 PM
Plazo de tenencia cripto para Bitcoin: «Eso está por ver en cuanto al fondo», dice el Ministerio de Finanzas
El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto de supresión del plazo de tenencia cripto de un año; sigue atascado en la consulta entre ministerios. Este panorama recoge qué rige hoy, qué fechas vienen y por qué el 31 de diciembre de 2026 carece hasta ahora de fuerza de ley.
September 8, 2026 11:25 PM
Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.
September 16, 2026 2:24 PM
Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
August 12, 2026 7:33 PM
Fiscalidad de las acciones tokenizadas en Alemania: cuándo se aplica el plazo de tenencia de un año y cuándo entra el impuesto del 25 %
Cuando compras una acción tokenizada, sueles aplicar la regla de las criptomonedas: un año de tenencia y queda exenta. En estos productos esa suposición casi nunca se sostiene, y este artículo muestra, a partir del texto legal, qué rasgo decide el régimen fiscal y cómo localizarlo en la documentación del emisor.
October 6, 2026 11:29 PM
El plazo de tenencia de criptomonedas ante la comisión de peticiones el 12 de octubre: lo que importa ahora
La comisión de peticiones del Bundestag debate el plazo de tenencia de criptomonedas el lunes 12 de octubre de 2026 a partir de las 12 horas en sesión pública, con representantes del Gobierno federal para responder preguntas. Dos días después, el Consejo de Ministros debe decidir sobre el anteproyecto que suprime el plazo de un año para las compras a partir de 2027.
September 9, 2026 5:18 PM
Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
October 8, 2026 5:22 AM
Plazo de tenencia cripto: sin justificante de compra la retención multiplica por diez el impuesto debido
El plazo de alegaciones al anteproyecto fiscal cripto alemán venció el 6 de octubre y el Consejo de Ministros debe aprobarlo el 14 de octubre, con las objeciones ya presentadas por asesores fiscales, bancos y la Bitcoin Bundesverband. La más severa afecta a todos aquellos cuyos datos de compra no obran en poder de la plataforma vendedora: un asesor fiscal calcula una retención diez veces superior al impuesto debido.
September 8, 2026 2:20 AM
Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
September 16, 2026 8:18 PM
Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
September 10, 2026 2:17 AM
Impuestos del staking en Alemania: percepción, límite de 256 euros y plazo de tenencia
El staking tributa dos veces: una al percibir la recompensa y otra al venderla más tarde. Este artículo explica los dos momentos, el límite de 256 euros, el plazo propio de doce meses y qué se aplica al liquid staking, al restaking y a los ETP de staking.
September 9, 2026 2:19 AM
Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.
October 9, 2026 11:55 AM
Plazo de tenencia cripto: el Bundestag rechaza la supresión por 445 votos contra 132: lo que debes saber
El Bundestag rechazó el 8 de octubre en votación nominal la proposición de ley de Los Verdes para suprimir el plazo de tenencia cripto, y la moción de la izquierda también cayó. El resultado por grupo, la intervención oficial de la mediateca y por qué fue el SPD quien dio a los inversores la verdadera señal del debate.
October 2, 2026 2:37 PM
Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
El Ministerio Federal de Finanzas de Alemania envió el anteproyecto de ley sobre la tributación de criptoactivos a las asociaciones el 30 de septiembre de 2026 y el consejo de ministros debe decidir el 14 de octubre. Para tu saldo cuenta sobre todo una fecha: el 31 de diciembre de 2026.
September 27, 2026 11:40 AM
Informe fiscal del exchange incorrecto: así lo corriges antes de que lo haga Hacienda
Costes de adquisición ausentes, transferencias contabilizadas como ventas, plazos de tenencia reiniciados: el informe de tu exchange es una ayuda y no una prueba. Cómo comprobarlo, cómo corregirlo y qué plazo corre.
September 18, 2026 11:19 AM
Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
August 24, 2026 5:27 AM
Vender XRP tras un 53 % semanal: qué cuesta el plazo de tenencia
XRP cotiza a 1,51 dólares tras subir buena mitad en la semana, pero tu ganancia neta la decide la fecha de compra. El texto calcula el plazo de tenencia, el límite exento y el método FIFO con precios medidos en fechas de referencia.
October 5, 2026 11:19 AM
Precio de Solana en 108,46 euros: un 2,4 % de subida en euros y un 2,5 % de caída en dólares: qué revisar ahora
Solana cotiza el lunes por la mañana en 108,46 euros y 121,30 dólares. En euros, 2026 deja una subida del 2,4 %; en dólares, una caída del 2,5 %. La diferencia viene solo del tipo de cambio y decide en Alemania el plazo de tenencia, el límite exento y la cifra que acaba en la declaración.
September 22, 2026 11:17 AM
Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
August 18, 2026 8:16 AM
Informe fiscal de Bitcoin en Austria 2026: esto es lo que se aplica
Informe fiscal de Bitcoin en Austria: qué datos puedes exigir a los exchanges de criptomonedas en 2026 y cuándo importa el informe para la declaración.
August 27, 2026 8:26 AM
Plusvalías cripto 2026: por qué el pago fraccionado del 10 de septiembre decide tus intereses
El 10 de septiembre vence el tercer pago fraccionado del impuesto sobre la renta, pero a la mayoría de los inversores en criptomonedas Hacienda no les ha fijado ninguno. Hemos revisado cuatro preceptos en texto íntegro y mostramos cuándo arranca el periodo de intereses de 2026 y cómo reducirlo tú mismo.
October 2, 2026 5:39 AM
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
August 24, 2026 11:22 AM
Fiscalidad cripto: por qué debes guardar el historial de transacciones antes de que el exchange cierre tu cuenta
Hasta principios de septiembre vencen plazos en varios exchanges de criptomonedas tras los cuales se cierran cuentas y se venden saldos de forma forzosa. Quien no exporte antes el registro de operaciones llega a la declaración sin prueba de la fecha de adquisición ni del precio de compra.

August 20, 2024 7:30 PM
Nueva propuesta del Senado de EE.UU. para eximir de impuestos a las criptomonedas
El Senado de EE.UU. ha presentado recientemente una nueva propuesta para eximir las criptotransacciones de impuestos federales. Aquí hay más detalles de esta presentación, y una lista de países exentos a los que podría unirse...
August 25, 2026 11:16 AM
Regalar bitcoin en Austria: cuándo es obligatorio declararlo
Austria no aplica un impuesto general sobre las donaciones de bitcoin. A partir de ciertos límites de valor, sin embargo, puede ser obligatorio declararlo ante Hacienda.
October 9, 2026 8:22 AM
Plan de ahorro en Ethereum: doce cuotas a 1.981 euros de media frente a 3.318 del pago único
Doce cuotas mensuales de 100 euros en ether dieron un precio medio de 1.981 euros, mientras que la compra única el día de inicio costaba 3.318 euros. El cálculo de doce meses, las dos particularidades frente a un plan de ahorro en bitcoin y las consecuencias fiscales de doce compras separadas al año.
September 25, 2026 11:27 PM
Vender bitcoin de forma privada: qué impuesto se paga en Alemania y qué justificantes necesitas
En la venta directa a un particular rige el mismo plazo de un año que en un exchange, pero el informe fiscal no existe. Esta guía te muestra el cálculo, el límite de 1.000 euros y los justificantes que quiere ver la administración.
También te podría interesar