
Impuestos del staking en Alemania: percepción, límite de 256 euros y plazo de tenencia
El staking tributa dos veces: una al percibir la recompensa y otra al venderla más tarde. Este artículo explica los dos momentos, el límite de 256 euros, el plazo propio de doce meses y qué se aplica al liquid staking, al restaking y a los ETP de staking.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Lo esencial en pocas líneas
- Dos momentos, dos impuestos: el staking tributa cuando llega la recompensa y vuelve a tributar cuando la vendes más tarde. Quien solo piensa en la venta pasa por alto la mitad del asunto.
- La percepción es un rendimiento por otras prestaciones según el artículo 22, apartado 3, de la Ley alemana del impuesto sobre la renta (EStG), valorado al precio de mercado del momento en que llega y gravado a tu tipo personal.
- Un límite de 256 euros al año. Es un límite y no una exención: un euro por encima convierte el importe entero en tributable. No guarda relación con los 1.000 euros del artículo 23.
- Doce meses, no diez años. La prórroga del plazo de tenencia ha quedado descartada por la Administración tributaria. Cada recompensa recibida abre su propio plazo desde el día en que llega.
- El valor de mercado en la percepción pasa a ser el coste de adquisición. Por eso en la venta solo tributas la variación de valor desde la percepción y no la totalidad del importe obtenido.
Por qué el staking tributa dos veces
En el staking, el error más frecuente tiene que ver con el número de impuestos más que con su cuantía. Son dos operaciones y, en términos fiscales, pertenecen a mundos distintos.
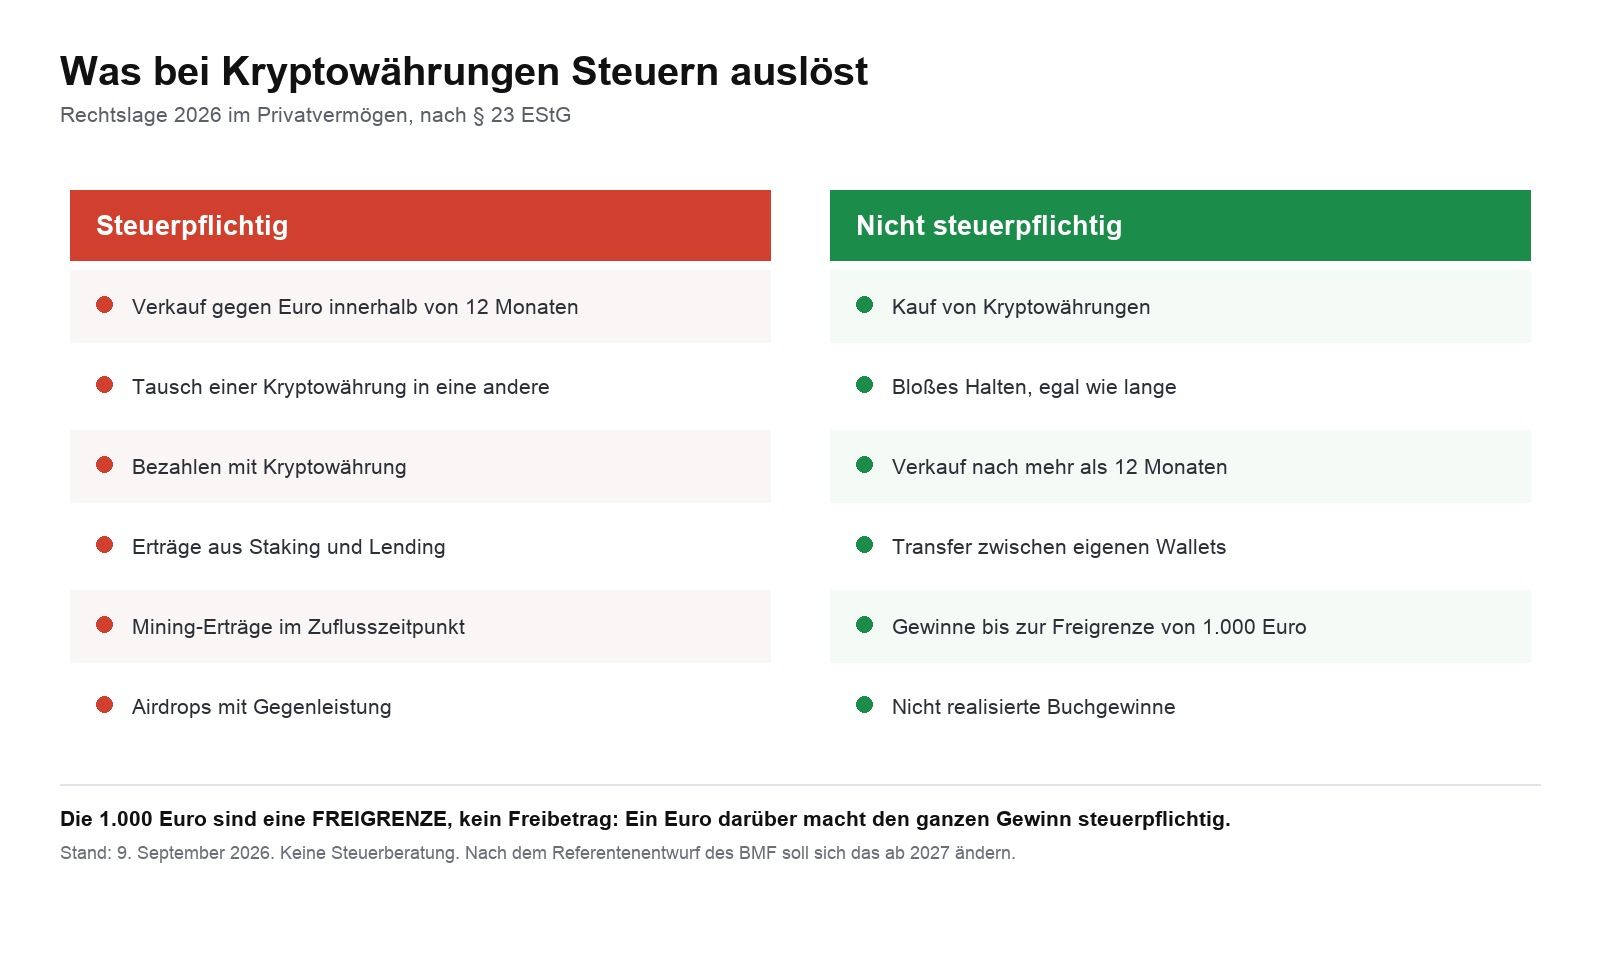
La primera operación es la recompensa en sí. Llega a tu poder sin que vendas nada. Desde el punto de vista fiscal se trata de una prestación por la que recibes una contraprestación: pones capital a disposición de la red y la red paga por ello. Ese rendimiento entra en las otras prestaciones del artículo 22, apartado 3, de la Ley del impuesto sobre la renta.
La segunda operación es la venta de las monedas recibidas. Aquí rige el artículo 23, la misma regla que para las monedas compradas: tributable dentro de los doce meses y exenta después.
Entre ambas hay un puente que estropea muchos cálculos: el valor de mercado en el momento de la percepción es a la vez el precio de adquisición de la segunda operación. Si recibes una recompensa por valor de 100 euros y la vendes después por 130 euros, tributas una vez por 100 euros como otro rendimiento y una vez por 30 euros como ganancia patrimonial. No dos veces por 130.
La percepción y el límite de 256 euros
Lo determinante es el momento en el que puedes disponer de la recompensa. En un exchange es el abono en cuenta; con un nodo propio, el acceso a la dirección. La valoración toma el precio de ese instante, no el del cierre del año ni el de la venta.
Estos rendimientos cuentan con un límite propio de 256 euros por año natural. Se confunde a menudo con el límite de 1.000 euros del artículo 23, aunque cubre un ámbito distinto y una bolsa distinta. Ambos son límites y ninguno es una exención: con 255 euros de rendimientos por staking no pagas nada; con 257 euros tributas por 257 euros.
El límite se aplica al conjunto de las otras prestaciones de un mismo año. Quien además del staking practica el préstamo de criptomonedas suma las dos cosas antes de comparar.
Qué operación de staking genera qué
| Operación | Tipo de impuesto | Base legal | Límite y plazo |
|---|---|---|---|
| Poner monedas en staking | no hay hecho imponible | — | el plazo de doce meses de las monedas comprometidas sigue corriendo |
| Llega la recompensa | otro rendimiento | art. 22, ap. 3, EStG | límite de 256 euros al año, valor de mercado en el momento de la percepción |
| Mantener la recompensa | no hay hecho imponible | — | plazo propio de doce meses desde la percepción |
| Vender la recompensa dentro de los doce meses | transmisión patrimonial privada | art. 23 EStG | límite de 1.000 euros, bolsa propia |
| Vender la recompensa después de doce meses | exenta | art. 23 EStG | sin tope |
| Retirar las monedas comprometidas (unstaking) | no hay hecho imponible | — | no hay transmisión |
| Cambiar la recompensa por otra criptomoneda | transmisión y adquisición a la vez | art. 23 EStG | para la moneda recibida empieza un plazo nuevo |

El plazo de doce meses en el staking
Cada recompensa abre su propio plazo desde el día en que llega. Quien recibe recompensas a diario acumula así trescientos sesenta y cinco plazos distintos a lo largo del año. Suena poco práctico, y lo es, pero esa es la situación legal y esa es la razón por la que casi nadie mantiene la visión de conjunto del staking sin una herramienta.
La preocupación de que el staking alargue a diez años el plazo de tenencia de las monedas comprometidas está descartada. Procedía de una lectura antigua del artículo 23, apartado 1, número 2, frase 4, EStG. La Administración tributaria no la aplica a los criptoactivos. El plazo se queda en doce meses, tanto para las monedas comprometidas como para las recompensas. Hemos recogido la discusión con detalle en nuestra comparación de los dos modelos fiscales.
Qué se aplica a cada tipo de staking
El staking es un término genérico que engloba operaciones muy distintas. Fiscalmente se diferencian sobre todo en un punto: ¿recibes una recompensa o recibes otro bien?
| Forma | Qué ocurre fiscalmente | Base | A qué prestar atención |
|---|---|---|---|
| Staking en solitario con nodo propio | recompensa como otro rendimiento | art. 22, ap. 3, EStG | con un volumen considerable puede examinarse el carácter empresarial |
| Staking a través de un exchange | recompensa como otro rendimiento | art. 22, ap. 3, EStG | la percepción es el abono; el informe del exchange no es vinculante |
| Pool de staking | recompensa como otro rendimiento | art. 22, ap. 3, EStG | la comisión del pool reduce la percepción |
| Liquid staking con tokens como stETH | discutido: permuta o mero resguardo | art. 23 o art. 22, ap. 3 | si se califica como permuta, el impuesto nace ya en la entrada |
| Restaking | capa adicional de recompensas, misma calificación | art. 22, ap. 3, EStG | dos flujos de recompensas, dos valoraciones por percepción |
| ETP de staking en la cartera | rendimiento del capital o transmisión, según el diseño | art. 20 o art. 23 | el reparto y la acumulación reciben tratamientos distintos |
| Préstamo de criptomonedas en lugar de staking | intereses como otro rendimiento | art. 22, ap. 3, EStG | el mismo límite de 256 euros, bolsa común |
Quien hace staking a través de un exchange debería saber además cómo está construido su informe fiscal. Qué plataformas entregan exportaciones aprovechables aparece en nuestra comparación de exchanges de criptomonedas. Las dos trampas fiscales al vender monedas obtenidas por staking las hemos desmenuzado en otro artículo.
Dos de esas filas no están cerradas del todo. En el liquid staking, mucho depende de si el token recibido se considera un bien económico autónomo o solo un justificante de las monedas depositadas. Los detalles están en nuestro artículo sobre restaking y liquid staking. En los productos cotizados decide el diseño, y por eso hemos expuesto las diferencias entre reparto y acumulación.
Un ejemplo con cifras reales
Supongamos que en 2026 hiciste staking de Ethereum y recibiste recompensas por un valor total de 800 euros, repartidas a lo largo del año y valoradas al precio del día de cada percepción. Tu tipo personal es del 30 %.
- Paso uno, la percepción. Los 800 euros superan el límite de 256 euros. El importe tributable son entonces los 800 euros completos, y no los 544 euros que exceden del límite. Al 30 % eso supone 240 euros de impuesto sobre la renta.
- Paso dos, la venta. Vendes las recompensas a los ocho meses por 1.100 euros en total. El coste de adquisición son los 800 euros del paso uno. La ganancia patrimonial asciende a 300 euros.
- Paso tres, el segundo límite. Los 300 euros quedan por debajo del límite de 1.000 euros del artículo 23. Si ese mismo año no tuviste otras transmisiones patrimoniales privadas, esta parte queda exenta.
- Resultado: 240 euros de impuesto sobre 1.100 euros de percepción e importe obtenido. Haber esperado doce meses habría dejado esos mismos 240 euros en pie, porque esperar no elimina el impuesto de la percepción.
Ese último punto es la enseñanza práctica: esperar sirve para la venta, no para la percepción. Quien hace staking tiene un impuesto cada año, incluso sin una sola venta. Y lo tiene en euros, mientras que la recompensa está en monedas.
Qué tienes que documentar
El deber de documentación es más estricto en el staking que en la simple compra con mantenimiento, porque la Agencia Tributaria necesita dos valores por operación y no uno. Sin registro, la recompensa no se puede valorar, y una estimación pocas veces sale a tu favor.
- Por cada percepción: fecha, hora, cantidad, precio en el momento de la percepción y los euros que resultan de ahí. El precio necesita una fuente identificable, y esa fuente debería ser la misma durante todo el año.
- Por cada venta: fecha, cantidad, importe obtenido y la asignación de qué percepciones se han vendido. Con recompensas diarias, ese es el punto en el que el trabajo manual se acaba.
- Para el plazo: el orden. Quien no fija ni acredita qué monedas se vendieron primero no puede demostrar el plazo de doce meses.
- Justificantes de la plataforma: extractos de cuenta y resúmenes de transacciones. No son vinculantes a efectos fiscales, pero son la prueba de que la percepción existió.
Cómo sostener eso sin una hoja de cálculo está en nuestro artículo sobre la documentación de las recompensas de staking. Qué herramientas valoran las percepciones de forma automática lo hemos contrapuesto en nuestra comparación de software fiscal para criptomonedas.
Qué debe cambiar a partir de 2027
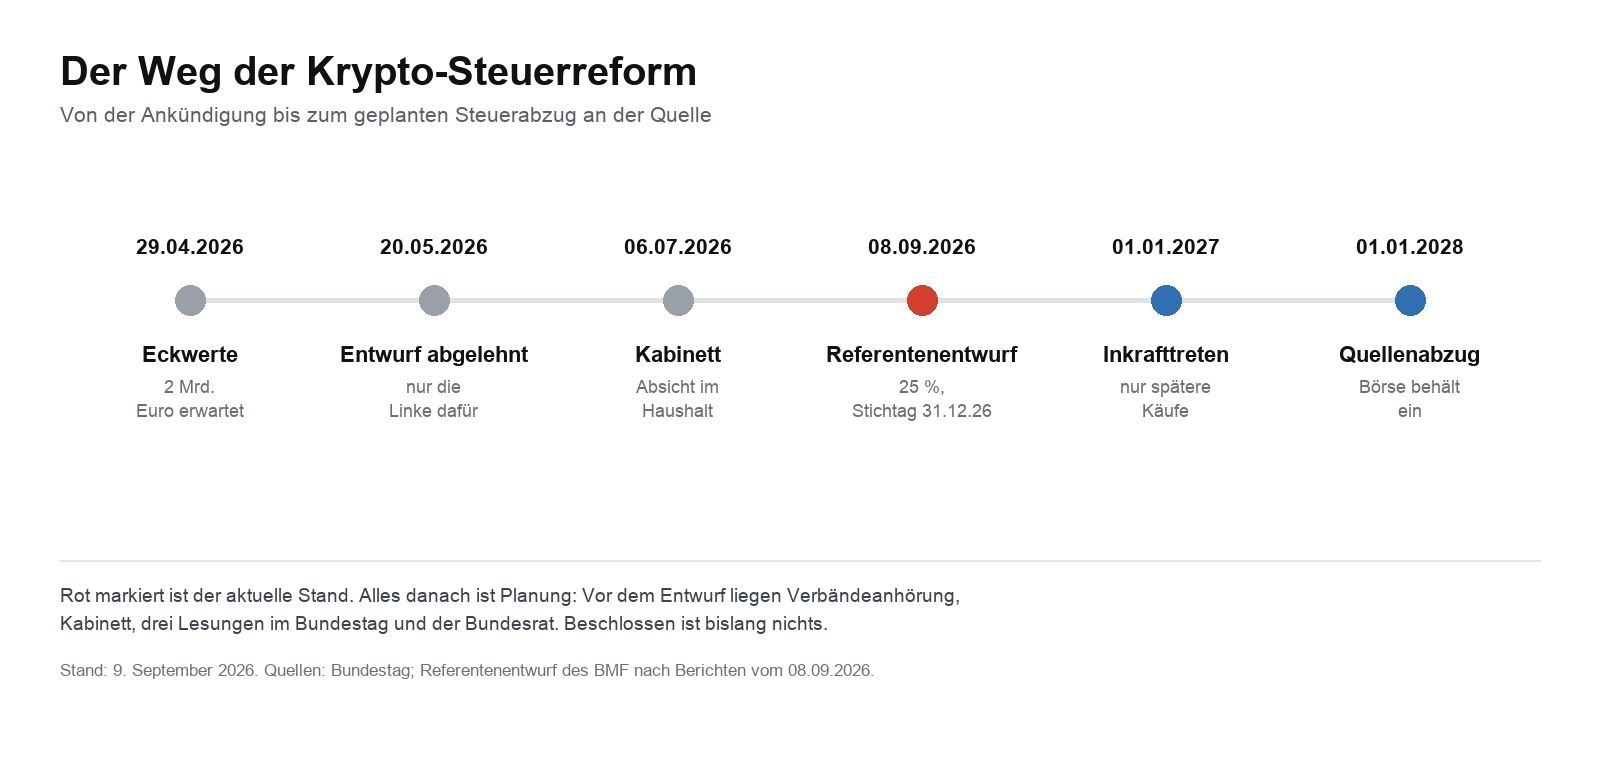
Un anteproyecto prevé gravar las ganancias por la venta de criptoactivos con la retención liberatoria del 25 %, para las compras posteriores al 31 de diciembre de 2026. El procedimiento sigue su curso y no hay ley aprobada. La Ley de reforma del impuesto sobre la renta 2027, aprobada por el Consejo de Ministros el 2 de septiembre de 2026, no contiene nada sobre criptoactivos.
Para el staking, la pregunta decisiva sigue abierta. La tributación de la percepción del artículo 22, apartado 3, no se toca en los borradores conocidos hasta ahora. Si la retención liberatoria llegara para las transmisiones, quien hace staking tendría en el futuro dos tipos distintos dentro de una misma operación, el personal sobre la percepción y el fijo sobre la variación de valor. La situación actual está en nuestro artículo sobre el impuesto cripto en Alemania.
Preguntas frecuentes sobre staking e impuestos
¿Las recompensas de staking están exentas si no las vendo?
No. El impuesto nace en la percepción y no en la venta. Quien recibe recompensas por más de 256 euros al año y no vende ninguna tiene igualmente un ingreso tributable.
¿Cuánto se paga de impuesto por el staking?
Se aplica tu tipo personal del impuesto sobre la renta, es decir, entre el 14 y el 45 %, en su caso con el recargo de solidaridad y el impuesto eclesiástico. La retención liberatoria del 25 % no rige aquí.
¿Dónde se anotan los rendimientos del staking en la declaración?
En el anexo SO, en el apartado de prestaciones. La venta de las recompensas va en el mismo formulario, pero en el apartado de transmisiones patrimoniales privadas. Los detalles están en nuestro artículo sobre dónde anotar cada cosa.
¿El límite de 256 euros se aplica por moneda?
No, rige una vez al año para el conjunto de las otras prestaciones. Hacer staking en tres redes distintas más préstamo de criptomonedas da un importe común.
¿El staking alarga el plazo de tenencia a diez años?
No. La Administración tributaria no aplica esa lectura a los criptoactivos. El plazo se queda en doce meses.
¿Qué ocurre al vender con pérdidas monedas obtenidas por staking?
Las pérdidas de transmisiones patrimoniales privadas solo se pueden compensar con ganancias de la misma clase de renta, no con el salario ni con rendimientos del capital. Las percepciones ya tributadas quedan al margen.
¿Tengo que detallar cada recompensa por separado?
Cada percepción se valora por sí misma. En la declaración se indica normalmente la suma, y el desglose va en el anexo como justificante. Con recompensas diarias no hay otra salida.
Fuentes y fecha de cierre
- Circular del Ministerio Federal de Hacienda de 6 de marzo de 2025, sobre cuestiones concretas del tratamiento de determinados criptoactivos en el impuesto sobre la renta
- Tribunal Fiscal Federal, sentencia de 14 de febrero de 2023, número de expediente IX R 3/22, sobre la condición de bien económico de los criptoactivos
- Artículo 22, apartado 3, y artículo 23 de la Ley alemana del impuesto sobre la renta
- Datos sobre el anteproyecto según la información publicada el 8 de septiembre de 2026. Por ahora no existe un texto oficial completo.
(10 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar. Tampoco sustituye al asesoramiento fiscal: en el liquid staking, el restaking y los productos cotizados la calificación no está cerrada del todo, y ahí compensa consultar con un asesor.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto.
Artículos relacionados
- Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
- El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
- Plazo de tenencia de criptomonedas: el Consejo de Ministros alemán no decide y el 31 de diciembre sigue siendo la fecha clave
- Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
- Fiscalidad de las acciones tokenizadas en Alemania: cuándo se aplica el plazo de tenencia de un año y cuándo entra el impuesto del 25 %
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
26 de septiembre de 2026 02:23

El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
5 de octubre de 2026 11:19
Precio de Solana en 108,46 euros: un 2,4 % de subida en euros y un 2,5 % de caída en dólares: qué revisar ahora
Solana cotiza el lunes por la mañana en 108,46 euros y 121,30 dólares. En euros, 2026 deja una subida del 2,4 %; en dólares, una caída del 2,5 %. La diferencia viene solo del tipo de cambio y decide en Alemania el plazo de tenencia, el límite exento y la cifra que acaba en la declaración.
2 de octubre de 2026 05:39

Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
16 de septiembre de 2026 20:18

Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
8 de septiembre de 2026 23:25

Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.
8 de septiembre de 2026 02:20

Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
22 de septiembre de 2026 11:17

Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
17 de septiembre de 2026 23:27

Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
Alemania no conoce la regla del wash sale: la pérdida sigue siendo deducible aunque recompres de inmediato. La recompra, eso sí, reinicia el plazo anual para cada unidad nueva.
14 de septiembre de 2026 11:28
¿Recoger las plusvalías de Ethereum o esperar al plazo de tenencia? Lo que el salto del precio significa para tus impuestos
El éter alcanzó el 11 de septiembre de 2026 su nivel más alto desde finales de enero y muchos se preguntan si conviene vender ahora. En Alemania la respuesta depende primero de la fecha de compra: calculamos qué tramos están exentos y cuáles de ellos están realmente en ganancia.
9 de septiembre de 2026 17:33
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
19 de octubre de 2026 23:47
GmbH cripto en Alemania: 25,6 % de impuestos desde la primera venta, cero en privado tras un año: lo que importa ahora
Una GmbH cripto paga del 25,6 al 33,3 % por cada ganancia, desde el primer día. En privado, la misma ganancia queda exenta tras un año. Calculamos las dos vías y mostramos dónde gana la sociedad de todos modos.
9 de septiembre de 2026 17:26
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
Las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal, de hasta el 45 %. Qué genera impuestos, cómo se calcula el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué cambiaría el anteproyecto a partir de 2027.
9 de septiembre de 2026 02:19

Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.
9 de octubre de 2026 08:22
Plan de ahorro en Ethereum: doce cuotas a 1.981 euros de media frente a 3.318 del pago único
Doce cuotas mensuales de 100 euros en ether dieron un precio medio de 1.981 euros, mientras que la compra única el día de inicio costaba 3.318 euros. El cálculo de doce meses, las dos particularidades frente a un plan de ahorro en bitcoin y las consecuencias fiscales de doce compras separadas al año.
6 de octubre de 2026 23:29

El plazo de tenencia de criptomonedas ante la comisión de peticiones el 12 de octubre: lo que importa ahora
La comisión de peticiones del Bundestag debate el plazo de tenencia de criptomonedas el lunes 12 de octubre de 2026 a partir de las 12 horas en sesión pública, con representantes del Gobierno federal para responder preguntas. Dos días después, el Consejo de Ministros debe decidir sobre el anteproyecto que suprime el plazo de un año para las compras a partir de 2027.

5 de octubre de 2026 20:21
Bitcoin en 85.662 dólares, un año después del máximo histórico: qué vigilar ahora
Bitcoin se sitúa en 85.662 dólares, un 32,1 % por debajo del máximo histórico cuyo aniversario cae el 6 de octubre. En euros la brecha es menor, y para quienes compraron en octubre de 2025 vence al mismo tiempo el plazo fiscal de un año.
24 de septiembre de 2026 05:28
Bot de trading cripto e impuestos: qué se aplica con miles de operaciones al año
Un bot convierte una decisión de inversión en cientos de enajenaciones, y la administración tributaria cuenta cada una. Esta guía explica el plazo de tenencia, el FIFO, el límite exento y los deberes de registro, y qué preparar antes de que el bot haga su primera operación.
9 de septiembre de 2026 17:18

Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
14 de octubre de 2026 17:27
Precio de Bitcoin un 25 % por debajo del nivel de hace un año: qué puedes hacer ahora
Hace un año un Bitcoin costaba 99.310 euros, hoy son 74.239 euros. Para la cosecha de octubre de 2025 vence el plazo de especulación, y eso cambia el cálculo detrás de cada venta.
25 de septiembre de 2026 14:17
El XRP salta a 1,56 dólares: qué comprobar ahora en vía de compra, plazo de tenencia y apalancamiento
El XRP cotiza a 1,56 dólares el 25 de septiembre de 2026, un 6,85 % más en el día y un 16,64 % más en la semana. Qué muestran realmente los datos on-chain y las entradas en los ETF estadounidenses, y qué deben comprobar ahora los inversores en Alemania en vía de compra, plazo de tenencia, apalancamiento y custodia.
18 de septiembre de 2026 11:19

Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.

20 de octubre de 2026 14:33
60,6 % de caída en doce meses y solo el puesto 12: cómo comprobar el aniversario de tu compra
Dogecoin ha perdido un 60,6 % en doce meses, más del doble que Bitcoin, y ocupa ya solo el puesto 12 por capitalización. Para un inversor en Alemania pesa más el calendario que el próximo nivel: el aniversario de la compra decide si una ganancia queda exenta y si una pérdida todavía cuenta.
16 de octubre de 2026 20:30

Plazo de tenencia cripto para Bitcoin: «Eso está por ver en cuanto al fondo», dice el Ministerio de Finanzas
El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto de supresión del plazo de tenencia cripto de un año; sigue atascado en la consulta entre ministerios. Este panorama recoge qué rige hoy, qué fechas vienen y por qué el 31 de diciembre de 2026 carece hasta ahora de fuerza de ley.
6 de octubre de 2026 05:37
Bitcoin por una tarjeta regalo: qué significa pagar con cripto para tu plazo de tenencia
Pagar una tarjeta regalo con Bitcoin es una venta a efectos fiscales. Qué cuenta como precio de transmisión, cuándo se aplica el plazo de tenencia de doce meses y los cuatro justificantes que espera Hacienda.
26 de septiembre de 2026 23:18
Precio de Solana por encima de 120 dólares: rendimiento del staking, tenencia y horquilla
Solana cotiza a 121,00 dólares el 26 de septiembre de 2026, un 8,6 % por encima de su nivel de hace una semana. Qué vale un rendimiento de staking del 5,27 % medido en la propia cadena, cómo se aplica el plazo de tenencia de un año a los SOL en staking y cuánto cuesta de verdad una orden en euros.
19 de septiembre de 2026 17:31
Minería cripto e impuestos: cuándo Hacienda considera tu minado una actividad económica
Quien mina criptoactivos obtiene ingresos gravables desde la primera recompensa; según el Ministerio Federal de Hacienda, minar nunca es gestión de patrimonio privado. Esta guía recorre los números marginales de la circular para mostrar cuándo tu minería pasa a ser actividad económica y qué puedes deducir.
15 de septiembre de 2026 05:21
Usar Hyperliquid desde Alemania: qué ocurre con tus fondos sin licencia MiCA
Hyperliquid no figura en ningún registro de la UE como proveedor de servicios de criptoactivos autorizado, y para los futuros perpetuos una licencia MiCA sería de todos modos el papel equivocado. Esto es lo que significa en concreto para tus fondos, tus claves y tu declaración.
También te podría interesar