
Declaración de la renta cripto en Alemania: dónde van ganancias, pérdidas y staking en la Anlage SO
En Alemania, las ganancias cripto van a la Anlage SO, y el staking y los préstamos a otro apartado del mismo formulario. Qué líneas del formulario 2025 se aplican, cuándo no tienes que anotar nada, cómo conservar tus pérdidas y qué plazos corren ahora.

¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
¿Tributas en España? Nuestra guía de impuestos de las criptomonedas en España explica los tipos del 19 al 30 %, las permutas y el Modelo 721.
Actualizado el 24 de octubre de 2026: reescrito con las líneas de la Anlage SO 2025 según las instrucciones oficiales, los plazos de presentación para 2025 y 2026, una guía para ELSTER y el estado de la reforma prevista.
En la declaración de la renta alemana, las criptomonedas van a la Anlage SO. Las ganancias y pérdidas por vender, intercambiar o pagar con cripto dentro del año siguiente a la compra se anotan en las líneas 45 a 49 y 56 y 57 del formulario 2025; los ingresos de staking, préstamos, minería y airdrops, en las líneas 14 a 21. Si mantuviste más de un año, o tu ganancia total por ventas privadas del año quedó por debajo de 1.000 euros, no anotas ninguna ganancia. Declara siempre las pérdidas, si no, se pierden.
Estas reglas se aplican sin cambios a tus declaraciones de 2025 y 2026. El anteproyecto del Ministerio Federal de Finanzas del 30 de septiembre de 2026 solo afectaría a compras desde 2027, y el Gobierno federal no lo aprobó el 14 de octubre de 2026. Los números de línea proceden de las instrucciones oficiales de la declaración de la renta 2025 en ELSTER. Las cifras para la Anlage SO te las da la calculadora gratuita de impuestos cripto de CryptoTicker: lee la exportación de tu exchange, aplica FIFO y muestra para cada año la ganancia imponible y el límite exento.
Lo esencial en resumen
- Anlage SO, líneas 45 a 49 y 56 y 57: ventas, intercambios y pagos con criptoactivos mantenidos un año como máximo.
- Anlage SO, líneas 14 a 21: staking, préstamos, minería, forging y airdrops, salvo que correspondan a otro tipo de renta.
- Límite exento de 1.000 euros: si tu ganancia total por ventas privadas en 2025 quedó por debajo, no tienes que anotarla. En la tributación conjunta, el límite vale para cada cónyuge.
- Límite exento de 256 euros: los ingresos de staking y préstamos tienen su propio límite, también por persona.
- Anota siempre las pérdidas: Hacienda solo reconoce las pérdidas declaradas y las compensa con ganancias futuras; la línea 66 regula la compensación hacia atrás.
- Plazos: con asesor fiscal, la declaración 2025 vence el 1 de marzo de 2027; la de 2026 sin asesor, el 2 de agosto de 2027.
Cuándo hay que declarar las criptomonedas
La obligación depende de cada operación, no de tu cartera. Si solo compras y mantienes Bitcoin, no tienes nada que declarar, por mucho que suba el precio. Fiscalmente solo cuenta la transmisión, y el artículo 23 de la ley alemana del impuesto sobre la renta (EStG) fija un plazo de tenencia de un año.
Estas operaciones van en la declaración:
- Vender por euros dentro del año siguiente a la compra, si la ganancia total de todas tus ventas privadas del año es de 1.000 euros o más.
- Intercambiar una criptomoneda por otra dentro del plazo, también por un stablecoin y aunque no haya circulado ningún euro.
- Pagar con cripto, por ejemplo un vale o un servicio. Fiscalmente es una venta.
- Recompensas de staking, intereses de préstamos, ingresos de minería y airdrops con contraprestación, en cuanto sumen 256 euros en el año.
- Pérdidas de ventas dentro del plazo, para compensarlas con ganancias posteriores.
No necesitas ninguna línea para comprar, mantener, transferir entre tus propios monederos y cuentas de exchange ni para ventas tras más de un año. Guarda igualmente los justificantes de fechas de compra y transferencias: demuestran que el plazo de tenencia había vencido.
Aquí se decide a menudo si tienes que presentar declaración. Un asalariado con más de 410 euros de rentas sin retención salarial está obligado según el artículo 46, apartado 2, n.º 1 EStG, y una ganancia cripto imponible siempre supera ese importe por el límite exento. Qué operaciones tributan en detalle lo explica nuestra guía del impuesto cripto en Alemania.
Ganancias cripto en la Anlage SO: qué línea para qué
La Anlage SO es el formulario de «otras rentas» y tiene dos apartados relevantes para cripto. Para el ejercicio 2025, las instrucciones oficiales indican estas líneas:
| Operación | Anlage SO 2025 | Qué anotas |
|---|---|---|
| Staking, préstamos, minería, forging, airdrops | Prestaciones (Leistungen), líneas 14 a 21 | Ingresos al valor de mercado en el momento de recibirlos, menos los gastos directamente atribuibles |
| Pérdida por prestaciones | Línea 22 | Decisión sobre la compensación con el año anterior; la pérdida reduce las ganancias por prestaciones |
| Venta, intercambio o pago con criptoactivos dentro del año | Ventas privadas, líneas 45 a 49 y 56 y 57 | Precio de transmisión, coste de adquisición y gastos, de donde resulta ganancia o pérdida |
| Oro, plata, divisas y otros bienes | Líneas 52 a 57 | Los mismos datos; las líneas 56 y 57 las comparten criptoactivos y otros bienes |
| Pérdida por ventas privadas | Línea 66 | Decisión sobre la compensación hacia atrás; la compensación hacia delante pasa por la determinación de la pérdida |
| Venta tras más de un año | ninguna | No anotar nada, guardar los justificantes |
Los números de línea cambian de un año de formulario a otro. Una guía con líneas fijas de 2022 o 2023 te lleva al campo equivocado. Lo fiable son los títulos de los apartados: «Leistungen» para los ingresos, «Private Veräußerungsgeschäfte» con el subapartado de criptoactivos para las ventas. En ELSTER, las pantallas de entrada te guían de todos modos por esos títulos.
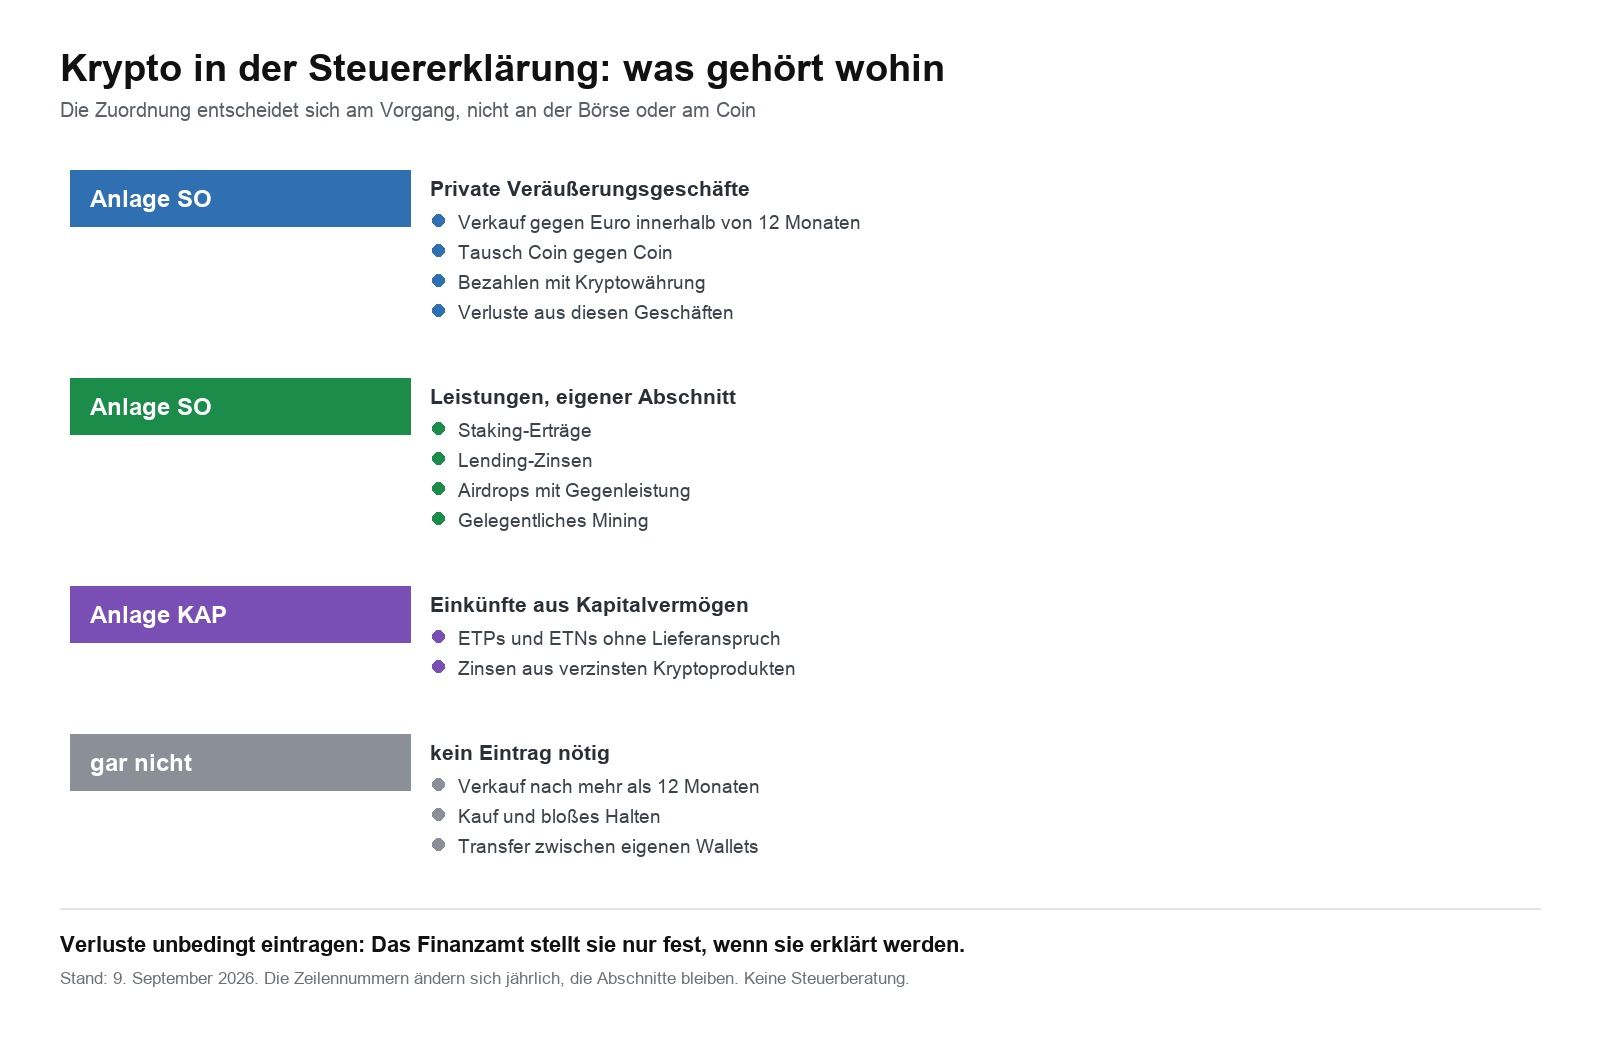
La Anlage KAP solo afecta a las cripto en casos especiales, más abajo lo explicamos.

Declaración cripto en ELSTER: paso a paso
El orden ahorra tiempo: primero reunir, luego calcular, después anotar. Quien empieza anotando acaba buscando precios de hace diez meses en plena declaración.
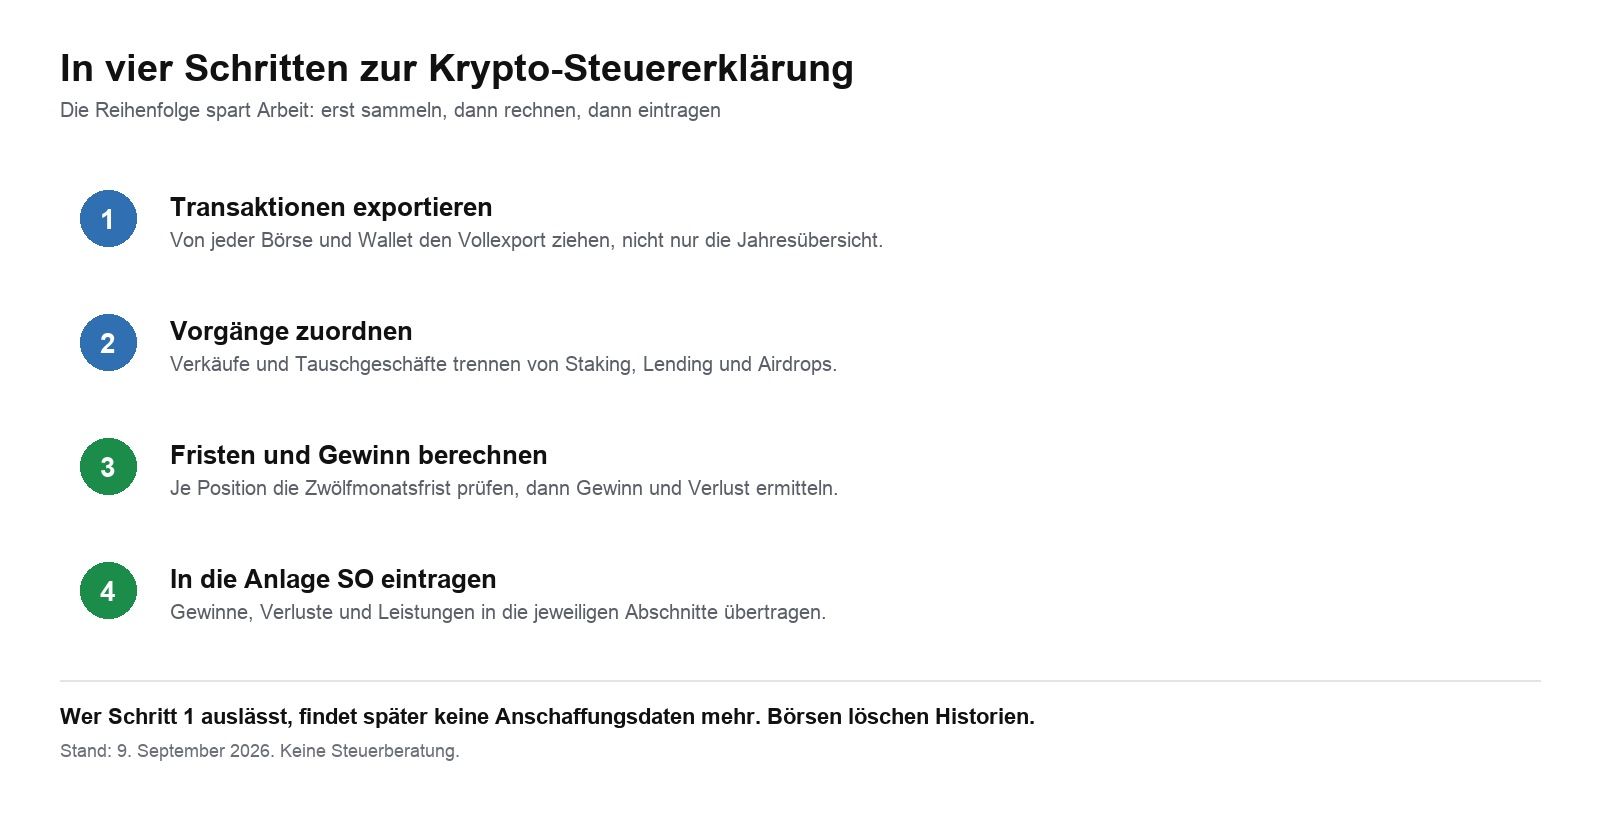
- Exporta tus transacciones cripto. Descarga la exportación completa de cada exchange y cada monedero, no solo el resumen anual. Necesitas cada transacción con fecha, hora, cantidad, precio y comisión. Los exchanges acortan su historial o cierran, por eso este paso es el más importante.
- Separa las operaciones. Ventas e intercambios van al apartado de ventas privadas; recompensas de staking e intereses de préstamos, al de prestaciones. Marca las transferencias entre tus propios monederos para que no cuenten como ventas.
- Calcula plazos y ganancias. Para cada posición vendida, comprueba si pasó más de un año desde la compra. Con varias compras de la misma moneda, la circular del BMF del 6 de marzo de 2025 exige primero la identificación individual; si no es posible, las monedas compradas primero se consideran vendidas primero (primera entrada, primera salida), por monedero. Nuestro artículo sobre FIFO con varios exchanges y monederos muestra cómo hacerlo.
- Añade la Anlage SO en ELSTER. En Mein ELSTER, abre la declaración de la renta de 2025 y selecciona la Anlage SO entre los anexos. Anota los criptoactivos en «Private Veräußerungsgeschäfte» y los ingresos en «Leistungen».
- Anota los totales y ten el detalle a mano. El formulario pide totales. No tienes que enviar por iniciativa propia el detalle transacción a transacción, pero Hacienda puede pedirlo. Con muchas operaciones conviene adjuntarlo desde el principio.
- Revisa y envía. ELSTER comprueba la coherencia de los datos. Guarda el justificante de envío junto con tu exportación.
Para el paso 3 puedes usar la calculadora de impuestos cripto de CryptoTicker: asigna a cada venta las compras consumidas, muestra el plazo de tenencia y la ganancia imponible y aplica el límite exento de cada año. Después trasladas los totales a la Anlage SO. Si quieres reunir varios exchanges, DeFi y staking, encontrarás los programas adecuados en nuestra comparativa de software fiscal cripto. La fórmula y la tabla 2026 están en Calcular el impuesto cripto.
Staking y préstamos en la declaración
Las recompensas de staking y los intereses de préstamos no son ganancias patrimoniales, sino rentas por prestaciones según el artículo 22, n.º 3 EStG. Las valoras al valor de mercado en el momento de recibirlas, es decir, al precio del día en que la recompensa llega a tu monedero. Eso vale aunque nunca vendas las monedas.
Si tus ingresos del año quedan por debajo de 256 euros, según las instrucciones oficiales no tienes que anotarlos. A partir de 256 euros tributa el importe completo, no solo lo que excede. El valor al recibirlas pasa a ser además el coste de adquisición de las monedas recibidas, y para ellas empieza un plazo propio de un año. Si las vendes dentro de ese año, la venta va también al apartado de ventas privadas.
Cómo determinar el valor de recompensas diarias y qué dice el BMF sobre el claiming lo explica nuestra guía de impuestos del staking en Alemania.
Declarar pérdidas cripto
Las pérdidas por ventas cripto dentro del plazo de un año solo reducen tu impuesto si las declaras. Las anotas en el mismo sitio que las ganancias, en el apartado de ventas privadas, con resultado negativo.
Según el artículo 23, apartado 3, frases 7 y 8 EStG, solo se compensan con ganancias por ventas privadas, también de oro o divisas, pero no con el salario ni con ganancias de acciones. Lo que sobre puede compensarse un año hacia atrás o sin límite hacia delante. Sobre la compensación hacia atrás decides en la línea 66. Quien omite un año con pérdidas porque no hay impuesto que pagar renuncia a compensarlas con ganancias futuras.
Un ejemplo: en 2025 perdiste 3.000 euros con Ether y en 2026 ganaste 5.000 euros con Solana. Si la pérdida figura en tu declaración de 2025, Hacienda la reconoce, y en 2026 solo tributas por 2.000 euros. Si falta, en 2026 tributas por los 5.000 euros completos.
Derivados cripto, ETN y futuros: cuándo se aplica la Anlage KAP
No toda inversión cripto va a la Anlage SO. Los futuros, perpetuos y opciones sobre criptomonedas son operaciones a plazo y caen bajo el artículo 20 EStG, es decir, rentas del capital con un gravamen fijo del 25 % más recargo de solidaridad. Un banco alemán retiene el impuesto; con un exchange extranjero declaras tú mismo los rendimientos en la Anlage KAP. Detalles en nuestro artículo sobre impuestos de futuros y perpetuos cripto en Alemania.
En los ETN y ETP de Bitcoin en una cuenta de valores, la clasificación depende de la estructura del producto. Los bancos depositarios suelen retener el gravamen fijo y certifican los rendimientos para la Anlage KAP; si a los productos con derecho de entrega se les aplica el artículo 23, como al Xetra-Gold, no está definitivamente resuelto. Más en nuestro artículo sobre Bitcoin, plan de ahorro y ETP.
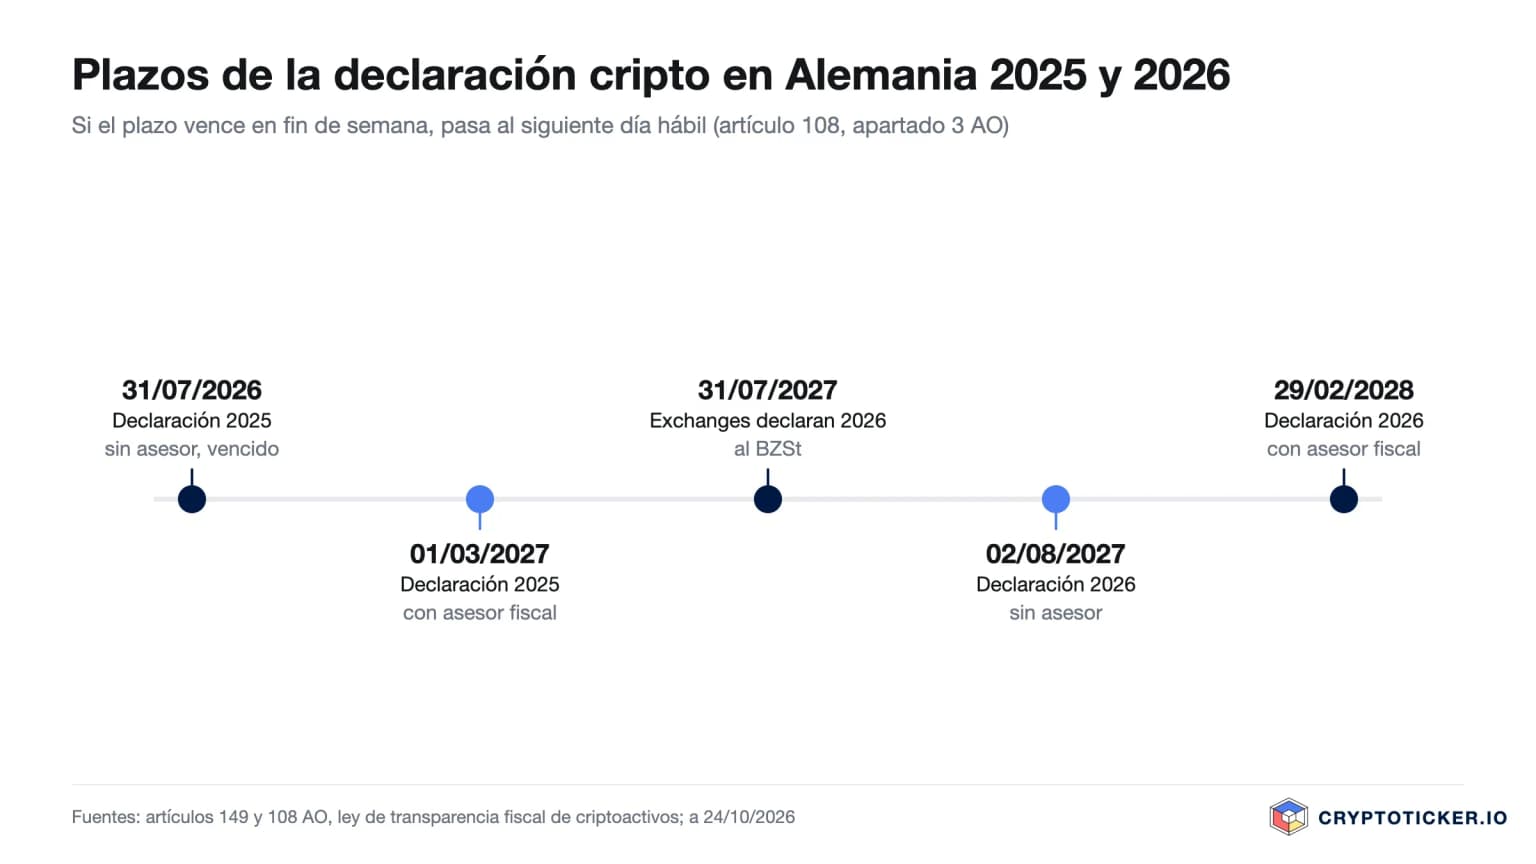
Plazos de la declaración cripto 2025 y 2026 en Alemania
Si haces tú la declaración, la de 2025 vencía el 31 de julio de 2026 según el artículo 149 del código tributario (AO). Con asesor fiscal, el plazo llega hasta finales de febrero del segundo año siguiente. Como el 28 de febrero de 2027 es domingo, termina según el artículo 108, apartado 3 AO el lunes 1 de marzo de 2027.
| Ejercicio | sin asesor fiscal | con asesor fiscal |
|---|---|---|
| 2025 | 31 de julio de 2026 (vencido) | 1 de marzo de 2027 |
| 2026 | 2 de agosto de 2027, porque el 31 de julio es sábado | 29 de febrero de 2028 |
Presentar tarde expone a un recargo. Según el artículo 152, apartado 5 AO, asciende por cada mes iniciado al 0,25 % del impuesto liquidado menos pagos a cuenta y retenciones, con un mínimo de 25 euros al mes. Si no estás obligado a declarar y lo haces voluntariamente, por ejemplo para que se reconozca una pérdida, tienes cuatro años: la declaración de 2025 puede presentarse hasta el 31 de diciembre de 2029.
Cómo se entera Hacienda de tus transacciones cripto
Desde el 1 de enero de 2026, los exchanges y custodios cripto de la UE registran las transacciones de sus clientes según la directiva DAC8. En Alemania lo regula la ley de transparencia fiscal de criptoactivos (KStTG): los proveedores comunican los datos cada año antes del 31 de julio a la Oficina Central Federal de Impuestos, por primera vez en 2027 para el año 2026. Tu oficina de Hacienda podrá comprobar entonces si las ventas comunicadas figuran en tu declaración.
Para 2025 y años anteriores todavía no hay comunicación automática. Hacienda puede, no obstante, pedir información a los exchanges en casos concretos.
No declarar operaciones imponibles expone a un delito fiscal según el artículo 370 AO, y para impuestos defraudados el plazo de liquidación se amplía a diez años. Una regularización voluntaria según el artículo 371 AO es posible mientras la infracción no se haya descubierto, y debe ser completa. Si ya no puedes reunir todos los justificantes, indícalo y estima de forma trazable en lugar de omitir operaciones.
Errores frecuentes en la declaración cripto
- Olvidar los intercambios: Bitcoin por Ether o por un stablecoin es una venta. Muchos solo declaran lo que acaba en euros en su cuenta bancaria.
- Confundir límite exento con mínimo exento: con 1.000 euros de ganancia tributa todo el importe, no solo lo que supera un umbral.
- Omitir pérdidas: sin anotación, Hacienda no reconoce la pérdida y se pierde para años posteriores.
- Contar transferencias propias como ventas: mover monedas del exchange a un monedero de hardware no tributa ni interrumpe el plazo de tenencia.
- Aplicar FIFO a todos los exchanges juntos: el orden de consumo vale por monedero. Mezclarlo todo falsea el plazo de tenencia.
- Valorar el staking al precio de fin de año: cuenta el precio del día de recepción, no el del 31 de diciembre.
- Olvidar las comisiones: las de compra aumentan el coste de adquisición, las de venta reducen la ganancia.
Qué cambiaría la reforma prevista en la declaración
El proyecto no cambia nada para las declaraciones de 2025 y 2026. El anteproyecto del 30 de septiembre de 2026 convertiría los criptoactivos comprados después del 31 de diciembre de 2026 en activos de capital. Sus ganancias irían entonces a la Anlage KAP en lugar de la Anlage SO, y desde el 1 de enero de 2028 los exchanges retendrían el impuesto directamente. Lo que compres hasta finales de 2026 seguiría según el proyecto en la Anlage SO con el plazo de un año.
No hay nada aprobado. Seguimos la evolución en el Gobierno y en el Bundestag en nuestro resumen del estado de la reforma del plazo de tenencia cripto.
A 24 de octubre de 2026. Este artículo no es asesoramiento fiscal y no sustituye el consejo individual de un asesor fiscal. Los números de línea y los plazos cambian con cada año de formulario.

Preguntas frecuentes sobre la declaración cripto en Alemania
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Los compradores de dogecoin de noviembre de 2025 pierden un 58 % antes de que venza el plazo fiscal
- Predicción de Shiba Inu: un 53 % menos en doce meses, qué vigilar con el plazo de tenencia
- Capitalización de mercado cripto: Bitcoin frente al oro y Apple
- Traspaso de cuenta de valores con ETN cripto en Alemania: la bolsa de pérdidas solo viaja si lo pides
- Opciones cripto en Alemania: Kraken abre opciones sobre bitcoin y ether y el acceso depende de un cuestionario
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
2 de noviembre de 2026 01:27

Cartera hardware manipulada comprada en tienda: los derechos del comprador según la ley alemana
El 28 de octubre, la policía de Singapur constató componentes de hardware maliciosos en carteras hardware vendidas en tiendas, con un perjuicio de unos 3,5 millones de dólares de Singapur. Qué te permite exigir al vendedor el derecho de compraventa alemán y por qué no repone las criptomonedas perdidas.

26 de octubre de 2026 16:38
Shiba Inu antes de la decisión de la Fed del miércoles: lo que importa ahora
El banco central de Estados Unidos decide el miércoles a las 19 horas, y Shiba Inu se sitúa en 0,00000486 dólares con una rotación diaria de solo el 1,85 %. Por qué un libro de órdenes fino hace la cita más peligrosa para SHIB que para Dogecoin, y qué dos niveles cuentan hasta entonces.
26 de octubre de 2026 16:27
Cambiar bitcoin por oro: qué significa para el plazo y los impuestos
Cambiar bitcoin directamente por lingotes equivale a una venta a efectos fiscales. Que haya que tributar depende solo del tiempo que mantuviste las monedas, y para el oro arranca un plazo nuevo el día del canje.
21 de octubre de 2026 14:22
Los fondos de Dogecoin en EE. UU. acumulan 16,43 millones de dólares y valen 13,38 millones
Los fondos al contado estadounidenses sobre Dogecoin han recibido 16,43 millones de dólares desde su lanzamiento y su patrimonio neto era de 13,38 millones el 20 de octubre. De dónde sale la diferencia de 3,05 millones y por qué las cuentas alemanas tienen de todos modos otro producto.
19 de octubre de 2026 23:47

GmbH cripto en Alemania: 25,6 % de impuestos desde la primera venta, cero en privado tras un año: lo que importa ahora
Una GmbH cripto paga del 25,6 al 33,3 % por cada ganancia, desde el primer día. En privado, la misma ganancia queda exenta tras un año. Calculamos las dos vías y mostramos dónde gana la sociedad de todos modos.
19 de octubre de 2026 17:38
Certificado de pérdidas para ETN cripto: «debe llegar a la entidad pagadora antes del 15 de diciembre del año en curso»
Quien tenga ETN cripto en una cuenta de valores de un banco alemán y esté ahí en pérdidas tiene hasta el 15 de diciembre para pedir el certificado de pérdidas. Después la pérdida se queda en esa cuenta, aunque en un segundo banco haya ganancias esperando.
16 de octubre de 2026 20:30

Plazo de tenencia cripto para Bitcoin: «Eso está por ver en cuanto al fondo», dice el Ministerio de Finanzas
El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto de supresión del plazo de tenencia cripto de un año; sigue atascado en la consulta entre ministerios. Este panorama recoge qué rige hoy, qué fechas vienen y por qué el 31 de diciembre de 2026 carece hasta ahora de fuerza de ley.
15 de octubre de 2026 05:18
Plazo de tenencia de criptomonedas: el Consejo de Ministros alemán no decide y el 31 de diciembre sigue siendo la fecha clave
El Consejo de Ministros alemán no adoptó el acuerdo esperado para el 14 de octubre de 2026 sobre la supresión del plazo de tenencia de un año para las cripto; el borrador sigue en consulta interministerial. Hasta que haya una nueva norma, las ganancias siguen exentas tras un año de tenencia, y la fecha límite del 31 de diciembre de 2026 que cita el borrador separa las tenencias antiguas de las nuevas.
11 de octubre de 2026 05:29
Coinbase Card sin comisión por transacción: lo que hay que saber sobre el canje y el plazo de tenencia
Coinbase no cobra comisión por transacción al pagar con la tarjeta. Se vuelve cara en dos puntos que no figuran en ningún tique de caja: el canje del saldo y el plazo de tenencia.
9 de octubre de 2026 14:25

Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.
2 de octubre de 2026 05:39
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
26 de septiembre de 2026 02:23

El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
25 de septiembre de 2026 14:34
El ETP de staking de NEAR supera los 100 millones de dólares: qué comprobar en rentabilidad, bróker y plazo de tenencia
El ETP de staking de NEAR de Bitwise ha superado los 100 millones de dólares de patrimonio gestionado mientras NEAR sube hasta 4,99 dólares. Nuestra propia consulta de las cifras del emisor lo muestra: el salto lo dio el precio, no las entradas.

25 de septiembre de 2026 14:17
El XRP salta a 1,56 dólares: qué comprobar ahora en vía de compra, plazo de tenencia y apalancamiento
El XRP cotiza a 1,56 dólares el 25 de septiembre de 2026, un 6,85 % más en el día y un 16,64 % más en la semana. Qué muestran realmente los datos on-chain y las entradas en los ETF estadounidenses, y qué deben comprobar ahora los inversores en Alemania en vía de compra, plazo de tenencia, apalancamiento y custodia.
19 de septiembre de 2026 08:26
Compensar pérdidas cripto con ganancias en acciones: qué está realmente permitido en Alemania
En Alemania, las pérdidas cripto y las ganancias en acciones están en compartimentos de pérdidas separados, y entre ellos no hay compensación. Dónde pasa la frontera, por qué los derivados cripto son la excepción y cómo aprovechar aun así las pérdidas mediante la compensación hacia atrás y el traslado a futuro.
18 de septiembre de 2026 11:19
Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
17 de septiembre de 2026 23:27
Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
Alemania no conoce la regla del wash sale: la pérdida sigue siendo deducible aunque recompres de inmediato. La recompra, eso sí, reinicia el plazo anual para cada unidad nueva.
10 de septiembre de 2026 02:17
Impuestos del staking en Alemania: percepción, límite de 256 euros y plazo de tenencia
El staking tributa dos veces: una al percibir la recompensa y otra al venderla más tarde. Este artículo explica los dos momentos, el límite de 256 euros, el plazo propio de doce meses y qué se aplica al liquid staking, al restaking y a los ETP de staking.
7 de septiembre de 2026 08:26
El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
Corrección del 8 de octubre de 2026: la ley de reforma del impuesto sobre la renta 2027, aprobada por el Consejo de Ministros alemán el 2 de septiembre, no regula los criptoactivos. De ello no se seguía que el plazo de tenencia se mantenga. Un anteproyecto aparte del Ministerio Federal de Finanzas, fechado el 30 de septiembre, lo suprimiría para todo lo adquirido después del 31 de diciembre de 2026. El Consejo de Ministros debe decidir el 14 de octubre.
31 de agosto de 2026 11:24
Bitcoin en el extranjero: la obligación fiscal que asumen los propios austriacos
¿Has vendido bitcoin a través de una plataforma extranjera? Cuándo los inversores austriacos deben declarar ellos mismos la ganancia y aplicar el tipo del 27,5 %.
27 de agosto de 2026 11:16
Declaración de la renta con bitcoin en Austria: cuándo es necesaria
Pese a operar en un exchange, en Austria puede seguir siendo necesario declarar. Las plataformas extranjeras, la falta de retención y las pérdidas repartidas entre proveedores son los casos típicos.
18 de agosto de 2026 08:16
Informe fiscal de Bitcoin en Austria 2026: esto es lo que se aplica
Informe fiscal de Bitcoin en Austria: qué datos puedes exigir a los exchanges de criptomonedas en 2026 y cuándo importa el informe para la declaración.
12 de agosto de 2026 10:15
Bitcoin y dividendos en Austria: así funciona la compensación de pérdidas
¿Puede una pérdida en bitcoin compensar los dividendos? Así funciona la compensación de pérdidas en Austria. Y así sabes cuándo hace falta declararla.
10 de agosto de 2026 22:20
Vender bitcoin en un cajero: impuestos en Austria
Vender bitcoin por efectivo en un cajero: cuándo se aplica el 27,5 % en Austria y qué justificantes necesitas para Hacienda.
25 de junio de 2026 12:15
Qué hacer si has perdido dinero con criptomonedas
Descubre qué hacer si has perdido dinero con criptomonedas y cómo gestionar las pérdidas desde el punto de vista financiero y fiscal.
También te podría interesar