
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
En Alemania, las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal de hasta el 45 %. Qué genera impuesto, cómo corre el plazo de tenencia, qué pasa con el staking y las pérdidas, y dónde está la reforma de 2027 tras el Consejo de Ministros del 14 de octubre.

¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
¿Tributas en España? Nuestra guía de impuestos de las criptomonedas en España explica los tipos del 19 al 30 %, las permutas y el Modelo 721.
Actualizado el 24 de octubre de 2026: estado de la reforma actualizado (anteproyecto del 30 de septiembre, Consejo de Ministros del 14 de octubre sin decisión), tabla 2026 y detalles del proyecto añadidos.
En Alemania, las ganancias con criptomonedas están exentas si pasan más de doce meses entre la compra y la venta. Si vendes antes, pagas tu tipo personal del impuesto sobre la renta, del 14 al 45 %, más el recargo de solidaridad con rentas altas; las ganancias inferiores a 1.000 euros al año quedan exentas. Esto vale para tus declaraciones de 2025 y 2026. Un anteproyecto del Ministerio Federal de Finanzas gravaría las compras desde 2027 con un 25 % fijo, pero el Gobierno federal no lo aprobó el 14 de octubre de 2026.
Esta guía explica la ley tal como se aplica ahora: qué operaciones generan impuesto, cómo calcular el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué supondría para ti la reforma prevista. La calculadora gratuita de impuestos cripto de CryptoTicker calcula tus propias cifras: lee la exportación de tu exchange, asigna cada venta a sus compras según FIFO y muestra la fecha desde la que cada compra está exenta.
Lo esencial en resumen
- Base legal: en el patrimonio privado, los criptoactivos son «otros bienes». Su venta es una venta privada según el artículo 23 de la ley alemana del impuesto sobre la renta.
- Plazo de tenencia de doce meses: tras más de un año, la ganancia está exenta, entera y sin límite. Comprar el 15 de marzo de 2026 significa exención desde el 16 de marzo de 2027.
- Dentro del año: se aplica tu tipo personal. 10.000 euros de ganancia cuestan 3.339 euros con 40.000 euros de renta y 4.699,80 euros con 80.000 euros (tarifa 2026).
- Límite exento de 1.000 euros: si la ganancia del año queda por debajo, está exenta. A partir de 1.000 euros tributa toda la ganancia.
- Pérdidas: solo se compensan con otras ventas privadas, no con ganancias de acciones ni con el salario.
- Reforma: el proyecto del 30 de septiembre de 2026 prevé un 25 % para compras posteriores al 31 de diciembre de 2026; la decisión del Gobierno está pendiente desde el 14 de octubre.
Cómo tributan las criptomonedas en Alemania
Fiscalmente, Bitcoin, Ether y las demás criptomonedas no son valores. El Tribunal Federal de Hacienda lo confirmó en su sentencia del 14 de febrero de 2023 (IX R 3/22): los criptoactivos son bienes económicos, y su venta desde el patrimonio privado se rige por el artículo 23 EStG.
De ahí nace la diferencia que marca toda la fiscalidad cripto alemana. Acciones y fondos tributan con el gravamen fijo: 25 % más recargo de solidaridad, sin importar cuánto tiempo los mantengas. En las criptomonedas decide en cambio el plazo de tenencia, y el tipo es el tuyo personal.
La norma administrativa de referencia es la circular del BMF del 6 de marzo de 2025 sobre cuestiones concretas del tratamiento fiscal de determinados criptoactivos. Sustituyó a la circular del 10 de mayo de 2022. Las guías en internet que todavía citan la versión de 2022 están desfasadas.
Qué genera impuesto
El error más frecuente no está en el importe del impuesto, sino en el momento. No tributa la ganancia latente, sino su realización, y como realización cuenta más de lo que la mayoría espera.
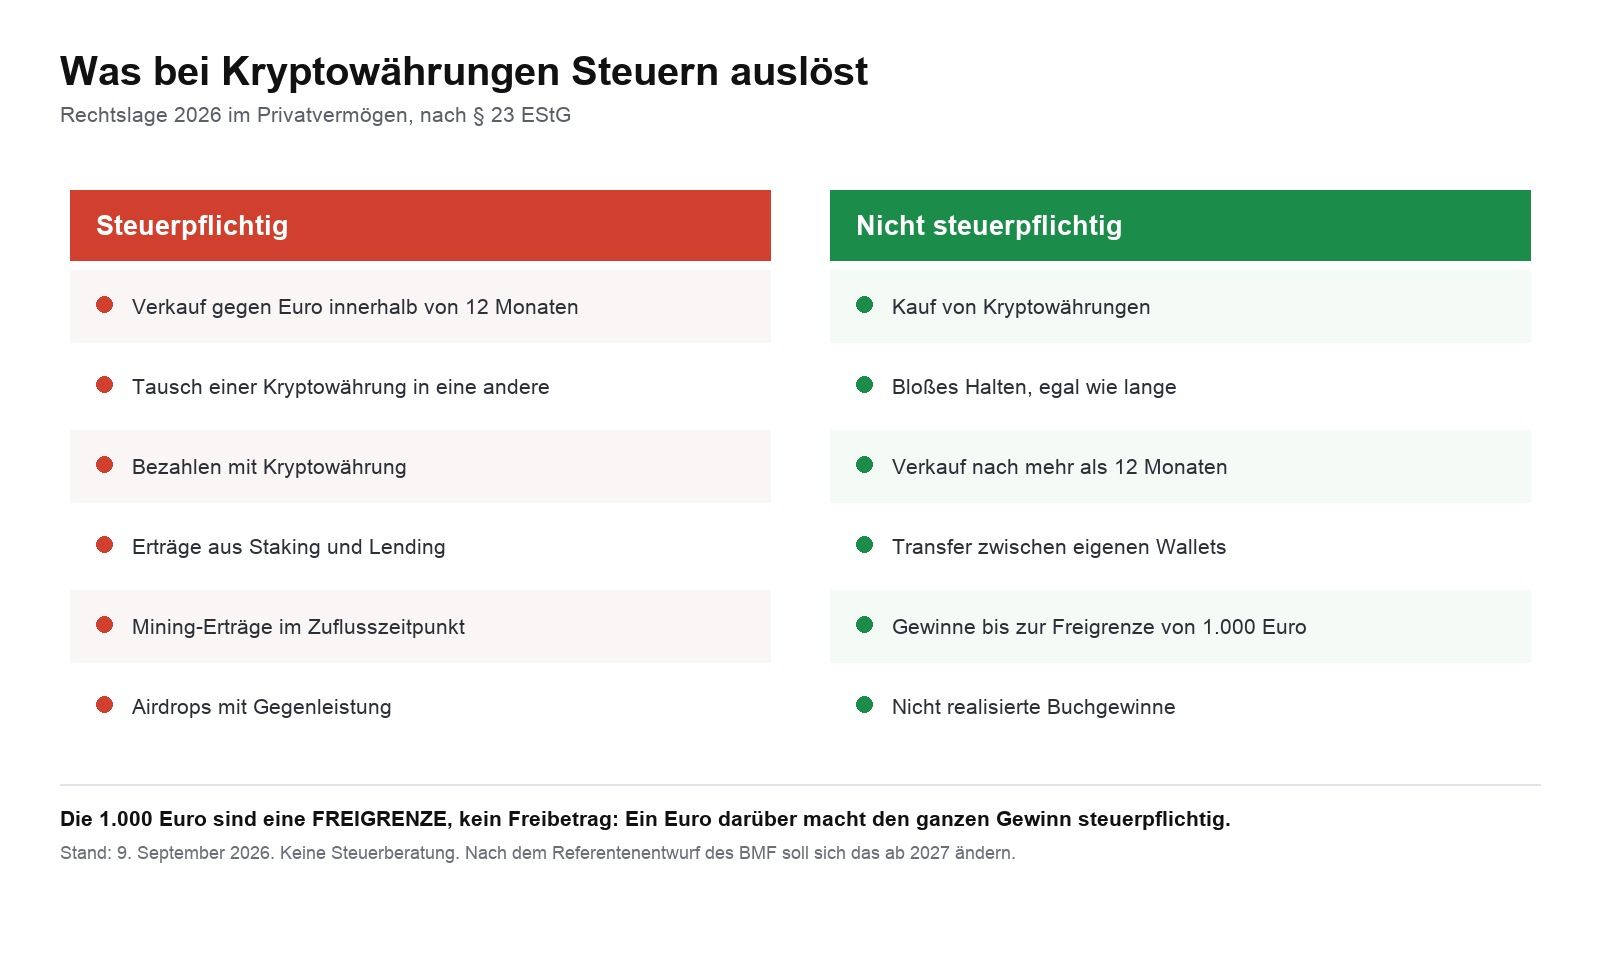
El segundo punto sale especialmente caro. Intercambiar una criptomoneda por otra es fiscalmente una venta y una compra a la vez. Quien cambia Bitcoin por Ether realiza la ganancia del Bitcoin, aunque no haya circulado ningún euro. Para el Ether recibido empieza un nuevo plazo de doce meses.
Lo mismo vale para pagar con criptomoneda. Quien paga un bien con Bitcoin transmite fiscalmente ese Bitcoin.
Comprar, mantener y transferir entre tus propios monederos, en cambio, no tributa. Mover monedas del exchange a un monedero de hardware no es una transmisión, no interrumpe el plazo de tenencia ni genera impuesto.
Qué operación genera qué
| Operación | Tratamiento fiscal | Base legal | Plazo y límite |
|---|---|---|---|
| Compra por euros | no tributa | ninguna | empieza el plazo de doce meses |
| Mantener | no tributa | ninguna | el plazo sigue |
| Transferencia entre tus propios monederos | no tributa | ninguna | el plazo sigue sin interrumpirse |
| Venta por euros | venta privada | art. 23 EStG | exenta tras doce meses, si no, límite exento de 1.000 euros |
| Intercambio de una criptomoneda por otra | transmisión y adquisición a la vez | art. 23 EStG | para la moneda recibida empieza un plazo nuevo |
| Pago con cripto | transmisión | art. 23 EStG | como en una venta |
| Ingresos de staking y préstamos | otras rentas al recibirlos | art. 22 n.º 3 EStG | límite exento propio de 256 euros, plazo propio desde la recepción |
| Airdrop sin contraprestación | no tributa al recibirlo | ninguna | plazo desde la recepción |
| Airdrop con contraprestación | otras rentas | art. 22 n.º 3 EStG | límite exento de 256 euros |
| Minería ocasional | otras rentas | art. 22 n.º 3 EStG | límite exento de 256 euros |
| Minería continuada y con ánimo de lucro | rentas empresariales | art. 15 EStG | impuesto municipal sobre actividades y contabilidad obligatoria |
Calcular bien el plazo de tenencia de doce meses
El plazo corre al día desde la fecha de adquisición y va ligado a cada posición, no a tu cartera ni al año natural. Si compras el 15 de marzo de 2026, la venta está exenta desde el 16 de marzo de 2027.
Con varias compras de la misma criptomoneda se complica. La circular del BMF exige primero la identificación individual: si puedes demostrar qué monedas concretas vendes, cuenta su fecha de adquisición. Si no es posible, para el plazo de tenencia se consideran vendidos primero los criptoactivos adquiridos primero, el método FIFO. Para la valoración se aplica el coste medio; por simplificación, también puede aplicarse FIFO.
Dos puntos se pasan por alto a menudo. Primero, la valoración es por monedero: cada monedero y cada cuenta de exchange se considera por separado; nuestro artículo sobre FIFO con varios exchanges y monederos muestra cómo funciona. Segundo, el método elegido te vincula hasta vender por completo la posición.
El temido plazo de diez años ya no existe. Durante mucho tiempo no estuvo claro si el plazo de tenencia se alargaba a diez años cuando los criptoactivos se usan como fuente de ingresos, por ejemplo en el staking. La Administración lo ha descartado expresamente. Las monedas en staking también pueden venderse sin impuesto tras doce meses.
No tienes que contar a mano cuándo vence el plazo de cada compra: la calculadora gratuita de plazo de tenencia y FIFO de CryptoTicker muestra para cada compra la fecha desde la que está exenta y para cada venta la parte imponible. Es nuestra propia herramienta, y tus archivos y datos se quedan en tu navegador.

Cuánto se paga realmente de impuesto cripto en Alemania
Dentro del plazo de doce meses, la ganancia se suma a tus demás rentas y tributa a tu tipo personal. El tipo del 42 % empieza en 2026 con 69.879 euros de renta imponible, el del 45 % con 277.826 euros. El recargo de solidaridad solo se aplica cuando el impuesto sobre la renta supera 20.350 euros, es decir, para un soltero a partir de unos 75.000 euros de renta. Puede sumarse el impuesto eclesiástico.
| Otras rentas imponibles | Impuesto sobre 10.000 euros de ganancia cripto | Tipo |
|---|---|---|
| 25.000 euros | 2.820 euros | 28,2 % |
| 40.000 euros | 3.339 euros | 33,4 % |
| 60.000 euros | 4.031 euros | 40,3 % |
| 80.000 euros | 4.699,80 euros | 47,0 % |
| 300.000 euros | 4.747,50 euros | 47,5 % |
El cálculo usa la tarifa básica 2026 para solteros con recargo de solidaridad y sin impuesto eclesiástico. Con 80.000 euros de renta, el tipo llega casi al del tipo máximo, porque la ganancia cae en la zona de transición del recargo de solidaridad. La tabla completa y un ejemplo con precios de Bitcoin de 2026 están en Calcular el impuesto cripto.
Con la misma ganancia de 100.000 euros, la diferencia es clara: tras doce meses de tenencia no pagas nada. Dentro del plazo y al tipo máximo son 47.475 euros. Según el anteproyecto serían 26.375 euros para compras desde 2027, sin importar el plazo de tenencia.
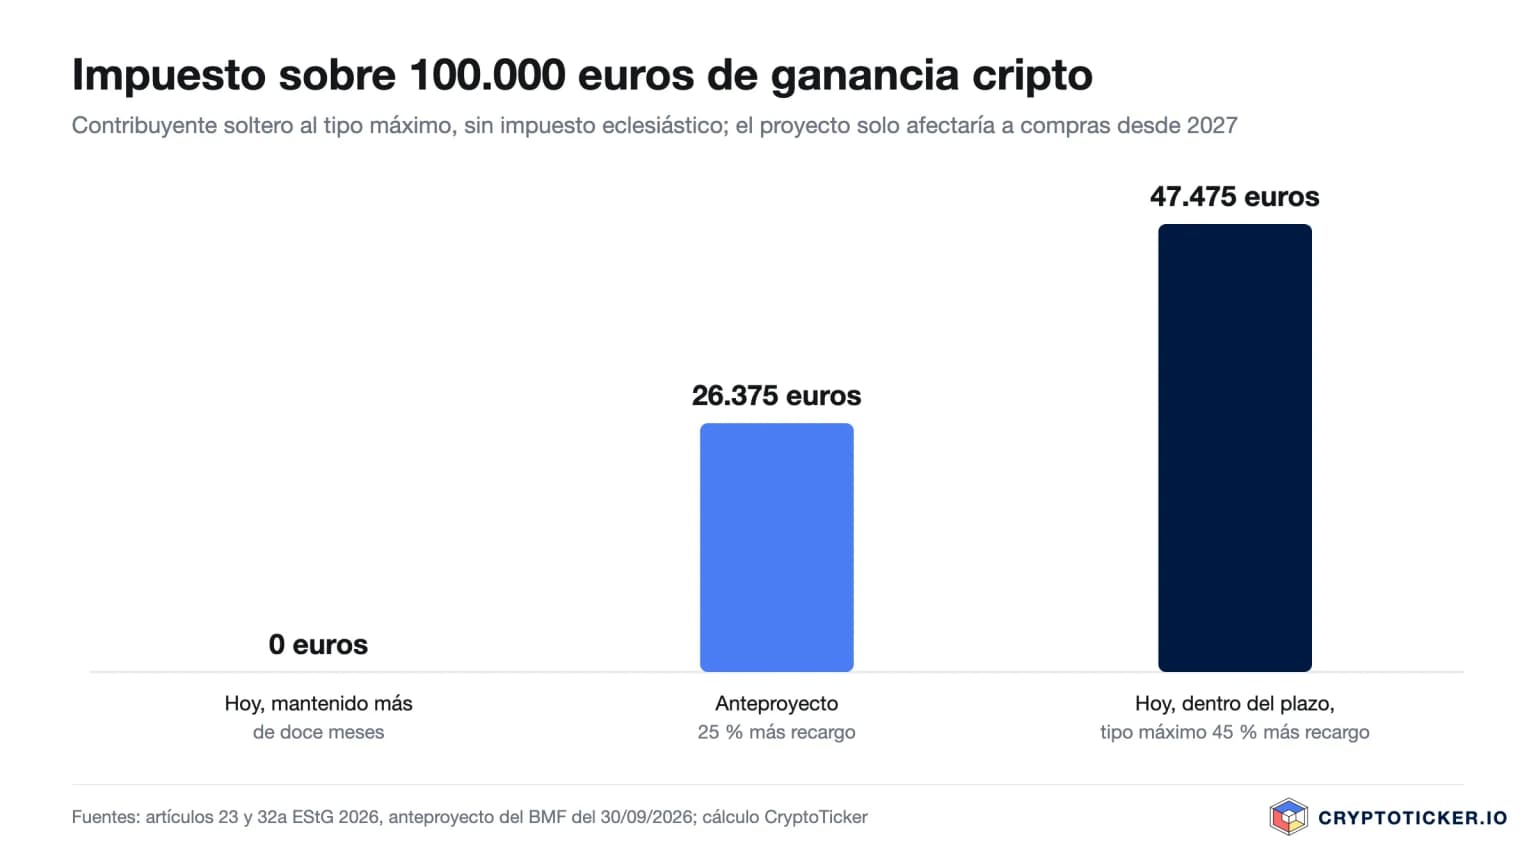
El límite exento de 1.000 euros merece especial atención, porque su nombre confunde. Un límite exento no es un mínimo exento. Con una ganancia de 999 euros no pagas nada. Con 1.000 euros tributan los 1.000 euros completos; con 50.000 euros de otras rentas son 353 euros de impuesto. El límite vale para todas las ventas privadas del año juntas, también oro u objetos de colección, y en los matrimonios por separado para cada persona.
Staking, préstamos, minería y airdrops
Los ingresos de staking y préstamos no son ganancias patrimoniales, sino rentas por otras prestaciones según el artículo 22, n.º 3 EStG. Se valoran al valor de mercado en el momento de recibirlos y tributan a tu tipo personal. Tienen un límite exento propio de 256 euros al año, que no tiene nada que ver con los 1.000 euros del artículo 23. Detalles y un ejemplo en nuestra guía de impuestos del staking en Alemania.
El valor de mercado al recibirlas pasa a ser también el coste de adquisición de las monedas recibidas. Si las vendes después, para ellas corre un plazo propio de doce meses desde la recepción.
En la minería importa la escala. La minería ocasional cae bajo el artículo 22, n.º 3; la continuada y con ánimo de lucro es una actividad empresarial, con todas sus consecuencias, del impuesto municipal sobre actividades a la contabilidad obligatoria. La Administración suele presumir actividad empresarial en las recompensas de bloque obtenidas con hardware propio.
Los airdrops están exentos si no haces nada por ellos ni das contraprestación. Si el proveedor exige una acción, como rellenar un formulario o hacer publicidad en redes sociales, hay prestación y la recepción tributa.
Las pérdidas: una categoría aparte
Las pérdidas de ventas cripto dentro del plazo de un año solo se compensan con ganancias de otras ventas privadas. Queda excluida la compensación con el salario, los alquileres o las ganancias de acciones. Lo que sobre del año puede compensarse un año hacia atrás o sin límite hacia delante.
Es una desventaja frente a las acciones, cuyas pérdidas entran en la categoría de rentas del capital. Pero tiene otra cara: quien realiza pérdidas cripto puede neutralizar con ellas ganancias de otras ventas privadas, por ejemplo la venta de oro dentro del plazo de un año.
Es importante que se reconozca la pérdida. Las pérdidas que no declares en la Anlage SO se pierden para el futuro. Hacienda solo las reconoce si se declaran. En qué líneas van ganancias, pérdidas e ingresos de staking lo explica nuestra guía de la declaración de la renta cripto en Alemania.
Reforma fiscal cripto 2027: qué prevé el proyecto
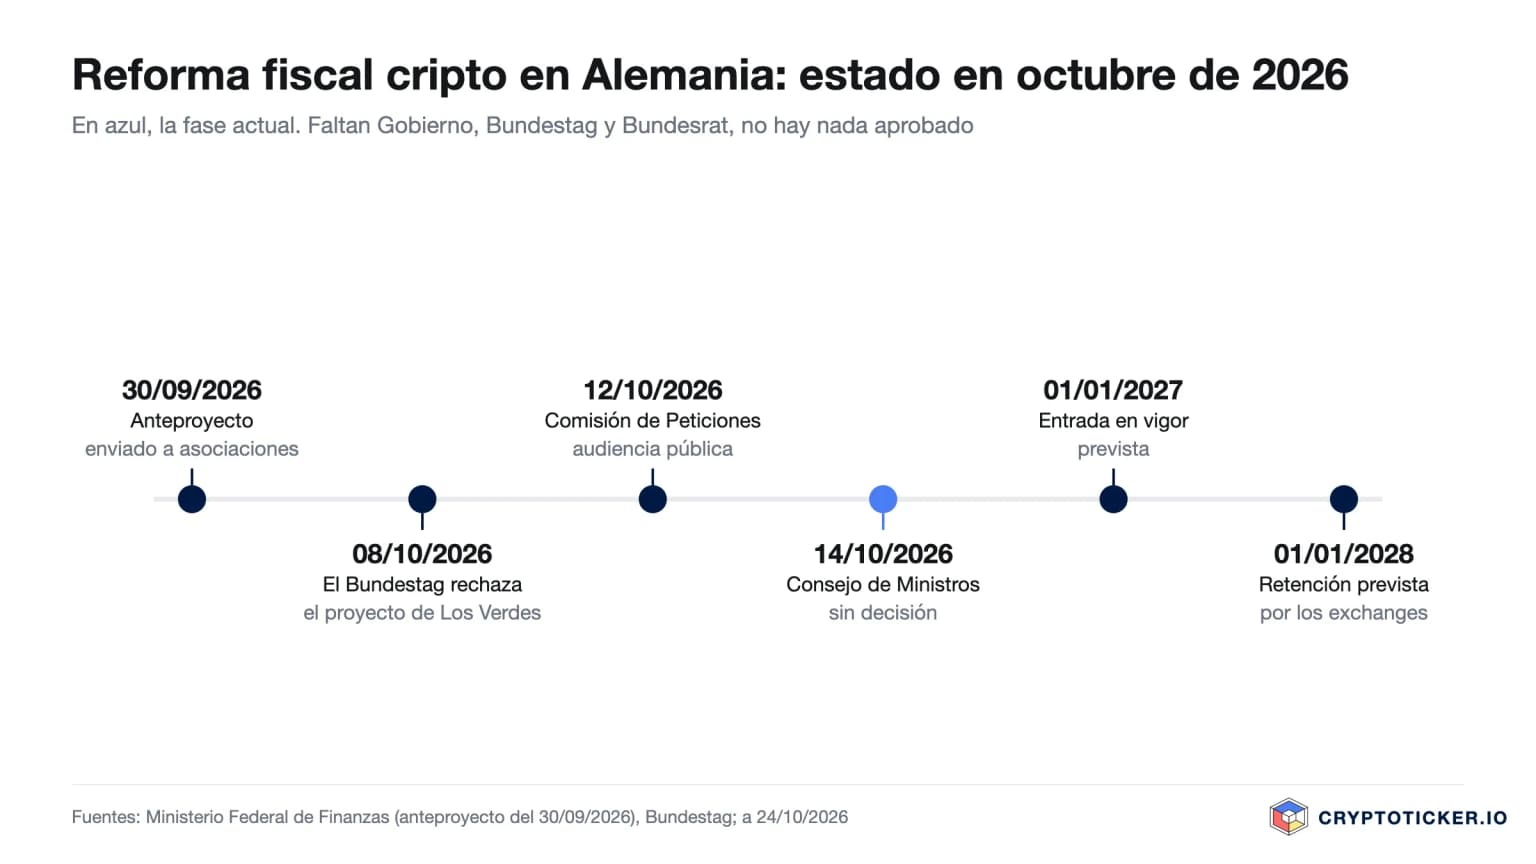
El 30 de septiembre de 2026, el Ministerio Federal de Finanzas envió a las asociaciones el anteproyecto de ley para reformar la tributación de determinados criptoactivos del patrimonio privado. Trataría los criptoactivos como rentas del capital según el artículo 20 EStG: gravamen fijo del 25 % más recargo de solidaridad, sin importar el plazo de tenencia. El Gobierno ya había anunciado el plan con el presupuesto federal de 2027, presentado en el Bundestag el 8 de septiembre de 2026.
Para los inversores, cinco puntos del proyecto son decisivos:
- La fecha límite está en el futuro. Solo afectaría a los criptoactivos adquiridos o recibidos después del 31 de diciembre de 2026. Lo que compres hasta entonces seguiría con las reglas actuales y el plazo de un año. Los detalles están en nuestro artículo sobre la protección de lo adquirido y la fecha límite.
- Dos categorías de pérdidas. Las pérdidas de las nuevas tenencias entrarían en la categoría de rentas del capital y se compensarían allí con intereses y otras rentas del capital, dentro de los límites del artículo 20, apartado 6 EStG. Para las tenencias existentes sigue la categoría separada del artículo 23.
- El límite exento pasaría a ser un mínimo exento. Para las nuevas tenencias lo sustituiría la deducción del ahorrador, común a todas las rentas del capital.
- Retención desde 2028. La ley entraría en vigor el 1 de enero de 2027, la retención por exchanges y custodios solo desde el 1 de enero de 2028.
- Base sustitutiva. Si el exchange no conoce el coste de adquisición, por ejemplo con monedas transferidas desde fuera, calcularía el impuesto sobre el 50 % de lo obtenido en la venta.
Según el proyecto, el ministerio espera ingresos adicionales en año completo de 70 millones de euros para 2027, 175 millones para 2028 y 350 millones al año desde 2029. Ponemos estas cifras en contexto en nuestro artículo sobre los 160 millones de euros del presupuesto federal.
No hay nada aprobado. El 8 de octubre de 2026, el Bundestag rechazó en votación nominal, por 445 votos contra 132, el proyecto más amplio de Los Verdes, que quería suprimir de inmediato el plazo de tenencia. El 12 de octubre, la Comisión de Peticiones examinó una petición para mantener el plazo, y el 14 de octubre el Gobierno no tomó la decisión esperada; el proyecto sigue en coordinación entre ministerios. Quedan el Consejo de Ministros, tres lecturas en el Bundestag y el Bundesrat, y el tipo y la fecha límite pueden cambiar en cada fase. Registramos cada paso en nuestro resumen del estado de la reforma del plazo de tenencia cripto.

Qué deberías documentar ahora
Sea cual sea el resultado de la reforma, tu documentación decide tu factura fiscal. Desde el 1 de enero de 2026, los exchanges y custodios cripto de la UE registran las transacciones de sus clientes. Según la ley de transparencia fiscal de criptoactivos, comunican los datos cada año antes del 31 de julio a la Oficina Central Federal de Impuestos, por primera vez en 2027 para 2026. Hacienda conocerá entonces tus cuentas de exchange.
Necesitas cuatro datos de cada posición, de forma permanente:
- Fecha y hora de adquisición. El plazo corre al día, y con varias compras el mismo día ayuda la hora.
- Coste de adquisición en euros, con comisiones.
- El monedero o exchange donde está la posición, porque la valoración es por monedero.
- Cada transferencia entre tus propias direcciones, para que no se trate como una venta.
Si llega la retención en 2028, esto será aún más importante: un exchange solo puede liquidar bien si conoce tus datos de adquisición. Con monedas transferidas desde fuera no los conoce, y la base sustitutiva del 50 % de lo obtenido suele perjudicarte.
Con muchas transacciones, una hoja de cálculo se queda corta. Para casos sencillos basta la calculadora de impuestos de CryptoTicker; para varios exchanges, DeFi y staking, mira nuestra comparativa de software fiscal cripto.
Las mismas reglas valen para Bitcoin, pero hay casos que solo se dan ahí: un plan de ahorro con doce plazos distintos, la tributación diferente de los ETP y la cuestión de la minería como actividad empresarial. Los hemos tratado aparte: Bitcoin e impuestos en Alemania.
Corrección (24 de octubre de 2026): una versión anterior indicaba que el Ministerio Federal de Finanzas había iniciado la coordinación entre ministerios del anteproyecto el 8 de septiembre de 2026. El anteproyecto lleva fecha del 30 de septiembre de 2026; el 8 de septiembre se presentó el presupuesto federal de 2027. También se ha precisado la compensación de pérdidas según el proyecto: la categoría de rentas del capital solo valdría para las nuevas tenencias.
Corrección (29 de septiembre de 2026): una versión anterior calificaba de rechazado el proyecto 21/5752 cuando la Comisión de Hacienda solo había recomendado rechazarlo (documento 21/6112). El Bundestag lo rechazó el 8 de octubre de 2026.
A 24 de octubre de 2026. Este artículo no es asesoramiento fiscal ni de inversión y no sustituye el consejo individual de un asesor fiscal. La situación legal puede cambiar.
Preguntas frecuentes sobre el impuesto cripto en Alemania
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Predicción de Shiba Inu: un 53 % menos en doce meses, qué vigilar con el plazo de tenencia
- El precio de Shiba Inu cae por debajo de 0,0000045 dólares: el doble que bitcoin
- Miedo extremo con Bitcoin en 75.800 dólares: lo que importa ahora para el precio
- Precio de Bitcoin tras una salida de 643 millones de dólares en ETF: estas son las razones
- Bitcoin en 78.186 dólares: lo que importa antes del cierre mensual
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
26 de octubre de 2026 16:27
Cambiar bitcoin por oro: qué significa para el plazo y los impuestos
Cambiar bitcoin directamente por lingotes equivale a una venta a efectos fiscales. Que haya que tributar depende solo del tiempo que mantuviste las monedas, y para el oro arranca un plazo nuevo el día del canje.

26 de octubre de 2026 07:30
Bitcoin en 79.978 dólares: qué vigilar en el mínimo desde septiembre
Análisis: Bitcoin bajó hasta 79.332 dólares en la madrugada del lunes, su nivel más bajo desde el 18 de septiembre. La decisión de la Fed del miércoles, el ajuste del minado del jueves y el plazo de tenencia alemán deciden qué se desprende del retroceso para ti.
22 de octubre de 2026 23:31
Petróleo por encima de 112 dólares y Bitcoin por debajo de 82.000: qué significa para Bitcoin como protección frente a la inflación
El Brent salta a un máximo de cinco meses y el mercado cripto cae al mismo compás que las acciones tecnológicas. Esta contextualización separa lo documentado el 22 de octubre de lo que queda abierto sobre Bitcoin como protección frente a la subida de precios.
19 de octubre de 2026 23:47

GmbH cripto en Alemania: 25,6 % de impuestos desde la primera venta, cero en privado tras un año: lo que importa ahora
Una GmbH cripto paga del 25,6 al 33,3 % por cada ganancia, desde el primer día. En privado, la misma ganancia queda exenta tras un año. Calculamos las dos vías y mostramos dónde gana la sociedad de todos modos.
19 de octubre de 2026 08:27
Precio de Bitcoin en 82.769 dólares tras dos días con un tercio del volumen: el nivel que decide
El bitcoin abre la semana en 82.769 dólares, un 1,6 % por encima del cierre del viernes. La subida se formó en dos días con un buen tercio del volumen habitual, y justo por eso decide ahora el nivel de los 81.501 dólares.
19 de octubre de 2026 05:22

FIFO cripto en varios exchanges: en Alemania cada cartera cuenta por separado
Quien tiene bitcoin en varios exchanges y en carteras propias calcula el plazo de tenencia por compartimento y no sobre el saldo total. Qué ordena el apartado 62 de la circular del BMF y por qué de ello depende el 31 de diciembre de 2026.
17 de octubre de 2026 17:34

¿Cambiar bitcoin por WBTC reinicia el plazo de tenencia de un año?
Convertir bitcoin en WBTC desencadena, según una lectura, una operación de transmisión privada y reinicia el plazo anual. Según la otra, la operación queda neutral: qué dice la ley, qué deja abierto el Ministerio y qué justificantes cuentan en ambos casos.
16 de octubre de 2026 20:30

Plazo de tenencia cripto para Bitcoin: «Eso está por ver en cuanto al fondo», dice el Ministerio de Finanzas
El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto de supresión del plazo de tenencia cripto de un año; sigue atascado en la consulta entre ministerios. Este panorama recoge qué rige hoy, qué fechas vienen y por qué el 31 de diciembre de 2026 carece hasta ahora de fuerza de ley.
16 de octubre de 2026 08:30
Bitcoin en 81.963 dólares y las entradas en los ETF caen a 5 millones
Los fondos estadounidenses de Bitcoin captaron el jueves 5,06 millones de dólares netos, un día después de una salida de 261,5 millones. La cotización está el viernes por la mañana en 81.963 dólares y lleva desde medianoche en una banda de 521 dólares.
15 de octubre de 2026 05:18
Plazo de tenencia de criptomonedas: el Consejo de Ministros alemán no decide y el 31 de diciembre sigue siendo la fecha clave
El Consejo de Ministros alemán no adoptó el acuerdo esperado para el 14 de octubre de 2026 sobre la supresión del plazo de tenencia de un año para las cripto; el borrador sigue en consulta interministerial. Hasta que haya una nueva norma, las ganancias siguen exentas tras un año de tenencia, y la fecha límite del 31 de diciembre de 2026 que cita el borrador separa las tenencias antiguas de las nuevas.
9 de octubre de 2026 14:25

Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.
9 de octubre de 2026 11:55
Plazo de tenencia cripto: el Bundestag rechaza la supresión por 445 votos contra 132: lo que debes saber
El Bundestag rechazó el 8 de octubre en votación nominal la proposición de ley de Los Verdes para suprimir el plazo de tenencia cripto, y la moción de la izquierda también cayó. El resultado por grupo, la intervención oficial de la mediateca y por qué fue el SPD quien dio a los inversores la verdadera señal del debate.
8 de octubre de 2026 05:22

Plazo de tenencia cripto: sin justificante de compra la retención multiplica por diez el impuesto debido
El plazo de alegaciones al anteproyecto fiscal cripto alemán venció el 6 de octubre y el Consejo de Ministros debe aprobarlo el 14 de octubre, con las objeciones ya presentadas por asesores fiscales, bancos y la Bitcoin Bundesverband. La más severa afecta a todos aquellos cuyos datos de compra no obran en poder de la plataforma vendedora: un asesor fiscal calcula una retención diez veces superior al impuesto debido.
2 de octubre de 2026 14:37
Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
El Ministerio Federal de Finanzas de Alemania envió el anteproyecto de ley sobre la tributación de criptoactivos a las asociaciones el 30 de septiembre de 2026 y el consejo de ministros debe decidir el 14 de octubre. Para tu saldo cuenta sobre todo una fecha: el 31 de diciembre de 2026.
2 de octubre de 2026 05:39
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
27 de septiembre de 2026 11:40
Informe fiscal del exchange incorrecto: así lo corriges antes de que lo haga Hacienda
Costes de adquisición ausentes, transferencias contabilizadas como ventas, plazos de tenencia reiniciados: el informe de tu exchange es una ayuda y no una prueba. Cómo comprobarlo, cómo corregirlo y qué plazo corre.
26 de septiembre de 2026 02:23

El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
25 de septiembre de 2026 05:25
Criptomonedas como aportación propia para la hipoteca: qué exigen los bancos alemanes
Desde abril de 2023 una casa en Alemania ya no puede pagarse con bitcoins: el artículo 16a de la ley contra el blanqueo lo prohíbe expresamente. Tu saldo en criptomonedas sirve aun así como aportación propia si pasas por el euro y acreditas el origen sin lagunas.

24 de septiembre de 2026 17:17
Bitcoin Cash cede un 5,5 % tras una semana del 50 %: revisa vía de compra, apalancamiento y plazo de tenencia
Bitcoin Cash cae a 335,19 dólares el 24 de septiembre de 2026, después de sumar casi un 50 % en siete días. El rally lo desencadenó el anuncio de CME del 22 de septiembre; qué se deriva de ello para la vía de compra, el apalancamiento, el plazo de tenencia y la custodia está aquí.
22 de septiembre de 2026 17:16
Casi mil millones de dólares en ETF de Bitcoin: qué comprobar en ETN, cartera y plazo de tenencia
Los ETF de Bitcoin al contado estadounidenses captaron 999 millones de dólares netos el 21 de septiembre, el tercer día consecutivo de entradas. Los inversores alemanes no acceden a esos fondos: qué significan para ti los ETN, el plazo de tenencia y la vía de compra.
22 de septiembre de 2026 14:38
Vender Bitcoin y cobrar en euros: así funciona en Alemania
Entre la orden de venta y los euros en la cuenta corriente están el exchange, tu banco y Hacienda. Quien conoce el orden de los pasos ahorra comisiones, tiempo de espera y, en el mejor de los casos, todo el impuesto sobre la ganancia.
22 de septiembre de 2026 11:17
Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
22 de septiembre de 2026 08:27
Regalar bitcoins al cónyuge: mínimo exento, plazo de tenencia y la comunicación a Hacienda
Gracias al mínimo exento de 500.000 euros, una donación al cónyuge queda casi siempre libre del impuesto sobre donaciones, y tampoco es una enajenación. Lo decisivo es lo que viaja con las monedas: tu fecha de compra, tu precio de compra y con ellos el estado del plazo de tenencia de un año.
18 de septiembre de 2026 11:19
Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
17 de septiembre de 2026 23:27
Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
Alemania no conoce la regla del wash sale: la pérdida sigue siendo deducible aunque recompres de inmediato. La recompra, eso sí, reinicia el plazo anual para cada unidad nueva.
9 de septiembre de 2026 02:19
Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.
7 de septiembre de 2026 08:26
El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
Corrección del 8 de octubre de 2026: la ley de reforma del impuesto sobre la renta 2027, aprobada por el Consejo de Ministros alemán el 2 de septiembre, no regula los criptoactivos. De ello no se seguía que el plazo de tenencia se mantenga. Un anteproyecto aparte del Ministerio Federal de Finanzas, fechado el 30 de septiembre, lo suprimiría para todo lo adquirido después del 31 de diciembre de 2026. El Consejo de Ministros debe decidir el 14 de octubre.
También te podría interesar