
Calcular el impuesto cripto en Alemania: fórmula, ejemplo y tabla de tributación 2026
Precio de transmisión menos coste de adquisición menos comisiones: la fórmula es sencilla, el orden de consumo y la tarifa no lo son. Con un ejemplo de Bitcoin a precios de 2026, una tabla exacta y el punto donde más pesa el recargo de solidaridad.

¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
¿Tributas en España? Nuestra guía de impuestos de las criptomonedas en España explica los tipos del 19 al 30 %, las permutas y el Modelo 721.
Actualizado el 24 de octubre de 2026: tabla recalculada con exactitud según la tarifa 2026, recargo de solidaridad con el umbral 2026 de 20.350 euros, un nuevo ejemplo con precios de Bitcoin de 2026 y el estado de la reforma prevista.
El impuesto cripto alemán se calcula en tres pasos: precio de transmisión menos coste de adquisición menos comisiones da la ganancia. Si la compra fue hace menos de un año y tu ganancia total por ventas privadas alcanza 1.000 euros en el año, se suma a tus demás rentas. El impuesto es entonces la diferencia entre tu impuesto sobre la renta con y sin la ganancia cripto, más el recargo de solidaridad.
Cuánto supone depende mucho de tus demás rentas: con 40.000 euros de renta imponible, 10.000 euros de ganancia cripto cuestan 3.339 euros; con 80.000 euros, 4.699,80 euros, es decir, el 47 %. Estas reglas se aplican sin cambios en 2025 y 2026. El anteproyecto del 30 de septiembre de 2026 solo afectaría a compras desde 2027, y el Gobierno no lo aprobó el 14 de octubre de 2026.
Calcula con tus propias cifras: la calculadora gratuita de impuestos cripto de CryptoTicker lee la exportación CSV de Coinbase, Bitpanda, Kraken, Binance o Trade Republic, asigna a cada venta las compras consumidas según FIFO y muestra el plazo de tenencia, la ganancia imponible y el límite exento de cada año. No necesita cuenta, y tus datos se quedan en tu navegador.
La fórmula: cómo calcular el impuesto cripto
La ganancia de una venta privada la define el artículo 23, apartado 3 de la ley alemana del impuesto sobre la renta:
Precio de transmisión menos coste de adquisición menos gastos = ganancia o pérdida
- Precio de transmisión: lo obtenido en euros. En un intercambio cripto por cripto, el valor de mercado de las monedas recibidas en el momento del intercambio; al pagar, el valor del bien.
- Coste de adquisición: el precio de compra con la comisión de compra. En las recompensas de staking, el valor de mercado el día en que se reciben.
- Gastos: comisiones de venta y de red atribuibles a esa venta. Un monedero de hardware o una suscripción a un software fiscal no cuentan.
Una ganancia solo tributa si se cumplen dos condiciones a la vez: no pasó más de un año entre compra y venta, y la ganancia total de todas las ventas privadas del año es de al menos 1.000 euros. El impuesto no es un tipo fijo, sino lo que la ganancia cripto aumenta tu impuesto según el artículo 32a EStG.
Ejemplo con precios de Bitcoin de 2026: FIFO, coste medio y plazo de tenencia
El ejemplo muestra por qué el orden de las compras decide el impuesto. Compras dos veces 0,1 Bitcoin y después vendes 0,1 Bitcoin. Los precios son precios diarios en euros de CoinMarketCap; las comisiones se omiten para mayor claridad.
| Operación | Fecha | Precio por Bitcoin | Importe por 0,1 BTC |
|---|---|---|---|
| Compra A | 15 de enero de 2026 | 83.241,24 euros | 8.324,12 euros |
| Compra B | 1 de julio de 2026 | 51.300,51 euros | 5.130,05 euros |
| Venta | 20 de octubre de 2026 | 72.986,73 euros | 7.298,67 euros |
Qué compra se considera vendida lo regula la circular del BMF del 6 de marzo de 2025: para el plazo de tenencia, las monedas compradas primero se consideran vendidas primero (primera entrada, primera salida), por monedero. Para el importe de la ganancia, la circular prevé el método del coste medio y admite también FIFO por simplificación. El resultado cambia mucho:
| Método | Coste de adquisición aplicado | Resultado |
|---|---|---|
| FIFO (se considera vendida la compra A) | 8.324,12 euros | Pérdida de 1.025,45 euros |
| Método del coste medio | 6.727,09 euros | Ganancia de 571,58 euros |
| Para comparar: última entrada, primera salida (LIFO, no admitido) | 5.130,05 euros | Ganancia de 2.168,62 euros |
Con FIFO resulta una pérdida de 1.025,45 euros, que declaras y puedes compensar con otras ganancias por ventas privadas. Con el coste medio queda una ganancia de 571,58 euros, por debajo del límite exento mientras no tengas otras ganancias en el año. Quien aplicara la compra barata de julio tributaría por 2.168,62 euros; con 50.000 euros de otras rentas serían 769 euros de impuesto por un método que el BMF no contempla.
El plazo de tenencia corre por separado para cada compra. La compra A puede venderse sin impuesto desde el 16 de enero de 2027, la compra B desde el 2 de julio de 2027. Nuestro artículo sobre FIFO con varios exchanges y monederos muestra cómo funciona con varias cuentas.

Tabla del impuesto cripto 2026: lo que queda de 10.000 euros de ganancia
La tabla muestra el impuesto adicional sobre 10.000 euros de ganancia cripto dentro del plazo de un año, según tus demás rentas imponibles. Usa la tarifa básica 2026 para contribuyentes solteros con recargo de solidaridad, sin impuesto eclesiástico. A diferencia de muchas tablas en internet, no multiplica sin más el tipo marginal por la ganancia: calcula el impuesto con y sin la ganancia, porque una ganancia grande te hace pasar por varios tramos de la progresividad.
| Otras rentas imponibles | Impuesto sobre la renta adicional | Recargo de solidaridad adicional | Impuesto total | Lo que queda | Tipo |
|---|---|---|---|---|---|
| 15.000 euros | 2.415 euros | 0 euros | 2.415 euros | 7.585 euros | 24,1 % |
| 25.000 euros | 2.820 euros | 0 euros | 2.820 euros | 7.180 euros | 28,2 % |
| 40.000 euros | 3.339 euros | 0 euros | 3.339 euros | 6.661 euros | 33,4 % |
| 60.000 euros | 4.031 euros | 0 euros | 4.031 euros | 5.969 euros | 40,3 % |
| 80.000 euros | 4.200 euros | 499,80 euros | 4.699,80 euros | 5.300,20 euros | 47,0 % |
| 120.000 euros | 4.200 euros | 231 euros | 4.431 euros | 5.569 euros | 44,3 % |
| 300.000 euros | 4.500 euros | 247,50 euros | 4.747,50 euros | 5.252,50 euros | 47,5 % |
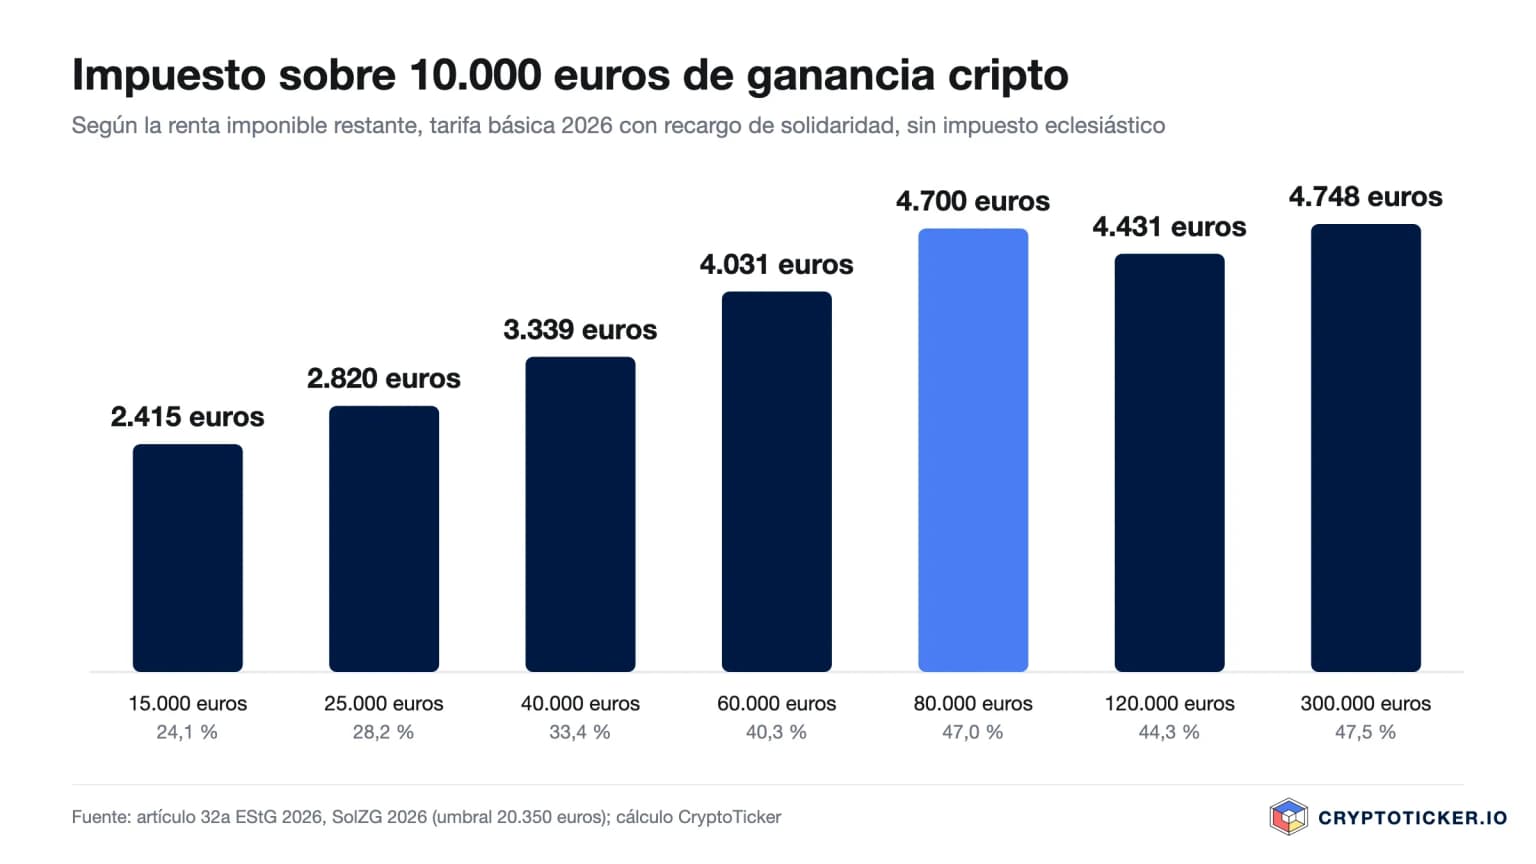
Destacan dos puntos. Primero, el recargo de solidaridad: según el artículo 3 de la ley del recargo de solidaridad, solo se aplica cuando el impuesto sobre la renta de 2026 supera 20.350 euros, es decir, para un soltero a partir de unos 75.000 euros de renta imponible. En las cuatro primeras filas de la tabla no aparece. Las calculadoras que suman un 5,5 % fijo sobrestiman el impuesto.
Segundo, la zona de transición. Por encima del umbral, el recargo no salta de golpe al 5,5 %, sino que crece con el 11,9 % del exceso. Quien tiene 80.000 euros de renta y obtiene 10.000 euros de ganancia cripto cae justo en esa zona: la ganancia sube el impuesto sobre la renta en 4.200 euros y el recargo en 499,80 euros. Con un 47,0 %, la carga ahí es casi tan alta como al tipo máximo. Puede sumarse el impuesto eclesiástico del ocho o nueve por ciento del impuesto sobre la renta.
El límite exento de 1.000 euros: el euro más caro
Las ganancias por ventas privadas quedan exentas si la ganancia total del año es inferior a 1.000 euros. Es un límite exento, no un mínimo exento: con 999 euros no pagas nada, con 1.000 euros tributa todo el importe. Con 50.000 euros de otras rentas, ese euro cuesta 353 euros de impuesto. El límite vale para todas las ventas privadas juntas, también el oro, y en los matrimonios por separado para cada persona.
Qué necesitas para el cálculo
Para cada posición vendida necesitas cuatro datos. Si falta uno, el cálculo se convierte en una estimación:
- Fecha de adquisición con hora, porque el plazo se cuenta al día.
- Coste de adquisición en euros con la comisión de compra.
- Fecha y precio de transmisión, también en euros.
- El monedero o exchange, porque el orden de consumo vale por monedero.
Un intercambio cripto por cripto no tiene precio en euros. Entonces aplicas el valor de mercado en el momento del intercambio, para ambas partes de la operación. El BMF admite para ello un precio diario de un exchange o de un portal de cotizaciones, siempre que lo uses de forma coherente.
Dónde fallan las calculadoras sencillas
Mientras compres una vez y vendas una vez, el cálculo es sencillo. En cuanto compras varias veces, el orden de consumo decide qué monedas se consideran vendidas, y con ello el impuesto, como muestra el ejemplo anterior.
FIFO suele jugar a tu favor, porque consume primero las posiciones más antiguas y a menudo ya exentas. Solo se aplica bien con un historial completo por monedero. Cómo influye en un plan de ahorro lo muestra nuestro artículo sobre Bitcoin, plan de ahorro e impuestos en Alemania.
Cuándo basta una calculadora y cuándo hace falta un software
Una calculadora basta si tienes pocas compras, todas en el mismo exchange, y solo operas contra euros. La calculadora de impuestos de CryptoTicker te da entonces los totales para la Anlage SO en pocos minutos.
Un software especializado compensa en cuanto se da uno de estos casos:
- Operas en varios exchanges o transfieres entre monederos.
- Intercambias cripto por cripto, porque cada operación necesita entonces dos valores de mercado.
- Tienes un plan de ahorro con muchas aportaciones.
- Recibes ingresos de staking o préstamos que deben valorarse en el momento de recibirlos.
Qué programas lo hacen y cuánto cuestan está en nuestra comparativa de software fiscal cripto. Dónde van los resultados en la declaración lo explica nuestra guía de la declaración de la renta cripto en Alemania.
Qué cambiaría en el cálculo a partir de 2027
Según el anteproyecto del Ministerio Federal de Finanzas del 30 de septiembre de 2026, los criptoactivos comprados después del 31 de diciembre de 2026 tributarían como activos de capital: gravamen fijo del 25 % más recargo de solidaridad sobre la ganancia, sin importar el plazo de tenencia. Para esas compras, la tabla anterior se reduciría a una sola cifra, el 26,375 % antes del impuesto eclesiástico. Desde el 1 de enero de 2028, los exchanges retendrían el impuesto directamente. Si el exchange no conoce el coste de adquisición, el proyecto prevé como base sustitutiva el 50 % de lo obtenido en la venta.
Para todo lo que compres hasta finales de 2026, el cálculo seguiría siendo el descrito aquí. No hay nada aprobado; el Gobierno no aprobó el proyecto el 14 de octubre de 2026. Seguimos el estado actual en nuestro resumen de la reforma del plazo de tenencia cripto, y el marco legal completo en nuestra guía del impuesto cripto en Alemania.
A 24 de octubre de 2026. Todos los ejemplos son simplificados, calculados para contribuyentes solteros con la tarifa básica 2026 y sin impuesto eclesiástico. Este artículo no es asesoramiento fiscal.
Preguntas frecuentes sobre el cálculo del impuesto cripto en Alemania
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Swing trading con criptomonedas: en Alemania cuenta cada euro a partir de 1.000 euros de ganancia anual
- Calculadora de minería de bitcoin 2026: por qué un minero pierde dinero en Alemania
- Opciones cripto en Alemania: Kraken abre opciones sobre bitcoin y ether y el acceso depende de un cuestionario
- Comprar Bitcoin antes de los 18 en Alemania: qué pueden hacer los padres
- Cambiar bitcoin por oro: qué significa para el plazo y los impuestos
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
22 de octubre de 2026 14:49
La criptomoneda explicada: cómo funciona el dinero digital sin banco
Una criptomoneda es un apunte en un libro de caja público sobre el que no decide por sí solo ni un banco ni un banco central. Este artículo explica cómo trabaja ese libro de caja, qué separa a Bitcoin del euro y qué reglas rigen en Alemania en la compra, la custodia y los impuestos.
19 de octubre de 2026 23:47

GmbH cripto en Alemania: 25,6 % de impuestos desde la primera venta, cero en privado tras un año: lo que importa ahora
Una GmbH cripto paga del 25,6 al 33,3 % por cada ganancia, desde el primer día. En privado, la misma ganancia queda exenta tras un año. Calculamos las dos vías y mostramos dónde gana la sociedad de todos modos.
19 de octubre de 2026 05:22

FIFO cripto en varios exchanges: en Alemania cada cartera cuenta por separado
Quien tiene bitcoin en varios exchanges y en carteras propias calcula el plazo de tenencia por compartimento y no sobre el saldo total. Qué ordena el apartado 62 de la circular del BMF y por qué de ello depende el 31 de diciembre de 2026.
17 de octubre de 2026 17:34

¿Cambiar bitcoin por WBTC reinicia el plazo de tenencia de un año?
Convertir bitcoin en WBTC desencadena, según una lectura, una operación de transmisión privada y reinicia el plazo anual. Según la otra, la operación queda neutral: qué dice la ley, qué deja abierto el Ministerio y qué justificantes cuentan en ambos casos.
16 de octubre de 2026 20:30

Plazo de tenencia cripto para Bitcoin: «Eso está por ver en cuanto al fondo», dice el Ministerio de Finanzas
El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto de supresión del plazo de tenencia cripto de un año; sigue atascado en la consulta entre ministerios. Este panorama recoge qué rige hoy, qué fechas vienen y por qué el 31 de diciembre de 2026 carece hasta ahora de fuerza de ley.
15 de octubre de 2026 05:18
Plazo de tenencia de criptomonedas: el Consejo de Ministros alemán no decide y el 31 de diciembre sigue siendo la fecha clave
El Consejo de Ministros alemán no adoptó el acuerdo esperado para el 14 de octubre de 2026 sobre la supresión del plazo de tenencia de un año para las cripto; el borrador sigue en consulta interministerial. Hasta que haya una nueva norma, las ganancias siguen exentas tras un año de tenencia, y la fecha límite del 31 de diciembre de 2026 que cita el borrador separa las tenencias antiguas de las nuevas.
9 de octubre de 2026 14:25

Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.
8 de octubre de 2026 14:30
Los ETF de bitcoin pierden 487 millones de dólares en un día: las razones detrás de la salida
De los ETF al contado estadounidenses sobre bitcoin salieron el 7 de octubre de 2026 unos 487 millones de dólares netos, mientras el precio pone a prueba la zona de los 82.000 dólares. Qué mide la cifra en realidad, por qué dos proveedores de datos dan dos valores del día y qué comprobar en un ETP.
5 de octubre de 2026 11:19
Precio de Solana en 108,46 euros: un 2,4 % de subida en euros y un 2,5 % de caída en dólares: qué revisar ahora
Solana cotiza el lunes por la mañana en 108,46 euros y 121,30 dólares. En euros, 2026 deja una subida del 2,4 %; en dólares, una caída del 2,5 %. La diferencia viene solo del tipo de cambio y decide en Alemania el plazo de tenencia, el límite exento y la cifra que acaba en la declaración.
2 de octubre de 2026 05:39
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
26 de septiembre de 2026 20:29
Monedas robadas en el hackeo de un exchange: qué acepta Hacienda como pérdida
Tras el ataque a Bitget del 24 de septiembre, a los afectados en Alemania se les plantea una pregunta que falta en las informaciones: ¿se puede deducir fiscalmente un saldo robado? La respuesta depende de un único término de la Ley del impuesto sobre la renta, y se decide con tu documentación.
25 de septiembre de 2026 23:27
Vender bitcoin de forma privada: qué impuesto se paga en Alemania y qué justificantes necesitas
En la venta directa a un particular rige el mismo plazo de un año que en un exchange, pero el informe fiscal no existe. Esta guía te muestra el cálculo, el límite de 1.000 euros y los justificantes que quiere ver la administración.
25 de septiembre de 2026 23:19
Sequans vende sus últimos 314 bitcoins: qué revisar si tienes acciones de tesorería en cartera
El fabricante de semiconductores Sequans ha desmantelado por completo su reserva de bitcoins, quince meses después de fijarse el objetivo de cien mil unidades. Qué revela el caso sobre las acciones de tesorería y qué regla fiscal se aplica a la acción y a la moneda.
23 de septiembre de 2026 11:35
Cambiar de exchange de criptomonedas: qué pasa con el plazo de tenencia y los impuestos al transferir
Una transferencia a otro exchange o a tu propia cartera no desencadena impuestos ni reinicia el plazo de un año. Lo que se pierde por el camino son los datos de adquisición, y son precisamente esos los que necesitarás después como prueba.

22 de septiembre de 2026 17:16
Casi mil millones de dólares en ETF de Bitcoin: qué comprobar en ETN, cartera y plazo de tenencia
Los ETF de Bitcoin al contado estadounidenses captaron 999 millones de dólares netos el 21 de septiembre, el tercer día consecutivo de entradas. Los inversores alemanes no acceden a esos fondos: qué significan para ti los ETN, el plazo de tenencia y la vía de compra.
22 de septiembre de 2026 14:38
Vender Bitcoin y cobrar en euros: así funciona en Alemania
Entre la orden de venta y los euros en la cuenta corriente están el exchange, tu banco y Hacienda. Quien conoce el orden de los pasos ahorra comisiones, tiempo de espera y, en el mejor de los casos, todo el impuesto sobre la ganancia.
22 de septiembre de 2026 11:17
Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
22 de septiembre de 2026 08:27
Regalar bitcoins al cónyuge: mínimo exento, plazo de tenencia y la comunicación a Hacienda
Gracias al mínimo exento de 500.000 euros, una donación al cónyuge queda casi siempre libre del impuesto sobre donaciones, y tampoco es una enajenación. Lo decisivo es lo que viaja con las monedas: tu fecha de compra, tu precio de compra y con ellos el estado del plazo de tenencia de un año.
19 de septiembre de 2026 20:12
Bitcoin vendido sin retención fiscal austriaca: qué hacer
¿Vendiste bitcoin y no hubo retención fiscal austriaca? La venta no queda exenta por ello. Cuándo hay que declarar la ganancia por cuenta propia al 27,5 %.
18 de septiembre de 2026 11:19
Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
17 de septiembre de 2026 23:27
Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
Alemania no conoce la regla del wash sale: la pérdida sigue siendo deducible aunque recompres de inmediato. La recompra, eso sí, reinicia el plazo anual para cada unidad nueva.
10 de septiembre de 2026 08:15
Crédito con bitcoin liquidado: impuestos en Austria
Cuando se liquida la garantía en bitcoin de un crédito, en Austria puede surgir una ganancia sujeta a impuestos. Y ocurre aunque el inversor no quisiera vender.
9 de septiembre de 2026 17:33
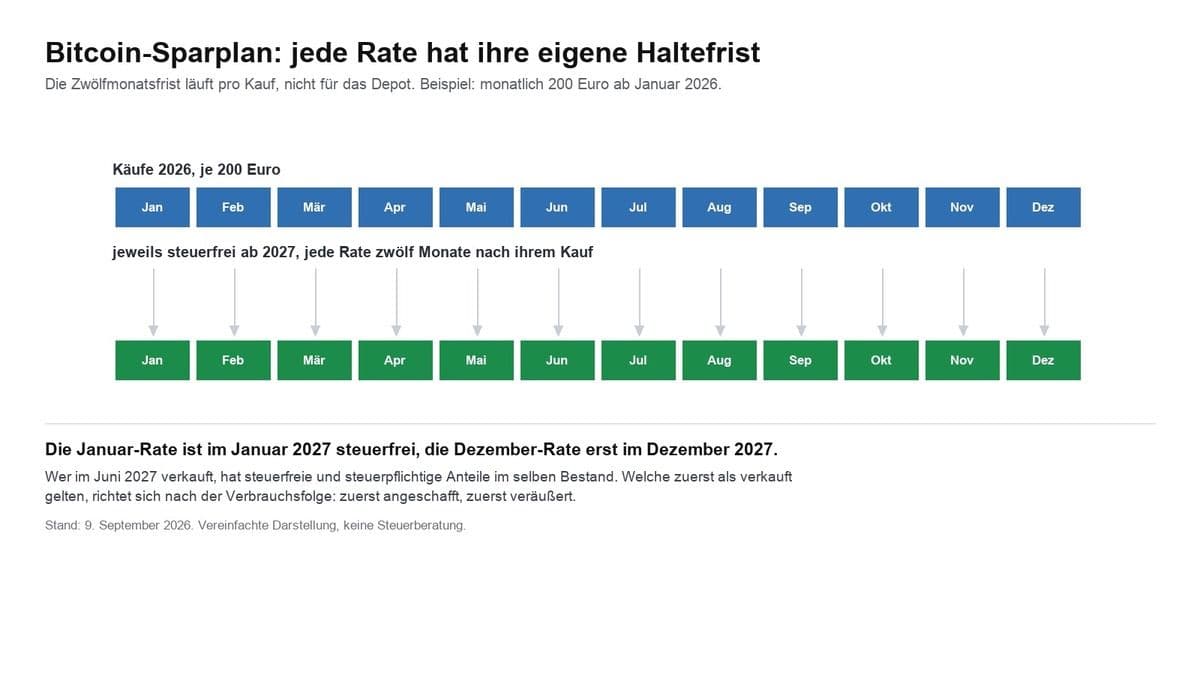
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
9 de septiembre de 2026 17:26
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
En Alemania, las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal de hasta el 45 %. Qué genera impuesto, cómo corre el plazo de tenencia, qué pasa con el staking y las pérdidas, y dónde está la reforma de 2027 tras el Consejo de Ministros del 14 de octubre.
4 de septiembre de 2026 14:34
Bitcoin como garantía de un préstamo: cuándo no se pagan impuestos en Austria
¿Depositar bitcoin como garantía de un préstamo? Mientras los coins no se ejecuten, en Austria no se produce en principio ninguna venta.
También te podría interesar