Regalar Bitcoin a los hijos: exención, plazo de tenencia y la comunicación a Hacienda
Quien transmite Bitcoin a su hijo le regala también su plazo de tenencia y su precio de entrada. Esta guía muestra qué rige realmente en Alemania en cuanto a exención, plazo de comunicación, representación y custodia.

Cuando regalas Bitcoin a tu hijo, transmites dos cosas a la vez: el valor de hoy y el historial fiscal. El valor decide si llega a devengarse el impuesto sobre donaciones. Con los hijos propios, 400.000 euros por progenitor quedan exentos dentro de un periodo de diez años, y muy pocas transmisiones se acercan a esa cifra. El historial decide qué ocurre cuando tu hijo venda las monedas más adelante: la fecha de adquisición y el coste de adquisición viajan con ellas. Tu hijo asume, por tanto, tu plazo de tenencia y tu precio de entrada.
Esa es la respuesta corta, y suena más tranquila de lo que resulta la práctica. Entre la exención y la venta se interponen un plazo de comunicación de tres meses, la cuestión de quién puede custodiar las claves y un efecto secundario menos advertido: una ganancia en manos del hijo puede afectar al seguro médico familiar gratuito. Este artículo recorre los puntos por orden, todos ellos conforme al derecho alemán.
Regalar Bitcoin a los hijos: qué se transmite realmente en términos fiscales
A efectos fiscales, los criptoactivos son bienes económicos. No cuentan ni como moneda ni como valor negociable. Un bien económico es cualquier ventaja patrimonial que pueda valorarse de forma autónoma. El Ministerio Federal de Hacienda alemán confirmó esta calificación en su circular del 6 de marzo de 2025 y citó al Tribunal Fiscal Federal, que la había establecido para Bitcoin y monedas comparables en su sentencia del 14 de febrero de 2023 (IX R 3/22).
De esa calificación se deriva todo lo demás. Como Bitcoin es un bien económico, una transmisión sin contraprestación queda sujeta a la ley alemana del impuesto sobre sucesiones y donaciones. Y como se trata de otro bien económico en el sentido del derecho del impuesto sobre la renta, a cualquier venta posterior se le aplica la regla del año para las operaciones privadas de enajenación. Ambas leyes funcionan en paralelo y no se excluyen entre sí. Una donación puede estar exenta del impuesto sobre donaciones y, aun así, generar años después una obligación de tributar por la renta en el hijo.
Si quieres consultar las reglas generales de las transmisiones sin contraprestación, nuestro panorama sobre donaciones y herencias en criptoactivos las recoge. Aquí se trata el caso particular que allí no se desarrolla: el beneficiario menor de edad.
Impuesto sobre donaciones: la exención de 400.000 euros se aplica por progenitor
La exención personal es el importe hasta el cual una adquisición queda libre de impuesto. Depende del vínculo de parentesco entre donante y beneficiario, no del patrimonio. Para los hijos la ley fija 400.000 euros, para los nietos 200.000 euros y para los cónyuges 500.000 euros.
Dos detalles pesan en la práctica más que la cifra misma. Primero, la exención se aplica por persona donante. Padre y madre pueden transmitir en conjunto 800.000 euros al mismo hijo sin que se devengue el impuesto, siempre que cada progenitor done de su propio patrimonio. Segundo, la exención se repone a lo largo de diez años. Todas las adquisiciones de la misma persona procedentes de la misma persona dentro de diez años se suman; transcurrido el plazo, el importe completo vuelve a estar disponible.
Para Bitcoin la conclusión es sobria: con importes habituales, el impuesto sobre donaciones no es un asunto. Quien transmite a su hijo monedas por valor de unos miles de euros se queda muy por debajo de cualquier umbral. La exención solo cobra relevancia cuando los criptoactivos forman parte de una transmisión patrimonial mayor, junto a inmuebles o participaciones societarias, y en ese punto toda la estructura corresponde a manos expertas.
Cómo determina Hacienda el valor de los Bitcoin donados
Lo determinante es el valor común el día en que se ejecuta la donación. El valor común es el precio que podría obtenerse en el tráfico mercantil ordinario. En Bitcoin, ese es el precio de mercado en el momento de la transmisión. Tu precio de entrada resulta aquí irrelevante, igual que una media calculada sobre el año.
La donación queda ejecutada cuando tu hijo ha obtenido el poder de disposición. En una transmisión en cadena, ese es el momento en que la transacción se confirmó en un bloque y las monedas están en una dirección de la que tu hijo puede disponer. Justo ahí se encuentra un umbral que muchos padres subestiman: mientras tú sigas controlando en solitario las claves, resulta dudoso en derecho civil que se haya transmitido algo.
Qué deberías documentar
Anota qué cantidad de monedas fue a qué dirección y cuándo, qué precio regía ese día y en qué fuente se basa ese precio. Un breve contrato de donación por escrito no cuesta nada y te ahorra la discusión posterior sobre si fue una donación, un préstamo o una simple custodia. Sin prueba, quien invoca la versión que le favorece soporta las consecuencias en caso de duda.
Teoría de las huellas: por qué tu hijo hereda tu plazo de tenencia
La teoría de las huellas designa el principio de que quien adquiere sin contraprestación entra, a efectos fiscales, en la posición de su predecesor. El artículo 23, apartado 1, frase 3 de la ley alemana del impuesto sobre la renta lo formula así: en caso de adquisición sin contraprestación, la adquisición realizada por el predecesor jurídico se imputa al sucesor a título particular. El Ministerio Federal de Hacienda aplica esta frase expresamente a los criptoactivos en el número marginal 73 de su circular.
El efecto práctico es considerable y suele jugar a favor de la familia. Si ya mantienes tus Bitcoin desde hace más de un año, el plazo de tenencia se cumple de inmediato en tu hijo. Si vende las monedas al día siguiente de la donación, la ganancia queda exenta del impuesto sobre la renta, porque entre tu adquisición y la enajenación media más de un año. Una donación no es en sí misma una enajenación, de modo que no reinicia el plazo.
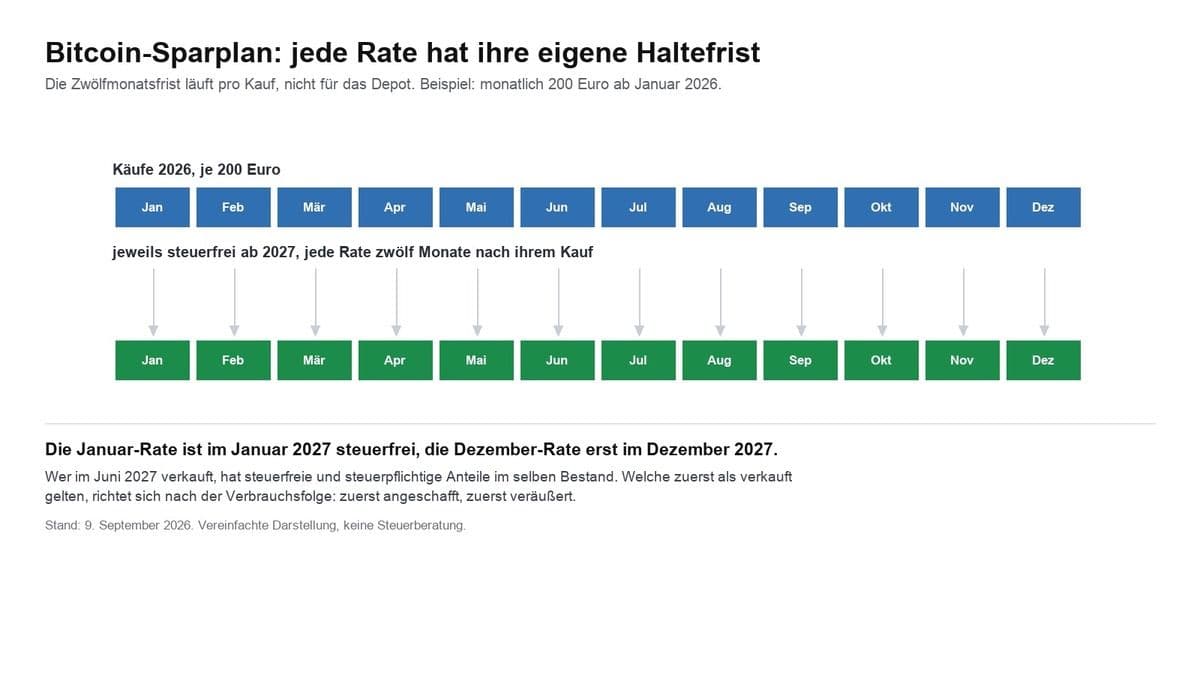
A la inversa ocurre exactamente igual. Si compraste hace solo tres meses, tu hijo arranca con tres meses de plazo ya transcurridos y tendrá que esperar otros nueve para poder vender sin tributar. Para el cómputo del plazo, el Ministerio Federal de Hacienda se apoya en los momentos registrados por las plataformas centralizadas y, en las transmisiones directas, en los del monedero. Entrega, por tanto, los justificantes de compra junto con las monedas.
Una tercera magnitud viaja también: el coste de adquisición. Tu hijo calculará más adelante contra tu precio de compra original, y no contra el precio del día de la donación. Quien compró barato en 2019 traslada con ello plusvalías latentes, lo que resulta favorable para la cuestión del plazo de tenencia, aunque sea el punto de partida menos ventajoso para el tamaño de la ganancia dentro del plazo.
Obligación de comunicación del artículo 30 ErbStG: tres meses, y para ambas partes
La ley alemana del impuesto sobre sucesiones y donaciones exige en su artículo 30 que toda adquisición sujeta se comunique por escrito a la oficina tributaria competente dentro de los tres meses siguientes a su conocimiento. En una donación entre vivos está además obligado a comunicarla aquel de cuyo patrimonio procede la adquisición. Alcanza, pues, a ambas partes: al hijo beneficiario, representado por los padres, y al progenitor donante.
Un malentendido extendido sostiene que por debajo de la exención no hay que comunicar nada. La obligación de comunicación se vincula a la adquisición, no a la cuantía del impuesto. Solo decae en los casos que menciona la ley, por ejemplo cuando la donación se elevó a escritura pública y el tribunal o el notario asume la comunicación. En una transmisión en cadena entre padres e hijo, ese no suele ser el caso.
La comunicación en sí no está sujeta a forma. Basta una carta con nombres, domicilios, vínculo de parentesco, fecha de ejecución, cantidad de monedas transmitida y valor aplicado. La comunicación no es una liquidación tributaria ni supone un reconocimiento de deuda. Es la base sobre la que la oficina tributaria decide si reclama una declaración. Quien la omite se arriesga, con importes elevados, al reproche de una infracción tributaria, y ese reproche resulta bastante más incómodo que la propia comunicación.
 Mantén bajo control la fiscalidad cripto
Quién puede decidir sobre los Bitcoin del hijo
Una donación a un hijo menor no plantea problemas en derecho civil, mientras le reporte exclusivamente una ventaja jurídica. Según el artículo 107 del código civil alemán, un menor necesita el consentimiento de su representante legal solo para las declaraciones mediante las cuales obtiene algo más que una ventaja puramente jurídica. La mera recepción de Bitcoin sin cargas no entra en ese supuesto.
Representación conjunta según el artículo 1629 BGB
Desde el momento en que las monedas pertenecen al hijo, los padres ya no pueden disponer libremente de ellas. La patria potestad comprende, ciertamente, la representación del hijo, y los padres lo representan conjuntamente conforme al artículo 1629, apartado 1 del código civil alemán. Eso significa, sin embargo, actuar de común acuerdo, en interés del hijo, con un patrimonio ajeno. Un progenitor que vende en solitario las monedas del hijo para pagar una factura propia no actúa dentro de esa representación.
Administración patrimonial prudente según el artículo 1642 BGB
Rara vez citado, pero pertinente aquí: el artículo 1642 del código civil alemán obliga a los padres a invertir el dinero del hijo sometido a su administración conforme a los principios de una administración patrimonial prudente. El catálogo de negocios que requieren además autorización del tribunal de familia figura en el artículo 1643 del mismo código, en relación con los artículos 1850 y siguientes, y menciona fincas, buques inscritos, asuntos sucesorios y negocios mercantiles. Los criptoactivos no aparecen allí.
Del tenor literal no cabe deducir, por tanto, una obligación de autorización para vender los Bitcoin de un hijo. El estándar del artículo 1642 sigue vigente de todos modos y, ante un activo volátil, dista mucho de ser una formalidad. Quien administra una suma elevada para un hijo debería hacerlo con asesoramiento jurídico y poder motivar sus decisiones.
Cuenta, cartera de valores y monedero para menores: qué funciona en la práctica
Jurídicamente, un hijo puede poseer Bitcoin. En la práctica, el obstáculo suele ser el acceso a la plataforma. Los exchanges de criptomonedas admiten con regularidad en sus condiciones de uso únicamente a clientes mayores de edad, y la verificación de identidad conforme a la normativa contra el blanqueo está diseñada para personas con documento identificativo y plena capacidad de obrar. Revisa las condiciones del proveedor antes de plantearte abrir una cuenta a nombre de tu hijo; solo lo que allí figura por escrito resulta fiable.
Quedan así dos vías en la práctica. La primera es la transmisión a un monedero cuyas claves se custodian para el hijo, sin necesidad de cuenta alguna en un proveedor. La segunda consiste en mantener las monedas en una posición claramente separada hasta la mayoría de edad y ejecutar la donación solo entonces; en ese caso, sin embargo, para la exención y para el valor común cuenta únicamente ese momento posterior, y el periodo de diez años comienza en consecuencia más tarde. Si de todos modos compras con regularidad, un plan de ahorro en Bitcoin es la base más sencilla, porque documenta cada compra con fecha y precio y te permite entregar después los justificantes de forma ordenada.
Custodia: quien tiene la clave debe poder justificar la imputación
A efectos fiscales, un bien económico se imputa a quien ejerce el dominio efectivo sobre él. En Bitcoin, ese es quien dispone de la clave privada. Para una donación a un hijo surge de ahí una tensión que no se resuelve con definiciones: un niño de ocho años no puede asegurar una frase semilla, pero si los padres conservan la clave y disponen libremente de ella, la transmisión parece desde fuera un simple traspaso interno dentro del propio patrimonio.
La separación y la documentación permiten resolverlo. Emplea para las monedas del hijo un monedero propio que no tenga nada que ver con tus demás tenencias, y no mezcles nunca monedas tuyas. Resulta además sensato por un motivo técnico: el Ministerio Federal de Hacienda prescribe un enfoque por monedero para el orden de utilización. Quien mezcla tenencias dificulta a todos los implicados la posterior asignación de las fechas de adquisición. Haz constar también por escrito que custodias las claves en régimen fiduciario para tu hijo y a partir de cuándo podrá disponer él mismo de ellas.
Cuando tu hijo vende: límite exento, mínimo personal y declaración propia
Si tu hijo vende con ganancia los Bitcoin donados dentro del plazo anual que ha asumido, se produce una operación privada de enajenación. La ganancia es la diferencia entre el importe de la venta y el coste de adquisición asumido. El obligado tributario es el propio hijo, no tú, porque las rentas se imputan a quien las obtiene.
Dos importes alivian la carga. El límite exento del artículo 23, apartado 3, frase 5 de la ley del impuesto sobre la renta deja exentas las ganancias cuando el total obtenido en todas las operaciones privadas de enajenación del año natural es inferior a 1.000 euros. Un límite exento no es un mínimo exento: si se supera, tributa la ganancia íntegra, no solo la parte que excede. Por encima se sitúa el mínimo personal, que en 2026 asciende a 12.348 euros y rige para los más jóvenes igual que para cualquier otro. Un hijo sin otras rentas no paga, por tanto, impuesto sobre la renta ni siquiera con una ganancia de varios miles de euros, pero debe declarar la operación.
Quien quiera llevar de forma ordenada los plazos y los valores de coste a lo largo de los años difícilmente prescindirá de un software en cuanto se acumulen más de un puñado de transacciones. Al elegir, comprueba si el programa es capaz siquiera de reflejar datos de adquisición asumidos por donación; muchas interfaces solo conocen la compra propia. Ten en cuenta además la advertencia de la circular ministerial: los llamados informes fiscales de proveedores privados se parecen por fuera a un certificado fiscal bancario, pero no lo son. La responsabilidad sobre las cifras declaradas sigue siendo del contribuyente.
Seguro familiar, alimentos y ayudas al estudio: dónde repercuten las ganancias cripto
El punto que más sorprende en las conversaciones de asesoramiento no tiene nada que ver con los impuestos. Los hijos están cubiertos gratuitamente por el seguro familiar del sistema legal de salud alemán mientras sus ingresos totales regulares no superen un límite. Para 2026, la federación de mutuas sustitutorias fija 565 euros al mes, y 603 euros en caso de empleo de escasa entidad.
Si una ganancia puntual de enajenación entra en esos ingresos totales, y de qué modo, depende de la interpretación de las mutuas y de si el ingreso se considera regular. No hay aquí una respuesta general, y conviene desconfiar de quien ofrezca una. Si a tu hijo le espera una ganancia relevante, pregunta antes por escrito a la mutua cómo tratará la operación. La misma prudencia vale para las solicitudes de ayudas al estudio, donde el patrimonio del estudiante se computa por separado, y para las cuestiones de alimentos, donde el patrimonio propio del hijo puede influir.
Con las prestaciones por hijo la situación es más relajada: desde la reforma de 2012 ya no existe un límite de ingresos para los hijos mayores de edad en formación. Una ganancia en criptoactivos no pone, por tanto, en peligro el derecho.
El artículo de la paga: qué pueden hacer los adolescentes con su propio dinero
Muchos padres tropiezan con la pregunta inversa: el hijo compró por su cuenta, con su propia paga. El artículo 110 del código civil alemán, conocido como artículo de la paga, dispone que un contrato celebrado por un menor sin autorización es eficaz desde el principio si este cumple la prestación con medios que se le entregaron a tal fin o para su libre disposición.
Conforme a su tenor, la norma puede aplicarse a una compra de Bitcoin con la paga, siempre que el dinero estuviera efectivamente a libre disposición y la compra esté pagada por completo. Eso no cambia el hecho de que el proveedor pueda resolver el contrato por minoría de edad según sus propias condiciones y cerrar la cuenta. Y en lo fiscal rige sin matices: si tu hijo obtiene con esas monedas una ganancia dentro del año, está él mismo obligado a declararla, haya paga de por medio o no.
Errores frecuentes al regalar Bitcoin a los hijos
- Se olvida la comunicación, porque el valor queda muy por debajo de la exención. El plazo de tres meses corre igualmente, y se vincula a la adquisición, no a la carga fiscal.
- Los justificantes de compra se quedan con los padres. Sin ellos, el hijo no podrá acreditar años después ni el plazo de tenencia asumido ni el coste de adquisición, y necesita ambos justo cuando quiere vender sin tributar.
- Las monedas del hijo y las propias están en el mismo monedero. Eso hace atacable la asignación por monedero y hace que la donación parezca un traspaso interno.
- La donación se recupera, porque el precio ha subido o hace falta dinero. El patrimonio transmitido pertenece al hijo; volver sobre él no corrige nada, es una operación distinta con consecuencias propias.
- Las cargas se pactan de palabra. Una donación sujeta a condiciones deja de ser puramente ventajosa en lo jurídico y puede afectar a su validez civil.
Regalar Bitcoin a los hijos: lo que te llevas de aquí
- Documenta antes de la transmisión, no después. Recoge en un archivo la cantidad de monedas, la dirección de destino, la fecha, el precio del día y tus justificantes de compra originales, y entrega una copia a la custodia del hijo. Qué software continúa de forma limpia los datos de adquisición asumidos lo muestra la comparativa de software fiscal para criptomonedas.
- Establece una custodia propia para el hijo. Un monedero separado, nunca mezclado con tus tenencias, y una nota escrita de que mantienes las claves en régimen fiduciario. Qué dispositivos sirven para una custodia separada a largo plazo aparece en la comparativa de carteras hardware.
- Comunica la donación en tres meses y planifica la venta solo después. Una carta sin formalidades a la oficina tributaria y, antes de vender, comprueba el plazo anual asumido frente a la fecha de compra. Dónde podrá enajenar tu hijo las monedas una vez alcanzada la mayoría de edad lo muestra el panorama de los mejores exchanges de criptomonedas.
Puedes consultar por ti mismo las dos bases jurídicas que importan: la exención en el artículo 16 ErbStG y el tratamiento de los criptoactivos en la circular del Ministerio Federal de Hacienda del 6 de marzo de 2025, en especial los números marginales 53 y siguientes y el 73.
Este texto no sustituye un asesoramiento fiscal para el caso concreto. En cuanto entren en juego importes elevados, varios hijos o una sucesión patrimonial planificada, la operación corresponde, antes de cualquier transmisión, a manos de un asesor fiscal o de un abogado especialista.
(17 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Regalar bitcoin en Austria: cuándo es obligatorio declararlo
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
- Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
- Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
- ¿Puede Hacienda controlar todas las criptomonedas?