
Plazo de tenencia cripto para Bitcoin: «Eso está por ver en cuanto al fondo», dice el Ministerio de Finanzas
El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto de supresión del plazo de tenencia cripto de un año; sigue atascado en la consulta entre ministerios. Este panorama recoge qué rige hoy, qué fechas vienen y por qué el 31 de diciembre de 2026 carece hasta ahora de fuerza de ley.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El plazo de tenencia de un año para los criptoactivos sigue vigente. Quien mantiene Bitcoin, Ether u otra moneda en su patrimonio privado más de doce meses y después vende no paga impuesto sobre la renta por la ganancia. El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto que debe derogar esa regla, y no hay una nueva fecha. Hasta que haya acuerdo, el 31 de diciembre de 2026 sigue siendo la fecha que en el proyecto separaría las tenencias antiguas de las nuevas.
La situación a 16 de octubre de 2026: el plazo de un año rige y el Consejo de Ministros no ha decidido
Tres frases describen la situación por completo. Primera: el derecho vigente sigue siendo el artículo 23 de la ley alemana del impuesto sobre la renta, es decir, la tributación como operación privada de enajenación con venta exenta pasado más de un año. Segunda: el Ministerio Federal de Finanzas tiene un anteproyecto de 30 de septiembre de 2026 que trasladaría los criptoactivos a los rendimientos del capital y suprimiría el plazo de un año para las nuevas adquisiciones. Tercera: ese anteproyecto está atascado en la consulta entre ministerios y no ha pasado por el Consejo de Ministros.
La última decisión en este asunto es, por tanto, una no decisión. Para el 14 de octubre de 2026 se esperaba que el Consejo de Ministros lo abordara; el asunto no aparece en los resultados de la sesión. Recogimos aquel día en detalle en nuestro artículo sobre la cita fallida en el Consejo de Ministros. La única fecha firme por ahora está en el calendario del Bundesrat: el próximo pleno después de este viernes es el 20 de noviembre de 2026, según bundesrat.de. Sin acuerdo del Consejo de Ministros, debate parlamentario y aprobación de ambas cámaras, nada puede entrar en vigor para 2027.
Para quien tiene criptoactivos, eso significa ante todo una cosa: el proyecto no cambia nada en la declaración de la renta de 2026. Cómo puede evolucionar el precio en este tiempo está en nuestro análisis de Bitcoin; el tratamiento fiscal de tus ventas de este año se rige, al margen de eso, por el derecho vigente hoy.
Qué prevé el anteproyecto de 30 de septiembre de 2026
Un anteproyecto es la versión de trabajo de una ley, redactada por la unidad competente de un ministerio. No es derecho vigente, no vincula al Gobierno federal y todavía puede cambiar de forma considerable en el resto del procedimiento. Eso es justo lo que complica su manejo: contiene artículos y fechas que se pueden citar, pero ninguno está aprobado.
En el fondo del proyecto hay un desplazamiento dentro de la ley. Los criptoactivos pasarían a tratarse según el artículo 20 como rendimientos del capital, en lugar del artículo 23 como otros bienes económicos. El plazo de un año desaparece con ello y en su lugar entra el impuesto sobre rendimientos del capital del 25 %. El nuevo tratamiento se aplicaría solo a los criptoactivos adquiridos o recibidos después del 31 de diciembre de 2026.
El propio representante del Ministerio Federal de Finanzas nombró la finalidad el 12 de octubre de 2026 ante la Comisión de Peticiones del Bundestag: la casa busca una «clasificación jurídicamente segura y una tributación justa de los criptoactivos». A juicio del ministerio, esa clasificación se acerca más a las inversiones de capital, de ahí la propuesta de situar los criptoactivos en el artículo 20 y no en el 23. Sobre el estado del procedimiento pronunció ese día una frase que describe la situación desde entonces: «Eso está por ver en cuanto al fondo».
De la enajenación privada a la inversión de capital: qué se desplaza en la ley
La diferencia entre los dos artículos decide la cuantía del impuesto y la forma de recaudarlo. Bajo el artículo 23 rige hoy: las ganancias dentro del plazo de un año tributan a tu tipo personal del impuesto sobre la renta, que según los ingresos va del 14 al 45 %. Existe un límite exento de 1.000 euros para el conjunto de las enajenaciones privadas de un año, y quien supera ese límite tributa por toda la ganancia, no solo por la parte que excede. Pasado un año, la venta está exenta, sea cual sea el importe de la ganancia.
Bajo el artículo 20, en cambio, rige el impuesto liberatorio del 25 %, más el recargo de solidaridad sobre el impuesto y, en su caso, el impuesto eclesiástico. El tiempo de tenencia deja de importar. En lugar del límite exento entra el mínimo exento del ahorrador, de 1.000 euros en tributación individual y 2.000 euros en tributación conjunta, y ese sí es un mínimo exento de verdad: solo tributa la parte que lo supera.
De ahí se sigue un resultado que el debate público suele pasar por alto. Quien opera a corto plazo y tiene un tipo personal alto saldría aliviado con la reforma, porque el 25 % es menos que el 42 o el 45. Saldría perjudicado quien mantiene mucho tiempo, porque para él desaparece la exención. En ese punto insistió la peticionaria Nicole Nowak ante la Comisión de Peticiones, hablando de una «contradicción notable»: la reforma podría aliviar a los «especuladores a corto plazo con ingresos altos» mientras que los «ahorradores a largo plazo» soportarían una carga adicional.
Con el desplazamiento cambia además quién ingresa el impuesto. En los rendimientos del capital, los bancos y las entidades pagadoras retienen el impuesto por regla general de forma directa. Para los mercados de negociación y los custodios sería un procedimiento nuevo con un plazo de preparación considerable, y parte de las críticas de las asociaciones apunta justo ahí. Las exigencias de justificación suben en ambos modelos: quien hoy lleva un registro sin lagunas de sus compras, ventas y canjes está mejor situado tanto con el derecho antiguo como con el nuevo.
El 31 de diciembre de 2026 como fecha límite entre tenencias antiguas y nuevas
La cifra de mayor alcance del proyecto no está en el tipo impositivo, sino en la fecha de aplicación. Según la versión disponible, la nueva regulación solo valdría para los criptoactivos adquiridos después del 31 de diciembre de 2026. Todo lo que esté antes en la cartera o en la cuenta de negociación seguiría, con esa lógica, bajo el derecho antiguo y por tanto dentro del plazo de un año. Desglosamos esa protección de lo adquirido con detalle en nuestro artículo sobre la fecha límite y la protección de las tenencias antiguas.
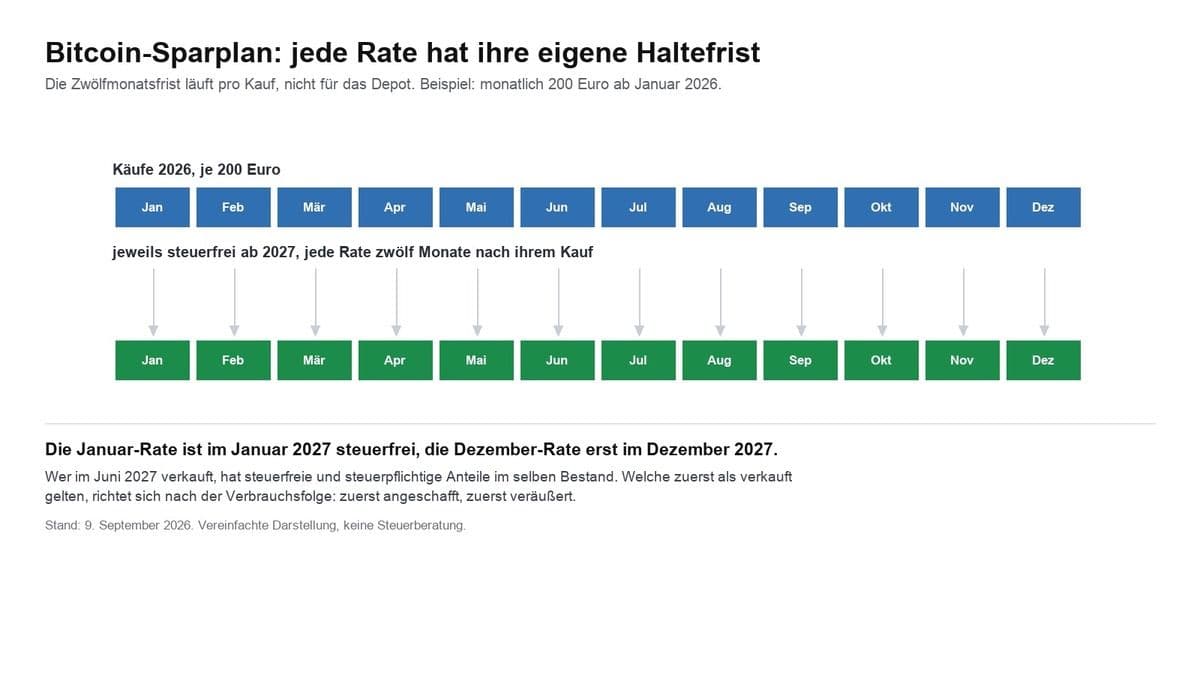
En la práctica, la fecha límite traza una línea en cualquier cartera que se alimente a caballo del cambio de año. Un plan de ahorro en marcha genera con cada cuota una adquisición propia con su propia fecha. Las cuotas hasta diciembre inclusive caerían según el proyecto bajo el derecho antiguo y las cuotas a partir de enero bajo el nuevo. Una cartera alimentada mensualmente desde hace años llevaría así, a partir de 2027, dos grupos de posiciones en paralelo, sujetos a derecho fiscal distinto.
Dos salvedades forman parte inseparable de esto. Primera: esa fecha límite está en un papel sin fuerza de ley, y en proyectos fiscales anteriores las fechas de aplicación se han desplazado varias veces durante la tramitación parlamentaria. Segunda: cada canje pone en marcha un plazo nuevo. Pasar de Bitcoin a una stablecoin o a otra moneda es a efectos fiscales, a la vez, una enajenación y una adquisición. Quien reordena su cartera en diciembre puede estar sacando tenencias del régimen antiguo hacia uno futuro.
 Compara programas fiscales para cripto
Del anteproyecto a la ley: las etapas y el obstáculo abierto
El camino de una idea en el Ministerio de Finanzas hasta un precepto modificado en la ley del impuesto sobre la renta pasa por cuatro etapas, y cada una puede durar. Al principio está el anteproyecto de la unidad competente. Sigue la consulta entre ministerios, en la que los demás departamentos examinan el texto desde sus propios intereses. Si hay acuerdo, el Consejo de Ministros aprueba el proyecto y el anteproyecto se convierte en proyecto de ley del Gobierno. Solo entonces se presenta en el Bundestag y el Bundesrat, donde siguen las lecturas, los trabajos en comisión y, al final, la aprobación de ambas cámaras.
En la segunda etapa está colgado el asunto ahora mismo. Preguntado al respecto, el Ministerio Federal de Finanzas indicó que las consultas internas del Gobierno seguían en marcha y no dio ninguna fecha nueva para el paso por el Consejo de Ministros. La misma respuesta dio el representante del ministerio ante la Comisión de Peticiones.
Un punto caído del orden del día no es una retirada. Los proyectos del Gobierno se retrasan de forma rutinaria cuando entre los departamentos sigue habiendo discusión sobre detalles. Lo único sólido en este punto es el hallazgo negativo: no hay acuerdo del Consejo de Ministros y, sin él, no hay proyecto de ley del Gobierno sobre el que un parlamento pueda siquiera deliberar.
Aun así, la situación se deja calcular. Para que una regulación alcance las adquisiciones desde el 1 de enero de 2027, el acuerdo del Consejo de Ministros, la primera lectura, los trabajos en comisión, la segunda y la tercera lectura y el paso por el Bundesrat tienen que quedar antes. El próximo pleno del Bundesrat después del 16 de octubre es, según su propia página de citas, el 20 de noviembre de 2026. Cuanto más dure la consulta entre ministerios, más estrecho se vuelve ese corredor y más probable resulta un aplazamiento de la fecha de aplicación.
En la Comisión de Peticiones: 44.439 firmas de apoyo y la respuesta del ministerio
El lunes 12 de octubre de 2026, la Comisión de Peticiones del Bundestag trató en sesión pública un escrito que reclama mantener el plazo de tenencia. La peticionaria Nicole Nowak pide en él que no se suprima el plazo de un año y que se conserve de forma expresa la clasificación de los criptoactivos como «otros bienes económicos», conforme a la doctrina administrativa y la jurisprudencia actuales. Según el Bundestag, la petición registra 44.439 firmas de apoyo en la plataforma de peticiones. Seguimos el curso del procedimiento parlamentario en nuestro artículo sobre la audiencia en la Comisión de Peticiones.
La peticionaria fundamentó su escrito en la sesión diciendo que Bitcoin lo usan personas del todo corrientes para formar un colchón financiero con pequeñas cantidades apartadas, «para sus hijos, para su jubilación o para más independencia financiera». Para esas personas, Bitcoin no es «un instrumento de juego o especulación, sino una decisión de ahorro deliberada y a largo plazo».
La objeción llegó del asesor fiscal y abogado especializado en derecho tributario Ingo Heuel, y en el plano sistemático. Las ganancias en cripto no encajan en el régimen de los rendimientos del capital. Quien pese a todo quiera embutirlas ahí, «en contra del sistema fiscal», tiene que explicar por qué no embute ahí también el oro. «Esa explicación no la encuentro por ahora en el proyecto de ley», dijo Heuel según el informe del Bundestag sobre la sesión pública de la Comisión de Peticiones.
Una audiencia en la Comisión de Peticiones no cambia el derecho fiscal. El procedimiento genera presión política y obliga al Gobierno federal a pronunciarse ante las cámaras. El día de la sesión no había todavía un voto final de la comisión; llegará en alguna de las sesiones siguientes.
La votación del 8 de octubre se refería a otro proyecto
Aquí es donde muchas informaciones confunden dos procedimientos que apuntan en direcciones opuestas. El 8 de octubre de 2026, el Bundestag rechazó en votación nominal un proyecto de ley de Bündnis 90/Die Grünen, por 445 votos en contra frente a 132 a favor y ninguna abstención. Ese proyecto quería suprimir el plazo de un año del artículo 23 para los criptoactivos y gravar las ganancias al tipo personal con independencia del tiempo de tenencia. Los detalles de la votación están en nuestro artículo sobre la votación en el Bundestag.
Lo rechazado fue, por tanto, una iniciativa de la oposición y no el proyecto del Gobierno federal. Ambos apuntan al mismo resultado, el fin de la exención pasado un año, pero siguen caminos distintos: el texto de los Verdes habría aplicado el tipo personal, el anteproyecto del ministerio apuesta por el impuesto liberatorio. Un no a la oposición no dice nada, por eso, sobre cómo votarían esos mismos grupos un proyecto del Gobierno.
Sin justificante de compra: qué desencadena la valoración sustitutiva del proyecto
Hasta el 6 de octubre de 2026 pudieron las asociaciones y los especialistas enviar al ministerio sus alegaciones al proyecto. Entre el envío del 30 de septiembre y el fin del plazo mediaron seis días naturales. La Cámara Federal de Asesores Fiscales calificó ese plazo, según las informaciones sobre su escrito, de «claramente demasiado corto»; la banca alemana considera que menos de una semana es insuficiente para implantar un nuevo procedimiento de tributación.
En el fondo destaca una regla, y afecta a los inversores que han movido sus monedas durante varios años y por varias plataformas. Si la entidad vendedora no dispone de los datos de adquisición, la retención se calcularía según el proyecto a partir de una magnitud sustitutiva y no de los costes reales. El asesor fiscal de Potsdam Matthias Steger calculó en su escrito al ministerio un ejemplo en el que la retención supera «en diez veces» el impuesto realmente debido. Las objeciones en detalle están en nuestro artículo sobre las alegaciones y la valoración sustitutiva.
El impuesto retenido de más no se pierde de forma definitiva; se recupera por la declaración si se acreditan los costes de adquisición. La prueba recae entonces en el inversor y el dinero queda inmovilizado hasta la liquidación. Quien traslada tenencias antiguas de una plataforma a otra debería documentar por eso la fecha de compra, el precio de compra y la cantidad con independencia de la plataforma. Un panorama de los mercados de negociación y su autorización en la UE lo encuentras en nuestra comparativa de exchanges cripto.
 Encuentra el exchange cripto adecuado
Las fechas hasta el cambio de año
Cuatro fechas determinan cómo puede evolucionar la situación hasta Nochevieja. Solo una sigue abierta ahora mismo, y es precisamente la más importante.
- Paso por el Consejo de Ministros: sin fecha conocida. El ministerio dice que la consulta entre ministerios sigue en marcha.
- 20 de noviembre de 2026: próximo pleno del Bundesrat después del 16 de octubre, según el calendario del propio Bundesrat.
- 31 de diciembre de 2026: la fecha límite citada en el proyecto, destinada a separar las tenencias antiguas de las nuevas.
- Voto de la Comisión de Peticiones: todavía abierto, llegará en alguna de las próximas sesiones.
No hay una probabilidad sólida de que la reforma salga adelante. Encuestas y valoraciones circulan desde hace semanas, pero de un estado de ánimo no se sigue un estado del derecho.
Nuestra valoración: una fecha límite sin fuerza de ley no sirve de calendario
Desde el punto de vista de la redacción, el 31 de diciembre de 2026 en su forma actual es una base débil para decisiones sobre importes grandes. Lo avalan tres datos. La fecha límite está en un anteproyecto que el Consejo de Ministros no aprobó en la fecha anunciada. La consulta entre ministerios continúa, según el ministerio, sin nueva fecha. Y el corredor parlamentario hasta fin de año contiene, después del 16 de octubre, un solo pleno ordinario del Bundesrat, el 20 de noviembre.
En contra juega un argumento que no vamos a minimizar: los retrasos en la consulta entre ministerios son cosa de todos los días y dicen poco del resultado. El ministerio mantiene su objetivo según su propia literalidad, y una fecha de aplicación también puede retrasarse durante la tramitación parlamentaria sin abandonar el proyecto. Quien por eso apuesta por adelantar la compra contrata un seguro contra un riesgo que nadie puede cuantificar y asume a cambio todo el riesgo de precio de un activo que puede perder valor de forma considerable en cualquier momento. Con los criptoactivos es posible la pérdida total.
El punto medio sobrio consiste en separar lo que hoy está fijado de lo que un papel propone. Fijado está el plazo de un año. Propuesto está su final para las nuevas adquisiciones. Todo lo que hagas sobre la base de la propuesta debería seguir teniendo sentido aunque la propuesta no llegue nunca a ser ley.
Cuándo el camino al asesor fiscal es el más corto
Cuatro situaciones dependen tanto del caso concreto que una exposición general llega ahí a su límite. Las compras escalonadas a lo largo de muchos años plantean la cuestión de qué unidades se consideran enajenadas en una venta. Los rendimientos de staking y de préstamo se perciben en un momento propio y se registran al principio como otros rendimientos. Los traspasos entre carteras propias no son una enajenación, pero tienen que resultar reconocibles como tales ante Hacienda. Y en tenencias de una época sin justificantes completos, la documentación decide qué costes de adquisición se reconocen siquiera.
En esos casos, un asesor fiscal sale más barato que un planteamiento equivocado en la declaración, y eso con independencia de cómo acabe la reforma. La obligación de declarar correctamente existe ya hoy.
Plazo de tenencia cripto: hasta el acuerdo del Consejo de Ministros rige el plazo de un año
- Asegurar los justificantes, al margen de la plataforma. Saca para cada posición la fecha de compra, el precio de compra y la cantidad de tu cuenta de negociación y guarda los extractos donde los sigas encontrando tras un cambio de proveedor. Qué herramienta lo automatiza y cuánto cuesta está en la comparativa de programas fiscales para cripto.
- Conocer las fechas de adquisición de las compras en curso. Cada cuota del plan de ahorro y cada canje recibe su propia fecha, y cada canje inicia un nuevo plazo de un año. Si quieres ajustar cuotas antes del cambio de año, las condiciones están en la comparativa del plan de ahorro en Bitcoin.
- Cotejar mercado y autorización. Según el proyecto, la retención dependería de qué datos tenga la entidad vendedora. Qué proveedores están autorizados en la UE y qué datos llevan lo muestra la comparativa de exchanges cripto.
El texto del precepto vigente hoy puedes leerlo tú mismo: el artículo 23 de la ley alemana del impuesto sobre la renta regula las enajenaciones privadas y con ello el plazo de un año.
(16 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre el plazo de tenencia cripto
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
- El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
- Plazo de tenencia cripto: sin justificante de compra la retención multiplica por diez el impuesto debido
- Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
September 8, 2026 11:25 PM
Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.
September 17, 2026 11:27 PM
Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
Alemania no conoce la regla del wash sale: la pérdida sigue siendo deducible aunque recompres de inmediato. La recompra, eso sí, reinicia el plazo anual para cada unidad nueva.
September 9, 2026 2:19 AM
Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.
September 9, 2026 5:18 PM
Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
October 9, 2026 2:25 PM
Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.

October 14, 2026 5:27 PM
Precio de Bitcoin un 25 % por debajo del nivel de hace un año: qué puedes hacer ahora
Hace un año un Bitcoin costaba 99.310 euros, hoy son 74.239 euros. Para la cosecha de octubre de 2025 vence el plazo de especulación, y eso cambia el cálculo detrás de cada venta.
October 6, 2026 5:37 AM
Bitcoin por una tarjeta regalo: qué significa pagar con cripto para tu plazo de tenencia
Pagar una tarjeta regalo con Bitcoin es una venta a efectos fiscales. Qué cuenta como precio de transmisión, cuándo se aplica el plazo de tenencia de doce meses y los cuatro justificantes que espera Hacienda.
September 8, 2026 2:20 AM
Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
August 18, 2026 8:16 AM
Informe fiscal de Bitcoin en Austria 2026: esto es lo que se aplica
Informe fiscal de Bitcoin en Austria: qué datos puedes exigir a los exchanges de criptomonedas en 2026 y cuándo importa el informe para la declaración.
September 22, 2026 11:17 AM
Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
September 18, 2026 11:19 AM
Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
September 25, 2026 11:27 PM
Vender bitcoin de forma privada: qué impuesto se paga en Alemania y qué justificantes necesitas
En la venta directa a un particular rige el mismo plazo de un año que en un exchange, pero el informe fiscal no existe. Esta guía te muestra el cálculo, el límite de 1.000 euros y los justificantes que quiere ver la administración.
September 25, 2026 5:25 AM
Criptomonedas como aportación propia para la hipoteca: qué exigen los bancos alemanes
Desde abril de 2023 una casa en Alemania ya no puede pagarse con bitcoins: el artículo 16a de la ley contra el blanqueo lo prohíbe expresamente. Tu saldo en criptomonedas sirve aun así como aportación propia si pasas por el euro y acreditas el origen sin lagunas.
October 15, 2026 5:18 AM
Plazo de tenencia de criptomonedas: el Consejo de Ministros alemán no decide y el 31 de diciembre sigue siendo la fecha clave
El Consejo de Ministros alemán no adoptó el acuerdo esperado para el 14 de octubre de 2026 sobre la supresión del plazo de tenencia de un año para las cripto; el borrador sigue en consulta interministerial. Hasta que haya una nueva norma, las ganancias siguen exentas tras un año de tenencia, y la fecha límite del 31 de diciembre de 2026 que cita el borrador separa las tenencias antiguas de las nuevas.
September 16, 2026 8:18 PM
Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.

August 20, 2024 7:30 PM
Nueva propuesta del Senado de EE.UU. para eximir de impuestos a las criptomonedas
El Senado de EE.UU. ha presentado recientemente una nueva propuesta para eximir las criptotransacciones de impuestos federales. Aquí hay más detalles de esta presentación, y una lista de países exentos a los que podría unirse...
October 2, 2026 5:39 AM
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
September 16, 2026 2:24 PM
Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
September 9, 2026 5:33 PM
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
October 6, 2026 11:29 PM
El plazo de tenencia de criptomonedas ante la comisión de peticiones el 12 de octubre: lo que importa ahora
La comisión de peticiones del Bundestag debate el plazo de tenencia de criptomonedas el lunes 12 de octubre de 2026 a partir de las 12 horas en sesión pública, con representantes del Gobierno federal para responder preguntas. Dos días después, el Consejo de Ministros debe decidir sobre el anteproyecto que suprime el plazo de un año para las compras a partir de 2027.
October 9, 2026 11:55 AM
Plazo de tenencia cripto: el Bundestag rechaza la supresión por 445 votos contra 132: lo que debes saber
El Bundestag rechazó el 8 de octubre en votación nominal la proposición de ley de Los Verdes para suprimir el plazo de tenencia cripto, y la moción de la izquierda también cayó. El resultado por grupo, la intervención oficial de la mediateca y por qué fue el SPD quien dio a los inversores la verdadera señal del debate.

September 24, 2026 5:17 PM
Bitcoin Cash cede un 5,5 % tras una semana del 50 %: revisa vía de compra, apalancamiento y plazo de tenencia
Bitcoin Cash cae a 335,19 dólares el 24 de septiembre de 2026, después de sumar casi un 50 % en siete días. El rally lo desencadenó el anuncio de CME del 22 de septiembre; qué se deriva de ello para la vía de compra, el apalancamiento, el plazo de tenencia y la custodia está aquí.
September 27, 2026 11:40 AM
Informe fiscal del exchange incorrecto: así lo corriges antes de que lo haga Hacienda
Costes de adquisición ausentes, transferencias contabilizadas como ventas, plazos de tenencia reiniciados: el informe de tu exchange es una ayuda y no una prueba. Cómo comprobarlo, cómo corregirlo y qué plazo corre.
September 17, 2026 8:17 PM
Regalar Bitcoin a los hijos: exención, plazo de tenencia y la comunicación a Hacienda
Quien transmite Bitcoin a su hijo le regala también su plazo de tenencia y su precio de entrada. Esta guía muestra qué rige realmente en Alemania en cuanto a exención, plazo de comunicación, representación y custodia.
October 1, 2026 8:41 PM
Impuesto sobre criptomonedas y retención en origen desde 2028: qué revisar ahora
El borrador del Ministerio alemán de Finanzas pasa por el consejo de ministros el 14 de octubre de 2026. La parte menos atendida es la retención en origen a partir de 2028: qué proveedores deberán retener el impuesto sobre los rendimientos del capital, por qué la custodia propia y las plataformas extranjeras quedan excluidas y qué deberías documentar antes del 31 de diciembre.
September 27, 2026 2:22 PM
Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
October 5, 2026 2:19 PM
Airdrop de Sonic, 32,69 millones de S y el 15 de octubre: qué cambia para los beneficiarios
Alrededor de 32,69 millones de S de las dos primeras rondas del airdrop de Sonic siguen sin reclamar en el contrato y se quemarán el 15 de octubre de 2026. Desde la primavera la reclamación ya no cuesta descuento, y después de la fecha límite no hay una segunda oportunidad.
También te podría interesar