
Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
El Ministerio Federal de Finanzas de Alemania envió el anteproyecto de ley sobre la tributación de criptoactivos a las asociaciones el 30 de septiembre de 2026 y el consejo de ministros debe decidir el 14 de octubre. Para tu saldo cuenta sobre todo una fecha: el 31 de diciembre de 2026.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El Ministerio Federal de Finanzas de Alemania envió el 30 de septiembre de 2026 a las asociaciones del sector el anteproyecto de ley sobre la nueva tributación de los criptoactivos. Lleva el título «Ley de reforma de la tributación de determinados criptoactivos en el patrimonio privado», y pone fin al plazo de tenencia de un año para todo lo que entre en tu cartera a partir del 1 de enero de 2027. Para tus saldos de hoy hay una excepción, y tiene una fecha: lo adquirido hasta el 31 de diciembre de 2026 sigue exento tras un año de tenencia.
El calendario es apretado. Frank Schäffler, diputado del FDP en el Bundestag que hizo público el envío, escribió al respecto en X: «El Ministerio de Finanzas ha enviado a las asociaciones el anteproyecto de ley sobre la tributación de los criptoactivos. El consejo de ministros debe aprobarlo el 14 de octubre. Las alegaciones solo son posibles hasta el 6 de octubre, es decir, seis días.» Acompañó su mensaje del 30 de septiembre de 2026 con un resumen de los puntos clave.
Con ello entra en tu calendario una fecha que nada tiene que ver con el precio. Bitcoin cotiza el 2 de octubre de 2026 en torno a 86.300 dólares (CoinGecko) y Ether alrededor de 2.750 dólares. Que esas cifras estén más altas o más bajas dentro de tres meses no cambia que el 31 de diciembre de 2026 decide la tributación de tu saldo para los próximos años.
Qué contiene el anteproyecto de ley sobre la tributación de criptoactivos
Un anteproyecto de ley es la versión de una norma que un ministerio ha redactado él mismo y que envía a las asociaciones afectadas para alegaciones antes del acuerdo del consejo de ministros. Todavía no es una ley y puede cambiar durante el procedimiento, pero muestra la intención del ministerio en forma de artículos.
El núcleo del anteproyecto es una reclasificación. Las ganancias por la venta de criptomonedas se encuadran hoy en las operaciones de venta privadas del artículo 23 de la ley alemana del impuesto sobre la renta. Allí rige que quien mantiene al menos un año no paga impuesto por la ganancia. En el futuro, esas ganancias deben pertenecer a los rendimientos del capital del artículo 20 de la misma ley, y allí no existe plazo de tenencia.
El anteproyecto denomina al grupo afectado «criptoactivos de intercambio». Se refiere a los criptoactivos que sirven como medio de intercambio y de pago, es decir, Bitcoin, Ether y la gran mayoría de las monedas negociables. Según los resúmenes del anteproyecto, el ministerio cuenta con unos 350 millones de euros de ingresos adicionales al año.
Schäffler señala que en el fondo nada ha cambiado respecto de la versión de septiembre y que el ministerio solo ha añadido las cifras. Critica con claridad el apartado de costes: los costes para los ciudadanos y para la economía siguen apareciendo en el anteproyecto con la mención «pendiente».
Artículo 20 en lugar del artículo 23: las ganancias cripto pasan a ser rendimientos del capital
El desplazamiento del artículo 23 al artículo 20 suena técnico y es la verdadera palanca. Con él desaparece el plazo de tenencia como margen de planificación, y en su lugar entra el sistema que conocen los inversores en acciones y fondos: toda ganancia realizada tributa, al margen de cuánto tiempo haya estado la posición.
Eso tiene dos caras. El plazo de tenencia desaparece, y eso cuesta. Al mismo tiempo, el artículo 20 abre la compensación de pérdidas dentro de los rendimientos del capital, que en el actual artículo 23 se limita a las operaciones de venta privadas. Hasta dónde llegará esa compensación y si el mínimo exento del ahorrador es aplicable a las ganancias cripto es algo que el anteproyecto deja abierto según los resúmenes disponibles. Eso forma parte de los puntos a los que previsiblemente apunten las asociaciones en sus alegaciones hasta el 6 de octubre.
Qué significa esto para las posiciones en curso
Una posición que mantienes hoy no queda en peor situación de forma retroactiva por la reforma. El anteproyecto se ancla en el momento de la adquisición, no en el de la venta. Un bitcoin comprado en 2024 y vendido en 2029 queda en el derecho antiguo según la lógica del anteproyecto. Lo decisivo es, por tanto, si puedes demostrar cuándo compraste. Una documentación limpia de tus compras marca la diferencia entre conservar los derechos adquiridos y quedarte sin pruebas, y para eso hay software fiscal y seguidores de cartera comparados.
La fecha límite del 31 de diciembre de 2026: qué saldos conservan el plazo de tenencia
Conservar los derechos adquiridos significa que a un saldo existente le sigue siendo aplicable el derecho que regía cuando se adquirió. El anteproyecto fija ese corte en el 31 de diciembre de 2026. Todo lo adquirido o recibido hasta ese día conserva el plazo de tenencia de un año. Todo lo que se añada a partir del 1 de enero de 2027 entra en el nuevo sistema.
De ahí surge para ti un problema de calendario y ninguna cuestión de precio. Quien de todos modos planee construir una posición tiene hasta final de año la posibilidad de adquirirla con el derecho antiguo. Quien no lo planee no tiene que hacer nada. Una adquisición solo por la fecha límite es una decisión de inversión con riesgo de precio, y ese riesgo no desaparece porque la regla fiscal sea más favorable.
La fecha límite se vuelve delicada en la práctica con todo lo que no parece una compra limpia. Las entradas procedentes de recompensas de staking, de airdrops, de un canje de una moneda por otra o de una transferencia entre tus propias carteras necesitan una fecha acreditable. En el canje rige que la moneda recibida es una adquisición con fecha propia y no la continuación de la posición antigua.
Un 25 % de retención más el recargo de solidaridad: la nueva carga
Para las adquisiciones a partir de 2027, las ganancias deben gravarse con un 25 % de impuesto sobre los rendimientos del capital más el recargo de solidaridad, según consta en los resúmenes del anteproyecto. Es el tipo que se aplica también a intereses, dividendos y ganancias de acciones. El impuesto eclesiástico se suma si estás sujeto a él.
La comparación con la situación actual depende de tu tipo impositivo personal. Quien vende monedas antes del año paga ahora su propio tipo del impuesto sobre la renta por la ganancia. Si ese tipo supera el 25 %, el nuevo es más favorable para las ventas a corto plazo. Quien, en cambio, mantiene más de un año no paga nada hoy y en el futuro pagará un 25 % más recargos. Para los tenedores con orientación a largo plazo, la reforma es por tanto sin ambages un empeoramiento, y para los operadores activos más bien un alivio.
El staking y el lending pasan a ser rendimientos del capital
El anteproyecto lleva también los rendimientos del staking y del lending a los rendimientos del capital. Staking significa que depositas monedas en la red y recibes por ello monedas nuevas como recompensa. Lending significa que prestas monedas a cambio de una remuneración.
Hoy esos rendimientos se tratan por regla general como otros rendimientos y se gravan al tipo personal, y las monedas recibidas inician después un plazo de tenencia propio. Si esos rendimientos pasan al artículo 20, les será aplicable el mismo tipo que a las ganancias de venta. Quien percibe recompensas con regularidad acumula así muchas entradas pequeñas, cada una con su momento y su valor de cotización, y cada una debe valorarse. Cómo lo reflejan los proveedores difiere notablemente. Lo decisivo para ti es qué liquidación anual recibes de tu plataforma y si en ella consta cada entrada con fecha y valor de cotización.
Retención del impuesto por el exchange desde 2028 y la venta sin consentimiento
La retención automática del impuesto a través de las plataformas la introduce el anteproyecto solo a partir del año 2028. Hasta entonces el impuesto sigue siendo cosa de tu declaración. Después, el exchange deberá retener e ingresar el impuesto directamente, como hace hoy un banco con los dividendos.
Un punto merece atención: según los resúmenes del anteproyecto, las plataformas podrán vender monedas sin el consentimiento del cliente para cubrir el impuesto debido. Quien quiera ver el impuesto pagado en euros desde la cuenta de liquidación debe mantener allí un saldo. Si falta, la plataforma recurre al saldo en monedas. Para los tenedores que deliberadamente no tocan sus monedas es una mecánica nueva, y afecta solo a los saldos depositados en un exchange. Qué proveedores están bajo supervisión alemana y europea y cómo llevan las cuentas de liquidación lo muestra el panorama de los exchanges de criptomonedas comparados.
La base imponible sustitutiva: el 50 % del precio de venta sin justificante de compra
Una base imponible sustitutiva es un valor a tanto alzado que aplica la administración tributaria cuando el valor real no puede acreditarse. El anteproyecto prevé que, si no se puede justificar el precio de adquisición, se tribute como ganancia el 50 % del producto de la venta.
En la práctica eso alcanza justo a los casos más frecuentes. Monedas de un exchange que ya no existe. Compras de 2017 cuyos correos de confirmación duermen en un buzón antiguo. Transferencias entre carteras propias sin ninguna anotación. En todos esos casos el impuesto se mide por un tanto alzado que, en una inversión que ha ido bien, queda muy por encima de la ganancia real.
El doctor Ingo Heuel, abogado y asesor fiscal y miembro de la comisión de derecho tributario de la cámara federal de asesores fiscales, considera ese tanto alzado demasiado severo, porque regulaciones comparables del derecho de los rendimientos del capital trabajan con un porcentaje a tanto alzado más bajo.
Doble imposición del bitcoin cobrado como salario: la laguna del artículo 20, apartado 4b
Heuel ha señalado públicamente una laguna del anteproyecto que puede describirse con limpieza. El previsto artículo 20, apartado 4b, de la ley alemana del impuesto sobre la renta fija en cero euros los costes de adquisición de determinados criptoactivos recibidos. Falta una excepción expresa para las monedas cuyo valor ya ha tributado como ingreso.
Su ejemplo hace tangible la consecuencia. Quien recibe como salario bitcoin por valor de 50.000 euros tributa esos 50.000 euros como renta del trabajo. Si vende más tarde las monedas por 60.000 euros, según la letra del anteproyecto no tributarían los 10.000 euros de incremento, sino los 60.000 euros completos. Los 50.000 euros ya gravados quedarían así registrados dos veces.
Formula su petición de forma escueta: lo que cuenta como ingreso al recibir el bitcoin debe tenerse en cuenta como valor de partida en la venta posterior. Quedarían afectados todos los que reciben criptoactivos como contraprestación, es decir, trabajadores con parte del sueldo en monedas, arrendadores y autónomos que cobran en cripto. La exposición detallada del caso está documentada públicamente. Si el legislador cierra la laguna está abierto; es uno de los puntos que una alegación hasta el 6 de octubre puede abordar.

Seis días para alegaciones: el calendario hasta el acuerdo del consejo de ministros
El recorrido es corto. El 30 de septiembre de 2026 el anteproyecto salió hacia las asociaciones. Hasta el 6 de octubre de 2026 pueden presentar alegaciones. El 14 de octubre de 2026 el consejo de ministros debe aprobar el texto. Después se ocupan del procedimiento el Bundestag y el Bundesrat, y allí el texto todavía puede cambiar.
Seis días son un plazo escaso para alegar sobre una ley fiscal, y justo a eso apunta la crítica de Schäffler. Para ti como inversor no surge el 6 de octubre ninguna urgencia de actuar. Lo importante es el 14 de octubre: solo con el acuerdo del consejo de ministros un documento ministerial se convierte en proyecto de ley del Gobierno, y solo entonces el 31 de diciembre de 2026 resulta medianamente fiable como fecha límite.
Hasta entonces rige sin cambios el derecho actual. Quien venda ahora liquida conforme al artículo 23 de la ley del impuesto sobre la renta, con plazo de tenencia y con el límite exento que allí se aplica. La reforma no despliega efecto alguno antes de aprobarse.
Justificantes de compra y fechas de adquisición: cómo comprobar tu saldo
La mayor parte del trabajo que genera esta reforma es documentación. Ese esfuerzo vale la pena al margen de cómo quede la ley al final, porque tanto los derechos adquiridos como evitar el tanto alzado del 50 % dependen de justificantes.
Es sensato exportar por completo todas las operaciones de cada exchange que hayas usado, mientras las cuentas sigan existiendo. Eso incluye la fecha de compra, la cantidad, el precio en euros y las comisiones. Para las entradas en cartera necesitas el identificador de la transacción y la fecha. En las recompensas de staking cuenta cada entrada por separado, con el precio del día en que se recibe.
Dónde se atasca en la práctica
Tres puntos destacan por experiencia: exchanges en los que ya no puedes iniciar sesión, porque la cuenta está cerrada o el proveedor ha desaparecido del mercado. Canjes dentro de una cartera que nunca aparecen en una liquidación. Y monedas que recibiste hace años de una persona sin que exista justificante alguno. Para este último caso no hay solución limpia más allá de un registro propio y comprobable que presentas a la administración junto con todo lo demás.
Si una venta antes de final de año es fiscalmente inteligente es una cuestión de cada caso y ninguna regla. Quien tenga pérdidas en la cartera calcula ambos sistemas uno contra otro antes de vender, el antiguo y el nuevo. Ese es el punto en el que un asesoramiento fiscal vale más que cualquier lista de comprobación de internet.
Reforma fiscal de las criptomonedas: lo esencial para decidir
- Asegura las fechas de adquisición. Exporta todas las operaciones de todos los exchanges y anota para cada entrada en cartera la fecha y el identificador de la transacción. Sin esos justificantes se aplica en caso de duda el tanto alzado del 50 %. Qué herramientas lo reúnen automáticamente lo muestra la comparativa del software fiscal de criptomonedas.
- Registra por separado cada entrada de staking. Cada recompensa es una entrada propia con su fecha y su valor de cotización. Comprueba qué liquidación entrega tu proveedor a final de año y compárala con el panorama de las plataformas de staking.
- Revisa la cuenta de liquidación y la supervisión. A partir de 2028 el exchange deberá retener el impuesto y podrá vender monedas sin consentimiento si no hay saldo en euros. Quien quiera evitarlo mantiene saldo y elige un proveedor bajo supervisión europea entre los exchanges de criptomonedas regulados.
(2 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre la reforma fiscal de las criptomonedas
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Nueva propuesta del Senado de EE.UU. para eximir de impuestos a las criptomonedas
- El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
- Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
- El plazo de tenencia cripto se mantiene: la reforma del impuesto sobre la renta 2027 deja intacto el artículo 23
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
September 23, 2026 11:29 AM
Fiscalidad de los airdrops: cuándo tributan los tokens gratuitos en Alemania
Si tienes que tributar por un airdrop lo decide una sola pregunta: ¿hiciste algo a cambio de esos tokens? Esta guía recorre ambos casos, la valoración al precio de mercado y los justificantes que la administración tributaria exige desde el periodo impositivo 2025.
September 8, 2026 2:20 AM

Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
September 8, 2026 11:25 PM

Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.
August 27, 2026 11:33 AM
Cuenta de valores en el exchange de criptomonedas: por qué el impuesto y el anexo KAP corren de tu cuenta
El 18 de agosto de 2026, Kraken habilitó la negociación de más de 7.000 acciones estadounidenses para clientes del Espacio Económico Europeo, prestada por una empresa de inversión chipriota. La cuenta de valores queda así en el extranjero, y el impuesto alemán, la compensación de pérdidas y el mínimo exento del ahorrador pasan por tu propia declaración.
September 17, 2026 11:27 PM
Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
Alemania no conoce la regla del wash sale: la pérdida sigue siendo deducible aunque recompres de inmediato. La recompra, eso sí, reinicia el plazo anual para cada unidad nueva.
August 12, 2026 7:33 PM
Fiscalidad de las acciones tokenizadas en Alemania: cuándo se aplica el plazo de tenencia de un año y cuándo entra el impuesto del 25 %
Cuando compras una acción tokenizada, sueles aplicar la regla de las criptomonedas: un año de tenencia y queda exenta. En estos productos esa suposición casi nunca se sostiene, y este artículo muestra, a partir del texto legal, qué rasgo decide el régimen fiscal y cómo localizarlo en la documentación del emisor.
September 19, 2026 5:31 PM
Minería cripto e impuestos: cuándo Hacienda considera tu minado una actividad económica
Quien mina criptoactivos obtiene ingresos gravables desde la primera recompensa; según el Ministerio Federal de Hacienda, minar nunca es gestión de patrimonio privado. Esta guía recorre los números marginales de la circular para mostrar cuándo tu minería pasa a ser actividad económica y qué puedes deducir.
August 18, 2026 8:16 AM

Informe fiscal de Bitcoin en Austria 2026: esto es lo que se aplica
Informe fiscal de Bitcoin en Austria: qué datos puedes exigir a los exchanges de criptomonedas en 2026 y cuándo importa el informe para la declaración.
September 16, 2026 2:24 PM

Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
September 9, 2026 5:18 PM

Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
October 1, 2026 11:51 AM
Reforma fiscal cripto en Alemania: sin justificante de compra se tributa la mitad del precio de venta
El anteproyecto del Ministerio Federal de Hacienda alemán pasa por el Consejo de Ministros el 14 de octubre. Quien no pueda acreditar su coste de adquisición tributa, según la valoración sustitutiva, por el 50 % del producto de la venta.
September 27, 2026 11:40 AM
Informe fiscal del exchange incorrecto: así lo corriges antes de que lo haga Hacienda
Costes de adquisición ausentes, transferencias contabilizadas como ventas, plazos de tenencia reiniciados: el informe de tu exchange es una ayuda y no una prueba. Cómo comprobarlo, cómo corregirlo y qué plazo corre.
September 18, 2026 11:19 AM

Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.

September 27, 2026 2:22 PM

Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
September 25, 2026 5:25 AM
Criptomonedas como aportación propia para la hipoteca: qué exigen los bancos alemanes
Desde abril de 2023 una casa en Alemania ya no puede pagarse con bitcoins: el artículo 16a de la ley contra el blanqueo lo prohíbe expresamente. Tu saldo en criptomonedas sirve aun así como aportación propia si pasas por el euro y acreditas el origen sin lagunas.
September 27, 2026 11:19 AM
Predicción de Shiba Inu: qué revisar en SHIB antes de la fecha límite del 31 de diciembre
SHIB cotiza a 0,00000592 dólares el 27 de septiembre de 2026, alrededor de un 93 % por debajo de su máximo histórico. Para el inversor alemán hay ahora una fecha que pesa más que el gráfico: el 31 de diciembre de 2026.

September 24, 2026 5:17 PM
Bitcoin Cash cede un 5,5 % tras una semana del 50 %: revisa vía de compra, apalancamiento y plazo de tenencia
Bitcoin Cash cae a 335,19 dólares el 24 de septiembre de 2026, después de sumar casi un 50 % en siete días. El rally lo desencadenó el anuncio de CME del 22 de septiembre; qué se deriva de ello para la vía de compra, el apalancamiento, el plazo de tenencia y la custodia está aquí.
September 24, 2026 11:15 AM
XRP cae un 9,7 por ciento: qué comprobar ahora en plazo de tenencia y vía de compra
XRP pierde alrededor de un 9,7 por ciento en la mañana del 24 de septiembre, el doble que el gran criptoactivo típico. Nuestro recuento de 18 monedas muestra a quién golpea la corrección y qué tres cosas se mantienen al margen del precio.
September 22, 2026 11:17 AM

Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
September 22, 2026 8:27 AM
Regalar bitcoins al cónyuge: mínimo exento, plazo de tenencia y la comunicación a Hacienda
Gracias al mínimo exento de 500.000 euros, una donación al cónyuge queda casi siempre libre del impuesto sobre donaciones, y tampoco es una enajenación. Lo decisivo es lo que viaja con las monedas: tu fecha de compra, tu precio de compra y con ellos el estado del plazo de tenencia de un año.
September 17, 2026 8:17 PM
Regalar Bitcoin a los hijos: exención, plazo de tenencia y la comunicación a Hacienda
Quien transmite Bitcoin a su hijo le regala también su plazo de tenencia y su precio de entrada. Esta guía muestra qué rige realmente en Alemania en cuanto a exención, plazo de comunicación, representación y custodia.
September 9, 2026 5:33 PM
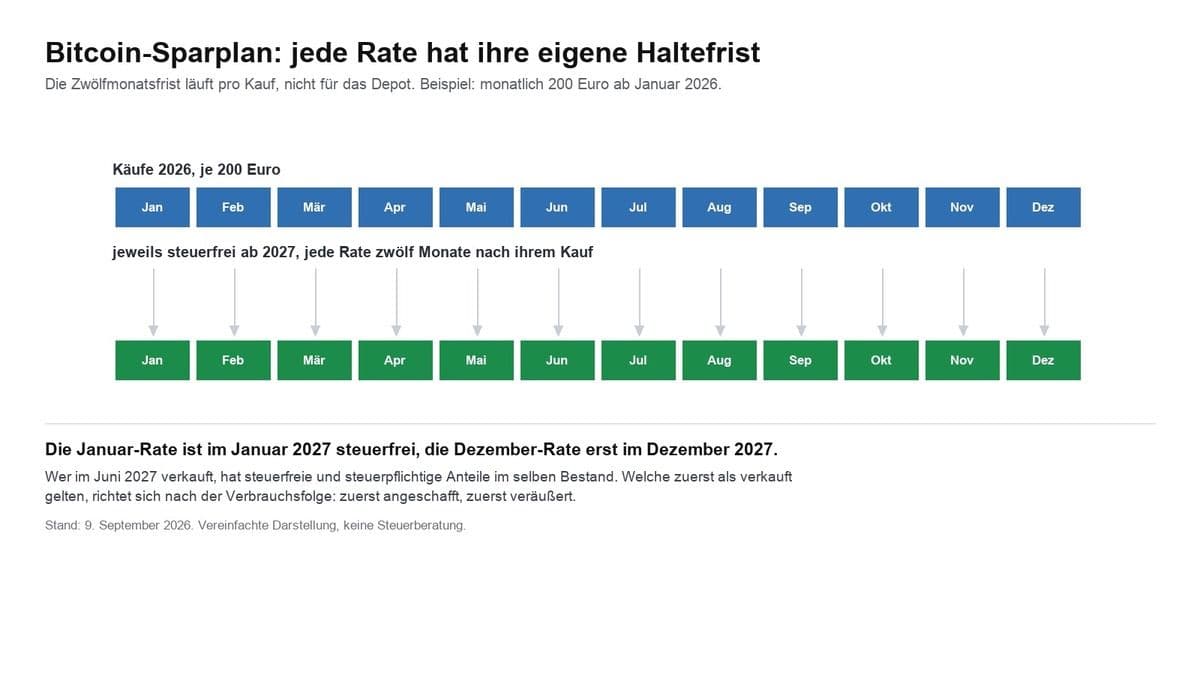
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
August 12, 2026 10:15 AM
Bitcoin y dividendos en Austria: así funciona la compensación de pérdidas
¿Puede una pérdida en bitcoin compensar los dividendos? Así funciona la compensación de pérdidas en Austria. Y así sabes cuándo hace falta declararla.
September 16, 2026 8:18 PM

Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
August 11, 2026 10:17 PM

Fiscalidad cripto en Alemania: el plazo de tenencia de un año, en el aire por la petición 201716
La petición 201716 presentada en el Bundestag reclama que se mantenga el plazo de tenencia de un año para los criptoactivos y ya ha superado el quórum de 30.000 firmas. El artículo explica qué prevé el acuerdo del Consejo de Ministros del 6 de julio de 2026, qué parte es vinculante y qué documentación conviene reunir ya.
September 14, 2026 11:28 AM

¿Recoger las plusvalías de Ethereum o esperar al plazo de tenencia? Lo que el salto del precio significa para tus impuestos
El éter alcanzó el 11 de septiembre de 2026 su nivel más alto desde finales de enero y muchos se preguntan si conviene vender ahora. En Alemania la respuesta depende primero de la fecha de compra: calculamos qué tramos están exentos y cuáles de ellos están realmente en ganancia.
August 18, 2026 2:27 PM

Plazo de tenencia cripto en Alemania: dos modelos fiscales separados por 21.100 euros
«La cripto tributará como las acciones» es la frase más citada del debate, y no encaja con ninguno de los dos modelos que de verdad están sobre la mesa. Uno figura en una comunicación del consejo de ministros; el otro, en el texto íntegro de una proposición de ley rechazada. Sobre 100.000 euros de ganancia, los separan 21.100 euros.
También te podría interesar