
Reforma fiscal cripto en Alemania: sin justificante de compra se tributa la mitad del precio de venta
El anteproyecto del Ministerio Federal de Hacienda alemán pasa por el Consejo de Ministros el 14 de octubre. Quien no pueda acreditar su coste de adquisición tributa, según la valoración sustitutiva, por el 50 % del producto de la venta.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Quien venda sus criptomonedas y no pueda justificar el precio de compra tendrá que tributar en el futuro por la mitad del producto de la venta. Esta valoración sustitutiva figura en el anteproyecto del Ministerio Federal de Hacienda alemán sobre la «ley de reforma de la tributación de determinados criptoactivos en el patrimonio privado», y es el punto que hasta ahora pasaba desapercibido en el debate sobre el plazo de tenencia de un año. El Consejo de Ministros debe aprobar el texto el 14 de octubre de 2026. Las asociaciones y los despachos pueden presentar alegaciones hasta el 6 de octubre de 2026.
Para ti eso significa dos cosas. Tus tenencias actuales quedan protegidas si las compraste antes del 31 de diciembre de 2026. Y a partir de 2027 tus justificantes de compra se convierten en un documento cuya pérdida tiene un precio cuantificable.
Valoración sustitutiva: el 50 % del producto de la enajenación como base imponible
Una base imponible sustitutiva es un valor que la ley aplica cuando el valor real no se puede determinar. Para eso precisamente prevé el anteproyecto la regla del 50 %: si el exchange desconoce la fecha y el coste de adquisición, la ganancia sujeta a tributación se calcula sobre el 50 % del producto íntegro de la enajenación. Así lo describe el análisis del portal especializado Der Betrieb del 14 de septiembre de 2026.
Un ejemplo numérico hace visible la horquilla. Si vendes criptomonedas por 10.000 euros y las compraste por 9.000 euros, tu ganancia real es de 1.000 euros. Sin justificante, la valoración sustitutiva presume una ganancia de 5.000 euros. Con un impuesto del 25 %, unos 1.000 euros separan ambos casos.
La comparación con las acciones sitúa la dureza de la medida. En los valores se aplica desde años una valoración sustitutiva del 30 % del producto cuando el banco desconoce los datos de adquisición. Con el 50 %, el anteproyecto cripto queda por encima. La asesoría fiscal GTKP destacó expresamente esa diferencia el 15 de septiembre de 2026.
Importa el alcance de la regla: la valoración sustitutiva no es un veredicto definitivo sobre tu carga fiscal. Determina lo que retiene el exchange. Puedes hacer valer el coste de adquisición real en tu declaración y recuperar el impuesto pagado en exceso. Pero entonces tienes que poder acreditarlo, y la carga de la prueba te corresponde a ti. Qué documentación puede exigir Hacienda en una inspección lo ha fijado la administración tributaria en sus deberes de colaboración; la falta de registros juega en tu contra.
Criptoactivo de intercambio: qué monedas abarca el anteproyecto
El anteproyecto trabaja con un concepto nuevo. Según la definición, que se orienta por el reglamento europeo MiCAR, un «criptoactivo de intercambio» es un criptoactivo aceptado como medio de intercambio y que ningún banco central ha emitido ni garantizado. Se refiere en primer lugar a bitcóin y éter.
Esta delimitación es más que trabajo de vocabulario. Decide qué posiciones de tu cartera caen bajo el nuevo régimen y cuáles siguen tratándose con las reglas antiguas. Para los tokens que se clasifican claramente como valores o como tokens de pago vinculados a un banco central, el anteproyecto no se aplica. Dónde pasa exactamente la frontera en altcoins menores, stablecoins y productos tokenizados es algo que el anteproyecto todavía no delimita con nitidez, según la apreciación de ambas fuentes especializadas.
Del § 23 al § 20 de la ley del impuesto sobre la renta: un 25 % de retención liberatoria en lugar del tipo personal
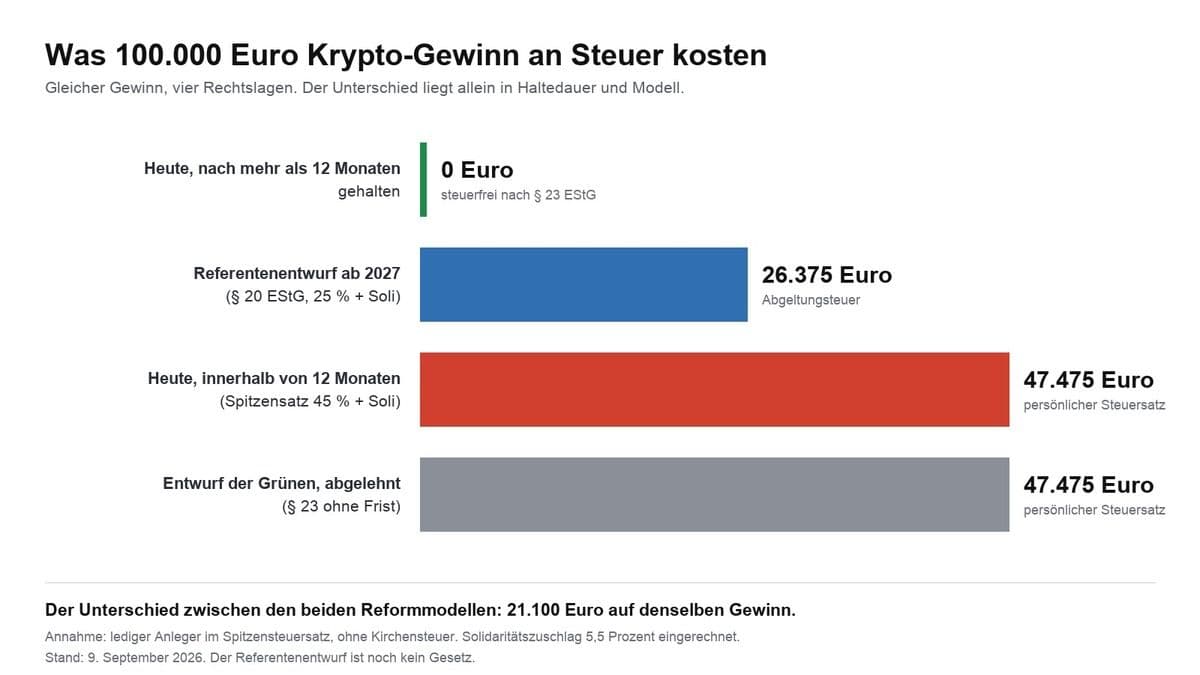
Hoy, las ganancias por la venta de criptoactivos son operaciones privadas de enajenación conforme al § 23, apdo. 1, n.º 2 de la ley alemana del impuesto sobre la renta. De ahí se deriva el conocido plazo de un año: tras doce meses de tenencia, la ganancia está exenta. Por debajo de ese plazo tributa a tu tipo personal del impuesto sobre la renta, que puede alcanzar el 45 %.
El anteproyecto traslada esas ganancias al § 20, apdo. 2, frase 1, n.º 9, es decir, a los rendimientos del capital. Allí se aplica la retención liberatoria del 25 % más el recargo de solidaridad y, en caso de sujeción, el impuesto eclesiástico. El plazo de tenencia ya no desempeña ningún papel. Según la formulación de Der Betrieb, una ganancia sería gravable incluso después de cinco, diez o veinte años.
Que eso te resulte más favorable o más caro depende de dos magnitudes: tu tipo marginal y tu plazo de tenencia efectivo. Un inversor con ingresos altos que opere dentro del año pagará menos en adelante. Un titular a largo plazo que hasta ahora podía vender sin tributar pierde una ventaja que apenas ofrece otro país de la Unión en esta forma.
Protección de tenencias: la fecha del 31 de diciembre de 2026 separa dos mundos fiscales
El anteproyecto solo rige hacia adelante. Los criptoactivos que adquieras hasta el 31 de diciembre de 2026 permanecen en el derecho antiguo, con el plazo de tenencia de un año. Para todo lo que adquieras a partir del 1 de enero de 2027 se aplica el nuevo régimen. GTKP resume el mecanismo diciendo que la protección de tenencias conserva el antiguo plazo de un año en lugar de sustituirlo: tus tenencias antiguas mantienen la exención tras doce meses de forma permanente, incluso si no las vendes hasta 2030.
Con ello surge una línea divisoria en cada cartera. Dos posiciones en bitcóin compradas con un día de diferencia pueden estar sujetas a reglas fiscales distintas. Qué posición vendes se convierte así en una cuestión con consecuencia fiscal, y el orden de las ventas no se puede afirmar a voluntad. Aquí es donde un historial de transacciones limpio da resultado; las herramientas de nuestra comparativa de software fiscal cripto y rastreadores de cartera llevan precisamente esa asignación y la documentan de forma verificable.
 Compara programas fiscales para cripto
Airdrops y regalos: un coste de adquisición de cero euros
Para los criptoactivos adquiridos a título gratuito, el anteproyecto fija un coste de adquisición de cero euros. Ambas fuentes especializadas mencionan este punto. La consecuencia es aritméticamente sencilla y económicamente considerable: si vendes más tarde un airdrop por 2.000 euros, el importe íntegro es ganancia sujeta a tributación, porque no hay ningún valor de adquisición que oponerle. Un plazo de tenencia que atenuara la operación no existe en el nuevo régimen.
No solo están afectados los airdrops en sentido estricto. También los tokens procedentes de programas de recompensa, de forks y de asignaciones sin contraprestación entran en esta lógica, en la medida en que sean criptoactivos de intercambio. Quien participa con regularidad en reparticiones construye así una posición que resulta plenamente gravable al venderla.
Depósito desde un monedero: dónde surge el hueco en la prueba
La valoración sustitutiva no afecta a la mayoría de los casos. Si compras en un exchange, dejas allí las monedas y allí las vendes, el exchange conoce la fecha y el precio. En casos de duda, el anteproyecto permite además a la plataforma confiar en tus propias indicaciones, siempre que no disponga de datos que las contradigan.
Se complica en una operación que en el sector es cotidiana: el depósito desde un monedero propio o desde otro exchange. La plataforma receptora ve entonces una entrada sin historia previa. No sabe cuándo nacieron las monedas ni cuánto costaron. Justo en ese hueco muerde la regla del 50 %, y GTKP cita el depósito desde un monedero como el supuesto típico de aplicación.
En la práctica eso significa que cuanto más hayan viajado tus monedas entre monederos y plataformas, más importante se vuelve una cadena continua de justificantes. Quien cambie de exchange por el camino debería guardar las exportaciones de transacciones del proveedor antiguo antes de que termine el acceso. Tras el cierre de una cuenta, esa exportación ya no suele poder consultarse.
Staking y préstamo: el § 20, apdo. 1, n.º 12 y las tenencias nuevas
El anteproyecto asigna los rendimientos del préstamo y del staking pasivo a los rendimientos del capital conforme al § 20, apdo. 1, n.º 12 de la ley del impuesto sobre la renta. El préstamo designa la cesión remunerada de monedas; el staking pasivo, la participación en la seguridad de la red sin operar un validador propio. Ambos quedan así tratados como rendimiento de intereses.
A ello se añade una consecuencia que se pasa por alto con facilidad. Las recompensas percibidas después del 31 de diciembre de 2026 cuentan como tenencia recién adquirida. No heredan la protección de las monedas de las que surgieron. Así, quien siga haciendo staking con una posición antigua protegida va construyendo en paralelo, y de forma continua, posiciones nuevas no protegidas. GTKP señala que el anteproyecto todavía no regula con precisión la imputación temporal de esas recompensas en las tenencias antiguas.
Dos mundos de pérdidas sin puente: tenencias antiguas y nuevas separadas
Las pérdidas de tenencias antiguas siguen siendo pérdidas conforme al § 23. Solo se pueden compensar con ganancias procedentes de operaciones privadas de enajenación. Las pérdidas de tenencias nuevas pasan al mundo del § 20 y allí pueden compensarse con otros rendimientos del capital. Según la exposición de Der Betrieb, el anteproyecto no contiene ninguna disposición transitoria que una ambos recipientes. La compensación retroactiva de pérdidas desaparece.
Para la práctica se trata de un punto sin resolver. Quien haya acumulado durante años bases negativas pendientes conforme al § 23 y a partir de 2027 solo obtenga ganancias en el nuevo régimen podría no poder aprovecharlas. Queda abierto si el legislador lo corregirá; es uno de los puntos a los que previsiblemente apuntarán las alegaciones de las asociaciones.

El calendario: alegaciones hasta el 6 de octubre, Consejo de Ministros el 14 de octubre
El Ministerio Federal de Hacienda ha remitido el anteproyecto a las asociaciones. Las alegaciones son posibles hasta el 6 de octubre de 2026. El acuerdo del Consejo de Ministros está previsto para el 14 de octubre de 2026. Después sigue la tramitación parlamentaria en el Bundestag y el Bundesrat.
Un anteproyecto es la versión de trabajo de un ministerio y todavía no una ley. Entre el acuerdo del Consejo de Ministros y la promulgación, los textos cambian con regularidad, y parámetros concretos como la cuantía de la valoración sustitutiva o el tratamiento de los recipientes de pérdidas son lugares donde eso ocurre de forma típica. Hoy solo puedes dar por sentada la dirección, no cada cifra.
Retención por el exchange solo desde 2028: el año 2027 lo declaras tú
Las reglas materiales deben aplicarse desde el 1 de enero de 2027. La retención automática del impuesto por las plataformas comienza, según el anteproyecto, el 1 de enero de 2028. Entre ambas fechas queda un año en el que las nuevas reglas rigen pero la retención aún no funciona: las ganancias de 2027 van en tu declaración.
Ese año de transición es el periodo con mayor potencial de error. La obligación tributaria existe con independencia del plazo de tenencia, no se produce ningún ingreso automático, y la asignación entre tenencias antiguas protegidas y tenencias nuevas tienes que llevarla tú. En paralelo corre la obligación de información conforme a DAC8, por la que las plataformas alemanas transmiten de todos modos los datos de sus usuarios a la administración tributaria. Tu conjunto de datos y el de Hacienda deberían coincidir ese año.
Reforma fiscal cripto: cómo proceder ahora
- Reúne y guarda los justificantes. Descarga de cada exchange y de cada bróker que uses o hayas usado la exportación completa de transacciones y guárdala fuera de la plataforma. Para la asignación continua de la fecha y el coste de adquisición sirven las aplicaciones de la comparativa de software fiscal cripto, porque vinculan los depósitos procedentes del exterior con su historia previa.
- Repasa los depósitos desde monedero. Revisa las entradas que llegaron a un exchange sin historial de compra. Son las posiciones en las que mordería la valoración sustitutiva del 50 %. Si falta allí un justificante, ahora es el momento de reconstruirlo a partir de archivos antiguos de cuentas o de correo; qué proveedores entregan informes de transacciones sólidos lo muestra el panorama de los exchanges de criptomonedas.
- Ten presente la fecha límite. Lo que adquieras hasta el 31 de diciembre de 2026 conserva el antiguo plazo de un año. Si por eso adelantas compras es una decisión sobre tu inversión y no solo sobre los impuestos; cómo se documenta fiscalmente una compra periódica lo muestra la comparativa de planes de ahorro.
(1 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Fuentes sobre el anteproyecto: Der Betrieb sobre la reforma fiscal de los criptoactivos de intercambio y el análisis de la asesoría fiscal GTKP.
Preguntas frecuentes sobre la reforma fiscal cripto
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Plazo de tenencia cripto: sin justificante de compra la retención multiplica por diez el impuesto debido
- Informe fiscal del exchange incorrecto: así lo corriges antes de que lo haga Hacienda
- Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
- El plazo de tenencia de criptomonedas ante la comisión de peticiones el 12 de octubre: lo que importa ahora
- Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
20 de octubre de 2026 14:33
60,6 % de caída en doce meses y solo el puesto 12: cómo comprobar el aniversario de tu compra
Dogecoin ha perdido un 60,6 % en doce meses, más del doble que Bitcoin, y ocupa ya solo el puesto 12 por capitalización. Para un inversor en Alemania pesa más el calendario que el próximo nivel: el aniversario de la compra decide si una ganancia queda exenta y si una pérdida todavía cuenta.

8 de septiembre de 2026 02:20

Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
8 de septiembre de 2026 23:25

Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.
12 de agosto de 2026 19:33
Fiscalidad de las acciones tokenizadas en Alemania: cuándo se aplica el plazo de tenencia de un año y cuándo entra el impuesto del 25 %
Cuando compras una acción tokenizada, sueles aplicar la regla de las criptomonedas: un año de tenencia y queda exenta. En estos productos esa suposición casi nunca se sostiene, y este artículo muestra, a partir del texto legal, qué rasgo decide el régimen fiscal y cómo localizarlo en la documentación del emisor.

27 de septiembre de 2026 14:22

Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
7 de septiembre de 2026 08:26

El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
Corrección del 8 de octubre de 2026: la ley de reforma del impuesto sobre la renta 2027, aprobada por el Consejo de Ministros alemán el 2 de septiembre, no regula los criptoactivos. De ello no se seguía que el plazo de tenencia se mantenga. Un anteproyecto aparte del Ministerio Federal de Finanzas, fechado el 30 de septiembre, lo suprimiría para todo lo adquirido después del 31 de diciembre de 2026. El Consejo de Ministros debe decidir el 14 de octubre.
22 de septiembre de 2026 11:17

Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
16 de septiembre de 2026 20:18

Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
26 de septiembre de 2026 02:23

El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
19 de octubre de 2026 23:47
GmbH cripto en Alemania: 25,6 % de impuestos desde la primera venta, cero en privado tras un año: lo que importa ahora
Una GmbH cripto paga del 25,6 al 33,3 % por cada ganancia, desde el primer día. En privado, la misma ganancia queda exenta tras un año. Calculamos las dos vías y mostramos dónde gana la sociedad de todos modos.
9 de septiembre de 2026 17:26
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
Las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal, de hasta el 45 %. Qué genera impuestos, cómo se calcula el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué cambiaría el anteproyecto a partir de 2027.
9 de septiembre de 2026 02:19

Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.
9 de octubre de 2026 14:25

Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.
9 de octubre de 2026 11:55
Plazo de tenencia cripto: el Bundestag rechaza la supresión por 445 votos contra 132: lo que debes saber
El Bundestag rechazó el 8 de octubre en votación nominal la proposición de ley de Los Verdes para suprimir el plazo de tenencia cripto, y la moción de la izquierda también cayó. El resultado por grupo, la intervención oficial de la mediateca y por qué fue el SPD quien dio a los inversores la verdadera señal del debate.
7 de octubre de 2026 17:22
Predicción del precio de XRP, 1,4445 dólares y un estreno bursátil de XRPN aplazado: qué vigilar ahora
XRP se sitúa en 1,4445 dólares el 7 de octubre, un 4,4 % por debajo del día anterior. Tres citas marcan la semana: el estreno bursátil de XRPN el 12 de octubre, la audiencia sobre el plazo de tenencia ese mismo día y el consejo de ministros el 14 de octubre.
10 de agosto de 2026 22:20
Vender bitcoin en un cajero: impuestos en Austria
Vender bitcoin por efectivo en un cajero: cuándo se aplica el 27,5 % en Austria y qué justificantes necesitas para Hacienda.
21 de agosto de 2026 14:33
Bitcoin sin coste de adquisición: así tributa en Austria
¿No puedes probar el precio de compra del bitcoin? Cómo calcula Austria la retención, cuándo se aplica el coste de adquisición a tanto alzado y qué pueden hacer los inversores.
7 de octubre de 2026 17:34
Precio de Shiba Inu en 0,00000538 dólares, un 8,6 % de caída en un día: el plazo de un año decide la venta
Shiba Inu pierde un 8,6 % el miércoles por la tarde y cotiza a 0,00000538 dólares. En Alemania, que una venta tenga sentido lo decide menos el gráfico que la fecha de compra de cada tramo, porque de ella depende el plazo de un año.
2 de octubre de 2026 23:22
Dogecoin cae por debajo de 0,093 dólares: el fondo BWOW convierte todos sus DOGE en efectivo el 14 de octubre
Dogecoin cuesta 0,0914 dólares el viernes por la tarde y ha perdido un 3,4 % en 24 horas. El 14 de octubre el fondo estadounidense BWOW vende toda su posición y, el mismo día, el consejo de ministros alemán aborda la reforma fiscal de las criptomonedas.
2 de octubre de 2026 14:37
Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
El Ministerio Federal de Finanzas de Alemania envió el anteproyecto de ley sobre la tributación de criptoactivos a las asociaciones el 30 de septiembre de 2026 y el consejo de ministros debe decidir el 14 de octubre. Para tu saldo cuenta sobre todo una fecha: el 31 de diciembre de 2026.
19 de octubre de 2026 05:22
FIFO cripto en varios exchanges: en Alemania cada cartera cuenta por separado
Quien tiene bitcoin en varios exchanges y en carteras propias calcula el plazo de tenencia por compartimento y no sobre el saldo total. Qué ordena el apartado 62 de la circular del BMF y por qué de ello depende el 31 de diciembre de 2026.
9 de octubre de 2026 08:22
Plan de ahorro en Ethereum: doce cuotas a 1.981 euros de media frente a 3.318 del pago único
Doce cuotas mensuales de 100 euros en ether dieron un precio medio de 1.981 euros, mientras que la compra única el día de inicio costaba 3.318 euros. El cálculo de doce meses, las dos particularidades frente a un plan de ahorro en bitcoin y las consecuencias fiscales de doce compras separadas al año.
2 de octubre de 2026 23:44
0 euros de coste de adquisición en el proyecto fiscal cripto: cómo comprobar un salario pagado en bitcoins
El anteproyecto computa con un coste de adquisición de cero euros los criptoactivos recibidos por servicios no gravados conforme al nuevo régimen. Con salario, alquiler y honorarios en bitcoins, el mismo importe entraría dos veces en el cálculo fiscal.
16 de octubre de 2026 20:30

Plazo de tenencia cripto para Bitcoin: «Eso está por ver en cuanto al fondo», dice el Ministerio de Finanzas
El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto de supresión del plazo de tenencia cripto de un año; sigue atascado en la consulta entre ministerios. Este panorama recoge qué rige hoy, qué fechas vienen y por qué el 31 de diciembre de 2026 carece hasta ahora de fuerza de ley.
25 de septiembre de 2026 05:25
Criptomonedas como aportación propia para la hipoteca: qué exigen los bancos alemanes
Desde abril de 2023 una casa en Alemania ya no puede pagarse con bitcoins: el artículo 16a de la ley contra el blanqueo lo prohíbe expresamente. Tu saldo en criptomonedas sirve aun así como aportación propia si pasas por el euro y acreditas el origen sin lagunas.
24 de agosto de 2026 11:34
Comprar más bitcoin a 77.000 dólares: plan de ahorro o compra única
El bitcoin cotiza a 77.256 dólares tras subir un 22,78 % en una semana. Esta guía te muestra cómo comprar más de forma ordenada a este precio y qué método encaja con cada punto de partida.
17 de octubre de 2026 23:21
Shiba Inu a diez días de los cinco años de su récord: lo que importa ahora es el plazo de tenencia
El 27 de octubre, el máximo histórico de Shiba Inu cumple cinco años y el precio está un 94,2 % por debajo. Para quien tiene SHIB en Alemania, de esa fecha no cuelga una cuestión de precio, sino el plazo de un año del párrafo 23 de la ley del impuesto sobre la renta.
También te podría interesar