Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.

Una compensación de pérdidas cripto pendiente es la parte de tus minusvalías por ventas de criptomonedas que la Agencia Tributaria ha determinado formalmente a cierre de ejercicio, porque no pudo compensarse en el mismo año. No figura en tu cuenta ni en tu aplicación, sino en una resolución propia, y solo puede aplicarse contra un tipo muy concreto de ganancias. Quien haya realizado pérdidas en el año en curso debería por tanto separar dos cosas: cuánta pérdida se ha generado y contra qué puede aplicarse realmente esa pérdida más adelante.
La cuestión está ganando peso ahora mismo. En septiembre de 2026, el Ministerio Federal de Hacienda puso en circulación un anteproyecto que asignaría las ganancias de criptoactivos a los rendimientos del capital mobiliario a partir de 2027 y las gravaría con un tipo fijo del 25 %. Para las carteras antiguas se mantendría el sistema actual. Justo en esa costura se decide si una compensación determinada encuentra todavía una contrapartida. El mercado da el pie: Bitcoin cotizaba a 75.887 dólares el 16 de septiembre de 2026 hacia las 07:00 UTC, alrededor de un 1,7 % por debajo del día anterior (fuente: consulta de precios de CoinGecko, obtenida por nosotros).
Compensación de pérdidas cripto: qué hay detrás del concepto en la resolución tributaria
En Alemania, las ganancias y pérdidas por la venta de criptoactivos dentro del año siguiente a la compra se encuadran en las operaciones privadas de transmisión del parágrafo 23 de la ley del impuesto sobre la renta. El Tribunal Federal Fiscal confirmó en su sentencia de 14 de febrero de 2023 (número de referencia IX R 3/22) que Bitcoin, Ether y Monero son otros bienes económicos en el sentido de ese precepto. Les resulta aplicable por tanto la misma sistemática que al oro, a los objetos de colección o a los saldos en divisa extranjera.
Una operación privada de transmisión es una venta en la que entre la adquisición y la transmisión no media más de un año. Una compensación pendiente es el importe de rendimientos negativos no compensados que la Agencia Tributaria determina de forma separada a 31 de diciembre de un año, para que siga pudiendo utilizarse en ejercicios posteriores. Ambas cosas juntas describen la situación que nos ocupa: puedes tener una pérdida que existe a efectos fiscales sin que al año siguiente te sirva de nada.
Por qué la compensación no surge de forma automática
La determinación no se produce sola. Exige que las pérdidas se hayan declarado, por regla general en el anexo SO. Quien no declaró sus ventas, porque al final el saldo era negativo de todos modos, tampoco suele tener una compensación determinada. Si nunca declaraste tus ventas, puedes subsanarlo mediante el anexo SO del ejercicio correspondiente, siempre que ese año siga abierto en términos procedimentales.
Parágrafo 23: por qué las pérdidas cripto acaban en un compartimento estanco
La frase decisiva está en el parágrafo 23, apartado 3, frase 7, y es breve: las pérdidas solo pueden compensarse hasta el importe de la ganancia que el contribuyente haya obtenido en el mismo año natural por operaciones privadas de transmisión. En esa misma frase, el texto legal excluye expresamente la deducción general de pérdidas del parágrafo 10d. La frase 8 abre después una puerta estrecha: las pérdidas minoran los rendimientos que obtengas por operaciones privadas de transmisión en el periodo impositivo inmediatamente anterior o en los siguientes.
En la práctica esto significa que una pérdida cripto de 2026 puede retrotraerse contra una ganancia cripto de 2025 o trasladarse contra ganancias de 2027 y posteriores, siempre que estas sean también operaciones privadas de transmisión. Contra tu salario, contra ingresos por alquiler o contra dividendos no se aplica. No es una novedad de la fiscalidad cripto, es la mecánica básica de esta categoría de renta, y rige sin cambios desde hace décadas.
El segundo compartimento está en el parágrafo 20, apartado 6, y funciona en espejo. Las pérdidas de capital mobiliario no pueden compensarse con rendimientos de otras categorías; solo minoran los rendimientos de capital mobiliario que obtengas en periodos impositivos siguientes. Dentro de ese compartimento hay subdivisiones aún más estrechas, como el conocido apartado especial para transmisiones de acciones. Entre el compartimento del parágrafo 23 y el del parágrafo 20 no existe conexión alguna.
Revisar la resolución tributaria: dónde se refleja la compensación pendiente
La determinación se realiza conforme al parágrafo 10d, apartado 4: la compensación pendiente que reste al cierre de un periodo impositivo debe determinarse de forma separada, y es competente la oficina tributaria encargada de la tributación. En la práctica recibes para ello una resolución propia, encabezada con la determinación separada de la compensación pendiente restante, o un apartado equivalente dentro de la resolución del impuesto sobre la renta.
En qué fijarte al revisarla:
- ¿Figura un importe por pérdidas de operaciones privadas de transmisión y coincide con tu propio cálculo?
- ¿Es el año de determinación aquel en el que realizaste las pérdidas?
- ¿Hay junto a ella una segunda determinación por pérdidas de capital mobiliario, por ejemplo de acciones o certificados? Estos dos importes no van juntos y no deben sumarse.
- ¿Ha recortado la Agencia Tributaria importes o ha aplicado cifras distintas? Entonces el plazo de recurso de un mes corre desde la notificación.
Quien no quiera reunir sus cifras a mano suele trabajar con una herramienta de cartera o fiscal que ordena las transmisiones por periodo de tenencia y refleja el orden de adquisición. Qué programas cubren las reglas alemanas y cuánto cuestan lo muestra nuestra comparativa de programas fiscales y gestores de cartera. Lo importante en todo caso sigue siendo el contraste con la resolución: la herramienta calcula, quien determina es la Agencia Tributaria.
El límite exento de 1.000 euros: cómo altera la compensación dentro del año
El parágrafo 23, apartado 3, frase 5, dispone que las ganancias quedan exentas si la ganancia total obtenida por operaciones privadas de transmisión en el año natural fue inferior a 1.000 euros. El valor se situaba antes en 600 euros; el límite más alto rige desde el periodo impositivo de 2024. Se trata de un límite exento y no de una reducción: si se supera, tributa la ganancia completa y no solo la parte que excede.
Del lado de las pérdidas importa que el límite se mide sobre la ganancia total del año. Quien realiza ganancias y pérdidas en el mismo ejercicio compensa primero dentro del año; solo el resultado se contrasta con el límite. Una ganancia pequeña que las pérdidas empujan por debajo del umbral queda así exenta, pero consume las pérdidas empleadas. Ese es el punto en el que realizar pérdidas poco antes del cierre se convierte en un ejercicio de cálculo: la pérdida queda consumida y el ahorro fiscal es cero, porque sobre la ganancia no habría recaído impuesto alguno de todos modos.

Tipo fijo a partir de 2027: qué prevé el anteproyecto para los criptoactivos
El anteproyecto del Ministerio Federal de Hacienda de septiembre de 2026 prevé asignar las ganancias de criptoactivos a los rendimientos del capital mobiliario con independencia del periodo de tenencia y gravarlas con el tipo especial del 25 %. Junto con el recargo de solidaridad resultan 26,375 % en el cálculo, y el impuesto eclesiástico se añade en su caso. También los rendimientos de préstamo y de participación en la validación se tratarían como rendimientos del capital según el anteproyecto.
Un anteproyecto es un documento de trabajo del ministerio. Pasa por la coordinación dentro del Gobierno federal, llega después al Bundesrat como proyecto gubernamental y solo a continuación al Bundestag. En el momento de escribir este artículo no hay ante el Bundestag ningún proyecto de ley sobre esta cuestión. Todo lo que aquí se dice sobre el periodo posterior al 31 de diciembre de 2026 describe por tanto una situación prevista y no el derecho vigente.
Qué tiene de relevante el anteproyecto para quien arrastra pérdidas
Son dos puntos. Primero, la asignación al parágrafo 20 desplaza las ganancias futuras al compartimento del capital mobiliario, donde una compensación antigua del parágrafo 23 no puede hacer nada. Segundo, según el anteproyecto el cambio solo regiría para los criptoactivos adquiridos después de la fecha límite. Ambos puntos juntos determinan cuán grande es todavía tu contrapartida futura.
Protección de lo adquirido a 31 de diciembre de 2026: qué monedas quedan en qué sistema
Según el anteproyecto, la nueva regulación abarcaría únicamente los criptoactivos adquiridos después del 31 de diciembre de 2026. Lo que compraste antes seguiría en el sistema actual, con el plazo de tenencia de un año, y por tanto dentro del ámbito del parágrafo 23. De ahí se deriva una situación que muchos inversores subestiman: a partir de 2027 podrían convivir en tu cartera dos grupos de monedas tratados con reglas fiscales distintas y cuyas ganancias acaban en compartimentos de compensación diferentes.
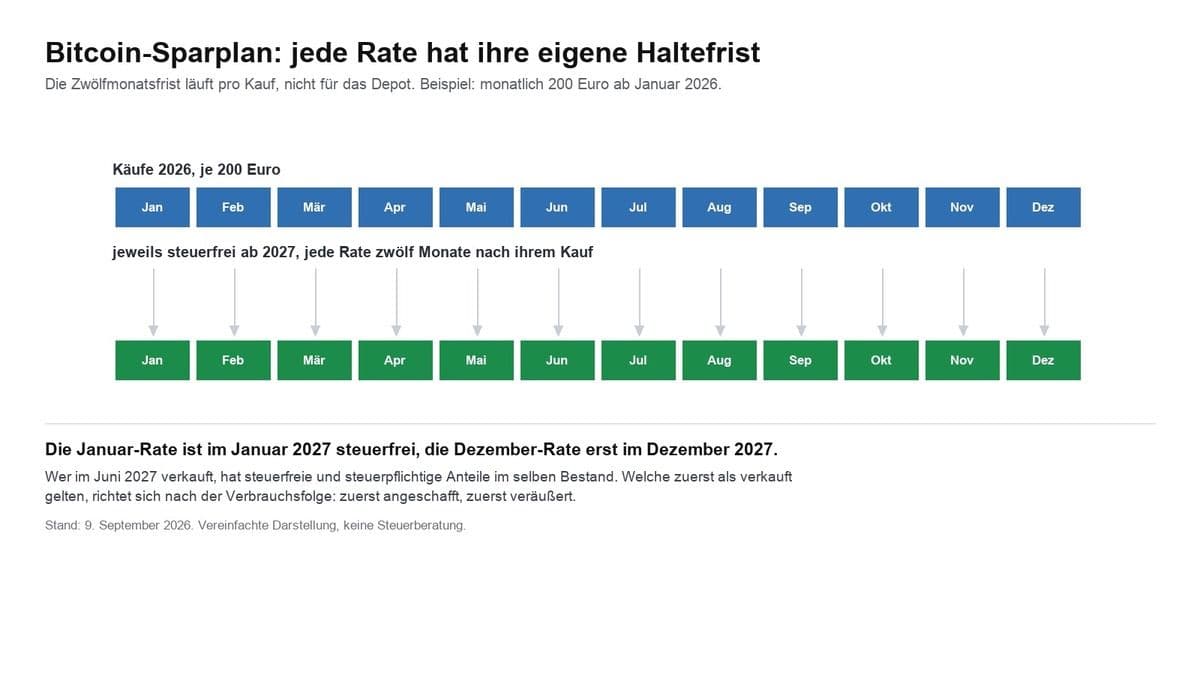
Para la clasificación cuenta el momento de adquisición de cada unidad, no el momento en que abriste la cuenta. Quien compra con regularidad, por ejemplo mediante un plan de ahorro, acumula así tramos de ambos mundos a uno y otro lado del cambio de año. Cómo repercute la fecha límite en las compras nuevas lo hemos tratado en detalle en el artículo sobre el plazo de tenencia y la protección de lo adquirido.
El cuello de botella de la compensación: cuando mengua la bolsa de ganancias
Aquí está el hallazgo de verdad, y resulta más benigno de lo que sugiere el atajo habitual. Una compensación determinada por operaciones privadas de transmisión no caduca en ninguna fecha. Carece de límite temporal y se mantiene hasta que surjan ganancias que encajen. Lo que cambiaría según el anteproyecto no es la vida útil de la compensación, sino la bolsa de ganancias contra las que puede aplicarse.
Esa bolsa mengua más despacio de lo que parece al principio. Quedan tres fuentes:
- Las carteras antiguas. Las monedas adquiridas antes de la fecha límite seguirían en el sistema anterior. Una venta dentro del plazo anual genera todavía una ganancia del parágrafo 23 contra la que la compensación se aplica.
- Otros bienes económicos. El parágrafo 23 no abarca solo criptoactivos. Las ganancias por la venta de oro físico, de objetos de colección o de saldos en divisa extranjera dentro del plazo anual pertenecen al mismo compartimento.
- Los inmuebles. También las ganancias por transmisión de inmuebles dentro del plazo de diez años se encuadran en el parágrafo 23.
Quien mantiene exclusivamente criptoactivos, tras la fecha límite solo compra más y deja reposar su cartera antigua más allá del plazo anual sí tiene, en cambio, un problema real: apenas surgen ya ganancias que encajen en el compartimento antiguo, y la compensación queda sin usar. No es una caducidad, es un funcionamiento en vacío.
Por qué realizar ganancias por sí mismo rara vez compensa
De esta situación se deriva a menudo el consejo de realizar ganancias todavía en 2026 para agotar la compensación. La idea se entiende en términos de cálculo y resulta arriesgada en términos económicos. Una venta con motivos exclusivamente fiscales altera tu posición en el mercado, cuesta comisiones y diferencial, y te expone al riesgo de tener que recomprar a un precio más alto. Que salga a cuenta depende de tu tipo impositivo personal, de la cuantía de la compensación y de los costes de negociación de tu proveedor. El lado de las comisiones se puede comprobar antes, por ejemplo con nuestra comparativa de los mejores exchanges de criptomonedas.
Recuperar la determinación de pérdidas: qué plazos rigen para ejercicios pasados
Muchos inversores nunca declararon sus pérdidas de los años 2022 a 2025, porque no había nada que pagar de todas formas. Esa compensación no existe entonces a efectos fiscales. Que pueda determinarse con posterioridad depende de si para el ejercicio en cuestión sigue siendo posible una liquidación. El parágrafo 10d, apartado 4, frase 4, vincula la determinación a las bases de tributación de la resolución del impuesto sobre la renta, y si una resolución puede aún modificarse se rige por la ley general tributaria alemana.
Dicho de forma sencilla: mientras para un ejercicio pueda presentarse todavía una declaración de la renta o una resolución siga abierta en términos procedimentales, cabe plantear una determinación. Si la resolución ha ganado firmeza y ya no puede modificarse, queda por regla general descartada. Esta calificación depende del caso concreto, en particular de las menciones de provisionalidad y de si existía obligación de declarar. Corresponde a un asesor fiscal, y este artículo no lo sustituye.
Importante en el lado probatorio: sin registros sólidos sobre el momento de adquisición, el coste de adquisición y el precio de transmisión resulta difícil hacer plausible una pérdida. Con tokens sin valor o retirados de cotización se añade que, por principio, no nace una pérdida del parágrafo 23 sin un acto de transmisión. Un token que solo ha caído de valor y sigue en la cartera no genera todavía nada a efectos fiscales.

Préstamo y validación: por qué estos rendimientos están en un tercer compartimento
Los rendimientos de préstamo y de participación en la validación no son ganancias de transmisión. Conforme al derecho vigente se recogen con regularidad como otros rendimientos del parágrafo 22, número 3, y tributan al tipo personal. El Tribunal Fiscal de Colonia resolvió el 26 de enero de 2026 que los rendimientos del préstamo de bitcoins no quedan sujetos al tipo fijo sino al tipo personal, a menudo más alto; la calificación no está por tanto cerrada de forma definitiva, y los recursos contra ese tipo de resoluciones son un asunto que abordamos en el artículo sobre la fiscalidad del préstamo.
Para tu compensación pendiente se sigue de ello lo siguiente: una pérdida por una venta de criptomonedas no minora tus rendimientos de préstamo. Esos rendimientos pertenecen a otra categoría de renta. Si el anteproyecto llegara a ser ley en esta forma, el préstamo y la validación migrarían a los rendimientos del capital, con lo que quedarían tan fuera del alcance de la compensación antigua como las futuras ganancias de transmisión de las compras nuevas.
Tres cifras que necesitas para tu propio cálculo
Antes de decidir nada necesitas tres valores, y documentados en lugar de estimados:
- La cuantía de tu compensación determinada según la última resolución de determinación, separada entre operaciones privadas de transmisión y capital mobiliario.
- El alcance de tu cartera antigua, es decir, qué unidades se adquirieron antes del 31 de diciembre de 2026 y cuántas plusvalías latentes acumulan.
- El coste de una realización en tu proveedor, esto es, la comisión de negociación y el diferencial sobre el importe que moverías.
Sin estas tres cifras, cualquier afirmación sobre si conviene vender antes del cambio de año es una conjetura. Con ellas se convierte en un cálculo que tú o tu asesoría fiscal podéis plantear en pocos minutos.
Comprobar tu compensación de pérdidas cripto: lo que te llevas de aquí
- Saca la resolución y comprueba si hay siquiera una compensación determinada. Fíjate en que las pérdidas de operaciones privadas de transmisión y las pérdidas de capital mobiliario figuren por separado. Si te falta la base para el contraste, ordena primero tus registros; los programas para ello están en la comparativa de programas fiscales y gestores de cartera.
- Ordena tu cartera por fecha de adquisición. Mientras el anteproyecto no se apruebe no cambia nada; si llega la decisión, el 31 de diciembre de 2026 determinará qué unidad queda en qué sistema. Quienes invierten con plan de ahorro deberían mirarlo con especial cuidado, porque allí cada ejecución es un tramo propio con su propia fecha de adquisición; qué proveedores documentan las ejecuciones con limpieza está en la comparativa de planes de ahorro en Bitcoin.
- Calcula los costes antes de cada realización. Comisiones y diferencial pueden devorar la ventaja fiscal, sobre todo en importes pequeños; las condiciones de los proveedores las encuentras en la comparativa de los mejores exchanges de criptomonedas. Una operación motivada por lo fiscal que perjudica en lo económico es un mal cambio.
El resumen sobrio: tu compensación de pérdidas no caduca. Solo pierde valor si nunca vuelves a obtener una ganancia que encaje en el mismo cajón. Que eso ocurra depende menos del legislador que de tu propio comportamiento en los próximos años.
(16 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar. Tampoco constituye asesoramiento fiscal: los proyectos legislativos cambian, así que deja las cuestiones fiscales concretas en manos de un asesor fiscal.)
Fuentes: parágrafo 23 EStG y parágrafo 10d EStG en la versión publicada en gesetze-im-internet.de, consultada el 16 de septiembre de 2026.
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
- El plazo de tenencia cripto se mantiene: la reforma del impuesto sobre la renta 2027 deja intacto el artículo 23
- Deducir una pérdida total en cripto: cuándo reconoce Hacienda las monedas sin valor
- Plazo de tenencia cripto: la petición 201716 termina el 15 de septiembre y qué ocurre después
- Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán