
Shiba Inu a diez días de los cinco años de su récord: lo que importa ahora es el plazo de tenencia
El 27 de octubre, el máximo histórico de Shiba Inu cumple cinco años y el precio está un 94,2 % por debajo. Para quien tiene SHIB en Alemania, de esa fecha no cuelga una cuestión de precio, sino el plazo de un año del párrafo 23 de la ley del impuesto sobre la renta.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
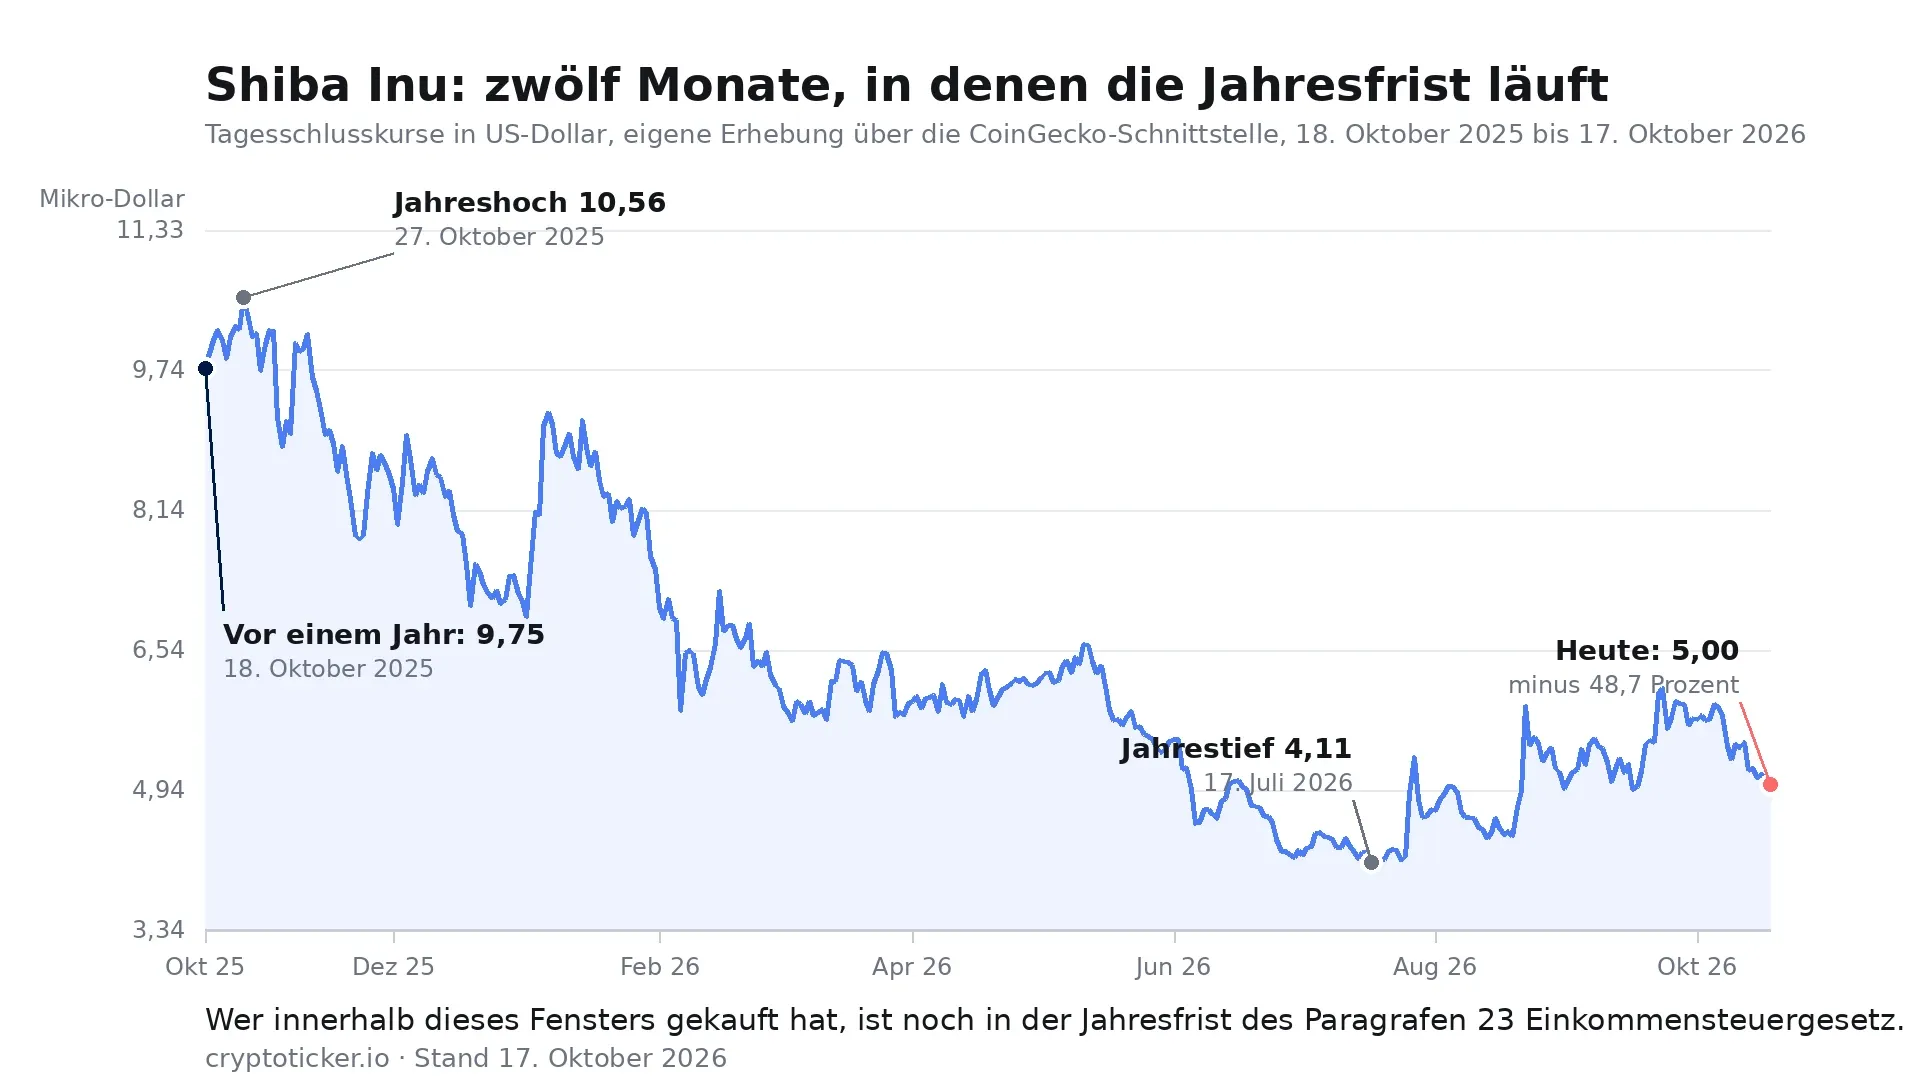
El 27 de octubre, el máximo histórico de Shiba Inu cumple cinco años. El precio se sitúa el sábado por la noche en 0,00000500 dólares, un 94,2 % por debajo de ese récord. Para los inversores en Alemania, sin embargo, de esa efeméride no cuelga una cuestión de precio, sino un plazo. Quien vende SHIB decide su fiscalidad por la fecha de adquisición y no por el nivel del precio, y la línea divisoria está en doce meses. La serie de precios de los últimos doce meses muestra cuánto hay en juego.
Qué ocurrió el 27 de octubre de 2021
El 27 de octubre de 2021, a las 19:54 UTC, SHIB cotizaba a 0,00008616 dólares. Sigue siendo el nivel más alto jamás registrado, según la base de precios CoinGecko, de la que proceden también las demás cifras de precio de este artículo. En euros, el máximo de aquel mismo día fue de 0,00007424 euros.
Desde el récord hasta el sábado por la noche se ha perdido un 94,2 %. Es la cifra más conocida sobre Shiba Inu y, al mismo tiempo, de la que menos se puede deducir. El récord describe un periodo en el que la inmensa mayoría de los tenedores actuales ni siquiera estaba invertida.
El precio el sábado por la noche: rango, volumen y capitalización
El sábado por la noche, a 17 de octubre, un SHIB cuesta 0,00000500 dólares o 0,00000445 euros. En las últimas 24 horas el precio se movió entre 0,00000495 y 0,00000511 dólares, una distancia de algo más del tres por ciento entre el mínimo y el máximo del día. La capitalización de todos los tokens en circulación alcanza los 2.950 millones de dólares, lo que coloca a SHIB en el puesto 37 entre todos los criptoactivos. En 24 horas cambiaron de manos 34,2 millones de dólares en SHIB.
En plazos más largos el cuadro es desigual. A siete días hay un descenso del 8,6 %, a 30 días del 3,3 %, mientras que a 60 días hay un avance del 12,3 %. A doce meses queda un retroceso del 48,6 %. Agosto y septiembre amortiguaron, por tanto, una parte de la caída de la primavera sin llegar a compensarla.
Qué ha cambiado desde el 16 de octubre
El 16 de octubre informamos aquí sobre los 42.480 millones de SHIB en la blockchain de Solana, que entonces valían allí unos 218.000 dólares. Desde entonces el precio se ha movido poco y la dirección nada: el cierre del 16 de octubre fue de 0,00000512 dólares y el nivel actual está un 2,4 % por debajo.
El nivel que en aquel artículo marcaba el suelo del rango de octubre sigue aguantando. Más revelador que el movimiento es lo que no llegó a pasar. El volumen de 34,2 millones de dólares del sábado está en el mismo orden de magnitud que los días anteriores. Las cifras no muestran ninguna oleada nueva de compradores ni de vendedores.
La oferta explica una parte de la distancia al récord
Una parte de la distancia al récord está en la oferta y no en el precio. De una cantidad inicial de mil billones de tokens, CoinGecko registra hoy todavía 589,50 billones como oferta total, de los cuales 589,24 billones están en circulación. La diferencia de unos 410 billones de tokens se remonta en lo esencial a 2021, cuando se destruyó la mayor parte de la cantidad transferida al cofundador de Ethereum Vitalik Buterin.
Para la capitalización eso significa que los 2.950 millones de dólares se reparten hoy entre una cantidad bastante menor que al arrancar el proyecto. Una comparación de precios a cinco años enfrenta, por tanto, dos cuentas distintas. Quien quiera medir la evolución con limpieza toma la capitalización y no el precio por token.
Las quemas corrientes financiadas con las comisiones de la blockchain Shibarium apenas cambian ese orden de magnitud. Su volumen lleva semanas en el entorno de unos cientos de millones de tokens al mes; frente a los 589 billones en circulación, eso supone una fracción inferior al uno por mil anual.
El plazo de un año está en el párrafo 23 de la ley alemana del impuesto sobre la renta
A efectos fiscales, los criptoactivos cuentan como otros bienes económicos. Así lo resolvió el Tribunal Fiscal Federal alemán el 14 de febrero de 2023 en el procedimiento IX R 3/22 para Bitcoin, Ether y Monero, y confirmó con ello la calificación que el Ministerio Federal de Finanzas sostiene desde 2022. La consecuencia está en el párrafo 23, apartado 1, frase 1, número 2 de la ley del impuesto sobre la renta: hay operación de venta privada cuando el periodo entre la adquisición y la enajenación no supera un año.
Una operación de venta privada es el hecho fiscal que nace cuando un bien del patrimonio privado se compra y se vuelve a vender dentro de ese plazo. Como enajenación cuenta no solo la reconversión a euros, sino también, según la sentencia del Tribunal Fiscal Federal, el canje por otro criptoactivo. Cambiar SHIB por USDT desencadena la misma operación que una venta contra euros.
Qué tramo se considera vendido primero cuando ha habido varias compras lo regula la ley de forma expresa solo para importes de divisa de la misma clase, donde la cantidad adquirida primero se tiene por enajenada primero. Para los criptoactivos, la circular del Ministerio de Finanzas de 6 de marzo de 2025, referencia IV C 1 - S 2256/00042/064/043, fija los detalles de la imputación y del registro. Sustituyó a la circular de 10 de mayo de 2022 e introdujo el término general de criptoactivos.
Día 365 y día 366: la línea divisoria fiscal
El plazo es rígido y actúa en ambos sentidos. Dentro de los doce meses una ganancia tributa, y al tipo personal del impuesto sobre la renta, no al 25 % de la retención a cuenta. Una pérdida dentro de esos doce meses sí es aprovechable fiscalmente.
Pasados los doce meses, el signo de la ventaja se invierte. Una ganancia queda entonces totalmente exenta, sea cual sea su importe. Una pérdida, en cambio, carece de efecto fiscal: nace fuera de una operación de venta privada y no se compensa con nada.
Justo ahí una serie de precios se vuelve elocuente. Quien compró por 1.000 dólares el 18 de octubre de 2025 obtuvo unos 102,5 millones de SHIB a un precio de 0,00000975 dólares. Esa cantidad vale todavía 513 dólares el sábado por la noche, una minusvalía de 487 dólares. Para esa compra el plazo de un año vence estos días. Si se vende antes, surge una pérdida aprovechable de 487 dólares. Si se vende después, fiscalmente no surge nada.
La cuenta está en dólares porque la serie de precios está en dólares. Para Hacienda cuenta el importe en euros al cambio del día, y ese dato lo da el informe fiscal de un exchange o una herramienta de cartera. Qué proveedores muestran con limpieza el plazo de tenencia de cada tramo lo recoge nuestra comparativa de programas fiscales para cripto.
El umbral de 1.000 euros es un límite, no una reducción
El párrafo 23, apartado 3, frase 5 lo dice literalmente: las ganancias quedan exentas cuando la ganancia total obtenida de las operaciones de venta privada en el año natural ha sido inferior a 1.000 euros. El umbral está en 1.000 euros desde 2024; antes eran 600 euros.
Dos detalles deciden la factura fiscal. Primero, cuenta la ganancia total de todas las operaciones de venta privada del año natural en conjunto, no la venta aislada. Quien además de SHIB vende con ganancia oro o una colección dentro del plazo lo mete todo en el mismo saco. Segundo, es un límite y no una reducción. Con 999 euros de ganancia total todo queda exento; con 1.000 euros tributa el importe íntegro, y no solo el euro que sobrepasa la línea.
Para las posiciones pequeñas en SHIB eso tiene una consecuencia tranquilizadora: quien se mantiene por debajo del umbral en todo el año no necesita acertar el plazo al día exacto. La obligación de documentación no se ve afectada, porque si se cuestiona hay que poder acreditar que el límite se respetó.
Pérdidas de 2026: con qué se pueden compensar
Una pérdida procedente de una operación de venta privada no va al saco general de pérdidas. El apartado 3, frase 7 la acota expresamente: las pérdidas solo pueden compensarse hasta el importe de la ganancia que el contribuyente haya obtenido en el mismo año natural por operaciones de venta privada. Una pérdida en SHIB no se compensa, por tanto, con el salario, con ingresos de alquiler ni con ganancias en acciones.
Lo que sobra no se pierde, según la frase 8. El resto reduce los rendimientos de operaciones de venta privada del año inmediatamente anterior o de los años siguientes. Una pérdida de 2026 puede llevarse hacia atrás a 2025 si allí había ganancias de la misma clase y, en caso contrario, hacia adelante sin límite temporal. El importe restante lo fija Hacienda, y para ello hay que declararlo en el formulario Anlage SO.
Aquí importa la diferencia con la pérdida total, por ejemplo en un proyecto cerrado o una cartera perdida. El plazo no actúa allí del mismo modo, porque falta la enajenación. Lo que rige en esos casos lo hemos escrito en nuestro artículo sobre el tratamiento fiscal de la pérdida total.
La fecha límite para todo esto es el 31 de diciembre de 2026. Una venta el 2 de enero cae en un año natural nuevo y allí se encuentra con otras ganancias, o con ninguna.

La reforma del plazo de tenencia sigue pendiente
Los doce meses no son una constante natural. En Berlín se habla desde hace años de suprimir o alargar el plazo de tenencia para los criptoactivos, y el asunto reaparece en cada legislatura. Si llegara un cambio, movería justamente la línea de la que trata este artículo.
Por ahora no hay afirmaciones fiables. En qué punto está el asunto, qué redacciones circulan y qué se ha oído en el Ministerio de Finanzas lo seguimos de forma continua en nuestra página sobre el estado de la reforma del plazo de tenencia cripto. Mientras allí no figure otra cosa, rige el derecho vigente, y el derecho vigente conoce el plazo de un año.
Nuestra valoración: la distancia al récord es la cifra más ruidosa
Desde el punto de vista de la redacción, el 94,2 % de distancia al récord es la cifra más citada y la menos aprovechable sobre Shiba Inu. Ese valor mide un periodo de cinco años en el que la oferta en circulación, el mercado y el conjunto de tenedores han cambiado. Las pruebas están arriba: 589,24 billones de tokens en circulación frente a una cantidad inicial de mil billones, y una capitalización de 2.950 millones de dólares que se compone de otra manera que en 2021.
La ventana de doce meses, en cambio, sí es aprovechable, porque coincide con el plazo fiscal. Allí hay un retroceso del 48,6 %, un máximo anual de 0,00001056 dólares el 27 de octubre de 2025 y un mínimo anual de 0,00000411 dólares el 17 de julio de 2026. Quien compró dentro de esa ventana tiene una decisión que tomar, y lleva fecha. Quien compró antes ya no tiene nada que decidir a efectos fiscales.
En contra cabe decir que la fiscalidad nunca debería decidir por sí sola una venta. Una pérdida que se realiza solo para poder compensarla es una pérdida real y no un apunte contable. Y el umbral hace que para muchas posiciones la pregunta sencillamente no se plantee.
Plazo de tenencia de SHIB: tras un año la pérdida ya no cuenta
- Descarga el informe fiscal o la exportación de operaciones de tu propio exchange y anota la fecha de adquisición de cada tramo. Qué plataformas entregan una exportación aprovechable figura en nuestra comparativa de exchanges cripto.
- Marca qué tramos estarán aún por debajo de los doce meses el 31 de diciembre de 2026. Solo para esos una venta es siquiera un hecho fiscal.
- Comprueba si en 2026 hay otras ganancias de operaciones de venta privada con las que compensar una pérdida. Una herramienta de cartera se encarga de esa cuenta; el deber de conservar los justificantes se mantiene.
(17 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Tampoco constituye asesoramiento fiscal. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar. La pérdida total del capital invertido es posible con los criptoactivos.)
Preguntas frecuentes sobre Shiba Inu y el plazo de tenencia
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
- Precio de Shiba Inu en 0,00000538 dólares, un 8,6 % de caída en un día: el plazo de un año decide la venta
- Predicción de Shiba Inu: qué revisar en SHIB antes de la fecha límite del 31 de diciembre
- Shiba Inu un 93,4 % por debajo de su récord: el 31 de diciembre de 2026 separa los SHIB antiguos de los nuevos
- Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
October 1, 2026 8:30 PM
Shiba Inu, predicción de precio antes del vértice del triángulo del 4 de octubre: qué niveles deciden ahora
La cotización de Shiba Inu se sitúa el jueves por la tarde en 5,73 millonésimas de dólar, y el triángulo de mínimos ascendentes y máximos descendentes vence el 4 de octubre según un análisis de Blockchain.News. Qué niveles se derivan de ello, qué da realmente de sí la estacionalidad de octubre y qué plazo deben cumplir aún los tenedores alemanes de SHIB antes del cambio de año.

September 8, 2026 2:20 AM
Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
October 1, 2026 2:41 AM
Predicción de Shiba Inu: 589 billones de tokens y lo que importa ahora para el objetivo de precio
Un céntimo por SHIB equivaldría a 5,89 billones de dólares de valor de mercado, tres veces y media Bitcoin. Qué dice la cantidad en circulación sobre objetivos de precio realistas y qué plazo fiscal corre ahora para los inversores en Alemania.

September 27, 2026 2:22 PM
Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
September 16, 2026 8:18 PM
Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
October 5, 2026 5:30 PM
El precio de Shiba Inu sube un 4,4 %: más fuerte que el mercado, pero 88 billones de SHIB están en los exchanges
Shiba Inu suma un 4,4 % el lunes y es así el más fuerte de los seis grandes nombres. Al mismo tiempo, 88,08 billones de SHIB por valor de 525 millones de dólares están en los mercados de negociación, casi cinco veces un día de volumen.
October 14, 2026 2:18 AM
Shiba Inu hoy: nivel diario más bajo desde el 18 de septiembre
Shiba Inu cotiza a 0,00000521 dólares y su valor del día, 0,00000516 dólares, es el más bajo desde el 18 de septiembre. A 30 días, en cambio, la moneda apenas se mueve, y la tasa de rotación explica por qué SHIB cae más que Dogecoin.
September 16, 2026 2:24 PM
Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
September 28, 2026 2:26 PM
Shiba Inu por debajo de seis millonésimas de dólar: 477 millones de tokens quemados son el 0,000081 % de la oferta
El precio de Shiba Inu se sitúa el 28 de septiembre de 2026 en 0,0000056 dólares y ha perdido un buen 6 % en 24 horas, pese a que en los últimos 30 días se destruyeron 476,96 millones de SHIB. El cálculo que hay detrás explica por qué la quema no sostiene el precio y qué cuenta fiscalmente para los titulares en Alemania antes del cambio de año.
October 6, 2026 11:29 PM
El plazo de tenencia de criptomonedas ante la comisión de peticiones el 12 de octubre: lo que importa ahora
La comisión de peticiones del Bundestag debate el plazo de tenencia de criptomonedas el lunes 12 de octubre de 2026 a partir de las 12 horas en sesión pública, con representantes del Gobierno federal para responder preguntas. Dos días después, el Consejo de Ministros debe decidir sobre el anteproyecto que suprime el plazo de un año para las compras a partir de 2027.
September 9, 2026 5:18 PM
Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
October 6, 2026 5:37 AM
Bitcoin por una tarjeta regalo: qué significa pagar con cripto para tu plazo de tenencia
Pagar una tarjeta regalo con Bitcoin es una venta a efectos fiscales. Qué cuenta como precio de transmisión, cuándo se aplica el plazo de tenencia de doce meses y los cuatro justificantes que espera Hacienda.
September 25, 2026 2:17 PM
El XRP salta a 1,56 dólares: qué comprobar ahora en vía de compra, plazo de tenencia y apalancamiento
El XRP cotiza a 1,56 dólares el 25 de septiembre de 2026, un 6,85 % más en el día y un 16,64 % más en la semana. Qué muestran realmente los datos on-chain y las entradas en los ETF estadounidenses, y qué deben comprobar ahora los inversores en Alemania en vía de compra, plazo de tenencia, apalancamiento y custodia.
September 8, 2026 11:25 PM
Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.
October 7, 2026 11:24 AM
4,79 % de caída con una rotación del 2,53 %: el nivel que decide la predicción de Shiba Inu
Shiba Inu cotiza a 0,00000557 dólares y pierde un 4,79 % en 24 horas, más que cualquier otra de las seis criptomonedas grandes. Dogecoin cede un 3,66 % y se negocia tres veces más intensamente en relación con su tamaño, lo que encarece la salida de SHIB.
September 25, 2026 11:27 PM
Vender bitcoin de forma privada: qué impuesto se paga en Alemania y qué justificantes necesitas
En la venta directa a un particular rige el mismo plazo de un año que en un exchange, pero el informe fiscal no existe. Esta guía te muestra el cálculo, el límite de 1.000 euros y los justificantes que quiere ver la administración.
September 7, 2026 8:26 AM
El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
Corrección del 8 de octubre de 2026: la ley de reforma del impuesto sobre la renta 2027, aprobada por el Consejo de Ministros alemán el 2 de septiembre, no regula los criptoactivos. De ello no se seguía que el plazo de tenencia se mantenga. Un anteproyecto aparte del Ministerio Federal de Finanzas, fechado el 30 de septiembre, lo suprimiría para todo lo adquirido después del 31 de diciembre de 2026. El Consejo de Ministros debe decidir el 14 de octubre.
October 15, 2026 5:18 AM
Plazo de tenencia de criptomonedas: el Consejo de Ministros alemán no decide y el 31 de diciembre sigue siendo la fecha clave
El Consejo de Ministros alemán no adoptó el acuerdo esperado para el 14 de octubre de 2026 sobre la supresión del plazo de tenencia de un año para las cripto; el borrador sigue en consulta interministerial. Hasta que haya una nueva norma, las ganancias siguen exentas tras un año de tenencia, y la fecha límite del 31 de diciembre de 2026 que cita el borrador separa las tenencias antiguas de las nuevas.
October 2, 2026 8:26 PM
Predicción de Shiba Inu: 1.005 transacciones de Shibarium hoy, objetivos hasta 0,0000399 dólares
Shibarium ha procesado 612,8 millones de transacciones desde su lanzamiento y este viernes se le sumaron 1.005. Qué implica esa distancia para la predicción del precio de Shiba Inu, qué objetivos citan los paneles de analistas y qué parte de ello afecta a tu declaración.
August 16, 2026 7:18 AM
Tarjeta de crédito cripto e impuestos en Alemania: por qué cada pago es una venta
Pagar con una tarjeta de crédito cripto equivale fiscalmente a vender tus monedas. Qué supone eso para el plazo de tenencia, el umbral de exención y tus obligaciones de prueba, y qué modelo de tarjeta reduce el trabajo.
September 24, 2026 11:23 AM
Uniswap cae un 11,8 por ciento tras un mes al 114 por ciento: qué comprobar en toma de beneficios, plazo de tenencia y apalancamiento
UNI perdió un 11,75 por ciento el miércoles por la mañana, pero sigue un 113,85 por ciento arriba en el mes. Quien realice ganancias ahora activa en Alemania, casi con seguridad, una transmisión sujeta a tributación.
September 14, 2026 11:28 AM
¿Recoger las plusvalías de Ethereum o esperar al plazo de tenencia? Lo que el salto del precio significa para tus impuestos
El éter alcanzó el 11 de septiembre de 2026 su nivel más alto desde finales de enero y muchos se preguntan si conviene vender ahora. En Alemania la respuesta depende primero de la fecha de compra: calculamos qué tramos están exentos y cuáles de ellos están realmente en ganancia.
October 7, 2026 5:22 PM
Predicción del precio de XRP, 1,4445 dólares y un estreno bursátil de XRPN aplazado: qué vigilar ahora
XRP se sitúa en 1,4445 dólares el 7 de octubre, un 4,4 % por debajo del día anterior. Tres citas marcan la semana: el estreno bursátil de XRPN el 12 de octubre, la audiencia sobre el plazo de tenencia ese mismo día y el consejo de ministros el 14 de octubre.
September 26, 2026 2:23 AM
El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
September 24, 2026 5:16 AM
Cumbre Trump-Xi en la Casa Blanca: qué posiciones cripto revisar antes de la cita
Xi Jinping visita hoy a Donald Trump en visita de Estado, y el mercado de criptomonedas llega a la cita con las ganancias de una semana excepcionalmente fuerte. Qué revisar en apalancamiento, plazo de tenencia y custodia antes del primer titular.
September 9, 2026 5:26 PM
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
Las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal, de hasta el 45 %. Qué genera impuestos, cómo se calcula el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué cambiaría el anteproyecto a partir de 2027.
October 11, 2026 5:29 AM
Coinbase Card sin comisión por transacción: lo que hay que saber sobre el canje y el plazo de tenencia
Coinbase no cobra comisión por transacción al pagar con la tarjeta. Se vuelve cara en dos puntos que no figuran en ningún tique de caja: el canje del saldo y el plazo de tenencia.
También te podría interesar