
Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.




¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Si compraste tus criptoactivos antes del 31 de diciembre de 2026, o los compras hasta esa fecha, para ellos no cambia nada según el estado actual del borrador: mantener un año y vender después libre de impuestos. Solo los criptoactivos adquiridos o recibidos después del 31 de diciembre de 2026 pasarían a tributar como rendimientos del capital. Así lo recoge un anteproyecto del Ministerio Federal de Hacienda alemán de mediados de agosto, adelantado por el diario WELT el 8 de septiembre de 2026 y reproducido con cita expresa de la fuente por el medio especializado Blocktrainer. Nada de esto está aprobado todavía, y esas dos frases juntas describen tu situación: una fecha límite concreta en un documento que aún tiene por delante todo el camino legislativo.
Este artículo explica qué significa el borrador para un plan de ahorro en curso, para las compras escalonadas y para las monedas procedentes de staking y lending, qué justificantes deberías asegurar ya, y por qué nuestra propia noticia de ayer parece decir a primera vista lo contrario.
Plazo de tenencia cripto, protección de lo adquirido y fecha límite: el marco legal alemán en 2026
Mientras no haya una ley en vigor, la regulación actual sigue aplicándose sin cambios. Las ganancias por la venta de criptomonedas en el patrimonio privado tributan conforme al artículo 23 de la ley alemana del impuesto sobre la renta (EStG) cuando entre la adquisición y la venta transcurre menos de un año. Quien mantiene más de un año vende libre de impuestos. Este plazo de tenencia de un año rige tanto para Bitcoin como para cualquier otra moneda en el patrimonio privado.
Para los inversores en cripto eso significa, en la práctica: el anteproyecto no cambia nada en tu declaración de la renta del año 2026. Las ganancias cripto que realices este año dentro del plazo anual siguen tributando a tu tipo personal del impuesto sobre la renta, y las ventas posteriores al vencimiento del plazo siguen exentas. El cambio fiscal del que aquí se habla afectaría, como muy pronto, a las adquisiciones del año 2027.
La diferencia entre especulación a corto plazo y tenencia a largo importa porque hoy decide la carga fiscal y el borrador la eliminaría. Justo eso convierte la fecha límite en un ejercicio de cálculo para los tenedores de grandes carteras de Bitcoin: el valor de la regla antigua crece con cada año que una posición permanece intacta de todos modos.
Qué establece en concreto el anteproyecto alemán sobre el plazo de tenencia
Un anteproyecto ministerial es la versión de trabajo de una ley que redacta una unidad técnica del ministerio competente antes de que el consejo de ministros, el Bundestag y el Bundesrat se ocupen siquiera del asunto. No es derecho vigente, sino el primer lugar en el que una intención política adquiere artículos y fechas.
Según la reproducción del reportaje de WELT, este borrador contiene tres determinaciones que antes no eran públicas. Primera, las ganancias por la venta de criptoactivos pasarían a tributar con independencia del plazo de tenencia y quedarían sujetas, en principio, a la retención liberatoria como rendimientos del capital. Segunda, la ley entraría en vigor el 1 de enero de 2027. Tercera, las nuevas disposiciones alcanzarían exclusivamente a los criptoactivos adquiridos o recibidos después del 31 de diciembre de 2026.
La motivación que aporta el borrador, según el reportaje, es notablemente sobria: por su uso especulativo, su elevada liquidez y su falta de desgaste, los criptoactivos se asemejarían más a las inversiones de capital clásicas que a los bienes económicos corrientes. Con ello desaparece la base dogmática del tratamiento actual. Hasta ahora, Bitcoin y otras monedas en el patrimonio privado se consideran «otros bienes económicos», cuya venta constituye una operación de transmisión privada conforme al artículo 23 de la ley del impuesto sobre la renta.
Por qué el 31 de diciembre de 2026 es la fecha límite decisiva
El plazo de tenencia de un año, llamado también regla del año o plazo de especulación, es el intervalo entre adquisición y venta tras cuyo transcurso una ganancia en el patrimonio privado queda exenta. Ese plazo depende del momento de adquisición de cada moneda, no de tu fecha de venta ni del año natural.
Precisamente por eso la fecha límite del borrador actúa como una línea divisoria que atraviesa tu cartera. Un Bitcoin que compraste en marzo de 2025 sería cartera antigua. Un Bitcoin que compres el 15 de diciembre de 2026 también sería cartera antigua, aunque su plazo anual no venza hasta diciembre de 2027. La compra del 3 de enero de 2027 sería cartera nueva y, por tanto, tributaría según el borrador, por mucho tiempo que la mantengas.
Para ti eso significa: lo determinante es el día en que compras, no el día en que vence el plazo. Quien tenía previsto de todos modos ampliar su posición en el primer trimestre de 2027 dispone, con el borrador actual, de un argumento para adelantar esa compra. Ahora bien, quien decide sobre una cuestión patrimonial de esta magnitud debería separar dos cosas: la fecha límite está en un borrador, mientras que tu decisión de compra es real y cuesta dinero.
En el debate suele pasarse por alto un segundo punto. El límite exento de 1.000 euros para las operaciones de transmisión privadas del artículo 23 EStG es un límite, no una reducción: quien lo supera en un euro tributa por la ganancia íntegra, no solo por la parte que excede. Ese límite está ligado a la sistemática actual. Si los criptoactivos pasan a los rendimientos del capital, allí se aplica en su lugar el mínimo exento del ahorrador, que rige para todos los rendimientos del capital en conjunto y que muchos inversores ya agotan con intereses y dividendos.
¿Existe en Alemania protección para tu cartera antigua?
En derecho tributario, la protección de lo adquirido significa que una norma nueva solo rige para situaciones futuras y que las posiciones ya adquiridas se tratan conforme al derecho antiguo. Según la información publicada hasta ahora, el anteproyecto prevé exactamente eso: el Gobierno federal renunciaría a incluir retroactivamente las carteras existentes.
Esa es la noticia de fondo más importante de este borrador y supone el alivio para todos los que llevan años manteniendo. Hasta el 8 de septiembre de 2026 estaba abierto si las carteras antiguas quedarían protegidas siquiera. El portal especializado extraETF había calificado esa cuestión expresamente de no resuelta en julio y había señalado la protección de lo adquirido como «la cuestión más importante para muchos inversores». El borrador la responde por primera vez con una fecha.
Jurídicamente, el camino resulta previsible. La protección de la confianza legítima es un principio constitucional que solo admite la retroactividad desfavorable dentro de límites estrechos, y el legislador ya lo ha aplicado en reformas comparables. Cuando en 2009 se introdujo la retención liberatoria, las carteras antiguas de acciones y fondos permanecieron bajo el antiguo plazo de especulación. El paralelismo no es una garantía, pero explica por qué es más probable un borrador con fecha límite que una reforma que lo abarque todo con efecto retroactivo.

¿Cuándo se suprimiría el plazo de tenencia y cuándo se aplicaría la retención?
El borrador separa dos fechas que en el debate público suelen confundirse. La ley en sí entraría en vigor el 1 de enero de 2027. La retención en la fuente propiamente dicha, en la que los proveedores de servicios cripto retienen el impuesto directamente y lo ingresan en Hacienda, no comenzaría, según el reportaje, hasta enero de 2028.
Ese periodo transitorio no es generosidad, sino una concesión técnica. Un exchange solo puede retener correctamente si sabe cuándo y a qué precio adquiriste tus monedas. En posiciones depositadas desde una cartera propia o desde otra plataforma, no lo sabe. Por eso el borrador prevé que los proveedores puedan apoyarse en parte en tus propios datos sobre el momento y el coste de adquisición.
¿Y si esos datos no pueden determinarse? Entonces se aplicaría una base imponible a tanto alzado: una retención sobre el 50 % de los ingresos de la venta. Con ello no se quiere decir un tipo impositivo del 50 %, sino la presunción de que la mitad de tu importe de venta fue ganancia. Quien venda una posición con una revalorización pequeña y no aporte justificantes tributaría claramente de más y tendría que recuperar el dinero por la vía de la declaración. Esa es la verdadera razón por la que tus justificantes de adquisición valen dinero a partir de ahora.
Qué significa la fecha límite para tu plan de ahorro en Bitcoin en curso
Un plan de ahorro no compra una vez, sino cada mes, y cada una de esas ejecuciones es una adquisición propia con su propia fecha. Si tu plan de ahorro se prolonga más allá del cambio de año 2026/2027, según el borrador se parte en dos grupos: todas las cuotas hasta diciembre de 2026 incluido serían cartera antigua con plazo de tenencia, y todas las cuotas desde enero de 2027 serían cartera nueva bajo la retención liberatoria.
En la práctica eso significa sobre todo contabilidad. En la venta, los criptoactivos de una misma cartera se rigen habitualmente por el principio FIFO, según el cual las monedas compradas primero se consideran vendidas primero. Cuando coexisten dos regímenes fiscales, la asignación decide si una venta está exenta o queda sujeta a la retención liberatoria. Cómo encajan plazo de tenencia, FIFO y límite exento en las compras mensuales lo hemos desarrollado en detalle en nuestra guía sobre el plan de ahorro en Bitcoin y su fiscalidad.
Un registro limpio de tus compras deja de ser, por tanto, una mera tarea aplicada para la declaración: es la prueba de a qué bloque pertenece una posición. Quien no quiera llevarlo en una hoja de cálculo encontrará en nuestra comparativa de software fiscal cripto y rastreadores de cartera programas que extraen automáticamente los datos de adquisición de los exchanges y asignan correctamente las ventas FIFO.
Staking, lending y airdrops: lo que se recibe cuenta desde la fecha límite
Según la información publicada, el borrador no afecta solo a las compras. Los rendimientos del lending clásico, es decir, el préstamo de monedas con intereses, y del staking pasivo, en el que depositas monedas para asegurar una red y recibes a cambio nuevas unidades, pasarían a tributar como rendimientos del capital. También para eso parece prevista una regla transitoria anclada en la misma fecha límite: quedan comprendidos los criptoactivos recibidos después del 31 de diciembre de 2026.
La diferencia con la compra está en la palabra «recibir». En una recompensa de staking no hay un momento de compra que tú determines; lo decisivo es el día en que las unidades pasan a estar bajo tu poder de disposición. Quien deja sus recompensas meses en el contrato y solo las reclama más tarde desplaza posiblemente la recepción más allá de la fecha límite. Que esa interpretación se sostenga depende de la versión final de la ley y de a partir de cuándo existe fiscalmente poder de disposición. Para una decisión sobre importes elevados, eso es un caso para el asesor fiscal, no para una regla general.
Qué criptoactivos excluye expresamente el borrador
La nueva categoría en torno a la que está construido el borrador se denomina, según el reportaje, «criptoactivos de intercambio». No todo activo digital entra en ella. Quedarían excluidos, entre otros, los tokens no fungibles, es decir, los tokens no intercambiables que representan un único objeto digital, además de los tokens financieros, que representan digitalmente un derecho titulizado como un bono o una participación, así como otros criptoactivos destinados a transmitir un valor real. Tampoco determinadas stablecoins entrarían en la nueva categoría.
Esta delimitación es más que una nota al pie, porque contribuye a decidir qué parte de tu cartera se vería afectada siquiera. Al mismo tiempo, es el punto en el que la experiencia dice que un borrador cambia más a lo largo del procedimiento: las definiciones que incluyen o excluyen toda una clase de activos concentran la mayoría de las alegaciones en el trámite de audiencia.
Retención liberatoria o tipo personal: 21.100 euros sobre la misma ganancia
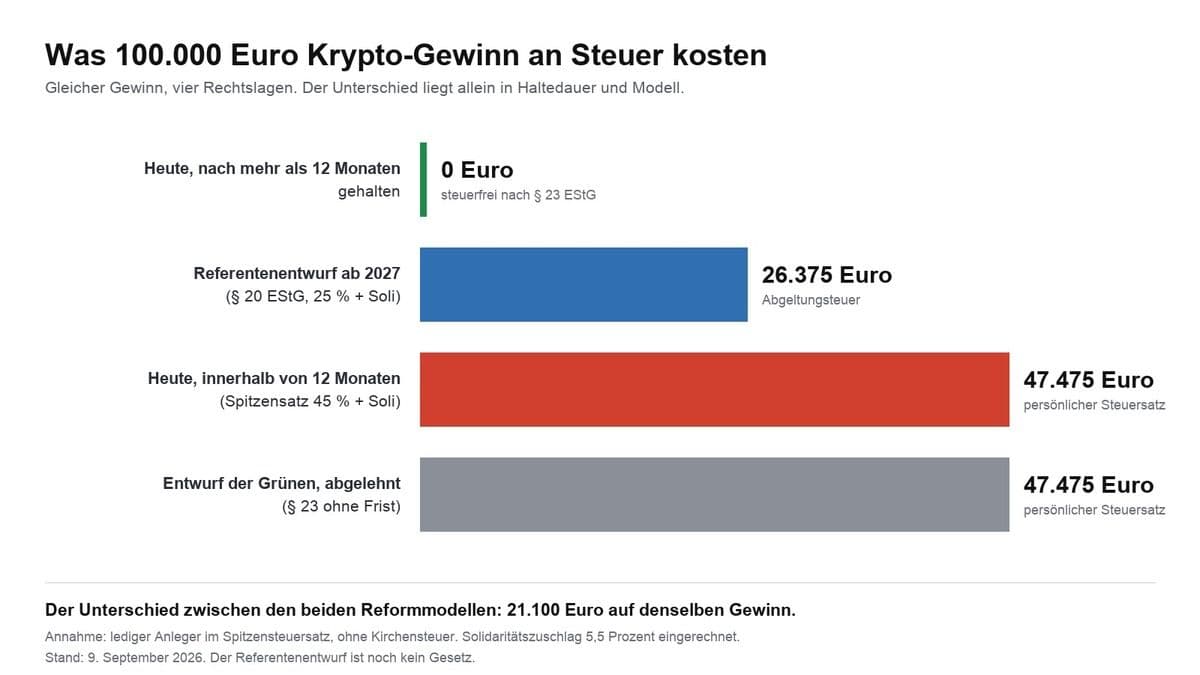
Que el anteproyecto opte por la retención liberatoria no es un detalle menor. Antes del anteproyecto había dos modelos sobre la mesa: el del Consejo de Ministros del 6 de julio de 2026, que convierte las ganancias cripto en rendimientos del capital según el § 20 EStG, y una proposición en el Bundestag (Drucksache 21/5752, de 5 de mayo de 2026) que mantiene los criptoactivos en el § 23 EStG pero suprime el plazo de un año. En ese caso se aplica el tipo personal.
El cálculo siguiente supone una venta con 100.000 euros de ganancia tras más de doce meses de tenencia, sin impuesto eclesiástico y sin otras operaciones privadas de transmisión en el mismo año.
| Situación jurídica | Tipo impositivo | Impuesto sobre 100.000 euros | Referencia |
|---|---|---|---|
| hoy, § 23 EStG tras 12 meses | 0 % | 0 euros | 12 de agosto de 2026 |
| modelo § 20 EStG (consejo de ministros) | 26,375 % | 26.375 euros | acuerdo de 6 de julio de 2026 |
| modelo § 23 EStG con tipo marginal del 42 % | 44,31 % | 44.310 euros | BT-Drs. 21/5752, de 5 de mayo de 2026 |
| modelo § 23 EStG con tipo máximo del 45 % | 47,475 % | 47.475 euros | BT-Drs. 21/5752, de 5 de mayo de 2026 |
La horquilla entre el modelo del ministerio y la proposición en el tipo máximo asciende así a 21.100 euros sobre una misma ganancia.
Un detalle que falta en la mayoría de las exposiciones: el recargo de solidaridad actúa de forma distinta en cada modelo. Sobre la retención liberatoria se exige sin límite exento; sobre el impuesto sobre la renta liquidado por declaración, solo a partir de un umbral. Con los tipos marginales aquí supuestos, del 42 y el 45 %, ese umbral queda ampliamente superado y el recargo se devenga. Con ganancias menores y con pocos ingresos adicionales el resultado puede ser otro, y justo por eso la afirmación general de que «la cripto va a salir más cara» vale tan poco.
El punto que pone el debate del revés viene de la CDU. El diputado Olav Gutting calculó el 31 de julio de 2026 qué significa el modelo del ministro de Finanzas para quienes venden a corto plazo: quien vende hoy dentro del plazo de un año paga su tipo personal, de hasta el 45 %. Con el modelo del § 20 serían de forma uniforme un 25 % más el recargo de solidaridad.
La reforma aliviaría así precisamente al daytrader con ingresos altos y gravaría al inversor a largo plazo, que hasta ahora podía vender exento tras doce meses. Es lo contrario de la intención declarada, y vale con independencia de la postura que se tenga sobre el plazo de tenencia.

Por qué nuestra noticia de ayer dice otra cosa, y ambas son ciertas
El 7 de septiembre de 2026 informamos de que la ley de reforma del impuesto sobre la renta 2027, que el consejo de ministros federal aprobó el 2 de septiembre, deja intacto el artículo 23 EStG y de que, por tanto, el plazo de tenencia cripto se mantiene de momento. Aquello era correcto y lo sigue siendo. Un acuerdo del consejo de ministros afecta exactamente a la ley que está sobre la mesa, y en esa ley no había nada sobre el plazo de tenencia.
El anteproyecto del que aquí se trata es otro documento de otra fase del procedimiento. Se encuentra, según el reportaje, en la llamada coordinación temprana, es decir, en la fase inicial de acuerdo entre la Cancillería Federal y los ministerios implicados, y el 2 de septiembre no fue objeto del acuerdo del consejo de ministros. Dos afirmaciones que parecen contradecirse describen, pues, dos procesos distintos.
Esta doble vía es característica de la fiscalidad cripto en Alemania y explica por qué los titulares sobre este tema se contradicen tan a menudo. La intención política está acreditada desde el proyecto gubernamental de presupuestos federales para 2027, que el ministro de Hacienda Lars Klingbeil explicó en persona en la rueda de prensa federal de julio de 2026. El camino hacia allí discurre por varios procedimientos legislativos en paralelo, y en cada momento solo uno de ellos lleva las reglas cripto.
Para situarse ayuda una secuencia sencilla. Al principio estaba el proyecto de presupuestos con la reforma fiscal cripto anunciada. De ahí sale un anteproyecto en el ministerio, como el que ahora consta para mediados de agosto de 2026. De él surge, tras la coordinación entre ministerios, un proyecto de ley del Gobierno que aprueba el consejo de ministros, y solo ese llega al Bundestag y al Bundesrat como proyecto de ley. Cada una de esas fases puede desplazar todavía plazos, definiciones y la protección de lo adquirido.
Quien quiera calibrar las consecuencias para sus propias ganancias cripto no debería, por tanto, leer cada titular como una decisión, sino fijarse en qué fase describe cada noticia. Seguimos este procedimiento en nuestro bloque temático sobre fiscalidad cripto y allí anotamos las fechas.
¿Habrá un impuesto sobre las criptomonedas en Alemania a partir de 2027?
Un impuesto cripto como tributo propio no existe ni debe existir según el borrador. Lo que cambiaría es la calificación: de las operaciones de transmisión privadas del artículo 23 EStG a los rendimientos del capital con retención liberatoria. Las ganancias en cripto ya tributan hoy si vendes dentro del año y superas el límite exento.
Para la cuestión de si la nueva regulación te alcanza siquiera a partir de 2027 cuenta, por tanto, una sola cosa: la fecha de adquisición de tus monedas. Si te alcanza, el efecto sería de doble filo. La retención liberatoria, con su tipo único, puede resultar más ventajosa que el tipo personal del impuesto sobre la renta que hoy desencadena una venta dentro del año. La exención tras un año, que se conservaría para las carteras antiguas, supera a ambas.
Qué deberías documentar hasta el 31 de diciembre de 2026
Con independencia de que el borrador llegue a ser ley, hay algo que gana valor en cualquier escenario: la prueba sin lagunas de cuándo adquiriste qué y a qué precio. Si la fecha límite se convierte en ley, esa fecha decidirá el bloque. Si no, necesitarás esos mismos justificantes para el plazo de tenencia.
Asegúrate, por tanto, todavía este año los historiales completos de transacciones de todos los exchanges que utilizas, como archivo en tu propio ordenador. Las plataformas no facilitan de forma fiable los datos antiguos tras un cambio de proveedor o el cierre de una cuenta, y para las posiciones en tu propia cartera no hay, en cualquier caso, ninguna instancia que las guarde por ti. Anota para cada posición la fecha de adquisición, la cantidad, el coste de adquisición en euros y la procedencia, y documenta cada transferencia entre tus propias direcciones, para que un traslado no parezca después una venta.
Lo en serio que se toma el legislador este asunto lo muestra un segundo frente: por las obligaciones europeas de información, las autoridades tributarias reciben de todos modos cada vez más datos de las plataformas. Quien conoce sus propias cifras puede explicar las diferencias. Quien no las conoce depende de lo que haya comunicado el exchange.
Plazo de tenencia cripto y fecha límite 31.12.2026: qué te llevas de aquí
- Comprueba cuáles de tus posiciones quedan antes de la fecha límite. Reúne las fechas de adquisición de todos los exchanges y carteras y marca todo lo comprado antes del 31 de diciembre de 2026. Una herramienta de nuestra comparativa de software fiscal cripto y rastreadores de cartera te ahorra la recopilación y asigna automáticamente las ventas FIFO.
- Decide con criterio sobre las compras previstas para el año que viene. Si de todos modos querías ampliar en 2027, la cuestión de adelantar la compra es, según el borrador actual, fiscal y no especulativa. Cómo llevar a cabo compras escalonadas lo explica nuestra comparativa de planes de ahorro en Bitcoin.
- Guarda tus justificantes donde vayas a conservarlos. Descarga los historiales completos de transacciones de tus plataformas de negociación antes de que cambien cuentas o proveedores. Qué plataformas ofrecen exportaciones aprovechables lo muestra nuestra comparativa de exchanges de criptomonedas.
El borrador es una versión de trabajo, no una ley. Hasta su aprobación puede cambiar todavía bastante, tanto en la supresión del plazo de tenencia como en la protección de lo adquirido. Lo que no cambia es el valor de unos datos de adquisición bien llevados.
Fuentes para ampliar: el artículo del medio especializado Blocktrainer sobre el anteproyecto del 8 de septiembre de 2026, que reproduce el reportaje de WELT, así como el análisis del proyecto gubernamental de presupuestos federales para 2027 en extraETF.
(8 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
- El plazo de tenencia de criptomonedas ante la comisión de peticiones el 12 de octubre: lo que importa ahora
- Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
- El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
- Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
September 9, 2026 2:19 AM

Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.
October 9, 2026 2:25 PM

Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.
September 8, 2026 2:20 AM

Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
October 16, 2026 8:30 PM

Plazo de tenencia cripto para Bitcoin: «Eso está por ver en cuanto al fondo», dice el Ministerio de Finanzas
El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto de supresión del plazo de tenencia cripto de un año; sigue atascado en la consulta entre ministerios. Este panorama recoge qué rige hoy, qué fechas vienen y por qué el 31 de diciembre de 2026 carece hasta ahora de fuerza de ley.
October 15, 2026 5:18 AM

Plazo de tenencia de criptomonedas: el Consejo de Ministros alemán no decide y el 31 de diciembre sigue siendo la fecha clave
El Consejo de Ministros alemán no adoptó el acuerdo esperado para el 14 de octubre de 2026 sobre la supresión del plazo de tenencia de un año para las cripto; el borrador sigue en consulta interministerial. Hasta que haya una nueva norma, las ganancias siguen exentas tras un año de tenencia, y la fecha límite del 31 de diciembre de 2026 que cita el borrador separa las tenencias antiguas de las nuevas.
September 16, 2026 8:18 PM

Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
September 16, 2026 2:24 PM

Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
August 12, 2026 7:33 PM
Fiscalidad de las acciones tokenizadas en Alemania: cuándo se aplica el plazo de tenencia de un año y cuándo entra el impuesto del 25 %
Cuando compras una acción tokenizada, sueles aplicar la regla de las criptomonedas: un año de tenencia y queda exenta. En estos productos esa suposición casi nunca se sostiene, y este artículo muestra, a partir del texto legal, qué rasgo decide el régimen fiscal y cómo localizarlo en la documentación del emisor.
October 8, 2026 5:22 AM

Plazo de tenencia cripto: sin justificante de compra la retención multiplica por diez el impuesto debido
El plazo de alegaciones al anteproyecto fiscal cripto alemán venció el 6 de octubre y el Consejo de Ministros debe aprobarlo el 14 de octubre, con las objeciones ya presentadas por asesores fiscales, bancos y la Bitcoin Bundesverband. La más severa afecta a todos aquellos cuyos datos de compra no obran en poder de la plataforma vendedora: un asesor fiscal calcula una retención diez veces superior al impuesto debido.
September 22, 2026 11:17 AM

Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
September 9, 2026 5:26 PM
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
Las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal, de hasta el 45 %. Qué genera impuestos, cómo se calcula el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué cambiaría el anteproyecto a partir de 2027.
September 24, 2026 11:23 PM
Bitcoin para la jubilación: qué rige desde 2027 y qué decides ahora
Bitcoin no está admitido en ningún producto de jubilación subvencionado, tampoco en la nueva cuenta de ahorro para la jubilación desde 2027. Quien aun así quiera usar criptoactivos para su pensión va por el patrimonio privado, y ahí una fecha límite a finales de 2026 está moviendo las reglas fiscales.
October 2, 2026 2:37 PM
Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
El Ministerio Federal de Finanzas de Alemania envió el anteproyecto de ley sobre la tributación de criptoactivos a las asociaciones el 30 de septiembre de 2026 y el consejo de ministros debe decidir el 14 de octubre. Para tu saldo cuenta sobre todo una fecha: el 31 de diciembre de 2026.
October 9, 2026 8:22 AM
Plan de ahorro en Ethereum: doce cuotas a 1.981 euros de media frente a 3.318 del pago único
Doce cuotas mensuales de 100 euros en ether dieron un precio medio de 1.981 euros, mientras que la compra única el día de inicio costaba 3.318 euros. El cálculo de doce meses, las dos particularidades frente a un plan de ahorro en bitcoin y las consecuencias fiscales de doce compras separadas al año.
September 17, 2026 11:27 PM

Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
Alemania no conoce la regla del wash sale: la pérdida sigue siendo deducible aunque recompres de inmediato. La recompra, eso sí, reinicia el plazo anual para cada unidad nueva.
October 17, 2026 11:21 PM
Shiba Inu a diez días de los cinco años de su récord: lo que importa ahora es el plazo de tenencia
El 27 de octubre, el máximo histórico de Shiba Inu cumple cinco años y el precio está un 94,2 % por debajo. Para quien tiene SHIB en Alemania, de esa fecha no cuelga una cuestión de precio, sino el plazo de un año del párrafo 23 de la ley del impuesto sobre la renta.
October 5, 2026 11:19 AM
Precio de Solana en 108,46 euros: un 2,4 % de subida en euros y un 2,5 % de caída en dólares: qué revisar ahora
Solana cotiza el lunes por la mañana en 108,46 euros y 121,30 dólares. En euros, 2026 deja una subida del 2,4 %; en dólares, una caída del 2,5 %. La diferencia viene solo del tipo de cambio y decide en Alemania el plazo de tenencia, el límite exento y la cifra que acaba en la declaración.
October 1, 2026 11:51 AM
Reforma fiscal cripto en Alemania: sin justificante de compra se tributa la mitad del precio de venta
El anteproyecto del Ministerio Federal de Hacienda alemán pasa por el Consejo de Ministros el 14 de octubre. Quien no pueda acreditar su coste de adquisición tributa, según la valoración sustitutiva, por el 50 % del producto de la venta.

September 24, 2026 11:23 AM
Uniswap cae un 11,8 por ciento tras un mes al 114 por ciento: qué comprobar en toma de beneficios, plazo de tenencia y apalancamiento
UNI perdió un 11,75 por ciento el miércoles por la mañana, pero sigue un 113,85 por ciento arriba en el mes. Quien realice ganancias ahora activa en Alemania, casi con seguridad, una transmisión sujeta a tributación.
September 10, 2026 2:17 AM
Impuestos del staking en Alemania: percepción, límite de 256 euros y plazo de tenencia
El staking tributa dos veces: una al percibir la recompensa y otra al venderla más tarde. Este artículo explica los dos momentos, el límite de 256 euros, el plazo propio de doce meses y qué se aplica al liquid staking, al restaking y a los ETP de staking.
September 12, 2026 11:17 PM
¿CFD de criptomonedas o comprar monedas reales? Apalancamiento, garantías y fiscalidad
Con un CFD de criptomonedas posees un contrato; con la compra directa, el criptoactivo en sí. De esa diferencia se derivan el apalancamiento máximo de 2:1, el cierre forzoso, la carga fiscal y la cuestión de quién responde por tu dinero si algo va mal.
August 16, 2026 7:18 AM
Tarjeta de crédito cripto e impuestos en Alemania: por qué cada pago es una venta
Pagar con una tarjeta de crédito cripto equivale fiscalmente a vender tus monedas. Qué supone eso para el plazo de tenencia, el umbral de exención y tus obligaciones de prueba, y qué modelo de tarjeta reduce el trabajo.
October 9, 2026 11:55 AM
Plazo de tenencia cripto: el Bundestag rechaza la supresión por 445 votos contra 132: lo que debes saber
El Bundestag rechazó el 8 de octubre en votación nominal la proposición de ley de Los Verdes para suprimir el plazo de tenencia cripto, y la moción de la izquierda también cayó. El resultado por grupo, la intervención oficial de la mediateca y por qué fue el SPD quien dio a los inversores la verdadera señal del debate.
October 7, 2026 5:22 PM
Predicción del precio de XRP, 1,4445 dólares y un estreno bursátil de XRPN aplazado: qué vigilar ahora
XRP se sitúa en 1,4445 dólares el 7 de octubre, un 4,4 % por debajo del día anterior. Tres citas marcan la semana: el estreno bursátil de XRPN el 12 de octubre, la audiencia sobre el plazo de tenencia ese mismo día y el consejo de ministros el 14 de octubre.
October 2, 2026 5:39 AM

Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
October 7, 2026 5:34 PM
Precio de Shiba Inu en 0,00000538 dólares, un 8,6 % de caída en un día: el plazo de un año decide la venta
Shiba Inu pierde un 8,6 % el miércoles por la tarde y cotiza a 0,00000538 dólares. En Alemania, que una venta tenga sentido lo decide menos el gráfico que la fecha de compra de cada tramo, porque de ella depende el plazo de un año.

October 2, 2026 11:22 PM
Dogecoin cae por debajo de 0,093 dólares: el fondo BWOW convierte todos sus DOGE en efectivo el 14 de octubre
Dogecoin cuesta 0,0914 dólares el viernes por la tarde y ha perdido un 3,4 % en 24 horas. El 14 de octubre el fondo estadounidense BWOW vende toda su posición y, el mismo día, el consejo de ministros alemán aborda la reforma fiscal de las criptomonedas.
También te podría interesar