
¿Cambiar bitcoin por WBTC reinicia el plazo de tenencia de un año?
Convertir bitcoin en WBTC desencadena, según una lectura, una operación de transmisión privada y reinicia el plazo anual. Según la otra, la operación queda neutral: qué dice la ley, qué deja abierto el Ministerio y qué justificantes cuentan en ambos casos.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Quien convierte bitcoin en Wrapped Bitcoin suele buscar una sola cosa: poder usar su saldo en Ethereum. En términos fiscales, ese paso sigue sin estar resuelto del todo en Alemania. La respuesta corta a si el cambio a WBTC tributa es, por tanto: hay dos lecturas defendibles y llevan a resultados muy distintos. Según una, el cambio es una permuta y, con ello, una operación de transmisión privada que reinicia el plazo anual de tus monedas. Según la otra, la identidad económica se mantiene y la operación queda neutral a efectos fiscales. Cuál cuenta al final depende de lo que puedas acreditar.
Esta guía sitúa la situación jurídica conforme al derecho alemán, es decir, según la ley del impuesto sobre la renta, el criterio administrativo del Ministerio Federal de Hacienda y la jurisprudencia del Tribunal Fiscal Federal. Señala los puntos sobre los que la Administración tributaria ha callado hasta ahora e indica qué documentos tienen el mismo valor en ambas lecturas.
Qué es Wrapped Bitcoin y por qué hace falta WBTC en Ethereum
Wrapped Bitcoin (WBTC) es un token de la blockchain de Ethereum que replica el valor de un bitcoin. Esa es la definición en una frase. Técnicamente, el bitcoin real queda depositado en un custodio, que emite a cambio un token ERC-20 en una relación de 1:1. Solo así puede emplearse el bitcoin en aplicaciones que únicamente conocen tokens de Ethereum.
Esa construcción tiene un coste, situado en un plano distinto del precio: debes confiar en el custodio que mantiene la cobertura y en el contrato inteligente que emite los tokens. A mediados de octubre circulaban unos 116.100 WBTC; con un precio del bitcoin de unos 81.300 dólares, eso equivale a un valor de más de 9.400 millones de dólares. En qué se diferencian los saldos envueltos de los bloqueados lo describimos con detalle en nuestro análisis sobre si tu bitcoin es realmente bitcoin.
Para la fiscalidad lo decisivo es que WBTC y BTC son dos bienes económicos distintos en dos blockchains distintas que llevan el mismo valor. Justo en esa doble naturaleza se apoyan las dos lecturas.
Por qué el artículo 23 de la ley fiscal se aplica al cambio de criptoactivos
Los criptoactivos en el patrimonio privado se consideran otros bienes económicos. Las ganancias por su venta caen, por tanto, dentro de las operaciones de transmisión privadas del artículo 23 de la ley alemana del impuesto sobre la renta. La norma vincula la tributación a un único plazo: la operación tributa si el intervalo entre adquisición y transmisión «no supera un año». Quien mantiene más de un año vende libre de impuestos.
Ese plazo anual es el núcleo de toda la fiscalidad cripto en Alemania. A ello se suma un límite exento: si la ganancia total de todas las operaciones de transmisión privadas de un año natural queda por debajo de 1.000 euros, no tributa. Un límite exento no es un mínimo exento. Si se supera, tributa la ganancia completa y no solo la parte que excede.
Importante para el tema de este texto: como transmisión no cuenta solo la venta contra euros. El cambio de un criptoactivo por otro también es, fiscalmente, una transmisión del primero y una adquisición del segundo. Quien prefiera vender bitcoin contra euros en lugar de envolverlo encontrará los mercados en la comparativa de los mejores exchanges cripto.
La primera lectura: el paso a WBTC es una permuta y, por tanto, una transmisión
La calificación más inmediata se desprende del párrafo anterior. Entregas bitcoin y recibes otro token, que vive en otra blockchain, lo emite un custodio y tiene riesgos propios. Dos bienes económicos distintos y una operación entre medias: eso encaja con la imagen de una permuta.
Las consecuencias de esta lectura son incómodamente concretas. Si el envoltorio se produce dentro del año siguiente a la compra de los bitcoins, nace una ganancia gravable por la diferencia entre el coste de adquisición y el valor de mercado el día de la operación. Y la duración de tenencia de los nuevos WBTC empieza de cero ese día. Envolver poco antes del primer aniversario de la compra de bitcoin retrasa, por tanto, la exención otros doce meses. Lo estrecha que se vuelve esa relación cuando se interpone un wrapper lo muestra el caso de cirBTC y el plazo de tenencia.
La segunda lectura: la identidad del bien según la sentencia IX R 31/12
Frente a la lectura de la permuta se alza un concepto de la jurisprudencia: la identidad del bien, la «Nämlichkeit». Se trata de si el bien adquirido y el transmitido son, en esencia, el mismo. El Tribunal Fiscal Federal describió los criterios en su sentencia de 12 de junio de 2013, asunto IX R 31/12. Cuentan, según ella, la igualdad de función, de naturaleza y de valor. El caso versaba sobre una finca cuyo derecho de superficie se había cancelado antes de la reventa. El tribunal consideró allí suficiente una identidad económica parcial.
Sobre esa base, varios despachos especializados en criptoactivos sostienen que el paso de BTC a WBTC no debería ser una operación de transmisión privada. El despacho fiscal Winheller escribe que la identidad económica de los tokens se mantiene «en buena medida», porque el WBTC está respaldado por BTC y representa el mismo valor; es probable, por tanto, a su juicio, que el cambio no se considere una operación de transmisión privada. El despacho Ruge Fehsenfeld llega a la misma conclusión en su análisis de los tokens envueltos y tiene la operación por posiblemente neutral, aunque advierte expresamente de que conviene seguir la evolución y los eventuales pronunciamientos de las autoridades fiscales.
Ambas valoraciones son opiniones jurídicas de asesores, no una práctica administrativa confirmada. Hasta ahora no hay ninguna sentencia de un tribunal fiscal sobre tokens envueltos ni ninguna posición de la Administración a la que pudieras acogerte en caso de litigio.
Un ejemplo numérico muestra lo lejos que están las dos lecturas
Las cifras del siguiente ejemplo están redondeadas y elegidas libremente; el mecanismo que hay detrás, no. Supongamos que compras un bitcoin el 1 de marzo por 60.000 euros. El 1 de octubre del mismo año lo envuelves en WBTC, con el precio ese día en 70.000 euros.
En la lectura de la permuta has realizado el 1 de octubre una operación de transmisión privada. La ganancia asciende a 10.000 euros, la operación cae dentro del plazo anual y el límite exento de 1.000 euros queda ampliamente superado. El importe íntegro se grava a tu tipo personal del impuesto sobre la renta, y para los WBTC empieza una nueva duración de tenencia que no vence hasta el 1 de octubre del año siguiente.
En la lectura de la identidad, el 1 de octubre no ocurrió nada a efectos fiscales. El plazo sigue corriendo desde el 1 de marzo, y una venta posterior al 1 de marzo del año siguiente queda exenta, aunque entretanto hubiera WBTC en la cuenta. La distancia entre ambos resultados abarca en el ejemplo el impuesto completo sobre 10.000 euros de ganancia, es decir, en el tipo máximo, un importe de cuatro cifras.
Qué dice la circular del 6 de marzo de 2025 sobre los tokens envueltos
El criterio administrativo sobre la tributación de criptoactivos figura en la circular del Ministerio Federal de Hacienda de 6 de marzo de 2025, titulada «Cuestiones concretas sobre el tratamiento en el impuesto sobre la renta de determinados criptoactivos» (referencia IV C 1 - S 2256/00042/064/043). Sustituye a la circular de 10 de mayo de 2022 y clasifica los criptoactivos por su función. Para los tokens de pago aclara, entre otras cosas, que no se aplica el plazo de transmisión ampliado del artículo 23, apartado 1, frase 1, número 2, frase 4. Prestar o bloquear las monedas no te lleva, por tanto, a un plazo de diez años.
Lo que no figura allí importa más para este texto: la circular no contiene ninguna afirmación expresa sobre los tokens envueltos. La Administración tributaria no se ha pronunciado hasta ahora sobre si un envoltorio es una transmisión. Para ti eso significa que un funcionario puede defender cualquiera de las dos lecturas y que, en caso de duda, eres tú quien debe aportar la motivación.
Una segunda parte de la circular se refiere a los deberes de colaboración y de registro. Esos deberes son la razón por la que la documentación recibe tanto espacio más abajo: el esfuerzo es el mismo en ambas lecturas.
Por qué el software fiscal suele contabilizar el envoltorio como transmisión
Los programas habituales de informes fiscales cripto tratan por defecto como permuta toda transacción en la que un token sale y otro entra. En los datos importados, un envoltorio tiene exactamente ese aspecto. Winheller señala que, en los programas habituales del mercado, reflejar la igualdad de naturaleza sin asumir una operación de transmisión privada supone un trabajo adicional.
De ahí se sigue una consecuencia práctica que sorprende a muchos inversores: tu informe fiscal no te entrega la situación jurídica, sino un ajuste por defecto. Si quieres acogerte a la lectura de la identidad, tienes que marcar la operación en ese sentido en la herramienta y motivar la desviación ante Hacienda. No todos los programas permiten esa intervención, y algunos la descartan en la siguiente importación.
A la inversa vale lo mismo: quien se limita a aceptar el ajuste por defecto paga de más si el envoltorio cayó dentro del primer año. Una operación pasada por alto en el cálculo de la ganancia repercute así de forma directa en la cuota.
El FIFO se aplica por cartera, y el envoltorio altera el orden
Si has comprado bitcoin varias veces a precios distintos, Hacienda necesita una regla sobre qué unidad transmitiste primero. En Alemania suele ser el método de primera entrada, primera salida, y se aplica por cartera, es decir, por dirección o cuenta y no sobre el conjunto de los saldos. Qué unidad se considera vendida en primer lugar decide la cuantía de la ganancia.
Un envoltorio interviene en ese orden. Cuando los bitcoins salen de una cartera para reaparecer como WBTC en otra dirección, con ellos salen del cálculo los costes de adquisición más antiguos de esa cartera. Incluso en la lectura de la identidad debes poder acreditar qué costes y qué fecha de adquisición van unidos al nuevo token. Si falta esa prueba, Hacienda puede estimar los costes de adquisición.
La DeFi con WBTC genera sus propios hechos imponibles: préstamo, staking, pools de liquidez
El envoltorio rara vez es el punto final. Quien tiene WBTC lo emplea por lo general en aplicaciones DeFi, y cada uno de esos pasos puede desencadenar una operación fiscal propia. Los rendimientos del préstamo o del staking son, en el patrimonio privado, por regla general otros rendimientos del artículo 22, número 3, y se tratan de forma distinta a una ganancia de transmisión. Esos rendimientos quedan bajo el tipo personal y no se ven afectados por la retención a tanto alzado; tienen un límite exento propio de 256 euros al año.
El ingreso en un pool de liquidez es otro caso: allí entregas WBTC y recibes a cambio un token del pool, lo que plantea de nuevo la misma cuestión en disputa, un nivel más arriba. Quien quiera aclarar primero el lado de la rentabilidad antes de calcular la parte fiscal encontrará los proveedores en la comparativa de las mejores plataformas de staking.
Para la duración de tenencia de tu saldo propiamente dicho resulta tranquilizador lo ya dicho arriba: prestar o bloquear por sí solo no alarga el plazo anual según el criterio administrativo.
Qué pruebas quiere ver Hacienda en el caso del Wrapped Bitcoin
Las operaciones de transmisión privadas van en el anexo SO de la declaración. Sea cual sea la lectura que defiendas, necesitas cuatro datos por operación: la fecha de adquisición de los bitcoins originales, el coste de adquisición, la fecha del envoltorio y el valor de mercado ese día. A ello se añaden los identificadores de transacción en ambas blockchains, con los que puede reconstruirse el recorrido.
Quien invoque la identidad del bien aporta además la motivación: que el token está respaldado 1:1, replica el mismo valor y cumple la misma función. No existe formulario para ello; la explicación se adjunta a la declaración redactada libremente. Qué justificantes sostienen una tenencia de más de un año lo hemos descrito con el ejemplo de bitcoins conservados más de un año.
Que Hacienda se entere de las transacciones cripto ya no es una suposición. Los mercados de la Unión Europea comunican datos de usuarios a las autoridades fiscales; qué se transmite y por qué la suma comunicada no es tu ganancia lo explica el artículo sobre la obligación de comunicación cripto. Un envoltorio en una aplicación descentralizada no aparece en esas comunicaciones, pero la compra previa en un exchange sí.
El camino de vuelta: qué pasa fiscalmente al desenvolver WBTC en bitcoin
Para la vuelta, la cuestión se plantea en espejo. En la lectura de la permuta, desenvolver es de nuevo una transmisión, esta vez de los WBTC, con un plazo que empieza de nuevo para los bitcoins recuperados. En la lectura de la identidad no pasa nada otra vez, porque la identidad económica se mantuvo en todo momento.
De ahí se sigue una regla que funciona en ambas lecturas: quien va y viene sin motivo imperioso multiplica el número de operaciones que después tendrá que explicar. Cada envoltorio y cada desenvoltorio son una fecha, un precio y una motivación más. Quien piensa mantener su saldo mucho tiempo lo tiene más fácil si los bitcoins se quedan donde están.
El segundo punto afecta al momento. Mientras la cuestión siga abierta, el día previo al primer aniversario es el peor momento para envolver. Unas semanas de paciencia no cuestan nada y le quitan filo a toda la controversia para ese saldo.
Wrapped Bitcoin: quien envuelve antes del aniversario paga por la ganancia
La situación jurídica está abierta; la preparación, no. Tres pasos te colocan en mejor posición en ambas lecturas:
- Reúne los datos de adquisición. Anota por cada saldo de bitcoin la fecha de compra, el precio de compra y la cartera antes de envolver nada. Una herramienta que lleve los plazos de tenencia por cartera la encuentras en la comparativa de programas fiscales cripto.
- Comprueba el aniversario antes de envolver. Si la compra se hizo hace menos de doce meses, el envoltorio retrasa la exención un año entero en la lectura más estricta. Quien deje el saldo donde está necesita una custodia fiable; los dispositivos para ello figuran en la comparativa de carteras hardware.
- Motiva la desviación si la aplicas. Quien aplique la identidad del bien adjunta la motivación a la declaración y documenta la cobertura 1:1 en la fecha de referencia. Las herramientas con las que acreditar precios y cobertura en una fecha concreta están reunidas en la comparativa de plataformas de análisis.
(17 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre Wrapped Bitcoin
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
- Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
- Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
- Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
September 8, 2026 2:20 AM
Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
August 14, 2026 7:28 AM
Plan de ahorro en Bitcoin y fiscalidad: cómo encajan el plazo de tenencia, el FIFO y el límite de exención
Cada cuota de un plan de ahorro es fiscalmente una adquisición propia, con su propio plazo de tenencia. Cómo se combinan el límite de exención, el orden de imputación y las obligaciones de registro en las compras mensuales de bitcoins, con las referencias de la ley y de la circular de Hacienda.
October 7, 2026 5:34 PM
Precio de Shiba Inu en 0,00000538 dólares, un 8,6 % de caída en un día: el plazo de un año decide la venta
Shiba Inu pierde un 8,6 % el miércoles por la tarde y cotiza a 0,00000538 dólares. En Alemania, que una venta tenga sentido lo decide menos el gráfico que la fecha de compra de cada tramo, porque de ella depende el plazo de un año.
September 9, 2026 5:33 PM
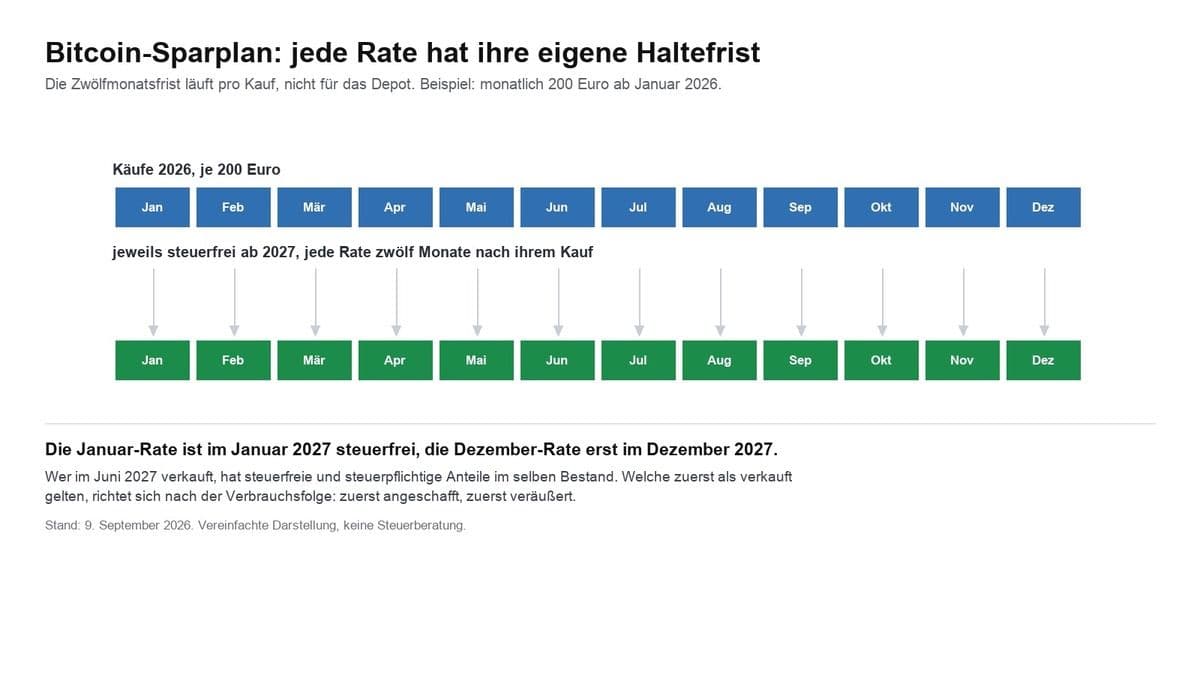
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
August 21, 2026 2:43 PM
Deducir una pérdida total en cripto: cuándo reconoce Hacienda las monedas sin valor
Un token hundido solo reduce tu impuesto cuando lo transmites de verdad. Qué se aplica al delisting, a la insolvencia del exchange y a los saldos sin valor, y cómo compensar las pérdidas.
August 20, 2026 5:15 AM
Wrapped Bitcoin en Austria: ¿pasar de BTC a WBTC es neutral fiscalmente?
Convertir BTC en Wrapped Bitcoin: cuándo el paso a WBTC puede ser neutral fiscalmente en Austria y qué riesgos fiscales debe conocer el inversor. Los costes de adquisición se trasladan, pero la calificación del token es lo decisivo.
October 2, 2026 5:39 AM
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
October 9, 2026 2:25 PM
Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.

September 24, 2026 5:17 PM
Bitcoin Cash cede un 5,5 % tras una semana del 50 %: revisa vía de compra, apalancamiento y plazo de tenencia
Bitcoin Cash cae a 335,19 dólares el 24 de septiembre de 2026, después de sumar casi un 50 % en siete días. El rally lo desencadenó el anuncio de CME del 22 de septiembre; qué se deriva de ello para la vía de compra, el apalancamiento, el plazo de tenencia y la custodia está aquí.
August 24, 2026 11:22 AM
Fiscalidad cripto: por qué debes guardar el historial de transacciones antes de que el exchange cierre tu cuenta
Hasta principios de septiembre vencen plazos en varios exchanges de criptomonedas tras los cuales se cierran cuentas y se venden saldos de forma forzosa. Quien no exporte antes el registro de operaciones llega a la declaración sin prueba de la fecha de adquisición ni del precio de compra.
September 17, 2026 8:17 PM
Regalar Bitcoin a los hijos: exención, plazo de tenencia y la comunicación a Hacienda
Quien transmite Bitcoin a su hijo le regala también su plazo de tenencia y su precio de entrada. Esta guía muestra qué rige realmente en Alemania en cuanto a exención, plazo de comunicación, representación y custodia.
September 18, 2026 11:19 AM
Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.

September 22, 2026 5:16 PM
Casi mil millones de dólares en ETF de Bitcoin: qué comprobar en ETN, cartera y plazo de tenencia
Los ETF de Bitcoin al contado estadounidenses captaron 999 millones de dólares netos el 21 de septiembre, el tercer día consecutivo de entradas. Los inversores alemanes no acceden a esos fondos: qué significan para ti los ETN, el plazo de tenencia y la vía de compra.
September 22, 2026 2:38 PM
Vender Bitcoin y cobrar en euros: así funciona en Alemania
Entre la orden de venta y los euros en la cuenta corriente están el exchange, tu banco y Hacienda. Quien conoce el orden de los pasos ahorra comisiones, tiempo de espera y, en el mejor de los casos, todo el impuesto sobre la ganancia.
October 16, 2026 8:30 PM
Plazo de tenencia cripto para Bitcoin: «Eso está por ver en cuanto al fondo», dice el Ministerio de Finanzas
El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto de supresión del plazo de tenencia cripto de un año; sigue atascado en la consulta entre ministerios. Este panorama recoge qué rige hoy, qué fechas vienen y por qué el 31 de diciembre de 2026 carece hasta ahora de fuerza de ley.
September 25, 2026 11:27 PM
Vender bitcoin de forma privada: qué impuesto se paga en Alemania y qué justificantes necesitas
En la venta directa a un particular rige el mismo plazo de un año que en un exchange, pero el informe fiscal no existe. Esta guía te muestra el cálculo, el límite de 1.000 euros y los justificantes que quiere ver la administración.
September 25, 2026 5:25 AM
Criptomonedas como aportación propia para la hipoteca: qué exigen los bancos alemanes
Desde abril de 2023 una casa en Alemania ya no puede pagarse con bitcoins: el artículo 16a de la ley contra el blanqueo lo prohíbe expresamente. Tu saldo en criptomonedas sirve aun así como aportación propia si pasas por el euro y acreditas el origen sin lagunas.
September 26, 2026 2:23 AM
El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
October 3, 2026 5:40 PM
Invertir en bitcoin con plan de ahorro o de una sola vez: qué cambia la fecha fiscal del 31 de diciembre
Quien invierte ahora en bitcoin elige entre un importe único, una cuota mensual y un ETN en la cuenta de valores. El borrador del Ministerio de Finanzas alemán quiere que el plazo de tenencia de un año solo siga valiendo para los saldos comprados hasta el 31 de diciembre de 2026.
August 16, 2026 7:18 AM
Tarjeta de crédito cripto e impuestos en Alemania: por qué cada pago es una venta
Pagar con una tarjeta de crédito cripto equivale fiscalmente a vender tus monedas. Qué supone eso para el plazo de tenencia, el umbral de exención y tus obligaciones de prueba, y qué modelo de tarjeta reduce el trabajo.
September 14, 2026 11:28 AM
¿Recoger las plusvalías de Ethereum o esperar al plazo de tenencia? Lo que el salto del precio significa para tus impuestos
El éter alcanzó el 11 de septiembre de 2026 su nivel más alto desde finales de enero y muchos se preguntan si conviene vender ahora. En Alemania la respuesta depende primero de la fecha de compra: calculamos qué tramos están exentos y cuáles de ellos están realmente en ganancia.
September 3, 2026 11:22 AM
Bitcoin robado en un hackeo de monedero: ¿se puede deducir la pérdida en Austria?
¿Bitcoin perdidos por un hackeo? En Austria, el robo de activos del patrimonio privado no genera en principio una pérdida aprovechable fiscalmente. Solo una indemnización posterior lo cambia.
October 10, 2026 8:22 PM
ING y Bitcoin: unos 50 ETN de cripto en la cartera y por qué el derecho de entrega decide el plazo de un año
En ING, Bitcoin se compra solo como título de deuda cotizado: unos 50 ETN de cripto de cinco emisores, como compra puntual o plan de ahorro desde un euro. Lo que cuesta de verdad la oferta y de qué depende el plazo de tenencia de un año no está en la publicidad, sino en el documento de datos fundamentales.
October 6, 2026 5:37 AM
Bitcoin por una tarjeta regalo: qué significa pagar con cripto para tu plazo de tenencia
Pagar una tarjeta regalo con Bitcoin es una venta a efectos fiscales. Qué cuenta como precio de transmisión, cuándo se aplica el plazo de tenencia de doce meses y los cuatro justificantes que espera Hacienda.
October 5, 2026 8:21 PM
Bitcoin en 85.662 dólares, un año después del máximo histórico: qué vigilar ahora
Bitcoin se sitúa en 85.662 dólares, un 32,1 % por debajo del máximo histórico cuyo aniversario cae el 6 de octubre. En euros la brecha es menor, y para quienes compraron en octubre de 2025 vence al mismo tiempo el plazo fiscal de un año.
September 24, 2026 11:15 PM
Predicción de Bitcoin: qué revisas en niveles, plazo de tenencia y apalancamiento antes de la decisión de tipos del 28 de octubre
Bitcoin cotiza en torno a 83.800 dólares, un tercio por debajo de su máximo de octubre de 2025, mientras el índice de sentimiento marca codicia. Qué fechas, niveles y plazos deciden de verdad tu ganancia neta en las próximas semanas, y cuáles controlas tú mismo.
También te podría interesar