
Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.




¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Quien entró en criptoactivos hace doce meses acumula hoy una pérdida latente casi en todas partes. El 9 de septiembre de 2026 comparamos los precios de cierre diario de diez grandes criptoactivos con su nivel exactamente un año antes: nueve de los diez cotizan más abajo, muchos de ellos con claridad. Fiscalmente este es el momento decisivo, porque en Alemania una pérdida procedente de una operación de venta privada solo vale algo si entre la compra y la venta no ha pasado más de un año. Quien deja vencer el plazo conserva la moneda y pierde la posibilidad de compensar algún día esa pérdida con una ganancia.
Bitcoin un 29 % por debajo del año pasado: nueve de diez grandes criptomonedas en rojo
La comparación es deliberadamente tosca. Enfrenta el cierre diario del 9 de septiembre de 2025 al nivel del 9 de septiembre de 2026, es decir, justo el día en que vence el plazo de un año para una compra de entonces.
Bitcoin estaba hace un año en 111.541 dólares y cotiza hoy en torno a 78.925 dólares, un 29,2 % menos. Ethereum cae todavía con más fuerza, de 4.308,23 a 2.490,88 dólares, un descenso del 42,2 %. XRP perdió un 51,8 %, Solana un 52,3 %, Chainlink un 46,9 %, Dogecoin un 62,5 %, Avalanche un 69,5 % y Cardano un 74,8 %. Solo dos valores del grupo están por encima de su nivel de hace un año: Tron, con una subida del 1,2 %, y Zcash, que pasó de 48,22 a 1.235,92 dólares.
Estas cifras no dicen nada sobre hacia dónde irán los precios. Para tu expediente fiscal dicen bastante. Si compraste en el otoño de 2025 y sigues manteniendo la posición, tu cartera contiene con alta probabilidad una pérdida cuyo aprovechamiento fiscal se agota justo en estos días.
Medido por nosotros: 7.210 velas diarias de diez pares, verificadas el 9 de septiembre de 2026
Este análisis lo elaboró cryptoticker.io el 9 de septiembre de 2026. El método en una frase: para diez criptoactivos con negociación amplia, seleccionados por su disponibilidad en plazas europeas y no como una lista exacta de los diez primeros por capitalización, extrajimos 721 velas diarias frente al dólar estadounidense de la interfaz pública de precios del exchange Kraken, tomamos de ellas el cierre del 9 de septiembre de 2025 y el nivel actual del 9 de septiembre de 2026, y calculamos nosotros mismos la variación.
Se verificaron diez pares con un total de 7.210 velas diarias. Como contraprueba tomamos el mismo nivel de un segundo servicio independiente de datos de mercado: allí Bitcoin estaba en 78.935 dólares frente a los 78.925 de la serie de velas, Ethereum en 2.491,95 frente a 2.490,88, y XRP en 1,42 frente a 1,4202. Las desviaciones se mueven en el orden de una milésima y proceden de que la vela del día en curso todavía no ha cerrado. Presentamos los valores por lo que son: una instantánea de la mañana del 9 de septiembre de 2026.
Dos valores del grupo merecen una nota propia. Zcash es el único activo grande con una trayectoria multiplicadora en los doce meses, lo que hace que su porcentaje domine la imagen; para la cuestión fiscal de este artículo es el caso contrario, porque allí surgió una ganancia y no una pérdida. Tron, con un 1,2 %, queda tan cerca de la línea del cero que en una compra concreta el signo depende del precio del día de compra y no de la comparación anual.
El plazo de un año del artículo 23 de la EStG: por qué la fecha de compra decide el valor fiscal
Dentro del patrimonio privado, los criptoactivos se cuentan entre los demás bienes económicos en el sentido del artículo 23 de la Ley alemana del impuesto sobre la renta. El apartado 1, frase 1, número 2 formula la condición sin margen: existe una operación de venta privada cuando el periodo entre la adquisición y la enajenación no supera un año.
Operación de venta privada en una frase: una venta o una permuta desde el patrimonio privado que el derecho fiscal llega a captar precisamente porque ocurre dentro del plazo legal. Todo lo que queda fuera de ese plazo no existe a efectos fiscales, y ese es justamente el punto que muchos inversores conocen solo en una dirección.
Por qué el plazo actúa en ambas direcciones
El plazo de un año se conoce como una ventaja: quien mantiene más de doce meses vende libre de impuestos. La misma mecánica se aplica a las pérdidas como en un espejo. Una venta posterior al vencimiento del plazo no es una operación gravable, así que tampoco nace de ella una pérdida que puedas compensar con nada. El daño económico permanece, el efecto fiscal desaparece.
Para una compra de septiembre de 2025 esto significa que la ventana está abierta ahora y se cierra en el aniversario de esa compra concreta. Lo que cuenta es ese día; ni el final del mes ni el cambio de año influyen en ello.
Cómo comprobar qué posiciones tuyas están realmente afectadas
La comprobación necesita tres datos por posición, y los tres están en tu historial de transacciones: la fecha de adquisición, el coste de adquisición en euros y el valor de hoy. Si el valor de hoy está por debajo del coste de adquisición y la fecha de adquisición queda a menos de doce meses, la posición sigue siendo móvil a efectos fiscales. Si la compra es más antigua, no hace falta seguir calculando.
Quien ha hecho más de un puñado de compras llega pronto al límite de una hoja de cálculo. Las herramientas fiscales y de seguimiento de cartera habituales importan el historial de exchanges y monederos y asignan una fecha de adquisición a cada posición; un panorama de los proveedores está en nuestra comparativa de software fiscal y seguidores de cartera cripto. Lo decisivo es menos la amplitud de funciones que la cuestión de si la herramienta refleja con limpieza el orden de consumo, del que trata la siguiente sección.

FIFO y consideración individual: qué compra se consume primero en una venta
Quien ha ido comprando una y otra vez durante meses mantiene en realidad una serie de adquisiciones individuales con fechas y precios distintos, aunque el exchange solo muestre una única línea. En una venta surge por tanto la pregunta de cuál de esas adquisiciones se está vendiendo. De la respuesta depende que llegue a existir una pérdida relevante a efectos fiscales.
Aquí merece la pena una precisión que muchas guías se saltan. El propio texto legal ordena el criterio de primero en entrar, primero en salir de forma expresa únicamente para los importes en divisa extranjera, en el artículo 23, apartado 1, frase 1, número 2, frase 3. Para los criptoactivos el orden de consumo se deriva del criterio administrativo: en su circular de 6 de marzo de 2025 sobre cuestiones concretas del tratamiento de los criptoactivos en el impuesto sobre la renta, el Ministerio Federal de Finanzas da preferencia a la consideración individual y admite el método FIFO cuando las unidades no pueden asignarse una a una.
FIFO en una frase: en una venta, las unidades adquiridas primero se consideran enajenadas primero. En la práctica eso significa que una venta liquida antes tus compras más antiguas, y cuando la entrada queda a más de doce meses esas son a menudo justo las que han salido del plazo. Quien quiera levantar la pérdida de las compras más recientes tiene que poder documentar la asignación con limpieza. Cómo se comporta FIFO frente a su alternativa lo desmenuzamos en nuestro artículo sobre FIFO y LIFO en cripto en Alemania.
La compensación de pérdidas del apartado 3 del artículo 23: más estrecha de lo que se supone
Supongamos que realizas la pérdida a tiempo. Llega entonces el segundo obstáculo, y es el que de verdad duele. La frase 7 del tercer apartado dice literalmente que las pérdidas solo pueden compensarse hasta el importe de la ganancia que el contribuyente haya obtenido en el mismo año natural por operaciones de venta privadas, y que no pueden deducirse conforme al artículo 10d.
En claro: una pérdida en cripto no reduce ni tu salario ni tus rendimientos del capital procedentes de acciones, fondos o intereses. Actúa exclusivamente contra ganancias de operaciones de venta privadas, y a esa categoría pertenecen, junto a los criptoactivos, el oro, los objetos de colección o las operaciones en divisa dentro del plazo de un año. Quien no tenga una ganancia así en 2026 no compensa nada ese año.
Aun así la pérdida no se pierde. La frase 8 abre dos vías: la pérdida reduce las ganancias por operaciones de venta privadas del periodo impositivo inmediatamente anterior, es decir, un traslado hacia atrás al año anterior, o se traslada a los años siguientes y espera allí a la próxima ganancia de la misma clase. La administración tributaria determina por separado el importe restante.
Por qué un traslado hacia atrás a 2025 resulta interesante ahora
El traslado hacia atrás se encuentra con una situación de partida particular. En el otoño de 2025 los precios estaban en un nivel bastante más alto que hoy, Bitcoin por sí solo un 41 % por encima del nivel actual. Quien vendió con ganancia en esa fase y tributó por ella en la declaración de 2025 dispone justo de la contrapartida contra la que puede correr una pérdida realizada en 2026.
El límite exento de 1.000 euros: el punto en el que vender con pérdidas no compensa
La frase 5 del tercer apartado deja exentas las ganancias cuando la ganancia total obtenida por operaciones de venta privadas en el año natural ha sido inferior a 1.000 euros. Se trata de un límite exento y no de una reducción: con 999 euros de ganancia total todo queda libre de impuestos; con 1.000 euros pasa a tributar el importe completo.
De ahí se sigue una consecuencia incómoda para la cuestión de las pérdidas. Si tu ganancia total por operaciones de venta privadas de este año queda de todos modos por debajo del límite, una pérdida realizada de más no te aporta nada fiscalmente en el ejercicio en curso, porque no tenías nada que tributar. Su valor reside entonces únicamente en el traslado hacia atrás o hacia delante. Quien realiza la pérdida solo para bajar una cifra de la declaración puede haber pagado comisiones de negociación y un diferencial sin recibir nada a cambio.

Staking y préstamo: qué significa realmente la regla de los diez años de la frase 4
En el mismo artículo hay una frase que genera inquietud con regularidad. La frase 4 amplía el periodo a diez años para los bienes económicos de cuyo uso como fuente de ingresos se han obtenido rendimientos al menos en un año natural. Quien ha prestado sus monedas o las ha puesto en staking lo lee de entrada como una amenaza.
Para los criptoactivos la administración tributaria ya ha resuelto esta cuestión. Conforme a su circular de 6 de marzo de 2025, el Ministerio Federal de Finanzas no aplica la ampliación a diez años al staking ni al préstamo; se mantiene el plazo de un año. Esta afirmación procede del criterio administrativo y no del texto legal, y puede cambiar con una nueva versión. Si tu caso depende de ello, ese es el punto en el que un asesoramiento fiscal se rentabiliza de verdad.
En la práctica, para la cuestión de las pérdidas: también en las posiciones puestas en staking decide el aniversario de la compra, y también allí la ventana se cierra con precisión de día.
Lo que no pudimos medir y dónde termina este análisis
El estudio responde a una única pregunta: cómo han evolucionado diez grandes criptoactivos a lo largo de doce meses. Lo que expresamente no responde es si tú personalmente estás en pérdidas. Eso depende de tu precio de compra concreto, de tu fecha de compra y de tu orden de consumo, y esos tres datos no los conocemos.
Tampoco comprobamos la cotización de plazas de negociación alemanas concretas, que puede apartarse de la de un exchange internacional; la conversión a euros, que ofrece un resultado propio cuando el tipo de cambio oscila; ni ningún valor fuera de los diez pares medidos. Quien haya invertido en tokens más pequeños no encontrará en nuestra serie ninguna afirmación sobre su cartera.
Otro límite afecta al derecho. Sobre si una venta seguida de una recompra el mismo día se reconoce fiscalmente, el artículo 23 de la EStG no contiene ninguna prohibición expresa como la que otros ordenamientos prevén para los valores. Si una construcción así se sostiene en un caso concreto lo decide la administración tributaria competente, y no existe una respuesta general.
Pérdidas cripto antes del plazo de un año: lo que te llevas
- Saca tus fechas de compra antes de vender nada. Toda posición cuya adquisición queda a más de doce meses está cerrada a efectos fiscales, para bien y para mal. Solo las compras más recientes llevan una pérdida aprovechable. Una herramienta que importe tu historial y refleje el orden de consumo la encuentras en nuestra comparativa de software fiscal y seguidores de cartera cripto.
- Aclara antes contra qué debe correr la pérdida. Sin una ganancia de una operación de venta privada en el mismo año, sin ganancia del año anterior para el traslado hacia atrás y sin perspectiva de ganancias futuras de la misma clase, la pérdida realizada queda como un apunte sin efecto. Si te decides por vender, compara antes los costes de las plazas en nuestro resumen sobre vender bitcoin.
- Documenta la operación el mismo día. Fecha, cantidad, precio, plaza de negociación y el orden de consumo elegido pertenecen a tus justificantes, porque la administración tributaria querrá verlos después exactamente en esa forma. Qué exchange encaja con tu plan y qué funciones de exportación ofrece lo muestra nuestra comparativa de los mejores exchanges de cripto.
Este artículo no sustituye a un asesoramiento fiscal. Ordena el texto legal y una medición de precios propia; cada caso concreto depende de datos que solo tú y tu asesor fiscal conocéis.
Para seguir leyendo: vender cripto con pérdidas y aprovechar la compensación, junto con los justificantes que exige la administración para documentar pérdidas en cripto.
(9 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Más sobre Bitcoin: Todas las noticias de Bitcoin de un vistazo
Artículos relacionados
- Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
- Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
- Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
- Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
- Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
August 21, 2026 2:43 PM
Deducir una pérdida total en cripto: cuándo reconoce Hacienda las monedas sin valor
Un token hundido solo reduce tu impuesto cuando lo transmites de verdad. Qué se aplica al delisting, a la insolvencia del exchange y a los saldos sin valor, y cómo compensar las pérdidas.
October 6, 2026 11:29 PM

El plazo de tenencia de criptomonedas ante la comisión de peticiones el 12 de octubre: lo que importa ahora
La comisión de peticiones del Bundestag debate el plazo de tenencia de criptomonedas el lunes 12 de octubre de 2026 a partir de las 12 horas en sesión pública, con representantes del Gobierno federal para responder preguntas. Dos días después, el Consejo de Ministros debe decidir sobre el anteproyecto que suprime el plazo de un año para las compras a partir de 2027.
September 22, 2026 11:17 AM

Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
September 8, 2026 11:25 PM

Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
Un anteproyecto del Ministerio Federal de Hacienda alemán fija por primera vez una fecha límite: los criptoactivos adquiridos después del 31 de diciembre de 2026 pasarían a tributar con retención liberatoria. Qué significa para las carteras antiguas, los planes de ahorro en curso y los rendimientos de staking, y por qué todavía no hay nada aprobado.

September 27, 2026 2:22 PM

Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
September 25, 2026 11:27 PM
Vender bitcoin de forma privada: qué impuesto se paga en Alemania y qué justificantes necesitas
En la venta directa a un particular rige el mismo plazo de un año que en un exchange, pero el informe fiscal no existe. Esta guía te muestra el cálculo, el límite de 1.000 euros y los justificantes que quiere ver la administración.
September 7, 2026 8:26 AM

El plazo de tenencia cripto, en vías de desaparecer: un anteproyecto aparte afecta a las compras desde 2027
Corrección del 8 de octubre de 2026: la ley de reforma del impuesto sobre la renta 2027, aprobada por el Consejo de Ministros alemán el 2 de septiembre, no regula los criptoactivos. De ello no se seguía que el plazo de tenencia se mantenga. Un anteproyecto aparte del Ministerio Federal de Finanzas, fechado el 30 de septiembre, lo suprimiría para todo lo adquirido después del 31 de diciembre de 2026. El Consejo de Ministros debe decidir el 14 de octubre.
September 26, 2026 2:23 AM

El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
August 16, 2026 7:18 AM
Tarjeta de crédito cripto e impuestos en Alemania: por qué cada pago es una venta
Pagar con una tarjeta de crédito cripto equivale fiscalmente a vender tus monedas. Qué supone eso para el plazo de tenencia, el umbral de exención y tus obligaciones de prueba, y qué modelo de tarjeta reduce el trabajo.
August 12, 2026 7:33 PM
Fiscalidad de las acciones tokenizadas en Alemania: cuándo se aplica el plazo de tenencia de un año y cuándo entra el impuesto del 25 %
Cuando compras una acción tokenizada, sueles aplicar la regla de las criptomonedas: un año de tenencia y queda exenta. En estos productos esa suposición casi nunca se sostiene, y este artículo muestra, a partir del texto legal, qué rasgo decide el régimen fiscal y cómo localizarlo en la documentación del emisor.
August 14, 2026 7:28 AM
Plan de ahorro en Bitcoin y fiscalidad: cómo encajan el plazo de tenencia, el FIFO y el límite de exención
Cada cuota de un plan de ahorro es fiscalmente una adquisición propia, con su propio plazo de tenencia. Cómo se combinan el límite de exención, el orden de imputación y las obligaciones de registro en las compras mensuales de bitcoins, con las referencias de la ley y de la circular de Hacienda.
October 16, 2026 8:30 PM

Plazo de tenencia cripto para Bitcoin: «Eso está por ver en cuanto al fondo», dice el Ministerio de Finanzas
El Consejo de Ministros alemán no aprobó el 14 de octubre de 2026 el proyecto de supresión del plazo de tenencia cripto de un año; sigue atascado en la consulta entre ministerios. Este panorama recoge qué rige hoy, qué fechas vienen y por qué el 31 de diciembre de 2026 carece hasta ahora de fuerza de ley.
October 17, 2026 5:34 PM
¿Cambiar bitcoin por WBTC reinicia el plazo de tenencia de un año?
Convertir bitcoin en WBTC desencadena, según una lectura, una operación de transmisión privada y reinicia el plazo anual. Según la otra, la operación queda neutral: qué dice la ley, qué deja abierto el Ministerio y qué justificantes cuentan en ambos casos.
October 2, 2026 5:39 AM

Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
October 19, 2026 5:22 AM
FIFO cripto en varios exchanges: en Alemania cada cartera cuenta por separado
Quien tiene bitcoin en varios exchanges y en carteras propias calcula el plazo de tenencia por compartimento y no sobre el saldo total. Qué ordena el apartado 62 de la circular del BMF y por qué de ello depende el 31 de diciembre de 2026.
September 9, 2026 5:26 PM
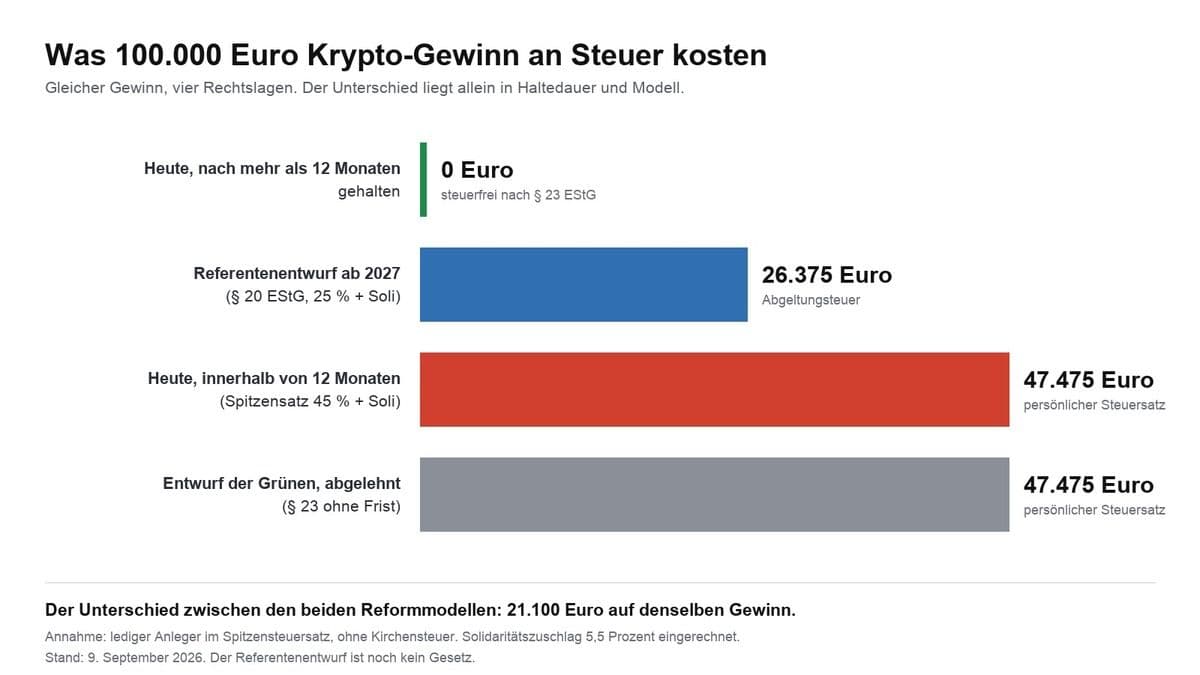
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
Las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal, de hasta el 45 %. Qué genera impuestos, cómo se calcula el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué cambiaría el anteproyecto a partir de 2027.
October 6, 2026 5:37 AM
Bitcoin por una tarjeta regalo: qué significa pagar con cripto para tu plazo de tenencia
Pagar una tarjeta regalo con Bitcoin es una venta a efectos fiscales. Qué cuenta como precio de transmisión, cuándo se aplica el plazo de tenencia de doce meses y los cuatro justificantes que espera Hacienda.

September 24, 2026 5:17 PM
Bitcoin Cash cede un 5,5 % tras una semana del 50 %: revisa vía de compra, apalancamiento y plazo de tenencia
Bitcoin Cash cae a 335,19 dólares el 24 de septiembre de 2026, después de sumar casi un 50 % en siete días. El rally lo desencadenó el anuncio de CME del 22 de septiembre; qué se deriva de ello para la vía de compra, el apalancamiento, el plazo de tenencia y la custodia está aquí.
August 24, 2026 11:22 AM
Fiscalidad cripto: por qué debes guardar el historial de transacciones antes de que el exchange cierre tu cuenta
Hasta principios de septiembre vencen plazos en varios exchanges de criptomonedas tras los cuales se cierran cuentas y se venden saldos de forma forzosa. Quien no exporte antes el registro de operaciones llega a la declaración sin prueba de la fecha de adquisición ni del precio de compra.
October 7, 2026 5:34 PM
Precio de Shiba Inu en 0,00000538 dólares, un 8,6 % de caída en un día: el plazo de un año decide la venta
Shiba Inu pierde un 8,6 % el miércoles por la tarde y cotiza a 0,00000538 dólares. En Alemania, que una venta tenga sentido lo decide menos el gráfico que la fecha de compra de cada tramo, porque de ella depende el plazo de un año.
September 17, 2026 8:17 PM
Regalar Bitcoin a los hijos: exención, plazo de tenencia y la comunicación a Hacienda
Quien transmite Bitcoin a su hijo le regala también su plazo de tenencia y su precio de entrada. Esta guía muestra qué rige realmente en Alemania en cuanto a exención, plazo de comunicación, representación y custodia.
October 9, 2026 8:22 AM
Plan de ahorro en Ethereum: doce cuotas a 1.981 euros de media frente a 3.318 del pago único
Doce cuotas mensuales de 100 euros en ether dieron un precio medio de 1.981 euros, mientras que la compra única el día de inicio costaba 3.318 euros. El cálculo de doce meses, las dos particularidades frente a un plan de ahorro en bitcoin y las consecuencias fiscales de doce compras separadas al año.
September 25, 2026 5:25 AM
Criptomonedas como aportación propia para la hipoteca: qué exigen los bancos alemanes
Desde abril de 2023 una casa en Alemania ya no puede pagarse con bitcoins: el artículo 16a de la ley contra el blanqueo lo prohíbe expresamente. Tu saldo en criptomonedas sirve aun así como aportación propia si pasas por el euro y acreditas el origen sin lagunas.
August 18, 2026 8:16 AM
Informe fiscal de Bitcoin en Austria 2026: esto es lo que se aplica
Informe fiscal de Bitcoin en Austria: qué datos puedes exigir a los exchanges de criptomonedas en 2026 y cuándo importa el informe para la declaración.
August 12, 2026 10:15 AM
Bitcoin y dividendos en Austria: así funciona la compensación de pérdidas
¿Puede una pérdida en bitcoin compensar los dividendos? Así funciona la compensación de pérdidas en Austria. Y así sabes cuándo hace falta declararla.
October 17, 2026 11:21 PM
Shiba Inu a diez días de los cinco años de su récord: lo que importa ahora es el plazo de tenencia
El 27 de octubre, el máximo histórico de Shiba Inu cumple cinco años y el precio está un 94,2 % por debajo. Para quien tiene SHIB en Alemania, de esa fecha no cuelga una cuestión de precio, sino el plazo de un año del párrafo 23 de la ley del impuesto sobre la renta.
October 15, 2026 5:18 AM

Plazo de tenencia de criptomonedas: el Consejo de Ministros alemán no decide y el 31 de diciembre sigue siendo la fecha clave
El Consejo de Ministros alemán no adoptó el acuerdo esperado para el 14 de octubre de 2026 sobre la supresión del plazo de tenencia de un año para las cripto; el borrador sigue en consulta interministerial. Hasta que haya una nueva norma, las ganancias siguen exentas tras un año de tenencia, y la fecha límite del 31 de diciembre de 2026 que cita el borrador separa las tenencias antiguas de las nuevas.
También te podría interesar