Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
Alemania no conoce la regla del wash sale: la pérdida sigue siendo deducible aunque recompres de inmediato. La recompra, eso sí, reinicia el plazo anual para cada unidad nueva.

Quien vende una posición en bitcoin en pérdidas para aprovecharlas fiscalmente y recompra la misma cantidad poco después desencadena en Alemania dos operaciones a la vez. La pérdida queda realizada y sigue siendo deducible. Para la cantidad recomprada, en cambio, el plazo de tenencia de un año vuelve a empezar por completo. Ahí está exactamente el precio de esa decisión, y depende de una sola fecha: la de adquisición de las nuevas unidades.
El motivo es la caída de esta semana. El 17 de septiembre de 2026, Bitcoin cotizaba a 76.555 dólares, es decir, 66.712 euros, y Ethereum a 2.453 dólares y 2.138 euros. Cryptoticker.io recuperó estos valores ese mismo día a través de la interfaz pública de precios de CoinGecko. Muchas posiciones abiertas el año pasado están por tanto en pérdidas, y la pregunta de si conviene asumir la pérdida y volver a entrar de inmediato se plantea estos días a la vez en muchísimas carteras alemanas.
Vender con pérdidas y recomprar: qué ocurre realmente en lo fiscal
En Alemania los criptoactivos se consideran otros bienes económicos. Su venta entra por tanto en la transmisión privada del artículo 23 de la ley del impuesto sobre la renta, y no en la retención liberatoria. Suena a matiz, pero de ahí se deriva todo lo demás.
Una transmisión privada es una venta dentro del año siguiente a la adquisición. La ganancia tributa al tipo personal del impuesto sobre la renta y, a cambio, la pérdida es compensable. Quien vende una vez transcurrido el año queda exento, y en los dos sentidos: la ganancia no tributa, pero la pérdida queda igual de inoperante.
Esa segunda mitad se pasa por alto con regularidad. Una posición comprada hace dieciocho meses y hoy un 30 % por debajo ya no lleva ninguna pérdida aprovechable fiscalmente. Esa posición está fuera de plazo. Venderla no aporta nada salvo liquidez.
Los tres datos que necesitas para cada lote
Para cada lote individual de tu cartera cuentan tres datos: la fecha de adquisición, el coste de adquisición y la cantidad. De la fecha de adquisición se deduce si el plazo anual sigue corriendo. Del coste de adquisición se deduce si existe siquiera una pérdida. De la cantidad se deduce cuánto puedes mover sin tocar otros lotes. Un software fiscal de criptomonedas con seguimiento de cartera te muestra estos tres valores por separado para cada compra, y sin ellos la decisión sobre una venta con pérdidas no se puede tomar con limpieza.
El plazo anual del artículo 23: por qué la recompra pone en marcha un reloj nuevo
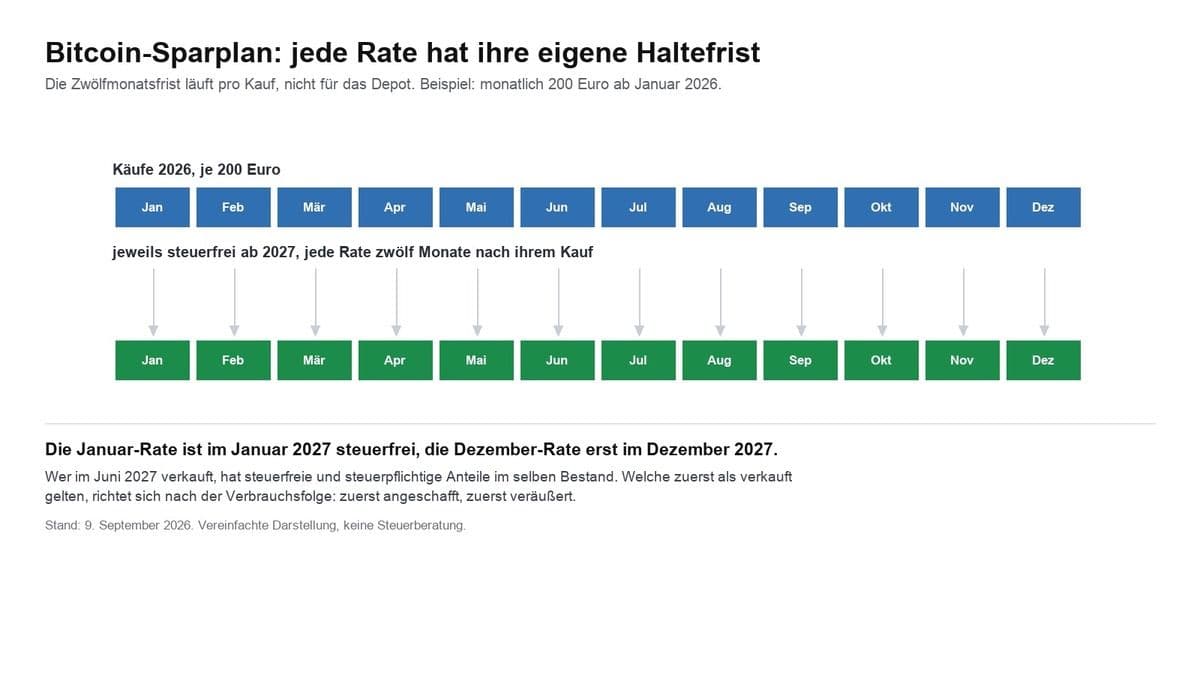
El plazo de tenencia es el periodo que va de la adquisición a la transmisión de una unidad determinada. Ese plazo va unido a la unidad, no a la criptomoneda ni a la cuenta. Cada compra pone en marcha su propio reloj.
De ahí se sigue el punto central de este artículo. Si vendes hoy 0,3 bitcoin que compraste en enero de 2026 y diez minutos después vuelves a comprar 0,3 bitcoin, no has restablecido la misma posición. Tienes una posición nueva con una fecha de adquisición nueva. Los ocho meses de tenencia anteriores no son transferibles; se consumieron con la venta. La nueva unidad no quedará exenta hasta septiembre de 2027.
En una posición que de todos modos solo tiene unas semanas, eso no cuesta casi nada. En una posición que habría alcanzado la marca del año en tres meses, cuesta esos tres meses más otros doce. Esa es la cuenta de verdad, y sale distinta para cada lote.
¿Existe en Alemania una regla de wash sale como en Estados Unidos?
No. En el derecho fiscal estadounidense, un wash sale es una venta con pérdidas en la que el mismo valor, o uno sustancialmente equivalente, se recompra dentro de los treinta días anteriores o posteriores a la venta. La sección 1091 del Internal Revenue Code deniega en ese caso la deducción de la pérdida; esta se incorpora en su lugar al coste de adquisición de la nueva posición.
El derecho alemán del impuesto sobre la renta no conoce un equivalente para las transmisiones privadas. El artículo 23 no contiene ningún plazo de carencia para volver a entrar, y tampoco hay norma alguna que traslade la pérdida al nuevo coste de adquisición. La pérdida se queda donde nació, en el año de la venta.
Quien lea guías estadounidenses o use una herramienta fiscal internacional debería conocer esta diferencia antes de deducir de ahí reglas para Hacienda en Alemania. El plazo de treinta días que aparece con regularidad en esos textos no tiene relevancia alguna para una declaración alemana.
El artículo 42 del código tributario y la recompra el mismo día: qué decidió el Tribunal Fiscal Federal
Queda la objeción que las oficinas tributarias plantean de vez en cuando en estos casos: el abuso de las formas jurídicas. Conforme al artículo 42 del código tributario alemán, existe cuando una construcción jurídica sirve esencialmente para obtener una ventaja fiscal no prevista por la ley.
Sobre esto hay una resolución pertinente, y afecta justamente a la norma que aquí se trata. El Tribunal Fiscal Federal resolvió, en sentencia de 25 de agosto de 2009 con número de referencia IX R 60/07, que no hay abuso de las formas jurídicas cuando un contribuyente vende valores con pérdidas dentro del plazo anual y el mismo día recompra valores de la misma clase y número a otra cotización. Venta y recompra, señaló el tribunal, deben valorarse como operaciones separadas. El objeto del litigio era una transmisión privada del artículo 23, es decir, la misma norma bajo la que hoy caen los criptoactivos.
La sentencia se dictó sobre acciones y no sobre criptoactivos, y no es un cheque en blanco. Es, sin embargo, el pronunciamiento del más alto tribunal más cercano a esta configuración, y respalda la apreciación de que volver a entrar, como tal, no pone en peligro la pérdida. Quien quiera ir sobre seguro deja que un asesor fiscal revise el caso antes de la declaración; una consulta vinculante a Hacienda es la única vía hacia una seguridad jurídica real en el caso concreto.

FIFO: por qué el bitcoin recomprado acaba al final de la cola
FIFO significa first in, first out e implica que la unidad adquirida en primer lugar se considera transmitida en primer lugar. Para los criptoactivos, el Ministerio Federal de Hacienda alemán reguló con más detalle este orden de consumo en su circular de 6 de marzo de 2025, junto con las obligaciones de registro y colaboración que van unidas a ella. La circular lleva la referencia IV C 1 - S 2256/00042/064/043 y sustituye a la versión de mayo de 2022. Está disponible públicamente en el Ministerio Federal de Hacienda.
En la práctica eso significa: tus compras forman una fila ordenada por fecha. Cuando vendes, se despeja desde delante. La recompra se coloca al final de esa fila.
De ahí surge una trampa que salta con especial frecuencia en las caídas. Las unidades que están al frente de la fila son las más antiguas, y por tanto a menudo las de mayor tiempo de tenencia y mejor posición fiscal. Quien lanza una venta parcial para realizar una pérdida toca primero, según FIFO, precisamente esas unidades antiguas, que en la duda ni siquiera están en pérdidas. Una venta con pérdidas que acierta al lote equivocado produce una ganancia tributable en lugar de una pérdida aprovechable.
Cómo distinguirlos en la práctica
El texto de la ley puede leerse en la versión íntegra del artículo 23 de la ley del impuesto sobre la renta. El orden de consumo solo se puede dirigir con limpieza si los saldos se llevan por separado por cada wallet y por cada cuenta de exchange, porque según la circular el análisis se hace en principio referido a la wallet o a la cuenta individual. Quien tiene la misma criptomoneda en tres plataformas tiene tres filas separadas y no una común. Qué formatos de exportación te da cada exchange difiere bastante; merece la pena echar un vistazo a nuestra comparativa de exchanges de criptomonedas antes de planificar una venta con pérdidas repartida entre varias cuentas.
El precio de la recompra: cuándo cambias un lote casi exento por una pérdida
La decisión se puede condensar en una pregunta: ¿qué vale más, la pérdida de hoy o el tiempo de tenencia que queda?
En un lote que solo tiene dos meses, la respuesta suele ser clara. Diez meses de plazo restante son una apuesta asumible, y la pérdida surte efecto de inmediato. En un lote de once meses, la imagen se da la vuelta. Un mes lo separa de la exención; una recompra lo devuelve a doce meses y alarga en once meses el periodo en el que una ganancia posterior sería tributable.
A eso se añade un punto que se pierde fácilmente en la cuenta: una pérdida solo vale algo si tiene enfrente una ganancia de una transmisión privada en el mismo año o en uno posterior. Las pérdidas del artículo 23 van a parar a su propia bolsa de compensación. No se pueden compensar con salarios, con ingresos por alquiler ni con rendimientos del capital procedentes de acciones. Quien no espera ganancias de ese tipo realiza una pérdida que se queda años sin usar. La mecánica de esta compensación y los plazos los expusimos en detalle en el artículo sobre las pérdidas cripto antes de que venza el plazo anual del 9 de septiembre de 2026.
El límite exento de 1.000 euros: a partir de cuándo compensa la venta con pérdidas
Un límite exento es un umbral cuya superación hace tributable el importe completo y no solo la parte que lo excede. Para las transmisiones privadas está en 1.000 euros de ganancia total por año natural.
Para la decisión de recompra eso significa dos cosas. Si tu ganancia anual por transmisiones privadas se queda de todos modos por debajo del límite, una pérdida realizada de más carece de valor fiscal, porque no hay nada que reducir. Y al revés: si estás justo por encima del límite, una venta con pérdidas bien dirigida puede empujar la ganancia total por debajo de 1.000 euros y dejar así exento el importe completo. Es el único caso en el que una venta con pérdidas compensa a saltos y no solo de forma proporcional.
Protección de lo adquirido a 31 de diciembre de 2026: qué podría cambiar una recompra el año que viene
Sobre la tributación futura de los criptoactivos hay un anteproyecto que prevé el paso a la retención liberatoria a partir de 2027 y una protección para los saldos adquiridos antes. Es un proyecto y no derecho vigente; nada de eso está aprobado, y la fecha límite puede desplazarse o desaparecer del todo.
Pero si sale adelante, la fecha de adquisición cobra un segundo significado que va más allá del plazo anual. Las unidades que recompres hoy habrían sido adquiridas antes de la fecha límite. Las que recompres ya en enero, no. Quien de todos modos se plantea una venta con pérdidas seguida de recompra tiene así un argumento para no dejarla para el año que viene. El estado del proyecto y los puntos abiertos los reunimos en el artículo sobre el plazo de tenencia y la protección de lo adquirido del 8 de septiembre de 2026.
Lo importante sigue siendo el orden de la certeza: el plazo anual rige hoy y es ley. La protección de lo adquirido es una expectativa. Una decisión que se apoya solo en la expectativa se sostiene sobre una pierna.
 Exchanges de criptomonedas comparados
Qué justificantes quiere ver Hacienda para la pérdida y la recompra
La circular de 6 de marzo de 2025 formuló las obligaciones de registro y colaboración de forma bastante más estricta que la versión anterior. Para una venta con pérdidas seguida de recompra eso significa, en concreto: ambas operaciones deben poder justificarse por separado, con momento, cantidad, cotización y plataforma.
En la práctica necesitas la exportación de operaciones del exchange para la venta y para la recompra, cada una con marca de tiempo. Si la posición procede de una wallet propia, se añade la prueba de su origen. Un resumen que muestre el saldo solo como suma no basta, porque el plazo anual va unido al lote individual.
El error más difícil de corregir
Exporta los datos sin demora. Quien constata, tras una exclusión de cotización, un cierre de cuenta o un cambio de proveedor, que el historial ya no se puede consultar ha perdido la prueba y con ella también la pérdida. No es un riesgo teórico: solo en las últimas semanas varias plataformas han fijado plazos para retirar los saldos, tras cuyo vencimiento la interfaz de la cuenta dejó de estar accesible.
Tres casos de la caída actual, calculados
Los importes siguientes son ejemplos de cálculo elegidos libremente y no un pronóstico de precios. Los casos solo muestran cómo interactúan las magnitudes.
Caso uno, lote reciente con pérdidas. Compra en julio de 2026 por 8.000 euros, valor actual 6.400 euros. Pérdida de 1.600 euros, plazo restante de unos diez meses. Una venta con recompra inmediata realiza la pérdida y pone el reloj en doce meses. Quien tenga ese mismo año ganancias de otras ventas cripto sale aquí claramente ganando.
Caso dos, lote antiguo a las puertas de la meta. Compra en octubre de 2025 por 10.000 euros, valor actual 8.500 euros. La pérdida de 1.500 euros es real, pero el plazo vence en pocas semanas. Una recompra cambia una exención casi alcanzada por una pérdida que solo sirve de algo si existen suficientes ganancias compensables. En la mayoría de las carteras, esperar es aquí la variante más tranquila.
Caso tres, lote fuera de plazo. Compra en febrero de 2025, valor actual muy por debajo. En lo fiscal no ocurre nada con la venta, ni ganancia ni pérdida aprovechable. Vender es aquí una decisión de inversión pura, sin efecto fiscal. Una configuración parecida por el lado de las ganancias la desarrollamos para las plusvalías de Ethereum y el plazo de tenencia el 14 de septiembre de 2026.
Pérdida en bitcoin y recompra: qué te llevas de aquí
- Ordena primero por fecha de adquisición, no por cotización. Comprueba lote a lote si el plazo anual sigue corriendo. Solo dentro del plazo vale algo una pérdida, y solo ahí te cuesta tiempo de tenencia una recompra. Un software fiscal con seguimiento de cartera arma esta lista automáticamente para cada compra.
- Contrapesa la pérdida con el plazo restante. Los lotes recientes con pérdidas son los candidatos evidentes; los lotes a punto de cumplir el año, los más caros. Y comprueba antes si ese mismo año tienes siquiera ganancias de transmisiones privadas contra las que compensar la pérdida.
- Asegura los justificantes el mismo día. Exporta la venta y la recompra con marca de tiempo, separadas por wallet y por cuenta. Qué exportaciones ofrece tu exchange lo muestra la comparativa de exchanges de criptomonedas; si más tarde falta la prueba, con ella cae también la pérdida.
(17 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- El plazo de tenencia cripto se mantiene: la reforma del impuesto sobre la renta 2027 deja intacto el artículo 23
- Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
- Qué hacer si has perdido dinero con criptomonedas
- Vender bitcoin con pérdidas: la compensación de pérdidas en Austria
- Plazo de tenencia cripto: la petición 201716 termina el 15 de septiembre y qué ocurre después