Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.

Primero la respuesta corta: si tienes bitcoin en tu patrimonio privado y te marchas de Alemania, la mudanza en sí no genera ningún impuesto sobre tus plusvalías. No hay venta ficticia el día de la baja ni tributación de las plusvalías latentes del saldo de tu monedero. El impuesto de salida del que tanto advierten los emigrantes grava algo distinto de los criptoactivos.
Aun así, marcharse puede salir caro si pasas por alto los cuatro puntos en los que el derecho fiscal alemán sigue alcanzándote después de tu partida: el momento en que tu domicilio fiscal termina de verdad, el plazo anual que sigue corriendo cuando vendes, la forma jurídica de tu inversión en cripto y la cuestión de qué sabrá de todos modos tu oficina tributaria de forma automática a partir del ejercicio de declaración 2026. Este texto recorre esos puntos uno a uno, conforme al derecho alemán y con los preceptos que, en caso de duda, puedes poner sobre la mesa de tu asesor fiscal.
¿Alcanza el impuesto de salida del artículo 6 de la AStG al bitcoin del patrimonio privado?
El impuesto de salida significa que el Estado trata un bien como si lo hubieras vendido el día de tu marcha y grava el incremento de valor aunque no te haya llegado ni un euro. Es una injerencia dura, y precisamente por eso el legislador delimitó su ámbito de forma estricta.
El artículo 6 de la Ley alemana de fiscalidad internacional se refiere a participaciones en el sentido del artículo 17, apartado 1, primera frase, de la EStG, es decir, a participaciones en sociedades de capital a partir de una cuota del 1 %. Las participaciones en una GmbH entran ahí, y los paquetes de acciones por encima del umbral también. Un bitcoin, un ether o una stablecoin en tu propio monedero no es una participación en una sociedad de capital. La letra de la norma no deja margen aquí, y por eso los criptoactivos mantenidos directamente en el patrimonio privado no soportan impuesto de salida alemán. Si quieres, puedes leer el texto legal tú mismo: el artículo 6 de la AStG en el portal del Ministerio Federal de Justicia.
La delimitación importa en ambos sentidos. Quien mantiene sus monedas a través de una GmbH propia no está a salvo por el hecho de que se trate de cripto: en ese caso, la participación en la GmbH es el bien que desencadena el impuesto de salida, y el valor de las monedas que alberga contribuye a determinar su cuantía. Esa construcción está extendida entre los inversores alemanes y da la vuelta al resultado. Quien se interese por los motivos que hay detrás de estas salidas encontrará en nuestro análisis las razones y los países de destino.
Cuándo termina tu sujeción ilimitada: domicilio del artículo 8 de la AO y residencia habitual del artículo 9 de la AO
La pregunta decisiva al marcharte no es cuándo subiste al avión, sino cuándo termina tu sujeción fiscal ilimitada. Estás sujeto de forma ilimitada mientras tengas en Alemania un domicilio o tu residencia habitual; entonces el fisco alemán grava tu renta mundial, incluidas las ganancias obtenidas en un exchange de Singapur.
Domicilio: cuenta la llave, no el certificado de baja
El artículo 8 del Código Tributario alemán define el domicilio por las circunstancias de hecho: dispones de una vivienda en condiciones que permiten concluir que la mantendrás y la usarás. Darte de baja en el padrón es un indicio de ello, nada más. Quien deja vacío el antiguo piso, quien conserva en la casa familiar una habitación utilizable en cualquier momento o quien se ha quedado la llave de la vivienda compartida se arriesga a que la Administración considere que el domicilio, y con él la sujeción plena, sigue vivo. Un alquiler con contrato real resuelve el problema; un acuerdo de favor entre parientes, por lo general, no.
Residencia habitual: el límite de los seis meses
El artículo 9 del Código Tributario lo completa con la residencia habitual: quien permanece en Alemania más de seis meses seguidos queda sujeto de forma ilimitada incluso sin vivienda, y las interrupciones breves se computan. Para los emigrantes con clientela alemana esta es la trampa más frecuente: quien pasa el verano en Alemania con regularidad y nunca documenta los días de estancia no podrá rebatir después una inspección. Lleva por eso desde el primer día una lista sencilla de viajes, con fecha, paso de frontera y justificante.
Si tu sujeción ilimitada termina a mitad de año, necesitas además un informe fiscal que separe bien los periodos. Muchas herramientas de cartera calculan por defecto años naturales completos; qué programas manejan periodos parciales y varios ámbitos tributarios lo muestra nuestra comparativa de software fiscal de criptomonedas y rastreadores de cartera.
El plazo de un año del artículo 23 de la EStG sigue corriendo tras la marcha
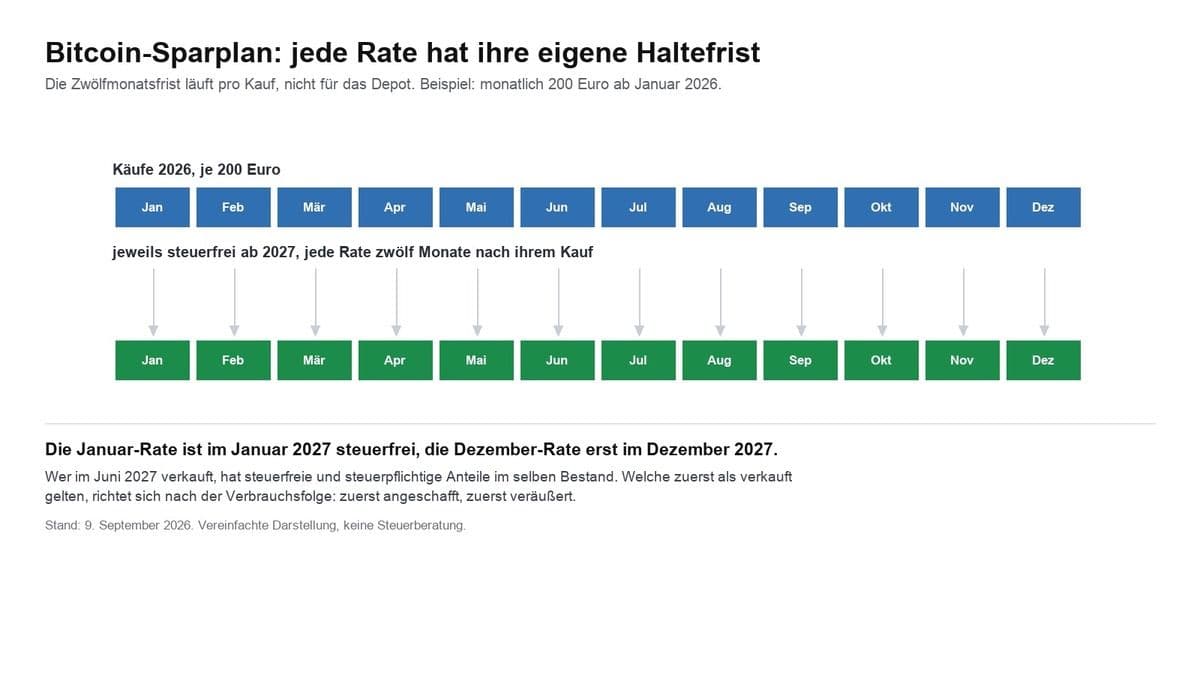
Mientras estés sujeto de forma ilimitada en Alemania, las ganancias por la venta de criptoactivos son operaciones privadas de enajenación conforme al artículo 23, apartado 1, primera frase, número 2, de la EStG. Si entre la adquisición y la venta ha pasado más de un año, la ganancia queda exenta; por debajo, forma parte de la renta imponible y tributa a tu tipo personal. Para el conjunto de las operaciones privadas de enajenación de un año rige un límite exento de 1.000 euros. Un límite exento no es un mínimo exento: un euro por encima hace tributar la ganancia entera.
La marcha no interrumpe ese plazo, solo desplaza quién grava al final. Lo determinante es la venta o el canje efectivo, y dónde resides fiscalmente en ese momento. De ahí se sigue la regla más práctica de este artículo: no vendas mientras tu cambio de domicilio no esté cerrado. Quien liquida las monedas dentro del plazo anual dos semanas antes de darse de baja paga la tarifa alemana completa sobre toda la ganancia.
A la inversa, los datos de adquisición no desaparecen porque dejes el país. Tu nuevo Estado de residencia preguntará, según sus propias reglas, cuándo compraste y a qué precio, y algunos Estados toman el valor en el momento de la llegada. Ya escribimos con detalle en otro lugar qué justificantes sostienen un plazo de tenencia alemán; esa misma documentación te servirá en el extranjero.
ETP, ETF y participaciones de fondos cripto: aquí sí muerde el impuesto de salida del artículo 19 de la InvStG
Aquí la cosa se pone inesperadamente seria para muchos inversores alemanes. Desde el 1 de enero de 2025, la Ley alemana de fiscalidad de las inversiones colectivas contempla un impuesto de salida propio para las participaciones de fondos en el patrimonio privado. Según el artículo 19, apartado 3, de la InvStG, la extinción de la sujeción ilimitada por abandono del domicilio o de la residencia habitual se equipara a una enajenación por el valor de mercado. El fisco actúa, por tanto, como si hubieras vendido tus participaciones el día de la marcha.
Solo se activa por encima de dos umbrales, y basta con uno: has mantenido en los últimos cinco años al menos el 1 % de las participaciones emitidas de un fondo, o tus participaciones en ese fondo tienen un coste de adquisición de al menos 500.000 euros. Quien posee una cartera amplia de ETF de renta variable y además invierte en cripto rebasa el segundo umbral antes de lo que le gustaría.
Que tu posición en cripto quede comprendida depende únicamente de la forma jurídica del producto. Una participación de fondo es la participación en un fondo de inversión en el sentido de la Ley de fiscalidad de las inversiones colectivas. Los ETP de cripto extendidos en Europa, en cambio, suelen estar construidos como valores de deuda, es decir, como ETN, y por eso no son participaciones de fondo. Un ETF al contado sobre bitcoin constituido en Estados Unidos sí es un fondo. Revisa por eso cada posición por separado para saber qué tienes en realidad, y para ello coge las condiciones de emisión o el documento de datos fundamentales, no el nombre del producto en el extracto de tu bróker. Al marcharte, esta distinción decide una carga fiscal de cinco cifras.
 Documenta bien tus impuestos cripto
Sujeción limitada ampliada del artículo 2 de la AStG: cuándo un país de baja tributación te retiene diez años
La sujeción limitada ampliada es una prolongación: Alemania te sigue gravando tras la marcha, aunque solo en determinadas clases de renta y bajo condiciones estrictas. Está regulada en el artículo 2 de la AStG y solo alcanza a quien cumple todos los requisitos a la vez.
Primero, en los diez años anteriores al final de tu sujeción ilimitada debes haber estado sujeto de forma ilimitada al impuesto sobre la renta como nacional alemán durante al menos cinco años en total. Segundo, debes residir en un territorio de baja tributación o en ningún Estado; la ley lo mide con una renta de comparación de 77.000 euros y una carga inferior a dos tercios del impuesto sobre la renta alemán. Tercero, necesitas intereses económicos sustanciales en Alemania, que el artículo 2, apartado 3, de la AStG presume, entre otros casos, con rentas de fuente alemana superiores a 62.000 euros o un patrimonio alemán superior a 154.000 euros. Si todo ello concurre, la prolongación dura hasta que transcurran diez años desde el final del año de la marcha, y solo surte efecto a partir de 16.500 euros de rentas sujetas de forma limitada en un periodo impositivo.
Para los inversores en cripto el punto es delicado, porque el artículo 2 de la AStG abarca todas las rentas que no sean rentas de fuente extranjera en el sentido del artículo 34d de la EStG. Una ganancia por la venta de monedas no puede atribuirse ni a un inmueble extranjero ni a un establecimiento permanente extranjero, así que la calificación debe resolverse caso por caso. Quien se muda a Dubái, Paraguay o un país de tributación similar y a la vez conserva rentas de alquiler alemanas o una participación en una empresa alemana debería aclarar esa cuestión con un asesor fiscal antes de la mudanza y no después.
Negociación empresarial y patrimonio empresarial: desafectación en lugar de impuesto de salida
Si mantienes tus criptoactivos en el patrimonio empresarial, rige otra sistemática. La desafectación significa que Alemania trata un bien como retirado en cuanto el derecho de imposición alemán sobre él queda excluido o limitado; el fundamento jurídico es el artículo 4, apartado 1, tercera frase, de la EStG. Si trasladas tu negocio al extranjero, entra además en juego el cese de actividad del artículo 16, apartado 3a, de la EStG.
Así que quien negocia de forma empresarial, quien mina de forma empresarial o quien opera una estructura de trading sí puede desencadenar al marcharse una tributación de las plusvalías latentes, y ello sin que haga falta siquiera el artículo 6 de la AStG. La línea entre la gestión privada del patrimonio y la actividad empresarial depende del volumen, la financiación ajena, la organización y la presencia frente a terceros. Si esa pregunta te hace dudar, eso ya es un indicio de que hace falta un examen individual.
Convenios de doble imposición: quién grava cuando ambos Estados te ven como residente
En los primeros meses tras una mudanza ocurre a menudo que dos Estados te traten a la vez como residente fiscal. Los convenios de doble imposición alemanes prevén para ello un orden de prelación inspirado en el artículo 4 del Modelo de Convenio de la OCDE: primero la vivienda permanente, después el centro de intereses vitales, luego la residencia habitual y por último la nacionalidad.
El centro de intereses vitales es el punto en el que fracasan la mayoría de los emigrantes, y se mide por cosas muy corrientes: dónde vive tu familia, dónde está tu médico de cabecera, dónde está el club deportivo, dónde está la cuenta corriente por la que pasan los gastos del día a día. De país no se cambia solo con el pasaporte. Por cierto, la mayoría de los convenios atribuyen las ganancias por la venta de criptoactivos al Estado de residencia, porque entran en la cláusula de cierre para el resto del patrimonio; eso también es lo que hace tan importante determinar la residencia con limpieza.
Dónde están tus monedas: autocustodia, cuenta en un exchange y deber de colaboración del artículo 90 de la AO
El lugar donde están tus monedas es irrelevante a efectos fiscales; el lugar donde está tu documentación, no. La circular del Ministerio Federal de Hacienda de 6 de marzo de 2025 sobre cuestiones concretas del tratamiento en el impuesto sobre la renta de determinados criptoactivos reguló por primera vez de forma expresa los deberes de colaboración y de registro, y sustituye a la circular anterior de 10 de mayo de 2022. Quien compra o vende a través de plataformas centralizadas de operadores extranjeros queda sometido al deber reforzado de colaboración en supuestos internacionales del artículo 90, apartado 2, de la AO. En claro: tienes que esclarecer tú mismo los hechos y conseguir tú mismo las pruebas, y la Administración puede estimar si no lo logras. La circular completa está disponible en PDF en el Ministerio Federal de Hacienda.
De ahí resulta una diferencia práctica entre las formas de custodia. Una cuenta en un exchange está ligada a una identidad y a un país: muchos proveedores bloquean o restringen cuentas cuando la dirección de residencia cambia a un país que no atienden, y entonces exportar el historial de operaciones se vuelve difícil. Un monedero en autocustodia, en cambio, se muda contigo sin que nadie tenga que dar su consentimiento. El precio es que nadie más guarda tus justificantes. Si pasas a la autocustodia, hazlo antes de la marcha y no después, y descarga previamente todo el historial de transacciones. Qué dispositivo encaja contigo lo aclara nuestra comparativa de carteras hardware.
 Una custodia que se muda contigo
Lo que Hacienda sabrá de tus cuentas cripto desde 2026: DAC8 y la KStTG
DAC8 es la Directiva europea 2023/2226 sobre cooperación entre administraciones tributarias, que obliga a los proveedores de servicios de criptoactivos a informar sobre sus clientes. Alemania la ha transpuesto con la Ley de transparencia fiscal de los criptoactivos, en vigor desde el 1 de enero de 2026. El primer periodo de declaración es el año natural 2026; los proveedores transmiten los datos hasta el 31 de julio de 2027 a la Oficina Federal Central de Impuestos, que los intercambia con los Estados socios.
Para una marcha, eso tiene dos consecuencias. Primera, tus datos identificativos y tus transacciones agregadas del año 2026 se comunican aunque te vayas en el transcurso de ese año, y el cotejo con tu última declaración alemana se produce. Segunda, la comunicación se rige por el Estado de residencia que indiques a tu proveedor. Una dirección desactualizada en la cuenta de cliente genera por eso comunicaciones al país equivocado, y deshacer eso cuesta más tiempo que actualizarla a tiempo. Cómo se forma el importe comunicado y por qué no coincide con tu ganancia lo explica nuestro artículo sobre la obligación de comunicación cripto y la diferencia entre importe bruto y ganancia.
Estos errores salen caros al emigrar con bitcoin
«Me he dado de baja, así que estoy fuera.» La baja padronal es derecho de empadronamiento, no derecho tributario. Lo decisivo son vivienda y estancia conforme a los artículos 8 y 9 de la AO.
«Las cripto entran en el impuesto de salida.» Con monedas mantenidas directamente en el patrimonio privado no se devenga. Con participaciones de fondos por encima de los umbrales del artículo 19 de la InvStG y con participaciones en sociedades de capital, la cosa cambia.
«Después de la mudanza vendo libre de impuestos.» Eso solo vale si tu sujeción ilimitada había terminado de verdad en el momento de la venta, si no se aplica ninguna prolongación del artículo 2 de la AStG y si tu nuevo Estado de residencia no grava él mismo la operación.
«Mi exchange está en el extranjero, ahí no se entera nadie.» Desde el ejercicio de declaración 2026 esa es una suposición errónea y anunciada, y el elemento internacional activa además el deber reforzado de colaboración.
«Eso lo arreglo después de la mudanza.» Casi todas las opciones de planificación de este artículo exigen que las uses antes de la fecha de corte. Después ya solo documentas.
Qué documentación aseguras antes de la mudanza
La carga de la prueba del momento y del coste de adquisición recae en ti, y no prescribe con el domicilio. Descarga por eso antes de la marcha, de cada plataforma, la exportación completa de transacciones en CSV, junto con los informes anuales, los justificantes bancarios de ingresos y reintegros y los extractos de cuenta de los que resulten las entradas en euros.
Lo que suele faltar cuando después hace falta
Justificantes de mercados que entretanto han cerrado. Direcciones de monedero que nunca anotaste y cuya atribución a ti solo conoces tú. La documentación de los canjes entre dos monedas que no tocaron ninguna cuenta en euros y que por eso faltan en el extracto bancario. Las pruebas de los rendimientos de staking y de préstamo, que muchas plataformas guardan solo doce meses. Y la indicación de qué unidades salieron en una venta parcial, que con varios monederos tienes que llevar de todos modos monedero por monedero.
Guarda la exportación en un soporte que sobreviva a la mudanza y conserva una segunda copia por separado. Un informe fiscal que cierre con limpieza la etapa alemana es la mejor inversión de esta mudanza.
Bitcoin y mudanza al extranjero: lo que te llevas
- Aclara primero la fecha de corte, no el impuesto. Determina la fecha en la que vivienda y estancia en Alemania terminan de forma demostrable, y coloca cada venta conscientemente antes o después. Mantén tus datos de posiciones bien separados; las herramientas que reflejan periodos parciales están en la comparativa de software fiscal de criptomonedas.
- Revisa la forma jurídica de cada posición. Las monedas mantenidas directamente no quedan alcanzadas por el impuesto de salida, mientras que las participaciones de fondos a partir de 500.000 euros de coste de adquisición y las participaciones en sociedades de capital sí. Da al mismo tiempo a tu custodia una forma que se mude contigo: la selección está en la comparativa de carteras hardware.
- Asegura los justificantes antes de irte. Exportación completa de transacciones, justificantes bancarios, direcciones de monedero y un informe de cierre para la etapa alemana. Si al hacerlo ves que un año tiene lagunas, ciérrala ahora con uno de los rastreadores de cartera y no cuando pregunte Hacienda.
Este artículo ordena la situación jurídica y no sustituye al asesoramiento fiscal en el caso concreto. Justo al marcharse, el resultado depende de detalles que solo puede valorar alguien que conozca tu documentación.
(18 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
- Salir de Austria con bitcoin: ¿qué valor cuenta?
- Qué hacer si has perdido dinero con criptomonedas
- ¿Puede Hacienda controlar todas las criptomonedas?
- Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia