
Salir de Austria con bitcoin: ¿qué valor cuenta?
Quien emigra de Austria con bitcoin puede activar el impuesto de salida. Determinante es en principio el valor de mercado al perderse el derecho de imposición.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Emigrar de Austria con bitcoin: qué valor cuenta a efectos fiscales
Quien abandona Austria y se lleva consigo posiciones importantes en bitcoin no necesita vender para que surja una cuestión fiscal. Si Austria pierde por el traslado su derecho a gravar una plusvalía posterior en bitcoin, puede aplicarse el llamado impuesto de salida o gravamen de las plusvalías latentes.
A efectos fiscales el cálculo se realiza entonces, en principio, como si los bitcoin afectados se hubieran vendido en el momento del traslado. Como importe ficticio de la venta se toma el valor común, es decir, en principio el valor de mercado, en ese momento.
Lo decisivo no es el precio de compra original el día del traslado
Supongamos que un inversor compró bitcoin por 20.000 euros. En el momento del traslado desde Austria relevante a efectos fiscales, las monedas valen 70.000 euros.
De forma simplificada resulta lo siguiente:
- coste de adquisición: 20.000 euros
- valor de mercado en el traslado: 70.000 euros
- revalorización acumulada hasta el traslado: 50.000 euros
Para el impuesto de salida se toma en principio esa revalorización acumulada hasta la pérdida del derecho de imposición austriaco. Para el nuevo patrimonio cripto sujeto a tributación rige en principio el tipo especial del 27,5 %. Las criptomonedas figuran expresamente entre los activos alcanzados por las normas austriacas sobre plusvalías latentes.
¿Qué día determina el precio del bitcoin?
No decide necesariamente el día del vuelo, de la baja en el padrón o del cambio de vivienda.
Lo relevante en principio es el momento en que Austria pierde su derecho a gravar una plusvalía de transmisión posterior. Eso puede producirse en particular por un cambio de residencia fiscal. Los convenios de doble imposición atribuyen habitualmente el derecho a gravar las plusvalías de transmisión al Estado de residencia.
Para el inversor en bitcoin es por tanto importante documentar con limpieza el momento determinante. Ello incluye en particular la posición, los costes de adquisición y un valor de mercado del bitcoin verificable en esa fecha.
Traslado a la UE o al EEE: el impuesto puede aplazarse
Cuando una persona física se traslada a un Estado de la UE o del EEE existe un alivio importante.
En la declaración fiscal austriaca puede solicitarse en principio que el impuesto nacido del traslado no se liquide de momento. Con ello la tributación se aplaza habitualmente hasta un hecho desencadenante posterior, en particular una transmisión efectiva.
Esto significa que, aunque la revalorización se determine en principio en el momento del traslado, el impuesto no tiene que pagarse necesariamente de inmediato en un traslado privilegiado dentro de la UE o del EEE.
Un traslado a un tercer país puede presentarse de otro modo
Si en cambio el inversor se traslada a un Estado situado fuera del ámbito de la UE y del EEE, la no liquidación prevista por esta regla no está disponible en principio.
El traslado puede llevar entonces a que la revalorización acumulada hasta ese momento se someta a gravamen de inmediato. El ministerio de Finanzas austriaco explica este principio, por ejemplo, para el traslado al Reino Unido tras el Brexit: al no cumplirse ya las condiciones relativas a la UE y al EEE, la revalorización debe tributar en principio de forma inmediata.
Precisamente con posiciones grandes en bitcoin, la elección del nuevo Estado de residencia puede tener por tanto efectos considerables sobre la liquidez.
Desde julio de 2026 rigen obligaciones de justificación más estrictas
Austria endureció en 2026 su impuesto de salida.
Para las nuevas no liquidaciones resueltas después del 30 de junio de 2026 rige, en importes elevados, una obligación de justificación recurrente. Cuando los rendimientos determinados en el traslado, o en una transmisión comparable, superen en conjunto los 100.000 euros, debe acreditarse periódicamente que aún no se ha producido ningún hecho que desencadene la liquidación posterior del impuesto.
Según los materiales legislativos, pueden servir de justificación certificados de cuenta, de depósito o documentos comparables. En el caso de las criptomonedas, una documentación verificable de monederos y transacciones será en la práctica igualmente importante.
Si no se cumple una obligación de justificación recurrente prescrita, ello puede desencadenar por sí mismo la liquidación del impuesto antes no liquidado.
Una caída de precio posterior puede resultar relevante
El impuesto de salida pretende en principio captar la revalorización nacida mientras regía el derecho de imposición austriaco.
Con una no liquidación solicitada y una venta posterior puede resultar relevante también la evolución de valor ulterior. Las directrices austriacas del impuesto sobre la renta contienen al respecto ejemplos en los que, si el precio de venta posterior es inferior, la revalorización existente en el momento del traslado no tributa en todos los casos sin variación.
El cálculo concreto depende, no obstante, de cómo se haya configurado el traslado y del caso de transmisión posterior.
¿Qué rige para el bitcoin adquirido antiguamente?
Un traslado debería examinarse con especial cuidado cuando el bitcoin se adquirió hasta el 28 de febrero de 2021 inclusive.
Esas monedas se consideran en principio patrimonio antiguo y no quedan automáticamente bajo el régimen fiscal austriaco de criptoactivos vigente desde 2022. Que en el traslado exista efectivamente una reserva latente sujeta a tributación depende por ello también de si una venta posterior habría estado siquiera sujeta a gravamen en Austria.
Para el patrimonio nuevo adquirido después del 28 de febrero de 2021 la situación es más clara: las revalorizaciones realizadas quedan en principio bajo el régimen moderno de criptoactivos, con el 27,5 %.
Estos datos deberían asegurarse antes del traslado
Quien emigre de Austria con posiciones grandes en bitcoin debería documentar en particular, antes del cambio de residencia fiscal:
- la cantidad de bitcoin en el momento determinante
- todos los monederos y cuentas en exchanges
- los costes de adquisición originales
- la fecha de adquisición
- la condición de patrimonio antiguo o nuevo
- el valor de mercado del bitcoin en el traslado
- la fuente de precios utilizada
- los intercambios anteriores de cripto por cripto
- los historiales de transacciones y las direcciones de monedero
- las ventas posteriores al traslado
Sobre todo para una solicitud de no liquidación, esta documentación puede seguir siendo relevante años después de la mudanza.
Conclusión
Quien emigre de Austria con bitcoin no debería fijarse únicamente en la venta posterior. Si Austria pierde su derecho de imposición a causa del traslado, ya el propio traslado puede tratarse fiscalmente como una transmisión ficticia.
Determinante es en principio el valor de mercado del bitcoin en el momento en que Austria pierde su derecho de imposición.
En un traslado a un Estado de la UE o del EEE puede solicitarse la no liquidación del impuesto hasta un hecho de realización posterior. Desde julio de 2026 rigen obligaciones de justificación recurrentes adicionales para importes no liquidados con rendimientos superiores a 100.000 euros.
En un traslado a un tercer país, en cambio, el impuesto puede ser exigible ya en el momento del traslado. Precisamente con posiciones de bitcoin muy revalorizadas debería aclararse por tanto el tratamiento fiscal antes del cambio de residencia.
(20 de agosto de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto.
Artículos relacionados
- Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
- Cambiar bitcoin por stablecoins: ¿hay impuestos en Austria?
- Informe fiscal de Bitcoin en Austria 2026: esto es lo que se aplica
- Bitcoin y dividendos en Austria: así funciona la compensación de pérdidas
- Nueva propuesta del Senado de EE.UU. para eximir de impuestos a las criptomonedas
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
August 25, 2026 11:16 AM

Regalar bitcoin en Austria: cuándo es obligatorio declararlo
Austria no aplica un impuesto general sobre las donaciones de bitcoin. A partir de ciertos límites de valor, sin embargo, puede ser obligatorio declararlo ante Hacienda.
September 19, 2026 8:12 PM
Bitcoin vendido sin retención fiscal austriaca: qué hacer
¿Vendiste bitcoin y no hubo retención fiscal austriaca? La venta no queda exenta por ello. Cuándo hay que declarar la ganancia por cuenta propia al 27,5 %.
August 20, 2026 5:15 AM
Wrapped Bitcoin en Austria: ¿pasar de BTC a WBTC es neutral fiscalmente?
Convertir BTC en Wrapped Bitcoin: cuándo el paso a WBTC puede ser neutral fiscalmente en Austria y qué riesgos fiscales debe conocer el inversor. Los costes de adquisición se trasladan, pero la calificación del token es lo decisivo.
August 14, 2026 7:18 PM

Bitcoin de un exchange extranjero a Austria: qué datos fiscales necesitas
Transferir bitcoin de un exchange extranjero a una plataforma austriaca: qué datos fiscales pueden faltar para la retención. Y a qué debes prestar atención como inversor.
August 10, 2026 6:21 PM
Préstamos de bitcoin en Austria: cuándo hay que tributar
Prestar bitcoin y cobrar intereses: cuándo tributan al 27,5 % en Austria los rendimientos del préstamo y qué valor de cotización cuenta.
August 10, 2026 10:20 PM
Vender bitcoin en un cajero: impuestos en Austria
Vender bitcoin por efectivo en un cajero: cuándo se aplica el 27,5 % en Austria y qué justificantes necesitas para Hacienda.
August 11, 2026 6:15 AM
Bitcoin comprado antes de marzo de 2021: ¿la venta está exenta de impuestos en Austria?
¿Compraste bitcoin antes de marzo de 2021? Por qué esos saldos antiguos aún pueden venderse sin impuestos en Austria en 2026 y qué excepciones se aplican.
September 9, 2026 5:26 PM

Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
Las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal, de hasta el 45 %. Qué genera impuestos, cómo se calcula el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué cambiaría el anteproyecto a partir de 2027.
September 11, 2026 11:32 AM

Inspección fiscal de Bitcoin: qué pruebas exige Austria
¿Qué justificantes de bitcoin puede revisar Hacienda en Austria? Son decisivas las fechas de compra, las transferencias entre monederos, los precios de adquisición y los importes de venta.
August 20, 2026 5:25 PM

Bitcoin en varios monederos: cómo Austria determina el coste de adquisición
¿Bitcoin repartido en varios monederos? Así determina Austria el coste de adquisición y el precio medio móvil a efectos fiscales.
September 1, 2026 2:26 PM
Informe fiscal de Bitcoin incorrecto: qué pueden hacer los inversores en Austria
Los errores en un informe fiscal de Bitcoin no son raros. Estos son los datos que los inversores austriacos deben revisar y cómo se corrige una retención mal calculada.
June 25, 2026 12:15 PM
Qué hacer si has perdido dinero con criptomonedas
Descubre qué hacer si has perdido dinero con criptomonedas y cómo gestionar las pérdidas desde el punto de vista financiero y fiscal.
September 4, 2026 2:34 PM
Bitcoin como garantía de un préstamo: cuándo no se pagan impuestos en Austria
¿Depositar bitcoin como garantía de un préstamo? Mientras los coins no se ejecuten, en Austria no se produce en principio ninguna venta.
August 27, 2026 11:16 AM
Declaración de la renta con bitcoin en Austria: cuándo es necesaria
Pese a operar en un exchange, en Austria puede seguir siendo necesario declarar. Las plataformas extranjeras, la falta de retención y las pérdidas repartidas entre proveedores son los casos típicos.
September 14, 2026 2:27 PM
Bitcoin perdido por una estafa: la fiscalidad en Austria
¿Bitcoin perdido por una estafa? Por qué Austria no suele reconocer el daño como pérdida fiscal en el patrimonio privado y cuándo cobran relevancia las indemnizaciones.
September 3, 2026 11:22 AM

Bitcoin robado en un hackeo de monedero: ¿se puede deducir la pérdida en Austria?
¿Bitcoin perdidos por un hackeo? En Austria, el robo de activos del patrimonio privado no genera en principio una pérdida aprovechable fiscalmente. Solo una indemnización posterior lo cambia.
September 10, 2026 8:15 AM
Crédito con bitcoin liquidado: impuestos en Austria
Cuando se liquida la garantía en bitcoin de un crédito, en Austria puede surgir una ganancia sujeta a impuestos. Y ocurre aunque el inversor no quisiera vender.
June 23, 2026 12:41 PM
¿Puede Hacienda controlar todas las criptomonedas?
Analizamos si Hacienda está preparada para controlar todas las operaciones con criptomonedas y cómo afectan DAC8 y los nuevos controles.
August 31, 2026 11:24 AM
Bitcoin en el extranjero: la obligación fiscal que asumen los propios austriacos
¿Has vendido bitcoin a través de una plataforma extranjera? Cuándo los inversores austriacos deben declarar ellos mismos la ganancia y aplicar el tipo del 27,5 %.
September 8, 2026 2:26 PM
Minería de bitcoin en Austria: así tributan las recompensas
Minería de bitcoin en Austria: cuándo las recompensas de minería tributan al 27,5 % y cuándo una actividad mercantil lleva a la tarifa del impuesto sobre la renta.
August 21, 2026 2:33 PM
Bitcoin sin coste de adquisición: así tributa en Austria
¿No puedes probar el precio de compra del bitcoin? Cómo calcula Austria la retención, cuándo se aplica el coste de adquisición a tanto alzado y qué pueden hacer los inversores.
June 19, 2026 8:42 AM
España endurece el control sobre ganancias con criptomonedas
Hacienda refuerza la vigilancia sobre las ganancias obtenidas con criptomonedas. Descubre cómo afectan los nuevos controles fiscales.

June 23, 2026 1:04 PM
El control fiscal cambia a los inversores de criptomonedas
El aumento del control fiscal podría transformar el comportamiento de los inversores cripto y acelerar la madurez del mercado digital.
August 18, 2026 5:23 AM
Bitcoin por oro: ¿es el intercambio tributable en Austria?
¿Cambiar bitcoin directamente por oro? En Austria puede aplicarse ya un impuesto del 27,5 % sobre la ganancia. Lo que los inversores deben saber.
September 9, 2026 5:33 PM
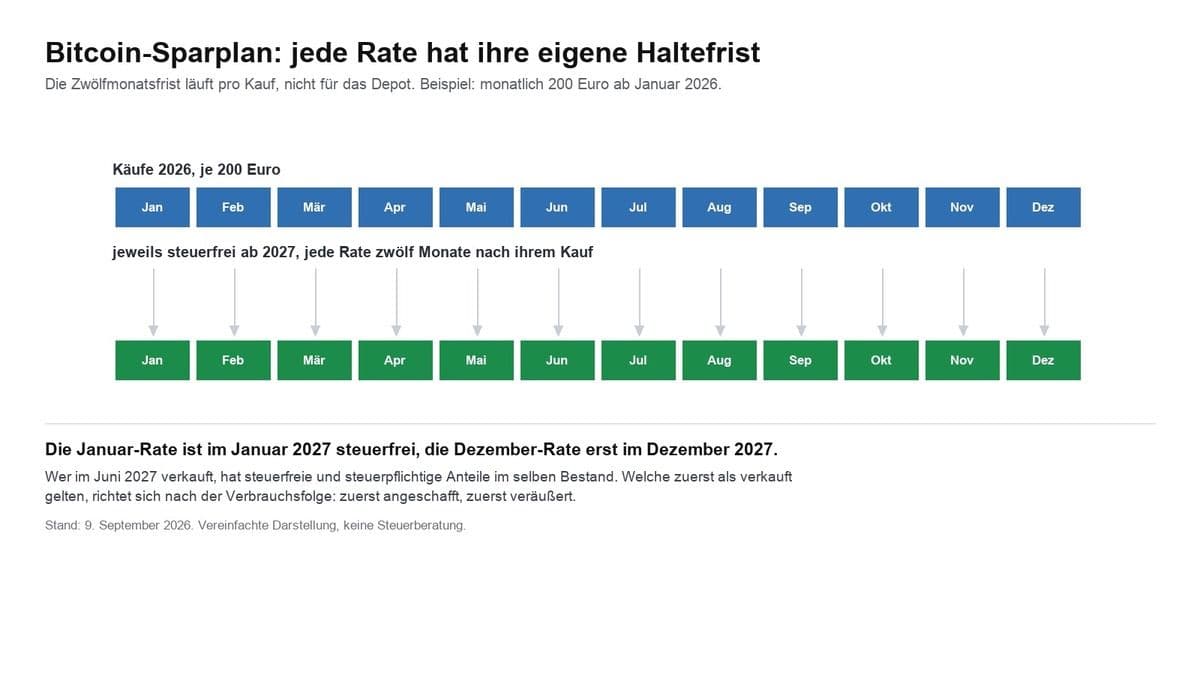
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
También te podría interesar