
Invertir en bitcoin con plan de ahorro o de una sola vez: qué cambia la fecha fiscal del 31 de diciembre
Quien invierte ahora en bitcoin elige entre un importe único, una cuota mensual y un ETN en la cuenta de valores. El borrador del Ministerio de Finanzas alemán quiere que el plazo de tenencia de un año solo siga valiendo para los saldos comprados hasta el 31 de diciembre de 2026.

¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Quien hoy pone dinero en bitcoin decide primero la forma: un importe único de una sola vez, una cuota mensual fija o un valor cotizado en la cuenta de valores. En octubre de 2026 esta decisión sobre invertir en bitcoin tiene un motivo adicional para mirarse con atención. El borrador del Ministerio de Finanzas alemán sobre la tributación de las criptomonedas prevé que el plazo de tenencia de un año solo siga aplicándose a los saldos adquiridos hasta el 31 de diciembre de 2026. Lo que se compre después debe quedar sujeto a la retención a cuenta. El Consejo de Ministros debe aprobar el borrador el 14 de octubre.
Este texto recalcula las tres vías con los precios de los últimos diez años, explica la situación fiscal alemana para cada una de ellas y nombra qué puede salir mal en cada vía. No da ninguna recomendación de compra ni menciona ningún objetivo de precio. El nivel actual y las opiniones de los analistas sobre bitcoin los encuentras en nuestra página de predicción.
Invertir en bitcoin: estas tres vías están abiertas en Alemania
Las tres vías llevan a participar en la evolución del precio de bitcoin, pero se diferencian en lo que posees al final y en cómo lo trata Hacienda.
La compra directa significa que adquieres bitcoin de verdad y lo dejas en la plataforma de negociación o lo transfieres a una cartera propia. Una cartera no es un monedero, sino la gestión de un par de claves criptográficas con el que puedes disponer de una dirección en una blockchain. En esta vía, emplear todo el importe de una vez o una cuota mensual es una pura cuestión de momento.
El plan de ahorro es una orden permanente de compra directa: un proveedor compra bitcoin a un ritmo fijo por un importe fijo en euros, con independencia del precio. El término técnico es dollar-cost averaging, es decir, la compra escalonada. Describe que una cuota fija compra más bitcoin con precios bajos que con precios altos y que el precio medio queda por ello por debajo de la media de los precios. Cómo se comporta este efecto en una caída lo calculamos en junio de 2026 en nuestro análisis de la compra escalonada durante un desplome cripto.
El valor es la tercera vía. En la Unión Europea no hay ningún fondo de bitcoin conforme a las normas UCITS, porque un fondo de ese tipo no puede colocar todo su patrimonio en un único activo. Lo que en Alemania se ofrece como ETF de bitcoin es por eso casi siempre un ETN o un ETP, es decir, un título de deuda cotizado y garantizado con bitcoin. Qué productos son esos y en qué tienes que fijarte con ellos lo hemos reunido en nuestro panorama de los ETF cripto en Alemania.
La fecha del 31 de diciembre de 2026 y el plazo de tenencia de un año
Hoy rige para el bitcoin en manos privadas el artículo 23 de la Ley del Impuesto sobre la Renta alemana: quien mantiene más de un año vende libre de impuestos, con independencia de la cuantía de la ganancia. Quien vende antes paga su tipo personal del impuesto sobre la renta por la ganancia en cuanto la suma de todas las ganancias privadas por transmisión del año natural alcanza los 1.000 euros. Esos 1.000 euros son un límite exento y no una reducción: a partir de un euro por encima, toda la ganancia tributa, y no solo la parte que lo excede.
El borrador, del que el Consejo de Ministros debe ocuparse según el portal de bitcoin Blocktrainer el 14 de octubre, terminaría con este sistema para las compras nuevas. Los criptoactivos adquiridos después del 31 de diciembre de 2026 quedarían sujetos a la retención a cuenta, es decir, a un tipo fijo con independencia del tiempo de tenencia. Para todo lo que estuviera antes en la cartera se prevé mantener los derechos adquiridos: allí se conservaría el plazo de un año.
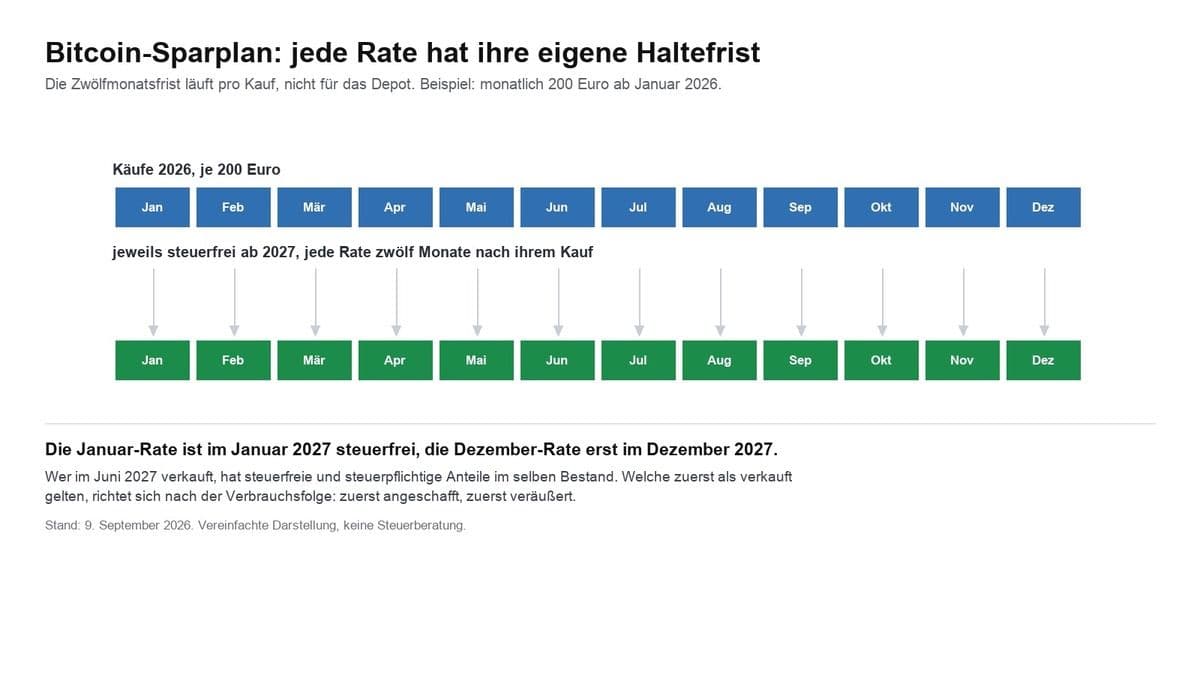
Para tu decisión esa es la diferencia decisiva entre las dos variantes de compra directa. Un importe único que se pague en octubre o noviembre queda por completo bajo el derecho antiguo. Un plan de ahorro que empiece en octubre y deba durar dos años se reparte a ambos lados de esa fecha: las cuotas de 2026 estarían protegidas, las de 2027 y posteriores no. En términos fiscales surgen así dos grupos de saldos dentro del mismo plan de ahorro, y tienen que tratarse por separado.
Algo sigue siendo importante: el borrador es un borrador. Hasta su publicación en el Boletín Oficial federal la fecha puede moverse, y el plazo de alegaciones de las asociaciones terminó, según el mismo informe, ya el 6 de octubre, seis días después de su envío. Lo que finalmente figure en la ley lo deciden el Bundestag y el Bundesrat.
Límite exento, deber de justificación y las declaraciones de las plataformas
Al margen del borrador, el lado de la aplicación se desplazó en 2026. Desde el 1 de enero de 2026 rigen las obligaciones de información de la directiva europea DAC8, trasladada en Alemania mediante la ley de transparencia fiscal de las criptomonedas. Los proveedores con sede o autorización en la Unión declaran a la administración tributaria las cuentas y las operaciones de sus clientes. Para ti eso significa: la suposición de que una venta dentro del plazo anual pasa desapercibida ya no se sostiene.
De ahí se deriva un deber práctico que pesa más en un plan de ahorro que en una compra única. Cada cuota es una operación de adquisición propia, con su fecha y su precio. Con una cuota mensual y cinco años de duración eso son sesenta operaciones que tienes que asignar en la venta según el método de primera entrada, primera salida, es decir, en el orden en que se compraron. Quien no tenga esos justificantes tiene un problema adicional según el borrador: sin justificación del coste de adquisición, debe servir de base imponible de forma forfaitaria el 50 % del producto de la venta. Qué significa en detalle esa valoración sustitutiva lo escribimos el 1 de octubre de 2026 en coste de adquisición de criptomonedas y valoración sustitutiva.
Otro punto del borrador afecta a los años a partir de 2028: entonces las plataformas deberían ingresar el impuesto directamente, como hacen los bancos con las acciones. Los detalles y lo que esa retención supone para tu liquidez están en nuestro artículo sobre la retención en origen en los exchanges cripto del 1 de octubre de 2026.
Importe único frente a plan de ahorro: el cálculo a diez, cinco y un año
La pregunta de cuál de las dos vías directas habría sacado más del mismo dinero se puede recalcular con los precios reales. Hemos analizado los precios semanales del par bitcoin frente al euro en la plataforma Kraken hasta 2013 y hemos tomado el precio de apertura del principio de cada mes. Se comparan dos variantes con la misma aportación: por un lado 100 euros al mes durante todo el periodo, por otro la suma completa el primer día. Ambas se valoran al precio de apertura de octubre de 2026, de 73.775 euros.
| Periodo desde octubre | Aportación | Precio al inicio | Plan de ahorro al final | Importe único al final |
|---|---|---|---|---|
| 2016, diez años | 12.000 euros | 550 euros | 138.300 euros | 1.608.500 euros |
| 2021, cinco años | 6.000 euros | 47.800 euros | 11.105 euros | 9.260 euros |
| 2023, tres años | 3.600 euros | 26.448 euros | 4.339 euros | 10.042 euros |
| 2024, dos años | 2.400 euros | 54.902 euros | 2.395 euros | 3.225 euros |
| 2025, un año | 1.200 euros | 101.066 euros | 1.331 euros | 876 euros |
La imagen no es homogénea, y justo en eso está el mensaje. A diez años el importe único supera al plan de ahorro en más de once veces, porque los 12.000 euros a 550 euros por bitcoin compraron una cantidad que ninguna cuota posterior podía ya alcanzar. A cinco años desde octubre de 2021 la relación se invierte: allí el precio de partida, de 47.800 euros, estaba cerca del máximo de entonces, el plan de ahorro compró la caída posterior y termina 1.845 euros por delante del importe único. En el último año la diferencia es la más clara. Quien en octubre de 2025 empleó 1.200 euros de una vez a 101.066 euros tiene hoy bitcoin por valor de 876 euros, un 27 % menos. La misma suma en doce cuotas mensuales dio 1.331 euros, una ganancia de algo menos del 11 %.
Por qué el importe único quedó por delante en 88 de 98 ventanas de cinco años
Un periodo aislado puede estar elegido con suerte o sin ella. Por eso hemos pasado el mismo cálculo por cada ventana de cinco años que permite la serie de precios: 98 ventanas, cada una con 60 cuotas mensuales frente a un pago único de 6.000 euros, valoradas al final de la ventana correspondiente. En 88 de esos 98 casos quedó por delante el importe único, y en 10 el plan de ahorro.
El motivo está en la dirección del mercado, no en una propiedad del plan de ahorro. Bitcoin ha subido a lo largo de toda la serie de precios conocida hasta ahora. En un mercado al alza, el dinero invertido antes está invertido más tiempo, y las cantidades compradas temprano no vuelven a ser más baratas en ningún momento. El plan de ahorro retiene por definición una parte del capital y la invierte después, a precios posteriores y de media más altos.
Las diez ventanas en las que ganó el plan de ahorro tienen una propiedad común: su mes de inicio estaba cada vez poco antes de una de las grandes caídas. Esa es la lectura verdadera de esa cifra. El importe único gana más a menudo, pero también pierde con más claridad cuando la entrada está mal situada, y exige una decisión que nadie puede respaldar de antemano con datos. El plan de ahorro, en cambio, compra también la incertidumbre y te quita de las manos la pregunta por el día correcto. Cuál de los dos tipos de riesgo soportas mejor es una pregunta para ti y no para la serie de precios.
Dos límites de este recuento forman parte de él. Se calcula sin comisiones y sin spread, es decir, sin la diferencia entre el precio de compra y el de venta, y sin impuestos. Ambas cosas cargan más al plan de ahorro, porque se compone de muchas compras pequeñas. Y solo valora el nivel de hoy. Cualquier otro día de valoración da otras cifras.
Cuota, periodicidad y comisiones: de qué depende un plan de ahorro en bitcoin
Si la decisión recae en el plan de ahorro, tres ajustes determinan cuánto del dinero aportado acaba realmente en bitcoin. La cuota mínima en los proveedores disponibles en Alemania se sitúa, según los recuentos de los comparadores, entre un céntimo y diez euros, y en un euro en la mayoría de las grandes casas. La periodicidad va de semanal a trimestral, y una periodicidad más corta refuerza el efecto de promedio y al mismo tiempo genera más operaciones individuales para la declaración.
Lo decisivo es el lado de los costes, y consta de dos partes que tienen que indicarse por separado: la comisión de orden y el spread. Una comisión de orden fija de un euro es algo accesorio en una cuota de 500 euros; en una cuota de 25 euros son el cuatro por ciento del importe comprado, que faltan de inmediato. El spread se suma encima y no siempre se denomina comisión. Quien quiera ahorrar una cuota pequeña debería por eso calcular el coste total como porcentaje de su propia cuota y no comparar la cifra de comisiones anunciada. Las condiciones actuales de los proveedores están en nuestra comparativa de planes de ahorro en bitcoin.
Desde que el reglamento europeo MiCA empezó a aplicarse a finales de diciembre de 2024, la elección del propio proveedor incluye un punto de control estricto: una plataforma que atiende a clientes particulares en la Unión necesita autorización como proveedor de servicios de criptoactivos. La autorización no dice nada sobre la evolución del precio, pero regula los fondos propios, la custodia y las vías de reclamación. Qué casas la tienen las recogemos en exchanges cripto regulados. Las estructuras de comisiones cambian con frecuencia, así que vale la pena mirar la lista de precios del proveedor el día de la contratación.
ETN cripto en la cuenta de valores: el derecho de entrega decide la regla fiscal
La tercera vía no va por una plataforma cripto, sino por la cuenta de valores en un banco o un bróker. Lo que se negocia son ETN, es decir, títulos de deuda garantizados sobre el precio de bitcoin. En la práctica eso tiene ventajas: ninguna clave propia, ninguna cuenta adicional, compra y plan de ahorro por la pantalla habitual de la cuenta de valores, y la liquidación aterriza automáticamente en el certificado fiscal anual.
En términos fiscales esta vía es la más complicada, y la distinción depende de un único rasgo: el derecho de entrega. Si el producto te concede el derecho titulizado de exigir la entrega de los bitcoin depositados, hay mucho a favor de tratarlo como la tenencia directa, es decir, con el plazo anual del artículo 23. Si falta ese derecho, existe un simple crédito, y los rendimientos son rendimientos del capital con retención a cuenta, recargo de solidaridad y, en su caso, impuesto eclesiástico, sin ningún plazo de tenencia. No hay una fijación definitiva de la administración tributaria que valga para todos los productos, y la calificación dependerá al final del folleto concreto. Con importes mayores ese es el punto en el que sale a cuenta acudir a un asesor fiscal.
A eso se añade un riesgo que la compra directa no conoce: el riesgo de emisor. Tienes un crédito frente a la sociedad emisora. Si la garantía se custodia separada en régimen fiduciario, ese riesgo es pequeño, pero no es cero, y entra en la ponderación frente al riesgo de perder una clave propia.

La custodia después de la compra: quien tiene la clave tiene los bitcoin
En la compra directa, la compra no es el último paso. Si dejas los bitcoin en la cuenta de negociación, tienes un abono frente al proveedor, y la solvencia y la arquitectura de seguridad de ese proveedor son parte de tu riesgo. Si los transfieres a una cartera propia, ya no cargas con ese riesgo, pero asumes toda la responsabilidad de la clave. No hay ninguna instancia que sustituya una frase de recuperación perdida.
Para la decisión ayuda la cuantía del importe. Con una cuota de 25 euros al mes, un dispositivo físico cuesta el primer año más que el saldo que protege; ahí una cuenta en un proveedor autorizado es una solución intermedia defendible, siempre que no hagas pasar el doble factor por SMS. En cuanto el saldo crece hasta las cuatro cifras, la relación se desplaza. Un dispositivo físico mantiene la clave permanentemente separada de internet y libera los pagos solo tras una confirmación en el aparato. En términos fiscales, el traspaso a la cartera propia no es una venta y no genera impuesto, siempre que sigas siendo el propietario.
Tamaño de la posición y pérdida total: el lado del riesgo de la decisión
A lo largo de su historia bitcoin ha perdido varias veces más del 70 % desde su máximo y se ha recuperado después. Que eso vuelva a ocurrir no es una previsión, sino la descripción de una propiedad: este mercado conoce caídas de ese orden. Una pérdida total es posible, y no la cubre ni un fondo de garantía de depósitos ni un fondo de compensación. Los 100.000 euros de garantía de depósitos de un banco valen para saldos en euros, no para criptoactivos.
De ahí no se deriva ningún consejo sobre la cuantía, sino una prueba de cálculo que puedes hacer tú: toma el importe que quieres invertir y réstale el 80 %. Si la diferencia sigue siendo un importe que no toca tu alquiler, tu colchón de emergencia ni un gasto previsible, el tamaño de la posición es sostenible. Si los toca, es demasiado grande, con independencia de cuál de las tres vías elijas. Quien trabaja a crédito o con apalancamiento abandona por completo este cálculo, porque allí ya un retroceso puede llevar a la liquidación forzosa, mucho antes de que un precio se recupere.
Un último punto sobre el momento. La fecha del 31 de diciembre de 2026 es una ventaja fiscal para las compras que se hagan hasta entonces, pero no es un motivo para adelantar una decisión que todavía no has tomado en el fondo. Un saldo que resulte demasiado grande por la presión del tiempo cuesta en la siguiente caída más de lo que el plazo de tenencia llegue a aportar.
Invertir en bitcoin: tus tres próximos pasos
- Fija la vía y el importe antes de abrir una cuenta. Decide primero si quieres emplear una suma de una vez o una cuota mensual, y comprueba la cifra con la prueba de cálculo de la sección anterior. Solo después se vuelve concreta la cuestión del proveedor: condiciones y cuotas mínimas están en la comparativa de planes de ahorro en bitcoin.
- Reúne justificantes desde la primera operación. Archiva para cada compra la fecha, la cantidad, el precio y la comisión, preferiblemente de forma automática. Quien lo deja para el momento de la venta paga, según el borrador y en caso de duda, impuesto sobre la mitad del producto. Qué programas asumen la asignación lo muestra nuestro panorama de software fiscal cripto y rastreadores de cartera.
- Haz crecer la custodia con el saldo. Fija un umbral a partir del cual traspasas el saldo de la cuenta de negociación a una cartera propia, y respétalo. Los dispositivos y sus diferencias los encuentras en la comparativa de carteras hardware.
(3 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre invertir en bitcoin
Enlaces de afiliado: algunos enlaces de esta página son enlaces de afiliado. Si te haces cliente a través de uno de ellos, podemos recibir una comisión sin coste adicional para ti. La selección, las valoraciones y el orden los decide la redacción de forma independiente. Ética e independencia · Propiedad y financiación
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Más sobre Bitcoin: Todas las noticias de Bitcoin de un vistazo
Artículos relacionados
- Comprar bitcoin en 2025: cinco razones a favor de BTC
- El precio de Shiba Inu cae por debajo de 0,0000045 dólares: el doble que bitcoin
- Miedo extremo con Bitcoin en 75.800 dólares: lo que importa ahora para el precio
- Traspaso de cuenta de valores con ETN cripto en Alemania: la bolsa de pérdidas solo viaja si lo pides
- Precio de Bitcoin tras una salida de 643 millones de dólares en ETF: estas son las razones
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
30 de octubre de 2026 10:23
Bitcoin en 78.186 dólares: lo que importa antes del cierre mensual
Bitcoin cayó por la noche hasta 76.443 dólares, su nivel más bajo desde el 18 de septiembre, y cotiza en 78.186 dólares el viernes por la mañana. Octubre se cierra el sábado con un 6,5 % de pérdida, y el índice de miedo y codicia ha bajado de 51 a 30 puntos en un día.

26 de octubre de 2026 16:27
Cambiar bitcoin por oro: qué significa para el plazo y los impuestos
Cambiar bitcoin directamente por lingotes equivale a una venta a efectos fiscales. Que haya que tributar depende solo del tiempo que mantuviste las monedas, y para el oro arranca un plazo nuevo el día del canje.
26 de octubre de 2026 07:30
Bitcoin en 79.978 dólares: qué vigilar en el mínimo desde septiembre
Análisis: Bitcoin bajó hasta 79.332 dólares en la madrugada del lunes, su nivel más bajo desde el 18 de septiembre. La decisión de la Fed del miércoles, el ajuste del minado del jueves y el plazo de tenencia alemán deciden qué se desprende del retroceso para ti.
22 de octubre de 2026 23:31
Petróleo por encima de 112 dólares y Bitcoin por debajo de 82.000: qué significa para Bitcoin como protección frente a la inflación
El Brent salta a un máximo de cinco meses y el mercado cripto cae al mismo compás que las acciones tecnológicas. Esta contextualización separa lo documentado el 22 de octubre de lo que queda abierto sobre Bitcoin como protección frente a la subida de precios.
21 de octubre de 2026 14:22
Los fondos de Dogecoin en EE. UU. acumulan 16,43 millones de dólares y valen 13,38 millones
Los fondos al contado estadounidenses sobre Dogecoin han recibido 16,43 millones de dólares desde su lanzamiento y su patrimonio neto era de 13,38 millones el 20 de octubre. De dónde sale la diferencia de 3,05 millones y por qué las cuentas alemanas tienen de todos modos otro producto.
19 de octubre de 2026 23:47

GmbH cripto en Alemania: 25,6 % de impuestos desde la primera venta, cero en privado tras un año: lo que importa ahora
Una GmbH cripto paga del 25,6 al 33,3 % por cada ganancia, desde el primer día. En privado, la misma ganancia queda exenta tras un año. Calculamos las dos vías y mostramos dónde gana la sociedad de todos modos.
19 de octubre de 2026 08:27
Precio de Bitcoin en 82.769 dólares tras dos días con un tercio del volumen: el nivel que decide
El bitcoin abre la semana en 82.769 dólares, un 1,6 % por encima del cierre del viernes. La subida se formó en dos días con un buen tercio del volumen habitual, y justo por eso decide ahora el nivel de los 81.501 dólares.
17 de octubre de 2026 17:34

¿Cambiar bitcoin por WBTC reinicia el plazo de tenencia de un año?
Convertir bitcoin en WBTC desencadena, según una lectura, una operación de transmisión privada y reinicia el plazo anual. Según la otra, la operación queda neutral: qué dice la ley, qué deja abierto el Ministerio y qué justificantes cuentan en ambos casos.
10 de octubre de 2026 20:22
ING y Bitcoin: unos 50 ETN de cripto en la cartera y por qué el derecho de entrega decide el plazo de un año
En ING, Bitcoin se compra solo como título de deuda cotizado: unos 50 ETN de cripto de cinco emisores, como compra puntual o plan de ahorro desde un euro. Lo que cuesta de verdad la oferta y de qué depende el plazo de tenencia de un año no está en la publicidad, sino en el documento de datos fundamentales.
9 de octubre de 2026 14:25

Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.
9 de octubre de 2026 08:22
Plan de ahorro en Ethereum: doce cuotas a 1.981 euros de media frente a 3.318 del pago único
Doce cuotas mensuales de 100 euros en ether dieron un precio medio de 1.981 euros, mientras que la compra única el día de inicio costaba 3.318 euros. El cálculo de doce meses, las dos particularidades frente a un plan de ahorro en bitcoin y las consecuencias fiscales de doce compras separadas al año.
7 de octubre de 2026 08:25
Certificado, ETN de Bitcoin o la moneda: las tres vías frente a frente
Un certificado de bitcoin, un ETN y la propia moneda llevan al mismo precio, pero a tres formas de tributación y a tres riesgos distintos. La comparativa muestra qué vía encaja en tu cartera y por qué el 31 de diciembre de 2026 se convierte en la fecha límite.
6 de octubre de 2026 05:37
Bitcoin por una tarjeta regalo: qué significa pagar con cripto para tu plazo de tenencia
Pagar una tarjeta regalo con Bitcoin es una venta a efectos fiscales. Qué cuenta como precio de transmisión, cuándo se aplica el plazo de tenencia de doce meses y los cuatro justificantes que espera Hacienda.
6 de octubre de 2026 02:28
50 euros al mes en Bitcoin, 118 cuotas desde 2017: ¿merece la pena el plan de ahorro?
118 cuotas mensuales de 50 euros desde enero de 2017 suponen 5.900 euros aportados y unos 54.500 euros hoy. La misma cuota desde enero de 2024 solo está un 14,5 % en positivo, y desde octubre de 2025 el plan de ahorro gana a la compra única por casi 39 puntos.
5 de octubre de 2026 20:21
Bitcoin en 85.662 dólares, un año después del máximo histórico: qué vigilar ahora
Bitcoin se sitúa en 85.662 dólares, un 32,1 % por debajo del máximo histórico cuyo aniversario cae el 6 de octubre. En euros la brecha es menor, y para quienes compraron en octubre de 2025 vence al mismo tiempo el plazo fiscal de un año.
2 de octubre de 2026 05:39
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
24 de septiembre de 2026 23:23
Bitcoin para la jubilación: qué rige desde 2027 y qué decides ahora
Bitcoin no está admitido en ningún producto de jubilación subvencionado, tampoco en la nueva cuenta de ahorro para la jubilación desde 2027. Quien aun así quiera usar criptoactivos para su pensión va por el patrimonio privado, y ahí una fecha límite a finales de 2026 está moviendo las reglas fiscales.
24 de septiembre de 2026 23:15
Predicción de Bitcoin: qué revisas en niveles, plazo de tenencia y apalancamiento antes de la decisión de tipos del 28 de octubre
Bitcoin cotiza en torno a 83.800 dólares, un tercio por debajo de su máximo de octubre de 2025, mientras el índice de sentimiento marca codicia. Qué fechas, niveles y plazos deciden de verdad tu ganancia neta en las próximas semanas, y cuáles controlas tú mismo.
22 de septiembre de 2026 17:16
Casi mil millones de dólares en ETF de Bitcoin: qué comprobar en ETN, cartera y plazo de tenencia
Los ETF de Bitcoin al contado estadounidenses captaron 999 millones de dólares netos el 21 de septiembre, el tercer día consecutivo de entradas. Los inversores alemanes no acceden a esos fondos: qué significan para ti los ETN, el plazo de tenencia y la vía de compra.
22 de septiembre de 2026 14:38
Vender Bitcoin y cobrar en euros: así funciona en Alemania
Entre la orden de venta y los euros en la cuenta corriente están el exchange, tu banco y Hacienda. Quien conoce el orden de los pasos ahorra comisiones, tiempo de espera y, en el mejor de los casos, todo el impuesto sobre la ganancia.
22 de septiembre de 2026 02:42
Cambiar bitcoin por oro: qué ocurre fiscalmente en Alemania
Pasar de monedas a oro es una venta a ojos de Hacienda, y el plazo de un año decide la factura. Dónde divergen fiscalmente los lingotes, los ETC de oro y el oro tokenizado, y qué justificantes necesitas.
18 de septiembre de 2026 23:18
Bitcoin vuelve a superar los 80.000 dólares: ¿comprar más, mantener o asegurar ganancias?
Bitcoin vuelve a cotizar por encima de los 80.000 dólares, por primera vez desde el 7 de septiembre. Que compres más, mantengas o asegures ganancias depende menos del precio del día que de tres cosas que puedes comprobar tú mismo: el plazo de tenencia, la vía de entrada y la custodia.
16 de septiembre de 2026 20:18
Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
14 de septiembre de 2026 05:23
Decisión de tipos de la Fed del 16 de septiembre: qué significa para tu plan de ahorro en Bitcoin
Retrospectiva a 27 de septiembre de 2026: este artículo se publicó antes de la decisión de tipos de la Reserva Federal del 16 de septiembre de 2026, cuando los mercados de futuros contaban mayoritariamente con una subida. Describe qué significa una subida para tu cuota mensual, para un préstamo cripto en marcha y para tus plazos de tenencia.
9 de septiembre de 2026 17:33
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.

También te podría interesar