
50 euros al mes en Bitcoin, 118 cuotas desde 2017: ¿merece la pena el plan de ahorro?
118 cuotas mensuales de 50 euros desde enero de 2017 suponen 5.900 euros aportados y unos 54.500 euros hoy. La misma cuota desde enero de 2024 solo está un 14,5 % en positivo, y desde octubre de 2025 el plan de ahorro gana a la compra única por casi 39 puntos.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Cincuenta euros al mes es la cifra con la que empieza casi todo el mundo cuando se plantea por primera vez un plan de ahorro en Bitcoin. La respuesta corta a si merece la pena: quien empezó en enero de 2017 y ha comprado 50 euros cada mes desde entonces ha aportado 5.900 euros y tiene a cambio 0,7137 bitcoin. Al precio del 5 de octubre de 2026 eso son unos 54.500 euros, es decir, casi nueve veces lo aportado. Quien no empezó hasta enero de 2024 solo está un 14,5 % en positivo con las mismas cuotas.
Las dos cifras salen del mismo cálculo, y ahí está justamente la clave: el resultado de un plan de ahorro lo deciden sobre todo el momento de entrada y el tiempo invertido. Este artículo calcula cinco periodos, enfrenta cada serie de cuotas a la compra única de la misma suma y muestra dónde entran las comisiones y el derecho fiscal alemán. El bitcoin cotizó el lunes entre 76.300 y 76.400 euros; todos los valores finales de abajo están calculados con ese nivel.
En qué han convertido 118 cuotas de 50 euros en Bitcoin desde enero de 2017
Un plan de ahorro compra en fechas fijas por un importe fijo, al margen del precio. Si el bitcoin está alto, tus 50 euros compran poco; si está bajo, compran mucho. A lo largo de 118 cuotas mensuales desde el 1 de enero de 2017 eso da un precio medio de entrada de 8.267 euros por bitcoin. Hoy un bitcoin cuesta unos 76.400 euros, así que 50 euros compran todavía 0,000655 BTC.
La tabla recoge cinco momentos de entrada. En cada caso se calcula una cuota de 50 euros el día uno de cada mes, y el valor se refiere al 5 de octubre de 2026.
| Inicio | Cuotas | Aportado | Bitcoin | Valor hoy | Rentabilidad | Precio medio |
|---|---|---|---|---|---|---|
| Enero de 2017 | 118 | 5.900 € | 0,71370 BTC | 54.514 € | +824,0 % | 8.267 € |
| Enero de 2021 | 70 | 3.500 € | 0,08975 BTC | 6.855 € | +95,9 % | 38.998 € |
| Enero de 2022 | 58 | 2.900 € | 0,07336 BTC | 5.603 € | +93,2 % | 39.531 € |
| Enero de 2024 | 34 | 1.700 € | 0,02549 BTC | 1.947 € | +14,5 % | 66.689 € |
| Octubre de 2025 | 13 | 650 € | 0,00971 BTC | 742 € | +14,2 % | 66.909 € |
Llama la atención la fila del medio. Quien empezó en enero de 2022, poco después de que cayera el máximo de entonces, está hoy casi igual de bien que quien entró un año antes. El motivo es el precio medio: los dos se sitúan en torno a 39.000 euros, porque las cuotas del año 2022 se ejecutaron a precios muy bajos y tiraron la media hacia abajo.
Efecto del coste promedio: por qué el precio medio del plan de ahorro queda en 8.267 euros
El efecto del coste promedio, el cost averaging anglosajón, describe una mecánica sencilla: como el importe es fijo y el precio se mueve, compras automáticamente más unidades cuando los precios son bajos que cuando son altos. Tu precio medio queda por eso siempre por debajo de la media aritmética de todos los precios del periodo.
A lo largo de las 118 cuotas desde 2017 esa diferencia es enorme. El precio medio de 8.267 euros no existió ningún día concreto. Surge de que las cuotas de los años 2017 a 2019 compraron por unos cientos a unos miles de euros por bitcoin y siguen aportando hoy el grueso de las unidades. Las cuotas a partir de 2024 cuestan diez veces más por unidad y contribuyen en consecuencia poco al volumen. El 19 de septiembre de 2026 calculamos este efecto en detalle con un ejemplo de 100 euros de cuota mensual a lo largo de doce aportaciones.
El efecto tiene una cara b que rara vez aparece en los textos publicitarios: solo rebaja el precio de entrada si el precio cae de verdad por el camino. En un mercado que sube de principio a fin, el plan de ahorro es el camino más caro, porque cada cuota posterior cuesta más que la primera.
Plan de ahorro frente a compra única: cuándo la cuota mensual es el peor camino
La contraprueba honesta es la compra única: la misma suma total se invierte el primer día del periodo en lugar de repartirse a lo largo de los meses.
| Inicio | Misma suma | Plan de ahorro hoy | Compra única hoy | Ventaja |
|---|---|---|---|---|
| Enero de 2017 | 5.900 € | 54.514 € (+824,0 %) | 475.019 € (+7.951,2 %) | Compra única |
| Enero de 2021 | 3.500 € | 6.855 € (+95,9 %) | 11.063 € (+216,1 %) | Compra única |
| Enero de 2022 | 2.900 € | 5.603 € (+93,2 %) | 5.283 € (+82,2 %) | Plan de ahorro |
| Enero de 2024 | 1.700 € | 1.947 € (+14,5 %) | 3.245 € (+90,9 %) | Compra única |
| Octubre de 2025 | 650 € | 742 € (+14,2 %) | 491 € (−24,5 %) | Plan de ahorro |
En tres de los cinco periodos la compra única habría salido mejor, y en el más largo por un múltiplo amplio. No es casualidad ni un argumento contra los planes de ahorro. Es la consecuencia de que el bitcoin haya subido con fuerza a lo largo de diez años: quien invierte todo pronto está invertido más tiempo.
El punto débil de esta comparación es que nadie sabía en enero de 2017 que iba a salir así, y que casi nadie mete 5.900 euros de golpe en un activo que en los años anteriores había caído dos veces más de un 80 %. El plan de ahorro no te compra una rentabilidad mayor, sino la posibilidad de empezar siquiera. El 3 de octubre de 2026 analizamos por separado cómo se sitúan los dos caminos en la situación actual.
Desde octubre de 2025 el cuadro se invierte: más 14,2 % frente a menos 24,5 %
La última fila de la tabla es el caso más interesante. El 1 de octubre de 2025 un bitcoin costaba unos 101.100 euros; hoy son unos 76.400 euros. Quien entonces hubiera invertido 650 euros de una vez estaría sentado sobre 491 euros, es decir, un menos del 24,5 %. Quien en cambio ha transferido trece veces 50 euros tiene hoy 742 euros y está un 14,2 % en positivo.
La distancia de casi 39 puntos porcentuales surge exclusivamente de que las cuotas posteriores se ejecutaron a precios bastante más bajos. Esa es precisamente la situación para la que está construido un plan de ahorro: un mercado a la baja o lateral. A la inversa, la ventaja se derrite en cuanto el precio vuelve a subir por encima del punto de entrada.
 Planes de ahorro en Bitcoin comparados
Lo que un diferencial del 1,5 % cuesta al plan de ahorro en 118 cuotas
Los planes de ahorro cripto suelen anunciarse con ejecución gratuita. Pagas de todos modos, solo que a través del diferencial. El diferencial es la diferencia entre el precio al que un proveedor compra y el precio al que vende; va metido en la cotización y no aparece en ningún extracto como partida propia. El 14 de agosto de 2026 recopilamos las condiciones que nueve proveedores declaran al respecto, a partir de sus propias páginas de comisiones.
Lo fuerte que pega se puede ver en las 118 cuotas de arriba. Cuanto mayor es el recargo por ejecución, menos bitcoin llega a la cuenta, y esa pérdida de cantidad crece junto con el precio.
| Recargo por cuota | Comisiones totales | Valor hoy | Diferencia frente a cero |
|---|---|---|---|
| 0,0 % | 0 € | 54.514 € | – |
| 1,0 % | 59 € | 53.969 € | −545 € |
| 1,5 % | 88 € | 53.696 € | −818 € |
| 2,0 % | 118 € | 53.423 € | −1.090 € |
De 88 euros de comisiones salen, a lo largo de nueve años, 818 euros menos de valor final. El motivo es que cada fracción de bitcoin no comprada no participa en toda la subida posterior. Con una cuota de 50 euros ese es el principal factor de coste, más importante que las comisiones de custodia o de retirada.
La indicación «ejecución gratuita» y lo que oculta
«Ejecución gratuita» solo significa que no se cobra comisión de orden. Lo decisivo es si el proveedor indica un precio de referencia con el que se pueda medir el suyo. Si falta ese dato, no puedes determinar el recargo real. Un banco comercial o un bróker puede además ofrecer, en lugar de monedas, un certificado o un título de deuda, que jurídicamente es otra cosa. Comdirect, por ejemplo, lleva en su plan de ahorro 29 certificados sin comisión de orden, pero ni una sola moneda real, como leímos en su tarifario el 4 de octubre de 2026.
Cuota mínima, periodicidad y día de ejecución: los ajustes del plan de ahorro cripto
Tres ajustes determinan cómo funciona un plan de ahorro, y los tres tienen un efecto medible.
La cuota mínima se sitúa en la mayoría de proveedores entre uno y 25 euros. Con 50 euros al mes entras en todas partes. Más relevante es la pregunta de si el proveedor negocia fracciones: sin fracciones, una cuota de 50 euros simplemente no sería ejecutable a un precio de 76.400 euros.
La periodicidad puede ser semanal, quincenal o mensual. Las cuotas más frecuentes alisan algo más el precio de entrada, pero elevan el número de ejecuciones y con ello la suma de los diferenciales. Con un importe anual fijo la diferencia de rentabilidad en periodos largos es pequeña; el lado de las comisiones habla a favor de menos veces, el del alisado a favor de más.
El día de ejecución se sobrestima a menudo. En los cálculos de arriba está fijado el día uno de cada mes. No existe un día sistemáticamente mejor en el bitcoin, porque el mercado funciona los siete días de la semana y no conoce fechas de liquidación en torno a las que pudieran formarse patrones.
Qué proveedores llevan en Alemania un plan de ahorro con moneda real y qué condiciones figuran ahí lo encuentras en nuestra comparativa de planes de ahorro en Bitcoin. Comprueba de paso si el proveedor tiene una autorización MiCA en la UE, porque desde 2025 los proveedores de servicios de criptoactivos solo pueden trabajar aquí con ese permiso.
Plazo de tenencia según el artículo 23 EStG: cada cuota tiene su propia fecha de compra
Aquí está la diferencia entre un plan de ahorro y una compra única que no aparece en ninguna tabla de rentabilidad. Según el derecho alemán vigente, el bitcoin cuenta entre los demás bienes económicos, y para esos el artículo 23 apartado 1 número 2 de la Ley alemana del impuesto sobre la renta fija un plazo de un año: las operaciones de transmisión solo tributan si entre la adquisición y la venta no ha pasado más de un año. Transcurrido ese año, la ganancia está exenta, sea cual sea su importe.
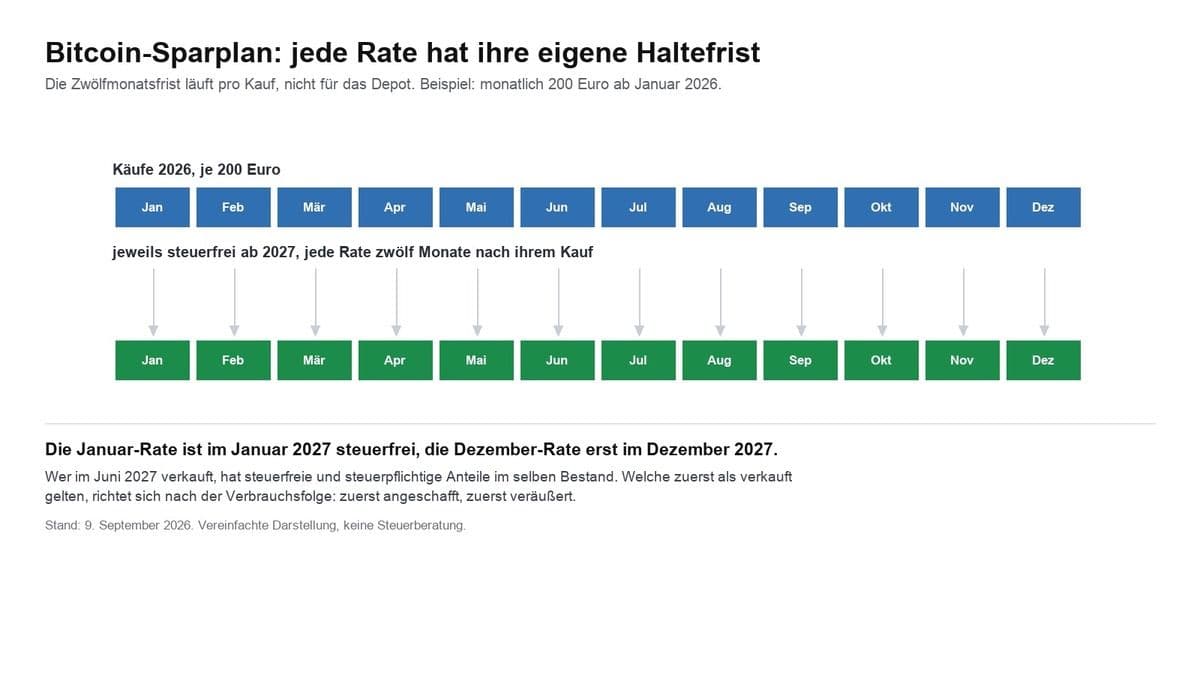
Un plan de ahorro genera por cada cuota una adquisición propia con fecha propia. De las 118 cuotas desde 2017, hoy 106 tienen más de un año. Esas cuotas representan 0,70448 bitcoin y por tanto unos 53.800 euros del valor total. Las doce cuotas más recientes valen juntas alrededor de 704 euros y, en una venta hoy, entrarían en la obligación tributaria.
El límite de 1.000 euros y el orden de venta
Para las ganancias que tributan rige un límite: según el artículo 23 apartado 3 frase 5 EStG, las ganancias quedan exentas si la ganancia total por transmisiones privadas del año natural se queda por debajo de 1.000 euros. Es un límite y no una reducción. Si llegas a 1.000 euros o los superas, tributa la ganancia entera, no solo la parte que excede.
Qué cuotas se consideran vendidas en una venta parcial lo determina en la práctica el orden de adquisición: las unidades compradas primero se consideran transmitidas primero. En un plan de ahorro de varios años eso significa que salen antes las cuotas más antiguas y por tanto exentas. Documentar esa asignación con limpieza es casi imposible a mano con 118 compras separadas; para eso existen los programas fiscales y los seguidores de cartera, que leen las fechas de compra desde los exchanges. El 11 de agosto de 2026 describimos con más detalle cómo encajan el plazo de tenencia y un plan de ahorro.
 Cada cuota documentada con limpieza
La fecha límite del 31 de diciembre de 2026 divide tu plan de ahorro en dos
El Ministerio Federal de Hacienda alemán remitió el 30 de septiembre de 2026 a consulta interministerial su proyecto de ley para la reforma de la tributación de determinados criptoactivos en el patrimonio privado. El proyecto pasa a encuadrar los rendimientos de criptoactivos entre los rendimientos del capital, sobre los que se practica una retención del 25 % del rendimiento del capital. Según el artículo 2 del proyecto, la ley debe entrar en vigor el 1 de enero de 2027.
Para un plan de ahorro en marcha, la disposición de aplicación es la parte decisiva. En la motivación del punto 7 se lee: «Las modificaciones materiales del derecho se aplican a partir del 1 de enero de 2027 y alcanzan a los criptoactivos de intercambio adquiridos o percibidos después del 31 de diciembre de 2026.» Y más adelante: «Para las tenencias antiguas siguen aplicándose por lo demás sin cambios los artículos 22 y 23 EStG.»
Aplicado a una cuota de 50 euros el día uno de cada mes, eso significa: las cuotas del 1 de octubre, del 1 de noviembre y del 1 de diciembre de 2026 serían, según el proyecto, tenencia antigua y conservarían el plazo de tenencia de un año. Cada cuota a partir de enero de 2027 caería bajo la regla nueva. Un plan de ahorro que siga más allá del cambio de año se compondría por tanto de dos partes fiscalmente distintas dentro de la misma tenencia, y esa separación se mantendría de forma permanente.
Importa la salvedad: un proyecto ministerial no es todavía una ley. El texto pasa por el consejo de ministros, el Bundestag y el Bundesrat y puede cambiar ahí en plazos, fechas límite y tipos. Basar una decisión de compra solo en esa fecha límite sería apostar por un procedimiento de resultado abierto. El 3 de octubre de 2026 situamos lo que el proyecto significa para la elección entre cuota, importe único y certificado.
Custodia: cuándo 50 euros al mes justifican el paso a tu propia cartera
Un plan de ahorro está al principio en el proveedor. Mientras ahí solo haya unos cientos de euros, una retirada a tu propia cartera resulta a menudo poco económica, porque la comisión de red de una transacción de Bitcoin se devenga al margen del importe y pesa mucho, en porcentaje, sobre sumas pequeñas.
Una regla practicable es no retirar cada cuota por separado, sino agruparlas a intervalos. Con 50 euros mensuales, quien transfiere una vez al año mueve 600 euros en una transacción en lugar de en doce. A partir de qué saldo sale a cuenta un dispositivo propio depende de lo que estés dispuesto a gastar en seguridad; esa categoría de aparatos empieza en la franja baja de dos cifras. Solo una cosa importa aquí: el traspaso a una dirección propia no es una venta y no genera impuesto, mientras sigas siendo el propietario. El plazo de tenencia de cada cuota sigue corriendo.
Lo que habla en contra de un plan de ahorro de 50 euros
Tres objeciones hay que tomarlas en serio. Primero, una orden permanente inmoviliza dinero que estaría mejor guardado como colchón de emergencia; quien tiene que vender en una mala fase de mercado pierde justo la ventaja que la duración larga debería aportar. Segundo, el automatismo invita a no revisar nunca la posición, aunque proveedores, comisiones y marco legal cambien. Tercero, el bitcoin sigue siendo un activo que en el pasado ha perdido más de un 70 % varias veces. El 14,5 % de ganancia de las cuotas de 2024 en la tabla de arriba es, tras casi tres años, un resultado más bien pobre, y podría haber sido también una pérdida.
Plan de ahorro de Bitcoin: lo esencial para decidir
Si 50 euros al mes merecen la pena depende del tiempo invertido, de las comisiones y de tu propia constancia. Estos tres pasos te llevan más lejos:
- Calcula el recargo antes de dar la orden permanente. Compara el precio de ejecución de un proveedor con un precio de referencia y comprueba si tiene autorización MiCA. Una visión de los centros de negociación autorizados la da nuestra comparativa de exchanges.
- Documenta cada cuota con su fecha y su precio desde el principio. Con 118 compras separadas eso apenas se reconstruye después, y sin esos datos no se puede acreditar el plazo de tenencia. Para eso hay programas fiscales y seguidores de cartera.
- Fija a partir de qué saldo traspasas. Agrupa las retiradas en lugar de mover cada cuota por separado, y decide antes a dónde van. Las categorías de dispositivos y sus diferencias están en nuestra comparativa de carteras hardware.
(5 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre los planes de ahorro en Bitcoin
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Invertir en bitcoin con plan de ahorro o de una sola vez: qué cambia la fecha fiscal del 31 de diciembre
- Comprar más bitcoin a 77.000 dólares: plan de ahorro o compra única
- Bitcoin para la jubilación: qué rige desde 2027 y qué decides ahora
- Plan de ahorro en Bitcoin y fiscalidad: cómo encajan el plazo de tenencia, el FIFO y el límite de exención
- Bitcoin vuelve a superar los 80.000 dólares: ¿comprar más, mantener o asegurar ganancias?
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
September 16, 2026 8:18 PM

Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
September 14, 2026 5:23 AM
Decisión de tipos de la Fed del 16 de septiembre: qué significa para tu plan de ahorro en Bitcoin
Retrospectiva a 27 de septiembre de 2026: este artículo se publicó antes de la decisión de tipos de la Reserva Federal del 16 de septiembre de 2026, cuando los mercados de futuros contaban mayoritariamente con una subida. Describe qué significa una subida para tu cuota mensual, para un préstamo cripto en marcha y para tus plazos de tenencia.
September 9, 2026 5:33 PM
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
September 19, 2026 11:36 AM
El efecto del coste promedio en bitcoin: qué aportan realmente doce cuotas
Doce cuotas mensuales de 100 euros dieron un precio medio de 66.472 euros y quedaron 33,6 puntos porcentuales por delante de la compra única el mismo día de inicio. El cálculo muestra también cuándo el plan de ahorro es la peor vía.
September 22, 2026 11:17 AM

Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
September 9, 2026 2:19 AM
Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.
September 9, 2026 5:26 PM

Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
Las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal, de hasta el 45 %. Qué genera impuestos, cómo se calcula el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué cambiaría el anteproyecto a partir de 2027.

September 25, 2026 8:29 PM
Predicción de Bitcoin: qué comprobar en niveles, plazo de tenencia y vía de compra antes del cambio de trimestre
Bitcoin cotiza el 25 de septiembre de 2026 a las 16:40 UTC en 83.877 dólares, y la volatilidad medida de los últimos treinta días abre para el mes que viene una banda de 73.600 a 94.200 dólares. Más importante que esa banda antes del cambio de trimestre son tres comprobaciones: plazo de tenencia, vía de compra bajo MiCA y la obligación de comunicación vigente desde enero de 2026.

September 19, 2026 8:17 AM
Chainlink supera los 12 dólares: qué deben revisar ahora los titulares de LINK
Chainlink cotiza a 12,34 dólares, un 7,4 % más que ayer. Qué parte del avance corresponde al rally del mercado, qué aporta Chainlink por sí mismo y las tres cosas que debes revisar si tienes LINK.
September 26, 2026 2:23 AM

El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
September 10, 2026 5:19 PM
BW-Bank abre la negociación de Bitcoin en la cuenta de valores: qué revisar antes de la primera compra
Desde el 9 de septiembre de 2026, los clientes de BW-Bank pueden negociar diez criptoactivos a través de su cuenta de valores, con ejecución y custodia a cargo de Bitpanda. El marco familiar de la cuenta oculta tres puntos que conviene aclarar antes de la primera orden.
October 2, 2026 5:39 AM
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
September 23, 2026 5:30 PM
Cobrar honorarios en bitcoins: así tributan tus ingresos cripto como autónomo
Unos honorarios en bitcoins son un ingreso de explotación completamente normal, valorado al precio en euros del día del cobro. La trampa decisiva llega después: en el patrimonio empresarial no hay plazo de tenencia de un año, y cualquier movimiento de precio posterior sigue tributando.
September 12, 2026 11:17 PM
¿CFD de criptomonedas o comprar monedas reales? Apalancamiento, garantías y fiscalidad
Con un CFD de criptomonedas posees un contrato; con la compra directa, el criptoactivo en sí. De esa diferencia se derivan el apalancamiento máximo de 2:1, el cierre forzoso, la carga fiscal y la cuestión de quién responde por tu dinero si algo va mal.
September 24, 2026 11:15 PM
Predicción de Bitcoin: qué revisas en niveles, plazo de tenencia y apalancamiento antes de la decisión de tipos del 28 de octubre
Bitcoin cotiza en torno a 83.800 dólares, un tercio por debajo de su máximo de octubre de 2025, mientras el índice de sentimiento marca codicia. Qué fechas, niveles y plazos deciden de verdad tu ganancia neta en las próximas semanas, y cuáles controlas tú mismo.
September 16, 2026 2:24 PM

Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
September 9, 2026 5:18 PM

Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
August 24, 2026 11:26 AM
Plan de ahorro en Bitcoin en Austria: así se calcula el precio de compra
¿Bitcoin comprado mediante un plan de ahorro? En caso de varias compras, Austria emplea por principio el precio medio móvil para calcular las ganancias sujetas a tributación.
October 2, 2026 6:06 PM
Bitcoin o Ethereum en el cuarto trimestre de 2026: los dos mayores criptoactivos comparados
Bitcoin es escaso por regla de protocolo, Ethereum solo tan escaso como su grado de utilización, y en el acceso y la fiscalidad en Alemania los caminos se separan de nuevo. Esta comparativa pone una al lado de la otra las cifras comprobables sobre oferta, uso, staking y vía de compra, sin hacer una previsión de precio.
September 24, 2026 5:17 PM
Bitcoin Cash cede un 5,5 % tras una semana del 50 %: revisa vía de compra, apalancamiento y plazo de tenencia
Bitcoin Cash cae a 335,19 dólares el 24 de septiembre de 2026, después de sumar casi un 50 % en siete días. El rally lo desencadenó el anuncio de CME del 22 de septiembre; qué se deriva de ello para la vía de compra, el apalancamiento, el plazo de tenencia y la custodia está aquí.
September 8, 2026 2:20 AM

Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
September 17, 2026 8:17 PM
Regalar Bitcoin a los hijos: exención, plazo de tenencia y la comunicación a Hacienda
Quien transmite Bitcoin a su hijo le regala también su plazo de tenencia y su precio de entrada. Esta guía muestra qué rige realmente en Alemania en cuanto a exención, plazo de comunicación, representación y custodia.
September 16, 2026 8:41 PM
Deutsche Bank custodia bitcoin y ether: por qué faltan los particulares y qué debes comprobar en tu custodia
Deutsche Bank custodiará bitcoin, ether y tres stablecoins, pero se dirige exclusivamente a empresas e instituciones. Qué significa el arranque a reserva del supervisor y las cuatro preguntas que deberías plantear a cualquier custodia.
August 21, 2026 5:29 AM
Venta forzosa en un exchange de criptomonedas: qué momento cuenta para el plazo de tenencia y qué debes documentar
En Luno, Kraken y Valour los plazos se agotan y después el proveedor liquida por su cuenta el saldo restante. En términos fiscales eso es una transmisión, y lo determinante es la marca de tiempo del exchange.
September 19, 2026 2:45 AM
Uniswap supera los 9 dólares: qué deben comprobar ahora los titulares de UNI con el fee switch
La cotización de UNI sube un 18,67 % en veinticuatro horas, impulsada por el fee switch activo y por una nueva autorización excepcional del supervisor bursátil estadounidense. Qué se puede recalcular de todo eso, qué queda en pura expectativa y qué tres cosas deberías aclarar ahora como inversor en Alemania.
September 22, 2026 2:38 PM
Vender Bitcoin y cobrar en euros: así funciona en Alemania
Entre la orden de venta y los euros en la cuenta corriente están el exchange, tu banco y Hacienda. Quien conoce el orden de los pasos ahorra comisiones, tiempo de espera y, en el mejor de los casos, todo el impuesto sobre la ganancia.

También te podría interesar