El Bitwise Lighter Staking ETP llega a Xetra: qué revisar en BLIT antes de comprar
Bitwise lleva hoy a la Deutsche Börse el primer producto cotizado sobre el token LIT de la plataforma de derivados Lighter. La compra pasa por la cuenta de valores habitual, cuesta un 0,85 % anual y la rentabilidad por staking que da nombre al producto todavía no se reparte.

Desde hoy, 23 de septiembre de 2026, cotiza en la Deutsche Börse de Fráncfort un producto cotizado sobre el token LIT: el Bitwise Lighter Staking ETP, con el código BLIT y el ISIN DE000A4AV9T5. Lo compras desde tu cuenta de valores habitual, no necesitas ni un monedero ni una cuenta en un exchange de criptomonedas, y pagas unos gastos corrientes del 0,85 % anual. Conviene que conozcas un punto antes de abrir la pantalla de órdenes: aunque la palabra staking aparece en el nombre del producto, ahora mismo no se reparte ningún rendimiento por staking. Bitwise indica en su propia ficha de producto que las posiciones en LIT depositadas no están siendo puestas en staking actualmente.
Este artículo sitúa la noticia para el inversor europeo: qué hay dentro del producto, qué es Lighter, cuánto cuesta comprarlo desde la cuenta de valores, quién custodia los tokens y por qué el plazo de tenencia plantea una pregunta distinta en un ETP que en el token mantenido de forma directa.
Bitwise Lighter Staking ETP: los datos clave, del código a los gastos corrientes
El emisor es Bitwise Europe GmbH, con sede en Alemania. El producto lleva el código BLIT, el ISIN DE000A4AV9T5 y el número alemán WKN A4AV9T. Se negocia en euros en Xetra, la plataforma electrónica de la Deutsche Börse. La inversión mínima es de una unidad. Como referencia se emplea el Kaiko Lighter Reference Rate, un índice de precios sobre el token LIT.
Un punto resulta esencial para entender la estructura: en términos jurídicos, un ETP es un valor de deuda del emisor, no un patrimonio separado como el de un fondo de inversión. En un fondo, tu participación quedaría legalmente separada del patrimonio de la sociedad en caso de insolvencia del proveedor. En un ETP te protege en cambio la garantía: Bitwise deposita los tokens LIT de forma física y al 100 %. Ambas estructuras pueden funcionar, pero funcionan de manera distinta, y esa diferencia es una de las cosas que el nombre de un producto no revela.
Los datos clave de un vistazo:
- Nombre: Bitwise Lighter Staking ETP
- Código / ISIN / WKN: BLIT / DE000A4AV9T5 / A4AV9T
- Emisor: Bitwise Europe GmbH, Alemania
- Mercado: Deutsche Börse Xetra, divisa de negociación el euro
- Lanzamiento: 23 de septiembre de 2026
- Gastos corrientes: 0,85 % anual
- Índice de referencia: Kaiko Lighter Reference Rate
- Garantía: 100 % física en tokens LIT
- Depositario: BitGo Europe GmbH, almacenamiento en frío
Por qué el staking está en el nombre aunque todavía no haya rendimientos
El staking consiste en bloquear tokens en una red blockchain, por lo que el protocolo paga una retribución periódica. Esa retribución es precisamente la que BLIT debe trasladar más adelante a los inversores: según el comunicado de Bitwise, el producto está diseñado para que los rendimientos de staking se obtengan en la red Lighter y se abonen a diario a cada participación del ETP.
El condicional no es casual. En su ficha de producto, Bitwise deja constancia expresa de que el Bitwise Lighter Staking ETP no pone actualmente en staking sus posiciones en LIT. El comunicado añade que la función de staking debería activarse en cuanto el patrimonio gestionado alcance un tamaño suficiente. La compañía no facilita ninguna fecha.
Para ti eso significa sencillamente que quien compre BLIT hoy adquiere, por ahora, una exposición pura al precio del token LIT y paga por ella un 0,85 % anual. El componente de rentabilidad que da nombre al producto es un anuncio, no una característica en vigor. Si los rendimientos de staking fueran el motivo de tu compra, ese es un argumento para esperar a que arranquen y volver a consultar la ficha de producto de vez en cuando.
Qué es Lighter: futuros perpetuos sobre Apple, Amazon y Tesla las 24 horas
Detrás del subyacente hay un mercado todavía poco conocido en Europa. Lighter es una plataforma descentralizada de derivados que liquida íntegramente en la blockchain. Además de criptomonedas, en ella se negocian grandes acciones en forma de contratos de futuros perpetuos, entre ellas Apple, Amazon y Tesla.
Un futuro perpetuo, o perp, es un contrato de futuros sin fecha de vencimiento: se prolonga de forma indefinida mientras se mantenga la posición y se atienda la garantía. Queda anclado al precio al contado mediante la tasa de financiación, un pago compensatorio entre la parte larga y la parte corta. La diferencia práctica frente al negocio tradicional de intermediación está en el horario: una acción solo cotiza en su mercado de origen durante la sesión, mientras que un perp sobre ella se negocia las 24 horas del día.
Lighter afirma no cobrar comisiones de negociación a los clientes particulares y obtener sus ingresos de la creación de mercado, las liquidaciones y su propia tesorería. Técnicamente, la plataforma se apoya en pruebas de conocimiento cero. El fundador y consejero delegado, Vladimir Novakovski, aparece citado en el comunicado afirmando que Lighter permite la negociación institucional de perpetuos íntegramente en cadena y garantiza una ejecución justa y verificable sin renunciar a la velocidad. Esa es la presentación del proveedor, no una propiedad contrastada.
En el comunicado, Bitwise sitúa a Lighter expresamente como un competidor de rápido crecimiento frente a Hyperliquid, hoy el nombre más conocido de esta categoría de productos. Cómo está estructurado este segmento en conjunto, qué plataformas resultan accesibles desde Europa y en qué se distingue una seria de una arriesgada lo muestra nuestro repaso a las mejores plataformas perp DEX.
Cómo comprar BLIT desde tu cuenta de valores y qué puede frustrar la orden
La ventaja decisiva de la envoltura ETP es la vía de acceso. Como BLIT es un valor con ISIN admitido a cotización en una bolsa alemana, la compra transcurre igual que la de una acción: abrir la cuenta, escribir el ISIN en el buscador, elegir Xetra como mercado y cursar la orden. No necesitas monedero, ni frase de recuperación, ni registro en un exchange, y la posición aparece en el mismo extracto que el resto de tus valores.
Aun así, hay dos cosas que pueden bloquear la compra. Primera: no todos los bancos negocian todos los ETP. Algunas entidades de red y algún banco digital excluyen los ETP de criptomonedas por norma, o los habilitan solo previa autorización específica. La forma más fiable de saber si tu proveedor ofrece BLIT es comprobar que el ISIN devuelve un resultado negociable en el buscador de valores. Segunda: un producto recién admitido rara vez es líquido el primer día. Hasta que la negociación se normaliza, la horquilla entre el precio de compra y el de venta puede resultar apreciable.
En la práctica esto significa: usa una orden limitada en lugar de una orden a mercado, y fija el límite de forma deliberada en vez de aceptar cualquier precio de ejecución. Opera dentro del horario de Xetra, de 9:00 a 17:30, cuando los creadores de mercado están activos. El token LIT, por su parte, se negocia las 24 horas; el ETP no, y el precio de bolsa solo recoge los movimientos nocturnos en la apertura.
Que la vía pase por un ETP y no por un ETF al contado se debe a la regulación europea de fondos: un fondo UCITS debe estar diversificado y por eso no puede replicar un único subyacente cripto. Qué productos cripto cotizados están disponibles en Alemania y en qué se diferencian lo ordena nuestro repaso a los ETF y ETP de criptomonedas en Alemania.
0,85 % de gastos corrientes: lo que el producto te cuesta realmente al año
Los gastos corrientes, abreviados a menudo como TER, son la comisión de gestión anual que se detrae de forma continua del patrimonio del producto. Esa comisión no se cobra por separado, sino que reduce a diario y de forma proporcional el valor de tu participación. En BLIT asciende al 0,85 % anual.
En cifras: sobre 5.000 euros invertidos son unos 42,50 euros al año, y sobre 10.000 euros unos 85 euros, en ambos casos referidos al valor de mercado y por tanto variables. A ello se suman la comisión de tu intermediario en la compra y en la venta, además de la horquilla de negociación. No hay comisión de suscripción.
Cedes esos costes a cambio de algo difícil de cuantificar: no tienes que custodiar claves privadas, ni gestionar la copia de seguridad de un monedero, ni conseguir acceso a un mercado que negocie el token LIT. Quien mantiene LIT de forma directa no paga comisión periódica, pero asume él mismo la custodia. Si un 0,85 % anual compensa esa comodidad depende de tu importe invertido y de tu horizonte; en una tenencia larga, el porcentaje se acumula de forma perceptible.
Almacenamiento en frío en BitGo Europe: quién tiene realmente los tokens LIT
La custodia de los tokens depositados corresponde a BitGo Europe GmbH, y en almacenamiento en frío: las claves privadas se guardan fuera de línea, separadas de internet, lo que descarta la vía de ataque a través de la red. Es el estándar del sector para la custodia institucional y la razón por la que en un ETP no tienes que organizar la seguridad de un monedero propio.
La contrapartida: en ningún momento mantienes tokens tú mismo. En la cuenta hay un valor de deuda garantizado, no LIT. Según la documentación del producto, las participaciones pueden reembolsarse en especie, es decir, recibiendo los LIT subyacentes, o en efectivo cuando la entrega en criptomoneda no está permitida por motivos regulatorios. En la práctica, esa vía la tramitan habitualmente participantes autorizados, no los inversores particulares a través de su entidad depositaria.
La evaluación del riesgo exige por tanto una doble mirada: a la solvencia y la diligencia del emisor, y a la calidad de la garantía. El respaldo físico íntegro existe precisamente para eso. No sustituye, sin embargo, a la separación legal que aportaría un fondo.
Plazo de tenencia e impuestos: por qué un ETP no tributa con seguridad como el token
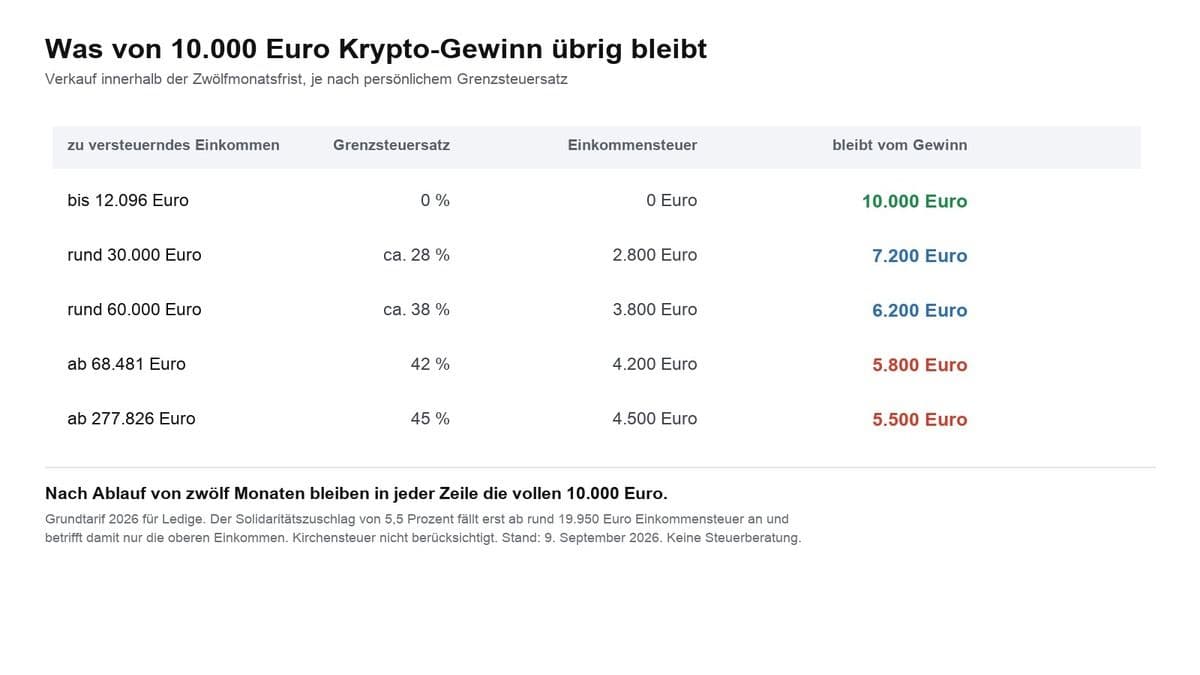
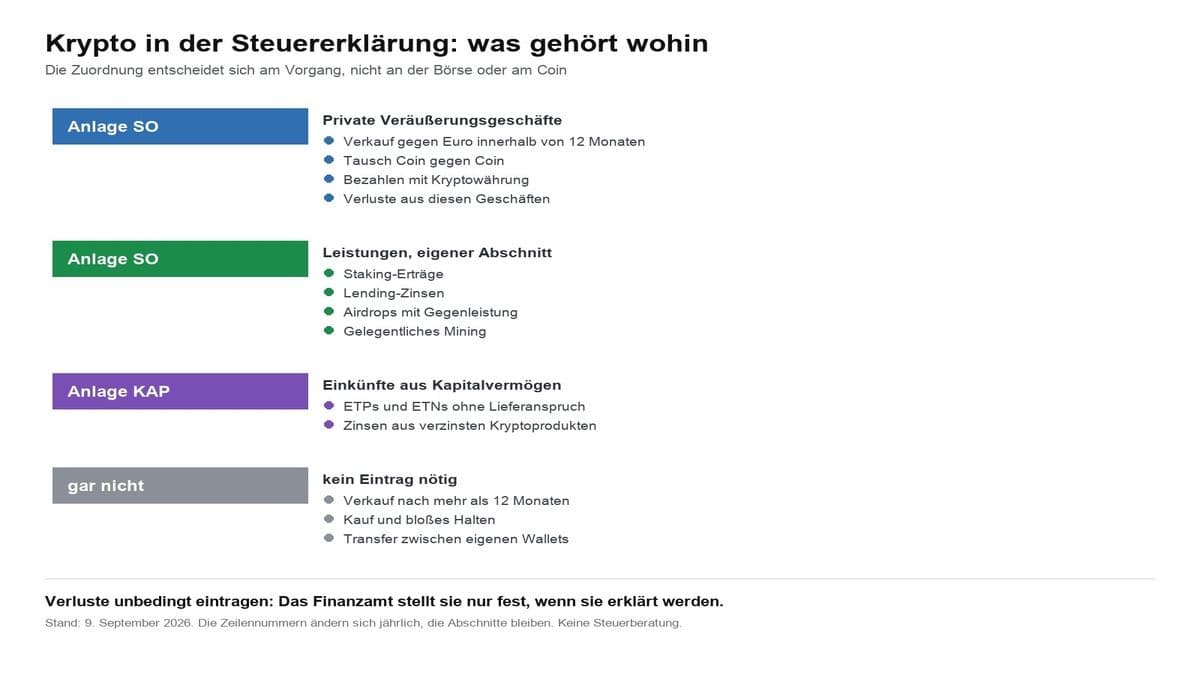
Aquí es donde más se equivocan los inversores en Alemania. Con el token mantenido de forma directa la situación jurídica está resuelta: las criptomonedas se consideran otros bienes económicos en el sentido del parágrafo 23 de la ley alemana del impuesto sobre la renta, y el Tribunal Fiscal Federal ha confirmado el criterio de la administración tributaria. Pasado más de un año de tenencia, la ganancia por la venta queda exenta.
En un ETP de criptomonedas ese traslado no es en absoluto automático. Si se aplica en su lugar el parágrafo 20 de la misma ley, por calificarse el valor como un derecho de crédito, se devenga una retención del 25 % más el recargo de solidaridad y, en su caso, el impuesto eclesiástico, y ello con independencia del plazo de tenencia. El argumento a favor del trato más benigno del parágrafo 23 se apoya en el respaldo físico íntegro y en el derecho de entrega del subyacente. La cuestión no está resuelta de manera definitiva para los ETP de criptomonedas; la literatura fiscal sigue valorándola de forma dispar.
De ahí se derivan tres consecuencias prácticas. Primera: no traslades sin comprobarlo la lógica del año de tenencia desde la inversión directa al ETP. Segunda: documenta desde el principio la fecha de compra, el número de participaciones y el precio, porque necesitarás esos datos en cualquiera de las dos lecturas. Tercera: aclara la calificación de tu caso con un asesor fiscal antes de vender, no después. En cuanto los rendimientos de staking empiecen a fluir realmente, se añadirá una segunda pregunta: cómo tratar en sede del ETP los importes abonados a diario. Esa no puede responderse hoy, porque el producto todavía no hace staking.
Slashing, bloqueo y liquidez: los riesgos que el propio Bitwise enumera
La documentación del producto expone los riesgos con franqueza, y merecen una mirada propia. Se mencionan las oscilaciones de precio, el riesgo de liquidez, el riesgo de custodia, el riesgo regulatorio, los periodos de bloqueo asociados al staking, el riesgo de slashing y los riesgos derivados de cambios en el protocolo subyacente.
El slashing es una penalización que una red blockchain impone a un validador que incumple sus obligaciones, por ejemplo por caída del servicio o por atestaciones contradictorias. Una parte de los tokens bloqueados queda retenida. Ese riesgo solo te alcanza cuando el producto hace staking de verdad, pero forma parte de la valoración, porque es justamente lo que se ha anunciado. Lo mismo vale para los periodos de bloqueo: los tokens en staking no se liberan de inmediato, lo que puede dificultar el reembolso en un mercado agitado.
El riesgo más tangible a día de hoy es otro: LIT es un token joven con un mercado comparativamente estrecho. La liquidez de un ETP nunca puede ser mejor que la de su subyacente. Si la negociación del token se estrecha, también se amplía la horquilla en el precio de bolsa del ETP, y lo hace justo cuando muchos quieren vender a la vez. No es un defecto de diseño, sino una propiedad de los valores de nicho.
¿ETP o LIT directo? Cuándo encaja cada envoltorio
Ambas vías llevan al mismo subyacente y ninguna de las dos es mejor en términos generales. Se diferencian en lo que te quitan de encima y en lo que te cargan.
A favor del ETP está el acceso: una cuenta de valores conocida, un ISIN, una liquidación a través de tu propio banco, a lo que se suman una custodia profesional en frío y una contraparte domiciliada en Alemania y sujeta a un régimen de folleto. Quien de otro modo no podría comprar LIT, porque ningún mercado accesible negocia el token, obtiene por fin una posibilidad.
En contra del ETP juegan la comisión periódica del 0,85 %, la calificación fiscal sin resolver y el hecho de que la rentabilidad por staking que le da nombre todavía no exista. Quien mantiene el token de forma directa no paga comisión de gestión, puede hacer staking por su cuenta y pisa terreno más firme en cuanto al plazo de tenencia, pero asume la gestión de las claves y el riesgo de acabar en un mercado inadecuado.
Una regla sobria: cuanto mayor sea la posición prevista y más largo el horizonte, más pesan la comisión y la cuestión fiscal. Cuanto menor sea la posición y más valores la liquidación en la cuenta de siempre, más compensa la envoltura ETP.
Revisar el Bitwise Lighter Staking ETP: lo que te llevas
- Aclara primero si tu cuenta de valores negocia siquiera el producto. Introduce el ISIN DE000A4AV9T5 en el buscador de valores y comprueba si se ofrece Xetra como mercado. Si tu proveedor no trabaja con ETP de criptomonedas, conviene mirar alternativas: nuestro repaso a los mejores brókeres de criptomonedas muestra qué proveedores ofrecen productos cripto cotizados y cuánto cuesta operar en ellos.
- Abre el expediente fiscal antes de comprar, no al año siguiente. Anota la fecha de compra, el número de participaciones, el precio y las comisiones, porque la calificación del ETP entre los parágrafos 20 y 23 de la ley alemana del impuesto sobre la renta no está resuelta de forma definitiva y en ambos casos necesitarás los mismos justificantes. Con qué llevar ese registro de forma limpia y automática lo explica nuestro repaso al software fiscal y a los rastreadores de cartera de criptomonedas.
- Decide conscientemente si esperas a la rentabilidad por staking. Hoy pagas un 0,85 % anual por una exposición puramente al precio, porque el producto aún no hace staking. Si lo que buscas son ingresos periódicos, compáralo con lo que rinde ahora mismo el staking directo: nuestro repaso a las mejores plataformas de staking detalla las condiciones y los respectivos periodos de bloqueo.
Fuentes: el comunicado de Bitwise sobre el lanzamiento del Lighter Staking ETP del 23 de septiembre de 2026 y la ficha de producto del Bitwise Lighter Staking ETP, con comisiones, custodia y la advertencia sobre el estado actual del staking.
(23 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- El control fiscal cambia a los inversores de criptomonedas
- ¿Puede Hacienda controlar todas las criptomonedas?
- ETP de staking: reparto, acumulación y la cuestión fiscal en Alemania
- Préstamos de bitcoin en Austria: cuándo hay que tributar
- ¿CFD de criptomonedas o comprar monedas reales? Apalancamiento, garantías y fiscalidad