Ganancias en criptomonedas y seguro de enfermedad: cuándo sube la cuota
Una ganancia por la venta de bitcoin puede elevar tu cuota del seguro de enfermedad, pero no tiene que hacerlo. Lo decisivo es tu situación de aseguramiento y el plazo de tenencia de un año, que actúa a la vez en lo fiscal y en la seguridad social.

Que una ganancia en criptomonedas eleve tu cuota del seguro de enfermedad depende de una sola pregunta: ¿cómo estás asegurado? Si eres asegurado obligatorio como trabajador por cuenta ajena, una ganancia de transmisión privada no tiene efecto sobre la cuota. Si eres asegurado voluntario, por ejemplo como autónomo o como empleado con ingresos por encima del umbral de aseguramiento obligatorio, sí computa. Y si estás cubierto sin cuota por el seguro familiar de tu pareja, una única ganancia puede tumbar esa cobertura durante meses.
Este artículo ordena los tres casos, indica los umbrales de 2026 procedentes del reglamento de magnitudes de cálculo y muestra qué diferencia mueve más dinero: la que hay entre una ganancia sujeta a tributación y una exenta.
La palanca decisiva: qué cuenta como renta a efectos de la seguridad social
La seguridad social no inventa un concepto propio de renta, lo toma prestado del derecho tributario. Según el artículo 16 del libro IV del código social alemán, la renta global es la suma de los rendimientos en el sentido del derecho del impuesto sobre la renta. Esa única frase decide casi todo lo que viene después.
Para el bitcoin y las demás monedas rige fiscalmente el artículo 23, apartado 1, frase 1, número 2, de la ley del impuesto sobre la renta. Si vendes dentro del año siguiente a la compra, la ganancia es una transmisión privada y, por tanto, un rendimiento sujeto a tributación. Si vendes transcurrido un año, la operación no es gravable. No aparece en ninguna categoría de rendimientos y, con ello, tampoco eleva la renta global en el sentido del artículo 16 del libro IV.
De ahí se deriva la regla práctica más importante de este artículo: el plazo de tenencia actúa por duplicado. Ese único plazo decide el impuesto sobre la renta y, en muchas configuraciones, también la cuota del seguro de enfermedad. Una ganancia de 6.000 euros tras catorce meses está exenta y, por regla general, es irrelevante a efectos de seguridad social. La misma ganancia tras diez meses no es ninguna de las dos cosas.
Un segundo punto de entrada, porque a menudo se confunde: lo determinante es la ganancia realizada, no el valor de tu cartera. Una cartera que ha subido de precio sin que hayas vendido no genera rendimientos y no mueve ninguna cuota. Las cuotas del seguro de enfermedad se calculan sobre ingresos, no sobre patrimonio. Eso las distingue de procedimientos en los que precisamente importa la tenencia, como un embargo de monedas.
Caso 1: asegurado obligatorio como trabajador por cuenta ajena
Quien está asegurado obligatoriamente en el seguro legal de enfermedad como empleado paga cuotas sobre su retribución de trabajo. Ese es el salario de la relación laboral, y solo ese. Los rendimientos del capital, del arrendamiento o de transmisiones privadas no forman parte de él.
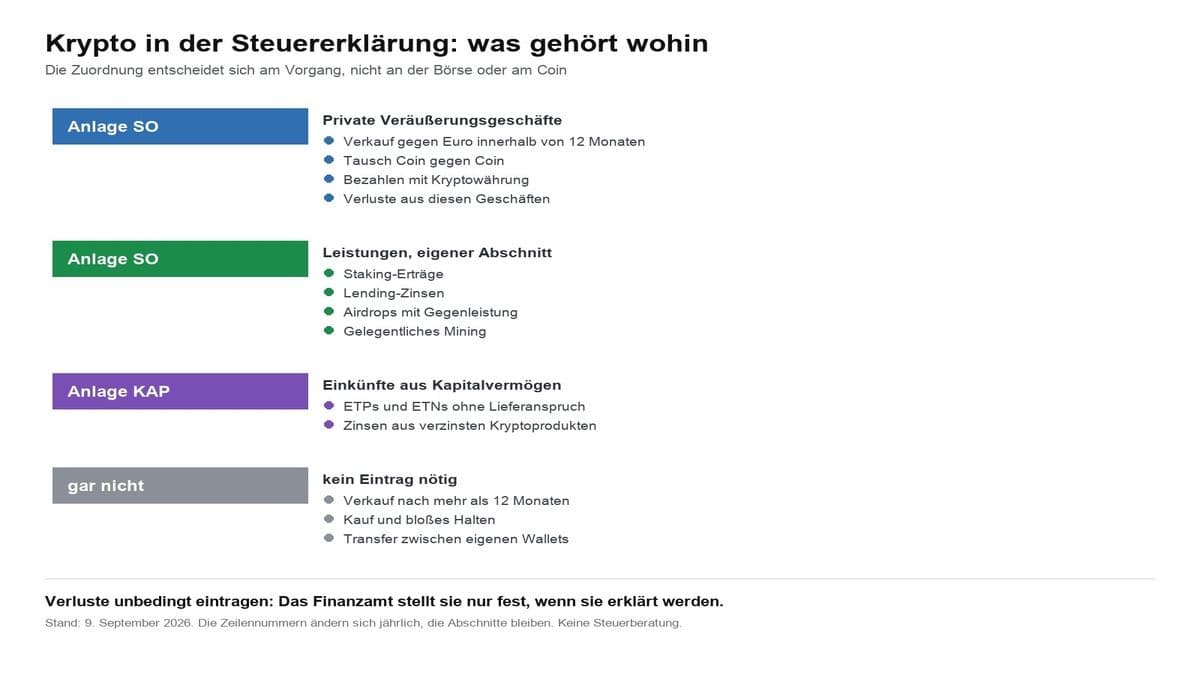
Una ganancia en criptomonedas no eleva, por tanto, tu cuota en este caso, tampoco si es grande y tampoco si se produce dentro del plazo del año. Fiscalmente tienes que declararla de todos modos en cuanto la suma de todas las ganancias de transmisión privadas alcance el límite del artículo 23 de la ley del impuesto sobre la renta. Dónde va eso en los formularios está en el artículo sobre dónde anotar las criptomonedas en la declaración de la renta.
Conviene conocer dos limitaciones. Si tu negociación se convierte en una actividad empresarial, por ejemplo por su volumen, su organización y el empleo de capital ajeno, el cuadro cambia por completo, porque entonces nace una renta de trabajo por cuenta propia. Por dónde pasa el límite lo trata nuestro artículo sobre la diferencia entre la negociación privada y la empresarial. Y quien se establece como autónomo a título principal junto al empleo pierde, según las circunstancias, el aseguramiento obligatorio como trabajador.
Caso 2: asegurado voluntario, y por qué aquí cuenta la capacidad económica total
Asegurado voluntario es quien no está sometido al aseguramiento obligatorio y, aun así, permanece en la caja legal. Afecta sobre todo a los autónomos a título principal y a los empleados cuya retribución supera el umbral de aseguramiento obligatorio. Para este grupo rige el artículo 240 del libro V, cuyo apartado 1 formula un criterio bastante más amplio que la retribución de trabajo: hay que garantizar que la carga de cuotas tenga en cuenta la capacidad económica total del miembro.
Los detalles los regula de forma uniforme la federación nacional de las cajas de enfermedad. La idea de fondo: se toman todos los ingresos que sufragan el sustento, con independencia de su clasificación fiscal. Una ganancia sujeta a tributación procedente de una transmisión privada cae ahí. En una ganancia exenta tras el plazo del año la situación es menos clara, porque allí no existe punto de conexión fiscal. En caso de duda, acláralo antes con tu caja y haz que te den la respuesta por escrito en lugar de pelearlo después.
Los valores para 2026
El reglamento de magnitudes de cálculo de la seguridad social para 2026 fija los límites entre los que se desarrolla todo:
| Magnitud | Valor 2026 |
|---|---|
| Magnitud de referencia | 3.955 euros al mes (47.460 euros al año) |
| Límite de cálculo de cuotas de enfermedad y dependencia | 5.812,50 euros al mes (69.750 euros al año) |
| Umbral de aseguramiento obligatorio | 6.450 euros al mes (77.400 euros al año) |
| Base mínima de cálculo de los asegurados voluntarios | alrededor de 1.318 euros al mes |
El límite de cálculo de cuotas es aquí la tapa. Quien con sus ingresos sujetos a cuota ya está de todos modos por encima no paga ni un céntimo más por una ganancia adicional en criptomonedas. La base mínima de cálculo se desprende del artículo 240, apartado 4, del libro V, según el cual por cada día natural ha de computarse al menos la noventava parte de la magnitud de referencia mensual.
Qué cuesta una ganancia en concreto
Cuenta con el tipo general de cuota del 14,6 %, la cuota adicional propia de cada caja y la cuota del seguro de dependencia. Los asegurados voluntarios sin empleador soportan la suma solos. Con una ganancia sujeta a tributación de 10.000 euros y un tipo conjunto de alrededor del veinte por ciento, aterrizas en un orden de magnitud de unos 2.000 euros de cuotas adicionales, siempre que con ello te mantengas por debajo del límite de cálculo. La cifra exacta depende de tu caja y de tus demás ingresos, pero el orden de magnitud muestra de qué se trata.
La resolución provisional y el recálculo
En los autónomos, la caja fija las cuotas primero con carácter provisional según el artículo 240, apartado 4a, del libro V, sobre la base de la última liquidación del impuesto sobre la renta. El cálculo definitivo solo llega cuando está disponible la liquidación del año correspondiente. Una ganancia en criptomonedas de 2026 puede, por tanto, alcanzarte solo en 2027 o 2028, pero entonces con efecto retroactivo para todo el año. Quien haya gastado la ganancia hasta entonces se encuentra ante un pago complementario sin contrapartida.
 Software fiscal cripto comparado
Caso 3: cubierto por el seguro familiar, y por qué aquí rige el límite más pequeño
El seguro familiar del artículo 10 del libro V está exento de cuota. Está abierto a cónyuges, parejas registradas e hijos, siempre que se cumplan varias condiciones a la vez. Una de ellas la rompen con regularidad las ganancias en criptomonedas: el familiar no debe tener una renta global que supere regularmente al mes una séptima parte de la magnitud de referencia mensual.
Para 2026 eso significa, en concreto: 3.955 euros divididos entre siete dan 565 euros al mes. Quien desempeña una ocupación de escasa entidad puede en su lugar ganar hasta el límite de escasa entidad. Y como la renta global según el artículo 16 del libro IV es la suma de los rendimientos en el sentido del derecho tributario, una ganancia sujeta a tributación en criptomonedas computa aquí por completo, mientras que una ganancia exenta tras el plazo del año queda al margen.
La palabra regularmente es la razón por la que muchos infravaloran este umbral. Una ganancia puntual no se imputa sin más al mes del ingreso y se olvida después. Los ingresos puntuales se consideran habitualmente repartidos en doce meses. Una ganancia sujeta a tributación de 8.000 euros da, repartida, alrededor de 667 euros al mes y queda así por encima del límite, aunque se haya producido en un único día.
Qué ocurre cuando decae
Si el seguro familiar decae, no se produce un vacío de cobertura, sino una obligación de cotizar. Por regla general pasas a ser miembro voluntario y pagas al menos la cuota sobre la base mínima de cálculo. Lo crítico es el efecto retroactivo: las cajas comprueban los requisitos periódicamente con un cuestionario, y si meses después resulta que el límite se había superado, se liquida con efecto retroactivo. Por eso una ganancia realizada de cierta entidad debe comunicarse a la caja antes de que ella pregunte.
Qué ocurre con el staking, el préstamo y los airdrops
Los rendimientos del staking y del préstamo son fiscalmente, en la mayoría de los casos, otros rendimientos según el artículo 22, número 3, de la ley del impuesto sobre la renta y, con ello, rendimientos en el sentido del derecho tributario. Esos rendimientos llegan de forma continuada en lugar de puntual, lo que los hace más delicados para el examen de regularidad del seguro familiar que una ganancia de venta aislada. En los asegurados voluntarios elevan los ingresos sujetos a cuota igual que otros rendimientos.
Un error extendido afecta a la valoración: lo que se grava, y por tanto también se capta a efectos de seguridad social, es el ingreso en euros al precio del día del ingreso, no la venta posterior. Quien percibe recompensas en monedas y las deja quietas tiene rendimientos sin haber visto un euro. En los airdrops importa si has prestado una contraprestación. Si falta por completo, con frecuencia no hay ingreso gravable en el momento de la percepción.
En los tres casos necesitas un registro sólido con fecha, cantidad y precio en euros por cada ingreso. Un rastreador de cartera con evaluación fiscal te quita ese trabajo y entrega el estado que puedes presentar tanto a Hacienda como a la caja.
Justificantes: qué ocurre si no los aportas
El artículo 240, apartado 1, del libro V contiene una regla que sale cara si se pasa por alto. Si un miembro no aporta los justificantes requeridos sobre sus ingresos sujetos a cuota, se computa como ingreso sujeto a cuota, por cada día natural, la trigésima parte del límite mensual de cálculo de cuotas. Se te clasifica entonces como si hubieras tenido 5.812,50 euros al mes, con independencia de lo que realmente tuvieras.
La ley admite una corrección. Si presentas dentro de los doce meses siguientes a la notificación de esa fijación una solicitud de nueva fijación y aportas después los justificantes, las cuotas de los periodos afectados han de recalcularse. Ese plazo de doce meses es en la práctica un plazo de caducidad: quien lo deja pasar se queda con la clasificación máxima.
La comparación con el seguro privado de enfermedad
Los asegurados privados pagan primas en función del riesgo, según tarifa, edad y estado de salud. Los rendimientos no juegan allí ningún papel para la cuantía de la prima, así que una ganancia en criptomonedas no la mueve. La renta solo es relevante en un punto, a saber, la aportación del empleador para los empleados, y en el regreso a la caja legal, que está ligado al umbral de aseguramiento obligatorio de 77.400 euros en 2026.
Quien como autónomo sopesa los dos sistemas debería incorporar que unos rendimientos cripto fluctuantes repercuten de inmediato en la cuota en la caja legal y no en la privada. No es un argumento a favor de un cambio, porque este es por regla general una calle de sentido único con consecuencias notables en la vejez. Es un argumento para incorporar el efecto sobre la cuota en la planificación de una venta.
 Monederos de hardware comparados
Cómo mantener pequeño el efecto sobre la cuota antes de una venta
La palanca más eficaz está antes de la venta, no después. Cuatro puntos de partida merecen una mirada.
Esperar el plazo del año donde se pueda. Una venta tras más de doce meses de tenencia está exenta y por regla general no genera renta global. Si tu posición está poco antes del plazo y no necesitas liquidez de forma imperiosa, esperar es con mucha diferencia la medida más ventajosa. Comprueba el plazo por tramo, porque corre por separado para cada adquisición.
Elegir el orden de los tramos. Si tienes que vender, transmite primero las unidades que ya tienen el plazo del año a sus espaldas. Qué vías de venta entran en juego y qué comisiones conllevan lo decides con independencia de eso, pero deberías poder documentar la asignación de los tramos.
Mantener a la vista el límite de cálculo de cuotas. Si como asegurado voluntario tus demás ingresos ya te sitúan por encima de 5.812,50 euros al mes, el efecto sobre la cuota de una ganancia adicional es cero. Esa comprobación cuesta cinco minutos y quizá te ahorre un aplazamiento innecesario.
En el seguro familiar, calcular antes. El límite de 565 euros al mes es bajo, y una ganancia puntual se reparte. Si la venta puede estirarse a lo largo de varios años, quizá se conserve la cobertura. Haz que tu caja te confirme la forma de cálculo antes de confiar en ella.
Ganancias en criptomonedas y seguro de enfermedad: qué te llevas de aquí
- Aclara primero tu situación de aseguramiento, después todo lo demás. Como trabajador asegurado obligatorio, una ganancia cripto privada deja tu cuota intacta. Como asegurado voluntario computa por el artículo 240 del libro V; como beneficiario familiar, el límite de 565 euros al mes decide sobre la cobertura sin cuota. Sin esa clasificación, cualquier cálculo posterior carece de valor.
- Lleva un estado sin lagunas de tus ingresos y tus ventas, con fecha y precio en euros. Lo necesitas para la declaración de la renta y para cualquier justificante ante la caja, y sin él la afiliación voluntaria se expone a la clasificación en el límite de cálculo de cuotas. Un rastreador de cartera con evaluación fiscal lo resuelve de forma continua en lugar de una vez al año con prisas.
- Comprueba el plazo de tenencia por tramo antes de cada venta importante. Por encima del límite del año la ganancia está exenta y suele quedar también libre de cuota; por debajo puede golpearte dos veces. Si quieres separar tus tenencias con limpieza para ello, ayuda una custodia ordenada, por ejemplo en un monedero de hardware propio con cuentas separadas por periodo de adquisición.
Fuentes en el texto legal: el artículo 240 del libro V sobre los ingresos sujetos a cuota de los miembros voluntarios y el reglamento de magnitudes de cálculo de la seguridad social para 2026.
(24 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión ni asesoramiento jurídico o fiscal. Los tipos de cuota, las magnitudes de cálculo y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar y haz examinar tu caso concreto por tu caja de enfermedad o por un asesor fiscal.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.