
NEAR senkt die Emission auf 1,6 Prozent: Brutto-Staking-Rendite schrumpft auf 3,4 Prozent
Das House of Stake hat HSP-029 angenommen: NEAR soll in 24 Monaten nur noch höchstens 1,6 statt 2,5 Prozent neue Token im Jahr erzeugen. Verbindlich wird das erst mit dem Validator-Upgrade und nach 90 Tagen Schonfrist, während der Kurs auf 3,87 Dollar fällt.

Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Die NEAR-Blockchain soll künftig deutlich weniger neue Token erzeugen. Der Vorschlag HSP-029, der die maximale Jahresemission von 2,5 auf 1,6 Prozent senkt, trägt im Governance-Forum von NEAR inzwischen den Status „Succeeded“, also angenommen. Die Abstimmung im House of Stake lief vom 19. Oktober bis zum 2. November 2026. Für alle, die NEAR im Staking halten, heißt das: Die Brutto-Rendite sinkt nach den Modellrechnungen des Vorschlags in zwei Jahren von 5,27 auf 3,37 Prozent, sobald die Änderung technisch greift. Bis dahin vergehen mindestens drei Monate.
Am Markt hilft die Nachricht dem Kurs bisher nicht. NEAR Protocol kostet am Dienstagnachmittag, dem 3. November 2026, 3,87 US-Dollar oder 3,46 Euro, 5,1 Prozent weniger als 24 Stunden zuvor (Marktdaten von CoinGecko). Bitcoin gab im selben Zeitraum nur 0,7 Prozent nach, Ether 0,1 Prozent. Ein offizieller Zusammenhang zwischen dem Abstimmungsergebnis und dem Kursrückgang ist nicht belegt.
HSP-029 angenommen: Das House of Stake billigt die Senkung auf 1,6 Prozent
Das House of Stake ist das Abstimmungsgremium der NEAR-Gemeinschaft. Wer NEAR sperrt und dafür Stimmgewicht erhält, entscheidet dort über Vorschläge zur Protokollökonomie. HSP-029 lief als Entscheidung mit Supermehrheit, eingereicht am 7. Oktober 2026 von Sal Ternullo, dem Chef der börsennotierten Firma SVRN.
Der Kern des Vorschlags ist ein einziger Parameter. Die Emission ist die Menge an Token, die ein Netzwerk jedes Jahr neu erzeugt und als Belohnung ausschüttet. Bei NEAR liegt die Obergrenze dafür seit der Halbierung im Jahr 2025 bei 2,5 Prozent des Gesamtangebots. Diese Halbierung von 5 auf 2,5 Prozent hatten die Validatoren damals mit 68,41 Prozent Zustimmung übernommen, wie der Vorschlagstext festhält.
Die Aufteilung bleibt unverändert: 90 Prozent der neuen Token gehen an Staker und Validatoren, 10 Prozent an die Protokollkasse. Es gibt keinen neuen Fonds, keine Umverteilung und keinen Mechanismus, der die Emission später automatisch wieder anhebt. Der Autor schließt einen solchen Rückweg ausdrücklich aus und verlangt dafür einen neuen, öffentlichen Beschluss.
Mitte Oktober war das noch offen. Am 18. Oktober hatten wir berichtet, dass NEAR vorerst bei 2,5 Prozent Emission bleibt, weil der Entwurf damals noch nicht zur Abstimmung stand. Mit dem Ergebnis vom 2. November ist die erste von zwei Hürden genommen.
Emissionsrampe über 24 Monate: 3,75 Basispunkte weniger pro Monat
Die Senkung kommt nicht auf einen Schlag. Der Vorschlag beschreibt eine Rampe, die je Epoche wirkt. Eine Epoche ist bei NEAR der Abschnitt, nach dem das Netzwerk die Validatoren neu einteilt und Belohnungen verbucht. Pro Monat fällt die Obergrenze um rund 3,75 Basispunkte, also um 0,0375 Prozentpunkte, ohne feste Stichtage.
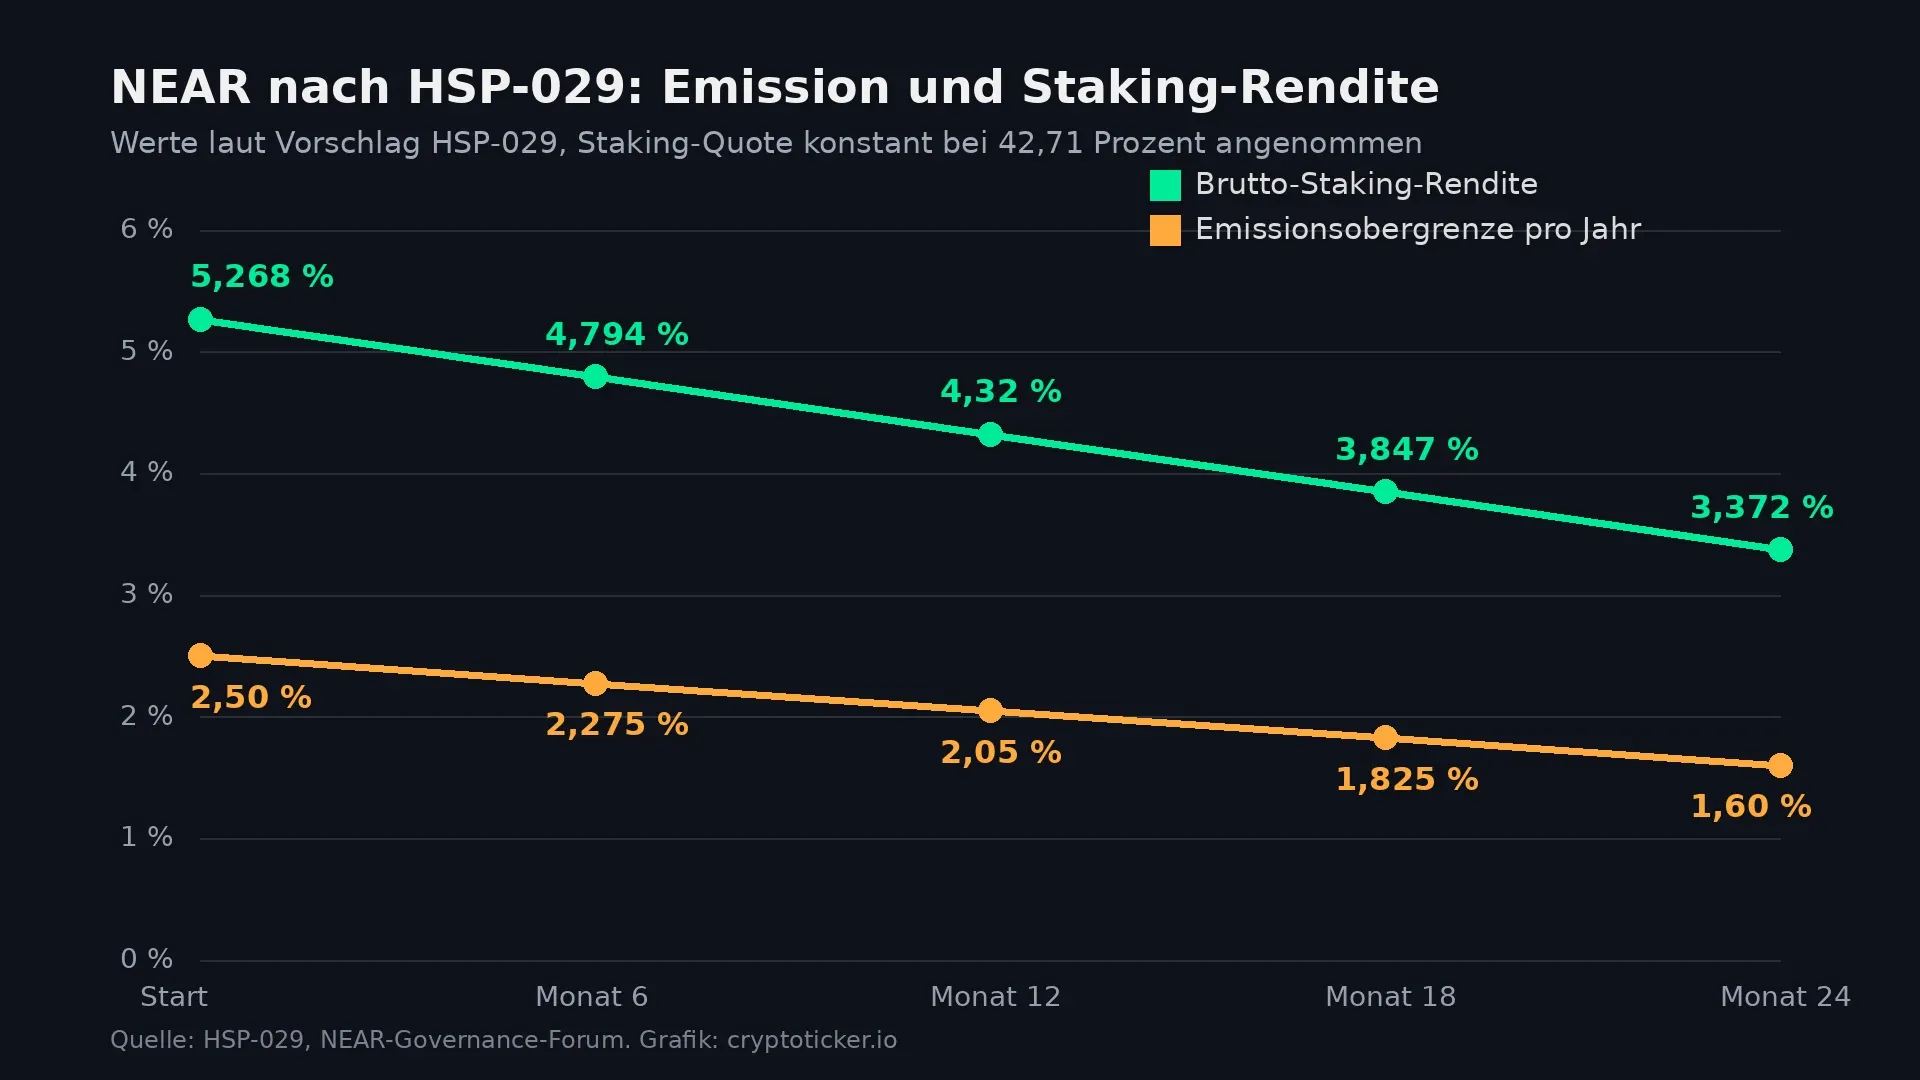
Nach sechs Monaten liegt die Obergrenze damit bei 2,275 Prozent, nach zwölf Monaten bei 2,05 Prozent, nach 18 Monaten bei 1,825 Prozent und nach 24 Monaten am Ziel von 1,6 Prozent. Täglich entstehen dann rund 57.291 neue NEAR statt heute etwa 89.517.
Über zwei Jahre gerechnet vermeidet die Rampe nach den Angaben im Vorschlag 11,8 Millionen neue NEAR, über sechs Jahre 66,1 Millionen. Das Angebot wäre nach sechs Jahren um 4,36 Prozent kleiner als bei unveränderter Emission. Verbrannt wird dabei nichts, es entstehen lediglich weniger neue Token.
Validator-Upgrade und Schonfrist: Ab wann die neue NEAR-Emission gilt
Ein Ergebnis im House of Stake ändert das Netzwerk nicht. Die Emissionsobergrenze ist ein Protokollparameter, und den ändert nur ein Software-Upgrade, das die Validatoren einzeln übernehmen müssen. Der Vorschlagstext sagt das selbst: Die Ratifizierung durch das House of Stake ist notwendig, verbindlich wird die Änderung erst durch die Übernahme bei den Validatoren.
Dazu kommt eine Schonfrist von einem vollen Quartal, also 90 Tagen nach der Ratifizierung. In dieser Zeit sollen Wallets, Börsen, Verwahrer und Staking-Anbieter ihre Angaben anpassen. Erst danach fällt der erste Basispunkt. Selbst wenn alles ohne Verzögerung läuft, beginnt die Rampe damit frühestens Anfang Februar 2027.
Laut Umsetzungsplan entwickelt NEAR One das Upgrade und testet es, der Security Council des House of Stake wird dabei beteiligt. Nach dem Start sollen vierteljährliche Berichte zeigen, wie weit die tatsächliche Emission dem Fahrplan folgt.
Staking-Rendite von 5,27 auf 3,37 Prozent: Die Rechnung im Vorschlag
Die Staking-Rendite hängt bei NEAR an zwei Größen: an der Emission und an der Staking-Quote, also dem Anteil des Angebots, der gesperrt ist. Die Formel im Vorschlag lautet 0,9 mal Emission geteilt durch Staking-Quote. Sinkt die Emission, sinkt die Rendite. Sinkt die Quote, weil Halter Token abziehen, steigt die Rendite für alle, die bleiben.
Bei der gemessenen Staking-Quote von 42,71 Prozent ergibt das zum Start eine Brutto-Rendite von 5,268 Prozent. Nach zwölf Monaten sind es 4,320 Prozent, nach 24 Monaten 3,372 Prozent. Der Rückgang beträgt damit gut ein Drittel. Brutto heißt: vor der Provision des Validators. Der Vorschlag rechnet mit einer mittleren Provision von 5 Prozent, nach der vom Zielwert rund 3,2 Prozent übrig bleiben.
Der Vorschlag beziffert auch, was das einen Staker kostet. Wer 1.000 NEAR im Staking hält, besitzt nach zwei Jahren rund 20 NEAR weniger, als er bei 2,5 Prozent Emission hätte. Damit dieser Halter gleich dasteht, muss NEAR um 1,66 bis 1,83 Prozent im Wert steigen; die beiden Werte nennt der Text an unterschiedlichen Stellen. Etwas mehr als die Hälfte davon liefert nach der Rechnung des Autors schon das kleinere Angebot.
Zwei Rechenstände: Warum die Renditezahlen zur NEAR-Emission abweichen
In Berichten zu HSP-029 tauchen zwei Zahlenreihen auf. Die Zusammenfassung des Vorschlags nennt einen Rückgang der Brutto-Rendite von 4,80 über 3,93 auf 3,07 Prozent. Die Tabelle im selben Text nennt 5,268, 4,320 und 3,372 Prozent. Der Unterschied kommt aus der Staking-Quote: Die erste Reihe stammt aus einer Messung mit rund 47 Prozent gesperrtem Angebot, die zweite aus einer späteren Messung mit 42,71 Prozent.
Zwischen den beiden Messungen hatten Halter rund 54,5 Millionen NEAR aus dem Staking abgezogen, während der Kurs in zwei Wochen von 2,31 auf 4,30 Dollar stieg. Die aktive Validatorengruppe schrumpfte in dieser Zeit von 424 auf 406. Für die Zielrendite ergibt sich so eine Spanne von 3,07 bis 3,37 Prozent, je nachdem, wie viel NEAR in zwei Jahren gesperrt ist.
Im Forum wies ein Teilnehmer zudem auf einen Tippfehler hin: Für Monat sechs nennt die Tabelle 4,622 Prozent, die eigene Formel ergibt aber 4,794 Prozent, und so zeigt es auch die Grafik im Vorschlag. Unsere Grafik unten nutzt den korrigierten Wert.
Verwässerung für Halter ohne Staking: 57,3 Prozent des NEAR-Angebots profitieren
Verwässerung bedeutet, dass der eigene Anteil am Gesamtangebot schrumpft, weil laufend neue Token entstehen. Wer NEAR nicht im Staking hält, bekommt von der Emission nichts ab und verliert so Jahr für Jahr Anteil. Nach dem Vorschlagstext betrifft das 57,3 Prozent des Angebots.
Für diese Halter ist die Senkung ein klarer Vorteil: Ihr Anteil schrumpft langsamer, ohne dass sie etwas tun müssen. Der Autor vergleicht die heutige Emission mit einem Unternehmen, das dauerhaft neue Aktien am Markt verkauft. Staker dagegen tauschen eine höhere Rendite gegen ein knapperes Angebot.
Wer seine NEAR auf einer Börse ohne Staking liegen hat, sollte das im Blick behalten. Die Differenz zwischen 0 und gut 3 Prozent Jahresrendite bleibt auch nach der Senkung spürbar. Welche Anbieter Staking für NEAR anbieten und zu welcher Provision, zeigt unser Vergleich der Staking-Plattformen.
Validatoren unter Druck: 24 von 405 Pools verlieren die Eigenständigkeit
Ein Validator ist ein Rechner, der Blöcke prüft und erzeugt und dafür Belohnungen erhält. Delegatoren übertragen ihm ihre NEAR und zahlen dafür eine Provision. Kleine Validatoren mit wenig eigenem Bestand leben von dieser Provision und vom Ertrag auf das eigene Guthaben.
Der Vorschlag legt die Folgen offen: Bei einem Kurs von 4,30 Dollar sinkt die Zahl der Pools, die ihre Betriebskosten selbst decken, von 170 auf 146. Von 405 untersuchten Pools verlieren damit 24 ihre wirtschaftliche Eigenständigkeit. Angesetzt sind Kosten von 500 Dollar im Monat für Blockproduzenten und 200 Dollar für einfache Knoten.
Zur Einordnung gehört der Interessenkonflikt, den der Autor selbst nennt. SVRN hält rund 55 Millionen NEAR, mehr als 90 Prozent davon im Staking, und stellt damit über 8 Prozent des gesperrten Angebots. Die Senkung kostet SVRN nach eigener Rechnung rund 855.000 NEAR im Jahr. Solana hatte im August 2026 einen vergleichbaren Schritt beschlossen: SGP-0002 wurde mit 67,001 Prozent des gestakten Bestands angenommen, das Renditeziel liegt dort bei 2,25 Prozent.
NEAR-Kurs bei 3,87 Dollar: Minus 14 Prozent in einer Woche
Die Kursbilanz der vergangenen Tage ist schwach. Auf Sicht von sieben Tagen verlor NEAR 14,2 Prozent, über 30 Tage 20,6 Prozent. Auf Jahressicht steht dagegen noch ein Plus von 92 Prozent. Mit einer Marktkapitalisierung von 5,07 Milliarden Dollar liegt NEAR auf Rang 21.
Seit unserem letzten Kursbericht hat sich die Lage verschärft. Am 2. November ging es um den Rutsch unter 4,30 Dollar. Diese Marke liegt inzwischen rund 10 Prozent über dem aktuellen Kurs, und auch die runde Marke von 4 Dollar ist gefallen. Am 18. Oktober hatte NEAR noch 4,69 Dollar gekostet, seitdem sind es 17,5 Prozent weniger.
Die Emissionssenkung wirkt auf den Kurs, wenn überhaupt, erst über Jahre. Sie verringert den laufenden Verkaufsdruck aus neu ausgeschütteten Token, der heute bei rund 89.517 NEAR am Tag liegt. Kurzfristig bestimmen Gesamtmarkt und Stimmung den Preis.
Kursmarken bei NEAR Protocol: 3,74 Dollar unten, 4,08 Dollar oben
Das Tagestief vom 3. November liegt bei 3,74 Dollar, das Tageshoch bei 4,08 Dollar. Fällt der Kurs unter das Tagestief, ist der Rückgang nicht mehr nur eine Fortsetzung der Vortage. Darüber liegen die 4 Dollar als runde Marke und die 4,30 Dollar, an denen NEAR am 2. November nach unten durchbrach.
Eine weiter entfernte Marke liefert der Vorschlag selbst: Vor dem Anstieg im September stand NEAR bei 2,31 Dollar. Bis dorthin wäre der gesamte Anstieg des Herbstes wieder abgegeben. Wer NEAR mit Hebel handelt, etwa über Perpetual-Kontrakte, sollte die Liquidationsschwelle seiner Position gegen diese Marken legen. Ein Perpetual ist ein Terminkontrakt ohne Ablaufdatum; fällt der Kurs bis zur Liquidationsschwelle, schließt die Börse die Position zwangsweise.

NEAR-Staking in Deutschland: Kaufweg, Verwahrung und MiCA-Zulassung
Für Anleger in Deutschland führt der Weg zu NEAR meist über eine Börse oder einen Broker. Seit der EU-Verordnung MiCA brauchen Anbieter von Kryptodienstleistungen eine Zulassung als Kryptowerte-Dienstleister, in Deutschland über die BaFin. Ob ein Anbieter diese Zulassung hat, steht im öffentlichen Register der ESMA. Eine Übersicht zugelassener Anbieter findest du in unserem Vergleich der regulierten Kryptobörsen.
Beim Staking gibt es zwei Wege. Beim Börsen-Staking verwahrt der Anbieter die NEAR und gibt einen Teil der Belohnung weiter, oft nach einer eigenen Gebühr zusätzlich zur Validator-Provision. Beim direkten Staking aus einer eigenen Wallet bleiben die Schlüssel bei dir, und du wählst den Validator selbst. Dann siehst du auch, wie dein Validator zu Vorschlägen wie HSP-029 steht; danach fragten Delegatoren im Forum ausdrücklich.
Wichtig für die Planung: Gestakte NEAR sind nicht sofort verfügbar. Nach dem Unstaking vergehen bei NEAR mehrere Epochen, bevor die Token wieder frei sind. Wer bei einem weiteren Kursrutsch schnell verkaufen will, kann das mit gesperrten Token nicht.
Staking-Erträge und Steuer: Freigrenze, Haltefrist und Zuflussprinzip
In Deutschland gelten Staking-Belohnungen im Zeitpunkt des Zuflusses als sonstige Einkünfte nach § 22 Nr. 3 EStG, bewertet zum Marktkurs. Bis zu einer Freigrenze von 256 Euro im Jahr bleiben solche Einkünfte steuerfrei; wird sie überschritten, ist der gesamte Betrag steuerpflichtig. Eine niedrigere Rendite heißt also auch: weniger zu versteuernde Erträge, und kleinere Bestände bleiben länger unter der Freigrenze.
Für den späteren Verkauf gilt die einjährige Haltefrist. Nach Auffassung des Bundesfinanzministeriums verlängert Staking diese Frist nicht auf zehn Jahre. Jede Belohnung startet allerdings ihre eigene Haltefrist ab dem Tag des Zuflusses. Bei täglichen Ausschüttungen entstehen so viele kleine Posten mit eigenem Datum. Ein Krypto-Steuer-Tool hält diese Posten auseinander.
NEAR-Emission: Vor Februar 2027 ändert sich an der Rendite nichts
Die Entscheidung ist gefallen, die Wirkung kommt langsam. Bis die Validatoren das Upgrade übernehmen und die Schonfrist abläuft, bleibt die Emission bei 2,5 Prozent. Danach sinkt die Brutto-Rendite schrittweise auf 3,07 bis 3,37 Prozent. Drei Schritte helfen, die Zeit bis dahin zu nutzen:
- Staking-Anbieter vergleichen: Provision und Zusatzgebühren entscheiden bei sinkender Rendite stärker über das Ergebnis. Die Konditionen stehen im Vergleich der Staking-Plattformen.
- Zulassung der Börse prüfen: Liegen deine NEAR bei einem Anbieter, gehört dessen MiCA-Zulassung zur Grundprüfung. Hilfe bietet der Vergleich regulierter Kryptobörsen.
- Staking-Erträge dokumentieren: Jeder Zufluss zählt mit Datum und Kurs. Ein Werkzeug aus dem Vergleich der Steuer-Tools übernimmt das automatisch.
(Stand: 3. November 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Häufige Fragen zu NEAR-Emission und Staking
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- NEAR vor der Abstimmung über die Emissionssenkung auf 1,6 Prozent: Warum der Kurs gerade fällt
- NEAR bleibt bei 2,5 Prozent Emission statt 1,6: Was du bei der Staking-Rendite jetzt tun kannst
- NEAR Protocol erklärt: Sharding, Staking und der Nutzen des NEAR-Tokens
- Solana Prognose: 22,88 Millionen neue SOL im Jahr, die ETFs halten 1,56 Milliarden: Was du jetzt tun kannst
- Dogecoin Kurs bei 0,075 Dollar: Was das Nasdaq-Aus von House of Doge bedeutet
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

25. September 2026 14:24
NEAR Staking ETP über 100 Millionen Dollar: Was du bei Rendite, Depot und Haltefrist prüfst
Der Bitwise NEAR Staking ETP hat die Marke von 100 Millionen Dollar verwaltetem Vermögen überschritten, während NEAR auf 4,99 Dollar steigt. Unser eigener Abruf der Emittentenzahlen zeigt: Den Sprung hat der Kurs gemacht, nicht der Zufluss.

10. Oktober 2026 05:23
NEAR Kurs 4,93 Dollar nach dem 16-Prozent-Tag: Lohnt sich der Einstieg noch?
NEAR Protocol gewinnt 8,6 Prozent auf 4,93 Dollar, einen Tag nach einem Einbruch um 16,37 Prozent. Auf 30 Tage steht der Kurs 97,5 Prozent im Plus, auf 14 Tage 0,9 Prozent im Minus: Unsere Auszählung zeigt, was das für einen Einstieg heute bedeutet.

8. März 2025 15:40
Krypto Staking: Warum es jetzt wichtiger denn je ist
Während sich Krypto weiterentwickelt, bleibt ein Aspekt missverstanden – das Staking. Über das Erzielen passiven Einkommens hinaus spielt Staking eine entscheidende Rolle bei der Sicherheit und Validierung von Blockchains.
23. Oktober 2026 04:56
NEAR fällt 7,6 Prozent, während Chipwerte den Nasdaq drücken: Hält die Marke bei 4,83 Dollar?
NEAR Protocol verliert binnen 24 Stunden 7,57 Prozent auf 4,91 Dollar und damit mehr als doppelt so viel wie Bitcoin. Ausgelöst hat den Rutsch der Abverkauf bei Technologie- und Chipwerten an der Wall Street, nicht eine Nachricht aus der NEAR-Blockchain.

8. Oktober 2026 02:22
MyNearWallet schließt am 31. Oktober: Was das für deine NEAR-Coins bedeutet
MyNearWallet wird zum 31. Oktober 2026 abgeschaltet, ab Oktober schrumpft der Funktionsumfang. Deine NEAR bleiben onchain, aber der Zugang über den Browser fällt weg: Was du zu Migration, Staking-Entsperrfrist, Phishing und Haltefrist wissen musst.
1. Oktober 2026 09:23
100 Prozent der NEAR-Gasgebühren werden verbrannt: Worauf du jetzt achten solltest
NEAR streicht den Entwicklerrabatt von 30 Prozent, ab nearcore 2.14 verbrennt das Netzwerk jede Gasgebühr vollständig. Was das für Angebot, Staking und deine Haltefrist bedeutet.

17. März 2026 07:00
Warum steigt der Ethereum Kurs? Hier sind 3 Hauptgründe...
Ethereum stieg in 8 Tagen um 20 %. Zwei große regulatorische und institutionelle Entwicklungen im März 2026 haben das Spiel für ETH verändert.

23. Oktober 2026 22:56
Solana Prognose: 74,12 Prozent des Umlaufs sind gestakt: Über den Kurs entscheidet jetzt der freie Rest
Analyse: 437.116.782 SOL liegen im Staking, das sind 74,12 Prozent des Umlaufs. Nur 152,6 Millionen Token sind frei handelbar, und das Tagesvolumen entspricht bereits 12,8 Prozent davon.
18. Oktober 2026 10:55
Ethereum Prognose: Staking bringt 2,21 Prozent, die EZB zahlt 2,50, was jetzt sinnvoll ist
Die Staking-Rendite von Ethereum liegt mit 2,21 Prozent unter dem Einlagesatz der EZB von 2,50 Prozent. Was diese Lücke für den Kurs, für die Marken bei 2.364 und 2.438 Dollar und für deine Steuererklärung bedeutet.
10. Oktober 2026 06:22
Cardano-Abstimmung über 75 ADA Mindestgebühr steht bei 34 Prozent: Was ADA-Delegatoren vor dem 11. Oktober wissen müssen
Die Senkung der Stake-Pool-Mindestgebühr von 170 auf 75 ADA steht bei 34,45 Prozent Zustimmung, nötig sind 67 Prozent. Am 11. Oktober um 23:44 Uhr läuft die Frist ab, und für kleine Pools hängt daran die ganze Ausschüttung.
27. September 2026 18:52
Solana Kurs bei 122 Dollar: Was du bei Staking-Rendite, Unstaking-Frist und Steuer prüfst
SOL steht am 27. September um 16:42 UTC bei 121,93 Dollar, nach 12,7 Prozent Plus in sieben Tagen. Wichtiger als die Wochenbewegung ist eine Rechnung, die kaum jemand aufmacht: Von der oft genannten Staking-Rendite bleibt real rund ein Viertel übrig, und die Epoche entscheidet, wann du wieder an deine Coins kommst.
31. Oktober 2026 15:56
Solana Prognose: Jeden Tag entstehen 62.415 neue SOL im Netzwerk
Analyse: Das Solana-Netzwerk gibt pro Tag 62.415 neue SOL aus, unabhängig davon, wohin der Kurs läuft. Wir haben die Zahl am Samstag selbst aus der Blockchain geholt und gegen Handelsvolumen, Staking-Quote und die Marken des Tages gestellt.
28. Oktober 2026 19:56
Ethereum Prognose: Warum 2,63 Prozent Staking hinter dem Dollarzins bleiben
Analyse: Die Fed hat den Leitzins am Mittwochabend bei 3,75 bis 4,00 Prozent belassen, zwei Mitglieder wollten sogar erhöhen. Für Ether zählt dieser Beschluss mehr als für Bitcoin, weil die Staking-Rendite von 2,63 Prozent unmittelbar gegen den Geldmarktzins antritt.
21. Oktober 2026 21:50
Ethena (ENA): 275 Millionen Token werden am 1. November frei, diese Marke entscheidet über den Rückkauf
Einordnung: Am 1. November werden 275.015.625 ENA aus der Sperre entlassen, rund 56,9 Millionen Dollar zum heutigen Kurs. Der beschlossene Rückkauf greift erst bei 7,5 Milliarden Dollar USDe-Umlauf, und davon fehlen 2,84 Milliarden.
17. Oktober 2026 19:05
Solana Prognose: Die Stablecoin-Basis schrumpft um 1,49 Milliarden Dollar, die 100-Dollar-Marke entscheidet
Auf der Solana-Blockchain liegen 1,49 Milliarden Dollar weniger an Stablecoins als am 25. September, ein Minus von 8,6 Prozent. Gleichzeitig laufen die ETF-Abflüsse seit zehn Handelstagen. Was das für die 100-Dollar-Marke, die Staking-Rendite und deine Steuererklärung bedeutet.
16. Oktober 2026 14:26
NEAR steigt 15,9 Prozent, der vertrauliche SOL-Tresor nennt 5,12 Prozent Rendite: Worauf du jetzt achten solltest
NEAR kostet 5,27 US-Dollar und liegt 15,87 Prozent über dem Stand von gestern. Ausgerechnet am Tag davor hat NEAR einen Einzahlungsdienst für Solana gestartet, der die Wallet-Adresse verbirgt und eine Beispielrendite von 5,12 Prozent nennt. Was davon belegt ist und welche EU-Regeln für Anleger in Deutschland greifen.
6. Oktober 2026 12:08
Dogecoin Kurs 0,0844 Euro, kein natives Staking im Protokoll: Worauf du bei DOGE-Renditeangeboten achten solltest
Dogecoin notiert am Dienstagvormittag bei 0,084357 Euro. Wer auf den Bestand eine Rendite sucht, stößt auf Angebote mit dem Wort Staking im Namen. Die Dogecoin-Kette kennt kein Staking, jede dieser Renditen ist ein Kreditgeschäft mit eigenen Regeln bei Haftung und Steuer.
1. April 2026 14:12

Sicherheitsbruch gemeldet: Ethereum-Blockchain nach Roadmap-Update 2026 "gehackt"
Berichte über eine fundamentale Kompromittierung der Ethereum-Blockchain lösten heute Schockwellen im DeFi-Ökosystem aus und führten zu Panikverkäufen.

18. Oktober 2022 02:58
Probleme bei Ethereum 2.0: Wird Ethereum durch Proof-of-Stake am Ende zentralisiert?
Durch die Umstellung auf Proof-of-Stake könnte es Probleme bei Ethereum geben. Ist Ethereum 2.0 zu zentralisiert?
27. März 2022 00:21

Wie funktioniert Proof of Stake bei Kryptowährungen?
Was ist der Proof of Stake Konsensmechanismus? Wir stellen den Begriff klar und sagen dir, was es sich mit Staking auf sich hat.
25. August 2021 01:58

3 große Vorteile von Cardano, die die Blockchain bald unaufhaltsam machen kann
Die einzigartigen Vorteile von Cardano machen die Blockchain zum neuen Stern am Krypto Himmel. Was sind die 3 wichtigsten Vorteile?

10. November 2020 13:01

Tezos News Ticker von CryptoTicker
Tezos ist eine Blockchain, die Smart Contracts unterstützt und auf eine Art delegated Proof of Stake baut. Das Projekt absolvierte ein überaus erfolgreiches ICO, kam dann aber in Verruf, weil wegen Unstimmigkeiten mit dem Verwalter des Kapitals die Finanzierung unterbrochen […]

3. März 2020 19:07

Kryptowährungen verstehen: Proof of Stake
Da der erste Konsensmechanismus der Welt, Proof of Work, so einige Probleme mit sich bringt, haben sich Leute darüber den Kopf zerbrochen, wie man das System optimieren könnte. Dieser Artikel setzt voraus, dass du die Grundlagen zu Proof of Work […]
2. November 2026 19:27
NEAR Protocol rutscht unter 4,30 Dollar: Wie tief fällt der Kurs noch?
NEAR Protocol verliert am Montag gut 7 Prozent auf rund 4,02 Dollar und reißt die Marke von 4,30 Dollar, seit dem 12. Oktober summiert sich das Minus auf rund 32 Prozent. Am Terminmarkt wurden vor allem Long-Positionen liquidiert; die Marken, die Fakten zu Steuer und Hebel und was beim Kauf zählt.
30. August 2024 16:11
Solana Kurs Analyse: Können Neue LSTs den SOL Kurs Steigern?
Solana hat diesen August mit bärischen Trends zu kämpfen. Können diese neuen LSTs von großen Börsen den SOL Kurs steigern?
23. Juni 2024 14:19

Polygon Kurs Prognose: Könnte MATIC auf $0.30 Fallen bei Marktrückgang?
Polygon (MATIC) steht vor einem potenziellen Rückgang auf 0,30 $ inmitten von Marktabschwüngen, aber eine Wendung der Ereignisse kann alles ändern und der MATIC Kurs kann wieder steigen, aber zu welchem Preis?
Vielleicht auch interessant