
Was ist Aave? Der größte DeFi-Kreditmarkt mit 28 Milliarden Dollar Einlagen
Aave verleiht Kryptowerte ohne Bank: Einleger erhalten Zinsen, Kreditnehmer hinterlegen mehr Sicherheit, als sie leihen. Der Steckbrief erklärt Technik, AAVE-Token, Risiken und was für Anleger in Deutschland gilt.

Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Aave ist ein dezentrales Kreditprotokoll: Du verleihst Kryptowährungen gegen Zinsen oder leihst dir Kryptowerte gegen eine hinterlegte Sicherheit, ohne dass eine Bank dazwischensteht. Statt eines Kreditsachbearbeiters entscheiden Smart Contracts, also Programme auf der Blockchain, die Regeln für Zinsen, Sicherheiten und Liquidationen automatisch durchsetzen. Der zugehörige Token heißt ebenfalls AAVE und dient vor allem der Mitbestimmung über das Protokoll.
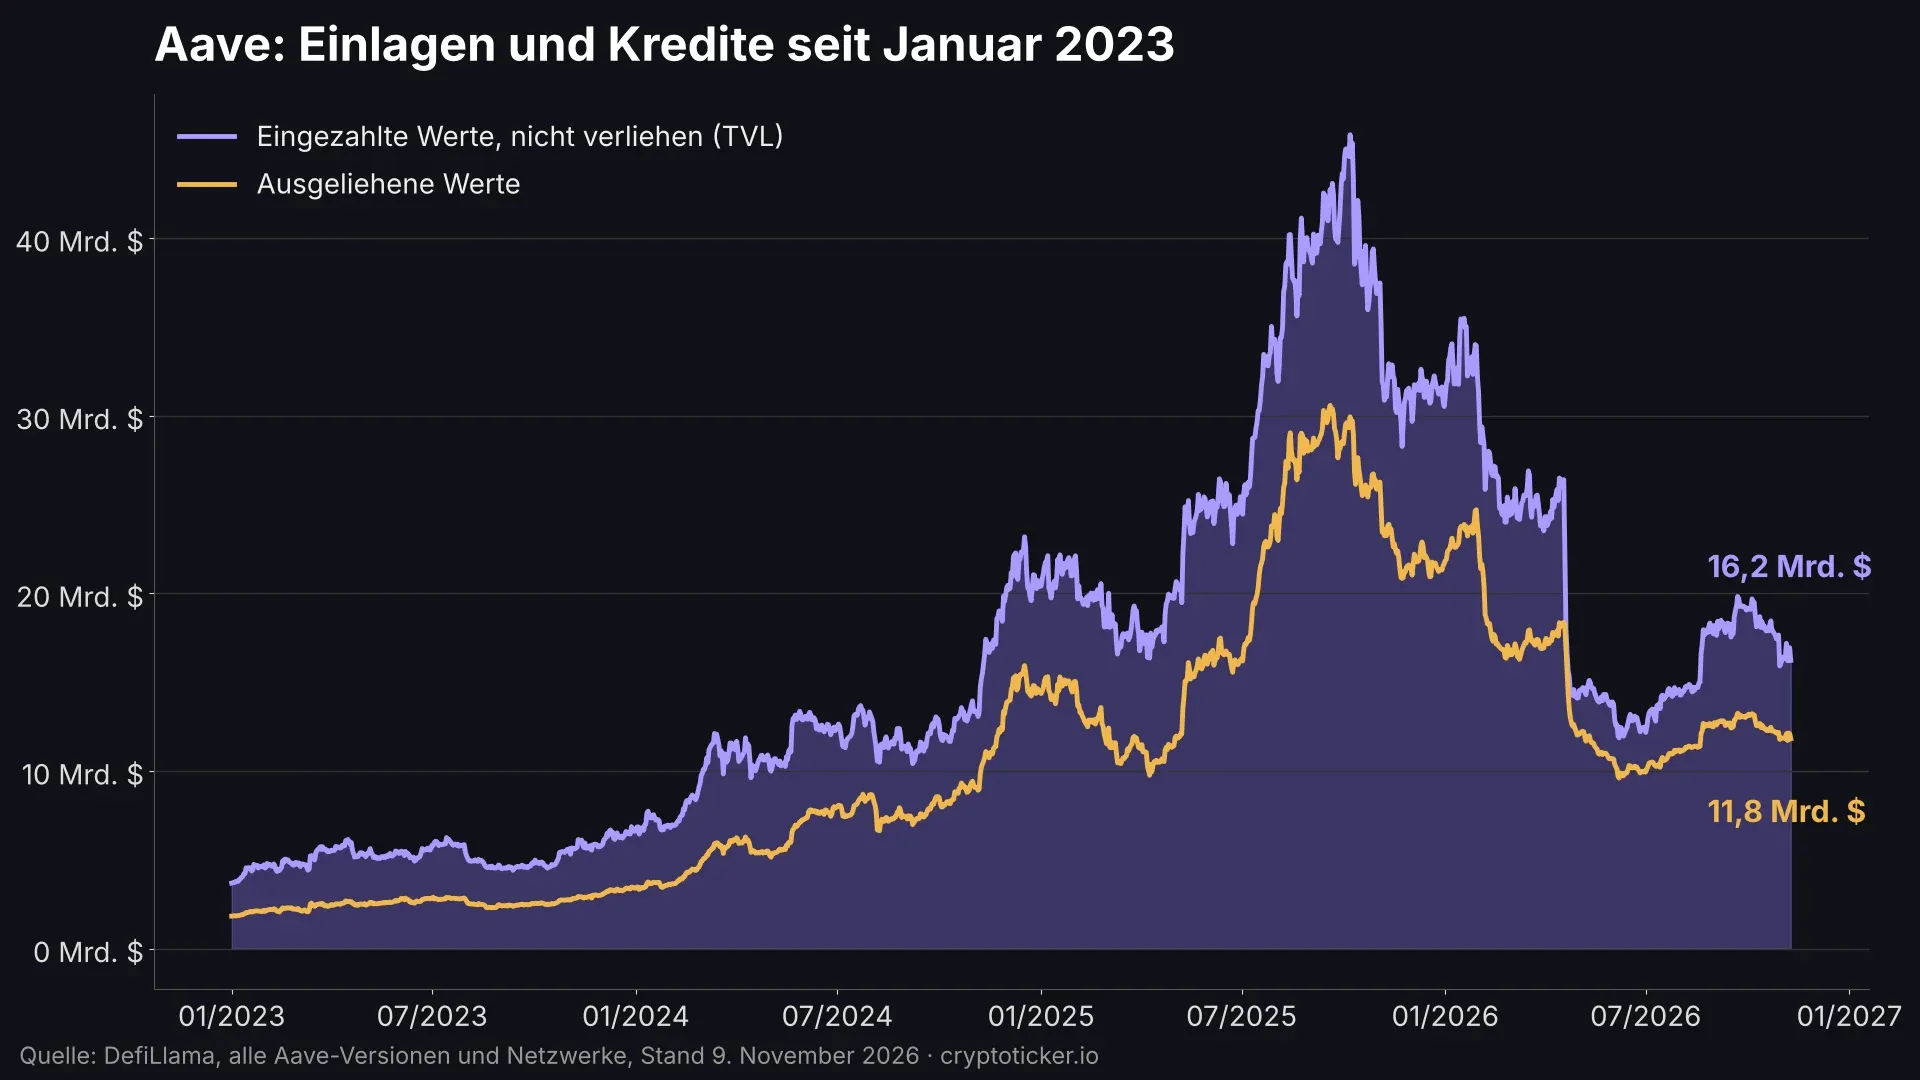
Gemessen an den Einlagen ist Aave der größte Kreditmarkt im DeFi-Sektor. Laut dem Datendienst DefiLlama lagen Anfang November 2026 rund 16,2 Milliarden Dollar ungenutzt in den Pools, weitere 11,8 Milliarden Dollar waren an Kreditnehmer ausgeliehen. Wer verstehen will, wie Zinsen im dezentralen Finanzwesen entstehen, kommt an Aave nicht vorbei. Dieser Steckbrief erklärt Technik, Token, Nutzung und Risiken, und er ordnet ein, was für Anleger in Deutschland gilt.
Aave einfach erklärt: eine Kreditplattform ohne Bank
Aave ist ein Liquiditätsprotokoll. Der Begriff beschreibt ein System, in dem viele Nutzer ihr Kapital in gemeinsame Töpfe einzahlen, aus denen andere Nutzer Kredite aufnehmen. Kreditgeber und Kreditnehmer kennen sich nicht, und sie müssen sich auch nicht vertrauen. Das Vertrauen ersetzt der offene Code: Aave ist Open Source, jeder kann die Verträge lesen und prüfen.
Entstanden ist das Projekt 2017 unter dem Namen ETHLend. Gründer ist der finnische Jurist Stani Kulechov. ETHLend brachte zunächst einzelne Kreditgeber und Kreditnehmer direkt zusammen, ein Modell, das an mangelnder Nachfrage auf beiden Seiten litt. Im Januar 2020 startete das Protokoll neu als Aave, nun mit gemeinsamen Pools statt Einzelverträgen. Der alte Token LEND wurde im selben Jahr im Verhältnis 100 zu 1 in AAVE getauscht.
Ursprünglich lief Aave nur auf Ethereum. Heute ist die Version 3 laut DefiLlama auf 21 Netzwerken aktiv, darunter Base, Arbitrum, Avalanche, Polygon und Optimism. Den weitaus größten Teil der Einlagen hält aber weiterhin die Ethereum-Blockchain: rund 13,4 von 16,2 Milliarden Dollar.
Wie funktionieren Liquiditätspools und aTokens bei Aave?
Für jeden zugelassenen Vermögenswert gibt es einen eigenen Pool, etwa für ETH, USDC oder USDT. Zahlst du 1.000 USDC ein, erhältst du im Gegenzug 1.000 aUSDC. Ein aToken ist eine Quittung, die deinen Anteil am Pool verbrieft. Sein Bestand in deiner Wallet wächst laufend, weil die Zinsen der Kreditnehmer direkt auf die Einleger verteilt werden.
Der Zins ist variabel und folgt dem Auslastungsgrad. Ist ein Pool zu 90 Prozent verliehen, steigen die Leihzinsen deutlich, damit neue Einlagen kommen und Kredite zurückgezahlt werden. Ist wenig verliehen, sinken sie. Wie stark sich das bewegt, zeigte im Oktober ein Vorschlag, den USDT-Leihzins auf 4,19 Prozent anzuheben. Die Parameter setzt die Aave DAO, also die Gemeinschaft der Token-Inhaber, auf Vorschlag spezialisierter Risikodienstleister.
Für Einleger hat das Modell einen Haken, den viele unterschätzen: Ist ein Pool voll ausgeliehen, kannst du dein Guthaben nicht sofort abziehen. Du musst warten, bis Kreditnehmer zurückzahlen oder neue Einleger nachschießen. Genau das ist im April 2026 bei Stablecoin-Pools passiert, beschrieben in unserem Artikel über die Liquiditätskrise bei Aave mit USDC und USDT. Einen Überblick, welche Plattformen Zinsen auf Krypto zahlen und wie sie sich unterscheiden, bietet unser Krypto-Lending-Vergleich.
Überbesicherung und Health Factor: Wann Aave eine Liquidation auslöst
Aave kennt keine Bonitätsprüfung. Wer leihen will, muss Sicherheiten hinterlegen, deren Wert den Kredit übersteigt. Diese Überbesicherung ist der Kern des Systems. Jeder Vermögenswert hat zwei Grenzwerte: Der Beleihungswert (Loan-to-Value) legt fest, wie viel du maximal leihen darfst. Die Liquidationsschwelle bestimmt, ab wann deine Position zwangsweise aufgelöst werden kann.
Ein Beispiel mit runden Zahlen: Du hinterlegst ETH im Wert von 10.000 Dollar. Bei einem Beleihungswert von 80 Prozent darfst du bis zu 8.000 Dollar in Stablecoins leihen. Liegt die Liquidationsschwelle bei 83 Prozent, wird es ernst, sobald der Wert deiner ETH unter etwa 9.640 Dollar fällt, wenn du den vollen Rahmen ausgeschöpft hast. Die tatsächlichen Werte unterscheiden sich je Asset und Markt und werden regelmäßig angepasst.
Den Abstand zur Liquidation misst der Health Factor. Er setzt deine Sicherheiten, gewichtet mit der Liquidationsschwelle, ins Verhältnis zu deinen Schulden. Liegt er über 1, ist alles in Ordnung. Fällt er unter 1, dürfen sogenannte Liquidatoren einen Teil deiner Schulden zurückzahlen und dafür deine Sicherheit mit einem Abschlag übernehmen. Dieser Abschlag ist dein Verlust. Wer nur knapp über 1 bleibt, riskiert, dass schon ein Kursrutsch von wenigen Prozent die Liquidation auslöst. Erfahrene Nutzer halten deshalb einen deutlichen Puffer.
Flash Loans: Kredite ohne Sicherheit, die im selben Block zurückgezahlt werden
Eine Besonderheit, die Aave bekannt gemacht hat, sind Flash Loans. Ein Flash Loan ist ein Kredit ohne Sicherheit, der innerhalb einer einzigen Transaktion aufgenommen und zurückgezahlt werden muss. Gelingt die Rückzahlung nicht, wird die gesamte Transaktion rückgängig gemacht, als hätte es sie nie gegeben. Für Aave entsteht so kein Ausfallrisiko.
Genutzt werden Flash Loans vor allem von Entwicklern und automatisierten Programmen: für Arbitrage zwischen Börsen, für das Umschulden einer Position von einem Protokoll in ein anderes oder für das Tauschen von Sicherheiten in einem Schritt. Für Privatanleger spielen sie praktisch keine Rolle, weil sie Programmierkenntnisse voraussetzen. Die Technik hat allerdings eine Schattenseite: Angreifer nutzten Flash Loans in der Vergangenheit immer wieder, um mit geliehenem Kapital Schwachstellen in anderen DeFi-Protokollen auszunutzen.
Der AAVE-Token: 16 Millionen Stück, Governance und Umbrella
AAVE ist ein Governance Token. Wer ihn hält, kann über Protokolländerungen abstimmen: neue Vermögenswerte, Zinskurven, Gebühren, Budgets für Dienstleister. Die Gesamtmenge ist auf 16 Millionen Token begrenzt, davon waren laut CoinGecko am 9. November rund 15,44 Millionen im Umlauf. Der Kurs lag an diesem Tag bei 117,48 Euro, das entspricht einer Marktkapitalisierung von gut 2 Milliarden Dollar. In den vorangegangenen 30 Tagen hatte AAVE knapp 25 Prozent verloren, auf Jahressicht rund 34 Prozent. Vom Rekordhoch bei 661,69 Dollar aus dem Mai 2021 ist der Token weit entfernt.
Lange diente AAVE auch als Sicherheitspolster. Im alten Safety Module konnten Halter ihre Token einsetzen, um bei Verlusten im Protokoll einzuspringen, und erhielten dafür neue AAVE als Belohnung. Dieses Modul wird abgelöst durch Umbrella. Bei Umbrella hinterlegen Nutzer aTokens, etwa aUSDC, und sichern damit gezielt einzelne Märkte ab. Entsteht dort ein Verlust, der über einen ersten Puffer des Protokolls hinausgeht, werden die eingesetzten Guthaben gekürzt. Diese Kürzung heißt Slashing.
Ein weiterer Baustein waren Rückkäufe: Die DAO kaufte mit Einnahmen des Protokolls laufend AAVE am Markt zurück. Nach einem Vorfall mit dem Restaking-Token rsETH im April 2026 wurden die Rückkäufe ab dem 19. April ausgesetzt, wie ein Antrag im Aave-Forum festhält. Seitdem wird in der Gemeinschaft darüber gestritten, wann und in welchem Umfang sie wieder starten sollen.
GHO-Stablecoin und Aave V4: Was sich am Aave-Protokoll geändert hat
Seit 2023 gibt Aave einen eigenen Stablecoin heraus, GHO. Er ist an den US-Dollar gekoppelt und entsteht, wenn Nutzer ihn gegen hinterlegte Sicherheiten leihen. Laut DefiLlama waren Anfang November rund 698 Millionen GHO im Umlauf. Damit ist er klein im Vergleich zu USDT oder USDC, aber für die DAO eine eigene Einnahmequelle, weil die Zinsen direkt an das Protokoll fließen.
Die wichtigste technische Neuerung ist Aave V4. Die neue Version ging am 30. März 2026 auf Ethereum live. V4 trennt die Liquidität (Hub) von den Märkten, in denen Nutzer leihen und verleihen (Spokes). Jeder Spoke kann eigene Sicherheiten, Risikoparameter und Liquidationsregeln haben, schöpft aber aus demselben Kapitalbecken. So lassen sich etwa tokenisierte Wertpapiere oder neue Sicherheiten in abgeschotteten Märkten zulassen, ohne den ganzen Pool zu gefährden. Bisher ist V4 noch klein: Laut DefiLlama lagen dort Anfang November gut 0,8 Milliarden Dollar, gegenüber 15,1 Milliarden Dollar in V3.
Aave in Zahlen: 16,2 Milliarden Dollar Einlagen und 11,8 Milliarden Dollar Kredite
Die Grafik zeigt zwei Größen. Die violette Linie ist der Total Value Locked (TVL): das Kapital, das in den Pools liegt und gerade nicht verliehen ist. Die gelbe Linie zeigt die ausstehenden Kredite. Zusammen ergeben sie die gesamten Einlagen, Anfang November also rund 28 Milliarden Dollar.
Den Höchststand erreichte Aave am 7. Oktober 2025 mit 45,8 Milliarden Dollar TVL und knapp 30 Milliarden Dollar Krediten. Seitdem hat sich der Bestand mehr als halbiert. Der Kursrückgang am Kryptomarkt erklärt einen Teil, denn sinkt der Ether-Preis, sinkt auch der Dollarwert der hinterlegten ETH. Den größten Einschnitt zeigt die Grafik aber im April 2026: Zwischen dem 18. und dem 25. April fiel der TVL von 26,4 auf 14,3 Milliarden Dollar. Auslöser war der erwähnte rsETH-Vorfall, nach dem viele Einleger ihr Kapital abzogen.
An der Spitze steht Aave trotzdem. DefiLlama führt Aave V3 mit 15,1 Milliarden Dollar als größten Kreditmarkt, vor Morpho Blue mit 10,7 Milliarden und SparkLend mit 4,7 Milliarden Dollar.

Risiken bei Aave: Smart Contracts, Liquidationen und Brücken
Aave gilt als eines der am gründlichsten geprüften DeFi-Protokolle. Risikofrei ist es nicht. Für Einleger und Kreditnehmer zählen vor allem fünf Punkte:
- Smart-Contract-Risiko: Fehler im Code können Geld kosten, auch in Zusatzmodulen. Anfang Oktober flossen über ein Aave-Loop-Modul 114,09 ETH aus zwei Safe-Multisigs ab.
- Risiko durch fremde Sicherheiten: Akzeptiert Aave einen Token als Sicherheit, der anderswo kompromittiert wird, landet der Schaden im Pool. So geschah es im April 2026, als nach einem Angriff auf eine Brückenroute ungedecktes rsETH in mehrere V3-Märkte gelangte.
- Liquidationsrisiko: Bei starken Kursbewegungen wird deine Sicherheit mit Abschlag verkauft, oft innerhalb von Minuten.
- Liquiditätsrisiko: Ist ein Pool voll ausgeliehen, kommst du nicht sofort an dein Guthaben.
- Stablecoin- und Kursrisiko: Verliert ein Stablecoin seine Kopplung oder fällt der AAVE-Kurs, sinkt der Wert deiner Position, egal wie gut das Protokoll arbeitet.
Hinzu kommt, dass es keine Einlagensicherung gibt. Geht bei Aave etwas schief, springt kein Staat und kein Sicherungsfonds ein, nur die Puffer des Protokolls selbst.
Aave in Deutschland: MiCA, BaFin und Kauf von AAVE
Das Aave-Protokoll selbst hat keine Zulassung der BaFin und braucht nach heutiger Lesart auch keine: Die europäische Kryptoverordnung MiCA nimmt vollständig dezentral erbrachte Dienste ausdrücklich aus. Konkret: Du hast bei der Nutzung über eine eigene Wallet keinen Anlegerschutz im klassischen Sinn.
Anders sieht es bei Aave Labs aus, dem Unternehmen hinter der Entwicklung. Dessen irische Tochter Push hat im November 2025 von der irischen Zentralbank eine Zulassung als Kryptodienstleister nach MiCA erhalten, wie Aave mitteilt. Die Zulassung gilt allein für den Tausch zwischen Euro und Stablecoins, nicht für das Verleih-Protokoll. Was eine solche Lizenz umfasst, erklärt unsere Übersicht zu den MiCA-Lizenzpflichten für Krypto-Unternehmen.
Den AAVE-Token selbst kannst du bei vielen in Deutschland tätigen Börsen und Krypto-Apps kaufen. Achte darauf, dass der Anbieter eine MiCA-Zulassung besitzt. Wer Aave aktiv nutzen will, um Zinsen zu verdienen oder zu leihen, braucht zusätzlich eine eigene Wallet, weil das Protokoll nur mit selbst verwahrten Coins arbeitet.
Steuer auf Aave-Zinsen und AAVE-Gewinne in Deutschland
Steuerlich sind zwei Fälle zu trennen. Gewinne aus dem Verkauf von AAVE-Token sind private Veräußerungsgeschäfte. Hältst du die Token länger als ein Jahr, bleibt der Gewinn steuerfrei. Innerhalb eines Jahres gilt eine Freigrenze von 1.000 Euro für alle privaten Veräußerungsgewinne zusammen.
Zinsen, die du als Einleger bei Aave erhältst, behandelt die Finanzverwaltung nach ihrem Schreiben zu Kryptowerten in der Regel als sonstige Einkünfte. Diese Einkünfte unterliegen deinem persönlichen Steuersatz, mit einer eigenen Freigrenze von 256 Euro im Jahr. Wie du dabei vorgehst und wo Streitpunkte liegen, beschreibt unser Ratgeber zum Versteuern von Krypto-Lending. Nicht abschließend geklärt ist, ob schon das Einzahlen gegen aTokens ein steuerlicher Tausch ist. Wer größere Beträge bewegt, sollte das mit einer Steuerberatung klären und jede Transaktion lückenlos dokumentieren.
Aave 2026: Überbesicherung schützt das Protokoll, nicht deine Position
Aave verbindet Kreditgeber und Kreditnehmer über offenen Code, verlangt dafür aber Disziplin: Überbesicherung, ein wachsamer Blick auf den Health Factor und das Wissen, dass kein Sicherungsfonds hilft. Wer einsteigen will, geht am besten in drei Schritten vor:
- Renditen vergleichen: Prüfe, was Aave im Vergleich zu anderen Angeboten bringt, zum Beispiel im Vergleich der Staking- und Reward-Plattformen.
- Regulierten Zugang wählen: Kaufe ETH, Stablecoins oder AAVE bei einem Anbieter mit MiCA-Lizenz, etwa aus unserem Vergleich regulierter Kryptobörsen, und übertrage sie in eine eigene Wallet.
- Steuer von Anfang an dokumentieren: Erfasse Einzahlungen, Zinsen und Rückzahlungen mit einem passenden Programm aus dem Vergleich der Krypto-Steuer-Tools.
(Stand: 9. November 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Häufige Fragen zu Aave
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Was ist Sui? Die Layer-1-Blockchain mit Objektmodell und zehn Milliarden SUI
- Bitcoin Prognose 2030: Kursziele von 500.000 bis 2,4 Millionen Dollar im Faktencheck
- Margin Trading: Was es ist und wie Margin-Handel funktioniert
- Was ist Tron (TRX)? Auf dieser Blockchain liegt mehr als die Hälfte aller USDT
- Bärenmarkt: Was er bedeutet, wie lange er dauert und wo Aktien und Bitcoin 2026 stehen
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

6. November 2026 01:18
Was ist Shiba Inu? SHIB, Shibarium und 410 Billionen verbrannte Token
Shiba Inu ist ein Memecoin auf Ethereum, um den eine eigene Layer-2-Blockchain und drei Nebentoken entstanden sind. Der Steckbrief erklärt Angebot, Burn, Shibarium und die Risiken und zeigt, was für Kauf, Verwahrung und Steuer in Deutschland gilt.
5. November 2026 10:18
Was ist KYC bei Krypto? Fünf Angaben, ohne die keine Börse dich handeln lässt
KYC ist die Identitätsprüfung, ohne die keine zugelassene Krypto-Börse in Deutschland ein Konto eröffnet. Hier erfährst du, welche Daten du abgibst, wie lange sie gespeichert bleiben und was Travel Rule, DAC8 und die AMLR ab Juli 2027 ändern.
4. November 2026 13:19
Was ist XRP? 100 Milliarden Coins, ein Ledger und die Rolle von Ripple
XRP ist die Kryptowährung des XRP Ledger, gebaut für Zahlungen in Sekunden und ohne Mining. Der Steckbrief erklärt Ripple, Escrow, das SEC-Verfahren und worauf du beim Kauf in Deutschland achtest.
30. Oktober 2026 11:41
Nordkorea hinter dem Binance Hack? Was über den 6,3-Milliarden-Raub bekannt ist
TRM Labs und Chainalysis sehen die nordkoreanische Gruppe TraderTraitor hinter dem Binance Hack. Alles Wichtige gebündelt: Hergang, Schaden je Blockchain, 2,7 Milliarden eingefroren, Auszahlungen binnen 48 Stunden und was das für Bitcoin und BNB bedeutet.
30. Oktober 2026 02:50
On-Chain-Analyse zum Binance Hack: 50 Signaturen, 197.460 ETH und 2,83 Milliarden eingefroren
Was ist beim Binance Hack wirklich passiert? Wir haben die Blockchain selbst ausgewertet: 50 Signaturen in einer Transaktion, 2,83 Milliarden Dollar eingefroren, 197.460 ETH beim Angreifer und ein Aave-Kniff. Dazu die wichtigsten Stimmen von X und unser Fazit.
29. Oktober 2026 22:57
Ist das das Ende? Wie tief Bitcoin nach dem Binance Hack noch fallen kann
Rund 2,8 Milliarden Dollar sind aus einer Binance Hot Wallet abgeflossen, Bitcoin rutschte unter 79.000 Dollar. Ob daraus ein echter Crash wird, entscheidet eine Frage. Drei Szenarien, die Kursmarken von Bitcoin, Ethereum und Solana und was du jetzt tun solltest.

29. Oktober 2026 19:41
Governance-Angriff bei Hifi Finance: So prüfst du jetzt deine DeFi-Einlagen
Eine Adresse übernahm am 28. Oktober mit vier Stimmen die Abstimmung von Hifi Finance, prägte 25 Millionen Token und zog Collateral im Wert von rund 1 Million Dollar ab. Es ist der dritte Governance-Angriff binnen sechs Tagen.
27. Oktober 2026 07:30
Ist Venice Token zum aktuellen Kurs ein guter Kauf?
Venice Token hat sich binnen zwölf Monaten vervielfacht und korrigiert seit dem September-Hoch. Wir prüfen anhand der gleitenden Durchschnitte, des RSI und des Angebots, ob VVV zum aktuellen Kurs ein guter Kauf ist.

25. Oktober 2026 19:23
Aave (AAVE): Der USDT-Leihzins soll auf 4,19 Prozent steigen
Die Risk Stewards von Aave wollen den optimalen Auslastungspunkt für USDT von 94 auf 92 Prozent senken. Für Kreditnehmer steigt der Zins leicht, für Einleger wächst der Auszahlungspuffer um 57,8 Millionen USDT.
25. Oktober 2026 03:43
Kaspa: Warum die KAS-Belohnung am 4. November wieder sinkt
Kaspa arbeitet als Proof-of-Work-BlockDAG mit rund zehn Blöcken je Sekunde, und 96,8 Prozent aller KAS sind bereits im Umlauf. Am 4. November 2026 sinkt die Belohnung je Block von 2,060 auf 1,945 KAS — was das Netz leistet, wo du KAS in Euro handeln kannst und was das Finanzamt verlangt.
25. Oktober 2026 00:24
Hard Fork und Soft Fork: Was bei einer Abspaltung mit deinen Coins passiert
Ein Hard Fork kann eine Blockchain in zwei teilen, und du hältst danach dieselbe Anzahl Coins auf beiden Seiten. Ein Soft Fork verändert nichts in deiner Wallet. Woran du den Unterschied erkennst, und was das Bundesfinanzministerium zur Haltefrist der neuen Coins festgelegt hat.
23. Oktober 2026 04:40
Was ist Solana? Die Blockchain hinter SOL: kein Höchstangebot, 589 Millionen Token im Umlauf
Solana wickelt Zahlungen in Millisekunden ab und hat am 21. Oktober 2026 sein Abstimmungsverfahren ausgetauscht. Was das Netzwerk ist, wofür SOL gebraucht wird und was in Deutschland bei Kauf, Verwahrung und Steuer gilt.
22. Oktober 2026 12:29
Was ist eine Kryptowährung? Wie digitales Geld ohne Bank entsteht
Eine Kryptowährung ist ein Eintrag in einem öffentlichen Kassenbuch, über das weder eine Bank noch eine Notenbank allein bestimmt. Dieser Beitrag erklärt, wie das Kassenbuch arbeitet, was Bitcoin vom Euro trennt und welche Regeln in Deutschland beim Kauf, bei der Verwahrung und bei der Steuer gelten.
22. Oktober 2026 05:01

Was ist ein Emittent? Bedeutung, Beispiele und Emittentenrisiko
Einordnung: Wer bei Aktie, ETF, ETN, Zertifikat, Stablecoin und Aktien-Token Emittent ist, was MiCA und Prospektrecht darunter verstehen und was eine Emittentenpleite von 10.000 Euro übrig lässt. Mit Tabellen und Rechenbeispiel.
22. Oktober 2026 04:36
CLARITY Act: Was das US-Krypto-Gesetz regelt und wo es im Senat steht
Einordnung: Was der CLARITY Act regelt, wie Repräsentantenhaus und Senat abgestimmt haben und was SEC und CFTC ohne Gesetz vorantreiben. Mit Zeitleiste, Stimmenrechnung und Vergleich mit der EU-Verordnung MiCA.
21. Oktober 2026 15:13
Krypto-Lending unter MiCA: BTCS-Berater Wojciech Kaszycki im Interview über die EBA-Pläne
Die EBA will Krypto-Lending und den Zugang zu DeFi unter die MiCA holen. Wojciech Kaszycki, Strategy Advisor bei BTCS S.A., sagt im Interview, welcher Teil des Marktes in der EU bleibt und wo die Regeln an ihre Grenze stoßen.
15. Oktober 2026 19:24
Aave (AAVE) 13 Prozent unter dem Wochenhoch, Babylon beantragt natives Bitcoin als Sicherheit in V4: Worauf es jetzt ankommt
Babylon Labs will natives Bitcoin als Sicherheit in Aave V4 bringen, ohne Wrapping und ohne Verwahrer. Die ersten 500.000 Dollar Erlös pro Jahr gehen vollständig an die Aave DAO.
14. Oktober 2026 11:26

Was ist eine Hardware-Wallet? Wie das Gerät deine Schlüssel schützt
Eine Hardware-Wallet verwahrt keine Coins, sondern den privaten Schlüssel, und gibt ihn nie heraus. Wie das Signieren im Gerät abläuft, was die 12 oder 24 Wörter bedeuten und gegen welche Angriffe die Bauweise nichts ausrichtet.

6. Oktober 2026 19:03
XRP Kurs Prognose: Ripples Kreditplan kommt 2027, das Lending-Amendment steht bei 14 von 35 Validatoren
Ripple will XRP ab 2027 als Kreditsicherheit nutzen, doch das nötige Amendment im XRP Ledger steht erst bei 14 von 35 Validatorenstimmen. Zwei andere Updates werden dagegen am 8. und 9. Oktober frei.
5. Oktober 2026 10:23
6 Millionen Dollar aus einem Base-Vault: Was du mit deinen DeFi-Einlagen jetzt tun kannst
Einem Vault auf Base wurden am 4. Oktober 2026 rund 1.783 wstETH entzogen, etwa 6 Millionen Dollar. Der Weg führte über einen Eintrag in der Freigabeliste, nicht über eine Lücke im Protokoll von Aave.

21. September 2026 16:11
Morpho fällt aus der Reihe: 33 Prozent unter dem Hoch
Morpho steigt um rund 12 Prozent. Auffälliger ist eine andere Zahl: Der Wert liegt nur 33 Prozent unter seinem Allzeithoch, während die übrigen Gewinner des Tages 80 bis 90 Prozent darunter stehen. Was dahintersteckt.
21. September 2026 15:31
Jupiter zieht an: Das Geld rotiert zurück in Solana-DeFi
Solana steigt um 7,6 Prozent, der Handelsaggregator Jupiter um 13 Prozent. Wenn Anwendungen stärker zulegen als die Kette, sucht Kapital den Hebel im Ökosystem. Was dahintersteckt und wo das Risiko liegt.
12. September 2026 05:18

sUSDe-Rendite gegen Aave-Leihzins: Warum sich die USDe-Schleife gerade nicht mehr trägt
Aave hat den Basiszins für USDe auf sechs Prozent angehoben. Eine eigene Messung vom 12. September zeigt Leihzinsen zwischen 6,02 und 6,39 Prozent gegen 5,01 Prozent sUSDe-Rendite — und wie du die Differenz selbst nachrechnest.
31. August 2026 17:02
More-Markets-Exploit: Wie ein Liquid-Staking-Token und der E-Mode 9,3 Millionen Dollar aus dem Kreditmarkt zogen
Auf dem Kreditmarkt More Markets sind am 31. August 2026 rund 15,5 Millionen WFLOW abgeflossen, nach Schätzung von Blockaid etwa 9,3 Millionen US-Dollar. Der Weg dorthin führte über einen Liquid-Staking-Token als Sicherheit und den E-Mode, und beide Bausteine stecken auch in Protokollen, die du kennst.
16. August 2026 19:16
Krypto-Lending: Wie Zinsen entstehen und welche Risiken du beim Verleihen trägst
Lending-Plattformen werben mit Zinsen weit über dem Tagesgeldkonto. Was du dabei abgibst, ist dein Coin; was du behältst, ist eine Forderung. Dieser Ratgeber erklärt Mechanik, Regulierungslücke und Besteuerung in Deutschland.
Vielleicht auch interessant