
Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Le délai est écoulé, le conseil des ministres prend la suite. Jusqu'au 6 octobre 2026, fédérations et spécialistes pouvaient adresser au ministère fédéral des Finances leurs observations sur l'avant-projet de loi réformant l'imposition de certains actifs numériques détenus à titre privé. Le texte du 30 septembre supprimerait le délai de détention d'un an pour tous les actifs numériques acquis après le 31 décembre 2026. Le lundi 12 octobre, la commission des pétitions du Bundestag examine en séance publique la pétition 201716, qui demande le maintien du délai ; le mercredi 14 octobre, le conseil des ministres doit adopter l'avant-projet. Ce ne sera pas encore la loi pour autant : le Bundesrat et le Bundestag trancheront ensuite.
Les observations désormais publiques vont toutes dans le même sens. Le délai était trop court, le calendrier intenable pour les banques et les plateformes, et une règle du texte frappe précisément les investisseurs dont la plateforme vendeuse ne détient pas les données d'achat. Matthias Steger, conseiller fiscal à Potsdam, a fait le calcul dans sa contribution au ministère : dans son exemple, la retenue dépasse l'impôt réellement dû « d'un facteur dix ».
Fiscalité crypto, consultation close le 6 octobre : six jours pour un nouvel impôt
Le ministère a transmis l'avant-projet aux fédérations sous couvert d'une lettre du 30 septembre 2026 et l'a publié le même jour sur son site. Selon cette lettre, citée par la presse spécialisée crypto, le délai de réponse expirait le 6 octobre, l'examen en conseil des ministres étant prévu pour le 14 octobre. Six jours calendaires séparaient l'envoi de l'échéance, dont un week-end dont le samedi était le jour de l'Unité allemande.
La critique de ce rythme vient de camps qui s'accordent rarement. La chambre fédérale des conseillers fiscaux qualifie un délai de « quatre jours ouvrés pleins seulement », d'après sa contribution, de « nettement trop bref ». La Deutsche Kreditwirtschaft, organisation faîtière des fédérations bancaires allemandes, juge « insuffisant » un délai de « moins d'une semaine pour l'introduction d'une nouvelle procédure d'imposition ». Frank Schäffler, le député libéral qui avait rendu public l'envoi du 30 septembre, avait déjà détaillé ces mêmes six jours sur X à l'époque.
Pour un particulier, ce délai serré n'est pas un détail de procédure. Ces contributions sont la dernière occasion de modifier le texte avant son adoption en conseil des ministres. L'avant-projet deviendra ensuite un projet de loi du gouvernement, et les amendements passeront uniquement par le Parlement.
Dix fois la retenue : ce que signifie la base d'imposition de substitution
Le texte fait sortir les plus-values sur les actifs numériques dits d'échange, comme le bitcoin et l'ether, de l'article 23 de la loi allemande relative à l'impôt sur le revenu pour les ranger à l'article 20, c'est-à-dire parmi les revenus du capital. À partir du 1er janvier 2028, la plateforme vendeuse devra prélever l'impôt à la source, comme les banques le font aujourd'hui pour les actions : 25 % d'impôt sur les revenus du capital, plus le supplément de solidarité. Pour cela, elle doit savoir quand et à quel prix vous avez acheté.
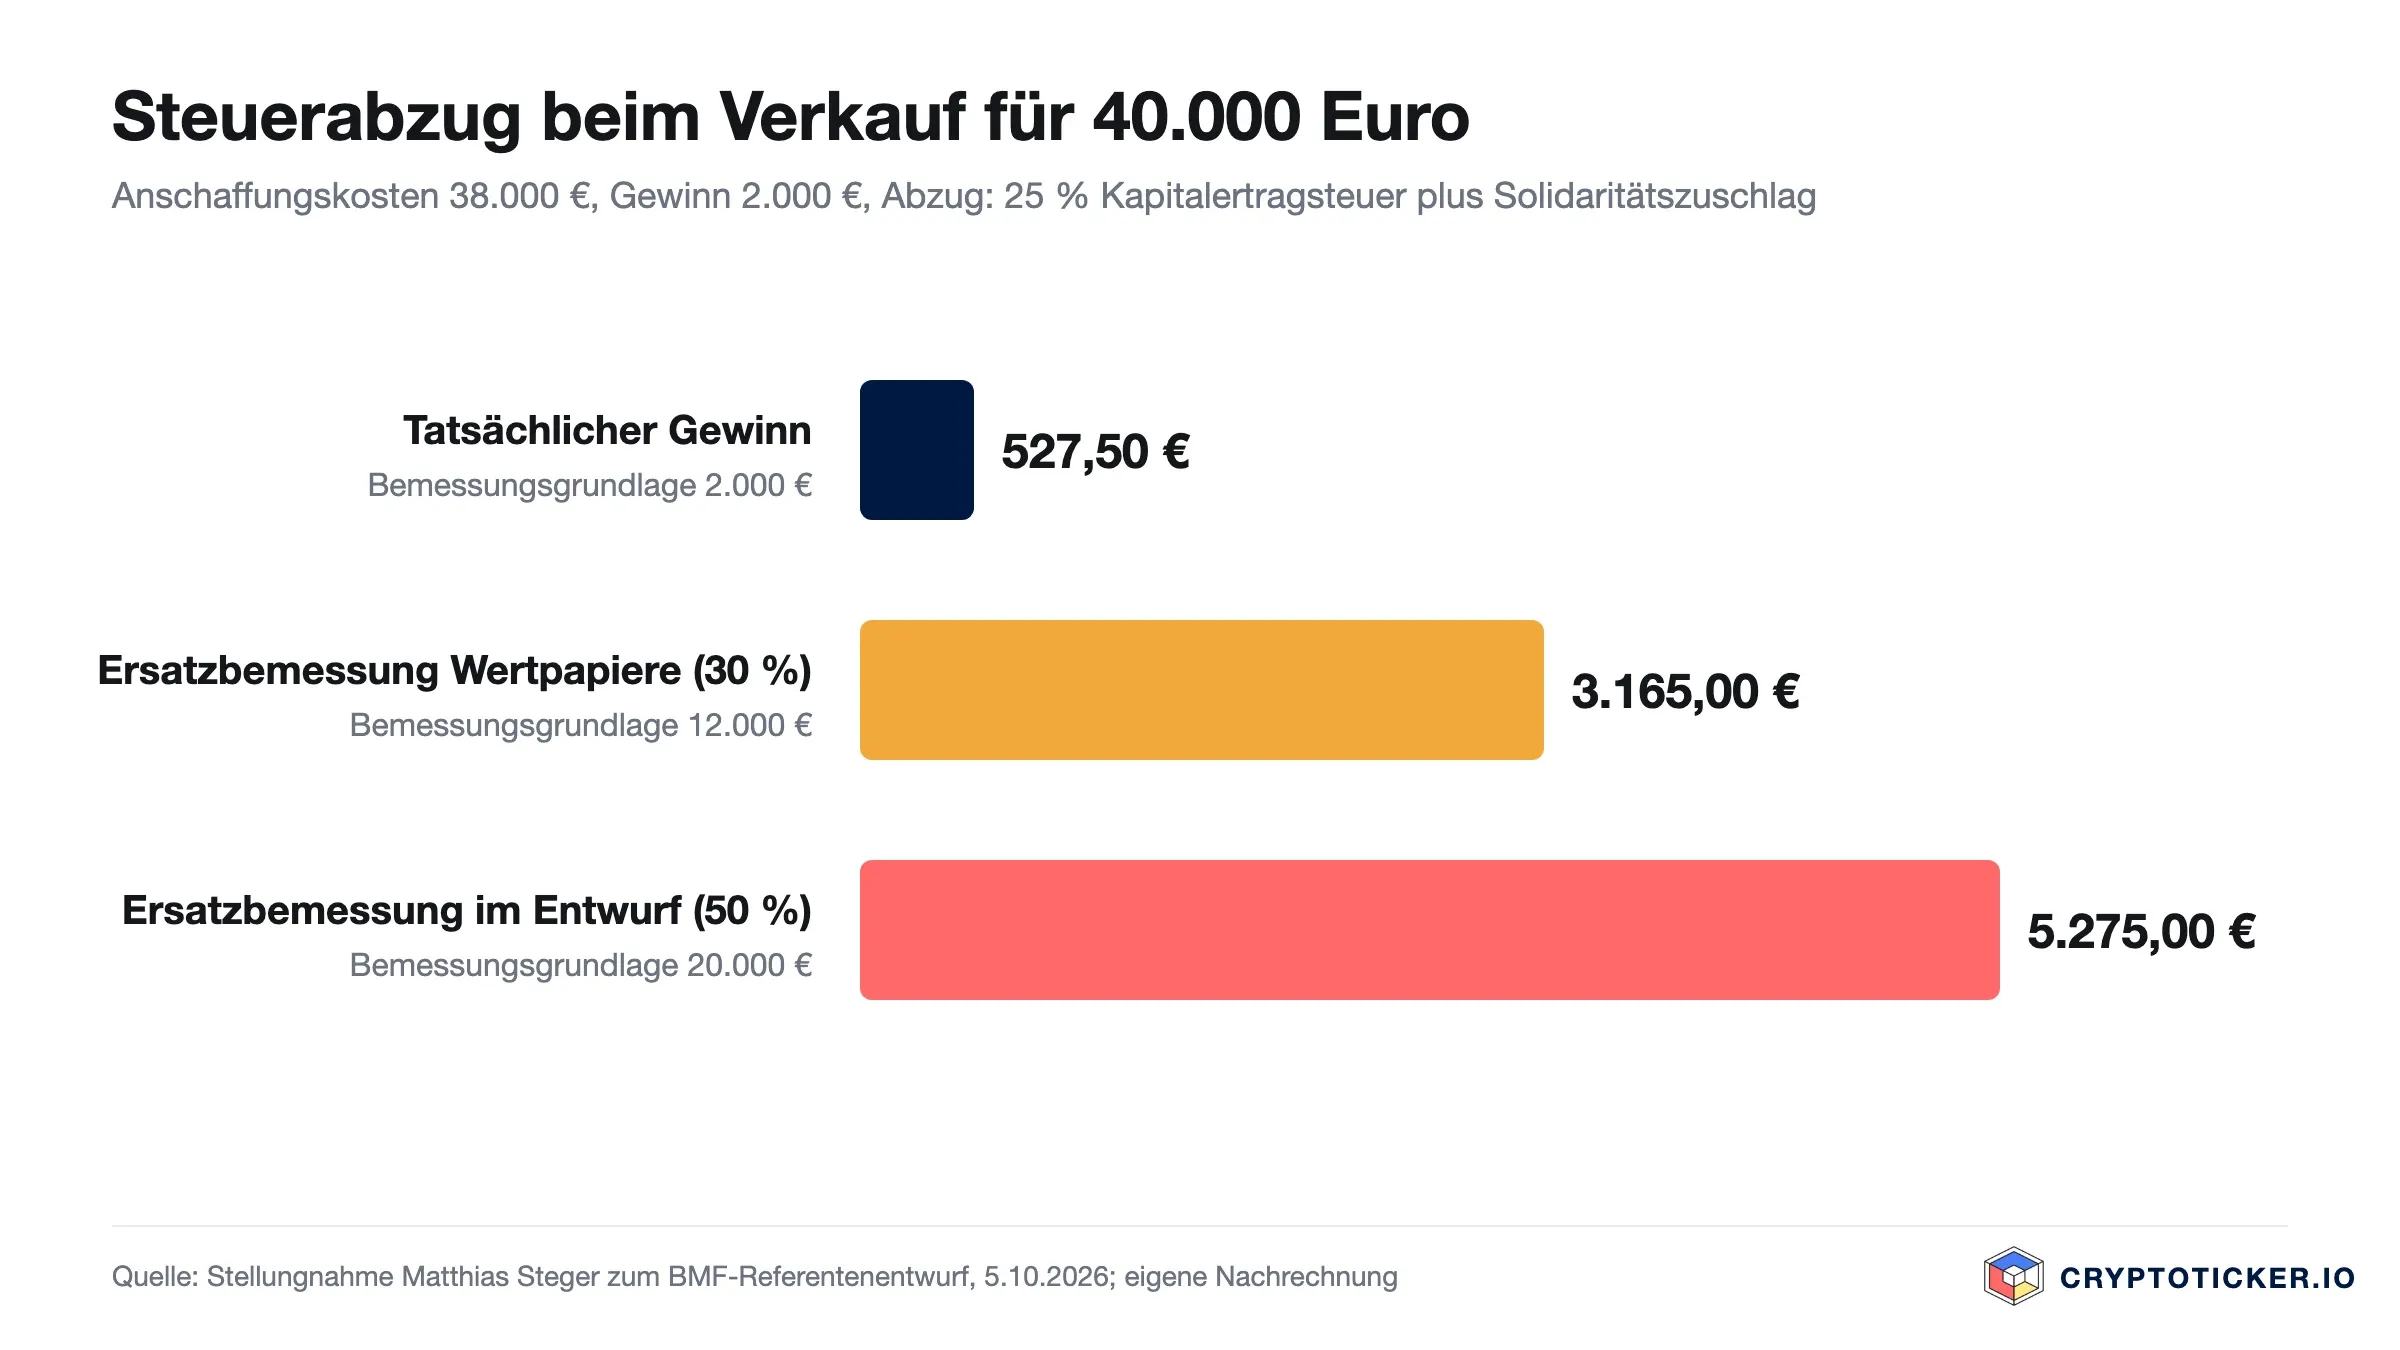
À défaut, une règle de substitution s'applique. Si l'établissement payeur ignore la date et le coût d'acquisition et ne peut se fonder sur vos indications, l'avant-projet prévoit qu'il faut « présumer une acquisition postérieure au 31 décembre 2026 », la retenue étant alors « assise sur 50 % des recettes ». Pour les valeurs mobilières, cette base de substitution s'élève aujourd'hui à 30 %. L'exposé des motifs n'avance aucune raison pour ce taux plus élevé, relève Matthias Steger.
Son exemple chiffré : vous vendez des bitcoins pour 40 000 euros, vous les aviez achetés 38 000 euros, la plus-value est donc de 2 000 euros. Sur la plus-value réelle, la retenue serait de 527,50 euros. Avec la base de substitution, la plateforme retient 20 000 euros d'assiette et prélève 5 275 euros. « La retenue dépasse l'impôt dû d'un facteur dix ; la différence n'est restituée qu'à la liquidation de l'impôt (article 32d, alinéa 4) », écrit Matthias Steger dans sa contribution du 5 octobre. L'argent ne reviendrait donc qu'avec l'avis d'imposition, des mois après la vente.
La règle frappe le plus durement les positions anciennes. Un bitcoin acheté en 2021 serait exonéré, tant en droit actuel que selon l'avant-projet. Si la plateforme vendeuse n'a pas les données d'achat, elle le traite malgré tout comme une acquisition postérieure à 2026 et prélève un impôt qu'il vous faudra récupérer par la déclaration. Matthias Steger qualifie donc l'affirmation de « position ancienne » de fait central du nouveau système, que ni le prestataire ni l'administration ne peuvent vérifier sans données.
Une conclusion vaut quelle que soit l'issue de la procédure : sécurisez vos données d'achat. Exportez l'historique des transactions de chaque plateforme tant que le compte existe, et consignez les transferts entre portefeuilles avec leur date. L'avant-projet ne prévoit pour l'instant aucune obligation explicite de transmettre les données d'acquisition en cas de changement de prestataire. Les logiciels qui rassemblent ces données sur plusieurs plateformes figurent dans notre comparatif des logiciels fiscaux et suiveurs de portefeuille. Pour en savoir plus sur la base de substitution, lisez notre article la moitié du prix de vente imposée sans justificatif d'achat.
Ce que banques, fédération Bitcoin et conseillers fiscaux demandent au ministère
D'après les comptes rendus de sa contribution, la Deutsche Kreditwirtschaft estime qu'une mise en œuvre technique de la retenue n'est réaliste qu'au 1er janvier 2029, un an plus tard que ne le prévoit le texte. Elle souligne en outre que les investisseurs de long terme, qui vendent aujourd'hui en franchise d'impôt une fois le délai écoulé, seraient durablement imposables sur leurs nouvelles positions.
La Bitcoin Bundesverband demande, dans sa contribution du 3 octobre, « le maintien du délai de détention d'un an pour les bitcoins détenus directement à titre privé ». Son argument central est la conservation en propre : « L'autoconservation est une caractéristique structurelle du bitcoin. » Celui qui achète ses jetons sur une plateforme, les conserve lui-même pendant des années et les vend plus tard ailleurs ne laisse aucune donnée d'achat chez la plateforme vendeuse. La fédération réclame donc des données d'acquisition uniformes et transférables avant que la retenue ne devienne obligatoire, et précise : « Les clés privées ou les phrases de récupération ne doivent pas être exigées comme preuve fiscale. » Si vous conservez vos jetons vous-même, les appareils adaptés figurent dans notre comparatif des portefeuilles matériels.
Matthias Steger va le plus loin. Il recommande de conserver l'article 23 et d'exploiter d'abord les données déclaratives que les plateformes crypto collectent depuis l'exercice 2026 au titre de la directive européenne DAC8 : « Mesurer d'abord, décider ensuite. » Si le législateur maintient le changement de système, sa proposition ramènerait la base de substitution à 30 %. La fédération des gestionnaires d'actifs BVI souhaite que la loi tienne compte des exemptions du règlement européen MiCA lorsqu'elle délimite les actifs numériques d'échange.
 Les portefeuilles matériels comparés
Commission des pétitions le 12 octobre : le gouvernement devra s'expliquer en public
Deux jours avant le conseil des ministres, le délai de détention est à l'ordre du jour du Bundestag. La commission des pétitions examine en séance publique, le lundi 12 octobre à partir de midi, la pétition 201716, qui réclame le maintien du délai d'un an et a réuni 44 439 signatures de soutien. Selon l'annonce de la commission, des représentants du gouvernement fédéral seront présents pour répondre aux questions des députés. Pour assister à la séance dans la salle, il faut s'inscrire avant le vendredi 9 octobre à midi ; les autres pourront suivre la retransmission en direct. Le déroulé et le lieu figurent dans notre article sur la commission des pétitions du 12 octobre.
Conseil des ministres le 14 octobre : ce qu'une adoption règle, et ce qu'elle ne règle pas
Si le conseil des ministres adopte le texte le 14 octobre, il devient un projet de loi du gouvernement. Le Bundesrat dispose alors en règle générale de six semaines pour rendre son avis, au titre de l'article 76 de la Loi fondamentale, puis le Bundestag en débat en trois lectures. Le droit ne change qu'une fois les deux chambres d'accord et la loi promulguée au Journal officiel fédéral. D'ici là, le délai de détention d'un an de l'article 23 s'applique sans changement.
Le texte prévoit une entrée en vigueur au 1er janvier 2027. À compter de la date du conseil des ministres, il resterait environ onze semaines pour l'ensemble de la procédure parlementaire. Selon l'avant-projet, c'est le 31 décembre 2026 qui détermine les positions conservant le délai : ce qui a été acquis ou reçu avant cette date reste exonéré après un an de détention. Notre article sur la protection des positions anciennes explique pourquoi ce jour devient la date butoir, et celui consacré à l'avant-projet devant le conseil des ministres en détaille les points clés.
Délai de détention crypto : ce qu'il faut retenir
- Gardez les dates en vue : 12 octobre, commission des pétitions ; 14 octobre, conseil des ministres. Une adoption en conseil n'est pas encore une loi, et le délai de détention s'applique sans changement jusqu'à la promulgation.
- Sécurisez vos données d'achat dès maintenant : sans données d'acquisition exploitables, la plateforme devra retenir la moitié du produit comme plus-value à partir de 2028. Exportez l'historique de chaque plateforme et documentez les transferts entre portefeuilles.
- Isolez vos positions anciennes : ce qui est acquis avant le 31 décembre 2026 conserve le délai d'un an selon le texte. Notez quels jetons en relèvent, surtout si vous passez de la plateforme à votre propre portefeuille.
- N'achetez pas par anticipation : une acquisition motivée par la seule date butoir reste une décision d'investissement soumise au risque de cours, et la règle fiscale ne vous en débarrasse pas.
(Au 8 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur le délai de détention crypto en Allemagne
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
- Fiscalité des cryptomonnaies et retenue à la source dès 2028 : ce qu’il faut vérifier
- Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
- Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
- Prêt de bitcoins en Autriche : quand l’impôt s’applique
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
September 9, 2026 5:24 PM

Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
September 26, 2026 2:21 AM

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
October 2, 2026 11:41 PM
0 euro de coût d’acquisition dans le projet fiscal crypto : comment vérifier un salaire versé en bitcoins
L’avant-projet retient un coût d’acquisition de zéro euro pour les crypto-actifs reçus en contrepartie de prestations non imposées selon le nouveau régime. Pour un salaire, un loyer ou des honoraires en bitcoins, le même montant entrerait deux fois dans le calcul fiscal.
September 7, 2026 8:24 AM
Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Correctif du 8 octobre 2026 : la loi de réforme de l’impôt sur le revenu 2027, adoptée par le conseil des ministres allemand le 2 septembre, ne traite pas des crypto-actifs. Il n’en découlait pas que le délai de détention soit maintenu. Un avant-projet distinct du ministère fédéral des Finances, daté du 30 septembre, le supprimerait pour tout ce qui est acquis après le 31 décembre 2026. Le conseil des ministres doit se prononcer le 14 octobre.
September 16, 2026 2:22 PM

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
August 18, 2026 8:15 AM
Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
October 2, 2026 5:39 AM
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
September 8, 2026 2:20 AM

Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
September 22, 2026 11:15 AM

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
August 27, 2026 11:33 AM
Compte-titres chez une plateforme crypto : pourquoi l’impôt et l’annexe KAP vous incombent
Le 18 août 2026, Kraken a ouvert la négociation de plus de 7 000 actions américaines aux clients de l’Espace économique européen, par l’intermédiaire d’une entreprise d’investissement chypriote. Le compte-titres se retrouve ainsi à l’étranger, et l’impôt allemand, l’imputation des pertes et l’abattement de l’épargnant passent désormais par votre propre déclaration.
September 27, 2026 11:17 AM
Prévision Shiba Inu : ce qu’il faut vérifier sur le SHIB avant l’échéance du 31 décembre
Le SHIB cote 0,00000592 dollar au 27 septembre 2026, environ 93 % sous son plus haut historique. Pour les investisseurs allemands, une date compte aujourd’hui davantage que le graphique : le 31 décembre 2026.
August 21, 2026 2:42 PM
Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
September 19, 2026 5:28 PM
Minage de cryptomonnaies et fiscalité : quand le fisc qualifie votre minage d'activité commerciale
Qui mine des crypto-actifs perçoit des revenus imposables dès la première récompense ; selon le ministère fédéral des Finances, le minage n'est jamais une gestion de patrimoine privé. Ce guide suit les numéros marginaux de la circulaire pour montrer quand votre minage devient commercial et ce que vous pouvez déduire.
September 14, 2026 11:26 AM
Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
September 10, 2026 2:15 AM
Fiscalité du staking en Allemagne : perception, seuil de 256 euros et délai de détention
Le staking est imposé deux fois : une première fois à la perception de la récompense, une seconde lors de la vente. Cet article explique les deux moments, le seuil de 256 euros, le délai propre de douze mois et les règles applicables au liquid staking, au restaking et aux ETP de staking.
August 18, 2026 2:24 PM

Délai de détention crypto en Allemagne : deux modèles fiscaux séparés par 21 100 euros
« La crypto sera imposée comme les actions » est la phrase la plus citée du débat, et elle ne correspond à aucun des deux modèles réellement sur la table. L'un figure dans une communication du conseil des ministres, l'autre dans le texte intégral d'une proposition de loi rejetée. Sur 100 000 euros de gain, 21 100 euros les séparent.
October 1, 2026 11:49 AM
Réforme de la fiscalité crypto en Allemagne : sans justificatif d’achat, la moitié du prix de vente est imposée
L’avant-projet du ministère fédéral allemand des Finances passe en conseil des ministres le 14 octobre. Qui ne peut justifier son coût d’acquisition est imposé, selon l’évaluation de substitution, sur 50 % du produit de la vente.
September 16, 2026 8:15 PM

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
September 9, 2026 5:31 PM
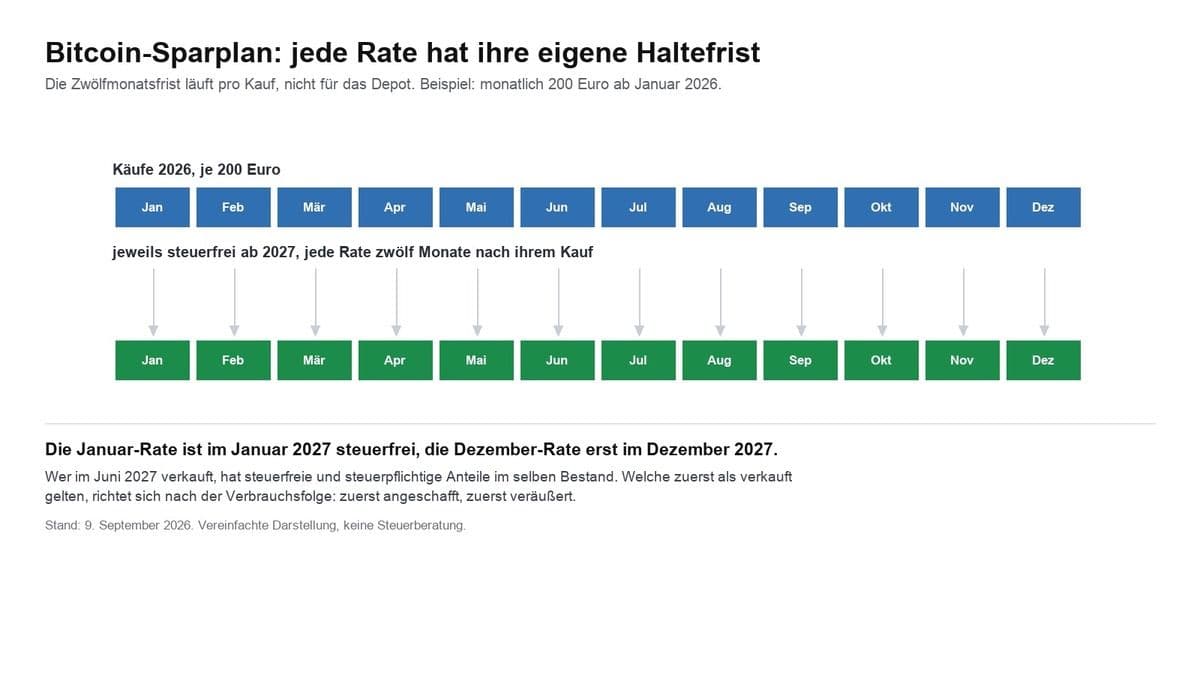
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
August 31, 2026 11:24 AM
Bitcoin à l'étranger : l'obligation fiscale que les Autrichiens assument eux-mêmes
Des bitcoins vendus via une plateforme étrangère ? Quand les investisseurs autrichiens doivent déclarer eux-mêmes leurs plus-values et appliquer le taux de 27,5 %.
August 21, 2026 5:27 AM
Vente forcée sur une plateforme crypto : quel moment compte pour le délai de détention et ce qu'il faut documenter
Chez Luno, Kraken et Valour, les délais expirent, après quoi le prestataire réalise lui-même le solde restant. Sur le plan fiscal, il s'agit d'une cession, et c'est l'horodatage de la plateforme qui fait foi.
August 27, 2026 11:16 AM
Déclaration fiscale du Bitcoin en Autriche : quand elle est nécessaire
Malgré une plateforme crypto, une déclaration de revenus peut rester nécessaire en Autriche. Les plateformes étrangères, l’absence de retenue à la source et les pertes réparties entre prestataires en sont les cas typiques.
August 26, 2026 11:25 PM
Vendre du bitcoin à perte : la compensation des pertes en Autriche
Du bitcoin vendu à perte ? L'Autriche autorise l'imputation sur certains revenus de capitaux. Quand la compensation des pertes est possible et quelles limites s'appliquent.
October 6, 2026 11:27 PM
Le délai de détention des cryptos devant la commission des pétitions le 12 octobre : ce qui compte maintenant
La commission des pétitions du Bundestag examine le délai de détention des cryptos le lundi 12 octobre 2026 à partir de 12 heures, en séance publique, avec des représentants du gouvernement fédéral pour répondre aux questions. Deux jours plus tard, le conseil des ministres doit se prononcer sur l'avant-projet qui supprime le délai d'un an pour les achats à partir de 2027.

September 27, 2026 2:19 PM

Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
September 17, 2026 11:25 PM
Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.
Vous pourriez aussi aimer