
Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 73 577 euros. Le sommet historique de 126 080 dollars a été atteint le 6 octobre 2025, et l'écart avec ce niveau atteint donc 34,5 %. En euros, il manque 31,7 % pour retrouver le record de 107 662 euros, le dollar ayant reculé entre-temps. Les cours proviennent de CoinGecko.
Cette date justifie de parler aujourd'hui du bitcoin et de sa fiscalité. Le 6 octobre 2025 remonte à plus de douze mois. Quiconque a acheté ce lundi-là, ou dans les jours qui ont suivi, a dépassé le délai de détention d'un an prévu par l'article 23 de la loi allemande sur l'impôt sur le revenu. Une vente serait désormais exonérée. Cela ressemble à un avantage et devient son contraire avec un recul d'environ un tiers : exonéré signifie aussi que l'administration fiscale ne reconnaît plus la perte.
Bitcoin et fiscalité : ce que règle l'article 23 en octobre 2026
L'Allemagne considère les cryptoactifs comme d'autres biens économiques. Ils relèvent donc des cessions de biens privés de l'article 23 de la loi sur l'impôt sur le revenu, et non du prélèvement forfaitaire applicable aux actions et aux fonds. D'où la règle que presque tout investisseur connaît : détenir un bitcoin plus d'un an permet de le vendre en franchise d'impôt. Vendre dans l'année, c'est imposer la plus-value au taux marginal de son impôt sur le revenu.
Une cession de bien privé ne naît pas seulement d'une vente contre euros. L'échange contre un autre cryptoactif compte également comme une cession, et la pièce reçue est réputée acquise au même instant. Son délai d'un an repart de zéro. Celui qui a échangé des bitcoins contre des ethers en mai a donc déclenché deux événements fiscaux, sans qu'un seul euro ait circulé.
Le délai se compte au jour près. Un achat le 15 janvier fait courir le délai à partir du 16 janvier, et il s'achève le 16 janvier de l'année suivante. Ce qui compte est la date de l'opération contractuelle, non le jour où les pièces arrivent dans le portefeuille. Sur les achats en Bourse, les deux dates coïncident en général ; sur les virements entre portefeuilles, non.
Le sommet du 6 octobre 2025 : depuis le 7 octobre, la perte comptable ne vaut plus rien
Le délai de détention agit dans les deux sens, et cette seconde moitié passe souvent inaperçue. Une fois l'année écoulée, l'opération devient fiscalement indifférente. La plus-value reste exonérée et, en retour, la perte devient inutilisable. Elle n'entre ni dans le report en arrière ni dans le report en avant, et ne réduit pas un euro d'impôt.
Pour qui est entré au plus haut le 6 octobre 2025, cela signifie une chose précise. Jusqu'au 6 octobre 2026, une vente aurait produit une perte utilisable fiscalement. Depuis le 7 octobre 2026, la même vente ne produit plus rien. Sur une mise de 10 000 euros et un recul de 31,7 % en euros, ce sont 3 170 euros de perte qui ont disparu.
Encore faut-il que la perte soit réalisée. Une baisse de cours dans le portefeuille ne vaut rien fiscalement. Seule la vente ou l'échange transforme la perte comptable en une perte que la déclaration connaît. Attendre de meilleurs cours et laisser le délai filer, c'est une décision, même si elle n'en a pas l'air.
Le seuil d'exonération de 1 000 euros : un euro au-dessus rend toute la plus-value imposable
Les plus-values de cessions de biens privés restent exonérées tant qu'elles totalisent moins de 1 000 euros sur l'année civile. Le montant a été relevé depuis 600 euros et s'applique par personne et par an. Le mot important est seuil : il ne s'agit pas d'un abattement dont seule la fraction excédentaire serait imposée. Dès que la limite est atteinte, la plus-value entière devient imposable, dès le premier euro.
Le seuil s'apprécie sur l'ensemble des cessions de biens privés de l'année, et pas seulement sur les cryptos. Celui qui a vendu avec profit une collection de pièces ou de l'or dans le délai d'un an, en plus d'une plus-value sur bitcoin, additionne les deux. Les conjoints sont appréciés séparément, chacun disposant de son propre seuil.
Un ordre d'opérations est facile à manquer : le seuil s'apprécie avant la déduction d'un report de pertes constaté au titre des années antérieures. Une perte ancienne ne vous ramène donc pas rétroactivement sous la limite. Elle ne réduit le montant imposable que dans un second temps.
FIFO et suivi individuel : la circulaire du 6 mars 2025 calcule par portefeuille
Celui qui a acheté par tranches se demande quels bitcoins quittent réellement la maison lors d'une vente. La circulaire du ministère fédéral des Finances du 6 mars 2025, référence IV C 1 - S 2256/00042/064/043, tranche ce point. Le principe est le suivi individuel : lorsque les acquisitions successives peuvent être distinguées, c'est le lot effectivement vendu qui compte.
Lorsque le suivi individuel est impossible, les cryptoactifs d'une même dénomination acquis en premier sont réputés cédés en premier pour le calcul du délai. Selon les points 61 et suivants, cette méthode du premier entré, premier sorti peut également être retenue pour simplifier l'évaluation. L'appréciation se fait par portefeuille. À l'intérieur d'un portefeuille, vous devez conserver la méthode choisie jusqu'à ce que tous les bitcoins de ce portefeuille soient cédés. Ce n'est qu'ensuite qu'une nouvelle acquisition autorise un autre calcul.
En pratique, le FIFO décide si une vente produit une perte ou une plus-value. Qui a acheté bon marché en 2023 et cher en octobre 2025 vend d'abord, selon le FIFO, les lots anciens et peu coûteux. Ceux-là ont largement dépassé le délai d'un an, la vente reste exonérée, et le lot cher de 2025 demeure en portefeuille avec sa perte. Pour aller chercher cette perte, il faut le suivi individuel, donc une organisation des portefeuilles qui le permette. Un portefeuille distinct par période d'achat est fastidieux et règle le problème à la racine. Un logiciel fiscal avec affectation par portefeuille vous épargne les calculs, mais ne remplace pas les justificatifs qui les fondent.
Imputation des pertes sur bitcoin : avec quelles plus-values une perte se compense
Une perte réalisée dans le délai d'un an n'est pas un blanc-seing. Elle ne s'impute que sur des plus-values issues d'autres cessions de biens privés, donc sur des gains en cryptos de la même année ou sur des gains portant sur d'autres biens relevant de l'article 23. L'imputation sur les salaires, sur les revenus de capitaux mobiliers tirés d'actions ou d'intérêts, et sur les revenus courants de staking et de prêt est exclue.
S'il reste un solde négatif après cette imputation, la loi connaît deux voies. Le report en arrière remonte à l'année immédiatement précédente et y réduit les revenus positifs de cessions de biens privés. Le report en avant court sans limite de temps et attend des plus-values correspondantes. Les deux supposent que la perte soit déclarée et constatée séparément par l'administration. Une perte que personne n'a déclarée n'existe pas fiscalement.
La réforme envisagée donne à ce point un poids supplémentaire. Si les futures plus-values en cryptos relevaient de l'article 20 de la loi sur l'impôt sur le revenu, les pertes anciennes nées de l'article 23 ne pourraient pas s'y imputer, les deux catégories de revenus restant séparées. Un report de pertes constaté aujourd'hui n'attendrait plus que des cessions de biens privés qui n'existeraient quasiment plus sous cette forme.
Exemple chiffré à 73 577 euros : ce que coûte une vente dans le délai d'un an
Supposons que vous ayez acheté un demi-bitcoin pour 45 000 euros le 15 février 2026. Ce vendredi, ce même demi-bitcoin vaut 36 789 euros, soit un manque de 8 211 euros. Le délai d'un an court jusqu'au 16 février 2027 : la perte peut donc encore être récupérée.
Si vous avez par ailleurs réalisé la même année 6 000 euros de plus-value sur une vente de cryptos dans le délai, la perte réalisée ramène ce gain à zéro. À un taux marginal de 42 %, vous économisez environ 2 520 euros. Les 2 211 euros restants passent en constatation et sont disponibles l'année suivante, ou en report en arrière sur 2025.
La même opération avec un achat daté du 6 octobre 2025 se présente autrement. Sur un demi-bitcoin, la perte atteindrait environ 17 000 euros, et elle n'est plus utilisable depuis le 7 octobre 2026. L'économie d'impôt est nulle. Seule consolation : une plus-value ultérieure sur ce lot restera elle aussi exonérée, quel qu'en soit le montant.
Quatre cas pour les détenteurs de bitcoin : achat en 2024, achat au sommet, achat en 2026, plan d'épargne à cheval sur l'année
| Acquisition | Délai d'un an | Perte utilisable | Plus-value exonérée |
|---|---|---|---|
| Achat en 2024 | échu | non | oui |
| Achat le 6 octobre 2025 | échu depuis le 7 octobre 2026 | non | oui |
| Achat en 2026 | encore en cours | oui, jusqu'à l'échéance | seulement après l'échéance |
| Versement d'un plan d'épargne après le 31 décembre 2026 | disparaîtrait selon l'avant-projet | incertain, avant-projet non adopté | non, prélèvement forfaitaire prévu |
Cette quatrième ligne explique pourquoi les plans d'épargne méritent une attention particulière ce trimestre. Selon l'avant-projet, un plan à cheval sur l'année se scinderait en deux groupes : les versements jusqu'au 31 décembre 2026 resteraient sous l'ancien droit et son délai d'un an, ceux de janvier 2027 basculeraient dans le nouveau. Une seule ligne dans l'application de la plateforme abriterait alors deux régimes fiscaux.
Justificatifs pour l'administration : obligations de documentation et déclarations depuis janvier 2026
La circulaire de 2025 comporte pour la première fois une section propre aux obligations de coopération et de documentation, les points 87 à 112. Pour chaque opération, il faut consigner la date, la nature, la quantité et la valeur en euros, ainsi que les frais supportés et la méthode d'affectation retenue. Qui recourt au FIFO le note ; qui suit ses lots individuellement, de même. Dans la pratique des conseils, s'y ajoutent la plateforme, l'adresse du portefeuille et l'empreinte de la transaction.
Depuis le 1er janvier 2026 s'appliquent en outre les obligations déclaratives de la directive européenne DAC8. Les prestataires transmettent les données de transaction à l'administration fiscale, qui peut les rapprocher de votre déclaration. L'époque où une position en cryptos n'apparaissait tout simplement pas est révolue. L'inverse vaut aussi : ce qui est déclaré par les plateformes, vous devez pouvoir l'expliquer proprement.
La situation se complique avec les plateformes qui ont cessé leur activité, ou lorsque vous avez perdu vos accès. Qui ne peut pas justifier la date d'acquisition d'un lot aura du mal à invoquer un délai d'un an échu. Pour les données d'acquisition manquantes, l'avant-projet retient forfaitairement 50 % du prix de cession comme base imposable dans le futur prélèvement à la source. Documenter ses anciens lots sécurise donc un avantage qui ne pourra plus être reconstitué. Avant une vente, il vaut la peine d'examiner les voies pour convertir des bitcoins en euros, et de regarder quels justificatifs chaque plateforme délivre.
Staking et prêt de cryptos : un délai d'un an propre à compter de l'encaissement
Les revenus de staking pèsent moins pour le bitcoin que pour l'ethereum ou le solana, sans être pour autant négligeables. Qui tire des revenus de montages en wrapped bitcoin ou de prêts perçoit des revenus à retenir pour leur valeur en euros à la date de l'encaissement. Pour les jetons reçus, un délai d'un an propre commence, compté depuis cet encaissement.
Si vous vendez ces jetons dans les douze mois suivant l'encaissement, la plus-value relève de l'article 23. Au-delà, elle est exonérée. Les revenus courants eux-mêmes ne sont pas touchés : ils doivent être déclarés l'année de leur encaissement, même si vous n'avez rien vendu. Cette double lecture est l'erreur la plus fréquente dans les tableurs faits maison.
L'avant-projet et le 31 décembre 2026 : ce qui change pour les nouveaux achats
Le Bundestag a rejeté le 8 octobre 2026 la proposition de loi des Verts sur l'imposition des cryptoactifs, document 21/5752, par 445 voix contre 132 sur 577 suffrages exprimés. Une motion de La Gauche sur le même sujet, document 21/5824, a également échoué ; les Verts ont voté pour, la CDU/CSU, l'AfD et le SPD contre. Les détails figurent dans les archives textuelles du Bundestag et dans notre compte rendu du vote sur le délai de détention des cryptos.
Ce qui compte pour vos arbitrages reste toutefois l'avant-projet du gouvernement. Le ministère fédéral des Finances l'a mis en consultation le 30 septembre 2026, les fédérations avaient jusqu'au 6 octobre pour se prononcer, et le conseil des ministres doit s'en saisir le 14 octobre 2026. Il est prévu de rattacher le bitcoin et les autres cryptoactifs d'échange aux revenus de capitaux mobiliers de l'article 20. Le délai d'un an disparaîtrait pour les lots nouvellement acquis, et l'imposition se ferait indépendamment de la durée de détention à 25 % de prélèvement forfaitaire, majoré de la contribution de solidarité, soit environ 26,375 % au total. Le ministère attend à terme 350 millions d'euros de recettes supplémentaires par an.
L'avant-projet fixe la date de maintien du régime antérieur au 31 décembre 2026. Tout ce qui serait acquis ou encaissé après basculerait dans le nouveau droit. Les lots plus anciens resteraient sous l'article 23, donc exonérés après un an. La retenue à la source par les prestataires ne s'appliquerait qu'au 1er janvier 2028. Rien de tout cela n'est acquis : le Bundestag et le Bundesrat doivent encore adopter la loi, et des dates butoirs ont déjà été repoussées plus d'une fois en cours de procédure. Le 12 octobre 2026, la commission des pétitions se saisit en outre publiquement du délai de détention.
Fiscalité du bitcoin : sans vente au 31 décembre, la perte est perdue
Le délai d'un an n'a rien de théorique cet automne. Il s'éteint lot par lot, et il emporte la perte avec lui. Trois démarches sont utiles d'ici la fin de l'année :
- Classez vos lots par date d'achat. Notez pour chaque acquisition la date, la quantité et la valeur en euros, et repérez les lignes qui n'ont pas encore atteint le délai d'un an. Un suivi de portefeuille doté d'une fonction fiscale s'en charge via l'import des plateformes, le contrôle reste votre affaire.
- Passez en revue vos lignes en perte avant l'échéance. Qui a acheté en 2026 et se trouve en moins-value ne peut réaliser la perte que tant que le délai court. Les voies de vente qui offrent les frais les plus bas et les meilleurs justificatifs décident du reste.
- Sécurisez les justificatifs du régime antérieur. Exportez l'historique des transactions de chaque plateforme utilisée et conservez-le hors de la plateforme. En cas de changement de prestataire, les plateformes fournissant un rapport fiscal complet évitent les trous ultérieurs.
(Au 9 octobre 2026. Cet article ne constitue pas un conseil en investissement ni un conseil fiscal. Les cours, les projets de loi et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat, et votre situation fiscale auprès d'un conseiller fiscal.)

Questions fréquentes sur la fiscalité du bitcoin
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Plus sur le Bitcoin : Toutes les actualités Bitcoin en un coup d’œil
Articles liés
- Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
- Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
- Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
- Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
- Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
26 octobre 2026 16:25
Échanger du bitcoin contre de l’or : ce que cela change pour l’impôt
Échanger des bitcoins directement contre des lingots vaut cession sur le plan fiscal. L’imposition tient à la seule durée de détention des jetons, et pour l’or un nouveau délai s’ouvre le jour de l’échange.
26 septembre 2026 02:21

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
16 septembre 2026 20:15
Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
16 octobre 2026 20:27
Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet supprimant le délai de détention crypto d’un an ; il reste bloqué en concertation interministérielle. Ce panorama retient ce qui s’applique aujourd’hui, les échéances à venir et pourquoi la date butoir du 31 décembre 2026 n’a jusqu’ici aucune force de loi.
22 septembre 2026 11:15
Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.

27 septembre 2026 14:19
Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
25 septembre 2026 23:26
Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.
8 septembre 2026 23:23
Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
15 octobre 2026 05:17
Délai de détention des cryptos : le conseil des ministres n’a pas tranché, le 31 décembre reste la date clé
Le conseil des ministres allemand n’a pas adopté la décision attendue le 14 octobre 2026 sur la suppression du délai de détention d’un an applicable aux cryptos ; le texte reste en consultation interministérielle. Jusqu’à une nouvelle règle, les plus-values restent exonérées après un an de détention, et la date butoir du 31 décembre 2026 citée dans le texte sépare les anciens avoirs des nouveaux.
2 octobre 2026 05:39
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
6 octobre 2026 23:27
Le délai de détention des cryptos devant la commission des pétitions le 12 octobre : ce qui compte maintenant
La commission des pétitions du Bundestag examine le délai de détention des cryptos le lundi 12 octobre 2026 à partir de 12 heures, en séance publique, avec des représentants du gouvernement fédéral pour répondre aux questions. Deux jours plus tard, le conseil des ministres doit se prononcer sur l'avant-projet qui supprime le délai d'un an pour les achats à partir de 2027.
11 août 2026 22:15
Fiscalité crypto en Allemagne : le délai de détention d’un an menacé, ce que demande la pétition 201716
La pétition 201716 réclame le maintien du délai de détention d’un an pour les crypto-actifs et sera examinée en séance publique par la commission des pétitions du Bundestag le 12 octobre 2026. Correctif du 8 octobre : la réforme n’a pas été décidée en conseil des ministres en juillet. Un avant-projet du 30 septembre supprimerait le délai pour les crypto-actifs acquis après le 31 décembre 2026, et le conseil des ministres doit l’examiner le 14 octobre.

20 octobre 2026 14:33
60,6 % de baisse en douze mois et seulement 12e rang : comment vérifier la date anniversaire de votre achat
Le dogecoin a perdu 60,6 % en douze mois, plus du double du bitcoin, et ne pointe plus qu’au 12e rang par capitalisation. Pour un investisseur en Allemagne, le calendrier compte davantage que le prochain seuil : la date anniversaire de l’achat décide si une plus-value reste exonérée et si une moins-value compte encore.
9 septembre 2026 17:24
Fiscalité crypto en Allemagne : ce qui s’applique en 2026 et ce qui doit changer en 2027
En Allemagne, les plus-values crypto sont exonérées après douze mois ; avant, votre taux personnel jusqu’à 45 % s’applique. Ce qui déclenche l’impôt, comment court le délai de détention, ce que signifient staking et pertes, et où en est la réforme 2027 après le conseil des ministres du 14 octobre.
18 août 2026 08:15
Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
21 août 2026 14:42
Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
10 septembre 2026 02:15
Fiscalité du staking en Allemagne : perception, seuil de 256 euros et délai de détention
Le staking est imposé deux fois : une première fois à la perception de la récompense, une seconde lors de la vente. Cet article explique les deux moments, le seuil de 256 euros, le délai propre de douze mois et les règles applicables au liquid staking, au restaking et aux ETP de staking.
25 août 2026 11:15
Donation de bitcoins en Autriche : quand la déclaration est obligatoire
L’Autriche ne perçoit pas d’impôt général sur les donations de bitcoins. Au-delà de certains seuils de valeur, une déclaration au fisc peut toutefois être obligatoire.
12 août 2026 19:29
Fiscalité des actions tokenisées en Allemagne : quand le délai de détention d’un an s’applique et quand l’impôt forfaitaire l’emporte
Quand vous achetez une action tokenisée, vous appliquez souvent la règle des cryptos : un an de détention, puis l’exonération. Pour ces produits, l’hypothèse ne tient généralement pas, et cet article montre, à partir du texte de loi, quel critère décide du régime fiscal et comment le repérer dans la documentation de l’émetteur.
19 octobre 2026 23:45
GmbH crypto en Allemagne : 25,6 % d’impôt dès la première vente, zéro à titre privé après un an : ce qui compte maintenant
Une GmbH crypto paie de 25,6 à 33,3 % sur chaque plus-value, dès le premier jour. À titre privé, la même plus-value reste exonérée après un an. Nous chiffrons les deux voies et montrons où la société l’emporte malgré tout.
12 août 2026 10:14
Bitcoin et dividendes en Autriche : comment fonctionne la compensation
Une moins-value en bitcoin peut-elle compenser des dividendes ? Voici comment fonctionne la compensation des pertes en Autriche et quand une déclaration s'impose.
20 octobre 2026 11:21

Coinbase convertit l'USDT et le DAI en USDC le 30 octobre : l'échange relance le délai de détention d'un an
Le 30 octobre, Coinbase convertira en USDC les soldes résiduels d'USDT, de DAI et de PYUSD détenus dans l'Espace économique européen. L'échange vaut cession au sens de l'article 23 de la loi fiscale allemande, et le délai d'un an repart pour le nouveau solde.
17 octobre 2026 23:19
Shiba Inu à dix jours des cinq ans de son record : ce qui compte maintenant, c'est le délai de détention
Le 27 octobre, le record absolu du Shiba Inu aura cinq ans, et le cours se situe 94,2 % en dessous. Pour les détenteurs en Allemagne, cette date ne soulève pas une question de cours, mais le délai d'un an du paragraphe 23 de la loi sur l'impôt sur le revenu.
17 octobre 2026 17:32
Convertir du bitcoin en WBTC relance-t-il le délai de détention d'un an ?
Convertir du bitcoin en WBTC déclenche selon une lecture une opération de cession privée et fait repartir le délai d'un an. Selon l'autre, l'opération reste neutre fiscalement : ce que dit la loi, ce que le ministère laisse ouvert et les justificatifs qui comptent dans les deux cas.
5 octobre 2026 11:16
Cours du Solana à 108,46 euros : 2,4 % de hausse en euros, 2,5 % de baisse en dollars : ce qu'il faut vérifier
Le Solana cote 108,46 euros et 121,30 dollars ce lundi matin. En euros, 2026 affiche un gain de 2,4 %, en dollars une perte de 2,5 %. L'écart vient uniquement du taux de change, et il décide en Allemagne du délai de détention, du seuil d'exonération et du chiffre qui finit sur la déclaration.
9 septembre 2026 17:31
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
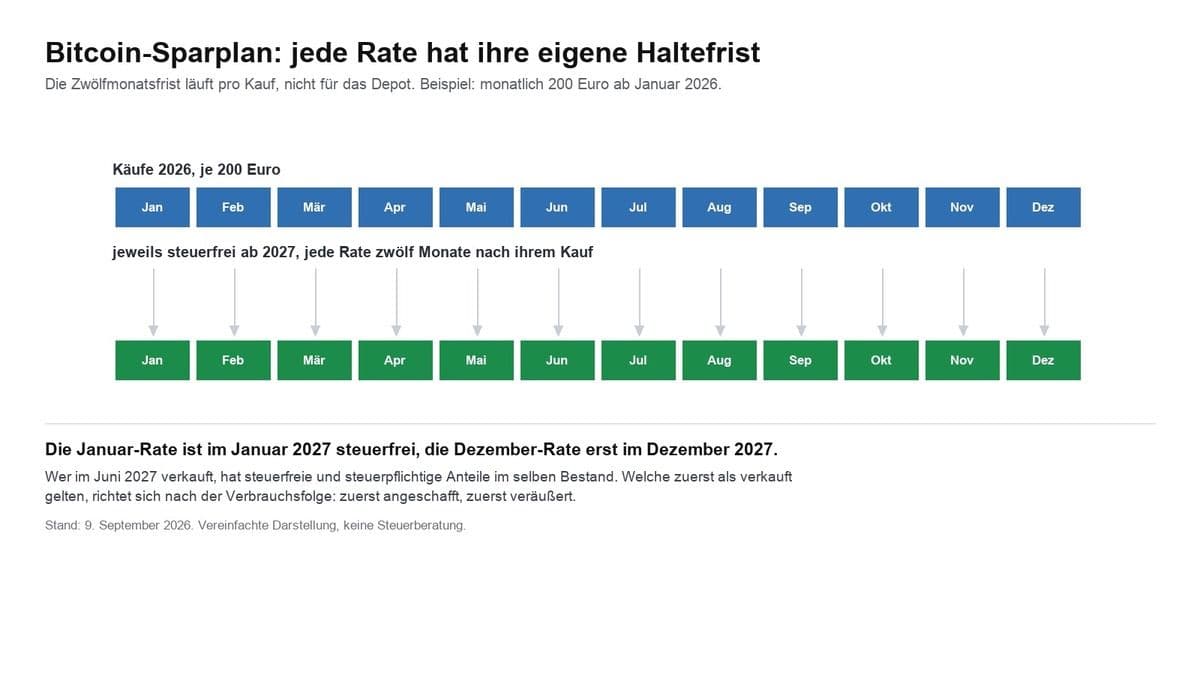
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
19 octobre 2026 17:36
Attestation de pertes pour les ETN crypto : « doit parvenir à l'établissement payeur au plus tard le 15 décembre de l'année en cours »
Qui détient des ETN crypto sur un compte-titres auprès d'une banque allemande et y accuse une moins-value a jusqu'au 15 décembre pour demander l'attestation de pertes. Ensuite, la perte reste dans ce seul compte, même si des gains attendent dans une deuxième banque.
Vous pourriez aussi aimer