
Fiscalité crypto en Allemagne : ce qui s’applique en 2026 et ce qui doit changer en 2027
En Allemagne, les plus-values crypto sont exonérées après douze mois ; avant, votre taux personnel jusqu’à 45 % s’applique. Ce qui déclenche l’impôt, comment court le délai de détention, ce que signifient staking et pertes, et où en est la réforme 2027 après le conseil des ministres du 14 octobre.

Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Vous êtes résident fiscal en France ? Notre guide fiscalité crypto en France détaille la flat tax de 31,4 %, le seuil de 305 € et les formulaires 2086 et 3916-bis.
Mis à jour le 24 octobre 2026 : état de la réforme actualisé (projet de loi du 30 septembre, conseil des ministres du 14 octobre sans décision), barème 2026 et détails du projet ajoutés.
En Allemagne, les plus-values sur cryptomonnaies sont exonérées si plus de douze mois séparent l’achat de la vente. Si vous vendez plus tôt, vous payez votre taux personnel d’impôt sur le revenu de 14 à 45 %, plus la contribution de solidarité pour les revenus élevés ; les plus-values inférieures à 1 000 euros par an restent exonérées. Cela vaut pour vos déclarations 2025 et 2026. Un projet de loi du ministère fédéral des Finances imposerait les achats à partir de 2027 à un taux forfaitaire de 25 %, mais le gouvernement fédéral ne l’a pas adopté le 14 octobre 2026.
Ce guide explique le droit tel qu’il s’applique aujourd’hui : quelles opérations déclenchent l’impôt, comment calculer le délai de détention, ce qu’il advient du staking et des pertes, et ce que la refonte prévue signifierait pour vous. Le calculateur d’impôts crypto gratuit de CryptoTicker calcule vos propres chiffres : il lit l’export de votre plateforme, associe chaque vente aux achats selon le FIFO et indique la date à partir de laquelle chaque achat est exonéré.
L’essentiel en bref
- Base légale : détenus à titre privé, les cryptoactifs sont des « autres biens ». Leur vente est une vente privée au sens de l’article 23 de la loi allemande sur l’impôt sur le revenu.
- Délai de détention de douze mois : après plus d’un an, la plus-value est exonérée, en totalité et sans plafond. Achat le 15 mars 2026 signifie exonération à partir du 16 mars 2027.
- Dans l’année : votre taux personnel s’applique. 10 000 euros de plus-value coûtent 3 339 euros avec 40 000 euros de revenu et 4 699,80 euros avec 80 000 euros (barème 2026).
- Franchise de 1 000 euros : si la plus-value de l’année reste en dessous, elle est exonérée. À partir de 1 000 euros, toute la plus-value est imposable.
- Pertes : elles ne s’imputent que sur d’autres ventes privées, pas sur des plus-values d’actions ni sur un salaire.
- Réforme : le projet du 30 septembre 2026 prévoit 25 % sur les achats après le 31 décembre 2026 ; la décision du gouvernement est en suspens depuis le 14 octobre.
Comment les cryptomonnaies sont imposées en Allemagne
Fiscalement, le Bitcoin, l’Ether et les autres cryptomonnaies ne sont pas des titres. La Cour fédérale des finances l’a confirmé par son arrêt du 14 février 2023 (IX R 3/22) : les cryptoactifs sont des biens économiques, et leur vente depuis le patrimoine privé relève de l’article 23 EStG.
Il en découle la différence qui marque toute la fiscalité crypto allemande. Actions et fonds sont soumis au prélèvement forfaitaire : 25 % plus contribution de solidarité, quelle que soit la durée de détention. Pour les cryptomonnaies, c’est la durée de détention qui décide, et le taux est votre taux personnel.
La doctrine administrative de référence est la circulaire du BMF du 6 mars 2025 sur des questions particulières du traitement fiscal de certains cryptoactifs. Elle a remplacé la circulaire du 10 mai 2022. Les guides en ligne qui citent encore la version de 2022 sont dépassés.
Ce qui déclenche l’impôt
L’erreur la plus fréquente ne porte pas sur le montant de l’impôt mais sur le moment. Ce n’est pas la plus-value latente qui est imposable, mais sa réalisation, et la réalisation couvre plus de cas qu’on ne le pense.
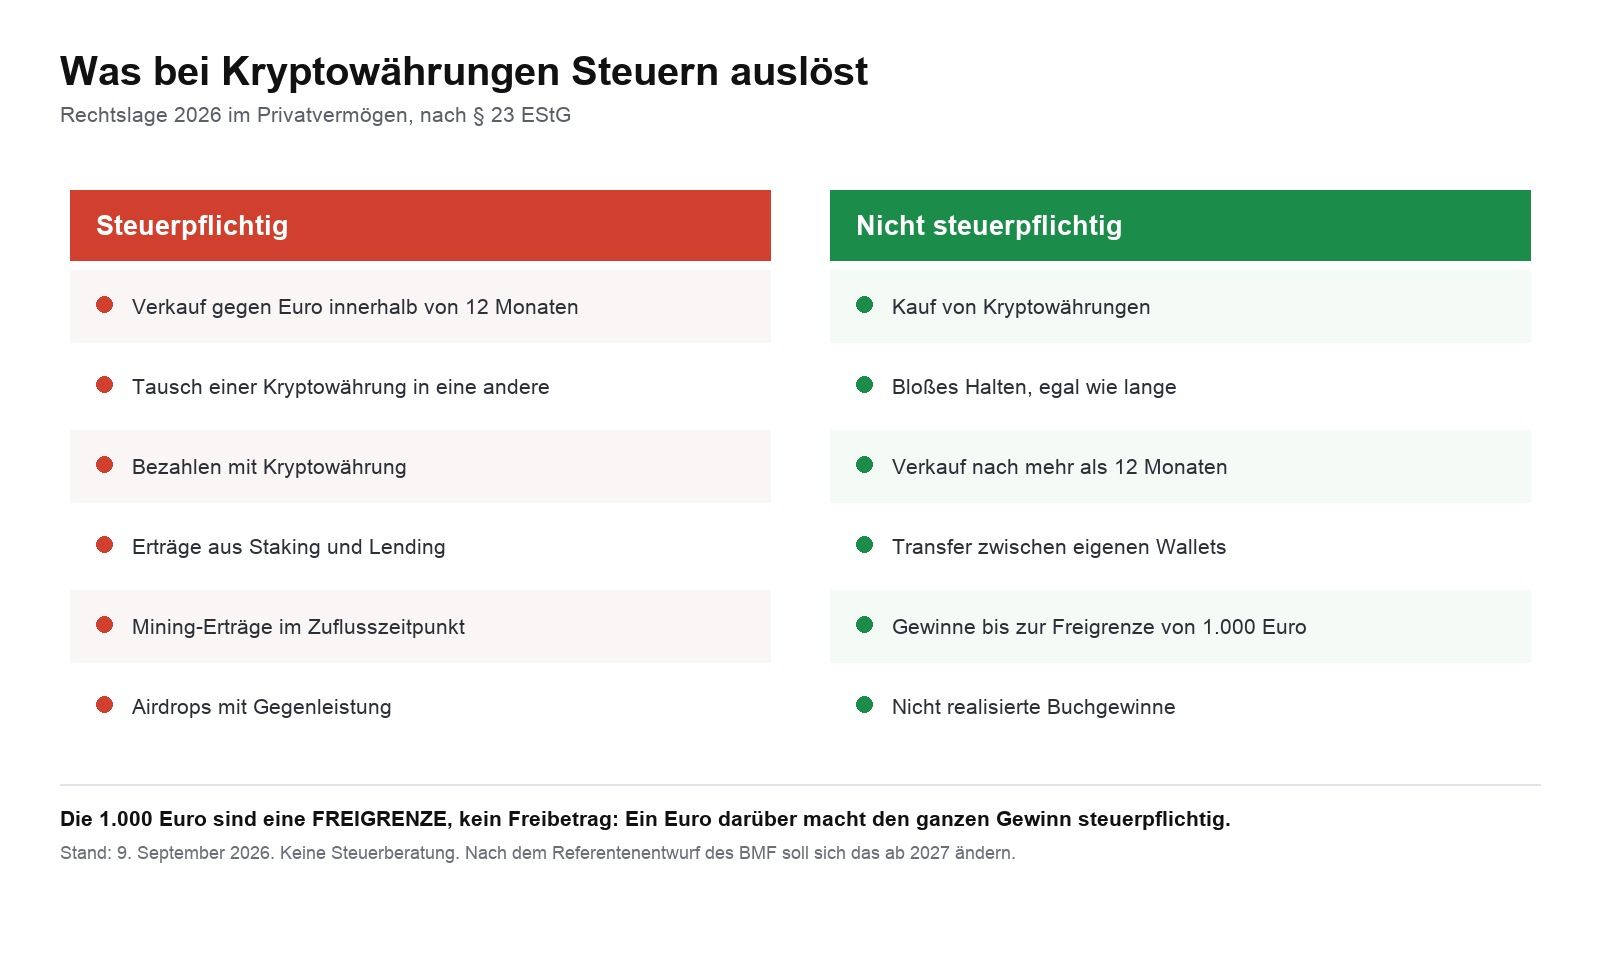
Le deuxième point coûte particulièrement cher. Échanger une cryptomonnaie contre une autre est fiscalement à la fois une vente et un achat. Qui échange du Bitcoin contre de l’Ether réalise la plus-value sur le Bitcoin, même si aucun euro n’a circulé. Un nouveau délai de douze mois commence pour l’Ether reçu.
Il en va de même du paiement en cryptomonnaie. Payer un bien en Bitcoin revient fiscalement à céder ce Bitcoin.
L’achat, la détention et les transferts entre vos propres wallets ne sont en revanche pas imposables. Déplacer des cryptos de la plateforme vers un hardware wallet n’est pas une cession, n’interrompt pas le délai de détention et ne déclenche aucun impôt.
Quelle opération déclenche quoi
| Opération | Traitement fiscal | Base légale | Délai et limite |
|---|---|---|---|
| Achat contre des euros | non imposable | aucune | le délai de douze mois commence |
| Détention | non imposable | aucune | le délai continue |
| Transfert entre vos propres wallets | non imposable | aucune | le délai continue sans interruption |
| Vente contre des euros | vente privée | art. 23 EStG | exonérée après douze mois, sinon franchise de 1 000 euros |
| Échange d’une cryptomonnaie contre une autre | cession et acquisition à la fois | art. 23 EStG | un nouveau délai commence pour la crypto reçue |
| Paiement en crypto | cession | art. 23 EStG | comme pour une vente |
| Revenus de staking et de prêt | autres revenus à la réception | art. 22 n° 3 EStG | franchise propre de 256 euros, délai propre dès la réception |
| Airdrop sans contrepartie | non imposable à la réception | aucune | délai dès la réception |
| Airdrop avec contrepartie | autres revenus | art. 22 n° 3 EStG | franchise de 256 euros |
| Minage occasionnel | autres revenus | art. 22 n° 3 EStG | franchise de 256 euros |
| Minage durable et lucratif | revenus commerciaux | art. 15 EStG | taxe professionnelle et obligation comptable |
Calculer correctement le délai de détention de douze mois
Le délai court au jour près à partir de la date d’acquisition et se rattache à chaque position, pas à votre portefeuille ni à l’année civile. Si vous achetez le 15 mars 2026, une vente est exonérée à partir du 16 mars 2027.
En cas d’achats multiples de la même cryptomonnaie, cela se complique. La circulaire du BMF exige d’abord l’identification individuelle : si vous pouvez prouver quelles cryptos précises vous vendez, leur date d’acquisition compte. À défaut, les cryptoactifs acquis en premier sont réputés vendus en premier pour le délai de détention, la méthode FIFO. Pour l’évaluation, la méthode du coût moyen s’applique ; par simplification, le FIFO peut aussi y être retenu.
Deux points sont régulièrement négligés. D’abord, l’appréciation se fait par wallet : chaque wallet et chaque compte de plateforme est considéré séparément ; notre article sur la méthode FIFO avec plusieurs plateformes et wallets montre comment procéder. Ensuite, la méthode choisie vous lie jusqu’à la cession complète de la position.
Le délai de dix ans tant redouté n’existe plus. Il a longtemps été incertain que le délai de détention passe à dix ans lorsque des cryptoactifs servent de source de revenus, par exemple pour le staking. L’administration l’a expressément écarté. Les cryptos stakées peuvent elles aussi être vendues sans impôt après douze mois.
Inutile de compter à la main quand le délai de chaque achat expire : le calculateur gratuit de délai de détention et FIFO de CryptoTicker indique pour chaque achat la date à partir de laquelle il est exonéré et pour chaque vente la part imposable. C’est notre propre outil, et vos fichiers comme vos saisies restent dans votre navigateur.

Le niveau réel de l’impôt crypto en Allemagne
Dans le délai de douze mois, la plus-value s’ajoute à vos autres revenus et est imposée à votre taux personnel. Le taux de 42 % commence en 2026 à 69 879 euros de revenu imposable, celui de 45 % à 277 826 euros. La contribution de solidarité ne s’applique que lorsque l’impôt sur le revenu dépasse 20 350 euros, soit pour une personne seule à partir d’environ 75 000 euros de revenu. L’impôt d’église peut s’ajouter.
| Autres revenus imposables | Impôt sur 10 000 euros de plus-value crypto | Taux |
|---|---|---|
| 25 000 euros | 2 820 euros | 28,2 % |
| 40 000 euros | 3 339 euros | 33,4 % |
| 60 000 euros | 4 031 euros | 40,3 % |
| 80 000 euros | 4 699,80 euros | 47,0 % |
| 300 000 euros | 4 747,50 euros | 47,5 % |
Le calcul retient le barème de base 2026 pour une personne seule avec contribution de solidarité et sans impôt d’église. À 80 000 euros de revenu, le taux atteint presque celui du taux maximal, car la plus-value tombe dans la zone de lissage de la contribution de solidarité. Le tableau complet et un exemple chiffré aux cours du Bitcoin 2026 figurent dans Calculer l’impôt crypto.
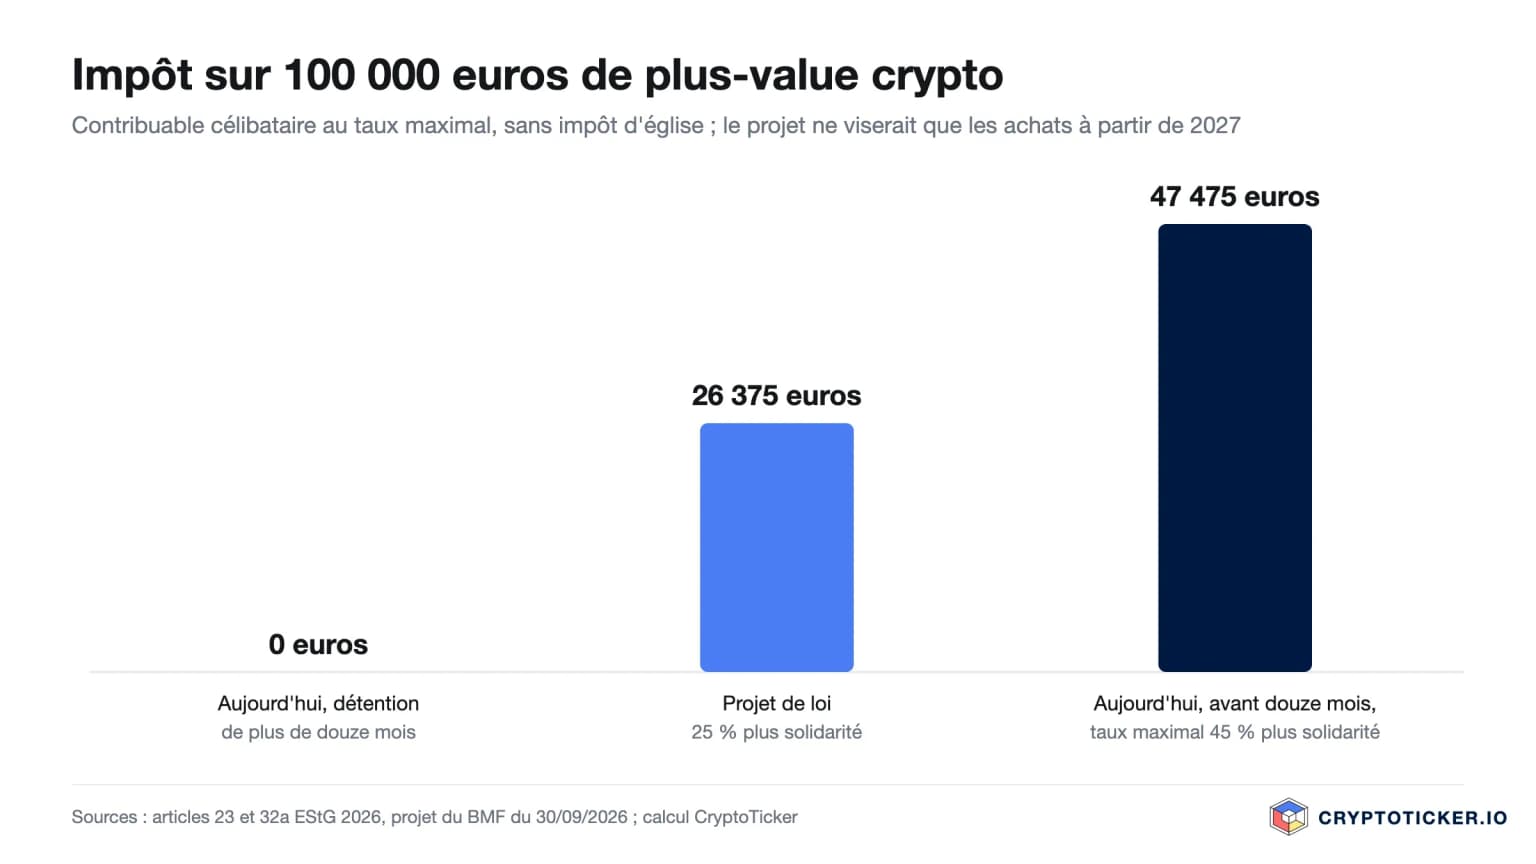
Sur une même plus-value de 100 000 euros, l’écart est net : après douze mois de détention, vous ne payez rien. Dans le délai et au taux maximal, c’est 47 475 euros. Selon le projet de loi, ce serait 26 375 euros pour les achats à partir de 2027, quelle que soit la durée de détention.
La franchise de 1 000 euros mérite une attention particulière, car son nom induit en erreur. Une franchise n’est pas un abattement. Avec une plus-value de 999 euros, vous ne payez rien. À 1 000 euros, vous êtes imposé sur les 1 000 euros entiers ; avec 50 000 euros d’autres revenus, cela fait 353 euros d’impôt. La limite vaut pour toutes les ventes privées d’une année ensemble, or et objets de collection compris, et pour les couples mariés séparément pour chaque personne.
Staking, prêt, minage et airdrops
Les revenus de staking et de prêt ne sont pas des plus-values mais des revenus d’autres prestations au sens de l’article 22, n° 3 EStG. Ils sont évalués à la valeur de marché au moment de la réception et imposés à votre taux personnel. Une franchise propre de 256 euros par an s’applique, sans lien avec les 1 000 euros de l’article 23. Détails et exemple chiffré dans notre guide de la fiscalité du staking en Allemagne.
La valeur de marché à la réception devient aussi le coût d’acquisition des cryptos reçues. Si vous les vendez plus tard, un délai propre de douze mois court pour elles dès la réception.
Pour le minage, l’ampleur compte. Le minage occasionnel relève de l’article 22, n° 3 ; le minage durable et lucratif est une activité commerciale, avec toutes les conséquences, de la taxe professionnelle à l’obligation comptable. L’administration présume régulièrement une activité commerciale pour les récompenses de bloc issues de son propre matériel.
Les airdrops sont exonérés si vous ne faites rien pour les obtenir et ne fournissez aucune contrepartie. Si le fournisseur exige une action, comme remplir un formulaire ou faire de la publicité sur les réseaux sociaux, il y a prestation et la réception est imposable.
Les pertes : une catégorie à part
Les pertes sur ventes crypto dans le délai d’un an ne s’imputent que sur des plus-values d’autres ventes privées. L’imputation sur un salaire, des revenus locatifs ou des plus-values d’actions est exclue. Le reliquat de l’année peut être reporté d’un an en arrière ou indéfiniment en avant.
C’est un désavantage par rapport aux actions, dont les pertes entrent dans la catégorie des revenus de capitaux. Mais il y a un revers : qui réalise des pertes crypto peut neutraliser des plus-values d’autres ventes privées, par exemple la vente d’or dans le délai d’un an.
La constatation de la perte est essentielle. Les pertes que vous ne déclarez pas dans l’Anlage SO sont perdues pour l’avenir. L’administration ne les constate que si elles sont déclarées. Dans quelles lignes inscrire plus-values, moins-values et revenus de staking, notre guide de la déclaration crypto en Allemagne l’indique.
Réforme fiscale crypto 2027 : ce que prévoit le projet
Le 30 septembre 2026, le ministère fédéral des Finances a transmis aux fédérations le projet de loi réformant l’imposition de certains cryptoactifs du patrimoine privé. Il traiterait les cryptoactifs comme des revenus de capitaux au sens de l’article 20 EStG : prélèvement forfaitaire de 25 % plus contribution de solidarité, quelle que soit la durée de détention. Le gouvernement avait annoncé le projet dès le budget fédéral 2027, présenté au Bundestag le 8 septembre 2026.
Pour les investisseurs, cinq points du projet comptent le plus :
- La date butoir est dans le futur. Seuls les cryptoactifs acquis ou reçus après le 31 décembre 2026 seraient visés. Ce que vous achetez d’ici là resterait soumis aux règles actuelles avec le délai d’un an. Les détails figurent dans notre article sur la protection des acquis et la date butoir.
- Deux catégories de pertes. Les pertes des nouveaux avoirs entreraient dans la catégorie des revenus de capitaux et s’y imputeraient sur les intérêts et autres revenus de capitaux, dans les limites de l’article 20, alinéa 6 EStG. Pour les avoirs existants, la catégorie séparée de l’article 23 demeure.
- La franchise deviendrait un abattement. Pour les nouveaux avoirs, l’abattement de l’épargnant, commun à tous les revenus de capitaux, la remplacerait.
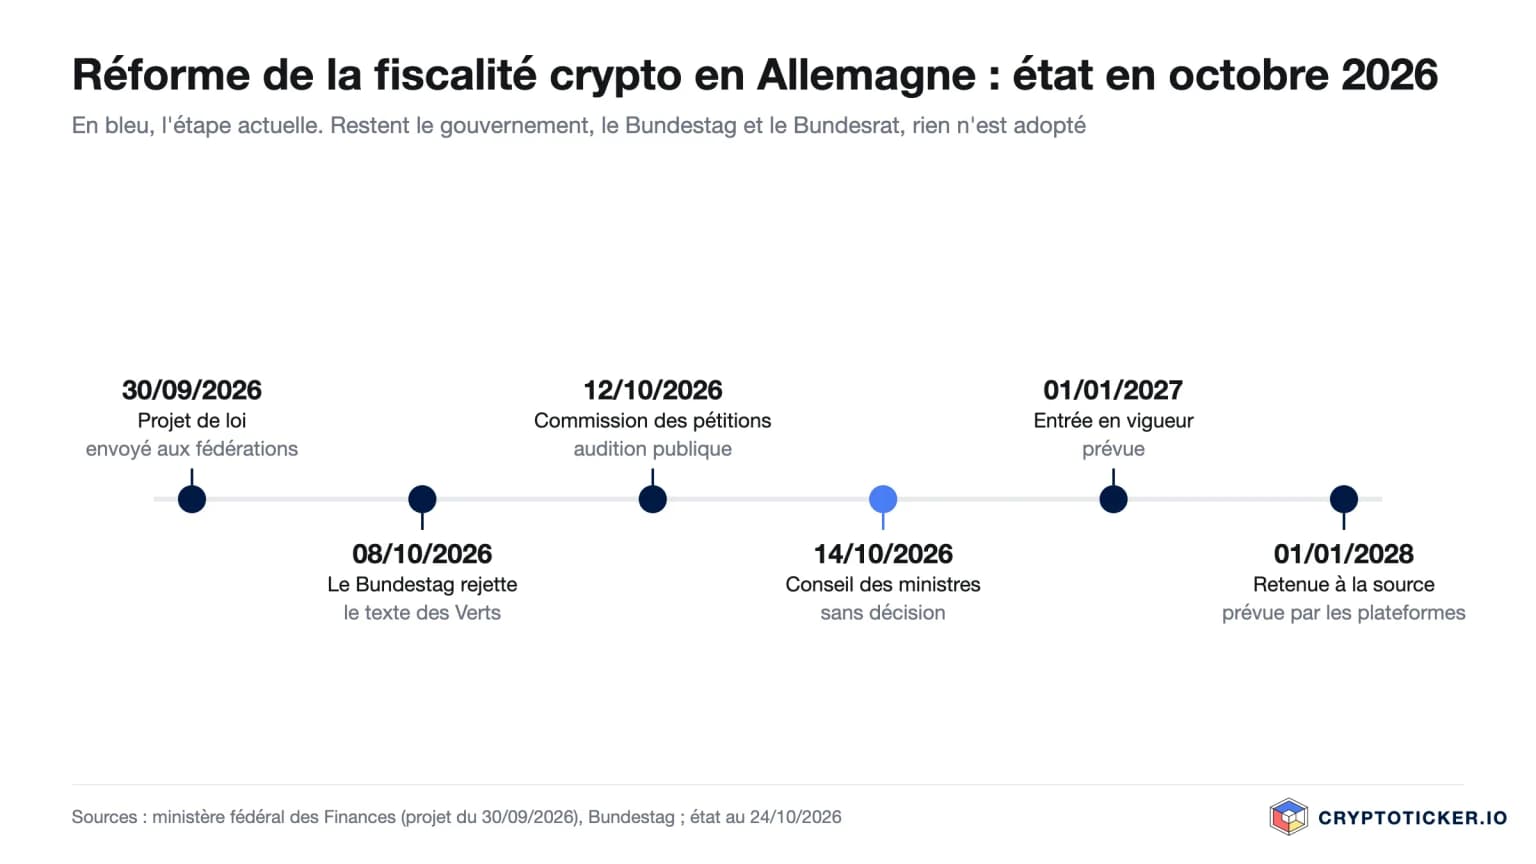
- Retenue à la source dès 2028. La loi doit entrer en vigueur le 1er janvier 2027, la retenue par les plateformes et dépositaires seulement à partir du 1er janvier 2028.
- Base de substitution. Si la plateforme ignore le coût d’acquisition, par exemple pour des cryptos transférées depuis l’extérieur, elle calculerait l’impôt sur 50 % du produit de la vente.
Selon le projet, le ministère attend des recettes supplémentaires en année pleine de 70 millions d’euros pour 2027, 175 millions pour 2028 et 350 millions par an à partir de 2029. Nous replaçons ces chiffres dans leur contexte dans notre article sur les 160 millions d’euros du budget fédéral.
Rien n’est encore adopté. Le 8 octobre 2026, le Bundestag a rejeté par vote nominal, à 445 voix contre 132, le projet plus radical des Verts qui voulait supprimer immédiatement le délai de détention. Le 12 octobre, la commission des pétitions a examiné une pétition pour maintenir le délai, et le 14 octobre le gouvernement n’a pas pris la décision attendue ; le projet reste en concertation entre ministères. Restent le conseil des ministres, trois lectures au Bundestag et le Bundesrat, et le taux comme la date butoir peuvent encore changer à chaque étape. Nous consignons chaque nouvelle étape dans notre point sur l’état de la réforme du délai de détention crypto.

Ce que vous devriez documenter dès maintenant
Quelle que soit l’issue de la réforme, vos justificatifs décident de votre impôt. Depuis le 1er janvier 2026, les plateformes et dépositaires crypto de l’UE enregistrent les transactions de leurs clients. Selon la loi sur la transparence fiscale des cryptoactifs, ils transmettent les données chaque année avant le 31 juillet à l’Office fédéral central des impôts, pour la première fois en 2027 pour 2026. L’administration connaîtra alors vos comptes de plateforme.
Il vous faut quatre données pour chaque position, durablement :
- Date et heure d’acquisition. Le délai se compte au jour près, et en cas d’achats multiples le même jour, l’heure aide.
- Coût d’acquisition en euros, frais compris.
- Le wallet ou la plateforme où se trouve la position, car l’appréciation se fait par wallet.
- Chaque transfert entre vos propres adresses, pour qu’un transfert ne soit pas traité comme une vente.
Si la retenue à la source arrive en 2028, ce sera encore plus important : une plateforme ne peut décompter correctement que si elle connaît vos données d’acquisition. Pour les avoirs transférés depuis l’extérieur, ce n’est pas le cas, et la base de substitution de 50 % du produit vous est le plus souvent défavorable.
Avec de nombreuses transactions, un tableur ne suffit pas. Pour les cas simples, le calculateur d’impôts de CryptoTicker suffit ; pour plusieurs plateformes, la DeFi et le staking, consultez notre comparatif des logiciels de fiscalité crypto.
Les mêmes règles valent pour le Bitcoin, mais certains cas n’apparaissent que là : un plan d’épargne avec douze délais distincts, l’imposition différente des ETP et la question du minage commercial. Nous les avons traités à part : Bitcoin et fiscalité en Allemagne.
Correction (24 octobre 2026) : une version antérieure indiquait que le ministère fédéral des Finances avait lancé la concertation interministérielle sur le projet le 8 septembre 2026. Le projet est daté du 30 septembre 2026 ; le budget fédéral 2027 a été présenté le 8 septembre. La description de l’imputation des pertes selon le projet a aussi été précisée : la catégorie des revenus de capitaux ne vaudrait que pour les nouveaux avoirs.
Correction (29 septembre 2026) : une version antérieure qualifiait le projet 21/5752 de rejeté alors que la commission des finances avait seulement recommandé son rejet (document 21/6112). Le Bundestag l’a rejeté le 8 octobre 2026.
État au 24 octobre 2026. Cet article ne constitue ni un conseil fiscal ni un conseil en investissement et ne remplace pas l’avis individuel d’un conseiller fiscal. La situation juridique peut évoluer.
Questions fréquentes sur la fiscalité crypto en Allemagne
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Les acheteurs de dogecoin de novembre 2025 accusent une perte de 58 % avant la fin du délai fiscal
- Prévision Shiba Inu : 53 % de baisse en douze mois, ce qu’il faut surveiller sur le délai de détention
- Cours du bitcoin après 643 millions de dollars de sorties d’ETF : les raisons
- Échanger du bitcoin contre de l’or : ce que cela change pour l’impôt
- 60,6 % de baisse en douze mois et seulement 12e rang : comment vérifier la date anniversaire de votre achat
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
20 octobre 2026 11:21
Coinbase convertit l'USDT et le DAI en USDC le 30 octobre : l'échange relance le délai de détention d'un an
Le 30 octobre, Coinbase convertira en USDC les soldes résiduels d'USDT, de DAI et de PYUSD détenus dans l'Espace économique européen. L'échange vaut cession au sens de l'article 23 de la loi fiscale allemande, et le délai d'un an repart pour le nouveau solde.
19 octobre 2026 23:45

GmbH crypto en Allemagne : 25,6 % d’impôt dès la première vente, zéro à titre privé après un an : ce qui compte maintenant
Une GmbH crypto paie de 25,6 à 33,3 % sur chaque plus-value, dès le premier jour. À titre privé, la même plus-value reste exonérée après un an. Nous chiffrons les deux voies et montrons où la société l’emporte malgré tout.
19 octobre 2026 05:19

FIFO crypto sur plusieurs plateformes : en Allemagne, chaque portefeuille compte pour lui-même
Détenir du bitcoin sur plusieurs plateformes et dans ses propres portefeuilles, c’est calculer le délai de détention par compartiment et non sur l’ensemble des avoirs. Ce qu’ordonne le point 62 de la circulaire du BMF, et pourquoi le 31 décembre 2026 en dépend.
17 octobre 2026 23:19
Shiba Inu à dix jours des cinq ans de son record : ce qui compte maintenant, c'est le délai de détention
Le 27 octobre, le record absolu du Shiba Inu aura cinq ans, et le cours se situe 94,2 % en dessous. Pour les détenteurs en Allemagne, cette date ne soulève pas une question de cours, mais le délai d'un an du paragraphe 23 de la loi sur l'impôt sur le revenu.
17 octobre 2026 17:32

Convertir du bitcoin en WBTC relance-t-il le délai de détention d'un an ?
Convertir du bitcoin en WBTC déclenche selon une lecture une opération de cession privée et fait repartir le délai d'un an. Selon l'autre, l'opération reste neutre fiscalement : ce que dit la loi, ce que le ministère laisse ouvert et les justificatifs qui comptent dans les deux cas.
16 octobre 2026 20:27

Délai de détention des cryptos pour le bitcoin : « Cela reste à voir sur le fond », dit le ministère des Finances
Le conseil des ministres allemand n’a pas adopté le 14 octobre 2026 le projet supprimant le délai de détention crypto d’un an ; il reste bloqué en concertation interministérielle. Ce panorama retient ce qui s’applique aujourd’hui, les échéances à venir et pourquoi la date butoir du 31 décembre 2026 n’a jusqu’ici aucune force de loi.

16 octobre 2026 08:28
Bitcoin à 81 963 dollars, les flux entrants des ETF tombent à 5 millions
Les fonds Bitcoin américains ont absorbé jeudi 5,06 millions de dollars nets, un jour après une sortie de 261,5 millions. Le cours s'établit vendredi matin à 81 963 dollars et reste depuis minuit dans une fourchette de 521 dollars.
15 octobre 2026 05:17
Délai de détention des cryptos : le conseil des ministres n’a pas tranché, le 31 décembre reste la date clé
Le conseil des ministres allemand n’a pas adopté la décision attendue le 14 octobre 2026 sur la suppression du délai de détention d’un an applicable aux cryptos ; le texte reste en consultation interministérielle. Jusqu’à une nouvelle règle, les plus-values restent exonérées après un an de détention, et la date butoir du 31 décembre 2026 citée dans le texte sépare les anciens avoirs des nouveaux.
11 octobre 2026 20:27
Échange en stablecoins : la France prépare l’impôt que l’Allemagne applique déjà
Échanger du bitcoin contre un stablecoin ne coûte aujourd’hui aucun impôt en France. Cela doit changer à partir de 2027, la commission des finances de l’Assemblée nationale ayant donné son accord. En Allemagne, un tel échange est imposable depuis longtemps, avec une conséquence que beaucoup négligent : le délai de détention repart à zéro.
10 octobre 2026 20:19
ING et bitcoin : une cinquantaine d'ETN crypto au compte-titres, ce qu'il faut savoir sur les frais et le délai de détention
Chez ING, le bitcoin s'achète uniquement sous forme de titre de créance coté : une cinquantaine d'ETN crypto de cinq émetteurs, à l'achat ponctuel ou en plan d'épargne à partir d'un euro. Ce que l'offre coûte réellement et de quoi dépend le délai de détention d'un an ne figurent pas dans la publicité, mais dans le document d'informations clés.
9 octobre 2026 14:22

Fiscalité du bitcoin : un an après le sommet de 126 080 dollars, ce qui compte pour vos pertes
Le bitcoin s'échange vendredi matin à 82 558 dollars, soit 34,5 % sous un sommet historique vieux d'un bon an. Pour qui a acheté à l'époque, l'échéance du délai d'un an n'emporte pas seulement l'espoir d'un rebond rapide : la valeur fiscale de la perte disparaît avec elle.
9 octobre 2026 11:53
Délai de détention crypto : le Bundestag rejette la suppression par 445 voix contre 132 : ce que vous devez savoir
Le Bundestag a rejeté le 8 octobre, en scrutin nominal, la proposition de loi des Verts supprimant le délai de détention des cryptos, et la motion de la gauche radicale a également échoué. Le résultat par groupe, l’intervention officielle issue de la médiathèque et pourquoi c’est le SPD qui a donné aux investisseurs le vrai signal du débat.
8 octobre 2026 05:20

Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.
2 octobre 2026 14:35
Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
2 octobre 2026 05:39
Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
26 septembre 2026 02:21

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.

24 septembre 2026 17:14
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
22 septembre 2026 14:33
Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.
22 septembre 2026 11:15
Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
18 septembre 2026 11:16
Bitcoin et exit tax : ce qui s’applique quand vous quittez l’Allemagne
Qui s’expatrie avec du bitcoin redoute une imposition de sortie sur ses plus-values latentes et ne trouve rien de tel dans la loi. Les vrais risques se jouent sur quatre points : le domicile, le délai de détention, la forme juridique du placement et la déclaration automatique à partir de 2026.
17 septembre 2026 23:25
Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.
16 septembre 2026 20:15
Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
9 septembre 2026 17:31
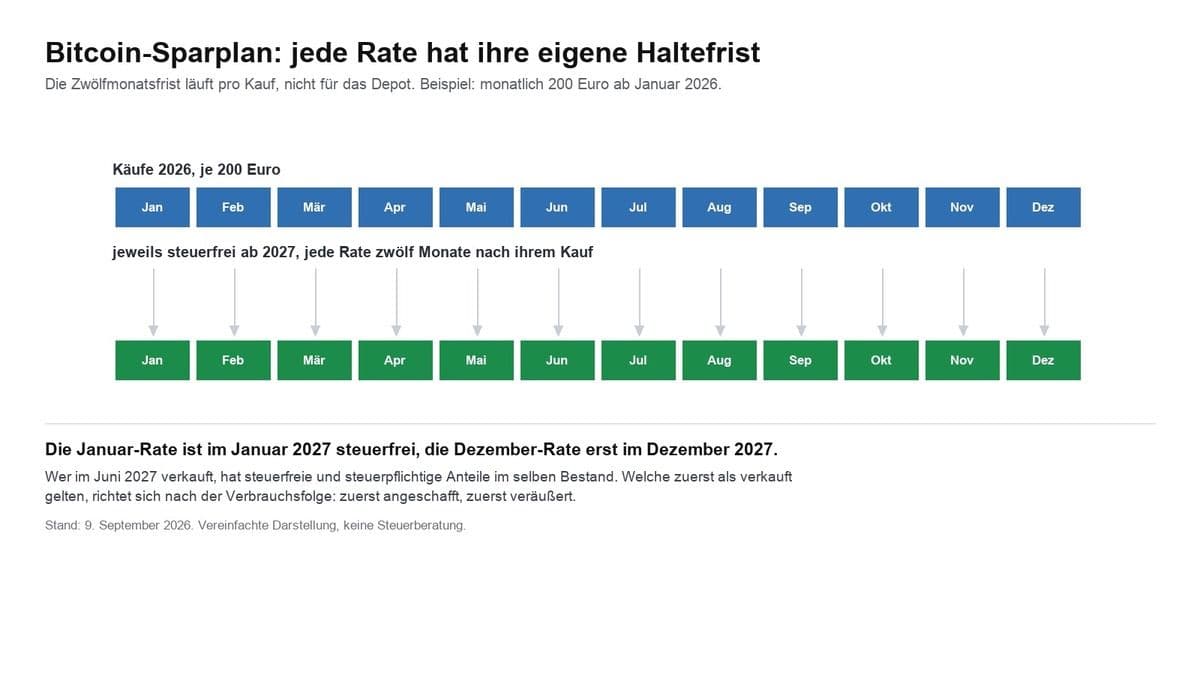
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
9 septembre 2026 17:16
Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
9 septembre 2026 02:18
Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
8 septembre 2026 02:20
Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
7 septembre 2026 08:24
Le délai de détention crypto doit finalement disparaître : un projet distinct vise les achats à partir de 2027
Correctif du 8 octobre 2026 : la loi de réforme de l’impôt sur le revenu 2027, adoptée par le conseil des ministres allemand le 2 septembre, ne traite pas des crypto-actifs. Il n’en découlait pas que le délai de détention soit maintenu. Un avant-projet distinct du ministère fédéral des Finances, daté du 30 septembre, le supprimerait pour tout ce qui est acquis après le 31 décembre 2026. Le conseil des ministres doit se prononcer le 14 octobre.
Vous pourriez aussi aimer